
Vietnam Unternehmenssteuer 2026 Entlastung beschlossen
Vietnam Unternehmenssteuer 2026: 30 Prozent Steuerentlastung beschlossen
Dr. Joachim Schmitz – Stand: 6. Oktober 2026 | Beschluss vom 24. August 2026
Die 30-prozentige Steuerentlastung in Vietnam ist beschlossen. Die Nationalversammlung hat mit der Resolution 43/2026/QH16 eine Ermäßigung der zu zahlenden Einkommen- beziehungsweise Körperschaftsteuer für die Steuerperioden 2026 und 2027 verabschiedet.
Begünstigt sind bestimmte unternehmerisch tätige Personen sowie nach vietnamesischem Recht gegründete Unternehmen und Organisationen mit höchstens zehn Milliarden Dong Jahresumsatz.
Für Unternehmer ist dabei eine Unterscheidung entscheidend: Die Ermäßigung betrifft den Steuerbetrag, nicht den Umsatz und nicht eine pauschale Senkung des Steuersatzes um 30 Prozentpunkte. Außerdem ist zwischen dem bereits geltenden Beschluss und seiner technischen Umsetzung zu unterscheiden.
Vietnam Unternehmenssteuer 2026: Wer erhält die 30 Prozent Entlastung?
Die Resolution unterscheidet zwei Gruppen.
Bei der Körperschaftsteuer erfasst sie Unternehmen und Organisationen, die nach vietnamesischem Recht gegründet wurden und die maßgebliche Jahresumsatzgrenze von zehn Milliarden Dong nicht überschreiten.
Bei der persönlichen Einkommensteuer geht es um steuerlich ansässige natürliche Personen mit Einkünften aus Geschäftstätigkeit. Die Bezeichnung „Steuerentlastung für Geschäftsinhaber“ darf deshalb nicht als Ermäßigung sämtlicher privater Einkünfte verstanden werden. Die Regelung kann insbesondere im Zusammenhang mit Einzelunternehmern und sogenannten Household Businesses relevant sein.
Wer eine Gesellschaft in Vietnam plant, sollte die Begünstigung deshalb für die konkret vorgesehene Unternehmensform prüfen lassen.
Zehn Milliarden Dong: Umsatzgrenze statt Gewinngrenze
Die Grenze bezieht sich auf den Jahresumsatz, nicht auf den Gewinn. Ein Unternehmen mit niedriger Gewinnmarge kann deshalb trotz geringer Steuerbelastung außerhalb der Begünstigung liegen. Umgekehrt kann ein kleineres, profitables Unternehmen innerhalb der Umsatzgrenze einen spürbaren Vorteil erhalten.
Die zehn Milliarden Dong sind auch kein gemeinsames Umsatzbudget für beide Jahre. Bei der Prüfung sind die jeweiligen Steuerperioden zu betrachten.
Die genaue Umsatzabgrenzung und Sonderfälle, etwa bei einer unterjährigen Gründung, sollten anhand der Ausführungsbestimmungen geklärt werden.
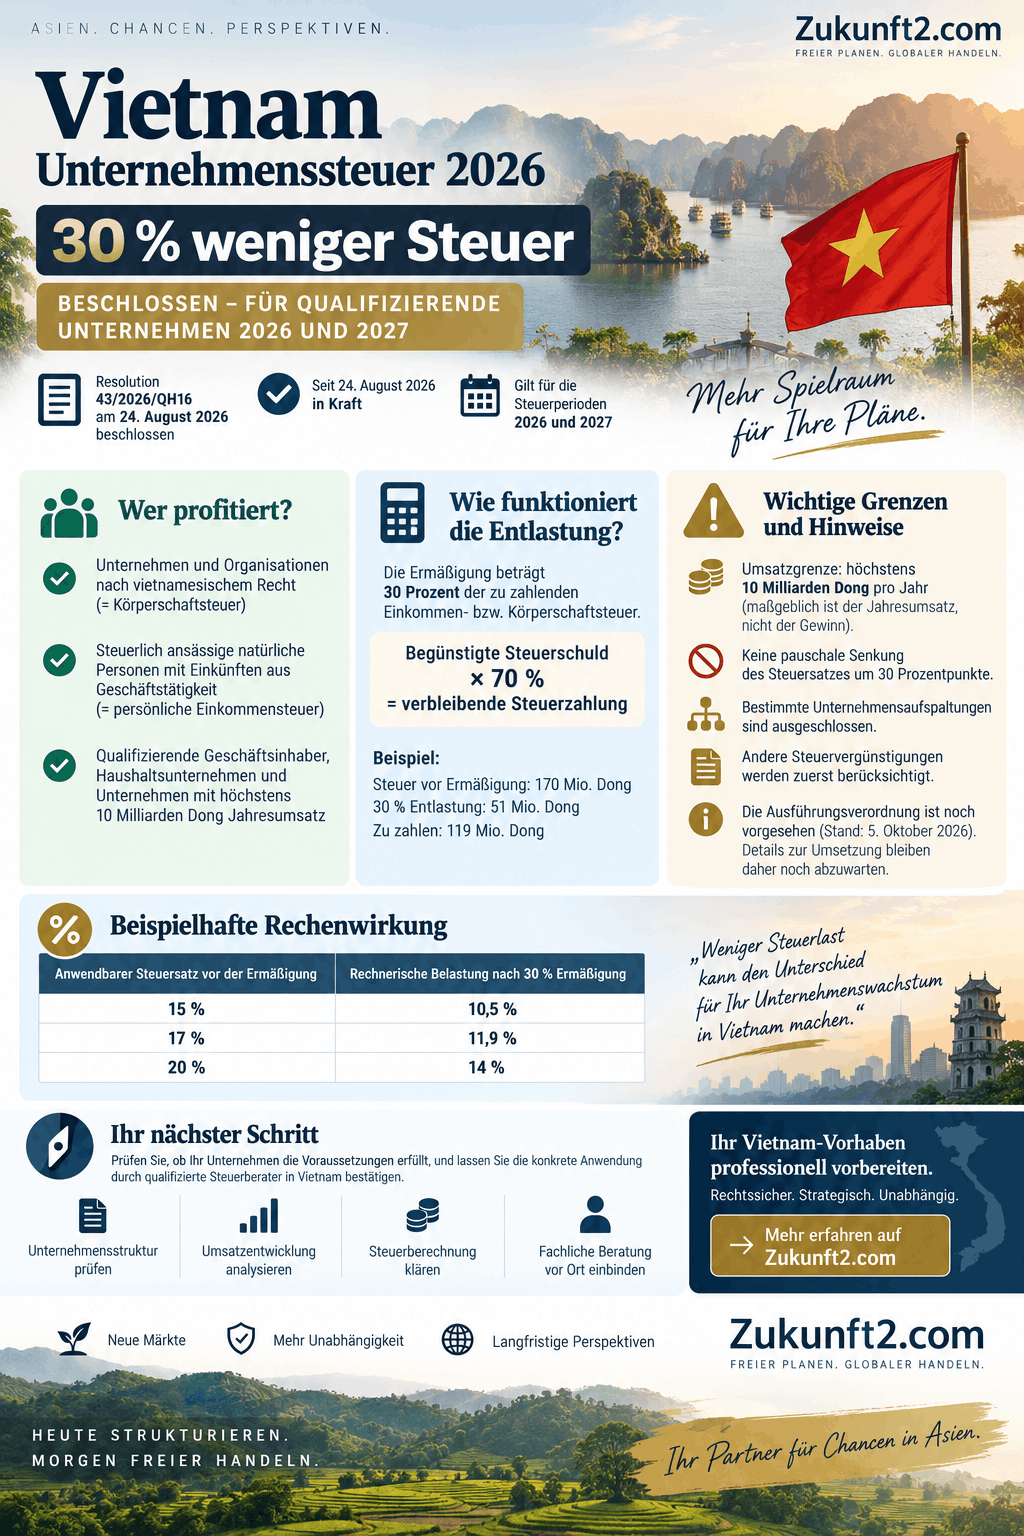
Vietnam Unternehmenssteuer 2026 weniger Steuer Infografik
Wie wird die Steuerermäßigung berechnet?
Vereinfacht lautet die Rechnung:
Begünstigte Steuerschuld vor dieser Ermäßigung × 70 Prozent = verbleibende Steuerzahlung.
Ist ein Unternehmen vollständig begünstigt und beträgt seine maßgebliche Körperschaftsteuer 170 Millionen Dong, ergibt sich eine Ermäßigung von 51 Millionen Dong. Zu zahlen bleiben 119 Millionen Dong.
Bei identischer Bemessungsgrundlage ergeben sich folgende rein rechnerische Werte:
| Anwendbarer Steuersatz vor der Ermäßigung | Rechnerische Belastung nach 30 Prozent Ermäßigung |
|---|---|
| 15 Prozent | 10,5 Prozent |
| 17 Prozent | 11,9 Prozent |
| 20 Prozent | 14 Prozent |
Die Tabelle ist keine Zusage eines bestimmten Steuersatzes. Sie zeigt lediglich die Rechenwirkung, wenn der jeweilige Ausgangssatz tatsächlich gilt, eine entsprechende Steuer entsteht und die Voraussetzungen der Ermäßigung erfüllt sind.
Die vietnamesische Körperschaftsteuer kennt neben dem allgemeinen Satz von 20 Prozent unter Voraussetzungen reduzierte Sätze von 15 beziehungsweise 17 Prozent für kleinere Unternehmen. Diese Regeln sind von der zeitlich begrenzten 30-Prozent-Ermäßigung getrennt zu prüfen.
Andere Steuervergünstigungen werden zuerst berücksichtigt
Der Beschluss regelt ausdrücklich das Zusammenspiel mit bereits bestehenden Körperschaftsteuervergünstigungen: Die zusätzliche Ermäßigung wird auf den Steuerbetrag angewendet, der nach Berücksichtigung der anderen Vergünstigungen verbleibt.
Ein vereinfachtes Beispiel:
Vor bestehenden Vergünstigungen würden 200 Millionen Dong anfallen. Nach diesen Vergünstigungen verbleiben 100 Millionen Dong. Bei vollständiger Berechtigung beträgt die zusätzliche Ermäßigung 30 Millionen Dong; zu zahlen bleiben 70 Millionen Dong.
Besteht dagegen bereits eine vollständige Steuerbefreiung, entsteht aus einer Ermäßigung um 30 Prozent kein zusätzlicher Auszahlungsanspruch. Dreißig Prozent von null bleiben null.
Daneben bestehen eigenständige Befreiungsregeln für bestimmte Unternehmen mit einem maßgeblichen Jahresumsatz von höchstens einer Milliarde Dong. Dabei gelten eigene Regeln zur Umsatzermittlung und Ausschlüsse für bestimmte verbundene Unternehmen. Diese Befreiung darf nicht mit der Zehn-Milliarden-Grenze der neuen Ermäßigung verwechselt werden.
Können Unternehmen mit ausländischen Gesellschaftern profitieren?
Der Wortlaut der Resolution knüpft bei Unternehmen an die Gründung nach vietnamesischem Recht an. Er enthält keinen pauschalen Ausschluss allein wegen ausländischer Gesellschafter.
Daraus lässt sich ableiten, dass eine vietnamesische Gesellschaft mit deutscher, österreichischer oder Schweizer Beteiligung grundsätzlich als mögliche Begünstigte zu prüfen ist. Eine automatische Anspruchszusage für jede ausländisch investierte Gesellschaft folgt daraus jedoch nicht.
Für die konkrete Prüfung sollten Rechtsform, Umsatzermittlung, Entstehungsgeschichte, bestehende Vergünstigungen und die einschlägigen Ausführungsregeln zusammen betrachtet werden.
Die Voraussetzungen verschiedener Steuervergünstigungen dürfen dabei nicht miteinander vermischt werden. Ein Ausschluss von einer anderen Befreiung beantwortet nicht automatisch die Frage, ob die 30-Prozent-Ermäßigung anwendbar ist.
Welche Unternehmensaufspaltungen sind ausgeschlossen?
Die Resolution enthält einen ausdrücklichen Ausschluss für Unternehmen, die durch Aufteilung oder Abspaltung nach ihrem Inkrafttreten entstehen, wenn der zusammenzurechnende Jahresumsatz der daraus hervorgegangenen Unternehmen über zehn Milliarden Dong liegt.
Die Aufteilung eines größeren Unternehmens in mehrere kleinere Rechtsträger eröffnet deshalb nicht automatisch den Zugang zur Entlastung.
Für eine Anspruchsprüfung sollten auch frühere Umstrukturierungen und die dazugehörigen Registerunterlagen vorgelegt werden.
Beschlossen bedeutet nicht, dass jedes Verfahrensdetail geklärt ist
Die Resolution ist seit dem 24. August 2026 in Kraft und erfasst die Steuerperioden 2026 und 2027. Der Grundsatzbeschluss steht damit nicht mehr unter dem Vorbehalt einer späteren Zustimmung der Nationalversammlung.
Bei der Durchführung bleibt jedoch Vorsicht erforderlich. Ein am 5. Oktober 2026 veröffentlichter Beitrag auf dem vietnamesischen Regierungsportal beschreibt die Ausführungsverordnung noch als vorgesehen und nennt eine erwartete Verabschiedung im Oktober. Auch ein Beitrag vom 1. Oktober zur Körperschaftsteuer behandelt offene Umsetzungsfragen.
Dazu gehören die Behandlung bereits geleisteter Zahlungen, die Anwendung bei Vorauszahlungen, die Umsatzermittlung bei einer Tätigkeit von weniger als zwölf Monaten und die technische Abbildung in den Steuererklärungen.
Für die Liquiditätsplanung empfiehlt sich deshalb eine Trennung zwischen rechnerischer Jahresentlastung und dem Zeitpunkt, zu dem tatsächlich weniger Geld abfließt oder eine Verrechnung erfolgt.
Laufende Steuerzahlungen sollten nicht allein aufgrund einer Nachrichtenmeldung gekürzt werden. Das konkrete Verfahren sollte ein qualifizierter Steuerberater in Vietnam bestätigen.
Welche Wirkung hat die Entlastung auf ein Unternehmen?
Eine geringere Steuerzahlung kann Mittel für Personal, Warenbestände, Maschinen oder die laufende Finanzierung freisetzen. Wie groß dieser Effekt ist, hängt aber vom tatsächlich verbleibenden Steuerbetrag ab.
Bei einer Steuer von 50 Millionen Dong beträgt die rechnerische Entlastung 15 Millionen Dong. Bei 300 Millionen Dong sind es 90 Millionen Dong. Ein Unternehmen mit vollständiger Steuerbefreiung erhält dagegen keinen zusätzlichen Vorteil aus dieser Berechnung.
Für eine Standortentscheidung sollte die Entlastung daher als zeitlich begrenzter Zusatzvorteil betrachtet werden. Ein Geschäftsmodell sollte sich auch ohne diese Ermäßigung tragen. Für die Planung nach 2027 sollte eine Verlängerung nicht einfach vorausgesetzt werden.
Vietnam Unternehmenssteuer 2026 weniger Steuer
Was Unternehmer jetzt vorbereiten sollten
Für eine belastbare Prüfung empfehlen sich insbesondere vier Unterlagenpakete:
- Unternehmensstruktur: Registrierung, Beteiligungsübersicht und Unterlagen zu Aufteilungen oder Abspaltungen.
- Umsatzentwicklung: Bisherige Umsätze und nachvollziehbare Jahresprognosen für 2026 und 2027.
- Steuerberechnung: Steuerpflichtiges Ergebnis sowie Nachweise bereits beanspruchter Steuervergünstigungen.
- Bisherige Abwicklung: Übersicht abgegebener Steuererklärungen und bereits geleisteter Zahlungen.
Die entscheidende Frage für den Steuerberater lautet:
Welche Steuer bleibt nach den bereits anwendbaren Vergünstigungen übrig, fällt sie unter die Ermäßigung und wie wird diese im konkreten Verfahren berücksichtigt?
Fazit: Vietnam Unternehmenssteuer 2026 gezielt prüfen
Die 30-prozentige Entlastung ist kein bloßes Vorhaben mehr. Für die praktische Nutzung kommt es jetzt auf die Anspruchsvoraussetzungen, das Zusammenspiel mit anderen Vergünstigungen und die korrekte Abwicklung an.
Wer eine Gesellschaft in Vietnam plant oder bereits betreibt, sollte deshalb nicht nur mit einem niedrigen Steuersatz rechnen, sondern die tatsächlich verbleibende Steuerbelastung ermitteln lassen.
Ihr Vorhaben in Vietnam strukturiert vorbereiten
Sie planen eine Firmengründung, eine Beteiligung oder den Aufbau eines Vertriebs in Vietnam? Stellen Sie Unternehmensform, Kapitalbedarf und wirtschaftliche Tragfähigkeit auf eine nachvollziehbare Grundlage.
Zukunft2.com ist Ihr Ansprechpartner für die Vorbereitung Ihres Vietnam-Vorhabens. Die individuelle steuerliche Beurteilung sollte durch entsprechend qualifizierte Berater vor Ort erfolgen.
Lassen Sie Ihr Vietnam-Vorhaben prüfen, bevor Sie Ihre Unternehmensstruktur festlegen.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts- oder Steuerberatung. Maßgeblich sind die vietnamesischen Originalvorschriften und die auf den Einzelfall anwendbaren Ausführungsbestimmungen.
Quellen und Rechtsgrundlagen
Staatliches Rechtsportal Vietnams – Resolution 43/2026/QH16: Amtlicher Nachweis des Beschlusses und des Inkrafttretens am 24. August 2026. Văn Bản Chính Phủ
Unterzeichnete Originalfassung und amtlich veröffentlichter Volltext: Artikel 1 und 2 regeln Begünstigte, Steuerperioden, Umsatzgrenze, Ausschlüsse bei Aufspaltungen sowie die Berechnung nach anderen Steuervergünstigungen. Datenfiles
Regierungsportal, 1. Oktober 2026 – Umsetzung der Körperschaftsteuerermäßigung: Erläuterungen zum Zusammenspiel mit bestehenden Vergünstigungen und zu noch zu konkretisierenden Verfahrensfragen. baochinhphu.vn
Regierungsportal, 5. Oktober 2026 – Umsetzung der Einkommensteuerermäßigung: Stand der vorgesehenen Ausführungsverordnung sowie Fragen zur Verrechnung bereits gezahlter Steuer. baochinhphu.vn
Vietnamesische Regierung – Körperschaftsteuersätze: Allgemeiner Körperschaftsteuersatz und reduzierte Sätze für kleinere Unternehmen. Bao Chính Phủ
Regierungsportal – Verordnung 141/2026/NĐ-CP: Eigenständige Steuerbefreiungsregeln, Umsatzermittlung und Einschränkungen bei verbundenen Unternehmen an der Grenze von einer Milliarde Dong. xaydungchinhsach.chinhphu.vn