
Author Archives: i.noack
Weltbank hebt Vietnam-Prognose an
Weltbank hebt Vietnam-Prognose an: Wie stark hängt das Wachstum am KI-Boom?
Von Dr. Joachim Schmitz – Stand: 7. Oktober 2026 · Weltbank-Veröffentlichung vom 6. Oktober 2026
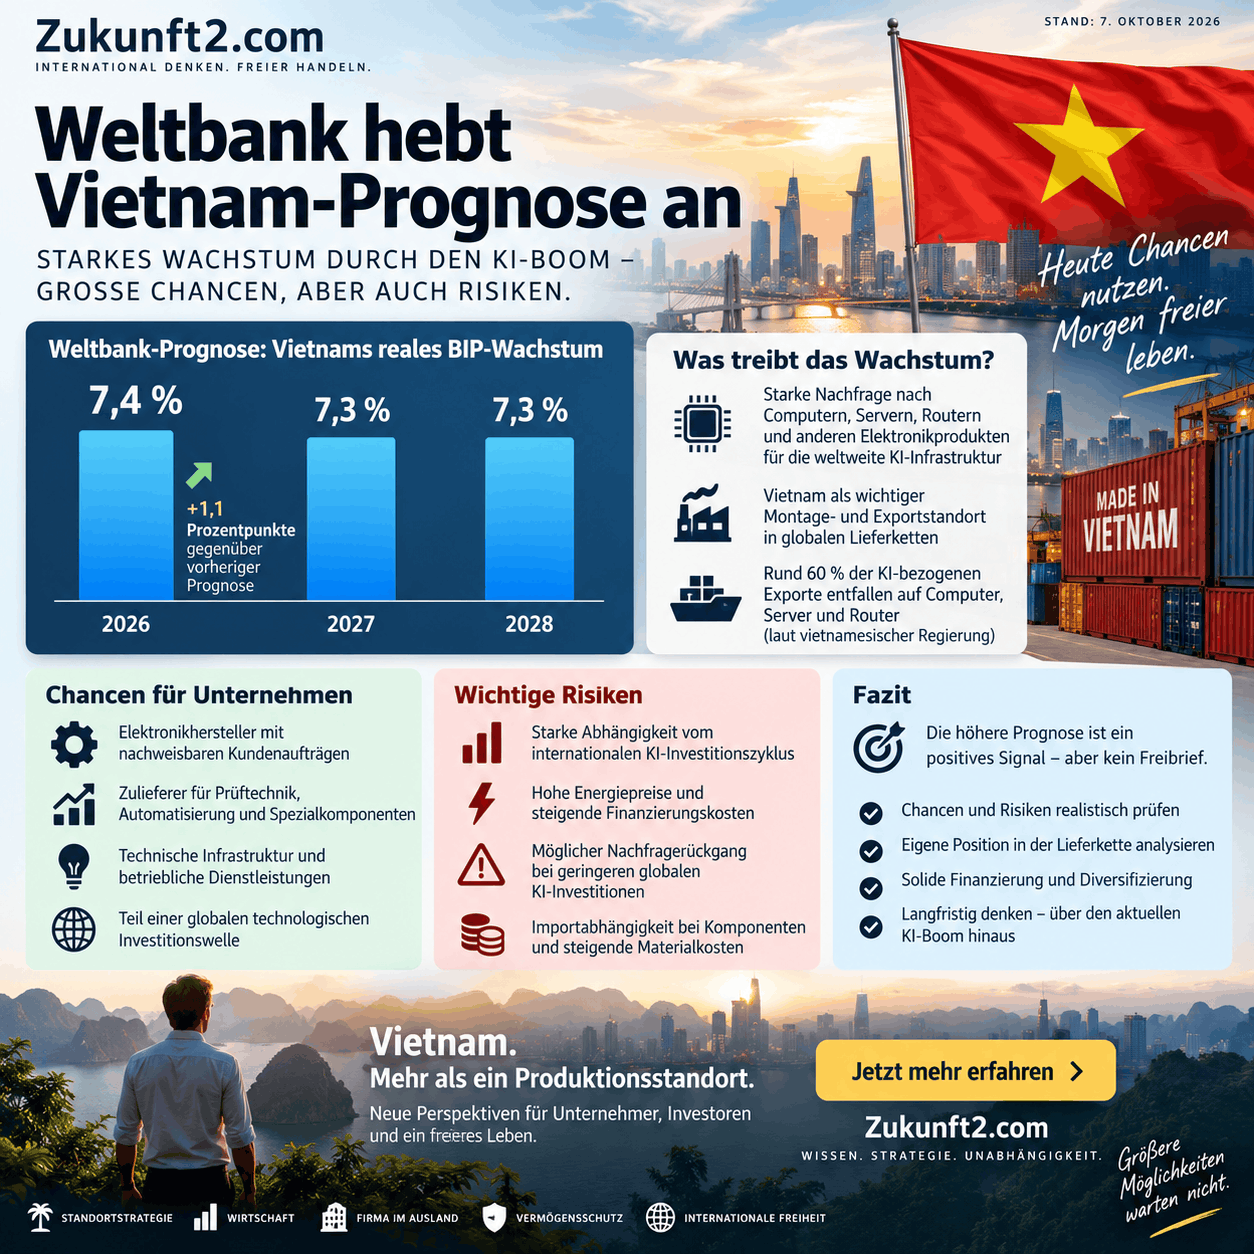
Die Weltbank erwartet für Vietnam 2026 ein reales Wirtschaftswachstum von 7,4 Prozent. Gegenüber ihrer April-Prognose ist das eine Anhebung um 1,1 Prozentpunkte. Als wichtigen Treiber nennt sie die Herstellung und den Export von Hightech-Gütern, die den weltweiten Ausbau künstlicher Intelligenz ermöglichen.
Für Unternehmer und Investoren stellt sich damit eine andere Frage als bei einer gewöhnlichen Konjunkturmeldung: Welche Geschäftsmodelle verdienen an dieser Nachfrage – und welche geraten unter Druck, sobald große Technologiekonzerne weniger investieren?
Eine höhere Wachstumsprognose ist ein positives Signal. Sie ersetzt aber weder die Prüfung eines Unternehmens noch eine belastbare Standortentscheidung. Den größeren wirtschaftlichen Zusammenhang erläutert unser Überblick über Vietnams Wirtschaft und die Entwicklung des Produktionsstandorts. Hier geht es gezielt um den neuen KI-Impuls und seine Grenzen.
Vietnam Wirtschaft: Prognose 2026 und Ausblick bis 2028
Die neue Prognosetabelle der Weltbank zeigt folgendes Bild:
| Jahr | Prognose für das reale BIP-Wachstum | Revision gegenüber der vorherigen Prognose |
|---|---|---|
| 2026 | 7,4 Prozent | +1,1 Prozentpunkte |
| 2027 | 7,3 Prozent | −0,3 Prozentpunkte |
| 2028 | 7,3 Prozent | Keine Revision in dieser Tabelle ausgewiesen |
Ein wichtiges Detail geht in der positiven Schlagzeile leicht unter: Für 2027 wurde die Erwartung gleichzeitig gesenkt. Die Weltbank zeichnet deshalb kein Bild einer immer stärkeren Beschleunigung, sondern erwartet nach einem besser als zuvor prognostizierten Jahr 2026 weiterhin hohes, leicht niedrigeres Wachstum.
Die Werte sind Jahresprognosen. Sie dürfen nicht als bereits gemessenes Ergebnis des Gesamtjahres oder als Quartalswachstum dargestellt werden. Ein veröffentlichtes Quartalsergebnis bezieht sich auf einen anderen Zeitraum und kann zudem eine andere Vergleichsbasis haben. Auch Unternehmensumsätze und Aktienrenditen lassen sich daraus nicht unmittelbar ableiten.
Weltbank hebt Vietnam-Prognose an Infografik
Wie Vietnam vom KI-Boom profitiert
Nach der Zusammenfassung des vietnamesischen Regierungsportals spielt Vietnam insbesondere als nachgelagerter Montage- und Exportstandort eine Rolle. Fertige Produkte wie Computer, Server und Router machen demnach rund 60 Prozent der KI-bezogenen Exporte des Landes aus.
Dieser Anteil bezieht sich auf die genannte Produktgruppe – nicht auf sämtliche vietnamesischen Exporte und erst recht nicht auf das Bruttoinlandsprodukt.
Der wirtschaftliche Zusammenhang lässt sich vereinfacht so beschreiben: Werden weltweit zusätzliche Rechenkapazitäten aufgebaut, kann das Bestellungen für geeignete Elektronikprodukte auslösen. Daraus können Aufträge für Montagebetriebe, Komponentenlieferanten, Prüftechnik und industrielle Dienstleistungen entstehen.
Das bedeutet jedoch nicht, dass jeder exportierte Computer ausschließlich für KI eingesetzt wird. Ebenso wenig beweist die Herstellung solcher Produkte, dass die zugrunde liegenden Chips, die Software oder das geistige Eigentum in Vietnam entwickelt wurden.
Vietnam kann an der Infrastruktur des KI-Booms verdienen, ohne sämtliche technologischen Schlüsselpositionen selbst zu besetzen. Für die Bewertung eines Geschäftsmodells ist diese Unterscheidung entscheidend.
Welche Unternehmen tatsächlich profitieren können
Die folgenden Geschäftsfelder sind eine redaktionelle Einordnung möglicher Nachfrageeffekte. Sie sind keine Gewinnprognose für einzelne Unternehmen und keine Empfehlung zum Kauf bestimmter Aktien.
Elektronikhersteller mit nachweisbaren Kundenaufträgen
Am unmittelbarsten ist die Verbindung bei Unternehmen, die tatsächlich benötigte Geräte oder Baugruppen liefern. Entscheidend sind jedoch nicht Schlagworte in einer Unternehmenspräsentation, sondern konkrete Produkte, bestätigte Aufträge, verfügbare Produktionskapazitäten und die Bedingungen der Kundenverträge.
Ein Hersteller kann steigende Umsätze erzielen und trotzdem kaum zusätzlich verdienen, wenn er Komponenten teurer einkaufen muss, hohe Anlaufkosten trägt oder Preiszugeständnisse macht. Besonders aussagekräftig sind deshalb der Gewinn nach Produktionskosten, die Auslastung und der tatsächliche Zahlungsmittelzufluss.
Prüftechnik, Automatisierung und spezialisierte Zulieferer
Für einen deutschen Mittelständler muss die interessante Position nicht die Endmontage sein. Denkbare Ansatzpunkte sind Prüfverfahren, Qualitätskontrolle, Produktionsautomatisierung, Wartung oder eine Komponente, die ein konkretes technisches Problem löst.
Wie anspruchsvoll solche Produktionsumgebungen sind, illustriert Amkor Technology: Das Unternehmen beschreibt seine Fertigungspräsenz in Vietnam und sucht dort unter anderem Fachkräfte für Halbleiterprozesse, Testentwicklung, Lieferantenqualität und Automatisierung.
Das belegt industrielle Tätigkeiten und technische Anforderungen. Es belegt dagegen nicht, dass sämtliche dortigen Aufgaben KI-Produkte betreffen oder dass der Standort wegen der neuen Weltbank-Prognose höhere Gewinne erzielen wird.
Für einen möglichen Zulieferer lautet die entscheidende Frage: Können wir eine Leistung liefern, für die ein identifizierter Kunde tatsächlich bezahlt? Wer eine Produktion nach Vietnam verlagern möchte, sollte diese Kundenprüfung vor langfristigen Verpflichtungen durchführen.
Technische Infrastruktur und betriebliche Dienstleistungen
Ein weiteres mögliches Geschäftsfeld liegt rund um bestehende und neue Produktionsanlagen: Stromversorgung, Kühlung, Energiemanagement, Ersatzteile, Instandhaltung und technische Dokumentation.
Auch hier sollte die Prüfung beim einzelnen Projekt beginnen. Ein angekündigter Industriepark ist noch kein zahlender Kunde. Ein geplantes Rechenzentrum ist noch kein laufender Betrieb. Belastbar wird eine Geschäftschance erst durch geklärte Finanzierung, realistische Inbetriebnahme, passende technische Anforderungen und tragfähige Verträge.
Wie abhängig ist Vietnams Wachstum von der KI-Nachfrage?
Die vorliegenden Quellen belegen eine wichtige Rolle KI-bezogener Güter. Sie liefern aber keine Grundlage für die Behauptung, ein bestimmter Anteil der gesamten 7,4 Prozent Wachstum werde ausschließlich durch KI verursacht.
Exportanteil, Beitrag zum Exportwachstum und Beitrag zum BIP-Wachstum sind unterschiedliche Größen. Wer sie gleichsetzt, überschätzt leicht die Aussagekraft einer einzelnen Zahl.
Auch ein hoher Exportwert ist nicht identisch mit der im Inland geschaffenen Wertschöpfung. Werden wertvolle Vorprodukte importiert und anschließend weiterverarbeitet, darf der gesamte Verkaufspreis nicht als vietnamesische Wertschöpfung gerechnet werden.
Das Regierungsportal berichtet zugleich von schneller wachsenden Importen, erhöhten Beständen elektronischer Komponenten und gestiegenen Chip- und Brennstoffpreisen. Für eine Unternehmensprüfung ergibt sich daraus eine praktische Frage: Wie viel Kapital steckt in Vorräten, wie schnell zahlen die Kunden und welche Einkaufskosten lassen sich weitergeben?
Was bei einer Abkühlung des KI-Booms passieren könnte
Die Weltbank warnt ausdrücklich davor, dass eine Abschwächung weltweiter KI-Investitionen die bisherige Stärke der regionalen Lieferketten in eine Verwundbarkeit verwandeln könnte. Für einen konkreten Betrieb hängt die Wirkung vor allem von seiner Kostenstruktur und Kundenabhängigkeit ab.
Wenige Großkunden können zum Klumpenrisiko werden
Ein Unternehmen mit mehreren Kunden ist nicht automatisch breit aufgestellt. Bestellen diese Kunden letztlich alle für denselben Markt oder für dieselben großen Rechenzentrumsprojekte, können ihre Aufträge gleichzeitig zurückgehen.
Bei der Prüfung sollte deshalb nicht nur die Zahl der direkten Auftraggeber zählen. Ebenso wichtig ist, für welche Endkunden, Anwendungen und Absatzmärkte die Produkte bestimmt sind.
Hohe Fixkosten verstärken einen Umsatzrückgang
Ein vereinfachtes Rechenbeispiel zeigt den Mechanismus: Ein Betrieb erzielt zehn Millionen Euro Jahresumsatz. Nach variablen Kosten verbleiben 30 Prozent, also drei Millionen Euro. Bei 2,4 Millionen Euro festen Betriebskosten beträgt das operative Ergebnis vor Zinsen und Steuern 600.000 Euro.
Sinkt der Umsatz um 20 Prozent auf acht Millionen Euro, bleiben bei unverändertem Anteil variabler Kosten nur noch 2,4 Millionen Euro zur Deckung der Fixkosten. Das operative Ergebnis fällt auf null.
Das ist ein hypothetisches Beispiel, keine Prognose für Vietnam. Es zeigt, warum ein überschaubarer Nachfragerückgang bei hoher Fixkostenbelastung den gesamten operativen Gewinn aufzehren kann.
Energiepreise und Finanzierung können zusätzlich belasten
Als weiteres Risiko nennt die Weltbank länger anhaltend hohe Energiepreise. Sie können Lieferketten belasten, den Inflationsdruck erhöhen und die Finanzierungsbedingungen verschärfen.
Auf Unternehmensebene sollte daher geprüft werden, ob mehrere Belastungen gleichzeitig verkraftbar sind: niedrigere Auslastung, höhere Energiekosten, längere Zahlungsziele und ein größerer Finanzierungsbedarf für Lagerbestände. Eine Planung, die jedes Risiko nur einzeln betrachtet, kann das tatsächliche Liquiditätsproblem unterschätzen.
Weltbank hebt Vietnam-Prognose an
Nachhaltiges Wachstum braucht mehr als Hardwareexporte
Die Weltbank unterscheidet zwischen dem Export KI-bezogener Güter und der Nutzung von KI in der eigenen Wirtschaft. Für Ostasien und den Pazifik beschreibt sie eine noch ungleich verteilte Anwendung der Technologie. Hohe Kosten, fehlendes Fachwissen sowie Sicherheits- und Datenschutzbedenken erschweren die Verbreitung.
Für viele Länder sieht sie kurzfristig besonders große Möglichkeiten darin, bestehende, zugängliche KI-Werkzeuge zu übernehmen und an lokale Bedürfnisse anzupassen.
Für Unternehmer eröffnet das eine zweite Prüfrichtung: Nicht nur fragen, wer zusätzliche Hardware bestellt, sondern auch, wo sich mit vorhandener Technik ein messbares Betriebsproblem lösen lässt. Ein denkbares Angebot könnte etwa die Fehlererkennung verbessern oder die Bearbeitung technischer Unterlagen beschleunigen.
Ob daraus ein tragfähiges Geschäft wird, entscheidet der nachweisbare Nutzen für den Kunden. Eine Anwendung ist wirtschaftlich interessant, wenn ihre gesamten Kosten in einem vernünftigen Verhältnis zu verlässlich erzielten Verbesserungen stehen – nicht allein deshalb, weil sie als KI vermarktet wird.
Weitere Aspekte des Markteintritts behandelt unsere Übersicht zu den Wirtschaftsthemen in Vietnam für deutsche Unternehmer.
Was Unternehmer vor einem Markteintritt prüfen sollten
Nachfrage: Gibt es identifizierte Kunden, belastbare Bestellabsichten oder bereits erteilte Aufträge? Sind erwartete Mengen vertraglich abgesichert oder lediglich Teil einer unverbindlichen Absatzplanung?
Wirtschaftlichkeit: Welche Marge bleibt nach Beschaffung, Transport, Ausschuss, Personal, Energie und Betreuung vor Ort? Wie verändert sich das Ergebnis bei geringerer Auslastung?
Umsetzbarkeit: Welche Genehmigungen, technischen Qualifikationen und lokalen Ressourcen benötigt das konkrete Vorhaben? Wer übernimmt Qualitätskontrolle, Kundenkommunikation und die Verantwortung im laufenden Betrieb?
Liquidität und Rückzugsmöglichkeiten: Wie lange reicht das verfügbare Kapital ohne die erwarteten Umsätze? Welche Miet-, Personal- und Finanzierungsverpflichtungen bleiben bestehen, wenn der Markteintritt langsamer verläuft?
Diese Fragen sollten vor der Wahl einer Gesellschaftsstruktur beantwortet werden. Unser Leitfaden zur Firmengründung in Vietnam ergänzt die wirtschaftliche Prüfung um die organisatorische Perspektive.
Internationale Diversifizierung: Ein weiterer Standort reicht nicht immer
Wer mit Vietnam seine Abhängigkeit von einem einzigen Land reduzieren möchte, sollte zwischen Standort- und Nachfragerisiken unterscheiden.
Ein zusätzlicher Produktionsstandort kann bestimmte lokale Risiken verteilen. Bedienen beide Standorte aber dieselben Kunden, benötigen dieselben kritischen Vorprodukte und hängen an denselben Investitionsentscheidungen, bleibt ein erheblicher Teil der wirtschaftlichen Abhängigkeit bestehen.
Diversifizierung bedeutet deshalb mehr als eine zusätzliche Adresse. Sie betrifft auch Kunden, Lieferanten, Absatzmärkte, Finanzierung und die Möglichkeit, auf Veränderungen zu reagieren.
Die bessere Vietnam-Prognose ist ein Anlass zur Prüfung – kein Freibrief
Die Weltbank bewertet Vietnams Wachstumsaussichten für 2026 günstiger als noch im April. Gleichzeitig bleiben der weitere KI-Investitionszyklus und die Kosten- und Finanzierungsbedingungen wichtige Unsicherheiten.
Unsere Schlussfolgerung: Unternehmer sollten nicht pauschal auf „Vietnam plus KI“ setzen, sondern nach einer konkreten, wirtschaftlich belastbaren Position suchen. Interessant sind Geschäftsmodelle, deren Kundennutzen nachvollziehbar ist und deren Finanzierung nicht schon bei einer moderaten Verzögerung unter Druck gerät.
Der entscheidende Vorteil ist nicht, einen Boom früh genug zu erkennen. Es ist, auch dann handlungsfähig zu bleiben, wenn er schwächer ausfällt als erwartet.
Vietnam als Unternehmensstandort prüfen
Sie prüfen einen Markteintritt, eine Produktionsverlagerung oder eine internationale Unternehmensstruktur? Beginnen Sie mit Ihrem Geschäftsmodell: Kunden, Wertschöpfung, Kapitalbedarf und Risiken.
In einer strategischen Beratung zu Ihrer Vietnam- und Standortstrategie können Sie Ihre Ausgangslage und die nächsten Prüfschritte besprechen. Ziel ist eine fundierte Entscheidung – nicht eine Investition allein aufgrund einer Wachstumszahl.
Hinweis: Der Beitrag dient der wirtschaftlichen Einordnung. Er enthält keine individuelle Anlage-, Rechts- oder Steuerberatung. Rechenbeispiele und Geschäftsfeldbewertungen sind redaktionelle Analysen, keine Zusagen zu zukünftigen Ergebnissen.
Quellen und weiterführende Informationen
Weltbank, 6. Oktober 2026: East Asia and Pacific Sees Steady Growth Amid Global Uncertainty. Grundlage für die Anhebung der Vietnam-Prognose auf 7,4 Prozent und die Unterscheidung zwischen Hardwareexporten und breiterer KI-Nutzung.
Weltbank, Oktober 2026: East Asia and Pacific Economic Update – Chapter 1 Highlights: AI Tailwinds, Energy Headwinds. Die Prognosetabelle auf Seite 2 enthält die Werte für 2026 bis 2028 und die Revision für 2027; Seite 1 erläutert die wesentlichen Risiken.
Vietnamesisches Regierungsportal, 6. Oktober 2026: World Bank raises Viet Nam’s GDP growth forecast to 7.4%. Ergänzende Einordnung zu Computer-, Server- und Routerexporten, Vietnams Montagefunktion sowie Import- und Kostenbelastungen.
Amkor Technology, abgerufen am 7. Oktober 2026: Vietnam Careers. Unternehmensquelle zur Fertigungspräsenz und zu technischen Tätigkeitsfeldern in Vietnam; kein Nachweis eines spezifischen KI-Umsatzes oder eines prognostizierten Gewinnanstiegs.
Vietnam Wirtschaft 2026: 9,95 Prozent Wachstum – Boomstandort mit steigenden Kostenrisiken
Von Dr. Joachim Schmitz – Stand: 6. Oktober 2026 | Veröffentlichung der Wirtschaftsdaten: 3. Oktober 2026
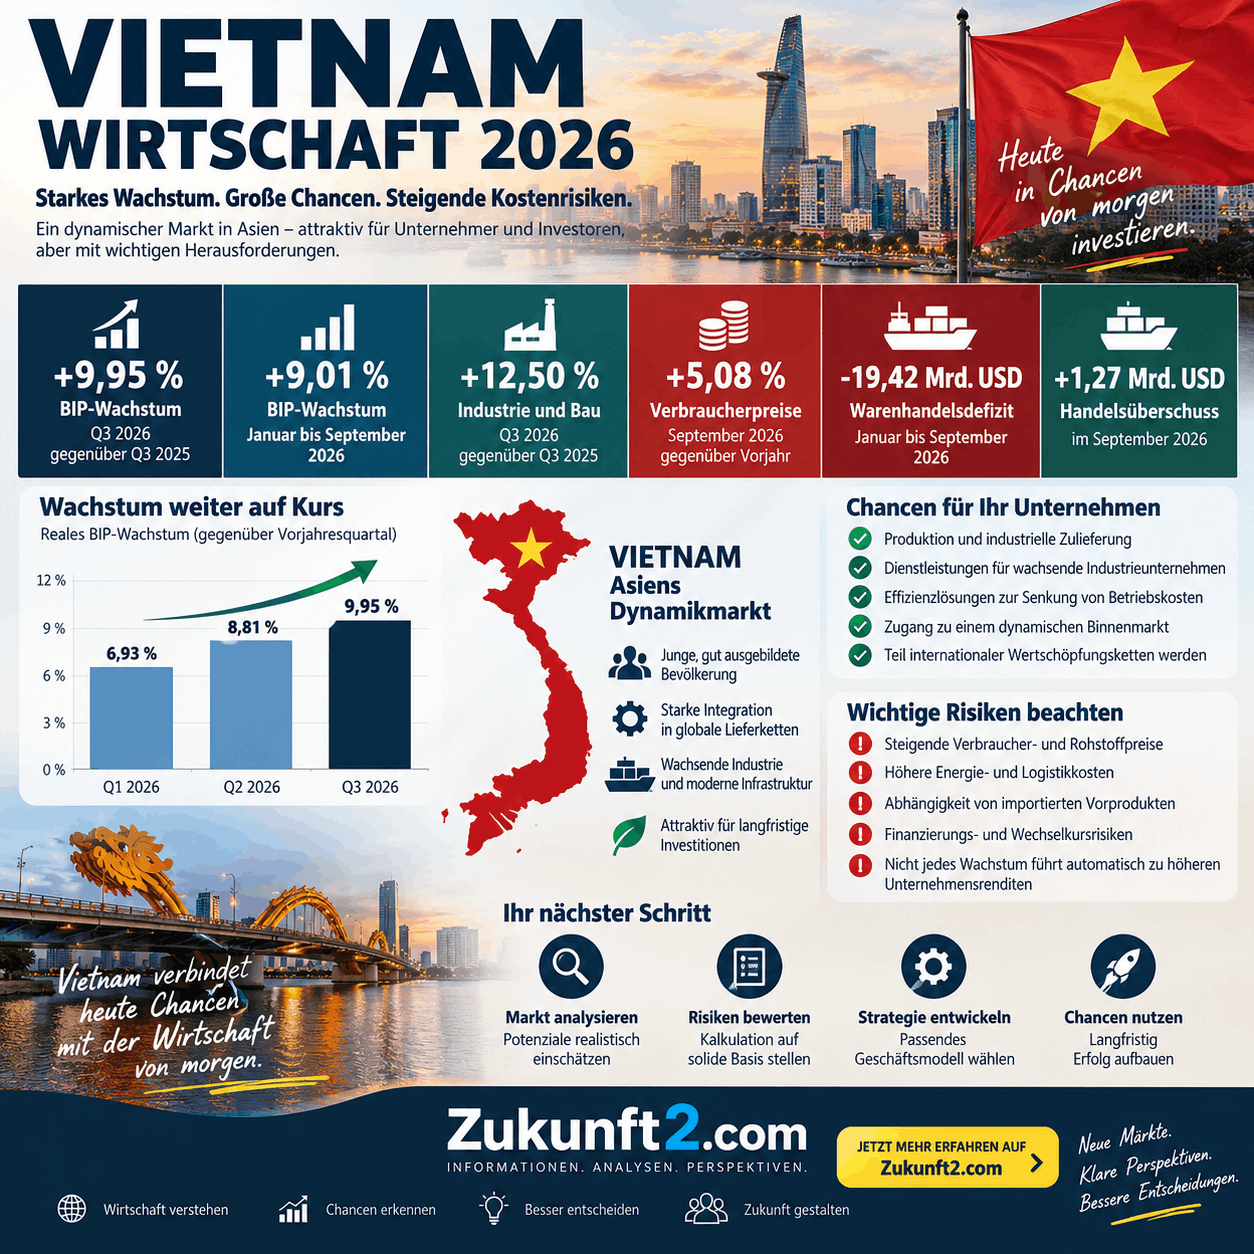
Vietnam gehört 2026 zu den dynamischsten Volkswirtschaften Asiens. Das reale Bruttoinlandsprodukt stieg im dritten Quartal gegenüber dem Vorjahresquartal um 9,95 Prozent. Für die ersten neun Monate des Jahres ergibt sich ein Wachstum von 9,01 Prozent. Besonders kräftig entwickelte sich der Bereich Industrie und Bau mit einem Plus von 12,50 Prozent.
Für Unternehmer und Investoren sind diese Zahlen ein starkes Signal. Sie sollten jedoch nicht zu dem Schluss führen, dass Investitionen in Vietnam automatisch hohe Renditen versprechen. Denn parallel zum Wachstum nehmen verschiedene Kosten- und Finanzierungsrisiken an Bedeutung zu.
Wer über Investitionen in Vietnam nachdenkt, sollte deshalb nicht nur Wirtschaftswachstum und Produktionsbedingungen betrachten. Material, Energie, Personal, Finanzierung, Logistik, Wechselkurse und die notwendige Kapitalbindung gehören ebenfalls in die Rechnung.
Die entscheidende Frage lautet daher nicht nur: Wie schnell wächst Vietnam? Entscheidend ist vielmehr, ob das eigene Geschäftsmodell auch dann rentabel bleibt, wenn Kosten steigen, Kunden später bezahlen oder der Produktionsanlauf länger dauert als geplant.
Vietnam Wirtschaft 2026: Die wichtigsten Zahlen
Die aktuellen Wirtschaftsdaten zeichnen zunächst ein ausgesprochen dynamisches Bild:
| Kennzahl | Zeitraum | Ergebnis |
|---|---|---|
| Reales BIP-Wachstum | Q3 2026 gegenüber Q3 2025 | +9,95 % |
| Reales BIP-Wachstum | Januar bis September 2026 | +9,01 % |
| Industrie und Bau | Q3 2026 gegenüber Q3 2025 | +12,50 % |
| Verbraucherpreise | September 2026 gegenüber September 2025 | +5,08 % |
| Warenhandelsbilanz | Januar bis September 2026 | −19,42 Mrd. US-Dollar |
| Warenhandelsbilanz | September 2026 | +1,27 Mrd. US-Dollar |
Bei der Interpretation ist wichtig: Die 9,95 Prozent Wachstum beziehen sich auf den Vergleich des dritten Quartals 2026 mit dem dritten Quartal 2025. Es handelt sich nicht um einen Anstieg von 9,95 Prozent gegenüber dem unmittelbar vorhergehenden Quartal.
Gegenüber dem zweiten Quartal, für das eine revidierte Vorjahreswachstumsrate von 8,81 Prozent ausgewiesen wurde, hat sich die Dynamik damit nochmals verstärkt.
Auch die 9,01 Prozent für die ersten neun Monate sind noch kein endgültiges Ergebnis für das Gesamtjahr 2026.
9,95 Prozent Wachstum bedeuten nicht 9,95 Prozent Rendite
Gerade bei schnell wachsenden Schwellenländern besteht die Gefahr, volkswirtschaftliches Wachstum mit unternehmerischer Rendite zu verwechseln.
Das reale Bruttoinlandsprodukt beschreibt die Entwicklung der gesamten Volkswirtschaft. Es sagt weder aus, dass ein einzelnes Unternehmen seinen Umsatz ebenfalls um 9,95 Prozent steigern kann, noch bedeutet es, dass Investoren eine entsprechende Rendite erwarten dürfen.
Für Unternehmer zählen andere Faktoren:
- Wie groß ist der tatsächlich erreichbare Markt?
- Welche Verkaufspreise lassen sich durchsetzen?
- Wie stark ist der Wettbewerb?
- Wie entwickeln sich Personal- und Materialkosten?
- Welche Produktivität lässt sich erreichen?
- Wie viel Kapital muss vorfinanziert werden?
- Wie zuverlässig zahlen Kunden?
- Welche Währungs- und Finanzierungsrisiken bestehen?
Wer einen Markteintritt in Vietnam vorbereitet, sollte deshalb konsequent zwischen der volkswirtschaftlichen Chance und der Rentabilität des konkreten Geschäftsmodells unterscheiden.
Vietnam Wirtschaft 2026 Infografik
Industrie und Bau wachsen um 12,50 Prozent
Besonders bemerkenswert ist die Entwicklung im Bereich Industrie und Bau. Das Wachstum von 12,50 Prozent im dritten Quartal zeigt, dass die Dynamik nicht ausschließlich aus einzelnen Dienstleistungsbereichen stammt.
Für internationale Unternehmer ist das interessant, weil industrielle Expansion nicht nur Chancen für Fabrikbetreiber schafft. Wachstum erzeugt ebenfalls Nachfrage nach Zulieferern, technischen Dienstleistungen, Logistik, Automatisierung, Energieversorgung, Software, Wartung und Infrastruktur.
Vietnam sollte deshalb zunehmend nicht ausschließlich als Standort für niedrige Arbeitskosten betrachtet werden.
Interessanter wird die Frage, welche Position das Land künftig innerhalb internationaler Wertschöpfungs- und Lieferketten einnehmen kann.
Auch deshalb lohnt sich ein Blick auf die Entwicklung der Investitionen in Vietnam 2026. Entscheidend wird sein, ob neben Produktionskapazitäten zunehmend Technologie, Forschung, hochwertige Dienstleistungen und regionale Unternehmensfunktionen im Land angesiedelt werden.
Welche Geschäftschancen entstehen durch Vietnams Wachstum?
Produktion und industrielle Zulieferung
Vietnam ist bereits tief in internationale Produktionsketten eingebunden. Für deutsche und europäische Unternehmen kann deshalb nicht nur eine eigene Produktion interessant sein. Chancen können ebenfalls für spezialisierte Zulieferer entstehen.
Die zentrale Frage lautet:
Gibt es ein Produkt oder eine technische Leistung, die bestehende Unternehmen in Vietnam benötigen und für die sie dauerhaft zu zahlen bereit sind?
Denkbar sind beispielsweise Komponenten, Spezialmaschinen, industrielle Dienstleistungen, Qualitätssicherung oder technische Lösungen zur Produktivitätssteigerung.
Vor einer Investition sollte geklärt werden, wer die konkreten Kunden sind, welche Mengen sie benötigen, welche Qualitätsstandards gelten, welche Margen erreichbar sind und wie lange eine Qualifizierung als Lieferant dauert.
Dienstleistungen für wachsende Industrieunternehmen
Wo Produktionskapazitäten wachsen, entstehen häufig neue Probleme, für deren Lösung Unternehmen Geld ausgeben.
Dazu können Wartung, Automatisierung, Qualitätssicherung, Produktionsplanung, Softwarelösungen, technische Schulungen, Logistik, Energieeffizienz und Lieferkettenmanagement gehören.
Für deutsche Mittelständler kann dies besonders interessant sein. Nicht immer ist der Bau einer eigenen Fabrik der sinnvollste Einstieg in einen Wachstumsmarkt. Ein spezialisiertes B2B-Angebot kann deutlich weniger Kapital benötigen und trotzdem von der industriellen Expansion profitieren.
Geschäftsmodelle zur Senkung von Betriebskosten
Steigende Kosten sind für bestehende Unternehmen ein Problem. Für Anbieter von Effizienzlösungen können sie gleichzeitig einen Markt schaffen.
Interessant werden Lösungen, die Materialverbrauch reduzieren, Energie einsparen, Ausschuss verringern, Maschinenstillstände verkürzen, Personal produktiver einsetzen oder Logistikkosten senken.
Je stärker der Kostendruck wird, desto wertvoller kann ein nachweisbarer wirtschaftlicher Nutzen werden.
Inflation in Vietnam erreicht 5,08 Prozent
Das starke Wirtschaftswachstum besitzt allerdings eine zweite Seite.
Die Verbraucherpreise lagen im September 2026 5,08 Prozent über dem Vorjahresniveau. Im Durchschnitt der ersten neun Monate betrug der Anstieg 4,52 Prozent.
Für Produktionsunternehmen ist zusätzlich interessant, dass der Preisindex für Rohstoffe, Brennstoffe und Materialien zur Produktion in den ersten neun Monaten gegenüber dem Vorjahreszeitraum um 5,12 Prozent gestiegen ist.
Das bedeutet allerdings nicht, dass jedes Unternehmen automatisch mit einem Kostenanstieg von 5,12 Prozent rechnen muss. Die tatsächliche Belastung hängt von der individuellen Kostenstruktur ab.
Ein materialintensiver Industriebetrieb ist anders betroffen als ein Beratungsunternehmen. Ein Hersteller mit langfristigen Lieferverträgen besitzt ein anderes Risikoprofil als ein Betrieb, der Rohstoffe kurzfristig beschaffen muss.
Eine Unternehmensgründung in Vietnam sollte deshalb auf einer individuellen Kostenrechnung und nicht lediglich auf volkswirtschaftlichen Durchschnittswerten basieren.
Personalkosten: Der niedrige Monatslohn allein reicht nicht
Bei internationalen Standortentscheidungen werden häufig Monatsgehälter miteinander verglichen. Das kann zu Fehlentscheidungen führen.
Für eine belastbare Kalkulation müssen zusätzlich Arbeitgeberkosten, Rekrutierung, Einarbeitung, Qualifikation, Produktivität, Führung, Personalwechsel sowie Ausschuss und Nacharbeit berücksichtigt werden.
Benötigt ein vermeintlich günstigeres Team deutlich mehr Arbeitsstunden für dieselbe Produktionsmenge, kann ein erheblicher Teil des Lohnkostenvorteils verschwinden.
Die aussagekräftigere Kennzahl lautet deshalb:
Wie hoch sind die Personalkosten pro verkaufsfähiger Einheit in der erforderlichen Qualität?
Energie und Logistik werden zu strategischen Standortfaktoren
Für industrielle Unternehmen sind Energie und Logistik keine nebensächlichen Kostenpositionen. Sie können über die Wettbewerbsfähigkeit eines gesamten Standorts entscheiden.
Die Entwicklung vietnamesischer Energieimporte zeigt beispielsweise, wie deutlich sich Importwert und importierte Menge voneinander unterscheiden können. Bei raffinierten Kraftstoffen erhöhte sich der Importwert in den ersten neun Monaten 2026 wesentlich stärker als die eingeführte Menge.
Daraus folgt nicht, dass jedes Unternehmen automatisch entsprechend höhere Energiekosten trägt. Es zeigt aber, wie wichtig eine getrennte Betrachtung von Preisen und Mengen ist.
Bei der Auswahl eines Produktionsstandorts sollten deshalb Strompreise, Versorgungssicherheit, Transportkosten, Hafenanbindung, Importabhängigkeit wichtiger Vorprodukte, notwendige Lagerbestände und mögliche Alternativlieferanten geprüft werden.
Ein Standort ist nicht automatisch günstig, nur weil einzelne Kostenpositionen niedrig erscheinen.
Vietnam Wirtschaft 2026
Finanzierung und Wechselkurs gehören in jede Vietnam-Kalkulation
Ein weiterer Punkt wird bei internationalen Investitionen häufig unterschätzt: die Währung, in der Einnahmen, Ausgaben und Kredite anfallen.
Ein Unternehmen mit einem Kredit in US-Dollar und gleichzeitig hohen Dollar-Umsätzen besitzt ein anderes Risikoprofil als ein Unternehmen mit Dollar-Verbindlichkeiten und ausschließlich Einnahmen in vietnamesischen Dong.
Statt die zukünftige Wechselkursentwicklung vorherzusagen, sollten Unternehmer unterschiedliche Szenarien durchrechnen.
Was passiert, wenn Finanzierungskosten steigen, der Dong gegenüber wichtigen Fremdwährungen schwankt, importierte Komponenten teurer werden, Kunden später zahlen oder die Produktion mehrere Monate später startet?
Bei größeren Investitionen lohnt es sich außerdem, die Entwicklung des International Financial Centre Vietnam zu beobachten. Die zunehmende Internationalisierung des Finanzstandorts könnte für ausländische Unternehmen und Investoren langfristig zusätzliche Möglichkeiten eröffnen.
19,42 Milliarden Dollar Handelsdefizit: Wie problematisch ist das?
Von Januar bis September 2026 summierte sich Vietnams Warenhandelsdefizit auf 19,42 Milliarden US-Dollar.
Auf den ersten Blick könnte diese Zahl beunruhigend wirken. Ein Handelsdefizit ist jedoch nicht automatisch ein Krisensignal.
Entscheidend ist unter anderem, welche Güter importiert werden und welchen wirtschaftlichen Nutzen diese Importe künftig erzeugen.
Nach Angaben der vietnamesischen Statistikbehörde entfielen in den ersten neun Monaten 94,1 Prozent des Importwertes auf Produktionsmittel. Diese Kategorie umfasst allerdings sowohl Maschinen und Ausrüstung als auch Rohstoffe, Brennstoffe und andere Materialien.
Deshalb wären zwei extreme Schlussfolgerungen gleichermaßen problematisch.
„Vietnam hat ein Handelsdefizit und deshalb ein wirtschaftliches Problem“ wäre zu pauschal.
Aber auch die Behauptung „Das gesamte Handelsdefizit besteht aus produktiven Zukunftsinvestitionen“ wäre durch diese Zahlen nicht belegt.
Entscheidend ist, was mit den Importen geschieht
Eine importierte Maschine kann künftig zusätzliche Produktionskapazitäten schaffen. Ein importiertes Bauteil kann Bestandteil eines Produkts werden, das anschließend exportiert wird. Ein höherer Aufwand für importierte Brennstoffe kann dagegen zunächst die laufenden Produktionskosten erhöhen.
Für Investoren sind deshalb drei Fragen entscheidend:
- Was wird importiert?
- Wie werden die Importe finanziert?
- Welche zukünftige Wertschöpfung entsteht daraus?
Außerdem darf die Warenhandelsbilanz nicht mit der gesamten Leistungsbilanz eines Landes verwechselt werden. Dienstleistungen, grenzüberschreitende Einkommen und weitere Zahlungsströme müssen ebenfalls berücksichtigt werden.
Vietnam erzielt im September wieder einen Handelsüberschuss
Interessant ist gleichzeitig die Entwicklung im September. In diesem Monat erzielte Vietnam wieder einen Warenhandelsüberschuss von 1,27 Milliarden US-Dollar.
Das ist ein positives Monatsergebnis, stellt jedoch noch keine gesicherte Trendwende dar.
Für Investoren ist deshalb wichtiger, Exporte, Importe, Industrieproduktion, Inflation, Energiepreise, ausländische Direktinvestitionen und Wechselkurse über mehrere Quartale gemeinsam zu beobachten.
Gerade die ausländischen Direktinvestitionen in Vietnam können Hinweise darauf liefern, wie internationale Unternehmen die langfristigen Standortchancen einschätzen.
Rechenbeispiel: Was steigende Kosten mit der Marge machen können
Das folgende Beispiel ist bewusst vereinfacht und stellt keine Prognose für Vietnam dar.
| Position | Ausgangskalkulation | Kostenszenario |
|---|---|---|
| Umsatz | 1.000.000 € | 1.000.000 € |
| Importierte Materialien und Komponenten | 350.000 € | 385.000 € |
| Personal | 250.000 € | 270.000 € |
| Energie und Logistik | 100.000 € | 115.000 € |
| Sonstige betriebliche Kosten einschließlich Abschreibungen | 200.000 € | 200.000 € |
| Gesamte betriebliche Kosten | 900.000 € | 970.000 € |
| Betriebsergebnis vor Zinsen und Steuern | 100.000 € | 30.000 € |
| Betriebliche Umsatzmarge | 10 % | 3 % |
In diesem Beispiel steigen importierte Materialien um zehn Prozent, Personalkosten um acht Prozent und Energie- und Logistikkosten um 15 Prozent.
Obwohl der Umsatz unverändert bei einer Million Euro bleibt, fällt das Betriebsergebnis von 100.000 Euro auf 30.000 Euro. Das entspricht einem Rückgang von 70 Prozent.
Finanzierungskosten und Steuern sind dabei noch nicht berücksichtigt.
Vietnam EFTA Freihandelsabkommen: Neue Chancen für Unternehmen aus der Schweiz und Vietnam
Von Dr. Joachim Schmitz – Stand: 6. Oktober 2026
Das Vietnam EFTA Freihandelsabkommen rückt näher. Vietnam bereitet die Unterzeichnung des Handelsabkommens mit der Schweiz, Liechtenstein, Norwegen und Island vor. Für Unternehmer und Investoren können sich daraus neue Möglichkeiten bei Exporten, Importen, Investitionen und internationalen Lieferketten ergeben.
Noch ist allerdings Vorsicht geboten: Die abgeschlossenen Verhandlungen und die Vorbereitung der Unterzeichnung bedeuten nicht, dass die vorgesehenen Zollvergünstigungen bereits genutzt werden können.
Für international tätige Unternehmen ist jetzt vielmehr der richtige Zeitpunkt, bestehende Lieferketten zu überprüfen und mögliche Geschäftsszenarien vorzubereiten. Wer in Vietnam produzieren lassen, Schweizer Produkte nach Vietnam exportieren oder eine internationale Vertriebsstruktur aufbauen möchte, sollte die kommenden Regeln frühzeitig analysieren.
Unternehmen, die grundsätzlich über einen eigenen Standort nachdenken, finden hier weitere Informationen zur Firmengründung in Vietnam.
Dabei verdient ein Punkt besondere Aufmerksamkeit: Die Schweiz hat ihre Einfuhrzölle auf Industrieprodukte bereits zum 1. Januar 2024 abgeschafft. Das neue Abkommen schafft deshalb nicht automatisch bei jeder Warenlieferung aus Vietnam in die Schweiz einen zusätzlichen Zollvorteil.
Vietnam EFTA Freihandelsabkommen: Was aktuell beschlossen ist – und was noch nicht
Am 2. Juli 2026 meldeten EFTA und Vietnam den erfolgreichen Abschluss ihrer Verhandlungen über das Freihandelsabkommen.
Vorausgegangen waren jahrelange Gespräche. Nach einer längeren Unterbrechung wurden die Verhandlungen im September 2025 wieder aufgenommen.
Am 5. Oktober 2026 berichtete das vietnamesische Regierungsportal, dass das Ministerium für Industrie und Handel den Vorschlag zur Unterzeichnung fertiggestellt und dem Justizministerium zur Prüfung übermittelt habe. Anschließend soll die Regierung über die Unterzeichnung entscheiden.
Für Unternehmer ist dabei eine wichtige Unterscheidung notwendig:
Ein Abschluss der Verhandlungen ist noch keine Unterzeichnung. Und eine Unterzeichnung bedeutet wiederum nicht automatisch, dass die vereinbarten Zollvergünstigungen bereits angewendet werden können.
Ein verbindlicher Zeitpunkt für das Inkrafttreten wurde in der Regierungsmitteilung vom 5. Oktober nicht genannt.
Unternehmen sollten mögliche Zollvorteile deshalb derzeit als Zukunftsszenario kalkulieren und nicht als bereits gesicherte Einsparung in ihre laufenden Geschäfte einrechnen.
Welche Länder gehören zur EFTA?
Die Europäische Freihandelsassoziation EFTA besteht heute aus vier Staaten:
- Schweiz
- Liechtenstein
- Norwegen
- Island
Damit entsteht durch das geplante Abkommen eine direkte handelspolitische Verbindung zwischen Vietnam und vier wirtschaftlich interessanten europäischen Märkten außerhalb der Europäischen Union.
Gerade die Verbindung zwischen Vietnam und der Schweiz dürfte für international orientierte Unternehmer interessant sein.
Die Schweiz ist nicht nur ein bedeutender Absatzmarkt, sondern auch Standort zahlreicher international tätiger Unternehmen, Handelsgesellschaften und Finanzdienstleister.
Das bedeutet allerdings nicht, dass die Gründung einer Schweizer Gesellschaft automatisch einen Vorteil aus dem Freihandelsabkommen erzeugt. Gesellschaftsstruktur und Warenursprung müssen getrennt betrachtet werden.
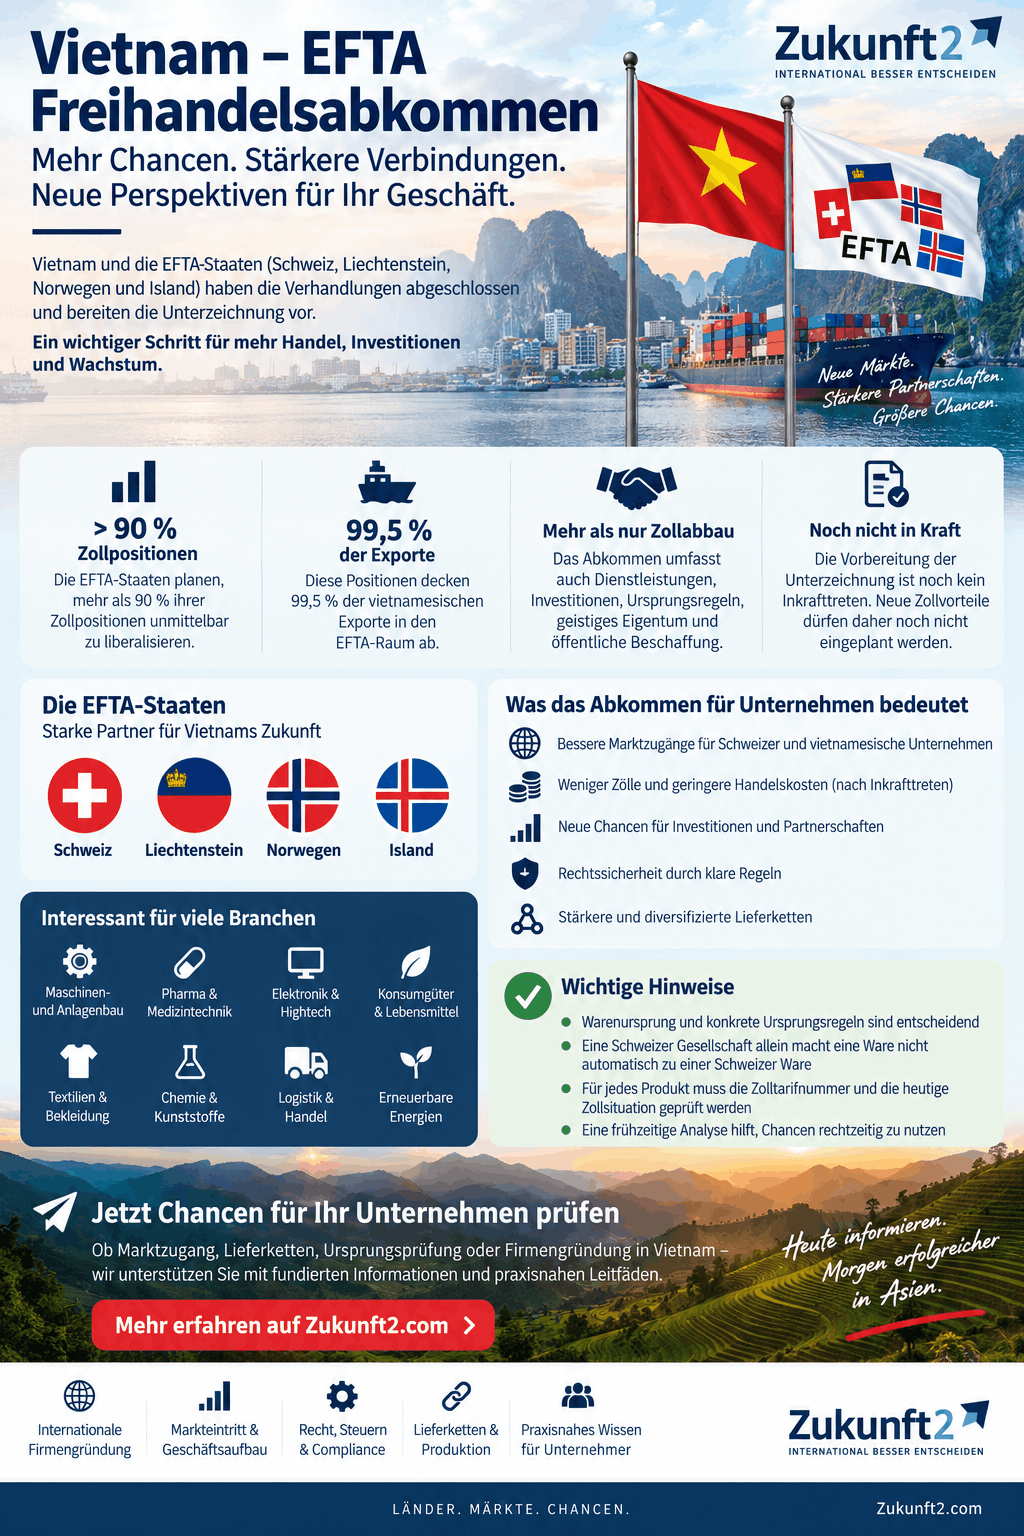
Vietnam EFTA Freihandelsabkommen Infografik
Welche Zollsenkungen sind beim Vietnam EFTA Freihandelsabkommen vorgesehen?
Nach den bislang veröffentlichten Informationen sollen die EFTA-Staaten bei Anwendung des Abkommens mehr als 90 Prozent ihrer Zollpositionen unmittelbar liberalisieren.
Diese Positionen sollen rund 99,5 Prozent der vietnamesischen Exporte in den EFTA-Raum abdecken.
Vietnam verpflichtet sich seinerseits zu einem umfangreichen Zollabbau gegenüber den EFTA-Staaten.
Nach den veröffentlichten Angaben sollen mehr als 86 Prozent der Zollpositionen unmittelbar oder innerhalb von Übergangsfristen von drei bis 15 Jahren liberalisiert werden. Diese Positionen sollen rund 99,9 Prozent der vietnamesischen Importe aus den EFTA-Staaten umfassen.
| Handelsrichtung | Vorgesehener Zollabbau | Abgedeckter Handel |
|---|---|---|
| Vietnam → EFTA | Mehr als 90 % der Zollpositionen unmittelbar | rund 99,5 % der vietnamesischen Exporte |
| EFTA → Vietnam | Mehr als 86 % unmittelbar oder über Übergangsfristen | rund 99,9 % der vietnamesischen Importe |
Für einzelne Unternehmen reichen diese Prozentzahlen allerdings nicht aus.
Entscheidend ist immer die konkrete Ware.
Warum Zollpositionen und Handelsanteile nicht dasselbe sind
Eine Zollposition bezeichnet eine bestimmte Warenkategorie innerhalb des Zolltarifs. Der Handelsanteil beschreibt dagegen, welcher Anteil des tatsächlichen Handelsvolumens auf diese Waren entfällt.
Deshalb können etwas mehr als 90 Prozent der Zollpositionen nahezu den gesamten Exportwert abdecken.
Umgekehrt kann ausgerechnet das Produkt eines einzelnen Unternehmens zu einer Position gehören, für die andere Bedingungen gelten.
Für Unternehmer lautet die entscheidende Frage deshalb nicht: Wie viel Prozent des gesamten Handels werden liberalisiert?
Die wichtigere Frage lautet:
Welcher Zoll gilt künftig für genau mein Produkt?
Dafür müssen insbesondere Zolltarifnummer, Warenursprung, Zielland und Zeitpunkt der Einfuhr berücksichtigt werden.
Der wichtige Schweizer Sonderfall: Viele Industriewaren sind bereits zollfrei
Bei der Bewertung des Vietnam EFTA Freihandelsabkommens muss eine Besonderheit berücksichtigt werden.
Die Schweiz hat zum 1. Januar 2024 ihre Einfuhrzölle auf Industrieprodukte abgeschafft.
Für zahlreiche Industrieprodukte aus Vietnam beträgt der Schweizer Einfuhrzoll deshalb bereits heute null.
Das bedeutet: Ein Schweizer Importeur kann nicht automatisch davon ausgehen, dass ihm das neue Freihandelsabkommen auf der Einfuhrseite zusätzliche Einsparungen bringt.
Agrar- und bestimmte andere Waren müssen gesondert betrachtet werden. Auch bedeutet Zollfreiheit nicht, dass sämtliche Einfuhrformalitäten oder andere Abgaben verschwinden.
Die entscheidende Vergleichsrechnung lautet deshalb:
Welche Kosten und Zölle bestehen heute tatsächlich – und welche davon würden durch das neue Abkommen zusätzlich reduziert?
Nur diese Differenz stellt einen echten zusätzlichen wirtschaftlichen Vorteil dar.
Wo für Unternehmer neue Geschäftsmöglichkeiten entstehen könnten
Der Warenhandel zwischen Vietnam und den EFTA-Staaten erreichte 2025 nach Angaben der EFTA ein Volumen von rund 4,8 Milliarden Euro, wobei der Schweizer Goldhandel nicht berücksichtigt wurde.
Zu den wichtigen EFTA-Exporten nach Vietnam gehören unter anderem:
- elektrische Maschinen,
- mechanische Maschinen,
- pharmazeutische Produkte,
- Fischereierzeugnisse.
Vietnam exportiert wiederum unter anderem elektrische Maschinen, Schuhe, Bekleidung und Textilien.
Das geplante Freihandelsabkommen kann diese bestehenden Handelsbeziehungen weiter erleichtern.
Für Unternehmer ergeben sich daraus mehrere interessante strategische Möglichkeiten.
Schweizer Produkte nach Vietnam verkaufen
Besonders interessant könnte das Abkommen für Schweizer Unternehmen werden, die Waren nach Vietnam exportieren.
Sinkt der vietnamesische Einfuhrzoll für ein bestimmtes Produkt, kann dies den Endpreis reduzieren, die Wettbewerbsfähigkeit gegenüber anderen Importprodukten erhöhen, zusätzliche Margen ermöglichen oder einen Markteintritt wirtschaftlich attraktiver machen.
Das kann beispielsweise bei Maschinen, Industrieausrüstung, Spezialprodukten, pharmazeutischen Produkten oder hochwertigen Konsumgütern relevant sein.
Der Zoll ist jedoch nur ein Teil des Geschäftsmodells.
Wer den Markteintritt in Vietnam mit einer eigenen Gesellschaft plant, sollte gleichzeitig Vertrieb, Genehmigungen, Zahlungsverkehr, Service, Personal und steuerliche Strukturen berücksichtigen.
Gerade bei technischen Produkten können Installation, Wartung und Ersatzteilversorgung wirtschaftlich wichtiger sein als einige Prozentpunkte Zollersparnis.
Vietnam als Produktions- und Beschaffungsstandort
Auch für europäische Unternehmen, die ihre Lieferketten stärker diversifizieren wollen, wird Vietnam zunehmend interessant.
Statt ausschließlich in China einzukaufen, können Unternehmen prüfen, ob Vietnam als zusätzlicher oder alternativer Produktionsstandort geeignet ist.
Das geplante EFTA-Abkommen könnte diesen Trend zusätzlich unterstützen.
Für eine solche Entscheidung sollten jedoch nicht nur Lohnkosten betrachtet werden.
Wichtige Kriterien sind:
- Qualität der Hersteller,
- Produktionskapazitäten,
- Verfügbarkeit geeigneter Zulieferer,
- Logistik und Lieferzeiten,
- Qualitätskontrolle,
- Schutz geistigen Eigentums,
- Finanzierung,
- Währungsrisiken,
- Zollregeln,
- Ursprungsregeln.
Je nach Umfang des Geschäfts kann außerdem eine eigene Unternehmensgründung in Vietnam interessant werden.
Bei kleineren Beschaffungsvolumen kann dagegen die Zusammenarbeit mit einem bestehenden Produzenten oder Handelspartner wirtschaftlicher sein.
Dienstleistungen und Investitionen gehören ebenfalls zum Abkommen
Das Vietnam EFTA Freihandelsabkommen beschränkt sich nicht auf Warenzölle.
Nach den veröffentlichten Informationen umfasst das Abkommen unter anderem:
- Warenhandel,
- Dienstleistungen,
- Investitionen,
- Ursprungsregeln,
- geistiges Eigentum,
- öffentliche Beschaffung,
- technische Handelshemmnisse,
- gesundheitspolizeiliche und pflanzenschutzrechtliche Maßnahmen.
Damit kann das Abkommen auch für Unternehmen interessant werden, die überhaupt keine klassischen Waren exportieren.
Denkbar sind Geschäftsmöglichkeiten für Beratungsunternehmen, technische Dienstleister, Ingenieurbüros, Softwareunternehmen, Finanzdienstleister, Projektentwickler oder Industrieunternehmen mit lokalen Niederlassungen.
Aus der Aufnahme eines Themenbereichs in das Abkommen folgt allerdings noch nicht automatisch ein uneingeschränkter Marktzugang.
Die konkreten Regelungen und möglichen Vorbehalte müssen nach Veröffentlichung der maßgeblichen Vertragsunterlagen im Einzelfall geprüft werden.
Ursprungsregeln werden zum entscheidenden Punkt
Einer der wichtigsten Punkte des gesamten Freihandelsabkommens sind die Ursprungsregeln.
Denn eine Ware erhält nicht allein dadurch Schweizer Ursprung, dass sie von einer Schweizer Gesellschaft verkauft wird.
Beispiel: Chinesische Ware über eine Schweizer Gesellschaft verkaufen
Angenommen, ein Unternehmer kauft ein vollständig in China hergestelltes Produkt.
Eine Schweizer Gesellschaft kauft die Ware ein und verkauft sie anschließend an einen Kunden in Vietnam. Die Rechnung stammt nun aus der Schweiz.
Das Produkt wird dadurch jedoch nicht automatisch zu einem Schweizer Ursprungsprodukt.
Auch eine hohe Handelsspanne ändert daran grundsätzlich nichts.
Entscheidend ist, welche Ursprungsregeln das Freihandelsabkommen für die jeweilige Ware vorsieht und welche Verarbeitung tatsächlich erfolgt.
Vietnam EFTA Freihandelsabkommen
Eine Schweizer Gesellschaft allein erzeugt keinen Präferenzursprung
Dieser Punkt ist besonders wichtig für internationale Unternehmensstrukturen.
Eine Schweizer Gesellschaft kann durchaus sinnvoll sein und beispielsweise internationalen Einkauf, Vertrieb, Finanzierung, Vertragsmanagement, Kundenbetreuung oder zentrale Unternehmensfunktionen übernehmen.
Diese Funktionen müssen jedoch von der zollrechtlichen Frage getrennt werden:
Woher stammt die Ware?
Eine tatsächlich tätige Schweizer Gesellschaft kann nicht allein durch ihre Existenz aus einer chinesischen, indischen oder anderen Drittlandsware eine Schweizer Ursprungsware machen.
Was für den Warenursprung tatsächlich entscheidend ist
Für die Prüfung müssen unter anderem folgende Punkte betrachtet werden:
- Zolltarifnummer des Endprodukts,
- Herkunft der Vormaterialien,
- Wert der Vormaterialien,
- Verarbeitungsschritte,
- Herstellungsort,
- Wertschöpfung,
- produktspezifische Ursprungsregel.
Pauschale Aussagen wie „30 Prozent Wertschöpfung reichen immer“ oder „Endmontage in der Schweiz genügt“ können deshalb zu falschen Entscheidungen führen.
Die konkrete Ursprungsregel kann sich je nach Produkt unterscheiden.
Unternehmen sollten deshalb frühzeitig Stücklisten und Lieferantennachweise organisieren.
Qualität und Dokumentation werden zum Wettbewerbsvorteil
Ein Freihandelsabkommen funktioniert in der Praxis nur, wenn Unternehmen die notwendigen Voraussetzungen nachweisen können.
Dazu gehören je nach Produkt beispielsweise:
- Herkunftsnachweise,
- Lieferantenerklärungen,
- Produktionsunterlagen,
- Stücklisten,
- technische Dokumentationen,
- Qualitätsnachweise,
- Zertifizierungen,
- Rückverfolgbarkeit.
Gerade kleinere Unternehmen unterschätzen häufig den administrativen Aufwand.
Wer diese Prozesse frühzeitig organisiert, kann nach Anwendbarkeit eines Abkommens deutlich schneller reagieren.
Vietnam EFTA und EU Vietnam sind zwei verschiedene Freihandelsabkommen
Für deutsche und andere europäische Unternehmer ist außerdem eine weitere Unterscheidung wichtig.
Das geplante EFTA–Vietnam-Freihandelsabkommen ist nicht identisch mit dem bereits bestehenden EU–Vietnam-Freihandelsabkommen EVFTA.
Das EVFTA ist bereits seit dem 1. August 2020 in Kraft.
Deutsche Unternehmen verfügen deshalb bereits heute über einen handelspolitischen Rahmen für Geschäfte mit Vietnam.
Wer von Deutschland aus Waren nach Vietnam exportiert, sollte zunächst prüfen, welche Vorteile das bestehende EVFTA bereits ermöglicht.
Eine Schweizer Gesellschaft ist dafür nicht automatisch notwendig.
Das gilt insbesondere dann, wenn eine Schweizer Struktur ausschließlich mit möglichen Zollvorteilen begründet werden soll.
Stimmt – der Artikel wurde am Ende abgeschnitten. Hier kommt der **vollständige fehlende Schlussteil**, direkt ab „Deutschland, Schweiz und Vietnam kombinieren?“ und WordPress-tauglich.
Deutschland, Schweiz und Vietnam kombinieren?
Interessant wird es bei Unternehmen, die mehrere Standorte miteinander verbinden wollen.
Beispielsweise:
- Deutschland → Schweiz → Vietnam
- Vietnam → Schweiz → EU
- Vietnam → Schweiz → internationale Märkte
Solche Konstruktionen können wirtschaftlich sinnvoll sein. Sie sollten aber nicht ausschließlich unter dem Gesichtspunkt möglicher Zollvorteile entwickelt werden.
Zu berücksichtigen sind unter anderem:
- tatsächliche Geschäftstätigkeit,
- Steuerrecht,
- Verrechnungspreise,
- Umsatzsteuer,
- Quellensteuern,
- Zollrecht,
- Ursprungsregeln,
- Transportkosten,
- Bankverbindungen,
- Finanzierung,
- Personal,
- laufende Verwaltungskosten.
Unternehmer, die international diversifizieren möchten, sollten deshalb die Gründung einer Firma im Ausland immer als Gesamtstruktur betrachten und nicht lediglich nach dem nominell günstigsten Steuer- oder Zollsatz entscheiden.
Rechenbeispiel: Wann könnte sich ein Zollvorteil lohnen?
Das folgende Beispiel ist bewusst hypothetisch. Die angenommenen Zollsätze beziehen sich nicht auf ein bestimmtes Produkt und stellen keine Aussage über die endgültigen Zollregelungen des Vietnam EFTA Freihandelsabkommens dar.
Angenommen, ein Schweizer Unternehmen exportiert Waren mit einem jährlichen Zollwert von:
500.000 Euro
Der bisherige vietnamesische Einfuhrzoll betrage in unserem Beispiel:
8 Prozent
Damit würden rechnerisch:
40.000 Euro Zoll pro Jahr
anfallen.
Szenario 1: Der Zoll fällt vollständig weg
Bisheriger Zoll: 40.000 Euro
Neuer Zoll: 0 Euro
Bruttoersparnis: 40.000 Euro jährlich
Angenommen, für zusätzliche Administration, Ursprungsnachweise, Beratung und Unternehmensstrukturen entstehen jährlich 12.000 Euro zusätzliche Kosten.
Dann verbliebe rechnerisch ein Vorteil von:
28.000 Euro pro Jahr.
Szenario 2: Der Zoll sinkt zunächst nur auf vier Prozent
Neuer Zoll: 20.000 Euro
Jährliche Zollersparnis: 20.000 Euro
Zusätzliche Kosten: 12.000 Euro
Verbleibender rechnerischer Vorteil:
8.000 Euro pro Jahr.
Das Beispiel zeigt, warum die konkreten Zollabbaufristen für Unternehmer entscheidend sind.
Bei niedrigen Handelsvolumen kann der zusätzliche administrative Aufwand einen erheblichen Teil des Vorteils aufzehren. Bei einem Handelsvolumen von mehreren Millionen Euro kann dagegen bereits eine vergleichsweise kleine Zollreduzierung wirtschaftlich erheblich sein.
Wer erhält die Zollersparnis eigentlich?
Ein weiterer häufig übersehener Punkt: Eine Zollsenkung bedeutet nicht automatisch, dass der Exporteur entsprechend mehr verdient.
Entscheidend sind unter anderem die Lieferbedingungen, Preisgestaltung und Verhandlungsmacht der beteiligten Unternehmen.
Von einer Zollreduzierung kann beispielsweise profitieren:
- der Exporteur,
- der Importeur,
- der Distributor,
- der Einzelhändler,
- der Endkunde.
Der wirtschaftliche Vorteil kann auch zwischen mehreren Beteiligten verteilt werden.
Unternehmen sollten deshalb nicht lediglich fragen, wie hoch die mögliche Zollersparnis ist. Sie sollten gleichzeitig klären:
Bei wem bleibt diese Ersparnis am Ende tatsächlich hängen?
Was Unternehmen jetzt konkret vorbereiten sollten
Unternehmen müssen nicht bis zum Inkrafttreten warten, um sich auf das Vietnam EFTA Freihandelsabkommen vorzubereiten. Zahlreiche Analysen können bereits heute durchgeführt werden.
1. Die wichtigsten Produkte erfassen
Beginnen Sie mit den Produkten, die den größten Umsatz oder die höchste Marge erzeugen.
Erfasst werden sollten mindestens:
- Produktbezeichnung,
- Zolltarifnummer,
- Herkunftsland,
- Zielland,
- jährlicher Warenwert,
- derzeitiger Zoll,
- Lieferweg.
Dadurch lässt sich später sehr schnell feststellen, welche Produkte von einem neuen Abkommen besonders profitieren könnten.
2. Die heutige Situation dokumentieren
Bevor mögliche Vorteile des neuen Abkommens berechnet werden, muss bekannt sein, welche Belastung heute tatsächlich besteht.
Das ist insbesondere bei Lieferungen in die Schweiz wichtig, weil dort zahlreiche Industriewaren bereits zollfrei eingeführt werden können.
Unternehmen sollten deshalb immer zwei Situationen miteinander vergleichen:
Was kostet die Transaktion heute – und was würde sie nach Anwendung des neuen Abkommens kosten?
3. Ursprungsunterlagen organisieren
Unternehmen sollten frühzeitig Informationen über Materialien und Produktionsprozesse zusammentragen.
Je komplexer ein Produkt ist, desto wichtiger wird eine nachvollziehbare Dokumentation.
Wer beispielsweise Komponenten aus mehreren asiatischen Ländern verwendet und die Endfertigung in Vietnam durchführt, sollte genau nachvollziehen können, welche Materialien woher stammen und welche Verarbeitungsschritte in Vietnam erfolgen.
4. Drei wirtschaftliche Szenarien berechnen
Für eine seriöse Investitionsentscheidung empfehlen sich mindestens drei Szenarien:
Szenario A: Das neue Abkommen bringt für das eigene Produkt keinen zusätzlichen Zollvorteil.
Szenario B: Der Zoll wird über mehrere Jahre schrittweise reduziert.
Szenario C: Die für das konkrete Produkt vorgesehene vollständige Zollvergünstigung wird erreicht.
Ein Geschäftsmodell sollte möglichst nicht nur unter den Bedingungen von Szenario C funktionieren.
5. Unternehmensstruktur erst danach festlegen
Erst wenn Produkte, Handelsvolumen, Märkte und Lieferwege feststehen, sollte entschieden werden, welche Unternehmensstruktur sinnvoll ist.
Eine zusätzliche Gesellschaft verursacht Kosten und administrativen Aufwand. Sie sollte deshalb eine nachvollziehbare wirtschaftliche Aufgabe erfüllen.
Wer dauerhaft in Vietnam tätig werden möchte, findet bei Zukunft2 weiterführende Informationen zur Firmengründung in Vietnam für deutsche und internationale Unternehmer.
Für wen könnte das Vietnam EFTA Freihandelsabkommen besonders interessant werden?
Besonders aufmerksam verfolgen sollten die weitere Entwicklung Unternehmen, die bereits heute Geschäftsbeziehungen zwischen Vietnam und einem EFTA-Staat unterhalten.
Darüber hinaus ist das Thema interessant für:
- Schweizer Unternehmen mit Exportplänen nach Vietnam,
- vietnamesische Hersteller mit Kunden in der Schweiz, Norwegen, Island oder Liechtenstein,
- deutsche Unternehmer mit einer bestehenden Schweizer Gesellschaft,
- Unternehmen, die Produktion von China nach Vietnam verlagern oder diversifizieren möchten,
- Importeure und Großhändler,
- Maschinen- und Anlagenbauer,
- Pharma- und Medizintechnikunternehmen,
- Unternehmen mit internationalen Lieferketten,
- Investoren mit langfristigem Interesse an Vietnam.
Auch für Unternehmer, die grundsätzlich nach neuen internationalen Standorten suchen, kann Vietnam interessant sein. Dabei sollte jedoch nicht ein einzelnes Freihandelsabkommen ausschlaggebend sein. Steuern, Rechtssicherheit, Personal, Infrastruktur, Absatzmarkt und langfristige Unternehmensstrategie müssen gemeinsam betrachtet werden.
Häufige Fragen zum Vietnam EFTA Freihandelsabkommen
Ist das Vietnam EFTA Freihandelsabkommen bereits in Kraft?
Nein. Die Verhandlungen wurden abgeschlossen und Vietnam bereitet die Unterzeichnung vor. Die geplanten neuen Zollvergünstigungen sollten deshalb noch nicht als bereits verfügbar behandelt werden.
Welche Länder gehören zum EFTA-Abkommen mit Vietnam?
Die EFTA besteht aus der Schweiz, Liechtenstein, Norwegen und Island. Das geplante Freihandelsabkommen betrifft Vietnam und diese vier Staaten.
Werden vietnamesische Waren dadurch erstmals zollfrei in die Schweiz importiert?
Nicht generell. Die Schweiz hat bereits zum 1. Januar 2024 ihre Einfuhrzölle auf Industrieprodukte abgeschafft. Deshalb muss für jedes Produkt geprüft werden, ob durch das neue Freihandelsabkommen überhaupt ein zusätzlicher Zollvorteil entsteht.
Kann ich eine Schweizer Firma gründen und dadurch die Zollvorteile nutzen?
Nicht allein aufgrund der Firmengründung. Eine Schweizer Gesellschaft macht aus einer Ware nicht automatisch eine Ware Schweizer Ursprungs. Für Zollpräferenzen sind die konkreten Ursprungsregeln des Abkommens entscheidend.
Wird eine chinesische Ware durch den Verkauf über die Schweiz zu Schweizer Ware?
Nein. Rechnungsstellung, Zwischenhandel oder eine Schweizer Gesellschaft verändern den Warenursprung nicht automatisch. Entscheidend sind die für das jeweilige Produkt vorgeschriebenen Ursprungsregeln und tatsächlichen Verarbeitungsschritte.
Gibt es bereits ein Freihandelsabkommen zwischen Deutschland und Vietnam?
Deutschland profitiert als EU-Mitglied vom bestehenden EU–Vietnam-Freihandelsabkommen EVFTA. Dieses ist seit dem 1. August 2020 in Kraft.
Lohnt sich eine Firmengründung in Vietnam wegen des neuen Freihandelsabkommens?
Das lässt sich nicht pauschal beantworten. Das Freihandelsabkommen kann ein zusätzlicher Standortvorteil sein. Eine Firmengründung in Vietnam sollte aber anhand des gesamten Geschäftsmodells beurteilt werden – einschließlich Markt, Steuern, Personal, Genehmigungen, Lieferketten und Finanzierung.
Vietnam könnte als Standort für internationale Unternehmen weiter an Bedeutung gewinnen
Das geplante Freihandelsabkommen ist Teil einer größeren Entwicklung.
Vietnam versucht seit Jahren, sich stärker in internationale Handels- und Produktionsstrukturen zu integrieren. Für Unternehmen, die ihre Abhängigkeit von einzelnen Produktionsländern reduzieren möchten, kann das Land dadurch zunehmend interessant werden.
Ein Freihandelsabkommen mit den EFTA-Staaten erweitert dieses internationale Netzwerk.
Für Unternehmer ist deshalb nicht nur die Frage interessant, wie hoch ein bestimmter Zoll künftig ausfallen könnte.
Strategisch wichtiger ist die Frage:
Welche Rolle kann Vietnam innerhalb der eigenen internationalen Unternehmens- und Lieferkettenstrategie in den kommenden fünf bis zehn Jahren spielen?
Wer diese Frage bejahen kann, sollte sich nicht erst mit Vietnam beschäftigen, wenn sämtliche neuen Regelungen bereits gelten.
Vietnam EFTA Freihandelsabkommen eröffnet Chancen – aber nicht automatisch
Das Vietnam EFTA Freihandelsabkommen kann den wirtschaftlichen Austausch zwischen Vietnam, der Schweiz, Liechtenstein, Norwegen und Island erheblich erleichtern.
Besonders interessant sind die geplanten weitreichenden Zollsenkungen, die Öffnung weiterer Wirtschaftsbereiche und die langfristige stärkere Verknüpfung Vietnams mit europäischen Märkten.
Unternehmer sollten daraus jedoch nicht den falschen Schluss ziehen, dass jede Lieferung künftig automatisch zollfrei wird oder eine Schweizer Gesellschaft bereits ausreicht, um Präferenzvorteile zu erhalten.
Die entscheidenden Fragen lauten vielmehr:
- Welche Ware wird gehandelt?
- Welche Zolltarifnummer gilt?
- Welchen Ursprung besitzt die Ware?
- Welche produktspezifische Ursprungsregel gilt?
- Wie hoch ist der heutige Zoll tatsächlich?
- Welche Reduzierung sieht das Abkommen für diese Ware vor?
- Welche Übergangsfrist gilt?
- Wer profitiert wirtschaftlich von der Zollsenkung?
- Welche zusätzlichen Kosten entstehen durch die gewählte Unternehmensstruktur?
Erst wenn diese Fragen beantwortet sind, lässt sich aus einem politischen Freihandelsabkommen ein konkreter unternehmerischer Vorteil ableiten.
Gerade darin liegt aber die Chance für Unternehmer, die frühzeitig planen: Wer seine Produkte, Lieferketten und Ursprungsnachweise bereits heute kennt, kann schneller reagieren, sobald die endgültigen Bedingungen anwendbar werden.
Geschäft in Vietnam aufbauen: Jetzt Strategie prüfen
Sie möchten in Vietnam produzieren, Waren importieren oder exportieren, einen Vertrieb aufbauen oder eine eigene Gesellschaft gründen?
Dann sollte am Anfang nicht die Frage nach der vermeintlich günstigsten Gesellschaft stehen, sondern eine Analyse des gesamten Geschäftsmodells: Markt, Lieferkette, Warenursprung, Steuern, Unternehmensstruktur und tatsächliche operative Anforderungen.
Auf Zukunft2 finden Unternehmer weiterführende Informationen zur Firmengründung und zum Geschäftsaufbau in Vietnam sowie zur internationalen Firmengründung und Standortwahl.
Quellen und weiterführende Informationen
Vietnamesisches Regierungsportal – Vorbereitung der Unterzeichnung des EFTA-Vietnam-Freihandelsabkommens:
Vietnam prepares for signing trade deal with European Free Trade Association
European Free Trade Association (EFTA) – Abschluss der Verhandlungen:
EFTA and Viet Nam conclude negotiations on Free Trade Agreement
Vietnamesisches Ministerium für Industrie und Handel – Einordnung des EFTA-Abkommens:
Informationen zum Abschluss der Vietnam-EFTA-Verhandlungen
Schweizer Staatssekretariat für Wirtschaft SECO – Aufhebung der Industriezölle:
Aufhebung der Schweizer Industriezölle
Vietnam Unternehmenssteuer 2026: 30 Prozent Steuerentlastung beschlossen
Dr. Joachim Schmitz – Stand: 6. Oktober 2026 | Beschluss vom 24. August 2026
Die 30-prozentige Steuerentlastung in Vietnam ist beschlossen. Die Nationalversammlung hat mit der Resolution 43/2026/QH16 eine Ermäßigung der zu zahlenden Einkommen- beziehungsweise Körperschaftsteuer für die Steuerperioden 2026 und 2027 verabschiedet.
Begünstigt sind bestimmte unternehmerisch tätige Personen sowie nach vietnamesischem Recht gegründete Unternehmen und Organisationen mit höchstens zehn Milliarden Dong Jahresumsatz.
Für Unternehmer ist dabei eine Unterscheidung entscheidend: Die Ermäßigung betrifft den Steuerbetrag, nicht den Umsatz und nicht eine pauschale Senkung des Steuersatzes um 30 Prozentpunkte. Außerdem ist zwischen dem bereits geltenden Beschluss und seiner technischen Umsetzung zu unterscheiden.
Vietnam Unternehmenssteuer 2026: Wer erhält die 30 Prozent Entlastung?
Die Resolution unterscheidet zwei Gruppen.
Bei der Körperschaftsteuer erfasst sie Unternehmen und Organisationen, die nach vietnamesischem Recht gegründet wurden und die maßgebliche Jahresumsatzgrenze von zehn Milliarden Dong nicht überschreiten.
Bei der persönlichen Einkommensteuer geht es um steuerlich ansässige natürliche Personen mit Einkünften aus Geschäftstätigkeit. Die Bezeichnung „Steuerentlastung für Geschäftsinhaber“ darf deshalb nicht als Ermäßigung sämtlicher privater Einkünfte verstanden werden. Die Regelung kann insbesondere im Zusammenhang mit Einzelunternehmern und sogenannten Household Businesses relevant sein.
Wer eine Gesellschaft in Vietnam plant, sollte die Begünstigung deshalb für die konkret vorgesehene Unternehmensform prüfen lassen.
Zehn Milliarden Dong: Umsatzgrenze statt Gewinngrenze
Die Grenze bezieht sich auf den Jahresumsatz, nicht auf den Gewinn. Ein Unternehmen mit niedriger Gewinnmarge kann deshalb trotz geringer Steuerbelastung außerhalb der Begünstigung liegen. Umgekehrt kann ein kleineres, profitables Unternehmen innerhalb der Umsatzgrenze einen spürbaren Vorteil erhalten.
Die zehn Milliarden Dong sind auch kein gemeinsames Umsatzbudget für beide Jahre. Bei der Prüfung sind die jeweiligen Steuerperioden zu betrachten.
Die genaue Umsatzabgrenzung und Sonderfälle, etwa bei einer unterjährigen Gründung, sollten anhand der Ausführungsbestimmungen geklärt werden.
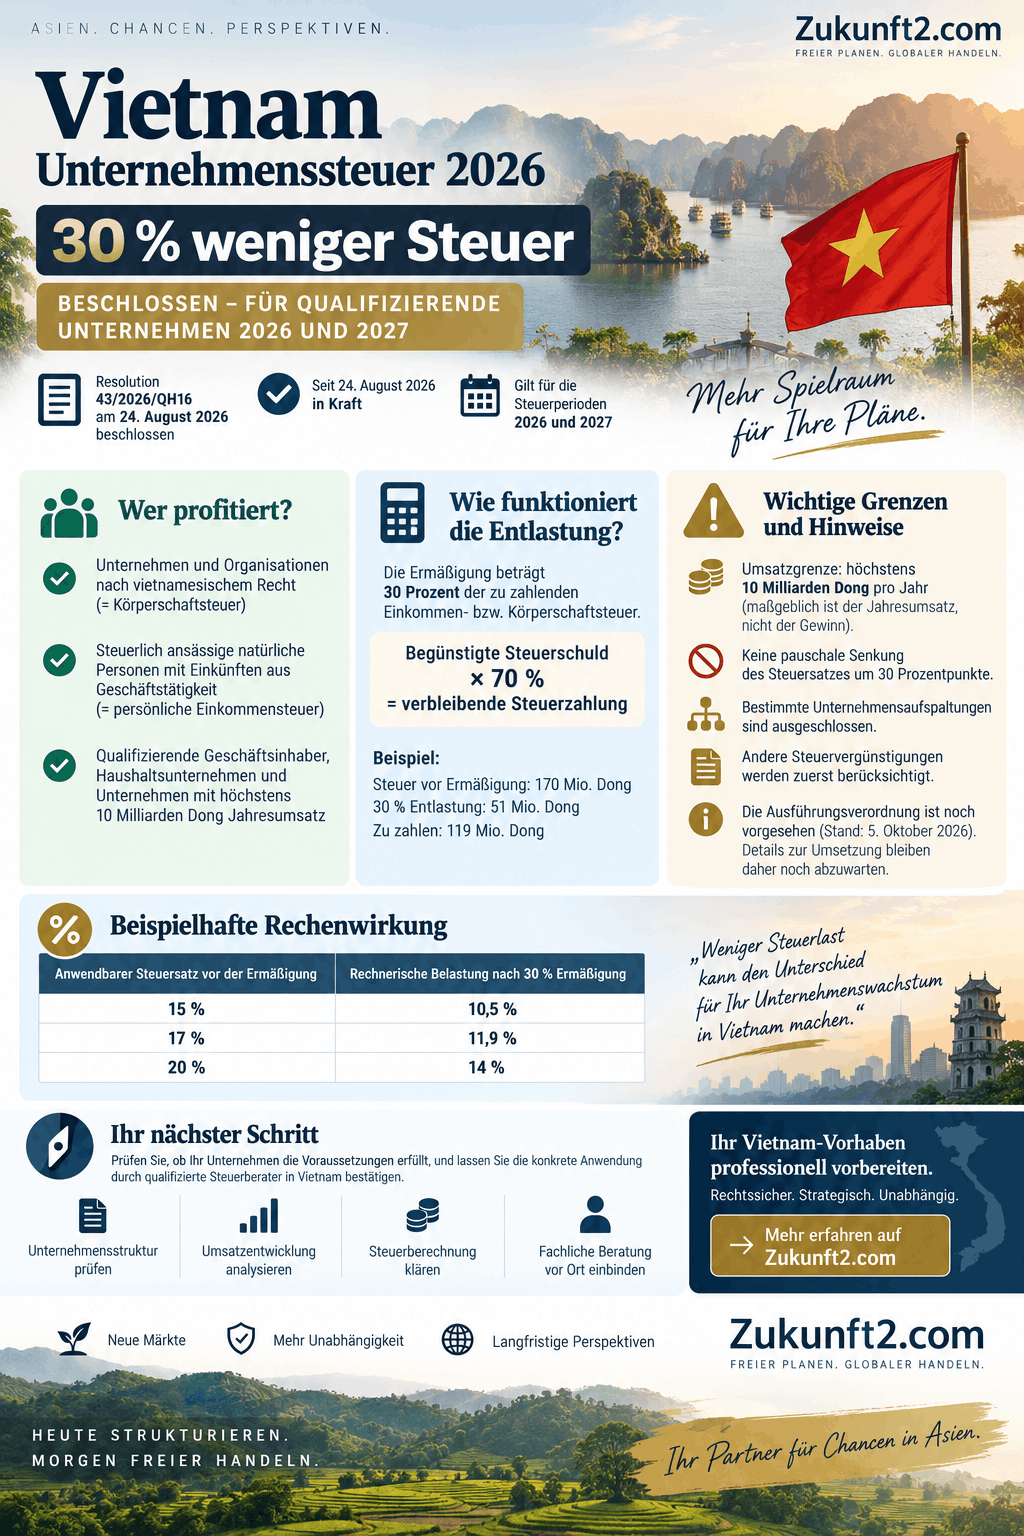
Vietnam Unternehmenssteuer 2026 weniger Steuer Infografik
Wie wird die Steuerermäßigung berechnet?
Vereinfacht lautet die Rechnung:
Begünstigte Steuerschuld vor dieser Ermäßigung × 70 Prozent = verbleibende Steuerzahlung.
Ist ein Unternehmen vollständig begünstigt und beträgt seine maßgebliche Körperschaftsteuer 170 Millionen Dong, ergibt sich eine Ermäßigung von 51 Millionen Dong. Zu zahlen bleiben 119 Millionen Dong.
Bei identischer Bemessungsgrundlage ergeben sich folgende rein rechnerische Werte:
| Anwendbarer Steuersatz vor der Ermäßigung | Rechnerische Belastung nach 30 Prozent Ermäßigung |
|---|---|
| 15 Prozent | 10,5 Prozent |
| 17 Prozent | 11,9 Prozent |
| 20 Prozent | 14 Prozent |
Die Tabelle ist keine Zusage eines bestimmten Steuersatzes. Sie zeigt lediglich die Rechenwirkung, wenn der jeweilige Ausgangssatz tatsächlich gilt, eine entsprechende Steuer entsteht und die Voraussetzungen der Ermäßigung erfüllt sind.
Die vietnamesische Körperschaftsteuer kennt neben dem allgemeinen Satz von 20 Prozent unter Voraussetzungen reduzierte Sätze von 15 beziehungsweise 17 Prozent für kleinere Unternehmen. Diese Regeln sind von der zeitlich begrenzten 30-Prozent-Ermäßigung getrennt zu prüfen.
Andere Steuervergünstigungen werden zuerst berücksichtigt
Der Beschluss regelt ausdrücklich das Zusammenspiel mit bereits bestehenden Körperschaftsteuervergünstigungen: Die zusätzliche Ermäßigung wird auf den Steuerbetrag angewendet, der nach Berücksichtigung der anderen Vergünstigungen verbleibt.
Ein vereinfachtes Beispiel:
Vor bestehenden Vergünstigungen würden 200 Millionen Dong anfallen. Nach diesen Vergünstigungen verbleiben 100 Millionen Dong. Bei vollständiger Berechtigung beträgt die zusätzliche Ermäßigung 30 Millionen Dong; zu zahlen bleiben 70 Millionen Dong.
Besteht dagegen bereits eine vollständige Steuerbefreiung, entsteht aus einer Ermäßigung um 30 Prozent kein zusätzlicher Auszahlungsanspruch. Dreißig Prozent von null bleiben null.
Daneben bestehen eigenständige Befreiungsregeln für bestimmte Unternehmen mit einem maßgeblichen Jahresumsatz von höchstens einer Milliarde Dong. Dabei gelten eigene Regeln zur Umsatzermittlung und Ausschlüsse für bestimmte verbundene Unternehmen. Diese Befreiung darf nicht mit der Zehn-Milliarden-Grenze der neuen Ermäßigung verwechselt werden.
Können Unternehmen mit ausländischen Gesellschaftern profitieren?
Der Wortlaut der Resolution knüpft bei Unternehmen an die Gründung nach vietnamesischem Recht an. Er enthält keinen pauschalen Ausschluss allein wegen ausländischer Gesellschafter.
Daraus lässt sich ableiten, dass eine vietnamesische Gesellschaft mit deutscher, österreichischer oder Schweizer Beteiligung grundsätzlich als mögliche Begünstigte zu prüfen ist. Eine automatische Anspruchszusage für jede ausländisch investierte Gesellschaft folgt daraus jedoch nicht.
Für die konkrete Prüfung sollten Rechtsform, Umsatzermittlung, Entstehungsgeschichte, bestehende Vergünstigungen und die einschlägigen Ausführungsregeln zusammen betrachtet werden.
Die Voraussetzungen verschiedener Steuervergünstigungen dürfen dabei nicht miteinander vermischt werden. Ein Ausschluss von einer anderen Befreiung beantwortet nicht automatisch die Frage, ob die 30-Prozent-Ermäßigung anwendbar ist.
Welche Unternehmensaufspaltungen sind ausgeschlossen?
Die Resolution enthält einen ausdrücklichen Ausschluss für Unternehmen, die durch Aufteilung oder Abspaltung nach ihrem Inkrafttreten entstehen, wenn der zusammenzurechnende Jahresumsatz der daraus hervorgegangenen Unternehmen über zehn Milliarden Dong liegt.
Die Aufteilung eines größeren Unternehmens in mehrere kleinere Rechtsträger eröffnet deshalb nicht automatisch den Zugang zur Entlastung.
Für eine Anspruchsprüfung sollten auch frühere Umstrukturierungen und die dazugehörigen Registerunterlagen vorgelegt werden.
Beschlossen bedeutet nicht, dass jedes Verfahrensdetail geklärt ist
Die Resolution ist seit dem 24. August 2026 in Kraft und erfasst die Steuerperioden 2026 und 2027. Der Grundsatzbeschluss steht damit nicht mehr unter dem Vorbehalt einer späteren Zustimmung der Nationalversammlung.
Bei der Durchführung bleibt jedoch Vorsicht erforderlich. Ein am 5. Oktober 2026 veröffentlichter Beitrag auf dem vietnamesischen Regierungsportal beschreibt die Ausführungsverordnung noch als vorgesehen und nennt eine erwartete Verabschiedung im Oktober. Auch ein Beitrag vom 1. Oktober zur Körperschaftsteuer behandelt offene Umsetzungsfragen.
Dazu gehören die Behandlung bereits geleisteter Zahlungen, die Anwendung bei Vorauszahlungen, die Umsatzermittlung bei einer Tätigkeit von weniger als zwölf Monaten und die technische Abbildung in den Steuererklärungen.
Für die Liquiditätsplanung empfiehlt sich deshalb eine Trennung zwischen rechnerischer Jahresentlastung und dem Zeitpunkt, zu dem tatsächlich weniger Geld abfließt oder eine Verrechnung erfolgt.
Laufende Steuerzahlungen sollten nicht allein aufgrund einer Nachrichtenmeldung gekürzt werden. Das konkrete Verfahren sollte ein qualifizierter Steuerberater in Vietnam bestätigen.
Welche Wirkung hat die Entlastung auf ein Unternehmen?
Eine geringere Steuerzahlung kann Mittel für Personal, Warenbestände, Maschinen oder die laufende Finanzierung freisetzen. Wie groß dieser Effekt ist, hängt aber vom tatsächlich verbleibenden Steuerbetrag ab.
Bei einer Steuer von 50 Millionen Dong beträgt die rechnerische Entlastung 15 Millionen Dong. Bei 300 Millionen Dong sind es 90 Millionen Dong. Ein Unternehmen mit vollständiger Steuerbefreiung erhält dagegen keinen zusätzlichen Vorteil aus dieser Berechnung.
Für eine Standortentscheidung sollte die Entlastung daher als zeitlich begrenzter Zusatzvorteil betrachtet werden. Ein Geschäftsmodell sollte sich auch ohne diese Ermäßigung tragen. Für die Planung nach 2027 sollte eine Verlängerung nicht einfach vorausgesetzt werden.
Vietnam Unternehmenssteuer 2026 weniger Steuer
Was Unternehmer jetzt vorbereiten sollten
Für eine belastbare Prüfung empfehlen sich insbesondere vier Unterlagenpakete:
- Unternehmensstruktur: Registrierung, Beteiligungsübersicht und Unterlagen zu Aufteilungen oder Abspaltungen.
- Umsatzentwicklung: Bisherige Umsätze und nachvollziehbare Jahresprognosen für 2026 und 2027.
- Steuerberechnung: Steuerpflichtiges Ergebnis sowie Nachweise bereits beanspruchter Steuervergünstigungen.
- Bisherige Abwicklung: Übersicht abgegebener Steuererklärungen und bereits geleisteter Zahlungen.
Die entscheidende Frage für den Steuerberater lautet:
Welche Steuer bleibt nach den bereits anwendbaren Vergünstigungen übrig, fällt sie unter die Ermäßigung und wie wird diese im konkreten Verfahren berücksichtigt?
Fazit: Vietnam Unternehmenssteuer 2026 gezielt prüfen
Die 30-prozentige Entlastung ist kein bloßes Vorhaben mehr. Für die praktische Nutzung kommt es jetzt auf die Anspruchsvoraussetzungen, das Zusammenspiel mit anderen Vergünstigungen und die korrekte Abwicklung an.
Wer eine Gesellschaft in Vietnam plant oder bereits betreibt, sollte deshalb nicht nur mit einem niedrigen Steuersatz rechnen, sondern die tatsächlich verbleibende Steuerbelastung ermitteln lassen.
Ihr Vorhaben in Vietnam strukturiert vorbereiten
Sie planen eine Firmengründung, eine Beteiligung oder den Aufbau eines Vertriebs in Vietnam? Stellen Sie Unternehmensform, Kapitalbedarf und wirtschaftliche Tragfähigkeit auf eine nachvollziehbare Grundlage.
Zukunft2.com ist Ihr Ansprechpartner für die Vorbereitung Ihres Vietnam-Vorhabens. Die individuelle steuerliche Beurteilung sollte durch entsprechend qualifizierte Berater vor Ort erfolgen.
Lassen Sie Ihr Vietnam-Vorhaben prüfen, bevor Sie Ihre Unternehmensstruktur festlegen.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts- oder Steuerberatung. Maßgeblich sind die vietnamesischen Originalvorschriften und die auf den Einzelfall anwendbaren Ausführungsbestimmungen.
Quellen und Rechtsgrundlagen
Staatliches Rechtsportal Vietnams – Resolution 43/2026/QH16: Amtlicher Nachweis des Beschlusses und des Inkrafttretens am 24. August 2026. Văn Bản Chính Phủ
Unterzeichnete Originalfassung und amtlich veröffentlichter Volltext: Artikel 1 und 2 regeln Begünstigte, Steuerperioden, Umsatzgrenze, Ausschlüsse bei Aufspaltungen sowie die Berechnung nach anderen Steuervergünstigungen. Datenfiles
Regierungsportal, 1. Oktober 2026 – Umsetzung der Körperschaftsteuerermäßigung: Erläuterungen zum Zusammenspiel mit bestehenden Vergünstigungen und zu noch zu konkretisierenden Verfahrensfragen. baochinhphu.vn
Regierungsportal, 5. Oktober 2026 – Umsetzung der Einkommensteuerermäßigung: Stand der vorgesehenen Ausführungsverordnung sowie Fragen zur Verrechnung bereits gezahlter Steuer. baochinhphu.vn
Vietnamesische Regierung – Körperschaftsteuersätze: Allgemeiner Körperschaftsteuersatz und reduzierte Sätze für kleinere Unternehmen. Bao Chính Phủ
Regierungsportal – Verordnung 141/2026/NĐ-CP: Eigenständige Steuerbefreiungsregeln, Umsatzermittlung und Einschränkungen bei verbundenen Unternehmen an der Grenze von einer Milliarde Dong. xaydungchinhsach.chinhphu.vn
Vietnam Investitionen 2026: Warum internationales Kapital jetzt verstärkt nach Vietnam fließt
Stand: 31. August 2026 – Von Dr. Joachim Schmitz
Vietnam entwickelt sich 2026 zu einem der dynamischsten Investitionsstandorte Asiens. In den ersten sieben Monaten des Jahres wurden ausländische Direktinvestitionen von insgesamt 38,06 Milliarden US-Dollar registriert. Das waren 58,1 Prozent mehr als im vergleichbaren Vorjahreszeitraum.
Gleichzeitig stiegen die tatsächlich realisierten ausländischen Investitionen auf 15,2 Milliarden US-Dollar. Damit fließt nicht nur mehr angekündigtes Kapital nach Vietnam. Auch die praktische Umsetzung bereits genehmigter Fabriken, Energieprojekte, Beteiligungen und Unternehmensstandorte gewinnt an Geschwindigkeit.
Doch die entscheidende Veränderung liegt nicht allein im Volumen.
Internationale Investoren fragen zunehmend nicht mehr nur, wo sie kostengünstig eine Fabrik errichten können. Sie prüfen, wo sich Technologie, Forschung und Entwicklung, regionale Unternehmensfunktionen, digitale Infrastruktur und langfristiges Wachstumskapital ansiedeln lassen.
Vietnam bleibt ein wichtiger Profiteur der China-plus-one-Strategie. Das Land beginnt jedoch, über diese Rolle hinauszuwachsen.
Vietnam Investitionen 2026: Das Wichtigste im Überblick
| Kennzahl | Stand |
|---|---|
| Wirtschaftswachstum Vietnams 2025 | 8,02 % |
| Bruttoinlandsprodukt 2025 | rund 514 Mrd. US-Dollar |
| Registrierte FDI Januar bis Juli 2026 | 38,06 Mrd. US-Dollar |
| Veränderung zum Vorjahr | +58,1 % |
| Tatsächlich realisierte FDI | 15,2 Mrd. US-Dollar |
| Veränderung zum Vorjahr | +11,8 % |
| Neu genehmigte FDI-Projekte | 2.429 |
| Neu registriertes Investitionskapital | 21,05 Mrd. US-Dollar |
| Kapitalaufstockungen bestehender Projekte | 10,43 Mrd. US-Dollar |
| Beteiligungen und Anteilskäufe | 6,58 Mrd. US-Dollar |
| Neu registriertes Kapital aus Singapur | rund 7,5 Mrd. US-Dollar |
Wer die Entwicklung der ersten Jahreshälfte und die genaue Zusammensetzung der ausländischen Direktinvestitionen nachvollziehen möchte, findet in unserer Analyse Vietnam zieht 34,65 Milliarden Dollar an eine ausführliche Aufschlüsselung nach Investitionsarten, Branchen und Herkunftsländern.
Was bedeuten 38,06 Milliarden US-Dollar Investitionen tatsächlich?
Bei der Einordnung der Vietnam-Investitionen muss zwischen registriertem und tatsächlich realisiertem Kapital unterschieden werden.
Die 38,06 Milliarden US-Dollar registriertes FDI-Kapital setzen sich aus drei Bereichen zusammen:
- 21,05 Milliarden US-Dollar für neu genehmigte Projekte,
- 10,43 Milliarden US-Dollar für die Erweiterung bestehender Projekte,
- 6,58 Milliarden US-Dollar für Beteiligungen und Anteilskäufe.
Dieses Geld ist nicht zwangsläufig bereits vollständig überwiesen, verbaut oder investiert worden. Große Produktionsanlagen, Industrieparks, Energieprojekte und Unternehmensübernahmen werden häufig über mehrere Jahre hinweg umgesetzt.
Das registrierte Kapital zeigt deshalb zunächst das Vertrauen der Investoren und die geplante Kapitalbindung.
Das tatsächlich realisierte Kapital zeigt dagegen, wie viel wirtschaftliche Substanz bereits entstanden ist. Mit 15,2 Milliarden US-Dollar bis Ende Juli 2026 erreichte auch dieser Wert ein bemerkenswert hohes Niveau.
Für Investoren ist gerade das Zusammenspiel beider Kennzahlen entscheidend:
Hohe Registrierungen zeigen, was geplant ist. Hohe Auszahlungen zeigen, dass Projekte tatsächlich umgesetzt werden.
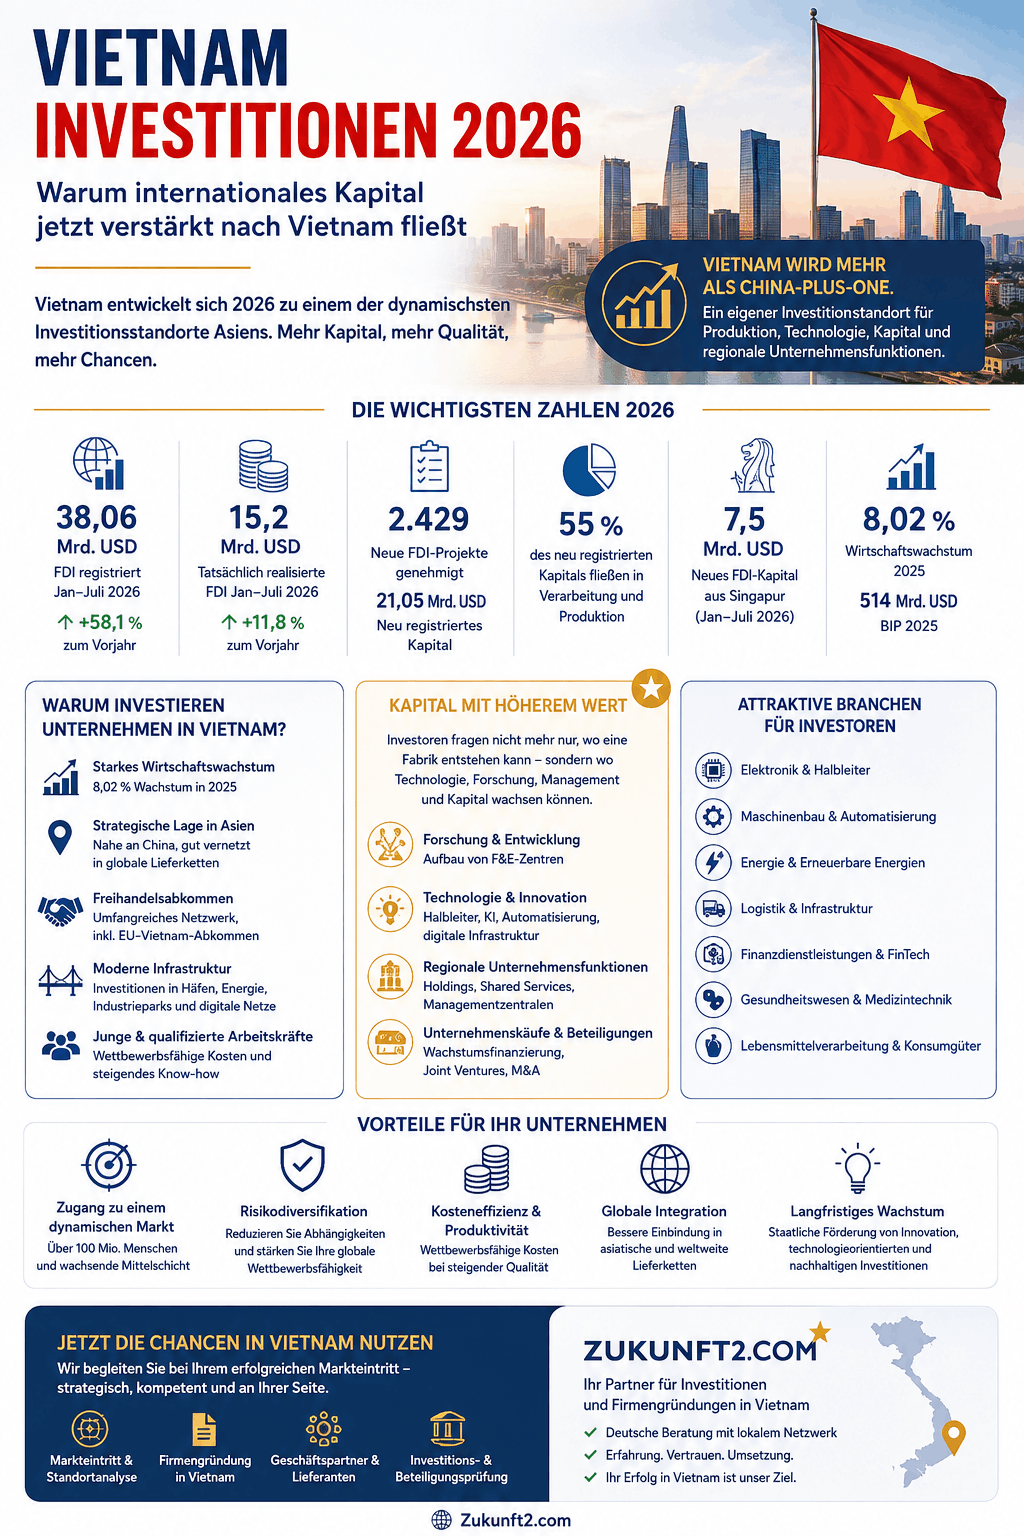
Vietnam Investitionen 2026 Infografik
Vietnam erhält nicht nur mehr, sondern anspruchsvolleres Kapital
Eine am 25. August 2026 veröffentlichte KPMG-Auswertung beschreibt einen grundlegenden Wandel.
Über viele Jahre stand bei internationalen Unternehmen vor allem eine Frage im Mittelpunkt: Wo kann kostengünstig produziert werden?
Heute geht es zunehmend um weitergehende Entscheidungen:
- Wo sollen Forschungs- und Entwicklungsabteilungen angesiedelt werden?
- Wo können regionale Unternehmensfunktionen aufgebaut werden?
- Welcher Standort eignet sich für digitale Infrastruktur?
- Wo finden internationale Investoren skalierbare Unternehmen?
- Welche Länder bieten Zugang zu qualifizierten Mitarbeitern und wachsenden Absatzmärkten?
- Wo lassen sich Beteiligungen, Joint Ventures und Unternehmensübernahmen realisieren?
Dieser Wandel passt zur politischen Neuausrichtung des Landes. Die Vietnam Reform Roadmap 2026 zeigt, dass Vietnam nicht mehr nur möglichst viel ausländisches Kapital anziehen will.
Im Mittelpunkt stehen zunehmend Investitionen, die Technologie, Fachwissen, Forschung, Ausbildung, Managementkompetenz und langfristige Wertschöpfung nach Vietnam bringen.
Warum internationales Kapital verstärkt nach Vietnam fließt
Der Investitionsboom hat nicht nur eine Ursache. Mehrere wirtschaftliche, politische und strategische Entwicklungen verstärken sich gegenseitig.
Starkes Wirtschaftswachstum
Vietnam erreichte 2025 ein Wirtschaftswachstum von 8,02 Prozent. Das nominale Bruttoinlandsprodukt lag bei rund 514 Milliarden US-Dollar.
Damit verfügt das Land inzwischen über eine wirtschaftliche Größenordnung, die für internationale Unternehmen weit über einen reinen Niedriglohnstandort hinausgeht.
Vietnam bietet heute gleichzeitig:
- einen wachsenden Binnenmarkt,
- eine exportorientierte Industrie,
- zunehmend leistungsfähige lokale Unternehmen,
- eine junge und konsumorientierte Bevölkerung,
- internationale Produktionsnetzwerke,
- steigende Nachfrage nach Technologie und Dienstleistungen.
Eine umfassende Einordnung der langfristigen Entwicklung finden Sie in unserem Beitrag über Vietnams Wirtschaft und ihre Bedeutung für internationale Unternehmer.
Strategische Lage innerhalb Asiens
Vietnam liegt unmittelbar an wichtigen asiatischen Produktions- und Handelsräumen.
Das Land grenzt an China, verfügt über eine lange Küste, mehrere bedeutende Hafenregionen und einen vergleichsweise guten Zugang zu den Lieferketten Ost- und Südostasiens.
Unternehmen können dadurch chinesische Zuliefernetzwerke weiterhin nutzen und gleichzeitig Teile ihrer Produktion, Beschaffung oder Wertschöpfung nach Vietnam verlagern.
Vietnam ersetzt China deshalb nicht zwangsläufig. Häufig entsteht vielmehr ein zweites Standbein.
Internationale Freihandelsabkommen
Vietnam verfügt über eines der umfangreichsten Netze von Freihandelsabkommen in der Region.
Für Unternehmen aus Deutschland, Österreich und anderen EU-Staaten ist insbesondere das EU-Vietnam-Freihandelsabkommen relevant. Es trat am 1. August 2020 in Kraft und sieht den schrittweisen Abbau von rund 99 Prozent der Zölle vor.
Das bedeutet nicht, dass jedes in Vietnam hergestellte Produkt automatisch zollfrei in die Europäische Union eingeführt werden kann.
Entscheidend bleiben:
- die konkrete Warennummer,
- die geltenden Ursprungsregeln,
- der Anteil lokaler Wertschöpfung,
- die Herkunft der verwendeten Vorprodukte,
- die erforderlichen Ursprungsnachweise,
- europäische Produkt- und Sicherheitsanforderungen.
Eine reine Umladung chinesischer Ware über Vietnam begründet keinen vietnamesischen Warenursprung. Unternehmen müssen die Lieferkette und den Fertigungsprozess deshalb von Anfang an auf die jeweiligen Ursprungsregeln ausrichten.
Ausbau der Infrastruktur
Vietnam investiert erheblich in Straßen, Häfen, Flughäfen, Energieversorgung, Industrieparks und digitale Infrastruktur.
Das ist für Investoren von zentraler Bedeutung. Niedrige Löhne allein reichen nicht aus, wenn Waren nicht zuverlässig transportiert werden können, Stromausfälle drohen oder digitale Verbindungen fehlen.
Auch die kontrollierte Öffnung für internationale Infrastrukturunternehmen ist ein Signal. Der Start von Starlink Vietnam 2026 zeigt beispielsweise, dass Vietnam in strategisch wichtigen Technologiebereichen bereit ist, besondere regulatorische Modelle zu schaffen.
Das Land öffnet sich dabei nicht uneingeschränkt. Es versucht vielmehr, ausländische Technologie mit lokaler Kontrolle, eigenen Unternehmensstrukturen und nationalen Entwicklungszielen zu verbinden.
In welche Branchen fließt das Kapital?
Die verarbeitende Industrie bleibt das Fundament der vietnamesischen Investitionsentwicklung.
Von den 21,05 Milliarden US-Dollar neu registriertem Kapital in den ersten sieben Monaten 2026 entfielen rund 11,58 Milliarden US-Dollar auf Verarbeitung und Produktion. Das entsprach etwa 55 Prozent des neu registrierten Kapitals.
Gleichzeitig verbreitert sich das Spektrum der Investitionen.
Hochwertige und automatisierte Produktion
Vietnam möchte nicht dauerhaft nur einfache Montagearbeiten übernehmen.
Gesucht werden zunehmend Projekte in Bereichen wie:
- Elektronik und elektrische Komponenten,
- Maschinen- und Anlagenbau,
- Automatisierung und Robotik,
- Präzisionsfertigung,
- Medizintechnik,
- Batterie- und Energiespeichertechnik,
- industrielle Software,
- moderne Lebensmittelverarbeitung,
- umweltfreundliche Produktionsverfahren.
Für deutsche Mittelständler entstehen dadurch nicht nur Chancen als Betreiber eigener Produktionsstandorte. Auch Hersteller von Maschinen, Messsystemen, Automatisierungstechnik, Qualitätskontrollen und industriellen Dienstleistungen können profitieren.
Unternehmer, die einen zusätzlichen Produktionsstandort prüfen, finden in unserem Ratgeber Produktion nach Vietnam verlagern eine ausführliche Darstellung der möglichen Einstiegsmodelle, Kostenfaktoren und Risiken.
Halbleiter, künstliche Intelligenz und Forschung
Vietnam will seine Rolle in der Elektronikindustrie ausbauen und stärker in anspruchsvollere Bereiche der Halbleiter-Wertschöpfung vordringen.
Dazu gehören insbesondere:
- Chipdesign,
- Verpackung und Prüfung von Halbleitern,
- elektronische Komponenten,
- Rechenzentren,
- künstliche Intelligenz,
- Cloud-Infrastruktur,
- industrielle Datenverarbeitung,
- Forschungs- und Entwicklungszentren.
Vietnam besitzt bereits eine bedeutende Elektronikproduktion. Die nächste Entwicklungsstufe besteht darin, mehr Entwicklung, technisches Wissen und geistiges Eigentum im Land zu halten.
Energie und Versorgung
Die industrielle Expansion erhöht den Bedarf an stabiler und planbarer Energieversorgung.
Investitionsmöglichkeiten entstehen unter anderem in:
- Stromerzeugung,
- Netzinfrastruktur,
- erneuerbaren Energien,
- Energiespeichern,
- Energieeffizienz,
- industrieller Eigenversorgung,
- Wasser- und Abwassertechnik,
- Umwelt- und Recyclinglösungen.
Investoren müssen dabei genau prüfen, welche Genehmigungen erforderlich sind, wie Einspeisevergütungen ausgestaltet sind und ob lokale Stromkapazitäten für das geplante Projekt tatsächlich ausreichen.
Finanzdienstleistungen und Kapitalmärkte
Vietnam möchte künftig nicht nur Fabriken und Direktinvestitionen anziehen.
Die neue Strategie verbindet ausländische Direktinvestitionen zunehmend mit:
- internationalen Kapitalmärkten,
- Portfolioinvestitionen,
- Investmentfonds,
- Unternehmensbeteiligungen,
- Finanztechnologie,
- internationalen Finanzzentren,
- regionalen Holding- und Managementfunktionen.
Damit wird Vietnam auch für Investoren interessant, die nicht selbst produzieren, sondern sich an wachsenden vietnamesischen Unternehmen beteiligen möchten.
Unternehmenskäufe und Beteiligungen
KPMG sieht Unternehmensübernahmen und Beteiligungen als einen zentralen Bestandteil des nächsten Investitionszyklus.
Viele vietnamesische Unternehmen haben inzwischen eine Größe erreicht, bei der sie zusätzliches Kapital, moderne Unternehmensführung und internationale Partner benötigen.
Mögliche Transaktionen betreffen:
- Wachstumsfinanzierungen,
- Minderheitsbeteiligungen,
- strategische Mehrheitsübernahmen,
- Joint Ventures,
- Nachfolgelösungen für inhabergeführte Unternehmen,
- Plattformübernahmen mit anschließender Expansion,
- Beteiligungen an lokalen Zulieferern.
Für ausländische Investoren kann der Einstieg in ein bestehendes Unternehmen schneller sein als der vollständige Aufbau einer neuen Gesellschaft.
Ein bestehender Betrieb kann bereits über Mitarbeiter, Kunden, Lieferanten, Genehmigungen und Produktionskapazitäten verfügen. Gleichzeitig steigen dadurch die Anforderungen an rechtliche, steuerliche und wirtschaftliche Prüfungen.
Warum Singapur eine Schlüsselrolle spielt
Singapur war in den ersten sieben Monaten 2026 mit rund 7,5 Milliarden US-Dollar der größte Herkunftsstandort für neu registrierte Investitionen in Vietnam.
Das entsprach etwa 35,6 Prozent des gesamten neu registrierten Kapitals.
Diese Zahl darf jedoch nicht so verstanden werden, dass sämtliche Investitionen wirtschaftlich ausschließlich aus Singapur stammen.
Der Stadtstaat ist das wichtigste Finanz-, Holding- und Managementzentrum Südostasiens. Internationale Konzerne, Banken, Beteiligungsgesellschaften und Investmentfonds strukturieren ihre regionalen Aktivitäten häufig über Gesellschaften in Singapur.
Singapur übernimmt dadurch mehrere Funktionen gleichzeitig:
- Herkunftsland direkter Investitionen,
- Standort regionaler Holdings,
- Finanzierungszentrum,
- Sitz von Investmentfonds,
- Standort regionaler Unternehmenszentralen,
- Ausgangspunkt für M&A-Transaktionen.
Langfristig zählt Singapur mit mehr als 4.500 laufenden Projekten und nahezu 97 Milliarden US-Dollar kumuliertem registriertem Kapital zu den wichtigsten Investoren Vietnams.
Für Unternehmer aus dem DACH-Raum kann deshalb auch eine kombinierte Struktur interessant sein: Finanzierung, Holding oder regionales Management in Singapur und operative Tätigkeit in Vietnam.
Ob eine solche Struktur sinnvoll ist, hängt jedoch von Geschäftsmodell, Substanz, Besteuerung, Verrechnungspreisen und tatsächlicher Unternehmensführung ab.
Vietnam Investitionen 2026
Vietnam wird mehr als China-plus-one
China-plus-one bleibt ein wesentlicher Grund für die steigenden Vietnam-Investitionen.
Viele internationale Unternehmen wollen China nicht vollständig verlassen. Dafür sind der chinesische Markt, die industrielle Tiefe und die Lieferantennetzwerke zu bedeutend.
Gleichzeitig möchten Unternehmen vermeiden, dass ihre gesamte Lieferkette von einem einzigen Land abhängig ist.
Vietnam bietet dafür mehrere Vorteile:
- geografische Nähe zu China,
- gute Einbindung in asiatische Lieferketten,
- wettbewerbsfähige Produktionskosten,
- Freihandelsabkommen mit wichtigen Absatzmärkten,
- wachsendes industrielles Fachwissen,
- politisches Interesse an ausländischen Investitionen.
Der entscheidende Wandel besteht jedoch darin, dass Vietnam zunehmend als eigenständiger Markt betrachtet wird.
Unternehmen kommen nicht mehr ausschließlich nach Vietnam, um China-Risiken zu reduzieren. Sie kommen auch wegen des vietnamesischen Binnenmarktes, der lokalen Unternehmen, der technologischen Entwicklung und der langfristigen regionalen Wachstumsperspektive.
Vietnam wird damit nicht nur zum zweiten Produktionsstandort, sondern möglicherweise zum eigenständigen Unternehmensstandort für Südostasien.
Resolution 10 verändert die Investitionsstrategie
Mit der im Juni 2026 beschlossenen Resolution 10-NQ/TW hat Vietnam seine Strategie für ausländische Investitionen neu ausgerichtet.
Bis 2030 sollen nach den formulierten Zielen:
- 200 bis 300 Milliarden US-Dollar neues FDI-Kapital registriert werden,
- 150 bis 200 Milliarden US-Dollar tatsächlich realisiert werden,
- rund 75 Prozent des neuen Kapitals aus entwickelten Volkswirtschaften stammen,
- etwa 10.000 vietnamesische Unternehmen in internationale Lieferketten eingebunden werden,
- die lokale Wertschöpfung in wichtigen Branchen steigen,
- führende internationale Technologieunternehmen Forschungszentren oder regionale Funktionen in Vietnam ansiedeln.
Entscheidend ist die Verknüpfung staatlicher Unterstützung mit tatsächlichen Ergebnissen.
Steuerliche und wirtschaftliche Förderungen sollen stärker davon abhängig gemacht werden, ob ein Projekt:
- Forschung und Entwicklung betreibt,
- Technologie überträgt,
- vietnamesische Mitarbeiter qualifiziert,
- lokale Zulieferer einbindet,
- nachhaltige Produktionsverfahren nutzt,
- langfristige Wertschöpfung schafft.
Für Investoren bedeutet dies: Ein großes Kapitalversprechen allein könnte künftig weniger ausreichen.
Unternehmen müssen überzeugender darstellen, welchen konkreten Beitrag ihr Projekt zur wirtschaftlichen Entwicklung Vietnams leistet.
Welche Chancen haben deutsche Unternehmer?
Deutsche Unternehmer müssen keine Milliardenbeträge investieren, um von der Entwicklung zu profitieren.
Es bestehen mehrere realistische Markteintrittswege.
Eigene Tochtergesellschaft
Eine eigene Gesellschaft eignet sich insbesondere für Unternehmen, die dauerhaft in Vietnam verkaufen, Dienstleistungen erbringen, Mitarbeiter beschäftigen oder produzieren möchten.
Die Firmengründung in Vietnam erfordert bei ausländischen Investoren in der Regel eine sorgfältige Prüfung der zulässigen Geschäftstätigkeiten, des Investitionskapitals, der Genehmigungen und der geplanten Unternehmensstruktur.
Auftragsfertigung
Unternehmen können Produkte zunächst von einem vietnamesischen Partner fertigen lassen.
Dadurch lassen sich Markt, Qualität, Lieferzeiten und Kosten testen, bevor größere eigene Investitionen erfolgen.
Beschaffungs- und Qualitätsbüro
Für Unternehmen, die bereits in Vietnam einkaufen, kann eine kleine lokale Einheit zur Lieferantensteuerung, Qualitätskontrolle und Logistik sinnvoll sein.
Lieferung von Maschinen und Dienstleistungen
Der Investitionsboom erzeugt Nachfrage nach:
- Maschinen,
- Automatisierungstechnik,
- Messtechnik,
- industrieller Software,
- Wartung und Instandhaltung,
- Qualitätsmanagement,
- Energieeffizienz,
- Ausbildung und Fachkräftetraining,
- Logistik- und Lagerlösungen.
Gerade spezialisierte deutsche Mittelständler können davon profitieren, ohne selbst eine große Fabrik errichten zu müssen.
Beteiligung an einem vietnamesischen Unternehmen
Eine Beteiligung kann Zugang zu bestehenden Kunden, Mitarbeitern, Lieferanten und Genehmigungen schaffen.
Sie setzt jedoch eine professionelle Due Diligence voraus. Geprüft werden müssen unter anderem Eigentumsverhältnisse, Steuern, Verträge, Genehmigungen, Verbindlichkeiten, wirtschaftlich Berechtigte und die tatsächliche Ertragskraft.
Welche steuerlichen Vorteile bietet Vietnam?
Der reguläre vietnamesische Körperschaftsteuersatz liegt grundsätzlich bei 20 Prozent.
Für bestimmte Branchen, Regionen und förderfähige Investitionsprojekte können jedoch reduzierte Steuersätze, zeitweise Steuerbefreiungen oder weitere Vergünstigungen infrage kommen.
Die tatsächliche Förderung hängt unter anderem ab von:
- Standort,
- Branche,
- Investitionsvolumen,
- technologischem Anspruch,
- Beschäftigungseffekt,
- Forschungsanteil,
- Projektlaufzeit,
- rechtzeitiger Antragstellung.
Vietnam arbeitet außerdem an zusätzlichen Entlastungen für kleinere Unternehmen. Einen Überblick über den aktuellen Stand bietet unser Beitrag zur Vietnam Unternehmenssteuer 2026.
Steuerliche Vorteile sollten niemals der einzige Investitionsgrund sein. Entscheidend ist, ob das Geschäftsmodell auch ohne zeitlich begrenzte Förderung wirtschaftlich tragfähig bleibt.
Welche Risiken bleiben?
Der Investitionsboom darf nicht mit einem risikofreien Markt verwechselt werden.
Vietnam bleibt ein anspruchsvoller Standort, an dem lokale Umsetzungskompetenz einen erheblichen Unterschied macht.
Genehmigungen und ausländische Beteiligungen
Nicht jede Branche ist vollständig für ausländische Investoren geöffnet. In regulierten Bereichen können Beteiligungsgrenzen, zusätzliche Lizenzen oder besondere Genehmigungen gelten.
Grundstücke und Industrieparks
Investoren sollten genau prüfen, welches Nutzungsrecht sie erwerben, wie lange es besteht und welche Verlängerungs-, Übertragungs- oder Kündigungsmöglichkeiten gelten.
Auch die tatsächliche Versorgung mit Strom, Wasser, Abwasser, Verkehrsanbindung und Fachkräften muss vor Vertragsabschluss geprüft werden.
Bürokratie und regionale Unterschiede
Gesetze gelten landesweit, ihre praktische Umsetzung kann sich jedoch zwischen Provinzen und Behörden unterscheiden.
Ein Projekt, das an einem Standort problemlos genehmigt wird, kann an einem anderen Standort zusätzliche Anforderungen auslösen.
Fachkräftemangel
Vietnam verfügt über eine große Erwerbsbevölkerung. In spezialisierten Bereichen wächst jedoch der Wettbewerb um erfahrene Ingenieure, Techniker, Manager und IT-Fachkräfte.
Lokale Geschäftspartner
Nicht jeder Partner, der gute Kontakte verspricht, verfügt tatsächlich über die erforderliche Leistungsfähigkeit.
Entscheidend sind nachvollziehbare Eigentumsverhältnisse, Referenzen, finanzielle Stabilität, technische Fähigkeiten und rechtlich belastbare Verträge.
Governance und Transparenz
Mit der wachsenden Bedeutung internationaler Beteiligungen steigen die Anforderungen an:
- Rechnungslegung,
- interne Kontrollen,
- Compliance,
- Unternehmensführung,
- Dokumentation,
- Verrechnungspreise,
- Transparenz wirtschaftlich Berechtigter.
KPMG weist ausdrücklich darauf hin, dass Investoren nicht mehr nur Wachstum erwarten. Sie verlangen belastbare Unternehmensstrukturen und einen nachvollziehbaren Plan zur Wertsteigerung.
Lohnt sich eine Investition in Vietnam 2026?
Eine Investition in Vietnam kann 2026 besonders interessant sein, wenn sie mindestens eines der folgenden Ziele verfolgt:
- Aufbau eines zweiten Produktions- oder Beschaffungsstandortes,
- Zugang zum vietnamesischen Binnenmarkt,
- Lieferung von Technologie an wachsende Industriebetriebe,
- Aufbau eines regionalen Standorts für Südostasien,
- Beteiligung an einem expandierenden vietnamesischen Unternehmen,
- Diversifikation außerhalb Europas,
- Reduzierung einseitiger China-Abhängigkeiten,
- Nutzung eines langfristigen industriellen Wachstumsmarktes.
Weniger geeignet ist Vietnam für Investoren, die lediglich eine Gesellschaft ohne reale Geschäftstätigkeit suchen oder ausschließlich kurzfristige Steuervorteile nutzen möchten.
Vietnam ist kein klassischer Briefkastenstandort. Das Land erwartet wirtschaftliche Substanz, Investitionskapital, konkrete Geschäftstätigkeit und nachvollziehbare Entwicklungsziele.
Checkliste vor einer Investition in Vietnam
Vor einer verbindlichen Entscheidung sollten mindestens folgende Punkte geprüft werden:
- Ist das geplante Geschäftsmodell für ausländische Investoren vollständig zugänglich?
- Welche Investitions- und Unternehmensgenehmigungen werden benötigt?
- Wie hoch muss das realistische Start- und Betriebskapital sein?
- Welcher Standort bietet die beste Kombination aus Kunden, Lieferanten, Personal und Infrastruktur?
- Reicht die lokale Strom-, Wasser- und Datenversorgung aus?
- Welche Rohstoffe und Komponenten müssen importiert werden?
- Welche Ursprungsregeln gelten bei Exporten in die Europäische Union?
- Welche Steuervergünstigungen sind verbindlich und welche nur theoretisch möglich?
- Wie können Gewinne, Dividenden und Verkaufserlöse transferiert werden?
- Welche rechtliche und wirtschaftliche Prüfung benötigen lokale Partner oder Übernahmeziele?
- Wie wird geistiges Eigentum geschützt?
- Welche Ausstiegsstrategie besteht, falls sich das Projekt nicht wie geplant entwickelt?
Die Entscheidung sollte nicht allein anhand von Durchschnittslöhnen, Steuerquoten oder positiven FDI-Zahlen getroffen werden.
Ein erfolgreicher Markteintritt benötigt eine belastbare Verbindung aus Markt, Standort, Genehmigungen, Finanzierung, Personal und lokaler Umsetzung.
Strategische Beratung für Investitionen und Firmengründungen in Vietnam
Zukunft2.com begleitet Unternehmer und Investoren aus Deutschland, Österreich und der Schweiz bei der Prüfung und Umsetzung ihrer Vietnam-Strategie.
Im Mittelpunkt stehen:
- Markteintritt und Standortanalyse,
- Firmengründung in Vietnam,
- Suche nach Geschäftspartnern,
- Aufbau von Lieferantenstrukturen,
- Produktionsverlagerung,
- Investitions- und Beteiligungsprüfung,
- interkulturelle Begleitung,
- strategische Vernetzung vor Ort.
Mit Dr. Joachim Schmitz als deutschsprachigem Vietnam-Berater steht Unternehmern ein Ansprechpartner zur Verfügung, der internationale Managementerfahrung mit praktischer Marktkenntnis und einem belastbaren Netzwerk in Vietnam verbindet.
Das Ziel besteht nicht darin, lediglich eine Gesellschaft registrieren zu lassen. Entscheidend ist der Aufbau einer wirtschaftlich tragfähigen Struktur, die zum Geschäftsmodell, zum Kapitalbedarf und zur langfristigen internationalen Strategie passt.
Vietnam zieht nicht nur mehr, sondern besseres Kapital an
Vietnam hat in den ersten sieben Monaten 2026 ausländische Investitionen von mehr als 38 Milliarden US-Dollar registriert.
Die wichtigere Entwicklung liegt jedoch hinter dieser Zahl.
Vietnam möchte nicht dauerhaft nur Standort für kostengünstige Montage bleiben. Das Land will Technologie, Forschung, Managementkompetenz, internationale Finanzierungen und anspruchsvollere industrielle Wertschöpfung anziehen.
Die verarbeitende Industrie bleibt das Fundament. Gleichzeitig gewinnen Halbleiter, künstliche Intelligenz, Energie, digitale Infrastruktur, Finanzdienstleistungen, Beteiligungen und Unternehmensübernahmen an Bedeutung.
Vietnam wird damit zunehmend mehr als China-plus-one.
Für Unternehmer aus dem DACH-Raum entsteht ein eigenständiger Investitions-, Produktions- und Absatzstandort mit erheblichen Chancen. Diese Chancen setzen jedoch sorgfältige Planung, lokale Prüfung und eine langfristig tragfähige Struktur voraus.
Die entscheidende Investorenfrage lautet deshalb nicht nur:
Sollten wir nach Vietnam gehen?
Sie lautet:
Welche Funktion soll Vietnam innerhalb unserer langfristigen Unternehmens- und Vermögensstrategie übernehmen?
Häufige Fragen zu Vietnam Investitionen 2026
Wie hoch sind die ausländischen Investitionen in Vietnam 2026?
In den ersten sieben Monaten 2026 wurden ausländische Direktinvestitionen von insgesamt 38,06 Milliarden US-Dollar registriert. Tatsächlich realisiert wurden 15,2 Milliarden US-Dollar.
Warum investieren internationale Unternehmen in Vietnam?
Zu den wichtigsten Gründen gehören das starke Wirtschaftswachstum, wettbewerbsfähige Kosten, die strategische Lage in Asien, zahlreiche Freihandelsabkommen, wachsende Lieferketten und die politische Förderung hochwertiger Investitionen.
Welche Branchen sind in Vietnam besonders interessant?
Besonders relevant sind Verarbeitung und Produktion, Elektronik, Halbleiter, künstliche Intelligenz, digitale Infrastruktur, Energie, Logistik, Gesundheitswirtschaft, Finanzdienstleistungen und industrielle Dienstleistungen.
Welche Rolle spielt Singapur bei Vietnam-Investitionen?
Singapur ist einer der größten Investoren und zugleich ein regionales Finanz-, Holding- und Managementzentrum. Viele internationale Unternehmen strukturieren ihre Vietnam-Investitionen über Gesellschaften oder Fonds in Singapur.
Ersetzt Vietnam China als Produktionsstandort?
Vietnam ersetzt China nicht vollständig. Viele Unternehmen behalten ihre Aktivitäten in China und bauen Vietnam als zusätzlichen Produktions-, Beschaffungs- oder Absatzstandort auf.
Können Ausländer in Vietnam eine Firma gründen?
In vielen Branchen können ausländische Investoren Unternehmen mit vollständigem ausländischem Eigentum gründen. In regulierten Bereichen können jedoch Beteiligungsgrenzen, zusätzliche Genehmigungen oder lokale Partner erforderlich sein.
Ist Vietnam ein Steuerparadies?
Nein. Vietnam ist ein regulärer Unternehmens- und Produktionsstandort mit grundsätzlich 20 Prozent Körperschaftsteuer. Für bestimmte Branchen, Regionen und Investitionsprojekte können jedoch erhebliche Steuervergünstigungen gelten.
Lohnt sich eine Investition in Vietnam für deutsche Mittelständler?
Vietnam kann für deutsche Mittelständler besonders interessant sein, wenn sie Produktion diversifizieren, neue Absatzmärkte erschließen, Technologie liefern oder sich an wachsenden vietnamesischen Unternehmen beteiligen möchten. Entscheidend ist eine individuelle Standort- und Wirtschaftlichkeitsprüfung.
Quellen und weiterführende Informationen
- KPMG Vietnam: Vietnam’s next cycle – capital shifts from low-cost manufacturing to higher-value investment and M&A – Analyse des qualitativen Wandels bei ausländischen Investitionen, der Rolle Singapurs und der wachsenden Bedeutung von Technologie, Forschung und Unternehmenskäufen. (KPMG)
- Viet Nam Government News: FDI inflows surpass US$38 billion in Jan–July period – Offizielle Angaben zu den 38,06 Milliarden US-Dollar registriertem Kapital, 15,2 Milliarden US-Dollar realisierten Investitionen sowie zur Branchen- und Länderaufteilung. (en.baochinhphu.vn)
- Viet Nam Government News: Viet Nam posts 8.02% GDP growth in 2025 – Offizielle Angaben zum Wirtschaftswachstum von 8,02 Prozent und zum Bruttoinlandsprodukt von rund 514 Milliarden US-Dollar. (en.baochinhphu.vn)
- Viet Nam Government News: Resolution No. 10-NQ/TW marks pivotal shifts in foreign investment attraction strategy – Ziele für hochwertige ausländische Investitionen, lokale Wertschöpfung, internationale Kapitalströme und die Einbindung vietnamesischer Unternehmen in globale Lieferketten. (en.baochinhphu.vn)
- Viet Nam Government News: Resolution No. 10 is a significant evolution in Viet Nam’s investment strategy – Einordnung des Strategiewechsels von reiner Kapitalanwerbung hin zu Technologie, Qualifikation, Forschung und institutioneller Qualität. (en.baochinhphu.vn)
- Europäische Kommission: EU-Vietnam-Abkommen – Offizielle Informationen zum EU-Vietnam-Freihandelsabkommen, zum Abbau von 99 Prozent der Zölle und zur Öffnung von Dienstleistungen und öffentlichen Beschaffungsmärkten. (policy.trade.ec.europa.eu)
Vietnam International Financial Centre: 10 % Körperschaftsteuer und neue Chancen für internationale Unternehmer
Redaktionsstand: 31. August 2026 – von Dr. Joachim Schmitz
Vietnam erweitert seine wirtschaftspolitische Strategie grundlegend. Das Land will künftig nicht mehr nur Produktionsbetriebe, Lieferketten und ausländische Fabrikinvestitionen anziehen, sondern auch Investmentfonds, Vermögensverwalter, Fintech-Unternehmen, Banken, Handelsfinanzierer und internationale Finanzdienstleister.
Dafür wurde das offiziell als Viet Nam International Financial Center, kurz VIFC, bezeichnete Finanzzentrum mit Standorten in Ho-Chi-Minh-Stadt und Da Nang rechtlich errichtet. Beide Standorte gehören zu einem einheitlichen Finanzzentrum, sollen jedoch unterschiedliche wirtschaftliche Schwerpunkte entwickeln.
Besonders attraktiv sind die steuerlichen Rahmenbedingungen. Einkünfte aus qualifizierten neuen Investitionsprojekten können einem Körperschaftsteuersatz von zehn Prozent unterliegen. Dazu kommen mögliche Steuerferien, persönliche Steuervergünstigungen, internationale Rechnungslegungsstandards, flexiblere Fremdwährungsregeln sowie besondere Regelungen für Arbeitsgenehmigungen, Visa und die Beilegung internationaler Wirtschaftsstreitigkeiten.
Für Unternehmer, die bereits eine Firmengründung in Vietnam prüfen, eröffnet sich damit eine neue Standortoption. Das Finanzzentrum ist allerdings kein allgemeines Niedrigsteuergebiet für beliebige Gesellschaften. Die Vorteile hängen von der Tätigkeit, dem Investitionsprojekt, dem Standort, der Mitgliedschaft und den erforderlichen Lizenzen ab.
Das Wichtigste zum International Financial Centre Vietnam
| Frage | Aktueller Stand |
|---|---|
| Ist das Finanzzentrum gesetzlich beschlossen? | Ja. Die gesetzliche Grundlage und die zentralen Durchführungsverordnungen sind in Kraft. |
| Wo befindet sich das Finanzzentrum? | In festgelegten Gebieten von Ho-Chi-Minh-Stadt und Da Nang. |
| Handelt es sich um zwei getrennte Finanzzentren? | Nein. Vorgesehen ist ein einheitliches Finanzzentrum mit zwei sich ergänzenden Standorten. |
| Wie hoch ist die Körperschaftsteuer? | Zehn Prozent für prioritäre neue Investitionsprojekte und 15 Prozent für andere qualifizierte neue Projekte. |
| Gibt es Steuerferien? | Ja. Prioritäre Projekte können bis zu vier Jahre vollständig steuerbefreit sein. |
| Sind ausländische Fachkräfte steuerbegünstigt? | Bestimmte qualifizierte Manager, Experten, Wissenschaftler und Fachkräfte können bis Ende 2030 von der persönlichen Einkommensteuer auf ihre IFC-Vergütung befreit sein. |
| Kann jedes Unternehmen die Vergünstigungen nutzen? | Nein. Erforderlich sind unter anderem eine qualifizierte Tätigkeit, ein Projekt innerhalb des IFC-Gebiets, die Aufnahme als Mitglied und gegebenenfalls zusätzliche Finanzlizenzen. |
| Ist das IFC bereits vollständig operativ? | Das rechtliche und organisatorische Grundgerüst steht. Mitgliedschaftsanträge sind möglich. Produkte, Lizenzen, Marktinfrastruktur und erste Transaktionen befinden sich weiterhin im Hochlauf. |
Was ist das International Financial Centre Vietnam?
Die vietnamesische Nationalversammlung verabschiedete am 27. Juni 2025 die Resolution 222/2025/QH15. Sie trat am 1. September 2025 in Kraft und bildet die Grundlage für die Einrichtung des neuen internationalen Finanzzentrums.
Im Dezember 2025 folgte ein umfangreiches Paket aus acht Durchführungsverordnungen. Diese regeln unter anderem:
- die Organisation und räumliche Abgrenzung des Finanzzentrums,
- Mitgliedschaft und Zulassung,
- Steuern und Finanzpolitik,
- internationale Rechnungslegung,
- Arbeitsgenehmigungen und Sozialversicherung,
- Einreise und Aufenthaltsrecht,
- Bank- und Fremdwährungsgeschäfte,
- Geldwäscheprävention,
- internationale Schiedsgerichtsbarkeit,
- Warenbörsen und Derivate,
- regulatorische Testumgebungen für Fintech-Unternehmen.
Das Modell folgt dem Prinzip „ein Finanzzentrum, zwei Standorte“. Ho-Chi-Minh-Stadt und Da Nang arbeiten innerhalb eines gemeinsamen rechtlichen, organisatorischen und aufsichtsrechtlichen Rahmens. Gleichzeitig erhält jeder Standort ein eigenes wirtschaftliches Profil.
Das passt zu der breiteren Entwicklung von Vietnams Wirtschaft. Das Land möchte in globalen Wertschöpfungsketten nicht mehr nur die industrielle Produktion übernehmen, sondern zunehmend Forschung, Technologie, Unternehmensfunktionen, Finanzierungen und Kapitalallokation im eigenen Land bündeln.
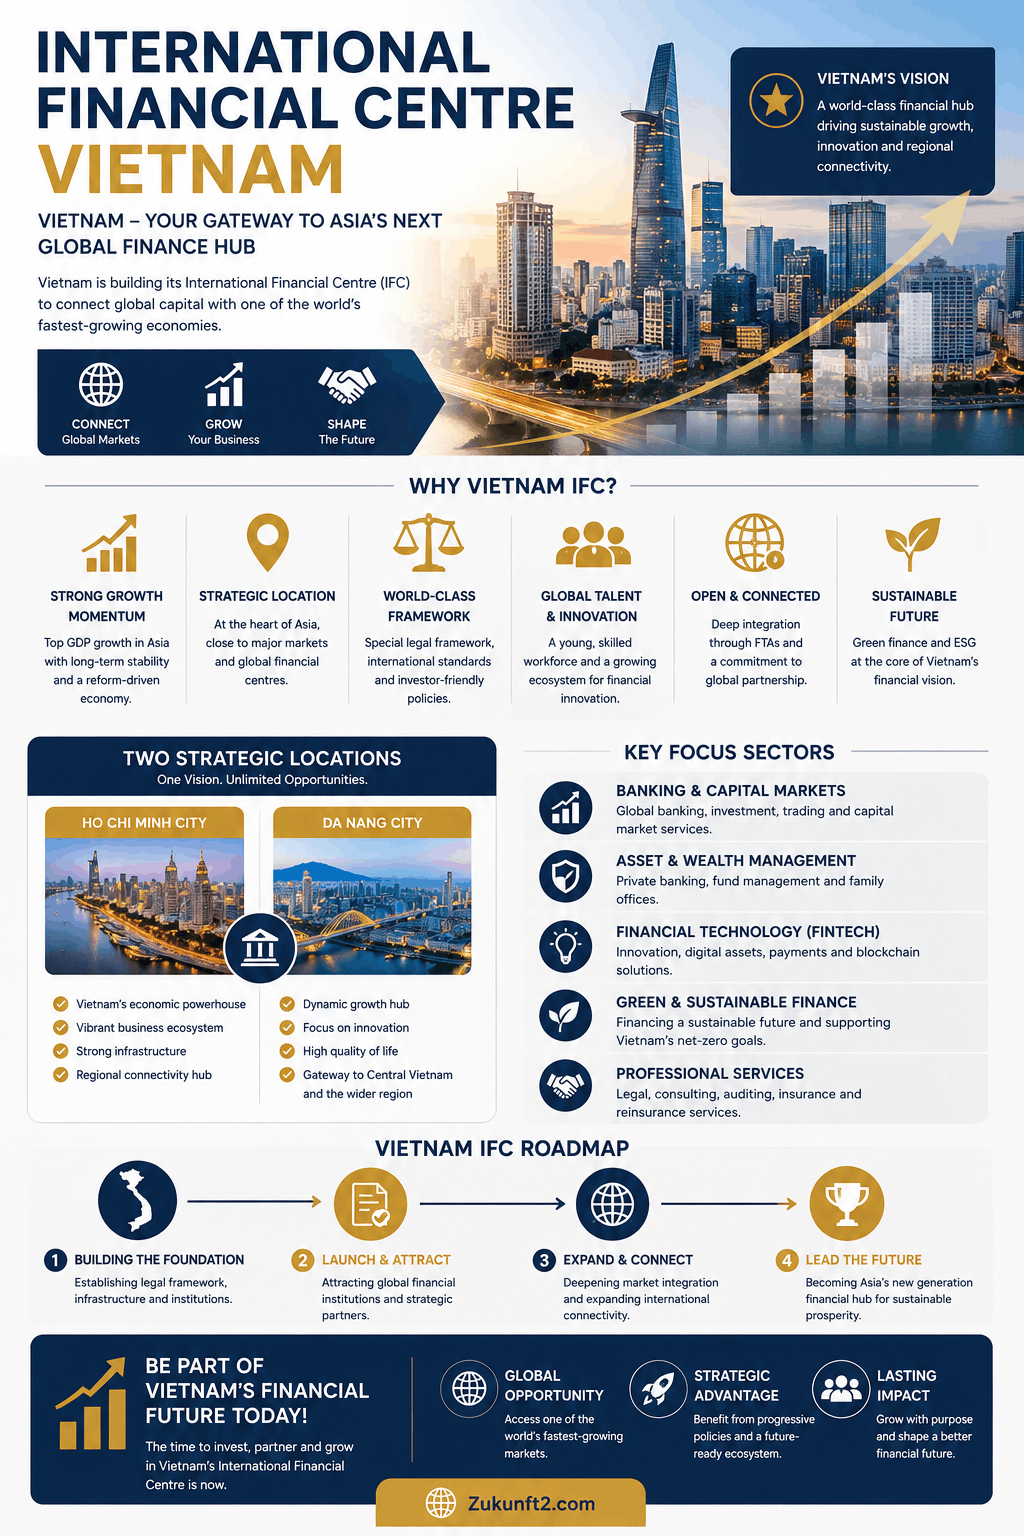
International Financial Centre Vietnam Infografik
Zehn Prozent Körperschaftsteuer: So funktioniert die Förderung
Die größte Aufmerksamkeit erhält der Körperschaftsteuersatz von zehn Prozent. Entscheidend ist jedoch, dass diese Vergünstigung nicht pauschal für jedes Unternehmen gilt, das innerhalb des Finanzzentrums eine Adresse anmeldet.
Das Steuerregime unterscheidet zwischen prioritären und anderen qualifizierten neuen Investitionsprojekten.
Prioritäre Investitionsprojekte
Einkünfte aus neuen Investitionsprojekten innerhalb des IFC-Gebiets können einen Körperschaftsteuersatz von zehn Prozent für bis zu 30 Jahre erhalten, wenn die jeweilige Tätigkeit zu den prioritären Bereichen gehört.
Zusätzlich sind möglich:
- bis zu vier Jahre vollständige Befreiung von der Körperschaftsteuer,
- anschließend bis zu neun Jahre eine Ermäßigung des zu zahlenden Steuerbetrags um 50 Prozent,
- danach zehn Prozent Körperschaftsteuer während des verbleibenden Förderzeitraums.
Während der Ermäßigungsphase ergibt sich bei isolierter Betrachtung des Körperschaftsteuersatzes rechnerisch eine Belastung von fünf Prozent.
Andere qualifizierte Investitionsprojekte
Neue Investitionsprojekte innerhalb des IFC-Gebiets, die nicht zu den prioritären Tätigkeiten gehören, können einen Körperschaftsteuersatz von 15 Prozent für bis zu 15 Jahre erhalten.
Zusätzlich sind vorgesehen:
- bis zu zwei Jahre vollständige Steuerbefreiung,
- anschließend bis zu vier Jahre eine Ermäßigung des zu zahlenden Steuerbetrags um 50 Prozent,
- danach 15 Prozent Körperschaftsteuer für den verbleibenden Förderzeitraum.
In der Ermäßigungsphase entspricht dies rechnerisch einer Körperschaftsteuerbelastung von 7,5 Prozent.
| Projektkategorie | Körperschaftsteuersatz | Maximale Dauer | Vollständige Steuerbefreiung | Anschließende Ermäßigung |
|---|---|---|---|---|
| Prioritäres neues Investitionsprojekt | 10 % | 30 Jahre | bis zu 4 Jahre | bis zu 9 Jahre 50 % weniger Steuer |
| Anderes qualifiziertes neues Investitionsprojekt | 15 % | 15 Jahre | bis zu 2 Jahre | bis zu 4 Jahre 50 % weniger Steuer |
Der reguläre vietnamesische Körperschaftsteuersatz beträgt grundsätzlich 20 Prozent. Daneben existieren inzwischen weitere Vergünstigungen, insbesondere für kleinere Unternehmen, förderungswürdige Branchen und bestimmte Investitionsprojekte. Eine ausführliche Einordnung finden Unternehmer in unserem Beitrag zur Vietnam Unternehmenssteuer 2026.
Wann beginnt der steuerliche Förderzeitraum?
Der Zeitraum für den ermäßigten Körperschaftsteuersatz wird grundsätzlich ab dem ersten Jahr berechnet, in dem das neue Investitionsprojekt Umsätze erzielt.
Die Steuerbefreiungs- und Ermäßigungsphase beginnt dagegen mit dem ersten Jahr, in dem steuerpflichtiges Einkommen entsteht.
Entsteht während der ersten drei Umsatzjahre kein steuerpflichtiger Gewinn, beginnt der Zeitraum für die Steuerbefreiung oder Steuerermäßigung grundsätzlich im vierten Jahr.
Diese Unterscheidung ist für die Investitionsplanung wichtig. Gerade Fonds, Finanzplattformen und technologieorientierte Unternehmen benötigen häufig mehrere Jahre, bis aus dem Projekt ein steuerpflichtiger Gewinn entsteht.
Vereinfachtes Berechnungsbeispiel
Ein qualifiziertes Unternehmen erwirtschaftet aus seinem neuen IFC-Projekt einen steuerpflichtigen Jahresgewinn von einer Million Euro.
| Steuerphase | Rechnerische Körperschaftsteuer |
|---|---|
| Vollständige Steuerbefreiung | 0 Euro |
| 50-prozentige Steuerermäßigung auf den Satz von 10 % | 50.000 Euro |
| Regulärer IFC-Satz von 10 % | 100.000 Euro |
| Allgemeiner vietnamesischer Satz von 20 % | 200.000 Euro |
Das Beispiel ist bewusst vereinfacht. Es berücksichtigt insbesondere keine Quellensteuern, Umsatzsteuer, Lohnabgaben, Verrechnungspreise, Verlustvorträge, Finanzierungskosten, ausländische Hinzurechnungsbesteuerung oder eine mögliche globale Mindeststeuer.
Es zeigt jedoch, welche Größenordnung die IFC-Förderung bei einem tatsächlich qualifizierten Projekt erreichen kann.
Warum nicht automatisch jedes IFC-Unternehmen zehn Prozent Steuern zahlt
Die Aussage „zehn Prozent Körperschaftsteuer im Vietnam IFC“ ist grundsätzlich richtig. Sie darf aber nicht als pauschale Zusage für jede Gesellschaft verstanden werden.
Es muss ein qualifiziertes Investitionsprojekt vorliegen
Die Steuervergünstigungen beziehen sich auf Einkünfte aus der Durchführung neuer Investitionsprojekte. Eine bereits bestehende Gesellschaft erhält nicht allein deshalb den Zehn-Prozent-Satz, weil sie einen Teil ihrer Verwaltung nach Ho-Chi-Minh-Stadt oder Da Nang verlegt.
Bei der Erweiterung bestehender Projekte gelten zusätzliche Voraussetzungen des vietnamesischen Steuer- und Investitionsrechts.
Das Projekt muss innerhalb des ausgewiesenen IFC-Gebiets liegen
Nicht das gesamte Stadtgebiet von Ho-Chi-Minh-Stadt oder Da Nang ist Teil des steuerlich begünstigten Finanzzentrums.
Das IFC-Gebiet in Ho-Chi-Minh-Stadt umfasst rund 898 Hektar in festgelegten Bereichen, insbesondere in und um Saigon, Ben Thanh und Thu Thiem. Für Da Nang sind rund 300 Hektar vorgesehen.
Vor einer Ansiedlung muss deshalb geprüft werden, ob sich der geplante Hauptsitz und die maßgebliche Geschäftstätigkeit tatsächlich innerhalb der festgelegten Grenzen befinden.
Das Unternehmen muss als IFC-Mitglied aufgenommen werden
Unternehmen müssen unter anderem ihre finanzielle Leistungsfähigkeit, Reputation und die Übereinstimmung ihres Geschäftsmodells mit den Entwicklungszielen des Finanzzentrums nachweisen.
Die Aufnahme als Mitglied ersetzt jedoch nicht automatisch eine zusätzliche Bank-, Wertpapier-, Versicherungs-, Zahlungs-, Fonds- oder Börsenlizenz.
Vietnam beschleunigt gegenwärtig zahlreiche Verwaltungs- und Genehmigungsprozesse. Welche Auswirkungen die breitere Vietnam-Deregulierung 2026 auf Investoren hat, sollte dennoch für jedes Vorhaben gesondert geprüft werden.
Begünstigte Einkünfte müssen getrennt erfasst werden
Erzielt ein Unternehmen sowohl begünstigte IFC-Einkünfte als auch andere Einkünfte, sind diese grundsätzlich getrennt zu erfassen.
Ist eine unmittelbare Trennung nicht möglich, kann eine rechnerische Zuordnung anhand der Umsätze oder abzugsfähigen Kosten erforderlich werden.
Eine Gesellschaft kann daher nicht allein aufgrund ihrer IFC-Mitgliedschaft sämtliche weltweiten Gewinne mit zehn Prozent versteuern.
Die wirtschaftliche Substanz bleibt entscheidend
Das Finanzzentrum ist nicht als Briefkastenstandort konzipiert. Eine belastbare Struktur benötigt insbesondere:
- eine tatsächliche Unternehmensleitung,
- geeignete Geschäftsräume,
- qualifizierte Mitarbeiter,
- nachvollziehbare Entscheidungsprozesse,
- lokale Buchhaltung und Dokumentation,
- eine angemessene Kapitalausstattung,
- die Einhaltung der jeweiligen Finanz- und Aufsichtsregeln.
Je stärker die operative und strategische Tätigkeit tatsächlich in Vietnam ausgeübt wird, desto besser lässt sich die steuerliche und regulatorische Einordnung begründen.
Welche Tätigkeiten besonders gefördert werden
Vietnam möchte nicht lediglich ausländische Banken anlocken. Das Ziel ist der Aufbau eines vollständigen Finanz- und Dienstleistungsökosystems.
Investmentfonds und Asset Management
Zu den besonders relevanten Tätigkeiten gehören:
- Investmentfonds,
- Fondsverwaltung,
- Vermögensverwaltung,
- Private Equity,
- Venture Capital,
- Wertpapierdienstleistungen,
- Kapitalmarktinfrastruktur,
- Finanzierung innovativer Unternehmen,
- Ausgabe und Verwaltung von Anleihen.
Interessant kann das Modell für Fondsmanager sein, die Kapital für Investitionen in Vietnam oder Südostasien bündeln und gleichzeitig eine regulierte operative Plattform im Zielmarkt aufbauen möchten.
Fintech und digitale Finanzinfrastruktur
Ein weiterer Schwerpunkt liegt auf:
- digitalen Zahlungssystemen,
- grenzüberschreitenden Zahlungen,
- Blockchain-Anwendungen,
- Tokenisierung realer Vermögenswerte,
- digitalen Vermögenswerten,
- RegTech,
- künstlicher Intelligenz im Finanzbereich,
- Crowdfunding,
- neuen Finanzierungsplattformen,
- automatisierten Compliance-Systemen.
Innovative Geschäftsmodelle können innerhalb kontrollierter regulatorischer Testumgebungen erprobt werden. Eine solche Sandbox ist jedoch keine regulierungsfreie Zone. Umfang, Teilnehmerkreis, Testdauer und Aufsicht werden durch die zuständigen IFC-Behörden bestimmt.
Green Finance und Klimafinanzierung
Vietnam benötigt erhebliche Investitionen in Energie, Infrastruktur, Klimaanpassung und wirtschaftliche Modernisierung. Das IFC soll deshalb auch internationale Kapitalströme für nachhaltige Projekte mobilisieren.
Zu den möglichen Tätigkeitsfeldern gehören:
- Green Bonds,
- nachhaltige Investmentfonds,
- ESG-bezogene Finanzprodukte,
- Klimafinanzierung,
- internationale CO₂-Zertifikate,
- Finanzierung der Energiewende,
- nachhaltige Infrastruktur,
- unabhängige Nachhaltigkeitsbewertungen.
Internationale CO₂-Zertifikate gehören zu den ersten Produktgruppen, die innerhalb des Finanzzentrums konkret entwickelt werden sollen.
Internationale Handels- und Lieferkettenfinanzierung
Vietnam ist eine stark exportorientierte Volkswirtschaft mit bedeutenden Produktions-, Hafen- und Logistikstandorten. Das IFC soll die zugehörigen Finanzdienstleistungen stärker im Land bündeln.
Mögliche Geschäftsfelder sind:
- Handelsfinanzierung,
- Akkreditive,
- grenzüberschreitende Zahlungsabwicklung,
- Supply-Chain-Finance,
- Warenbörsen,
- Rohstoffderivate,
- maritime Finanzierung,
- Logistikfinanzierung,
- Luftfahrtfinanzierung,
- Leasingmodelle.
Der Aufbau des IFC ergänzt damit die Entwicklung bei den ausländischen Direktinvestitionen in Vietnam. Die strategische Frage lautet zunehmend nicht mehr nur, wo eine Fabrik errichtet werden kann, sondern auch, wo Finanzierung, Kapitalverwaltung, Technologie und regionale Unternehmensfunktionen angesiedelt werden.
Professionelle Dienstleistungen
Auch unterstützende Dienstleistungen können innerhalb des Finanzzentrums eine wichtige Rolle spielen:
- Rechtsberatung,
- Steuerberatung,
- Wirtschaftsprüfung,
- internationale Rechnungslegung,
- Unternehmensberatung,
- Ratingdienstleistungen,
- Finanzdaten,
- Cybersecurity,
- Compliance-Systeme,
- Geldwäscheprävention,
- Technologie für Banken, Fonds und Börsen.
Nicht jede allgemeine Beratungs- oder IT-Gesellschaft wird dadurch automatisch zu einem prioritären IFC-Unternehmen. Die konkrete Tätigkeit muss unmittelbar zum Finanzökosystem passen und gegebenenfalls von den zuständigen Behörden anerkannt werden.
Ho-Chi-Minh-Stadt oder Da Nang: Welcher Standort passt?
Die beiden Standorte sollen sich nicht gegenseitig kopieren, sondern unterschiedliche Stärken entwickeln.
| Ho-Chi-Minh-Stadt | Da Nang |
|---|---|
| umfassendes internationales Finanzzentrum | innovations- und technologieorientierter Finanzstandort |
| Kapitalmärkte und große Transaktionen | Fintech und digitale Finanzmodelle |
| Fonds- und Vermögensverwaltung | Tokenisierung realer Vermögenswerte |
| internationale Banken und institutionelle Investoren | digitale Zahlungssysteme |
| Green Finance und Digital Finance | regulatorische Sandboxes |
| Warenmärkte und Derivate | spezialisierte Handelsplattformen |
| maritime und Luftfahrtfinanzierung | Supply-Chain- und Handelsfinanzierung |
| grenzüberschreitende Kapitalbeschaffung | Startup- und Innovationsfinanzierung |
Ho-Chi-Minh-Stadt als Kapitalmarkt- und Transaktionszentrum
Ho-Chi-Minh-Stadt soll den umfassenderen Teil des Finanzzentrums bilden. Der Schwerpunkt liegt auf:
- Kapitalbeschaffung,
- internationalen Investitionen,
- Zahlungsverkehr,
- Ausgabe und Handel von Finanzprodukten,
- Fondsverwaltung,
- Vermögensverwaltung,
- Waren- und Derivatemärkten,
- spezialisierten Finanzierungen,
- internationalen Banken und Finanzinstitutionen.
Für klassische Fonds-, Asset-Management-, Handelsfinanzierungs- und institutionelle Finanzmodelle dürfte Ho-Chi-Minh-Stadt daher häufig der naheliegendere Standort sein.
Da Nang als Fintech- und Innovationsstandort
Da Nang soll sich stärker als kontrolliertes Testfeld für neue Finanzmodelle positionieren.
Vorgesehen sind insbesondere:
- digitale Vermögenswerte,
- digitale Zahlungen,
- Tokenisierung,
- spezialisierte Börsen und Plattformen,
- Startup-Finanzierung,
- Handelsfinanzierung,
- Supply-Chain-Finance,
- nachhaltige Finanzprodukte,
- Technologie- und Innovationsdienstleistungen.
Für technologiegetriebene Fintechs, Zahlungsanbieter und Entwickler digitaler Finanzinfrastruktur kann Da Nang daher strategische Vorteile bieten.
Die Standortentscheidung sollte trotzdem nicht allein anhand dieser grundsätzlichen Arbeitsteilung erfolgen. Entscheidend sind die konkrete Produktzulassung, verfügbare Fachkräfte, Kunden, Kooperationspartner, Bankbeziehungen und die räumliche Abgrenzung des jeweiligen IFC-Gebiets.
Persönliche Steuerbefreiung für qualifizierte Fachkräfte
Neben der Körperschaftsteuer enthält das IFC-Regime eine wichtige persönliche Steuervergünstigung.
Qualifizierte Manager, Experten, Wissenschaftler und hochqualifizierte Fachkräfte können bis zum 31. Dezember 2030 von der vietnamesischen persönlichen Einkommensteuer auf Gehälter und Vergütungen aus ihrer Tätigkeit im Finanzzentrum befreit werden.
Die Befreiung gilt nicht pauschal für sämtliche Mitarbeiter. Je nach Fall müssen berufliche Qualifikation, Erfahrung, Funktion und Tätigkeit nachgewiesen werden.
In Betracht kommen insbesondere Personen mit:
- einschlägigem Hochschulabschluss,
- anerkannter professioneller Qualifikation,
- mehrjähriger Berufserfahrung,
- Führungserfahrung bei Finanzinstituten, Fonds oder internationalen Unternehmen,
- besonderer wissenschaftlicher oder technologischer Expertise.
Da die Steuerbefreiung nach derzeitiger Rechtslage Ende 2030 ausläuft, verringert sich ihre wirtschaftliche Bedeutung bei einem späteren Markteintritt. Unternehmen sollten deshalb unterscheiden zwischen den langfristigen Körperschaftsteuervergünstigungen und der zeitlich wesentlich kürzeren persönlichen Steuerbefreiung.
Steuerbefreiung bei der Veräußerung bestimmter Beteiligungen
Bis Ende 2030 können natürliche Personen außerdem von der persönlichen Einkommensteuer auf bestimmte Einkünfte aus der Übertragung von:
- Anteilen,
- Kapitaleinlagen,
- Rechten zur Kapitalbeteiligung
an IFC-Mitgliedern befreit werden.
Für Gründer, Führungskräfte und private Investoren kann dies bei einem späteren Unternehmensverkauf erheblich sein.
Die Regelung gilt jedoch nicht uneingeschränkt für jede Form von Wertpapier- oder Beteiligungstransaktion. Außerdem bleibt zu prüfen, ob der Verkäufer in einem anderen Staat steuerlich ansässig ist und dort eine zusätzliche Besteuerung ausgelöst wird.
Eine vietnamesische Steuerbefreiung bedeutet nicht automatisch, dass auch Deutschland, Österreich, die Schweiz oder ein anderer Ansässigkeitsstaat auf sein Besteuerungsrecht verzichtet.
Arbeitsgenehmigungen und Aufenthaltsrecht
Das IFC soll den Einsatz internationaler Fachkräfte erleichtern.
Für vollständige Anträge auf bestimmte Arbeitsgenehmigungen oder Bestätigungen über eine Befreiung von der Arbeitserlaubnis sieht das Regelwerk grundsätzlich kurze Bearbeitungszeiten von drei Arbeitstagen vor.
Arbeitserlaubnisse und bestimmte Befreiungsbestätigungen können eine Laufzeit von bis zu zehn Jahren erreichen.
Auch das Aufenthaltsrecht enthält besondere Regelungen. Wichtige Investoren, Manager, Experten und hochqualifizierte Fachkräfte können bei Erfüllung der Voraussetzungen Visa oder vorläufige Aufenthaltskarten mit einer Laufzeit von bis zu zehn Jahren erhalten.
Ehepartner und minderjährige Kinder können unter den vorgesehenen Voraussetzungen begleitende Aufenthaltstitel beantragen.
Diese Vorteile entstehen nicht automatisch durch den Erwerb eines Gesellschaftsanteils. Erforderlich sind unter anderem:
- eine qualifizierte Funktion,
- eine Tätigkeit für eine Organisation mit Büro im Finanzzentrum,
- die Einhaltung der persönlichen Auswahlkriterien,
- ein Antrag oder eine Unterstützung durch die zuständige IFC-Behörde.
Internationale Rechnungslegung
IFC-Mitglieder können unter den vorgesehenen Voraussetzungen internationale Rechnungslegungsstandards oder anerkannte ausländische Rechnungslegungsgrundsätze anwenden.
Dazu gehören insbesondere:
- IAS und IFRS,
- anerkannte Rechnungslegungsstandards bestimmter internationaler Finanzplätze,
- ausgewählte nationale GAAP-Systeme.
Wer seine Jahres- und Konzernabschlüsse vollständig und konsistent nach einem zugelassenen internationalen Standard erstellt, muss grundsätzlich keine zusätzlichen Abschlüsse nach vietnamesischen Rechnungslegungsstandards anfertigen.
Die international erstellten Abschlüsse gelten als gesetzliche Berichte des Mitglieds und müssen bei den zuständigen vietnamesischen Stellen eingereicht werden.
Für internationale Banken, Fonds, Versicherungen und Konzerngesellschaften kann dies die Konsolidierung deutlich vereinfachen. Die Regelung beseitigt jedoch nicht die vietnamesischen Steuer-, Offenlegungs-, Prüfungs- und Dokumentationspflichten.
Flexiblere Fremdwährungsregeln
Vietnam verfügt außerhalb des IFC über ein vergleichsweise stark reguliertes Devisen- und Kapitalverkehrssystem. Für IFC-Mitglieder wurden deshalb besondere Fremdwährungsregeln geschaffen.
Vorgesehen sind unter anderem Fremdwährungskonten für:
- ausländische Investitionen in das IFC,
- Kreditaufnahmen im Ausland,
- bestimmte Kreditvergaben ins Ausland,
- Investitionen aus dem IFC in andere Staaten,
- Investitionen aus dem IFC in andere Teile Vietnams,
- Zahlungen zwischen IFC-Mitgliedern,
- Leistungen an ausländische Kunden,
- Übertragung von Kapital, Gewinnen und rechtmäßigen Erträgen.
IFC-Mitglieder können bestimmte Leistungen gegenüber anderen Mitgliedern und ausländischen Vertragspartnern in Fremdwährung auszeichnen, abrechnen und bezahlen.
Das bedeutet jedoch keine vollständige Freigabe sämtlicher Kapitalbewegungen. Kontenführung, Erklärungspflichten, Geldwäscheprävention, Transaktionszweck und Berichtspflichten bleiben relevant.
Geschäfte mit Unternehmen oder Privatpersonen außerhalb des Finanzzentrums innerhalb Vietnams können weiterhin den allgemeinen vietnamesischen Devisenregeln unterliegen.
Internationale Schiedsgerichtsbarkeit und ausländisches Recht
Ein internationaler Finanzplatz benötigt verlässliche Verfahren zur Beilegung komplexer Wirtschaftsstreitigkeiten.
Vietnam hat deshalb die gesetzliche Grundlage für ein spezielles internationales Schiedszentrum geschaffen. Parteien können vereinbaren, geeignete Investitions- und Wirtschaftsstreitigkeiten dort zu behandeln.
Unter den gesetzlichen Voraussetzungen kann außerdem ausländisches Recht für bestimmte internationale Transaktionen gewählt werden.
Das kann die Attraktivität für ausländische Investoren erhöhen, weil internationale Vertragsmodelle nicht ausschließlich nach allgemeinen nationalen Verfahren behandelt werden müssen.
Das spezialisierte Gericht und das internationale Schiedszentrum befanden sich Ende August 2026 allerdings noch im operativen Aufbau. Für die ersten Projekte muss daher genau geprüft werden, welche Institutionen und Verfahrensordnungen zum jeweiligen Vertragszeitpunkt tatsächlich einsatzbereit sind.
International Financial Centre Vietnam
Welche Unternehmen das Vietnam-IFC prüfen sollten
Das Modell ist insbesondere für Unternehmen interessant, deren Geschäftsmodell tatsächlich mit Vietnam, Südostasien oder internationalen Kapitalströmen verbunden ist.
Dazu gehören:
- Fonds- und Vermögensverwaltungsgesellschaften,
- Private-Equity- und Venture-Capital-Strukturen,
- Fintech-Unternehmen,
- Zahlungsdienstleister,
- Betreiber digitaler Finanzplattformen,
- Anbieter von Tokenisierungs- und Blockchain-Infrastruktur,
- Green-Finance- und Klimafinanzierungsunternehmen,
- Handels- und Lieferkettenfinanzierer,
- Rohstoff- und Derivateplattformen,
- maritime Finanzierungsgesellschaften,
- Luftfahrt- und Leasinggesellschaften,
- Rating- und Finanzdatenanbieter,
- Compliance- und Cybersecurity-Unternehmen,
- internationale Beratungs- und Prüfungsgesellschaften mit Finanzfokus,
- Banken, Versicherungen und Wertpapierunternehmen mit ASEAN-Strategie.
Interessant kann das IFC auch für Unternehmen werden, die zunächst planen, ihre Produktion nach Vietnam zu verlagern. Bei größeren Investitionen stellt sich zunehmend die Frage, ob zusätzlich Finanzierungs-, Treasury-, Fonds- oder regionale Managementfunktionen im Land angesiedelt werden können.
Der größte strategische Nutzen entsteht voraussichtlich, wenn drei Bedingungen gleichzeitig erfüllt sind:
- Das Unternehmen benötigt einen tatsächlichen operativen Standort in Vietnam.
- Das Geschäftsmodell passt zu den prioritären Finanz- oder Unterstützungsleistungen.
- Das Unternehmen kann die regulatorischen, personellen, finanziellen und organisatorischen Substanzanforderungen erfüllen.
Für wen das Finanzzentrum wahrscheinlich nicht geeignet ist
Weniger geeignet ist das Modell für Unternehmer, die lediglich eine möglichst niedrig besteuerte Auslandsgesellschaft suchen, ohne Management, Personal oder operative Tätigkeit nach Vietnam zu verlagern.
Besonders kritisch zu prüfen sind:
- reine Briefkasten- oder Postfachgesellschaften,
- passive Holdinggesellschaften ohne operative Finanzfunktion,
- allgemeine Handelsunternehmen ohne IFC-Bezug,
- Beratungsunternehmen ohne unmittelbare Verbindung zum Finanzsektor,
- Gesellschaften, deren Geschäftsleitung vollständig in Deutschland verbleibt,
- unlizenzierte Vermögensverwaltung,
- unlizenzierte Anlagevermittlung,
- digitale Vermögensmodelle, die eine regulierungsfreie Umgebung erwarten,
- private Vermögensstrukturen ohne tatsächlichen Geschäftsbetrieb,
- Konstruktionen, die ausschließlich der Verlagerung bereits bestehender Gewinne dienen.
Die IFC-Mitgliedschaft ersetzt weder die jeweils erforderliche Finanzlizenz noch eine belastbare grenzüberschreitende Steuerstruktur.
Vietnam wird dadurch nicht automatisch zum Steuerparadies
Das International Financial Centre Vietnam ist kein klassisches Offshore-Gebiet, das Anonymität und fehlende wirtschaftliche Substanz anbietet.
Es handelt sich vielmehr um ein reguliertes Sonderregime innerhalb Vietnams. Die niedrige Besteuerung soll mit einer tatsächlichen Ansiedlung internationaler Finanz-, Technologie- und Unterstützungsleistungen verbunden werden.
Mitglieder müssen unter anderem:
- ihre Tätigkeit offenlegen,
- finanzielle Leistungsfähigkeit und Reputation nachweisen,
- ihren Standort innerhalb des IFC unterhalten,
- gegebenenfalls zusätzliche Lizenzen beantragen,
- Jahresabschlüsse erstellen,
- Steuer- und Berichtspflichten erfüllen,
- Geldwäsche- und Sanktionsvorschriften beachten,
- IT- und Datensicherheitsstandards einhalten,
- Mitgliedschaftsvoraussetzungen dauerhaft erfüllen.
Für seriöse Unternehmen kann gerade diese Verbindung aus Förderung und Regulierung attraktiv sein. Die Gesellschaft erhält nicht deshalb eine niedrigere Besteuerung, weil ihre wirtschaftliche Tätigkeit unsichtbar bleibt, sondern weil sie nachweisbar zum Aufbau des vietnamesischen Finanzplatzes beiträgt.
Globale Mindeststeuer kann den Vorteil begrenzen
Bei großen multinationalen Unternehmensgruppen muss zusätzlich die globale Mindestbesteuerung nach den OECD-Pillar-Two-Regeln berücksichtigt werden.
Betroffen sind grundsätzlich Unternehmensgruppen mit einem konsolidierten Jahresumsatz von mindestens 750 Millionen Euro. Für diese Gruppen soll eine effektive Mindeststeuerbelastung von 15 Prozent erreicht werden.
Das bedeutet: Selbst wenn ein IFC-Projekt vor Ort zeitweise nur mit null, fünf oder zehn Prozent besteuert wird, kann in einer betroffenen Unternehmensgruppe eine ergänzende Mindeststeuer entstehen.
Die lokale Vergünstigung bleibt zwar bestehen, führt bei Großkonzernen aber nicht zwingend zu einer endgültigen Gesamtsteuerbelastung unter 15 Prozent.
Für mittelständische Unternehmensgruppen unterhalb der Umsatzgrenze gelten diese Regeln grundsätzlich nicht allein aufgrund ihrer IFC-Mitgliedschaft. Andere internationale Steuerregeln bleiben jedoch weiterhin zu prüfen.
Vietnam steht derzeit auf der EU-Liste nicht kooperativer Steuergebiete
Seit dem 17. Februar 2026 steht Vietnam auf der EU-Liste nicht kooperativer Steuergebiete.
Hintergrund sind nach Angaben des Rates der Europäischen Union Defizite beim steuerlichen Informationsaustausch auf Ersuchen. Die Einstufung richtet sich nicht speziell gegen das neue Finanzzentrum und bedeutet auch nicht, dass Investitionen in Vietnam unzulässig wären.
Für europäische Unternehmensstrukturen kann sie dennoch zusätzliche Folgen haben. Je nach beteiligtem EU-Mitgliedstaat sind insbesondere denkbar:
- verstärkte Dokumentations- und Nachweispflichten,
- intensivere steuerliche Prüfungen,
- zusätzliche Anforderungen an die wirtschaftliche Substanz,
- Einschränkungen bei bestimmten Steuerbefreiungen,
- verschärfte Hinzurechnungsregeln,
- besondere Quellensteuer- oder Betriebsausgabenregelungen,
- zusätzliche Prüfungen durch Banken und Finanzdienstleister.
Die nächste reguläre Überprüfung der EU-Liste ist für Oktober 2026 vorgesehen. Dieser Punkt sollte deshalb unmittelbar vor jeder Strukturierung erneut kontrolliert werden.
Was deutsche Unternehmer besonders beachten müssen
Eine vietnamesische Gesellschaft mit einem Körperschaftsteuersatz von zehn Prozent beseitigt nicht automatisch die deutsche Besteuerung.
Ort der Geschäftsleitung
Nach deutschem Steuerrecht liegt die Geschäftsleitung dort, wo sich der Mittelpunkt der geschäftlichen Oberleitung befindet.
Werden die wesentlichen Entscheidungen weiterhin dauerhaft aus Deutschland getroffen, kann eine vietnamesische Gesellschaft trotz ausländischem Sitz in Deutschland steuerlich ansässig oder zumindest erheblichen deutschen Steuerfolgen ausgesetzt sein.
Entscheidend sind nicht nur formale Geschäftsführerbeschlüsse, sondern die tatsächlichen Verhältnisse:
- Wo werden strategische Entscheidungen getroffen?
- Wer verfügt über die Bankkonten?
- Wo werden Verträge ausgehandelt und unterzeichnet?
- Wo befinden sich Geschäftsunterlagen und leitende Mitarbeiter?
- Von wo aus wird das Tagesgeschäft gesteuert?
Hinzurechnungsbesteuerung
Bei niedrig besteuerten ausländischen Gesellschaften kann die deutsche Hinzurechnungsbesteuerung relevant werden.
Besonders kritisch sind bestimmte passive Einkünfte, wenn die Gesellschaft von deutschen Steuerpflichtigen beherrscht wird. Die Einkünfte können unter bestimmten Voraussetzungen bereits in Deutschland besteuert werden, obwohl sie noch nicht ausgeschüttet wurden.
Ob ein Fonds-, Finanzierungs-, Lizenz-, Holding- oder Dienstleistungsmodell als aktiv oder passiv eingeordnet wird, muss anhand der konkreten Struktur geprüft werden.
Verrechnungspreise und Betriebsstätten
Leistungen zwischen einer deutschen Gesellschaft und einem vietnamesischen IFC-Unternehmen müssen fremdüblich abgerechnet und dokumentiert werden.
Dazu gehören beispielsweise:
- Managementleistungen,
- Finanzierungen,
- Garantien,
- Lizenzen,
- Softwareüberlassung,
- Personalgestellung,
- Beratungsleistungen,
- gemeinsame Verwaltungskosten.
Außerdem ist zu prüfen, ob durch Mitarbeiter, Büros, Vertreter oder Entscheidungsstrukturen eine Betriebsstätte in Deutschland oder Vietnam entsteht.
Wegzug des Unternehmers
Soll nicht nur die Gesellschaft, sondern auch der Unternehmer seinen Wohnsitz verlagern, kann die deutsche Wegzugsbesteuerung eine zentrale Rolle spielen.
Die Besteuerung stiller Reserven in Unternehmensbeteiligungen kann bereits durch den Verlust des deutschen Besteuerungsrechts ausgelöst werden. Eine Wohnsitzverlagerung sollte deshalb nicht erst nach der Gründung der vietnamesischen Struktur steuerlich geplant werden.
Wer grundsätzlich überlegt, eine Firma im Ausland zu gründen, sollte Gesellschaft, Geschäftsleitung, persönliche Ansässigkeit, Beteiligungsstruktur und Exit-Strategie immer gemeinsam betrachten.
Ist das Vietnam-IFC eine Alternative zu Singapur oder Dubai?
Noch ist Vietnam kein vollständiger Ersatz für etablierte internationale Finanzplätze wie Singapur, Hongkong, Dubai oder Abu Dhabi.
Diese Standorte verfügen bereits über:
- langjährig etablierte Aufsichtsbehörden,
- große internationale Banken,
- tiefe Kapitalmärkte,
- erfahrene Gerichte und Schiedsgerichte,
- spezialisierte Berater,
- zahlreiche internationale Fonds und Investoren,
- belastbare Verwaltungspraxis.
Vietnam befindet sich mit seinem IFC dagegen noch in der Aufbauphase.
Seine besondere Stärke liegt an anderer Stelle: Das Finanzzentrum ist unmittelbar mit einer großen, exportorientierten und wachsenden Realwirtschaft verbunden.
Unternehmen können Finanzdienstleistungen mit konkreten Projekten in folgenden Bereichen verbinden:
- industrielle Produktion,
- Logistik,
- Energie,
- Infrastruktur,
- Technologie,
- Immobilienentwicklung,
- Export,
- Rohstoffe,
- Lieferketten,
- Digitalisierung.
Für Unternehmen, die Kapital gezielt für vietnamesische oder südostasiatische Projekte einsetzen, kann diese Verbindung attraktiver sein als ein weiter entfernter, bereits hoch entwickelter Finanzplatz.
Das Vietnam IFC sollte deshalb zunächst eher als strategische Ergänzung und Möglichkeit für einen frühen Markteintritt verstanden werden – nicht als kurzfristig gleichwertiger Ersatz für Singapur oder Dubai.
Aktueller Stand Ende August 2026
Im August 2026 hat das Finanzzentrum mehrere wichtige operative Schritte erreicht.
Am 17. August wurde das gemeinsame digitale System zur Registrierung und Anerkennung von Mitgliedern gestartet. Damit können Unternehmen den Aufnahmeprozess zentral und digital einleiten.
Kurz darauf erklärte der Exekutivrat, dass sich der Schwerpunkt nun vom Aufbau des institutionellen Rahmens auf konkrete Mitglieder, Produkte und Transaktionen verlagern soll.
Als erste Produktgruppen wurden insbesondere genannt:
- Investmentfonds und Asset Management
- tokenisierte reale Vermögenswerte
- internationale CO₂-Zertifikate
- Waren- und Rohstoffderivate
- Fintech-Produkte
- innerhalb des IFC ausgegebene Anleihen
Gemeinsame IT-, Daten-, Registrierungs- und Aufsichtssysteme befinden sich weiterhin im Aufbau. Auch das spezialisierte Gericht und das internationale Schiedszentrum sollen schrittweise operativ werden.
Das Projekt befindet sich damit nicht mehr nur in der Gesetzgebungsphase. Dennoch muss sich die tatsächliche Leistungsfähigkeit erst anhand folgender Kennzahlen zeigen:
- Zahl und Qualität der aufgenommenen Mitglieder,
- erteilte Finanzlizenzen,
- verwaltetes Fondsvermögen,
- Kapitalzuflüsse,
- Anleiheemissionen,
- Handelsvolumen,
- internationale Bankverbindungen,
- Umfang der ersten grenzüberschreitenden Transaktionen.
Das IFC ist Teil der umfassenderen Vietnam Reform Roadmap 2026. Vietnam versucht gleichzeitig, Investitionsverfahren zu beschleunigen, staatliche Strukturen umzubauen, private Unternehmen zu stärken und mehr höherwertige internationale Funktionen ins Land zu holen.
So sollte eine IFC-Standortprüfung ablaufen
Vor einer Gründung, Beteiligung oder Verlagerung sollten mindestens zehn Punkte geprüft werden.
1. Geschäftsmodell
Passt die geplante Tätigkeit zu den zugelassenen oder prioritären Finanz- und Unterstützungsleistungen?
2. Standort
Liegt der geplante Unternehmenssitz tatsächlich innerhalb des ausgewiesenen IFC-Gebiets?
3. Standortwahl
Ist Ho-Chi-Minh-Stadt oder Da Nang für das konkrete Produkt, die Kunden und die benötigten Fachkräfte besser geeignet?
4. Mitgliedschaft
Kann das Unternehmen finanzielle Leistungsfähigkeit, Reputation, Managementerfahrung und ein belastbares Geschäftskonzept nachweisen?
5. Lizenzierung
Welche Bank-, Fonds-, Wertpapier-, Versicherungs-, Zahlungs-, Börsen- oder Technologielizenz wird zusätzlich benötigt?
6. Steuerqualifikation
Welche Einkünfte stammen tatsächlich aus dem neuen IFC-Investitionsprojekt und sind damit begünstigt?
7. Wirtschaftliche Substanz
Welche Geschäftsleitung, Mitarbeiter, Büroräume, Systeme und Entscheidungsprozesse müssen in Vietnam aufgebaut werden?
8. Kapital und Banking
Welche Kapitalausstattung, Bankkonten, Fremdwährungskonten und Finanzierungswege werden benötigt?
9. Heimatstaatliche Besteuerung
Greifen Hinzurechnungsbesteuerung, globale Mindeststeuer, Wegzugsbesteuerung, Betriebsstättenregeln oder andere Vorschriften im Heimatstaat?
10. Exit-Strategie
Wie sollen Gewinne ausgeschüttet, Beteiligungen verkauft, Investoren aufgenommen oder das Unternehmen später umstrukturiert werden?
Erst nach dieser Prüfung lässt sich beurteilen, ob der nominelle Zehn-Prozent-Satz für das konkrete Unternehmen tatsächlich erreichbar und international wirtschaftlich sinnvoll ist.
Häufig gestellte Fragen zum International Financial Centre Vietnam
Zahlt jedes Unternehmen im Vietnam IFC nur zehn Prozent Körperschaftsteuer?
Nein. Zehn Prozent gelten für Einkünfte aus qualifizierten neuen Investitionsprojekten in prioritären Tätigkeitsfeldern. Andere qualifizierte Projekte können einem Satz von 15 Prozent unterliegen.
Sind zeitweise null Prozent Körperschaftsteuer möglich?
Ja. Während der anfänglichen Steuerbefreiung kann die Körperschaftsteuer für begünstigte Projekte vorübergehend null betragen. Dafür müssen sämtliche gesetzlichen Voraussetzungen erfüllt sein.
Sind während der Ermäßigungsphase fünf Prozent möglich?
Bei einem prioritären Projekt mit einem Steuersatz von zehn Prozent und einer Ermäßigung des zahlbaren Steuerbetrags um 50 Prozent ergibt sich rechnerisch eine Belastung von fünf Prozent.
Gilt die Vergünstigung für sämtliche Gewinne des Unternehmens?
Nein. Begünstigte IFC-Einkünfte müssen von anderen Einkünften getrennt werden. Die Mitgliedschaft allein führt nicht dazu, dass alle in- und ausländischen Unternehmensgewinne dem Sondersteuersatz unterliegen.
Ist das Finanzzentrum bereits vollständig in Betrieb?
Das rechtliche und organisatorische Grundgerüst ist vorhanden, und das digitale Mitgliedschaftssystem wurde gestartet. Viele Produkte, Lizenzen, Institutionen und Transaktionsplattformen befinden sich jedoch noch im Aufbau.
Sind Gehälter ausländischer Mitarbeiter steuerfrei?
Nur qualifizierte Manager, Experten, Wissenschaftler und hochqualifizierte Fachkräfte können unter den gesetzlichen Voraussetzungen bis Ende 2030 von der persönlichen Einkommensteuer auf ihre IFC-Vergütung befreit werden.
Kann eine Briefkastenfirma Mitglied werden?
Das Modell ist nicht für reine Briefkastenstrukturen ausgelegt. Mitglieder müssen die Anforderungen an Tätigkeit, Standort, finanzielle Leistungsfähigkeit, Reputation und gegebenenfalls Lizenzierung erfüllen.
Welcher Standort ist für Fintech-Unternehmen besser?
Da Nang ist besonders auf Fintech, digitale Zahlungen, Tokenisierung und regulatorische Testumgebungen ausgerichtet. Ho-Chi-Minh-Stadt bietet dafür eine stärkere Verbindung zu Banken, Fonds, Kapitalmärkten und großen institutionellen Transaktionen.
Ist Vietnam jetzt ein klassischer Offshore-Finanzplatz?
Nein. Das IFC ist ein reguliertes Sonderregime innerhalb Vietnams. Es verbindet steuerliche Förderung mit Mitgliedschafts-, Substanz-, Aufsichts-, Lizenz- und Berichtspflichten.
Können deutsche Unternehmer die zehn Prozent einfach nutzen?
Nur bei einer tatsächlich belastbaren Struktur. Insbesondere Geschäftsleitung, Hinzurechnungsbesteuerung, Verrechnungspreise, Betriebsstätten, persönliche Ansässigkeit und eine mögliche Wegzugsbesteuerung müssen berücksichtigt werden.
Vietnam erweitert seine Standortstrategie um internationales Kapital
Das International Financial Centre Vietnam gehört zu den bedeutendsten wirtschaftspolitischen Neuerungen des Landes.
Vietnam konkurriert künftig nicht mehr ausschließlich um Produktionsbetriebe, Lieferketten und ausländische Fabrikinvestitionen. Das Land möchte auch Fonds, Vermögensverwalter, Fintechs, internationale Banken, Green-Finance-Anbieter und professionelle Finanzdienstleister ansiedeln.
Die Kombination aus:
- zehn Prozent Körperschaftsteuer,
- möglichen Steuerferien,
- persönlichen Steuervergünstigungen,
- internationaler Rechnungslegung,
- Fremdwährungskonten,
- langfristigen Arbeits- und Aufenthaltsmöglichkeiten,
- regulatorischen Sandboxes,
- internationaler Streitbeilegung
ist im regionalen Standortwettbewerb beachtlich.
Die entscheidende Einschränkung lautet: Das Finanzzentrum ist kein einfacher Steuersparbaukasten. Es richtet sich an Unternehmen, die tatsächlich Finanz-, Technologie- oder Unterstützungsleistungen in oder über Vietnam erbringen, lokale Substanz schaffen und sich in das neue Mitgliedschafts- und Aufsichtssystem integrieren.
Für geeignete Geschäftsmodelle kann ein früher Markteintritt dennoch einen erheblichen strategischen Vorteil bieten. Wer wartet, bis sämtliche Institutionen, Lizenzen und Marktstrukturen vollständig etabliert sind, erhält möglicherweise mehr Rechtssicherheit – trifft dann aber wahrscheinlich auch auf höhere Markteintrittskosten und stärkeren Wettbewerb.
Vietnam-IFC und Firmengründung strategisch prüfen
Das International Financial Centre Vietnam eröffnet neue Möglichkeiten, verlangt aber eine abgestimmte Planung von Geschäftsmodell, Gesellschaftsstruktur, Lizenzierung, Steuern, Banking, Aufenthaltsrecht und wirtschaftlicher Substanz.
Mit Dr. Joachim Schmitz steht Zukunft2.com ein deutschsprachiger Vietnam-Experte vor Ort zur Verfügung. Dadurch können rechtliche und steuerliche Fragen mit den praktischen Bedingungen in Vietnam verbunden werden.
Im Rahmen einer strategischen Erstberatung für Unternehmer und Investoren wird geprüft, ob das Vorhaben grundsätzlich für Ho-Chi-Minh-Stadt oder Da Nang geeignet ist, welche Steuervergünstigungen realistisch erreichbar erscheinen und welche Risiken im Heimatstaat berücksichtigt werden müssen.
Im Mittelpunkt sollte keine isolierte Werbung mit zehn Prozent Körperschaftsteuer stehen, sondern eine rechtlich und wirtschaftlich tragfähige Struktur mit nachweisbarer Geschäftstätigkeit in Vietnam.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer-, Anlage- oder Aufenthaltsberatung. Die Voraussetzungen und die operative Verwaltungspraxis müssen vor einer Investition anhand des aktuellen Einzelfalls geprüft werden.
Quellen und Rechtsgrundlagen
Gesetzliche Grundlage und zentrale IFC-Verordnungen
- Viet Nam International Financial Center Da Nang: Übersicht aller Rechtsgrundlagen und Durchführungsverordnungen (VIFC Da Nang)
- Resolution 222/2025/QH15 der vietnamesischen Nationalversammlung über das International Financial Center (VIFC Da Nang)
- Decree 323/2025/ND-CP: Errichtung, Standorte, Organisation und Entwicklungsbereiche des Finanzzentrums (VIFC Da Nang)
- Decree 324/2025/ND-CP: Steuern, Mitgliedschaft, Rechnungslegung, Finanzpolitik und regulatorische Testmodelle (VIFC Da Nang)
- Decree 325/2025/ND-CP: Beschäftigung, Arbeitserlaubnisse und soziale Sicherung (VIFC Da Nang)
- Decree 326/2025/ND-CP: Grundstücks- und Umweltregelungen innerhalb des Finanzzentrums (VIFC Da Nang)
- Decree 327/2025/ND-CP: Einreise, Visa und Aufenthaltsrecht für ausländische Fachkräfte und Investoren (VIFC Da Nang)
- Decree 328/2025/ND-CP: Internationales Schiedszentrum, Rechtswahl und Streitbeilegung (VIFC Da Nang)
- Decree 329/2025/ND-CP: Banken, Fremdwährungen, Geldwäscheprävention und Finanzaufsicht (VIFC Da Nang)
- Decree 330/2025/ND-CP: Errichtung und Betrieb von Warenbörsen im International Financial Center (VIFC Da Nang)
Offizielle Erläuterungen und aktueller Entwicklungsstand
- Vietnamesische Regierung: Verabschiedung der Resolution über das International Financial Center (en.baochinhphu.vn)
- Vietnamesische Regierung: Steuerpolitik mit zehn und 15 Prozent Körperschaftsteuer sowie persönlichen Steuerbefreiungen (en.baochinhphu.vn)
- Vietnamesische Regierung: Allgemeiner Körperschaftsteuersatz und neue Unternehmenssteuersätze in Vietnam (en.baochinhphu.vn)
- Vietnamesische Regierung: Entwicklungsplan für das International Financial Center bis 2035 (en.baochinhphu.vn)
- VIFC: Start des digitalen Systems zur Registrierung und Anerkennung von Mitgliedern (IFC-HCM)
- VIFC: Übergang vom institutionellen Aufbau zu Produkten, Mitgliedern und konkreten Transaktionen (IFC-HCM)
Internationale und deutsche steuerliche Rahmenbedingungen
- Rat der Europäischen Union: Aktualisierung der EU-Liste nicht kooperativer Steuergebiete vom 17. Februar 2026 (Rat der Europäischen Union)
- OECD: Global Minimum Tax und internationale Mindestbesteuerung großer Unternehmensgruppen (OECD)
- § 10 Abgabenordnung: Ort der Geschäftsleitung (Gesetze im Internet)
- Außensteuergesetz: Wegzugsbesteuerung, Hinzurechnungsbesteuerung und internationale Steuerfolgen (Gesetze im Internet)
Vietnam Unternehmenssteuer 2026: Regierung plant 30 Prozent Steuerentlastung für kleinere Unternehmen
Stand: 13. August 2026 – Von Dr. Joachim Schmitz
Vietnam bereitet eine neue steuerliche Entlastung für kleinere Unternehmen, Einzelunternehmer und sogenannte Household Businesses vor. Nach dem aktuellen Vorschlag sollen Betriebe mit einem jährlichen Gesamtumsatz von höchstens 10 Milliarden vietnamesischen Dong in den Steuerjahren 2026 und 2027 eine Ermäßigung von 30 Prozent auf die tatsächlich zu zahlende Einkommen- beziehungsweise Körperschaftsteuer erhalten.
Die Regelung ist noch nicht endgültig beschlossen. Das vietnamesische Finanzministerium arbeitet derzeit an einer entsprechenden Resolution, über die die Nationalversammlung entscheiden muss.
Für Unternehmer und Investoren ist die Initiative dennoch ein wichtiges Signal: Vietnam möchte nicht nur ausländische Großinvestitionen anziehen, sondern gleichzeitig die eigene mittelständische und kleingewerbliche Unternehmensbasis stärken.
Das Wichtigste auf einen Blick
Die geplante Steuerentlastung soll für die Steuerjahre 2026 und 2027 gelten. Vorgesehen ist eine Reduzierung um 30 Prozent für:
- körperschaftsteuerpflichtige Unternehmen mit höchstens 10 Milliarden Dong Jahresumsatz,
- in Vietnam steuerlich ansässige Einzelunternehmer,
- Household Businesses mit höchstens 10 Milliarden Dong Jahresumsatz.
Entscheidend ist der Unterschied zwischen Umsatz, Gewinn und Steuerbetrag: Die Grenze von 10 Milliarden Dong bezieht sich auf den Jahresumsatz. Die Steuerermäßigung bezieht sich dagegen auf die berechnete Steuerschuld.
Vietnam senkt den Steuersatz also nicht pauschal um 30 Prozentpunkte. Stattdessen sollen berechtigte Unternehmen nur noch 70 Prozent der regulär berechneten Steuer zahlen.
Was bedeutet die Steuerentlastung konkret?
Ein Unternehmen, das regulär 100 Millionen Dong Körperschaftsteuer zahlen müsste, würde nach dem gegenwärtigen Entwurf eine Entlastung von 30 Millionen Dong erhalten. Die verbleibende Steuerschuld läge bei 70 Millionen Dong.
Die Formel lautet vereinfacht:
Reguläre Steuerschuld × 70 Prozent = verbleibende Steuerzahlung
Damit können sich abhängig vom regulären Steuersatz folgende rechnerische Belastungen ergeben:
| Regulärer Steuersatz | Steuer nach 30 Prozent Ermäßigung |
|---|---|
| 15 Prozent | effektiv 10,5 Prozent |
| 17 Prozent | effektiv 11,9 Prozent |
| 20 Prozent | effektiv 14 Prozent |
Diese Werte gelten nur als vereinfachte Rechenbeispiele. Ob ein Unternehmen tatsächlich von der Ermäßigung profitiert, hängt unter anderem von seinem Umsatz, seinem steuerpflichtigen Gewinn, seiner Rechtsform, bestehenden Steuerbefreiungen, verbundenen Unternehmen und der endgültigen Ausgestaltung der Resolution ab.
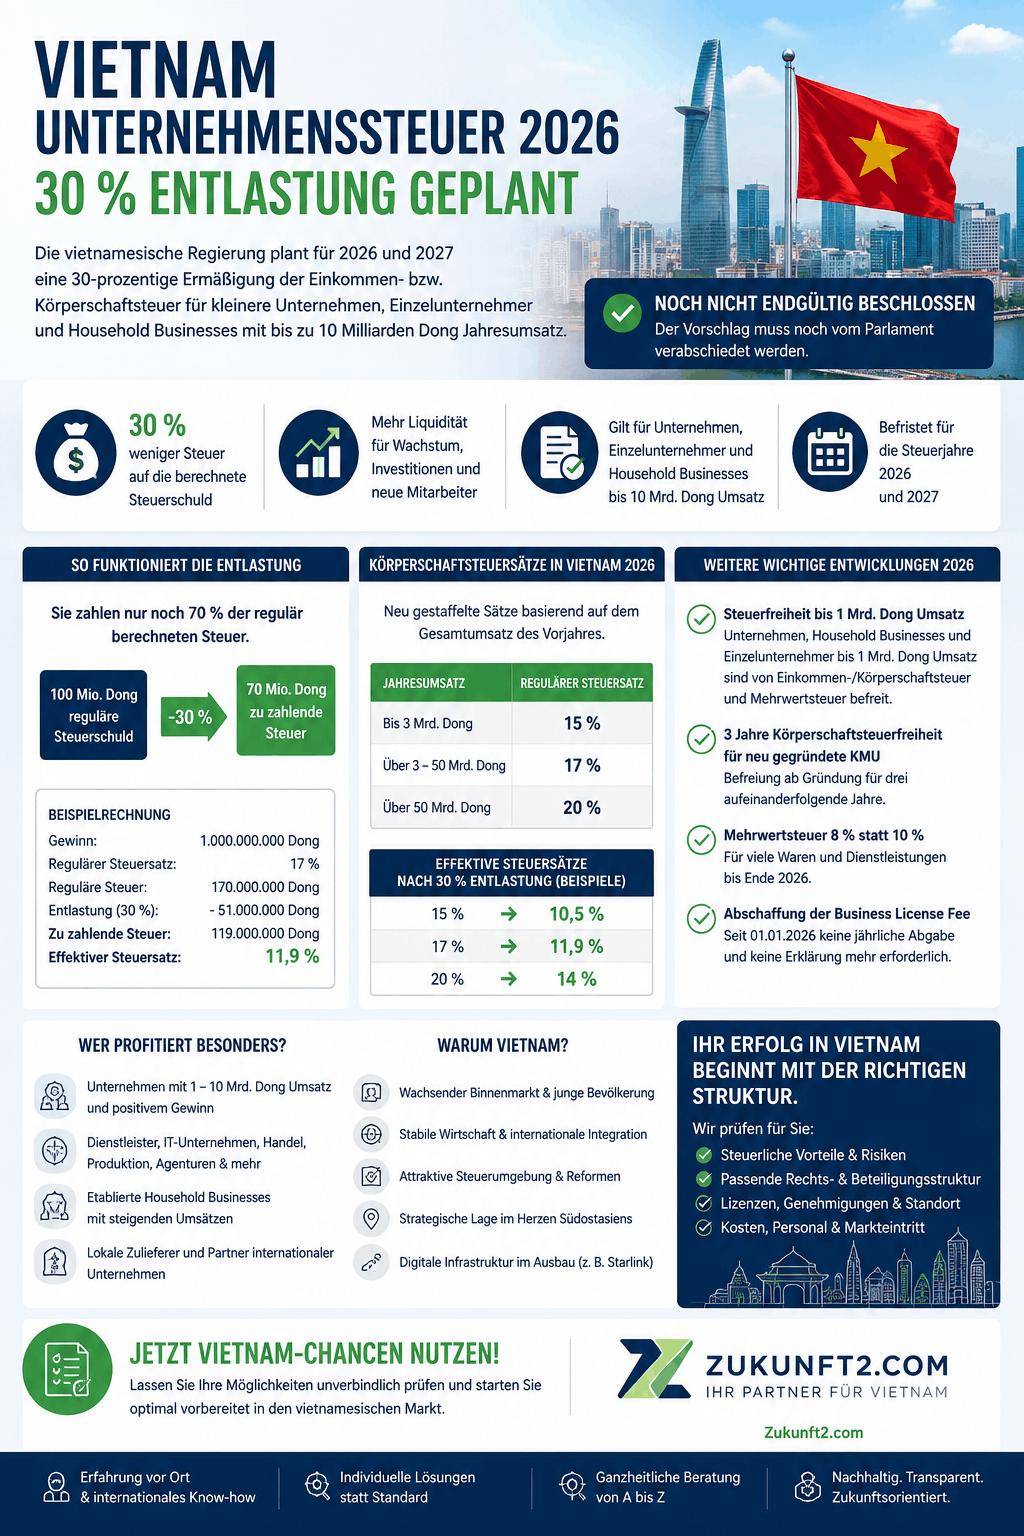
Vietnam Unternehmenssteuer 2026 Infografik
Beispiel: Unternehmen mit acht Milliarden Dong Jahresumsatz
Ein vietnamesisches Unternehmen erzielt im Jahr 2026 folgende Ergebnisse:
- Jahresumsatz: 8 Milliarden Dong
- steuerpflichtiger Gewinn: 1 Milliarde Dong
- regulärer Körperschaftsteuersatz: 17 Prozent
Ohne zusätzliche Steuerermäßigung beträgt die Körperschaftsteuer:
1 Milliarde Dong × 17 Prozent = 170 Millionen Dong
Die geplante Entlastung würde 30 Prozent dieser Steuerschuld betragen:
170 Millionen Dong × 30 Prozent = 51 Millionen Dong
Das Unternehmen müsste anschließend noch bezahlen:
170 Millionen Dong – 51 Millionen Dong = 119 Millionen Dong
Bezogen auf den steuerpflichtigen Gewinn entspräche dies einer effektiven Belastung von 11,9 Prozent.
Das Beispiel zeigt, dass die Maßnahme für profitable kleinere Unternehmen einen spürbaren Liquiditätseffekt haben kann. Sie ist jedoch keine Steuerbefreiung und auch keine pauschale Förderung in Höhe von 30 Prozent des Umsatzes oder Gewinns.
Welche Körperschaftsteuer zahlen Unternehmen in Vietnam 2026?
Vietnam verfügt seit dem Steuerjahr 2025 über gestaffelte Körperschaftsteuersätze. Maßgeblich ist grundsätzlich der Gesamtumsatz des vorhergehenden Steuerjahres.
Für Unternehmen gelten im Grundsatz folgende Sätze:
| Jahresumsatz | Regulärer Körperschaftsteuersatz |
|---|---|
| Bis 3 Milliarden Dong | 15 Prozent |
| Über 3 bis 50 Milliarden Dong | 17 Prozent |
| Darüber beziehungsweise regulärer Steuersatz | 20 Prozent |
Für bestimmte Branchen, Investitionsprojekte und besonders geförderte Standorte können andere Steuersätze oder zeitlich begrenzte Steuervergünstigungen gelten.
Umgekehrt können Unternehmen von den reduzierten Sätzen ausgeschlossen sein, wenn sie Teil einer Unternehmensgruppe oder mit anderen Gesellschaften verbunden sind und die gesetzlichen Voraussetzungen nicht erfüllen.
Die geplante 30-Prozent-Ermäßigung wäre damit eine zusätzliche, zeitlich begrenzte Entlastung der berechneten Körperschaftsteuer. Sie würde die grundsätzlichen Steuersätze nicht dauerhaft ersetzen.
Unternehmen bis eine Milliarde Dong sind bereits besonders begünstigt
Seit dem 1. Januar 2026 gilt in Vietnam eine weitere wesentliche Entlastung: Unternehmen mit einem Gesamtjahresumsatz von höchstens einer Milliarde Dong können von der Körperschaftsteuer befreit sein.
Auch Household Businesses und Einzelunternehmer bleiben bis zu dieser Umsatzgrenze grundsätzlich von der persönlichen Einkommensteuer auf ihre Geschäftstätigkeit sowie von der Mehrwertsteuer befreit.
Damit ergibt sich eine wichtige Abgrenzung:
Ein Betrieb, der aufgrund der Umsatzgrenze von einer Milliarde Dong ohnehin keine Einkommen- oder Körperschaftsteuer zahlen muss, kann von einer zusätzlichen Ermäßigung der Steuerschuld kaum profitieren. Wo keine Steuer geschuldet wird, können auch keine weiteren 30 Prozent abgezogen werden.
Der wirtschaftlich interessanteste Bereich dürfte deshalb vor allem bei Unternehmen liegen, die:
- mehr als eine Milliarde Dong,
- aber höchstens zehn Milliarden Dong Jahresumsatz erzielen,
- tatsächlich einen steuerpflichtigen Gewinn erwirtschaften,
- und nicht bereits aufgrund einer anderen Förderung vollständig steuerbefreit sind.
Drei Jahre Körperschaftsteuerfreiheit für neu gegründete KMU
Vietnam hat außerdem eine dreijährige Körperschaftsteuerbefreiung für bestimmte neu gegründete kleine und mittlere Unternehmen eingeführt. Die Befreiung beginnt grundsätzlich mit der erstmaligen Ausstellung der Unternehmensregistrierungsbescheinigung und läuft über drei aufeinanderfolgende Jahre.
Für internationale Gründer ist deshalb eine Gesamtbetrachtung notwendig. Ein neu gegründetes Unternehmen, das bereits aufgrund dieser Regelung keine Körperschaftsteuer zahlt, hätte während des Befreiungszeitraums möglicherweise keinen zusätzlichen Vorteil aus der geplanten 30-Prozent-Ermäßigung.
Erst nach Ablauf der Steuerbefreiung oder bei fehlender Berechtigung könnte die neue Entlastung praktisch relevant werden. Entscheidend sind der konkrete Registrierungszeitpunkt, die Einstufung als kleines oder mittleres Unternehmen und die endgültigen Durchführungsvorschriften.
Welche Steuern zahlen Selbstständige und Household Businesses?
Das vietnamesische Household Business ist keine Kapitalgesellschaft im deutschen Sinne. Es handelt sich vereinfacht um eine registrierte gewerbliche Tätigkeit einer Einzelperson oder eines Haushalts.
Für Unternehmer aus Deutschland, Österreich und der Schweiz ist diese Form nur eingeschränkt mit dem deutschen Einzelunternehmen vergleichbar. Insbesondere Haftung, Registrierung, Buchführung, Beschäftigung von Mitarbeitern und steuerliche Behandlung unterscheiden sich.
Seit 2026 wird das frühere System der pauschalen Besteuerung schrittweise durch eine stärkere Selbstveranlagung ersetzt. Household Businesses und Einzelunternehmer müssen ihre Umsätze zunehmend selbst erklären, die anfallenden Steuern berechnen und fristgerecht abführen.
Für das Steuerjahr 2026 gilt grundsätzlich:
- Bis zu einer Milliarde Dong Jahresumsatz fallen regelmäßig keine Einkommensteuer auf die Geschäftstätigkeit und keine Mehrwertsteuer an.
- Oberhalb dieser Grenze hängt die Besteuerung unter anderem von Umsatzhöhe, Tätigkeit, Gewinnermittlung und gewählter beziehungsweise vorgeschriebener Berechnungsmethode ab.
- Für größere Household Businesses gewinnt die ordnungsgemäße Dokumentation der Betriebsausgaben erheblich an Bedeutung.
- Oberhalb bestimmter Umsatzgrenzen gelten Anforderungen an elektronische Rechnungen und an Kassensysteme, die mit der Steuerverwaltung verbunden sind.
Die geplante 30-Prozent-Ermäßigung soll auch bei diesen Unternehmern auf die tatsächlich berechnete persönliche Einkommensteuer angewendet werden, sofern der Jahresumsatz höchstens zehn Milliarden Dong beträgt.
Gilt die Entlastung auch für die Mehrwertsteuer?
Nach dem derzeitigen Vorschlag: nein.
Die geplante Ermäßigung betrifft die Körperschaftsteuer von Unternehmen und die persönliche Einkommensteuer von Household Businesses beziehungsweise Einzelunternehmern. Sie ist keine zusätzliche Senkung der Mehrwertsteuer.
Unabhängig davon gilt in Vietnam für zahlreiche Waren und Dienstleistungen bis zum Ende des Jahres 2026 weiterhin ein reduzierter Mehrwertsteuersatz von 8 Prozent statt 10 Prozent.
Bestimmte Bereiche bleiben von dieser Senkung ausgeschlossen, darunter unter anderem Finanzdienstleistungen, Versicherungen, Immobilien, Telekommunikation und verschiedene verbrauchsteuerpflichtige Produkte.
Unternehmen müssen deshalb mehrere Regelungen getrennt betrachten:
- Körperschaftsteuer oder persönliche Einkommensteuer
- mögliche 30-Prozent-Ermäßigung
- Mehrwertsteuer von 8 oder 10 Prozent
- gegebenenfalls weitere branchenspezifische Abgaben
Abschaffung der jährlichen Gewerbelizenzabgabe
Seit dem 1. Januar 2026 wurde außerdem die bisherige vietnamesische Business License Fee abgeschafft. Unternehmen und Household Businesses müssen für das Jahr 2026 und die folgenden Jahre grundsätzlich weder eine entsprechende Erklärung einreichen noch diese jährliche Abgabe bezahlen.
Im Verhältnis zur Körperschaftsteuer handelt es sich zwar meist um einen kleineren Betrag. Die Abschaffung reduziert jedoch Verwaltungsaufwand und laufende Pflichten, insbesondere bei kleineren Betrieben.
Welche Unternehmen würden besonders profitieren?
Die geplante Steuerentlastung ist vor allem für profitable kleinere Unternehmen interessant, die bereits die Umsatzschwelle von einer Milliarde Dong überschritten haben.
Dazu können beispielsweise gehören:
- Beratungs- und Dienstleistungsunternehmen,
- kleinere Produktionsbetriebe,
- lokale Handels- und Vertriebsgesellschaften,
- IT- und Softwareunternehmen,
- Agenturen und technische Dienstleister,
- Gastronomie- und Tourismusbetriebe,
- lokale Zulieferer internationaler Unternehmen,
- etablierte Household Businesses mit steigenden Umsätzen.
Besonders relevant ist die Entlastung für Unternehmen mit überschaubaren Umsätzen, aber vergleichsweise hohen Gewinnmargen. Da die Förderung auf die Steuer und nicht auf den Umsatz angewendet wird, steigt der absolute Vorteil mit der Höhe des steuerpflichtigen Gewinns.
Vietnam Unternehmenssteuer 2026
Wem bringt die Regelung möglicherweise wenig?
Nicht jedes Unternehmen unterhalb der Umsatzgrenze wird automatisch einen erheblichen finanziellen Vorteil haben.
Wenig oder keinen zusätzlichen Effekt kann die Regelung haben, wenn:
- der Jahresumsatz höchstens eine Milliarde Dong beträgt und bereits Steuerfreiheit besteht,
- das Unternehmen keinen steuerpflichtigen Gewinn erzielt,
- Verlustvorträge die Steuerbelastung bereits auf null reduzieren,
- eine dreijährige Steuerbefreiung für neu gegründete KMU gilt,
- ein anderes Investitionsprivileg eine vollständige Steuerbefreiung bewirkt,
- das Unternehmen aufgrund seiner Beteiligungsstruktur oder verbundener Unternehmen von bestimmten Begünstigungen ausgeschlossen ist,
- die endgültige Resolution zusätzliche Voraussetzungen oder Ausschlüsse enthält.
Unternehmer sollten deshalb nicht mit einer pauschalen Ersparnis rechnen. Erforderlich ist eine konkrete Berechnung auf Grundlage des geplanten Umsatzes, der abzugsfähigen Kosten und des erwarteten steuerpflichtigen Gewinns.
Gilt die Entlastung auch für ausländisch investierte Unternehmen?
Der bisher veröffentlichte Vorschlag ist grundsätzlich auf körperschaftsteuerpflichtige Unternehmen mit einem Jahresumsatz von höchstens zehn Milliarden Dong ausgerichtet.
Daraus lässt sich jedoch noch nicht sicher ableiten, dass jede vietnamesische Gesellschaft mit ausländischen Gesellschaftern automatisch begünstigt wird.
Bei ausländisch investierten Gesellschaften müssen insbesondere folgende Punkte geprüft werden:
- genaue Rechtsform der vietnamesischen Gesellschaft,
- Höhe und Herkunft des Jahresumsatzes,
- Beteiligungsverhältnisse,
- Verbindung zu Mutter-, Schwester- oder Tochtergesellschaften,
- Anwendung der Regeln für verbundene Unternehmen,
- bestehende Investitions- und Steuervergünstigungen,
- Transferpreise bei konzerninternen Geschäften,
- endgültige Definition der begünstigten Steuerpflichtigen.
Gerade bei einer vietnamesischen Tochtergesellschaft eines europäischen Unternehmens kann die Umsatzgrenze allein daher nicht ausreichen.
Die endgültige Resolution und die späteren Durchführungsbestimmungen werden zeigen, ob besondere Einschränkungen für verbundene oder ausländisch kontrollierte Unternehmen vorgesehen werden.
Was bedeutet die Reform für deutsche Unternehmer?
Für Unternehmen aus dem deutschsprachigen Raum ist die geplante Entlastung aus drei Gründen relevant.
1. Niedrigere Einstiegskosten für kleinere Marktgesellschaften
Nicht jedes Unternehmen beginnt in Vietnam sofort mit einer großen Fabrik oder mehreren hundert Mitarbeitern.
Viele Markteintritte starten mit einer kleinen Vertriebsgesellschaft, einer Beratungseinheit, einem Servicebüro oder einer technischen Niederlassung.
Gerade für solche Gesellschaften kann eine niedrigere effektive Steuerbelastung in den ersten profitablen Jahren zusätzliche Liquidität schaffen.
2. Stärkung lokaler Zulieferer und Geschäftspartner
Auch wenn ein ausländischer Investor selbst nicht unter die Begünstigung fällt, können lokale Lieferanten, Vertriebspartner und Dienstleister profitieren.
Eine geringere Steuerbelastung kann diesen Unternehmen ermöglichen, mehr Mittel für folgende Bereiche einzusetzen:
- Maschinen,
- Digitalisierung,
- Personal,
- Qualitätssicherung,
- Lagerhaltung,
- Zertifizierungen,
- internationale Vertriebsstrukturen.
Damit kann sich mittelbar auch die Qualität des vietnamesischen Partner- und Zulieferernetzwerks verbessern.
3. Weiterer Schritt zur Formalisierung der Wirtschaft
Vietnam versucht, kleinere Unternehmer aus informellen oder pauschal besteuerten Strukturen in ein nachvollziehbares System aus Registrierung, elektronischen Rechnungen, Buchführung und Selbstveranlagung zu überführen.
Steuerliche Entlastungen können dabei als Gegenleistung für mehr Transparenz und formelle Registrierung verstanden werden.
Für ausländische Unternehmen ist diese Entwicklung grundsätzlich positiv: Dokumentierte Umsätze, ordnungsgemäße Rechnungen und nachvollziehbare Geschäftsausgaben erleichtern Due Diligence, Lieferantenprüfung und vertragliche Zusammenarbeit.
Starlink und Steuerentlastung: Vietnam sendet ein strategisches Signal
Nahezu zeitgleich mit dem neuen Steuervorschlag hat Starlink begonnen, Bestellungen für Satelliteninternet in Vietnam anzunehmen.
Für das Pilotprojekt wurden die normalerweise geltenden Beschränkungen für ausländisches Eigentum gelockert. Bis Ende 2030 sind im Rahmen des Versuchs bis zu 600.000 Nutzer vorgesehen.
Die beiden Maßnahmen stehen rechtlich nicht in direktem Zusammenhang. Strategisch ergeben sie jedoch ein gemeinsames Bild:
Vietnam verbessert die digitale Infrastruktur, öffnet sich für ausgewählte internationale Technologieinvestitionen und stärkt gleichzeitig kleinere einheimische Unternehmen.
Das Land möchte nicht ausschließlich als kostengünstige Alternative zu China wahrgenommen werden. Vietnam entwickelt sich zunehmend zu einem eigenständigen Wirtschaftsraum mit:
- wachsendem Binnenmarkt,
- zunehmender Digitalisierung,
- einer jungen Unternehmergeneration,
- internationalen Lieferketten,
- steigender Nachfrage nach professionellen Dienstleistungen,
- wachsender Bedeutung regionaler Städte außerhalb von Hanoi und Ho-Chi-Minh-Stadt.
Für internationale Unternehmer erweitert sich damit die Perspektive. Vietnam ist nicht nur Produktionsstandort, sondern auch Absatzmarkt, Dienstleistungsmarkt und möglicher Ausgangspunkt für Geschäfte in Südostasien.
Firma in Vietnam gründen: Nicht nur auf den Steuersatz achten
Eine mögliche Steuerentlastung ist ein Vorteil, sollte aber niemals allein über die Wahl eines Standorts oder einer Rechtsform entscheiden.
Vor einer Firmengründung in Vietnam sollten mindestens folgende Fragen beantwortet werden:
Ist die Tätigkeit für ausländische Investoren zugelassen?
Vietnam unterscheidet zwischen frei zugänglichen, beschränkt zugänglichen und genehmigungspflichtigen Geschäftsfeldern.
Je nach Branche können zusätzliche Lizenzen, lokale Beteiligungen oder Qualifikationsnachweise erforderlich sein.
Welche Rechtsform passt zum Geschäftsmodell?
In Betracht kommen unter anderem eine vietnamesische Gesellschaft mit beschränkter Haftung, eine Aktiengesellschaft, eine Repräsentanz oder bestimmte Kooperationsmodelle mit lokalen Partnern.
Eine Repräsentanz darf jedoch regelmäßig keine vollwertigen umsatzgenerierenden Geschäfte betreiben.
Wie hoch muss das Stamm- oder Investitionskapital sein?
Für viele Tätigkeiten existiert kein einheitlicher gesetzlicher Mindestbetrag. Die Behörden prüfen jedoch, ob das vorgesehene Kapital zum Geschäftsmodell, zu den geplanten Kosten und zur Anlaufphase passt.
Ein unrealistisch niedriges Kapital kann Genehmigungen, Bankprozesse und Aufenthaltsfragen erschweren.
Welche Steuern fallen zusätzlich an?
Neben der Körperschaftsteuer können je nach Tätigkeit unter anderem relevant sein:
- Mehrwertsteuer,
- persönliche Einkommensteuer der Mitarbeiter,
- Sozialversicherungsbeiträge,
- Quellensteuern,
- Foreign Contractor Tax,
- Einfuhrabgaben,
- besondere Verbrauchsteuern,
- Grundstücks- oder Mietabgaben.
Wo entsteht die tatsächliche Geschäftsleitung?
Bei Unternehmern aus Deutschland, Österreich oder der Schweiz muss nicht nur die vietnamesische Steuerpflicht betrachtet werden.
Auch der Ort der Geschäftsleitung, die persönliche Steueransässigkeit des Gesellschafters und bestehende Doppelbesteuerungsabkommen können entscheidend sein.
Eine Gesellschaft in Vietnam führt nicht automatisch dazu, dass sämtliche Einkünfte nur noch in Vietnam besteuert werden.
Unternehmerische Chancen statt reiner Steuersparmodelle
Vietnam bietet attraktive steuerliche Rahmenbedingungen. Trotzdem sollte eine Firmengründung auf einem realen Geschäftsmodell beruhen.
Besonders tragfähig sind Vorhaben, bei denen Vietnam einen tatsächlichen wirtschaftlichen Vorteil bietet, beispielsweise durch:
- Zugang zu lokalen Kunden,
- Produktion und Beschaffung,
- technische Fachkräfte,
- regionale Lieferketten,
- Exportmöglichkeiten,
- Software- und Backoffice-Leistungen,
- lokale Vertriebs- und Serviceeinheiten,
- Kooperationen mit vietnamesischen Unternehmen.
Eine Gesellschaft, die nur wegen eines zeitlich begrenzten Steuervorteils gegründet wird, kann durch Gründungs-, Lizenz-, Buchführungs-, Personal- und Verwaltungskosten schnell teurer werden als erwartet.
Die mögliche Steuerermäßigung sollte deshalb als zusätzlicher Standortvorteil verstanden werden – nicht als Ersatz für ein belastbares Geschäftsmodell.
Ist die 30-Prozent-Steuerentlastung bereits beschlossen?
Nein.
Mit Stand vom 13. August 2026 handelt es sich um einen Regierungsvorschlag beziehungsweise einen in Vorbereitung befindlichen Resolutionsentwurf. Die Nationalversammlung muss der Maßnahme noch zustimmen.
Auch folgende Details können sich bis zum endgültigen Beschluss noch verändern:
- genaue Definition der Umsatzgrenze,
- Nachweis des Jahresumsatzes,
- Behandlung neu gegründeter Unternehmen,
- Regeln bei Rumpfgeschäftsjahren,
- Berechnung bei mehreren Geschäftstätigkeiten,
- Behandlung verbundener Unternehmen,
- Verhältnis zu anderen Steuervergünstigungen,
- Verfahren für Vorauszahlungen und Jahresabrechnungen,
- mögliche Rückwirkung für bereits geleistete Steuerzahlungen 2026.
Unternehmen sollten deshalb noch keine verbindliche Finanzplanung auf Grundlage der Ermäßigung erstellen.
Sinnvoll ist zunächst eine Szenariorechnung mit und ohne Steuerentlastung.
FAQ zur Vietnam Unternehmenssteuer 2026
Wird die Körperschaftsteuer in Vietnam generell um 30 Prozent gesenkt?
Nein. Vorgesehen ist eine befristete Ermäßigung von 30 Prozent auf die berechnete Körperschaftsteuer bestimmter Unternehmen mit höchstens zehn Milliarden Dong Jahresumsatz.
Beziehen sich die zehn Milliarden Dong auf Umsatz oder Gewinn?
Die Grenze bezieht sich nach dem Entwurf auf den gesamten Jahresumsatz. Die Höhe der Ermäßigung wird anschließend auf die tatsächlich berechnete Steuer angewendet.
Soll die Regelung auch für Einzelunternehmer gelten?
Ja. Der Vorschlag umfasst auch in Vietnam steuerlich ansässige Einzelunternehmer und Household Businesses mit Geschäftseinkünften, sofern die Umsatzgrenze eingehalten wird.
Gilt die Steuerermäßigung für 2026 rückwirkend?
Der Entwurf bezieht sich auf die Steuerjahre 2026 und 2027. Wie bereits geleistete Vorauszahlungen oder Steuerbeträge behandelt werden, muss sich aus der endgültigen Resolution und den Durchführungsvorschriften ergeben.
Wird auch die Mehrwertsteuer um weitere 30 Prozent reduziert?
Nein. Die geplante Maßnahme betrifft die Einkommen- beziehungsweise Körperschaftsteuer. Die bestehende Reduzierung der Mehrwertsteuer auf 8 Prozent für viele begünstigte Waren und Dienstleistungen ist eine separate Regelung.
Können ausländische Unternehmer die Förderung nutzen?
Eine in Vietnam gegründete Gesellschaft mit ausländischen Gesellschaftern könnte grundsätzlich in Betracht kommen.
Ob sie tatsächlich berechtigt ist, hängt jedoch von der endgültigen Regelung, ihrer Beteiligungsstruktur, dem Umsatz, verbundenen Unternehmen und weiteren Voraussetzungen ab.
Wie hoch kann der effektive Körperschaftsteuersatz werden?
Bei einem regulären Satz von 15 Prozent ergibt die Ermäßigung rechnerisch 10,5 Prozent. Bei 17 Prozent wären es 11,9 Prozent und bei 20 Prozent 14 Prozent.
Diese Werte gelten nur, wenn das Unternehmen vollständig für die geplante Ermäßigung qualifiziert ist.
Fazit: Vietnam stärkt gezielt seine kleinere Unternehmensbasis
Die geplante 30-Prozent-Steuerentlastung ist mehr als eine kurzfristige fiskalische Maßnahme. Sie fügt sich in eine breitere wirtschaftspolitische Entwicklung ein.
Vietnam reduziert administrative Abgaben, entlastet Kleinstunternehmen, fördert neu gegründete KMU, modernisiert die Besteuerung von Household Businesses und öffnet gleichzeitig wichtige Bereiche der digitalen Infrastruktur für internationale Anbieter.
Für deutsche, österreichische und Schweizer Unternehmer entsteht daraus ein zunehmend interessantes Umfeld.
Besonders attraktiv kann Vietnam für kleinere operative Gesellschaften, lokale Vertriebsstrukturen, Dienstleister, Zulieferer und wachstumsorientierte Neugründungen werden.
Die entscheidende Frage lautet jedoch nicht allein:
Wie niedrig ist die Steuer?
Wichtiger ist:
Welche Rechtsform, Beteiligungsstruktur und operative Aufstellung ermöglicht ein rechtssicheres, steuerlich tragfähiges und langfristig profitables Geschäft in Vietnam?
Vietnam-Unternehmenscheck
Sie planen eine Firmengründung, eine Niederlassung, eine Produktionsverlagerung oder eine Beteiligung in Vietnam?
Im Rahmen eines Vietnam-Unternehmenschecks können vor dem Markteintritt insbesondere folgende Punkte geprüft werden:
- Zulässigkeit Ihres Geschäftsmodells,
- passende Rechts- und Beteiligungsstruktur,
- realistischer Kapitalbedarf,
- voraussichtliche Unternehmenssteuern,
- mögliche Steuerbefreiungen und Förderungen,
- Lizenzen und Genehmigungen,
- Standortwahl,
- Bankkonto und Zahlungsverkehr,
- Personal- und Aufenthaltsfragen,
- Risiken bei lokalen Partnern und verbundenen Unternehmen.
Treffen Sie die Strukturentscheidung vor der Gründung – nicht erst nach dem ersten steuerlichen oder regulatorischen Problem.
Hinweis: Der Artikel stellt den Stand vom 13. August 2026 dar und ersetzt keine individuelle Rechts- oder Steuerberatung. Maßgeblich sind die endgültige Resolution, die vietnamesischen Durchführungsvorschriften und die konkrete Unternehmensstruktur.
Vietnam Unternehmenssteuer 2026
Vietnam plant für kleinere Unternehmen, Household Businesses und Einzelunternehmer eine 30-prozentige Ermäßigung der Einkommen- beziehungsweise Körperschaftsteuer. Die Maßnahme soll für 2026 und 2027 gelten. Wir zeigen, wer profitieren könnte und was ausländische Investoren beachten müssen.
Quellen und weiterführende Informationen
- Vietnamesisches Regierungsportal: Vorschlag zur 30-prozentigen Steuerermäßigung für Unternehmen und Household Businesses
- Vietnamesische Regierung: Vorbereitung der Resolution zur Steuerentlastung
- Vietnamesische Regierung: Neue Körperschaftsteuersätze in Vietnam
- Vietnamesische Regierung: Steuerfreigrenze von einer Milliarde Dong ab 2026
- Vietnamesische Regierung: Steuervergünstigungen für neu gegründete kleine und mittlere Unternehmen
Vietnam Handelsdefizit 2026: Exportboom trifft auf Rekorddefizit
Vietnam exportiert mehr – und schreibt trotzdem ein Rekorddefizit
Stand: 3. August 2026 – Von Dr. Joachim Schmitz
Vietnam liefert 2026 auf den ersten Blick widersprüchliche Wirtschaftszahlen.
Die Exporte wachsen kräftig, die Industrieproduktion legt deutlich zu und ausländische Investoren bringen mehr Kapital ins Land. Gleichzeitig erreicht das vietnamesische Handelsbilanzdefizit einen historischen Höchststand.
Im Juli 2026 exportierte Vietnam Waren im Wert von rund 53 Milliarden US-Dollar. Das waren etwa 25 Prozent mehr als im Vorjahresmonat. Die Importe stiegen jedoch noch wesentlich schneller: um 41 Prozent auf rund 56,67 Milliarden US-Dollar.
Allein im Juli entstand dadurch ein Handelsbilanzdefizit von rund 3,59 Milliarden US-Dollar.
Der eigentliche Rekord betrifft jedoch nicht nur den Juli. Von Januar bis Juli 2026 summierte sich das Defizit auf rund 20,5 Milliarden US-Dollar. Damit übertraf Vietnam bereits nach sieben Monaten den bisherigen nominalen Gesamtjahresrekord von etwa 18 Milliarden US-Dollar aus dem Jahr 2008.
Für Unternehmer und Investoren ist diese Entwicklung kein Grund, Vietnam grundsätzlich infrage zu stellen. Sie ist jedoch ein deutlicher Hinweis darauf, dass eine Produktionsverlagerung nach Vietnam nicht allein anhand von Löhnen, Steuern oder Exportwachstum kalkuliert werden darf.
Entscheidend sind die tatsächliche Importabhängigkeit, die Energieversorgung, der Finanzierungsbedarf, die lokale Wertschöpfung und die zollrechtliche Herkunft der produzierten Waren.
Die wichtigsten Zahlen zum Vietnam Handelsdefizit 2026
| Kennzahl | Ergebnis |
|---|---|
| Exporte im Juli 2026 | rund 53,0 Milliarden US-Dollar |
| Exportwachstum gegenüber Juli 2025 | rund 25 Prozent |
| Importe im Juli 2026 | rund 56,67 Milliarden US-Dollar |
| Importwachstum gegenüber Juli 2025 | rund 41 Prozent |
| Handelsbilanzdefizit im Juli | rund 3,59 Milliarden US-Dollar |
| Exporte Januar bis Juli | rund 320 Milliarden US-Dollar |
| Importe Januar bis Juli | rund 340 Milliarden US-Dollar |
| Handelsbilanzdefizit Januar bis Juli | rund 20,5 Milliarden US-Dollar |
| Realisierte ausländische Direktinvestitionen | rund 15,2 Milliarden US-Dollar |
| Wachstum der realisierten Direktinvestitionen | rund 11,8 Prozent |
Die Zahlen zeigen: Vietnam verliert nicht an Exportkraft. Vielmehr wächst die Einfuhr von Energie, Rohstoffen, Komponenten, Maschinen und Produktionsmitteln noch schneller als die Ausfuhr fertiger oder weiterverarbeiteter Waren.
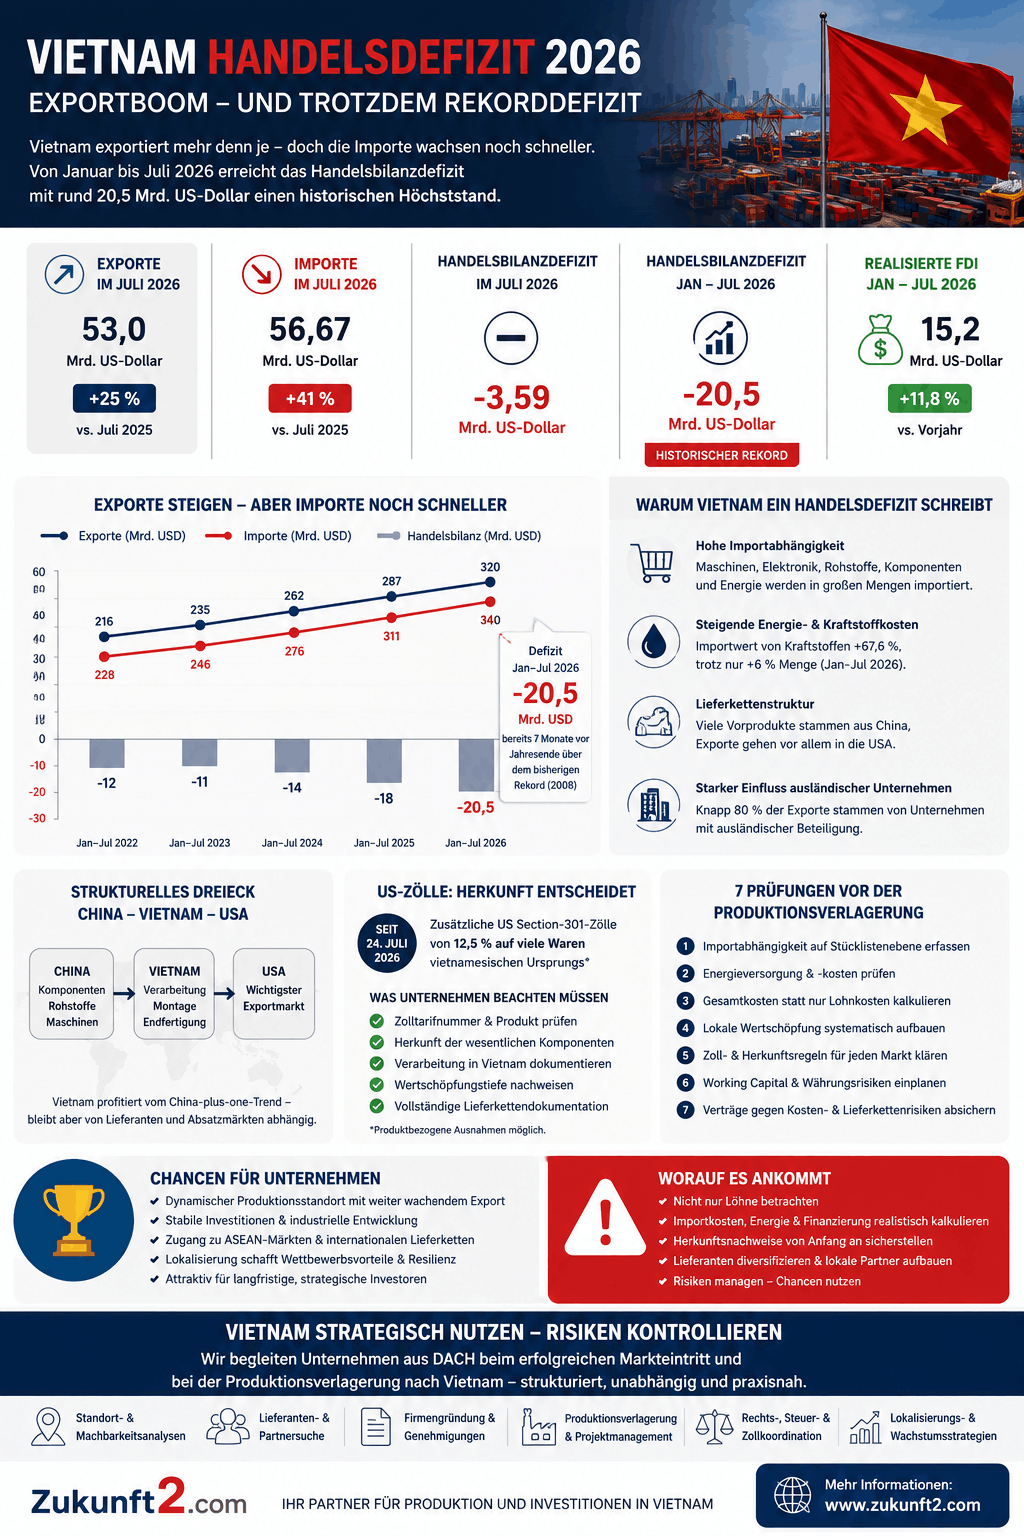
Vietnam Handelsdefizit 2026 Infografik
Warum Vietnam trotz Exportboom ein Handelsdefizit schreibt
Vietnam ist inzwischen einer der wichtigsten industriellen Produktionsstandorte Asiens. Das Land produziert unter anderem Elektronik, Maschinen, Möbel, Textilien, Schuhe, Fahrzeugkomponenten und Konsumgüter für internationale Märkte.
Ein großer Teil dieser Produktion ist jedoch auf importierte Vorprodukte angewiesen.
Vietnam importiert beispielsweise:
- elektronische Bauteile,
- Halbleiter und Displays,
- Maschinen und Produktionsanlagen,
- Metalle und Metallprodukte,
- Kunststoffe und chemische Vorprodukte,
- textile Gewebe und Garne,
- Erdöl und raffinierte Kraftstoffe,
- Verpackungs- und Spezialmaterialien.
Diese Waren werden in Vietnam verarbeitet, montiert oder in größere Produktionsprozesse integriert und anschließend teilweise wieder exportiert.
Das bedeutet: Steigen die Exporte, steigen häufig zunächst auch die Importe.
In den ersten fünf Monaten des Jahres 2026 entfielen rund 94 Prozent der vietnamesischen Warenimporte auf die weit gefasste Kategorie der Produktionsmittel und Vorleistungen. Es handelt sich also nicht in erster Linie um einen konsumgetriebenen Importboom.
Ein erheblicher Teil der Einfuhren dient dem Aufbau und der Auslastung industrieller Produktionskapazitäten.
Das strukturelle Dreieck zwischen China, Vietnam und den USA
Hinter der vietnamesischen Handelsentwicklung steht ein besonderes wirtschaftliches Modell.
China ist weiterhin Vietnams wichtigster Importlieferant. Die Vereinigten Staaten sind gleichzeitig der wichtigste Exportmarkt.
Vereinfacht dargestellt funktioniert ein Teil der Lieferketten folgendermaßen:
- Komponenten, Rohstoffe oder Maschinen werden aus China nach Vietnam geliefert.
- In Vietnam erfolgt die Weiterverarbeitung, Montage oder Endfertigung.
- Die fertigen Produkte werden in die USA, nach Europa oder in andere internationale Märkte exportiert.
Dieses Modell hat Vietnam zu einem der bedeutendsten Gewinner der internationalen China-plus-one-Strategie gemacht.
Gleichzeitig entsteht dadurch eine doppelte Abhängigkeit:
Vietnam ist auf der Beschaffungsseite stark von asiatischen, insbesondere chinesischen Lieferketten abhängig. Auf der Absatzseite besteht eine hohe Bedeutung des US-amerikanischen Marktes.
Ändern sich chinesische Lieferbedingungen, Energiepreise, Transportkosten oder amerikanische Zollregeln, kann dies vietnamesische Produktionsstandorte unmittelbar treffen.
Der Exporterfolg wird stark von ausländischen Unternehmen getragen
Die Struktur der Handelsbilanz zeigt außerdem, wie bedeutend ausländische Investoren für Vietnams Exportwirtschaft geworden sind.
Im ersten Halbjahr 2026 entfielen knapp 80 Prozent der vietnamesischen Warenexporte auf Unternehmen mit ausländischer Beteiligung. Der ausländisch investierte Unternehmenssektor erzielte im gleichen Zeitraum einen Handelsbilanzüberschuss von rund 8,3 Milliarden US-Dollar.
Der inländische Unternehmenssektor Vietnams verzeichnete dagegen ein Defizit von knapp 25 Milliarden US-Dollar.
Das ist für europäische Investoren in zweifacher Hinsicht relevant.
Einerseits bestätigt es, dass ausländische Produktionsunternehmen in Vietnam grundsätzlich erfolgreich in internationale Lieferketten integriert werden können.
Andererseits zeigt es, dass die lokale Zulieferstruktur noch nicht in allen Branchen mit der Geschwindigkeit der ausländischen Produktionsinvestitionen gewachsen ist.
Genau darin liegt eine zusätzliche Investitionschance.
Nicht nur große Exportfabriken werden benötigt, sondern auch:
- spezialisierte Zulieferbetriebe,
- industrielle Wartungsunternehmen,
- Qualitätssicherungsdienstleister,
- Werkzeug- und Formenbauer,
- Verpackungsunternehmen,
- Lager- und Logistikdienstleister,
- Anbieter für Energieeffizienz,
- Recycling- und Umwelttechnikunternehmen,
- Prüf-, Zertifizierungs- und Dokumentationsdienstleister.
Energie- und Kraftstoffkosten treiben die Importrechnung
Ein wesentlicher Grund für das wachsende Handelsbilanzdefizit waren 2026 die höheren Kosten für Energie und Kraftstoffe.
In den ersten sieben Monaten sank die importierte Menge an Rohöl gegenüber dem Vorjahr um rund 11,9 Prozent. Der dafür bezahlte Wert stieg jedoch um etwa 18 Prozent.
Bei raffinierten Kraftstoffen erhöhte sich die Einfuhrmenge um ungefähr 6 Prozent. Der Importwert stieg dagegen um rund 67,6 Prozent.
Diese Entwicklung zeigt, dass nicht nur die eingeführte Menge entscheidend ist. Preissteigerungen und Veränderungen im Produktmix können die Importkosten erheblich erhöhen, selbst wenn das physische Importvolumen nur leicht wächst oder sogar zurückgeht.
Für Produktionsunternehmen entstehen daraus direkte und indirekte Belastungen:
- höhere Kosten für den Betrieb von Maschinen und Anlagen,
- steigende Diesel- und Transportkosten,
- teurere petrochemische Vorprodukte,
- höhere Kosten für Kunststoffe und Verpackungen,
- steigende Aufwendungen für Kühlung und Klimatisierung,
- zunehmender Finanzierungsbedarf für Vorräte und Betriebsmittel.
Besonders gefährdet sind Unternehmen, die langfristige Verkaufspreise vereinbart haben, ihre Energie- und Materialkosten jedoch nur kurzfristig absichern können.
Ist das Rekorddefizit ein Krisensignal?
Ein Handelsbilanzdefizit ist nicht automatisch ein Zeichen für eine Wirtschaftskrise.
Wenn ein Land Maschinen, Anlagen und industrielle Vorprodukte importiert, können diese Einfuhren die Grundlage für zukünftige Produktion und spätere Exporte bilden.
Das vietnamesische Defizit unterscheidet sich deshalb von einem Handelsbilanzdefizit, das überwiegend durch den Import von Konsumgütern finanziert wird.
Mehrere Kennzahlen sprechen weiterhin für eine dynamische Wirtschaft:
Die Industrieproduktion stieg im Juli gegenüber dem Vorjahr um rund 14,5 Prozent.
Die realisierten ausländischen Direktinvestitionen erhöhten sich von Januar bis Juli um etwa 11,8 Prozent auf rund 15,2 Milliarden US-Dollar.
Die Verbraucherpreise lagen im Juli etwa 4,45 Prozent über dem Vorjahresniveau und damit ungefähr im Bereich des staatlichen Inflationsziels für 2026.
Vietnam befindet sich daher nicht in einer klassischen Export- oder Investitionskrise.
Das Rekorddefizit ist vielmehr ein Warnsignal für die hohe Importintensität des vietnamesischen Wachstumsmodells.
Hinzu kommt: Der Vergleich mit dem bisherigen Rekord aus dem Jahr 2008 erfolgt in nominalen US-Dollar. Die vietnamesische Wirtschaft und das gesamte Handelsvolumen sind heute erheblich größer. Der nominale Rekord allein sagt deshalb noch nichts über die tatsächliche Tragfähigkeit der Entwicklung aus.
Für eine makroökonomische Gesamtbewertung müssten zusätzlich die Leistungsbilanz, die Devisenreserven, die Kapitalzuflüsse, die Auslandsverschuldung und die Zusammensetzung der Importe berücksichtigt werden.
Für ein einzelnes Unternehmen ist jedoch eine andere Frage wichtiger:
Wie stark hängt das geplante Geschäftsmodell von importierten Komponenten, Energie und internationalen Absatzmärkten ab?
US-Zölle machen Herkunftsnachweise zum Standortfaktor
Für Unternehmen, die in Vietnam produzieren und anschließend in die USA exportieren wollen, ist die zollrechtliche Herkunft inzwischen eine zentrale Standortfrage.
Seit dem 24. Juli 2026 gelten für Waren vietnamesischen Ursprungs zusätzliche US-amerikanische Section-301-Zölle von 12,5 Prozent, soweit keine produktbezogene Ausnahme eingreift.
Die US-Regierung begründet die Maßnahme mit ihrer Bewertung der vietnamesischen Regelungen und Kontrollen im Zusammenhang mit Waren, die unter Einsatz von Zwangsarbeit hergestellt worden sein könnten. Die vietnamesische Regierung weist diese Beurteilung zurück.
Für Unternehmen ist unabhängig von der politischen Auseinandersetzung entscheidend, dass die Zollbelastung produktbezogen geprüft werden muss.
Die Angabe „Made in Vietnam“ auf einer Verpackung oder eine Rechnung eines vietnamesischen Unternehmens reichen nicht aus, um den zollrechtlichen Ursprung zweifelsfrei zu begründen.
Relevant sind insbesondere:
- die Zolltarifnummer des Produktes,
- die Herkunft der wesentlichen Komponenten,
- die in Vietnam vorgenommenen Verarbeitungsschritte,
- die Wertschöpfungstiefe,
- eine mögliche wesentliche Transformation,
- produktspezifische Antidumping- oder Ausgleichszölle,
- bestehende Ausnahmeregelungen,
- die Dokumentation der gesamten Lieferkette.
Eine einfache Endmontage chinesischer Komponenten in Vietnam führt nicht automatisch dazu, dass ein Produkt für US-Zollzwecke als vietnamesischen Ursprungs anerkannt wird.
Unternehmen benötigen daher eine vollständige Dokumentation aus Stücklisten, Lieferantenerklärungen, Produktionsabläufen, Materialnachweisen und Qualitätsunterlagen.
Bei besonders wichtigen Produktgruppen kann vor Beginn einer größeren Investition eine verbindliche zollrechtliche Vorabklärung sinnvoll sein.
Auch für den Export in die EU gelten Herkunftsregeln
Für Unternehmen aus Deutschland, Österreich und der Schweiz ist nicht nur der US-Markt relevant.
Das Freihandelsabkommen zwischen der Europäischen Union und Vietnam kann bei Exporten zwischen Vietnam und der EU erhebliche Zollvorteile ermöglichen. Diese Vorteile entstehen jedoch nicht allein dadurch, dass ein Produkt in Vietnam gefertigt oder von dort versendet wird.
Die jeweils geltenden produktspezifischen Ursprungsregeln müssen erfüllt und ordnungsgemäß nachgewiesen werden.
Ein Unternehmen sollte deshalb bereits vor der Wahl des Produktionsmodells klären:
- Welche Vormaterialien dürfen aus Drittstaaten stammen?
- Welche Verarbeitung muss tatsächlich in Vietnam erfolgen?
- Welche Wertgrenzen gelten für nicht ursprüngliche Materialien?
- Welche Ursprungsnachweise sind erforderlich?
- Welche Unterlagen müssen für spätere Zollprüfungen aufbewahrt werden?
Die Lieferkette sollte nicht erst nach dem Produktionsstart an die Ursprungsregeln angepasst werden. Sie sollte von Anfang an danach konzipiert werden.
Sieben Prüfungen vor einer Produktionsverlagerung nach Vietnam
1. Importabhängigkeit auf Stücklistenebene erfassen
Eine allgemeine Aussage wie „Wir benötigen viele Teile aus China“ reicht für eine belastbare Investitionsentscheidung nicht aus.
Jede wesentliche Stücklistenposition sollte nach folgenden Kriterien bewertet werden:
- Herkunftsland,
- Anteil an den gesamten Herstellkosten,
- Lieferzeit,
- Mindestbestellmenge,
- Währung,
- möglicher Alternativlieferant,
- Zolltarifnummer,
- Bedeutung für den Ursprung des Endproduktes.
Erst danach lässt sich erkennen, ob Vietnam tatsächlich eine unabhängige Alternative zu China darstellt oder lediglich ein weiterer Produktionsschritt innerhalb einer weiterhin chinesisch dominierten Lieferkette ist.
2. Energiekosten und Versorgungssicherheit prüfen
Nicht nur der gegenwärtige Strompreis ist relevant.
Unternehmen sollten unter anderem untersuchen:
- verfügbare Anschlussleistung,
- Zeitpunkt des Netzanschlusses,
- Qualität und Stabilität der Stromversorgung,
- dokumentierte Ausfallzeiten im Industriegebiet,
- Kosten zusätzlicher Transformatoren,
- Möglichkeiten für Notstromversorgung,
- Nutzung eigener Solar- oder Speichersysteme,
- vertragliche Preisänderungsklauseln.
Bei energieintensiven Produktionsprozessen kann die Wahl des Industrieparks wichtiger sein als ein geringer Unterschied bei Grundstücksmiete oder Arbeitskosten.
3. Gesamtkosten statt Lohnkosten kalkulieren
Der Vorteil niedrigerer Personalkosten kann durch andere Kosten vollständig aufgezehrt werden.
Eine belastbare Kalkulation umfasst deshalb:
- Einkaufspreise der Vorprodukte,
- Einfuhrzölle,
- Transport- und Versicherungskosten,
- Lagerhaltung,
- Ausschuss und Qualitätskontrolle,
- Energie,
- Finanzierungskosten,
- Exportzölle im Zielmarkt,
- zusätzliche Compliance- und Dokumentationskosten.
Notwendig sind mindestens drei Szenarien: Basiskalkulation, Belastungsszenario und extremes Störungsszenario.
Vietnam Handelsdefizit 2026
4. Lokale Wertschöpfung systematisch aufbauen
Lokalisierung bedeutet nicht, einen internationalen Lieferanten einfach durch den nächstgelegenen vietnamesischen Anbieter zu ersetzen.
Lokale Zulieferer müssen hinsichtlich Qualität, Kapazität, Zertifizierungen, Lieferfähigkeit, Werkzeugen, Zahlungsbedingungen und Rohstoffabhängigkeit geprüft werden.
Häufig ist ein mehrjähriges Lieferantenentwicklungsprogramm erforderlich.
Das Ziel sollte nicht lediglich eine höhere vietnamesische Quote auf dem Papier sein. Entscheidend ist eine wirtschaftlich belastbare und dokumentierbare lokale Wertschöpfung.
5. Zoll- und Herkunftsmatrix für jeden Absatzmarkt erstellen
Ein Produkt kann nach vietnamesischem Recht als lokal hergestellt gelten, für die EU-Präferenzbehandlung aber nicht ausreichend vietnamesischen Ursprung besitzen und nach US-Recht nochmals anders bewertet werden.
Deshalb sollte jedes Unternehmen eine Matrix erstellen, die für jeden Zielmarkt festhält:
- Zolltarifnummer,
- regulären Zollsatz,
- zusätzliche Sonderzölle,
- Ursprungsregel,
- erforderliche Nachweise,
- mögliche Freihandelsvorteile,
- Risiken durch Antidumpingverfahren,
- Dokumentationspflichten.
6. Working Capital und Währungsrisiken einplanen
Steigende Importpreise wirken nicht nur auf die Marge. Sie erhöhen auch den Finanzierungsbedarf.
Ein vereinfachtes Beispiel:
Ein Werk importiert jährlich Vorprodukte im Wert von 12 Millionen US-Dollar. Steigen diese Kosten um 15 Prozent, erhöht sich die jährliche Belastung um 1,8 Millionen US-Dollar.
Bei einer durchschnittlichen Kapitalbindung von 60 Tagen werden allein für die Finanzierung dieser Kostensteigerung rund 296.000 US-Dollar zusätzliches Working Capital benötigt.
Noch nicht berücksichtigt sind dabei längere Transportzeiten, Sicherheitsbestände, Zölle, Wechselkursveränderungen oder verspätete Kundenzahlungen.
Die Finanzierung sollte daher nicht erst nach Fertigstellung des Werkes organisiert werden.
7. Verträge gegen Kosten- und Lieferkettenrisiken absichern
Liefer-, Produktions- und Kundenverträge sollten Regelungen enthalten zu:
- Preisgleitklauseln,
- Energie- und Rohstoffzuschlägen,
- Wechselkursveränderungen,
- Lieferverzögerungen,
- alternativen Beschaffungsquellen,
- höherer Gewalt,
- Zolländerungen,
- Herkunftsnachweisen,
- Audit- und Informationsrechten.
Eine vertragliche Festpreisbindung ohne Anpassungsmöglichkeit kann bei stark steigenden Importkosten schnell zu erheblichen Verlusten führen.
Drei mögliche Produktionsmodelle für Vietnam
Modell 1: Reine Montage importierter Komponenten
Dieses Modell ermöglicht einen vergleichsweise schnellen Markteintritt und begrenzt zunächst den Investitionsbedarf.
Es eignet sich für Testproduktionen, kleinere Stückzahlen und Unternehmen, die ihre bestehenden Lieferanten weiterhin nutzen möchten.
Die Nachteile sind eine hohe Importabhängigkeit, geringe lokale Wertschöpfung und mögliche Schwierigkeiten bei der zollrechtlichen Herkunft.
Für den Export in stark regulierte Märkte kann das Modell problematisch werden.
Modell 2: Hybride Produktion mit schrittweiser Lokalisierung
Hier werden zunächst besonders anspruchsvolle Komponenten importiert. Einfachere Bauteile, Verpackungen, Metallarbeiten, Kunststoffteile oder Dienstleistungen werden zunehmend lokal beschafft.
Dieses Modell verbindet einen relativ schnellen Produktionsstart mit dem langfristigen Aufbau vietnamesischer Wertschöpfung.
Für viele mittelständische Unternehmen aus dem DACH-Raum dürfte dies die realistischste Variante sein.
Voraussetzung ist ein konkreter Lokalisierungsplan mit messbaren Zielen, Qualitätskontrollen und alternativen Lieferanten.
Modell 3: Regional diversifizierte ASEAN-Lieferkette
Bei diesem Modell werden Komponenten nicht nur aus China, sondern auch aus Vietnam, anderen ASEAN-Staaten, Südkorea, Japan oder Europa bezogen.
Das senkt die Abhängigkeit von einem einzelnen Herkunftsland und kann die Widerstandsfähigkeit der Lieferkette erhöhen.
Die höhere Zahl an Lieferanten, Währungen, Transportwegen und Ursprungsregeln macht das Modell allerdings komplexer.
Es eignet sich besonders für größere Produktionsvolumen und Unternehmen, die Vietnam als langfristigen regionalen Standort aufbauen wollen.
Welche Unternehmen trotz Handelsdefizit von Vietnam profitieren können
Das Handelsbilanzdefizit verändert die grundsätzlichen Standortvorteile Vietnams nicht.
Besonders interessant bleibt das Land für Unternehmen, die:
- einen wachsenden asiatischen Absatzmarkt erschließen wollen,
- ihre Produktion geografisch diversifizieren möchten,
- nicht ausschließlich vom chinesischen Markt abhängig bleiben wollen,
- lokale oder regionale Vorprodukte einsetzen können,
- eine schrittweise Lokalisierung planen,
- langfristig in Lieferantenentwicklung investieren,
- Produkte für mehrere Absatzmärkte herstellen,
- Vietnam nicht nur als Billiglohnstandort betrachten.
Auch für spezialisierte Zulieferer und industrielle Dienstleister entstehen Chancen. Je größer Vietnams Produktion wird, desto höher wird der Bedarf an zuverlässigen lokalen Partnern.
Was gegen eine unvorbereitete Verlagerung spricht
Problematisch ist eine Produktionsverlagerung insbesondere dann, wenn:
- der Businessplan fast ausschließlich auf niedrigen Löhnen basiert,
- mehr als 80 oder 90 Prozent der Vorprodukte weiterhin importiert werden,
- nur ein chinesischer Lieferant zur Verfügung steht,
- Herkunftsregeln erst nach Produktionsbeginn geprüft werden,
- keine ausreichende Betriebsmittelfinanzierung vorhanden ist,
- die Stromversorgung des konkreten Standortes ungeprüft bleibt,
- Abnehmer langfristige Festpreise verlangen,
- lokale Partner nicht sorgfältig überprüft wurden,
- Genehmigungen und Devisentransfers nicht vorab geklärt sind.
Vietnam kann ein hervorragender Produktionsstandort sein. Das Land ist jedoch kein automatischer Schutz vor chinesischen, amerikanischen oder globalen Lieferkettenrisiken.
Die entscheidenden Fragen für Unternehmer und Investoren
Vor einer endgültigen Investitionsentscheidung sollten mindestens folgende Fragen beantwortet werden:
- Welcher Anteil der Herstellkosten entfällt auf importierte Vorprodukte?
- Aus welchen Ländern stammen die wesentlichen Komponenten?
- Welche Lieferanten können innerhalb von sechs bis zwölf Monaten ersetzt werden?
- Welche lokale Wertschöpfung ist technisch und wirtschaftlich erreichbar?
- Wie verändern höhere Energie- und Kraftstoffkosten die Marge?
- Wie hoch ist der zusätzliche Finanzierungsbedarf bei einem Kostenanstieg von 10, 20 oder 30 Prozent?
- Welchen zollrechtlichen Ursprung besitzt das fertige Produkt in der EU und in den USA?
- Welche zusätzlichen Zölle gelten im jeweiligen Absatzmarkt?
- Welche Unterlagen werden für spätere Zoll- und Lieferkettenprüfungen benötigt?
- Ist der gewählte Standort auch bei einer schweren Lieferkettenstörung noch wirtschaftlich tragfähig?
Erst wenn diese Fragen belastbar beantwortet wurden, lässt sich der tatsächliche Vorteil einer Produktion in Vietnam beurteilen.
Das Vietnam Handelsdefizit 2026 ist kein Stoppsignal
Vietnams Rekord-Handelsbilanzdefizit ist kein Beleg dafür, dass der Produktionsstandort an Attraktivität verliert.
Die Exporte wachsen, die Industrie expandiert und die realisierten ausländischen Direktinvestitionen steigen weiter. Gleichzeitig zeigt das Defizit, wie stark Vietnams industrielle Entwicklung noch von importierten Maschinen, Komponenten, Rohstoffen und Energieträgern abhängig ist.
Für Investoren lautet die entscheidende Schlussfolgerung deshalb nicht: Vietnam meiden.
Sie lautet:
Vietnam sorgfältiger kalkulieren.
Erfolgreiche Projekte werden künftig diejenigen sein, die lokale Wertschöpfung aufbauen, Lieferanten diversifizieren, Energie- und Finanzierungskosten absichern und den Ursprung ihrer Produkte zweifelsfrei dokumentieren können.
Eine China-plus-one-Strategie sollte nicht zu einer bloßen China-durch-Vietnam-Struktur werden.
Vietnam bietet erhebliche Chancen. Aber diese Chancen entstehen nicht allein durch eine Firmengründung oder die Anmietung einer Produktionshalle. Sie entstehen durch eine belastbare Standort-, Lieferketten-, Finanzierungs- und Absatzstrategie.
Vietnam-Beratung und Produktionsbegleitung
Eine Produktionsverlagerung scheitert selten an der eigentlichen Unternehmensregistrierung.
Häufiger entstehen Probleme durch falsch kalkulierte Lieferketten, ungeprüfte Geschäftspartner, ungeklärte Genehmigungen, eine unzureichende Energieversorgung oder einen unterschätzten Betriebsmittelbedarf.
Zukunft2.com begleitet Unternehmer und Investoren aus Deutschland, Österreich und der Schweiz beim strukturierten Markteintritt in Vietnam.
Dazu gehören insbesondere:
- Standort- und Machbarkeitsanalysen,
- Begleitung bei der Firmengründung,
- Auswahl geeigneter Industrieparks,
- Suche und Prüfung von Geschäftspartnern,
- Lieferanten- und Produktionspartnersuche,
- Vorbereitung von Produktionsverlagerungen,
- Koordination wirtschaftlicher Due-Diligence-Prüfungen,
- Entwicklung von Markteintritts- und Lokalisierungsstrategien,
- Abstimmung mit spezialisierten Rechts-, Steuer- und Zollberatern.
Ziel ist keine vorschnelle Verlagerungsentscheidung, sondern ein wirtschaftlich belastbares Vietnam-Konzept.
Häufige Fragen zum Vietnam Handelsdefizit 2026
Warum hat Vietnam trotz steigender Exporte ein Handelsdefizit?
Weil die Importe noch schneller wachsen als die Exporte. Vietnam benötigt für seine exportorientierte Industrie große Mengen an Maschinen, Rohstoffen, elektronischen Komponenten, Materialien und Energie.
Bezieht sich der Rekord auf den Juli 2026?
Der Juli verzeichnete ein Defizit von rund 3,59 Milliarden US-Dollar. Der historische Rekord bezieht sich auf das kumulierte Defizit von rund 20,5 Milliarden US-Dollar zwischen Januar und Juli 2026.
Ist ein Handelsbilanzdefizit grundsätzlich negativ?
Nein. Wenn die Importe überwiegend aus Maschinen, Anlagen und Produktionsmitteln bestehen, können sie zukünftiges Wachstum ermöglichen. Problematisch wird das Defizit, wenn Importkosten dauerhaft schneller wachsen als Exporterlöse oder die Finanzierung schwieriger wird.
Ist eine Produktionsverlagerung nach Vietnam noch sinnvoll?
Ja, sofern Importabhängigkeit, Energie, Finanzierung, Lieferantenstruktur, Absatzmärkte und Herkunftsregeln vorab geprüft werden. Vietnam bleibt ein dynamischer Standort, ist aber keine risikofreie Standardlösung.
Wie können Unternehmen ihre Importabhängigkeit reduzieren?
Durch lokale Lieferantenentwicklung, regionale Mehrfachbeschaffung, alternative Materialien, höhere Lagerreserven für kritische Komponenten und eine schrittweise Erhöhung der vietnamesischen Wertschöpfung.
Was bedeuten die neuen US-Zölle für Vietnam?
Für viele Produkte vietnamesischen Ursprungs gelten seit dem 24. Juli 2026 zusätzliche Section-301-Zölle von 12,5 Prozent, sofern keine Ausnahme greift. Die tatsächliche Belastung muss anhand der Zolltarifnummer und des konkreten Produktes geprüft werden.
Steigen die ausländischen Investitionen in Vietnam weiterhin?
Ja. Die tatsächlich realisierten ausländischen Direktinvestitionen stiegen von Januar bis Juli 2026 um rund 11,8 Prozent auf etwa 15,2 Milliarden US-Dollar.
Vietnam Handelsdefizit 2026
Quellen
- Reuters, 3. August 2026: Vietnams Handelsbilanz im Juli und von Januar bis Juli, Energie- und Kraftstoffimporte, realisierte Direktinvestitionen, Inflation und Industrieproduktion. (Reuters)
- National Statistics Office of Vietnam: Wirtschaftsentwicklung im ersten Halbjahr 2026, Warenhandel, Struktur des FDI-Sektors, wichtigste Export- und Importmärkte sowie Industrieentwicklung. (Nso)
- National Statistics Office of Vietnam: Warenhandel in den ersten fünf Monaten 2026 und Zusammensetzung der Importe aus Produktionsmitteln und Vorleistungen. (Nso)
- Office of the United States Trade Representative: Einführung der zusätzlichen Section-301-Zölle, Inkrafttreten am 24. Juli 2026, Zollhöhe für Vietnam und produktbezogene Ausnahmen.
- Europäische Kommission, Access2Markets: EU-Vietnam-Freihandelsabkommen, Ursprungsregeln und erforderliche Ursprungsnachweise. (EU Trade)
Starlink Vietnam 2026: Preise, Verfügbarkeit und Bedeutung für Unternehmen
Vietnam öffnet sich weiter: Starlink nimmt Bestellungen an
Von Dr. Joachim Schmitz
Seit dem 13. August 2026 ist Starlink in Vietnam offiziell bestellbar. Auf der vietnamesischen Internetseite des Satellitenanbieters können Privatpersonen und Unternehmen ihre Adresse prüfen, einen passenden Tarif auswählen und die erforderliche Hardware bestellen.
Wer lediglich auf die monatlichen Preise schaut, übersieht allerdings die wesentlich größere Geschichte hinter dem Markteintritt. Vietnam hat für Starlink in einem hochsensiblen Infrastrukturbereich eine außergewöhnliche regulatorische Lösung geschaffen.
Die vietnamesische Regierung erlaubt SpaceX, den Dienst im Rahmen eines kontrollierten Pilotprojekts über eine lokale Gesellschaft zu betreiben. Dabei wurden die in diesem Wirtschaftsbereich normalerweise geltenden Beschränkungen für ausländisches Eigentum im Rahmen des Pilotprojekts ausgesetzt.
Starlink Vietnam ist deshalb mehr als ein neues Internetangebot. Der Marktstart zeigt, wie Vietnam strategische ausländische Technologieunternehmen anziehen möchte, ohne die Kontrolle über kritische Infrastruktur vollständig aus der Hand zu geben.
Starlink Vietnam im Überblick
| Punkt | Stand August 2026 |
|---|---|
| Verfügbarkeit | Bestellungen werden angenommen |
| Privatkundentarif | ab 1.131.990 VND monatlich |
| Höherer Privatkundentarif | 1.711.100 VND monatlich |
| Geschäftskundentarif | ab 1.476.300 VND monatlich |
| Hardware | ab 8.655.300 VND |
| Maximale Teilnehmerzahl | 600.000 Nutzer beziehungsweise Endgeräte |
| Genehmigte Bodenstationen | vier Gateway-Stationen |
| Pilotzeitraum | spätestens bis Ende 2030 |
| Ausländische Beteiligung | im Pilotprojekt nicht begrenzt |
Vietnam gehört damit zu den südostasiatischen Märkten, in denen Starlink offiziell angeboten wird. Das Land folgt unter anderem Indonesien, Malaysia, den Philippinen, Singapur und Timor-Leste.
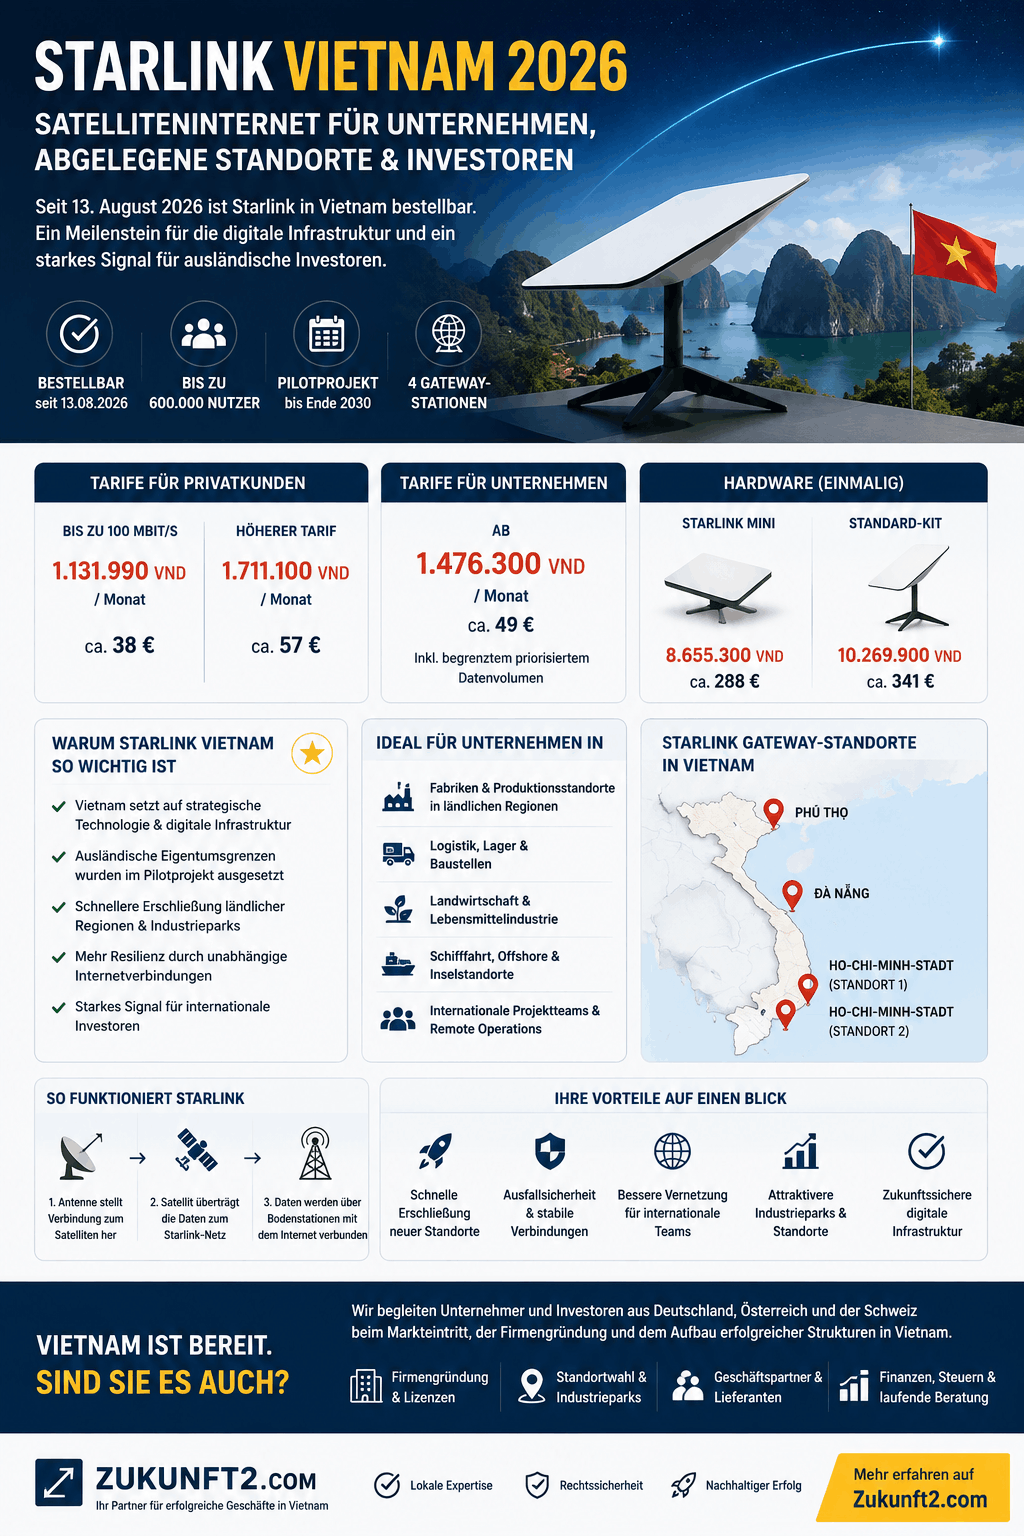
Starlink Vietnam 2026 Infografik
Ist Starlink in Vietnam verfügbar?
Ja. Seit dem 13. August 2026 nimmt Starlink Bestellungen für Anschlüsse in Vietnam an. Interessenten können eine vietnamesische Adresse eingeben und prüfen, ob eine Bestellung am jeweiligen Standort möglich ist.
Die grundsätzliche Markteinführung bedeutet allerdings nicht automatisch, dass jedes Gebäude in Vietnam sofort und unter identischen Bedingungen beliefert werden kann. Maßgeblich bleibt die konkrete Adressprüfung.
Nach den zum Marktstart veröffentlichten Bedingungen gelten unter anderem:
- keine langfristige Vertragsbindung,
- eine 30-tägige Testphase,
- eine voraussichtliche Lieferzeit von ein bis zwei Wochen,
- die Angabe von Identitäts- und Adressdaten,
- eine Verfügbarkeitsprüfung für den gewünschten Einsatzort.
Neben internationalen Bankkarten können je nach Bestellprozess auch vietnamesische Zahlungsdienste zur Verfügung stehen.
Was kostet Starlink in Vietnam?
Starlink bietet in Vietnam zum Start unterschiedliche Tarife für private Haushalte und Unternehmen an.
Starlink-Preise für Privatkunden
| Tarif | Angegebene Leistung | Monatspreis | Ungefähr in Euro |
|---|---|---|---|
| Privattarif bis 100 Mbit/s | bis zu 100 Mbit/s | 1.131.990 VND | rund 38 Euro |
| Höherer Privattarif | höhere maximale Geschwindigkeit | 1.711.100 VND | rund 57 Euro |
Bei den beworbenen Geschwindigkeiten handelt es sich um mögliche Höchstwerte. Die tatsächliche Leistung hängt unter anderem vom Standort, der Netzauslastung, der gewählten Hardware, der freien Sicht zum Himmel und den Wetterbedingungen ab.
Eine beworbene maximale Geschwindigkeit ist daher nicht mit einer dauerhaft garantierten Datenrate gleichzusetzen.
Starlink-Preise für Unternehmen
Der günstigste veröffentlichte Geschäftskundentarif beginnt bei:
1.476.300 VND monatlich, entsprechend ungefähr 49 Euro.
Dieser Einstiegstarif umfasst ein begrenztes priorisiertes Datenvolumen und richtet sich vor allem an kleinere Unternehmen oder Betriebe, die Starlink als zusätzliche Ausfall- und Ersatzverbindung einsetzen möchten.
Für größere Datenmengen, mobile Anwendungen, maritime Einsätze oder internationale Priorisierung werden umfangreichere und entsprechend teurere Geschäftstarife angeboten.
Unternehmen sollten deshalb nicht ausschließlich auf den monatlichen Einstiegspreis schauen. Entscheidend sind:
- der tatsächliche Datenverbrauch,
- die Zahl der Nutzer,
- der gewünschte Einsatzort,
- die benötigte Priorisierung,
- mobile oder stationäre Nutzung,
- Anforderungen an die Ausfallsicherheit.
Was kostet die Starlink-Hardware in Vietnam?
Für Privatkunden stehen unterschiedliche Hardwarevarianten zur Verfügung.
| Hardware | Preis | Ungefähr in Euro |
|---|---|---|
| Starlink Mini | 8.655.300 VND | rund 288 Euro |
| Größeres Standard-Kit | 10.269.900 VND | rund 341 Euro |
Das kompaktere Starlink-Mini-System ist insbesondere für mobile, platzsparende und energieeffiziente Anwendungen interessant. Die größere Standardausführung eignet sich eher für stationäre Anschlüsse mit einem höheren Leistungsbedarf.
Zu den Hardwarekosten können weitere Ausgaben hinzukommen:
- Versandkosten,
- Dach- oder Wandhalterungen,
- zusätzliche Kabel,
- professionelle Installation,
- Blitz- und Überspannungsschutz,
- Router und Netzwerkkomponenten,
- unterbrechungsfreie Stromversorgung.
Die endgültigen Kosten werden daher durch den konkreten Standort und den vorgesehenen Einsatzzweck bestimmt.
Wie hoch sind die Kosten im ersten Jahr?
Wer den günstigsten Privatkundentarif mit der Starlink-Mini-Hardware kombiniert, muss rechnerisch mindestens mit folgenden Ausgaben rechnen:
Hardware: 8.655.300 VND
Zwölf Monatsbeiträge: 13.583.880 VND
Gesamtkosten im ersten Jahr: 22.239.180 VND
Das entspricht, abhängig vom aktuellen Wechselkurs, ungefähr 740 Euro im ersten Jahr.
Versandkosten, Zubehör, Halterungen, Installationsarbeiten und mögliche Wechselkursgebühren eines Zahlungsanbieters sind in dieser Kalkulation noch nicht enthalten.
Die Eurobeträge dienen deshalb lediglich der Orientierung.
Wie funktioniert Starlink?
Starlink verwendet keine einzelne geostationäre Kommunikationsplattform, sondern eine große Zahl von Satelliten in einer niedrigen Erdumlaufbahn.
Während klassische geostationäre Satelliten in einer Höhe von ungefähr 36.000 Kilometern arbeiten, bewegen sich viele Starlink-Satelliten in einer Höhe von ungefähr 550 Kilometern.
Die wesentlich kürzere Entfernung kann geringere Verzögerungszeiten und höhere Datenraten ermöglichen.
Die Verbindung läuft vereinfacht über drei Ebenen:
- Das Starlink-Endgerät am Standort kommuniziert mit einem vorbeiziehenden Satelliten.
- Der Satellit übermittelt die Daten über das Starlink-Netz beziehungsweise an eine Bodenstation.
- Über die Bodeninfrastruktur wird die Verbindung mit dem öffentlichen Internet hergestellt.
Für eine stabile Verbindung benötigt die Antenne möglichst freie Sicht zum Himmel. Bäume, Gebäudeteile, Dächer, Berge oder andere Hindernisse können zu regelmäßigen Unterbrechungen führen.
Vor einer Bestellung sollte daher geprüft werden, ob auf dem Grundstück oder Gebäude ein geeigneter Installationsort vorhanden ist.
Warum ist der Starlink-Start regulatorisch so bemerkenswert?
Telekommunikationsnetze gehören in Vietnam zu den politisch, regulatorisch und sicherheitstechnisch besonders sensiblen Wirtschaftsbereichen.
Bereits frühere Gespräche zwischen SpaceX und Vietnam waren unter anderem an der Frage gescheitert, in welchem Umfang ein ausländischer Investor die lokale Betreibergesellschaft kontrollieren darf.
Für das kontrollierte Pilotprojekt wurde schließlich festgelegt, dass der ausländische Investor nicht durch die normalerweise geltenden Obergrenzen bei Aktienbesitz, Kapitalbeteiligung oder Kapitalbeiträgen beschränkt wird.
SpaceX konnte damit eine lokale Struktur unter ausländischer Kontrolle aufbauen. Im September 2025 wurde Starlink Services Vietnam mit einem Stammkapital von 30 Milliarden VND gegründet. Im Februar 2026 erteilten die zuständigen Behörden die erforderlichen Telekommunikations- und Frequenzgenehmigungen.
Diese Entwicklung ist für internationale Investoren besonders interessant. Sie zeigt, dass Vietnam in strategisch wichtigen Bereichen bereit ist, individuelle regulatorische Lösungen zu schaffen.
Keine vollständige Liberalisierung, sondern eine kontrollierte Öffnung
Der Begriff Marktöffnung darf nicht mit einer vollständigen Deregulierung verwechselt werden.
Vietnam kombiniert die ausländische Kontrolle der Betreibergesellschaft mit klaren Grenzen:
- höchstens 600.000 Teilnehmer beziehungsweise Endgeräte,
- zeitliche Befristung des Pilotprojekts,
- Abschluss spätestens vor dem 1. Januar 2031,
- vier Bodenstationen innerhalb Vietnams,
- Überwachung durch Wissenschafts-, Sicherheits- und Verteidigungsbehörden,
- Einhaltung vietnamesischer Frequenz-, Telekommunikations- und Sicherheitsvorschriften,
- Möglichkeit des Lizenzentzugs bei Verstößen.
Das Pilotprojekt umfasst neben stationären Internetanschlüssen grundsätzlich auch Satellitendienste auf See und in Flugzeugen. Darüber hinaus kann Starlink Verbindungen für Mobilfunkstationen und andere Infrastrukturanwendungen bereitstellen.
Vietnam öffnet den Markt damit nicht unbegrenzt. Das Land testet die Technologie innerhalb eines kontrollierbaren rechtlichen und technischen Rahmens.
Wo befinden sich die Starlink-Bodenstationen?
Für die erste Ausbaustufe wurden vier Gateway-Stationen genehmigt.
Die Standorte befinden sich beziehungsweise entstehen in:
- Phú Thọ,
- Đà Nẵng,
- Ho-Chi-Minh-Stadt mit zwei vorgesehenen Standorten.
Diese Bodenstationen erfüllen nicht nur technische Funktionen. Sie ermöglichen Vietnam zugleich, den Betrieb in die nationale Telekommunikations- und Sicherheitsarchitektur einzubinden.
Die Regierung öffnet den Markt damit für eine ausländische Satellitenkonstellation, verlangt jedoch gleichzeitig eine physische und rechtliche Verankerung wesentlicher Infrastruktur im eigenen Land.
Starlink Vietnam 2026
Was der Starlink-Start über Vietnams Wirtschaftspolitik verrät
Der Markteintritt zeigt einen politischen Ansatz, der für internationale Investoren zunehmend wichtig wird: Vietnam ist bereit, in strategischen Bereichen Sondermechanismen zu schaffen, wenn ein Projekt den nationalen Entwicklungszielen dient.
Das bedeutet jedoch nicht, dass jeder ausländische Investor automatisch ähnliche Ausnahmen erhält.
Entscheidend ist vielmehr die Verbindung mehrerer Faktoren.
Strategische Technologie
Satellitenkommunikation, digitale Infrastruktur, Raumfahrttechnologie und moderne Telekommunikation gehören zu den Bereichen, die Vietnam gezielt entwickeln möchte.
Beitrag zur nationalen Infrastruktur
Starlink kann Versorgungslücken in Gebirgsregionen, auf Inseln, auf See und in dünn besiedelten Gebieten schließen.
Lokale Wertschöpfung
Das Projekt ist mit lokalen Unternehmensstrukturen, Bodeninfrastruktur, vietnamesischen Partnern und der Einbindung in die nationale Lieferkette verbunden.
Kontrollierbares Pilotmodell
Anstatt den gesamten Markt dauerhaft zu liberalisieren, testet Vietnam die Technologie in einem zeitlich, mengenmäßig und regulatorisch begrenzten Rahmen.
Der treffendere Begriff lautet deshalb nicht uneingeschränkte Deregulierung, sondern strategische und kontrollierte Öffnung.
Warum Starlink für Unternehmen in Vietnam interessant ist
Für die meisten Büros in Hanoi, Ho-Chi-Minh-Stadt oder Đà Nẵng wird Starlink eine gute Glasfaserleitung nicht automatisch ersetzen.
Vietnam verfügt bereits über eine vergleichsweise leistungsfähige terrestrische Internetinfrastruktur. In vielen Städten und Industriegebieten stehen günstige Glasfaseranschlüsse zur Verfügung.
Der wirtschaftliche Nutzen von Starlink liegt deshalb nicht primär in der Verdrängung bestehender Internetanbieter.
Entscheidend sind Standorte und Situationen, in denen Glasfaser, Mobilfunk oder Richtfunk:
- nicht verfügbar sind,
- nicht ausreichend zuverlässig funktionieren,
- nur mit erheblicher Verzögerung installiert werden können,
- keine unabhängige Ausfallverbindung bieten,
- für mobile oder vorübergehende Projekte ungeeignet sind.
Einsatzmöglichkeiten für internationale Unternehmen
| Einsatzbereich | Möglicher Vorteil | Wichtige Einschränkung |
|---|---|---|
| Fabrik in ländlicher Region | schneller Anschluss ohne neue Glasfasertrasse | freie Sicht und stabile Stromversorgung erforderlich |
| Lager- und Logistikstandort | Verbindung von Warenwirtschaft, Kameras und Kommunikation | Datenvolumen und Ausfallsicherheit prüfen |
| Baustelle oder neuer Produktionsstandort | kurzfristig einsetzbar, bevor Festnetz verfügbar ist | sichere Montage und geeigneter Tarif notwendig |
| Ausfallverbindung für Unternehmen | zusätzlicher technischer Übertragungsweg | kein Ersatz für ein vollständiges Notfallkonzept |
| Landwirtschaft und Lebensmittelverarbeitung | Verbindung entlegener Betriebsstätten | Witterung, Stromversorgung und Wartung beachten |
| Hotel oder Resort in abgelegener Lage | Internet für Gäste und Betriebsführung | Kapazitätsbedarf bei hoher Gästezahl kalkulieren |
| Schifffahrt und Offshore-Anwendungen | Verbindung außerhalb terrestrischer Netze | besondere mobile oder maritime Tarife erforderlich |
| Internationales Projektteam | Videokonferenzen, Cloudzugriff und Fernwartung | Datenschutz und IT-Sicherheit bleiben erforderlich |
Starlink als Ausfallverbindung
Einer der interessantesten Anwendungsfälle ist nicht der primäre Internetanschluss, sondern eine zweite, technisch anders geführte Verbindung.
Viele Unternehmen bestellen zwar zwei Internetleitungen, erhalten in der Praxis jedoch zwei Anschlüsse, die auf Teilen des Weges dieselbe Kabeltrasse, denselben Verteiler oder denselben lokalen Anbieter verwenden.
Ein einzelner Bauschaden, Stromausfall oder eine technische Störung kann dadurch beide Leitungen gleichzeitig unterbrechen.
Starlink reduziert zumindest die Abhängigkeit von der lokalen letzten Meile.
Für besonders kritische Betriebe kann eine sinnvolle Architektur beispielsweise aus folgenden Komponenten bestehen:
- primäre Glasfaserverbindung,
- Starlink als zweiter Übertragungsweg,
- zusätzlicher Mobilfunkzugang,
- Dual-WAN-Router mit automatischer Umschaltung,
- unterbrechungsfreie Stromversorgung,
- Firewall und zentral überwachtes Netzwerk.
Starlink allein schafft noch keine vollständige Betriebssicherheit. Richtig integriert kann der Dienst die Widerstandsfähigkeit der Unternehmenskommunikation jedoch deutlich erhöhen.
Schnellere Erschließung neuer Produktionsstandorte
Bei einer Produktionsverlagerung nach Vietnam entsteht regelmäßig ein zeitliches Problem: Gebäude, Maschinen und Personal können bereits vorhanden sein, während eine leistungsfähige Festnetzleitung noch geplant, genehmigt oder verlegt werden muss.
Ein Satellitenanschluss kann diese Übergangsphase verkürzen.
Damit lassen sich unter anderem bereits frühzeitig einrichten:
- Kommunikation mit der europäischen Zentrale,
- ERP- und Warenwirtschaftssysteme,
- Cloudanwendungen,
- Videoüberwachung,
- Fernwartung von Maschinen,
- digitale Qualitätskontrolle,
- Lieferanten- und Logistikplattformen,
- digitale Zeiterfassung,
- internationale Videokonferenzen.
Gerade bei neuen Fabriken außerhalb etablierter Industrieparks kann diese zeitliche Flexibilität wirtschaftlich relevant sein.
Jede Woche, in der ein Standort früher arbeitsfähig wird, kann Projektkosten reduzieren und den Produktionsstart beschleunigen.
Attraktivere ländliche Regionen und Industrieparks
Eine leistungsfähige Internetverbindung gehört heute neben Strom, Wasser, Straßenanbindung und verfügbaren Arbeitskräften zu den grundlegenden Standortfaktoren.
Starlink kann deshalb Standorte aufwerten, die bislang wegen hoher Erschließungskosten oder unzureichender Telekommunikation nicht in die engere Auswahl internationaler Unternehmen gelangten.
Das betrifft beispielsweise:
- neue Industriegebiete außerhalb der großen Ballungsräume,
- landwirtschaftliche Verarbeitungsbetriebe,
- Logistikflächen nahe Grenzübergängen,
- Rohstoff- und Bauprojekte,
- touristische Projekte auf Inseln,
- Produktionsstandorte in Gebirgsregionen,
- Energie- und Infrastrukturprojekte,
- temporäre Baustellen und Projektbüros.
Ein professioneller Investor wird einen Industriepark allerdings nicht allein wegen einer verfügbaren Satellitenverbindung auswählen.
Energieversorgung, Verkehrsanbindung, Hochwasserrisiko, Personal, Genehmigungen, Steuern, Grundstücksrechte und lokale Lieferketten bleiben mindestens ebenso wichtig.
Starlink erweitert die Auswahlmöglichkeiten. Es ersetzt keine vollständige Standortprüfung.
Bedeutung für internationale Teams
Für deutsche, österreichische und schweizerische Unternehmen ist eine stabile Verbindung zur Zentrale besonders wichtig.
Moderne Produktions- und Dienstleistungsunternehmen benötigen täglich Zugriff auf:
- Videokonferenzen,
- Cloudspeicher,
- Buchhaltungs- und ERP-Systeme,
- Konstruktionsdaten,
- digitale Produktionssteuerung,
- internationale Zahlungsplattformen,
- Qualitätsmanagement,
- zentrale IT-Sicherheitslösungen,
- Kunden- und Lieferantenportale,
- Fernwartungssysteme.
An abgelegenen Standorten kann Starlink die Voraussetzungen dafür schaffen, dass Führungskräfte, Techniker und Spezialisten enger mit europäischen Standorten zusammenarbeiten können.
Damit wird nicht nur die Kommunikation verbessert. Auch Schulungen, Qualitätskontrollen, Wartungsarbeiten und Entscheidungsprozesse können schneller durchgeführt werden.
Vorteile bei Naturkatastrophen und Infrastrukturausfällen
Vietnam ist regelmäßig von Taifunen, Überschwemmungen, Erdrutschen und anderen Extremwetterereignissen betroffen.
Dabei können Mobilfunkmasten, Stromleitungen, Straßen und Glasfaserkabel beschädigt werden.
Satelliteninternet kann in solchen Situationen eine zusätzliche Kommunikationsmöglichkeit bieten, weil die Verbindung zum Satelliten nicht von einer lokalen Kabeltrasse abhängig ist.
Voraussetzungen bleiben jedoch:
- eine funktionierende Stromversorgung,
- eine unbeschädigte Antenne,
- freie Sicht zum Himmel,
- ein funktionsfähiges Starlink-Netz,
- erreichbare Boden- und Internetinfrastruktur.
Unternehmen in gefährdeten Regionen sollten Starlink deshalb mit Notstrom, Ersatzhardware, Mobilfunk und einem dokumentierten Notfallplan kombinieren.
Die Grenzen von Starlink Vietnam
Trotz aller strategischen Vorteile ist Starlink keine Universallösung.
Höhere Kosten als vietnamesische Glasfaser
Lokale Festnetzanschlüsse sind in Vietnam meist erheblich günstiger. In Städten mit guter Glasfaserabdeckung dürfte Starlink daher für viele Privathaushalte und kleinere Unternehmen wirtschaftlich nicht die erste Wahl sein.
Keine garantierte Höchstgeschwindigkeit
Die angegebenen Geschwindigkeiten sind mögliche Maximalwerte. Standort, Netzauslastung, Wetter und Hindernisse können die tatsächliche Leistung beeinflussen.
Freie Sicht zum Himmel
In dicht bebauten Stadtteilen, unter Bäumen, neben hohen Fabrikhallen oder zwischen Bergen kann die Platzierung der Antenne schwierig sein.
Pilotprojekt statt unbegrenzter Dauerlösung
Das gegenwärtige Modell ist bis spätestens Ende 2030 befristet. Unternehmen mit langfristigen Investitionszeiträumen sollten ihre gesamte Kommunikationsarchitektur deshalb nicht ausschließlich von Starlink abhängig machen.
Begrenzung auf 600.000 Teilnehmer
Die Begrenzung dürfte zum Marktstart kein unmittelbares Problem darstellen. Bei stark wachsender Nachfrage kann sie jedoch für die zukünftige Verfügbarkeit relevant werden.
Geschäftstarife genau prüfen
Der Einstiegspreis für Unternehmen umfasst nur ein begrenztes priorisiertes Datenvolumen. Datenintensive Fabriken, Hotels oder größere Büros benötigen möglicherweise umfangreichere und teurere Pakete.
Stromversorgung bleibt erforderlich
Starlink funktioniert bei einem lokalen Stromausfall nur dann weiter, wenn Antenne, Router und Netzwerkkomponenten über eine unterbrechungsfreie Stromversorgung oder einen Generator versorgt werden.
IT-Sicherheit bleibt Aufgabe des Unternehmens
Eine Starlink-Verbindung ersetzt weder Firewall noch VPN, Zugriffsmanagement, Datensicherung oder ein professionelles Sicherheitskonzept.
Checkliste für Unternehmen vor der Bestellung
1. Verfügbarkeit an der genauen Adresse prüfen
Nicht nur Provinz oder Stadt, sondern die vollständige Serviceadresse sollte getestet werden.
2. Datenverbrauch realistisch berechnen
Videokonferenzen, Kameras, Cloudbackups und Maschinenüberwachung können ein begrenztes priorisiertes Datenvolumen schnell aufbrauchen.
3. Installationsort untersuchen
Die Antenne benötigt freie Sicht. Dachnutzung, Eigentümerzustimmung, Blitzschutz und sichere Befestigung müssen geklärt werden.
4. Stromversorgung absichern
Für eine belastbare Notfalllösung sind eine unterbrechungsfreie Stromversorgung, Überspannungsschutz und gegebenenfalls ein Generator erforderlich.
5. Automatische Umschaltung einrichten
Starlink sollte bei geschäftskritischen Anwendungen über einen geeigneten Router in die vorhandene Netzwerkarchitektur eingebunden werden.
6. Vertrag und Pilotrisiko bewerten
Preise, Datenpriorisierung, Leistungsbedingungen, Kündigungsmöglichkeiten und die Befristung des vietnamesischen Pilotprojekts gehören in die Prüfung.
7. Datenschutz und Cybersicherheit berücksichtigen
Internationale Unternehmen sollten untersuchen, welche Daten über die Verbindung übertragen werden und welche vietnamesischen sowie europäischen Vorgaben für ihre Systeme gelten.
8. Gesamtkosten kalkulieren
Neben Tarif und Hardware sollten Installation, Halterungen, Netzwerkkomponenten, Notstrom und Wartung berücksichtigt werden.
Ist Starlink besser als Glasfaser in Vietnam?
In den meisten gut erschlossenen Stadtgebieten lautet die Antwort: nein.
Glasfaser ist dort normalerweise günstiger, bietet hohe Kapazitäten und kann als Geschäftskundenleitung mit definierten Servicebedingungen gebucht werden.
Starlink ist besonders dann interessant, wenn mindestens einer der folgenden Punkte vorliegt:
- keine Glasfaser verfügbar,
- Festnetzanschluss dauert zu lange,
- abgelegener Standort,
- mobile oder vorübergehende Nutzung,
- Bedarf an einer zusätzlichen Ausfallverbindung,
- Einsatz auf See oder in schwer zugänglichen Regionen,
- kurzfristige Erschließung eines neuen Unternehmensstandorts.
Die richtige Frage lautet daher nicht, welche Technologie grundsätzlich besser ist.
Entscheidend ist, welche Kombination für den jeweiligen Unternehmensstandort die höchste Verfügbarkeit und das beste Verhältnis aus Kosten, Leistung und Betriebssicherheit bietet.
Ein Signal für ausländische Investoren
Der Starlink-Start sollte weder unterschätzt noch überinterpretiert werden.
Er bedeutet nicht, dass Vietnam seinen Telekommunikationsmarkt oder sämtliche regulierten Wirtschaftsbereiche vollständig für ausländische Eigentümer öffnet.
Er zeigt jedoch, dass die Regierung bereit ist, für strategisch wichtige Technologien zeitlich begrenzte Sondermechanismen zu schaffen.
Projekte, die einen nachvollziehbaren Beitrag zu Infrastruktur, Innovation, Versorgungssicherheit, Digitalisierung oder lokaler Wertschöpfung leisten, können auf politische Unterstützung treffen.
Für Investoren ergibt sich daraus eine wichtige Erkenntnis:
Vietnam ist kein vollständig liberalisierter Markt. Es ist aber zunehmend ein pragmatischer Markt, in dem gut vorbereitete strategische Projekte realisiert werden können.
Voraussetzungen sind:
- eine belastbare lokale Struktur,
- Kenntnis der Genehmigungsverfahren,
- geeignete vietnamesische Partner,
- regulatorische Vorbereitung,
- eine überzeugende Darstellung des Nutzens für Vietnam,
- langfristige Investitionsbereitschaft,
- Einhaltung lokaler Sicherheits- und Berichtspflichten.
Was Unternehmer aus dem Starlink-Projekt lernen können
Der Markteintritt von Starlink liefert auch Unternehmen außerhalb der Telekommunikationsbranche wichtige Erkenntnisse.
Strategische Bedeutung erhöht die Verhandlungsmöglichkeiten
Ein Projekt, das für Digitalisierung, Infrastruktur, Exportwirtschaft oder Versorgungssicherheit relevant ist, hat bessere Chancen auf politische Unterstützung als ein rein kurzfristiges Vertriebsprojekt.
Lokale Strukturen bleiben entscheidend
Selbst wenn ausländisches Eigentum zugelassen wird, erwartet Vietnam in vielen Bereichen eine lokale Gesellschaft, lokale Ansprechpartner und eine nachvollziehbare Einbindung in die vietnamesische Wirtschaft.
Pilotmodelle können Markteintritte ermöglichen
In regulierten Branchen kann ein zeitlich oder regional begrenztes Pilotprojekt der erste Schritt zu einer späteren dauerhaften Zulassung sein.
Marktöffnung bedeutet nicht weniger Kontrolle
Vietnam kann wirtschaftliche Freiräume erweitern und gleichzeitig Sicherheits-, Genehmigungs- und Berichtspflichten verschärfen.
Gute Vorbereitung ist wichtiger als theoretische Marktattraktivität
Der Markteintritt gelingt nicht allein, weil Vietnam wächst. Entscheidend sind die konkrete Rechtsstruktur, die Genehmigungen, der Standort und die lokale Umsetzung.
Fazit: Starlink Vietnam ist Infrastrukturprojekt und politisches Signal zugleich
Mit dem Beginn der Bestellungen hat Starlink den Schritt von der politischen Genehmigung zum real verfügbaren Angebot vollzogen.
Für private Nutzer in gut erschlossenen Städten bleibt der Dienst vergleichsweise teuer. Für Fabriken, Baustellen, Hotels, Logistikunternehmen, landwirtschaftliche Betriebe, maritime Anwendungen und abgelegene Standorte kann Satelliteninternet dagegen einen erheblichen praktischen Nutzen haben.
Noch bedeutender ist die regulatorische Botschaft.
Vietnam erlaubt einem ausländisch kontrollierten Technologieunternehmen den Einstieg in einen sicherheitspolitisch sensiblen Markt, bindet diesen Einstieg jedoch an klare Grenzen, lokale Infrastruktur und staatliche Aufsicht.
Das ist keine bedingungslose Deregulierung. Es ist eine strategische Öffnung nach vietnamesischen Regeln.
Für internationale Unternehmer ist genau diese Kombination entscheidend: Vietnam benötigt ausländisches Kapital und internationale Technologie, verlangt aber zugleich lokale Umsetzung, regulatorische Disziplin und einen erkennbaren Beitrag zur eigenen wirtschaftlichen Entwicklung.
Vietnam-Markteintritt professionell vorbereiten
Eine verfügbare Internetverbindung allein macht noch keinen erfolgreichen Unternehmensstandort.
Wer in Vietnam eine Firma gründen, eine Niederlassung aufbauen, einen Produktionsstandort erschließen, Lieferanten finden oder eine bestehende Fertigung verlagern möchte, muss zahlreiche Faktoren gemeinsam betrachten:
- Gesellschaftsstruktur,
- ausländische Beteiligung,
- Investitions- und Betriebslizenzen,
- Steuern und Buchhaltung,
- Standort und Industriepark,
- Personal und Arbeitsrecht,
- Energieversorgung,
- Logistik und Zoll,
- Geschäftspartner und Lieferanten,
- digitale Infrastruktur,
- Devisentransfers und Finanzierung.
Zukunft2.com begleitet Unternehmer und Investoren aus Deutschland, Österreich und der Schweiz bei der Vorbereitung und Umsetzung ihres Vietnam-Projekts.
Im Mittelpunkt stehen eine realistische Machbarkeitsprüfung, die Auswahl geeigneter lokaler Strukturen und die koordinierte Begleitung der nächsten Schritte vor Ort.
Häufige Fragen zu Starlink Vietnam
Ist Starlink in Vietnam bereits verfügbar?
Ja. Seit dem 13. August 2026 nimmt Starlink Bestellungen in Vietnam an. Die Verfügbarkeit muss für die konkrete Serviceadresse geprüft werden.
Was kostet Starlink in Vietnam pro Monat?
Der günstigste Privatkundentarif beginnt bei 1.131.990 VND monatlich. Ein höherer Privattarif kostet 1.711.100 VND. Geschäftskundentarife beginnen bei 1.476.300 VND monatlich.
Wie teuer ist die Starlink-Hardware?
Die günstigste veröffentlichte Hardwareoption kostet 8.655.300 VND. Eine größere Standardausführung wird mit 10.269.900 VND angegeben.
Wie schnell ist Starlink in Vietnam?
Der Einstiegstarif wird mit einer maximalen Geschwindigkeit von bis zu 100 Mbit/s angeboten. Höhere Tarife können höhere maximale Geschwindigkeiten ermöglichen. Die tatsächliche Leistung ist jedoch nicht dauerhaft garantiert.
Kann Starlink von Unternehmen genutzt werden?
Ja. Starlink bietet eigene Geschäftskundentarife an. Unternehmen müssen insbesondere auf das enthaltene priorisierte Datenvolumen und die Bedingungen für den jeweiligen Einsatzort achten.
Funktioniert Starlink überall in Vietnam?
Das Pilotprojekt ist grundsätzlich für Vietnam zugelassen. Ob der Dienst an einer konkreten Adresse bestellt werden kann und ob dort ausreichend freie Sicht zum Himmel besteht, muss individuell geprüft werden.
Wie lange läuft das Starlink-Pilotprojekt?
Das Projekt ist zeitlich begrenzt und muss nach dem derzeitigen Stand spätestens vor dem 1. Januar 2031 beendet oder in eine neue regulatorische Grundlage überführt werden.
Warum ist Starlink für ausländische Investoren wichtig?
Vietnam hat für das Pilotprojekt die Begrenzung ausländischer Eigentumsanteile ausgesetzt. Das zeigt die Bereitschaft, für strategische Technologie- und Infrastrukturprojekte kontrollierte Sonderregelungen zu schaffen.
Ersetzt Starlink eine Glasfaserleitung?
In gut erschlossenen Gebieten normalerweise nicht. Besonders interessant ist Starlink für abgelegene Standorte, mobile Projekte, Übergangsphasen und als zusätzliche Ausfallverbindung.
Benötigt Starlink eine freie Sicht zum Himmel?
Ja. Gebäude, Bäume, Berge und andere Hindernisse können die Verbindung beeinträchtigen. Der Installationsort sollte daher vor der Bestellung sorgfältig geprüft werden.
Ist Starlink für Produktionsstandorte in Vietnam geeignet?
Starlink kann für neue oder abgelegene Produktionsstandorte interessant sein, insbesondere wenn noch keine Glasfaserleitung vorhanden ist oder eine unabhängige Ersatzverbindung benötigt wird.
Quellen und weiterführende Informationen
- Starlink Vietnam – Tarife für Privatkunden und Hardware
https://starlink.com/vn/residential - Starlink Vietnam – Tarife und Lösungen für Unternehmen
https://starlink.com/vn/business/mobility - Reuters – Starlink beginnt mit der Annahme von Bestellungen in Vietnam
https://www.reuters.com/world/asia-pacific/starlink-starts-taking-orders-satellite-internet-service-vietnam-2026-08-13/ - VnExpress – Preise, Tarife, Hardware und Bestellverfahren
https://vnexpress.net/cong-ty-cua-musk-bat-dau-ban-internet-ve-tinh-tai-viet-nam-5108545.html - Vietnamesische Regierung – Kontrolliertes Starlink-Pilotprojekt
https://baochinhphu.vn/thi-diem-co-kiem-soat-trien-khai-dich-vu-vien-thong-su-dung-cong-nghe-ve-tinh-quy-dao-tam-thap-tai-viet-nam-102250326112020508.htm
Vietnam Deregulierung 2026: Was sich für Unternehmen und Investoren wirklich ändert
Von Dr. Joachim Schmitz – Redaktioneller und rechtlicher Stand: 13. August 2026
Vietnam hat zum 1. Juli 2026 eine der weitreichendsten wirtschaftsrechtlichen Reformen der vergangenen Jahre in Kraft gesetzt. Die Zahl der Geschäftsfelder, deren Aufnahme an besondere staatliche Voraussetzungen gebunden ist, wurde von 198 auf 142 reduziert. Damit entfallen 56 sogenannte bedingte Investitions- und Geschäftstätigkeiten – rechnerisch eine Verringerung um 28,3 Prozent.
Gleichzeitig wurden Hunderte Verwaltungsverfahren abgeschafft oder vereinfacht, Zuständigkeiten von Ministerien auf lokale Behörden übertragen und zahlreiche einzelne Geschäftsbedingungen gestrichen.
In internationalen Unternehmernetzwerken wird daraus bereits eine spektakuläre Botschaft formuliert:
Vietnam habe still und leise seine Wirtschaft dereguliert.
Der Kern dieser Aussage ist richtig. Die Schlussfolgerung ist jedoch zu weitgehend.
Vietnam hat nicht seine gesamte Wirtschaft von staatlichen Vorgaben befreit. Das Land hat vielmehr einen bedeutenden Teil seiner Markteintritts- und Genehmigungsordnung neu geordnet. Unnötige Vorabgenehmigungen sollen entfallen, überschneidende Anforderungen verschwinden und staatliche Kontrollen stärker über technische Standards sowie nachträgliche Überwachung erfolgen.
Für Unternehmer und Investoren ist das eine wichtige Veränderung. Sie bedeutet aber nicht automatisch:
- freie Betätigung in jedem Wirtschaftszweig,
- den Wegfall aller Genehmigungen,
- eine vollständig digitale Verwaltung,
- identische Bedingungen für vietnamesische und ausländische Investoren,
- das Ende laufender Berichts- und Compliance-Pflichten,
- eine garantierte Halbierung der tatsächlichen Unternehmenskosten.
Die Vietnam Deregulierung 2026 ist deshalb weder bloße politische Symbolik noch der vollständige Durchbruch zu einer bürokratiefreien Wirtschaft. Sie ist ein ernst zu nehmender Systemwechsel, dessen wirtschaftlicher Erfolg davon abhängt, wie einheitlich und konsequent er in den Ministerien, Provinzen und lokalen Behörden umgesetzt wird.
Das Wichtigste zur Vietnam Deregulierung 2026
| Reformpunkt | Stand seit dem 1. Juli 2026 | Bedeutung für Unternehmen |
|---|---|---|
| Bedingte Investitions- und Geschäftsfelder | Reduzierung von 198 auf 142 | 56 Geschäftsfelder fallen aus der allgemeinen Liste besonderer Zugangsvoraussetzungen |
| Rechnerische Reduktion | 28,3 Prozent | Deutlich weniger Tätigkeiten sollen einer investitionsrechtlichen Vorabkontrolle unterliegen |
| Zusätzlich geänderte Geschäftsfelder | 14 | Der Umfang oder die Definition weiterer regulierter Tätigkeiten wurde angepasst |
| Abgeschaffte Verwaltungsverfahren | Spätere amtliche Gesamtbilanz: 697 | Formelle Verfahrensschritte sollen entfallen |
| Vereinfachte Verwaltungsverfahren | Spätere amtliche Gesamtbilanz: 704 | Weniger Unterlagen, Schritte oder Bearbeitungsaufwand möglich |
| Dezentralisierte Verfahren | Spätere amtliche Gesamtbilanz: 321 | Mehr Entscheidungen sollen auf lokaler Ebene getroffen werden |
| Abgeschaffte Geschäftsbedingungen | Spätere amtliche Gesamtbilanz: 1.754 | Einzelne Anforderungen an Kapital, Personal, Ausstattung oder Nachweise können entfallen |
| Offiziell berechnete Zeitersparnis | 53 Prozent | Modellierte Verringerung des administrativen Zeitaufwands |
| Offiziell berechnete Kostensenkung | 54,6 Prozent | Erwartete beziehungsweise rechnerische Compliance-Entlastung gegenüber 2024 |
| Geltungsdauer der 142er-Liste | Bis zum 28. Februar 2027 | Für Projekte ab März 2027 muss der dann geltende Rechtsstand erneut geprüft werden |
Die Zahlen zeigen die Größenordnung der Reform. Sie sagen jedoch noch nicht, wie stark ein einzelnes Unternehmen davon profitiert.
Entscheidend sind immer die konkrete Tätigkeit, die Eigentümerstruktur, der Investitionsstandort, die zuständige Provinz, die erforderlichen Fachgenehmigungen und der Marktzugang für ausländische Investoren.
Vietnam Deregulierung 2026 Infografik
Hat Vietnam seine Wirtschaft 2026 wirklich dereguliert?
Die fachlich präzise Antwort lautet:
Vietnam hat einen bedeutenden Teil seiner Wirtschaft dereguliert, aber nicht die gesamte Wirtschaft liberalisiert.
Der Unterschied ist wichtig.
Unter Deregulierung versteht man den Abbau oder die Vereinfachung staatlicher Vorschriften, Genehmigungen und Markteintrittsbarrieren. Genau das geschieht in Vietnam.
Eine vollständige Liberalisierung würde dagegen bedeuten, dass Unternehmen nahezu uneingeschränkt tätig werden könnten und staatliche Eingriffe nur noch eine geringe Rolle spielten. Davon ist Vietnam weit entfernt.
Das Land bleibt eine staatlich gesteuerte Volkswirtschaft mit:
- strategischer Industriepolitik,
- kontrolliertem Marktzugang in sensiblen Branchen,
- eigenen Regeln für ausländische Investoren,
- umfangreichen Steuer- und Berichtspflichten,
- sektoralen Genehmigungen,
- Devisen- und Kapitalverkehrsvorschriften,
- arbeitsrechtlichen Vorgaben,
- Umwelt-, Bau- und Sicherheitsauflagen,
- einer wachsenden Regulierung der digitalen Wirtschaft.
Die Reform ist deshalb nicht als Rückzug des Staates zu verstehen. Vietnam verändert vielmehr die Art, wie der Staat wirtschaftliche Tätigkeiten kontrolliert.
Die neue Leitfrage lautet zunehmend:
Muss ein Unternehmen vor Aufnahme seiner Tätigkeit eine staatliche Erlaubnis einholen – oder reicht es aus, klare Standards festzulegen und deren Einhaltung anschließend zu kontrollieren?
Dieser Wechsel kann den Markteintritt erheblich beschleunigen. Er kann aber zugleich dazu führen, dass Unternehmen während des laufenden Betriebs stärker für die Dokumentation und Einhaltung technischer Standards verantwortlich werden.
Was sind bedingte Geschäftsfelder in Vietnam?
Das vietnamesische Investitionsrecht unterscheidet zwischen grundsätzlich zulässigen Tätigkeiten und solchen Geschäftsfeldern, deren Aufnahme oder Ausübung an besondere Voraussetzungen gebunden ist.
Diese werden häufig als „bedingte Geschäftsfelder“ oder „bedingte Investitions- und Geschäftstätigkeiten“ bezeichnet.
Solche Bedingungen können beispielsweise betreffen:
- staatliche Lizenzen,
- Mindestkapital,
- fachliche Qualifikationen,
- verantwortliche Führungskräfte,
- technische Ausrüstung,
- bestimmte Betriebsräume,
- Sicherheitsvorkehrungen,
- Versicherungsnachweise,
- Zertifizierungen,
- Qualitätsstandards,
- regelmäßige Prüfungen,
- besondere Aufzeichnungs- und Dokumentationspflichten.
Diese Anforderungen sollen insbesondere dem Schutz von Sicherheit, öffentlicher Ordnung, Gesundheit, Umwelt oder anderen öffentlichen Interessen dienen.
Die Streichung eines Geschäftsfeldes aus der Liste bedeutet daher zunächst:
Das Geschäftsfeld soll nicht mehr allein aufgrund seiner allgemeinen Einordnung einer besonderen investitionsrechtlichen Zugangskontrolle unterliegen.
Sie bedeutet nicht automatisch, dass für die betreffende Tätigkeit überhaupt keine Vorschriften mehr gelten.
Ein Lebensmittelhersteller kann beispielsweise von einer allgemeinen investitionsrechtlichen Vereinfachung profitieren und trotzdem Hygiene-, Produkt-, Kennzeichnungs-, Umwelt-, Bau- und Arbeitsschutzvorschriften erfüllen müssen.
Ein Technologieunternehmen kann leichter in den Markt eintreten und zugleich Datenschutz-, Cybersicherheits-, Telekommunikations- oder Plattformregeln unterliegen.
Ein Produktionsunternehmen kann weniger Gründungshürden haben, aber weiterhin Genehmigungen für Standort, Gebäude, Brandschutz, Emissionen, Maschinen oder Abwasser benötigen.
Fünf Regulierungsebenen, die Investoren unterscheiden müssen
Die Diskussion über die Vietnam Deregulierung 2026 wird häufig unübersichtlich, weil verschiedene rechtliche Ebenen miteinander vermischt werden.
Für eine belastbare Investitionsentscheidung müssen mindestens fünf Ebenen getrennt geprüft werden.
1. Grundsätzliche Zulässigkeit der Tätigkeit
Zunächst ist zu klären, ob das geplante Geschäftsmodell in Vietnam überhaupt erlaubt ist.
Einige Tätigkeiten können vollständig verboten oder nur in einem sehr begrenzten rechtlichen Rahmen zulässig sein. Die allgemeine Reduktion bedingter Geschäftsfelder ändert daran nichts.
2. Einordnung als bedingtes Geschäftsfeld
Anschließend ist zu prüfen, ob die konkrete Tätigkeit weiterhin zu den 142 Geschäftsfeldern mit besonderen Zugangsvoraussetzungen gehört.
Dabei reicht eine allgemeine Beschreibung wie „Beratung“, „Handel“, „Produktion“ oder „Onlinegeschäft“ nicht aus. Entscheidend ist die exakte Tätigkeit.
Ein Unternehmen kann gleichzeitig mehrere Geschäftstätigkeiten ausüben, von denen einzelne frei und andere bedingt sind.
3. Marktzugang für ausländische Investoren
Die dritte Ebene ist für Unternehmer aus Deutschland, Österreich und der Schweiz besonders wichtig.
Die allgemeine Streichung eines Geschäftsfeldes bedeutet nicht automatisch, dass ausländische Investoren uneingeschränkten Zugang erhalten.
Für ausländisches Kapital bestehen separate Marktzugangsregelungen. Diese können unter anderem betreffen:
- die zulässige Beteiligungshöhe,
- die Rechtsform,
- die Investitionsmethode,
- die erlaubten Geschäftstätigkeiten,
- die Notwendigkeit eines vietnamesischen Partners,
- fachliche Voraussetzungen,
- zusätzliche Genehmigungs- oder Nachweispflichten.
Ein Bereich kann für vietnamesische Unternehmer weitgehend geöffnet sein und gleichzeitig für ausländische Investoren besonderen Beschränkungen unterliegen.
4. Projekt-, Standort- und Fachgenehmigungen
Selbst wenn das Geschäftsfeld grundsätzlich offen ist, können für das konkrete Vorhaben weitere Genehmigungen erforderlich sein.
Dazu gehören je nach Projekt:
- Investitionsregistrierung,
- Projektgenehmigung,
- Grundstücks- und Nutzungsrechte,
- Baugenehmigung,
- Brandschutz,
- Umweltprüfung,
- Produktionszulassung,
- Importgenehmigung,
- Produktregistrierung,
- Betriebsgenehmigung,
- Genehmigung für ausländische Arbeitnehmer.
5. Laufende Unternehmens- und Berichtspflichten
Nach der Gründung beginnt die laufende Compliance.
Hierzu können gehören:
- Buchhaltung,
- Körperschaftsteuer,
- Umsatzsteuer,
- elektronische Rechnungen,
- Lohnsteuer,
- Sozialversicherung,
- Investitionsberichte,
- statistische Meldungen,
- Zollmeldungen,
- Transferpreisdokumentation,
- Umweltberichte,
- Arbeitsberichte,
- branchenspezifische Mitteilungen.
Die Reform des Markteintritts hebt diese laufenden Pflichten nicht automatisch auf.
Welche Zahlen sind richtig?
Die in den ursprünglichen Meldungen genannten Zahlen sind grundsätzlich richtig. Sie beziehen sich jedoch auf ein frühes Reformpaket und bilden nicht mehr die umfassendste amtliche Gesamtbilanz ab.
Das erste Paket aus acht Resolutionen
Ende April 2026 verabschiedete die vietnamesische Regierung ein erstes Paket aus acht Resolutionen.
Danach sollten:
- 184 Verwaltungsverfahren abgeschafft,
- 134 Verfahren an lokale Behörden übertragen,
- 349 Verwaltungsverfahren vereinfacht,
- 890 einzelne Geschäftsbedingungen abgeschafft,
- vier weitere Geschäftsbedingungen vereinfacht werden.
Diese Zahlen waren zum Zeitpunkt ihrer Veröffentlichung korrekt.
Die spätere Gesamtbilanz aus elf Resolutionen
In den folgenden Wochen wurde das Reformprogramm erweitert. Eine spätere amtliche Gesamtbilanz umfasste elf Resolutionen sowie ergänzende Regelungen der Ministerien.
Danach wurden beziehungsweise sollten insgesamt:
- 56 von 198 bedingten Geschäftsfeldern aufgehoben,
- 14 weitere Geschäftsfelder verändert,
- 697 Verwaltungsverfahren gestrichen,
- 704 Verwaltungsverfahren vereinfacht,
- 321 Verfahren dezentralisiert,
- 1.754 Geschäftsbedingungen abgeschafft werden.
Die beiden Zahlenwerke dürfen nicht addiert werden.
Die spätere Bilanz umfasst bereits einen größeren Maßnahmenstand. Die Abweichung ist deshalb kein Beleg für falsche Zahlen, sondern das Ergebnis verschiedener Stichtage und unterschiedlich umfassender Reformpakete.
Für eine aktuelle Darstellung sollte die spätere Gesamtbilanz verwendet werden. Die ursprünglichen Zahlen bleiben dennoch wichtig, weil sie zeigen, wie das Reformprogramm begonnen hat.
Werden Zeit und Compliance-Kosten wirklich um mehr als 50 Prozent sinken?
Die vietnamesische Regierung beziffert die Verringerung der Bearbeitungszeit auf 53 Prozent und die Reduktion der Compliance-Kosten gegenüber 2024 auf 54,6 Prozent.
Allein durch die elf Resolutionen soll rechnerisch eine jährliche Entlastung von rund 23 Billionen vietnamesischen Dong entstehen.
Diese Zahlen sind wirtschaftlich bedeutend. Sie müssen jedoch richtig interpretiert werden.
Es handelt sich zunächst um eine regulatorische Berechnung. Berücksichtigt werden beispielsweise:
- weggefallene Verfahrensschritte,
- verkürzte Bearbeitungsfristen,
- entfallende Gebühren,
- weniger einzureichende Unterlagen,
- reduzierte Behördenkontakte,
- geringerer rechnerischer Personal- und Zeitaufwand.
Damit ist noch nicht bewiesen, dass jedes betroffene Unternehmen seine realen Kosten tatsächlich um mehr als die Hälfte senken kann.
Die tatsächliche Entlastung hängt davon ab:
- ob die zuständige Behörde die neuen Regeln bereits vollständig anwendet,
- ob technische Systeme funktionieren,
- ob Ersatzstandards eindeutig formuliert sind,
- ob zusätzliche lokale Unterlagen verlangt werden,
- ob weitere Genehmigungen bestehen bleiben,
- ob das Unternehmen als ausländischer Investor gesondert geprüft wird,
- ob der Vorgang vollständig digital abgewickelt werden kann,
- wie viele Rückfragen oder Nachforderungen entstehen.
Ein Unternehmen mit einem einfachen, vollständig geöffneten Geschäftsmodell kann deutlich profitieren.
Ein Produktionsprojekt mit Grundstück, Bau, Umweltprüfung, ausländischem Kapital, Importmaschinen und mehreren Fachgenehmigungen wird trotz Reform weiterhin einen erheblichen administrativen Aufwand haben.
Die Aussage „50 Prozent weniger Kosten“ ist daher als staatlich berechnetes Entlastungspotenzial zu verstehen – nicht als Garantie für jedes Investitionsvorhaben.
Warum die Reform trotzdem von großer wirtschaftlicher Bedeutung ist
Die Reduktion auf 142 Geschäftsfelder ist mehr als eine technische Bereinigung.
Sie zeigt eine grundsätzliche wirtschaftspolitische Richtungsentscheidung.
Vietnam möchte den privaten Sektor stärker als Wachstumsmotor etablieren. Unternehmen sollen leichter entstehen, Investitionen schneller umgesetzt und privates Kapital produktiver eingesetzt werden.
Dieser Kurs umfasst mehrere Ziele:
- mehr private Unternehmen,
- höhere Produktivität,
- stärkere Innovation,
- mehr Technologietransfer,
- bessere Verknüpfung ausländischer Investoren mit vietnamesischen Zulieferern,
- mehr Wettbewerb,
- geringere administrative Kosten,
- schnellere Entscheidungen auf lokaler Ebene,
- eine stärkere Rolle hochwertiger ausländischer Investitionen.
Vietnam möchte nicht einfach möglichst viel Kapital anziehen. Das Land strebt zunehmend Investitionen an, die Technologie, Forschung, qualifizierte Arbeitsplätze, lokale Lieferketten und langfristige Wertschöpfung schaffen.
Die Deregulierung ist deshalb nicht als Einladung für beliebige kurzfristige Geschäftsmodelle zu verstehen. Sie ist Teil einer umfassenderen Strategie, den Standort produktiver, wettbewerbsfähiger und investitionsfreundlicher zu machen.
Von der Vorabgenehmigung zur Nachkontrolle
Der möglicherweise wichtigste Teil der Reform wird in der öffentlichen Diskussion häufig übersehen.
Vietnam möchte in geeigneten Bereichen von einer umfassenden Vorabkontrolle zu einem System aus technischen Standards und nachträglicher Kontrolle wechseln.
Das bisherige Prinzip
Bei einer Vorabkontrolle muss ein Unternehmen zunächst sämtliche Voraussetzungen nachweisen. Erst danach darf es seine Tätigkeit aufnehmen.
Dieses System kann zu folgenden Belastungen führen:
- langen Gründungs- und Genehmigungszeiten,
- wiederholten Nachforderungen,
- hohen Vorbereitungskosten,
- Kapitalbindung vor dem Betriebsstart,
- Abhängigkeit von einzelnen Behördenentscheidungen,
- schwer kalkulierbaren Projektverzögerungen.
Das neue Prinzip
Wo eine vorherige Genehmigung nicht zwingend erforderlich ist, sollen Unternehmen ihre Tätigkeit auf Grundlage klarer Standards aufnehmen können.
Die staatliche Kontrolle erfolgt anschließend durch:
- technische Prüfungen,
- Berichtsanforderungen,
- Inspektionen,
- Stichproben,
- Dokumentationskontrollen,
- Marktüberwachung,
- Sanktionen bei Verstößen.
Für seriöse Unternehmen kann dieses Modell vorteilhaft sein. Der Markteintritt wird schneller, während einheitliche Standards die Planungssicherheit erhöhen können.
Es entsteht jedoch eine neue Verantwortung.
Weniger Vorabgenehmigung bedeutet nicht automatisch weniger Compliance. Ein Teil der Verantwortung wird lediglich vom Genehmigungsverfahren in den laufenden Betrieb verlagert.
Unternehmen müssen ihre Prozesse von Beginn an so aufbauen, dass sie eine spätere Kontrolle bestehen können.
Erforderlich sind unter anderem:
- nachvollziehbare interne Zuständigkeiten,
- vollständige Dokumentation,
- gültige technische Nachweise,
- aktuelle Verträge,
- geordnete Buchhaltung,
- Schulungen,
- Qualitätskontrollen,
- Fristenmanagement,
- belastbare Lieferantenunterlagen.
Wer die Reform als Möglichkeit versteht, zunächst zu starten und sich erst später mit den Anforderungen zu beschäftigen, setzt sein Unternehmen einem erheblichen Risiko aus.
Sind die kritischen Kommentare zur Reform berechtigt?
Die negativen Kommentare unter euphorischen Reformmeldungen sind nicht einfach falsch. Einige Kritikpunkte treffen reale Schwächen der vietnamesischen Verwaltungspraxis.
Sie widerlegen die Reform jedoch ebenfalls nicht.
Reform und Umsetzungsprobleme können gleichzeitig existieren.
Vietnam Deregulierung 2026
Kritikpunkt 1: Vietnam schafft alte Vorschriften ab und erlässt neue
Dieser Einwand ist berechtigt.
Während Vietnam an einer Stelle Genehmigungen und Geschäftsbedingungen streicht, entstehen in anderen Bereichen neue Vorschriften.
Besonders dynamisch entwickeln sich:
- Datenschutz,
- Cybersicherheit,
- digitale Plattformen,
- E-Commerce,
- elektronische Rechnungen,
- Steuerverwaltung,
- Umweltrecht,
- Produktsicherheit,
- geistiges Eigentum,
- Zoll- und Ursprungsregeln,
- Arbeitsrecht,
- grenzüberschreitender Datenverkehr.
Europäische Unternehmen verwiesen 2026 auf mehr als 80 neue oder geänderte Gesetze innerhalb eines Jahres. Für international tätige Unternehmen kann allein die laufende Beobachtung der Rechtsentwicklung einen beträchtlichen Aufwand verursachen.
Das bedeutet jedoch nicht, dass die Deregulierung wirkungslos ist.
Die entscheidende Frage ist nicht ausschließlich, wie viele Gesetze existieren. Wichtiger ist:
- Sind die Regeln verständlich?
- Überschneiden sie sich?
- Sind Zuständigkeiten eindeutig?
- Lassen sich Anforderungen digital erfüllen?
- Werden Vorschriften in allen Provinzen vergleichbar angewendet?
- Können Unternehmen ihre Kosten und Fristen zuverlässig planen?
Ein klarer technischer Standard kann für Unternehmen günstiger sein als eine schwer vorhersehbare Ermessensgenehmigung – selbst wenn dieser Standard in einem neuen Gesetz geregelt wird.
Kritikpunkt 2: Unternehmen müssen weiterhin regelmäßig berichten
Auch dieser Einwand ist im Grundsatz richtig.
Unternehmen in Vietnam können weiterhin monatliche, vierteljährliche, jährliche oder anlassbezogene Pflichten haben. Der konkrete Umfang hängt jedoch von Unternehmensform, Tätigkeit, Investitionsprojekt, Beschäftigtenzahl, Steuerstatus und Branche ab.
Es gibt keinen einheitlichen Berichtskalender, der für jedes Unternehmen in identischer Form gilt.
Ein ausländisch investiertes Produktionsunternehmen kann deutlich mehr Verpflichtungen haben als ein kleines vietnamesisches Dienstleistungsunternehmen.
Mögliche Pflichten betreffen unter anderem:
- Steuern,
- Investitionsfortschritt,
- Beschäftigung,
- Sozialversicherung,
- Statistik,
- Zoll,
- Umwelt,
- Devisentransaktionen,
- Transferpreise,
- Produktsicherheit,
- sektorale Aufsicht.
Die Streichung eines Geschäftsfeldes aus der Liste bedingter Tätigkeiten hebt solche laufenden Pflichten nicht automatisch auf.
Die Kritik wird jedoch zu pauschal, wenn daraus geschlossen wird, die Reform habe keinerlei Wirkung.
Markteintrittsverfahren und laufende Berichtspflichten sind unterschiedliche Regulierungsebenen. Ein Unternehmen kann leichter gegründet werden und während des Betriebs weiterhin umfangreichen Meldepflichten unterliegen.
Kritikpunkt 3: Das zentrale Onlineportal funktioniert nicht überall reibungslos
Dieser Kritikpunkt ist besonders relevant.
Im Juli 2026 stellte die vietnamesische Regierung selbst fest, dass 111 Verwaltungsverfahren noch nicht vollständig für die zentrale Onlineabwicklung konfiguriert waren. Die zuständigen Stellen erhielten eine kurzfristige Frist zur technischen Umsetzung.
Gleichzeitig wurden die Provinzen angewiesen, zusätzliche „Unterlizenzen“, nicht standardisierte Abläufe und Dokumentenanforderungen außerhalb der geltenden Vorschriften zu überprüfen.
Das bestätigt, dass die Probleme nicht nur auf subjektiven Einzelerfahrungen beruhen.
Ein Verfahren kann offiziell digitalisiert sein und in der Praxis dennoch zusätzliche Schritte erfordern:
- Vorlage von Originaldokumenten,
- persönliche Vorsprache,
- erneute Einreichung bereits übermittelter Unterlagen,
- Bestätigung durch eine weitere Behörde,
- technische Korrektur nicht akzeptierter Dateien,
- manuelle Abstimmung mit lokalen Stellen.
Im August 2026 wurden deshalb weitere Vorschriften für einheitliche elektronische Verwaltungsverfahren und die landesweite Nutzung des zentralen Portals erlassen.
Das Ziel ist, vorhandene Daten zwischen Behörden besser zu nutzen und Unternehmen nicht wiederholt dieselben Unterlagen abzuverlangen.
Ob dies überall vollständig funktioniert, wird sich erst in der praktischen Anwendung zeigen.
Kritikpunkt 4: Die Umsetzung unterscheidet sich zwischen Provinzen
Auch dieser Punkt ist plausibel.
Die Dezentralisierung von Verfahren kann zwei gegensätzliche Wirkungen haben.
Positiver Effekt
Lokale Behörden kennen Standort, Unternehmen und regionale Besonderheiten besser. Entscheidungen können schneller getroffen werden, weil nicht mehr jede Frage an ein Ministerium in Hanoi weitergeleitet werden muss.
Mögliches Risiko
Unterschiedliche personelle Ausstattung, Erfahrung, Digitalisierung und Verwaltungskultur können zu regionalen Abweichungen führen.
In einer wirtschaftsstarken Provinz mit erfahrenen Investitionsbehörden und internationalen Industrieparks kann ein Verfahren deutlich professioneller ablaufen als an einem Standort, der nur selten ausländische Projekte bearbeitet.
Für Investoren wird die Provinzwahl deshalb noch wichtiger.
Zu prüfen sind nicht nur:
- Grundstückspreise,
- Löhne,
- Verkehrsanbindung,
- Hafen- oder Flughafennähe,
- Energieversorgung,
- Zulieferer,
- Steuervergünstigungen.
Ebenso wichtig sind:
- Erfahrung der lokalen Investitionsbehörde,
- Verfügbarkeit digitaler Verfahren,
- durchschnittliche Bearbeitungszeiten,
- englischsprachige Ansprechpartner,
- Abstimmung zwischen Fachbehörden,
- Erfahrung mit ausländisch investierten Unternehmen,
- Verlässlichkeit der lokalen Verwaltungspraxis.
Was die EuroCham-Zahlen über die Realität aussagen
Die Einschätzung europäischer Unternehmen zeigt die widersprüchliche, aber insgesamt positive Lage besonders deutlich.
Der Business Confidence Index europäischer Unternehmen in Vietnam stieg im zweiten Quartal 2026 auf 79,7 Punkte und näherte sich damit einem Siebenjahreshoch.
Das spricht für großes Vertrauen in:
- Vietnams Wirtschaftswachstum,
- den Industriestandort,
- die Exportfähigkeit,
- den Binnenmarkt,
- die politische Stabilität,
- die strategische Bedeutung innerhalb Asiens.
Gleichzeitig nannten 53 Prozent der befragten Unternehmen regulatorische Verzögerungen, uneinheitliche Umsetzung und eine wenig transparente Steuerverwaltung als wesentliche Belastung ihrer langfristigen Expansionspläne.
Unternehmen berichteten insbesondere über:
- mehrstufige Genehmigungsverfahren,
- wiederholte Zustimmungen,
- redundante Unterlagen,
- unterschiedliche Auslegung von Vorschriften,
- Verzögerungen bei Steuererstattungen,
- hohen internen Compliance-Aufwand.
Diese Ergebnisse sind kein Widerspruch.
Vietnam kann gleichzeitig einer der attraktivsten Wachstumsstandorte Asiens sein und eine anspruchsvolle Verwaltung haben.
Gerade diese Kombination erklärt, warum der Standort große Chancen bietet, aber eine professionelle Markteintrittsvorbereitung benötigt.
Welche Branchen bleiben weiterhin stark reguliert?
Auch nach der Reduktion auf 142 Geschäftsfelder bleiben zahlreiche wirtschaftlich bedeutende Branchen unter besonderen Voraussetzungen reguliert.
Dazu gehören unter anderem Bereiche wie:
- Banken und Finanzdienstleistungen,
- Versicherungen,
- Wertpapiergeschäfte,
- Goldhandel,
- Kraftstoff- und Erdölhandel,
- Luftverkehr,
- Immobiliengeschäfte,
- Telekommunikation,
- soziale Netzwerke,
- Gesundheitsversorgung,
- Arzneimittel und Medizinprodukte,
- Schulen, Hochschulen und Kindergärten,
- anwaltliche Tätigkeiten,
- Notariat,
- bestimmte Sicherheits-, Bau- und Verkehrsdienstleistungen.
Die Reform ist deshalb keine pauschale Öffnung aller attraktiven Märkte.
Vietnam konzentriert besondere Zugangskontrollen stärker auf Tätigkeiten, bei denen Sicherheit, Gesundheit, Verbraucherschutz, Finanzstabilität oder andere öffentliche Interessen betroffen sind.
Was bedeutet die Deregulierung für ausländische Investoren?
Für ausländische Investoren ergeben sich Chancen, aber keine automatische Gleichstellung mit vietnamesischen Unternehmern.
Ein ausländischer Investor muss weiterhin mindestens folgende Fragen beantworten:
- Ist die geplante Tätigkeit grundsätzlich erlaubt?
- Gehört sie zu den 142 bedingten Geschäftsfeldern?
- Bestehen besondere Marktzugangsbeschränkungen für ausländische Investoren?
- Ist eine Investitionsregistrierung erforderlich?
- Benötigt das konkrete Projekt eine zusätzliche Genehmigung?
- Gibt es Begrenzungen für den ausländischen Kapitalanteil?
- Ist ein vietnamesischer Partner erforderlich oder strategisch sinnvoll?
- Welche Fachgenehmigungen bleiben bestehen?
- Welche Berichts- und Steuerpflichten entstehen?
- Welche lokale Behörde ist zuständig?
Erst nach dieser Prüfung lässt sich beurteilen, ob die Reform den konkreten Markteintritt tatsächlich erleichtert.
Die Überschrift „Vietnam hat dereguliert“ reicht als Investitionsgrundlage nicht aus.
Für welche Unternehmen kann die Reform besonders vorteilhaft sein?
Das größte Entlastungspotenzial besteht bei Unternehmen, deren Vorhaben mehrere günstige Voraussetzungen erfüllt:
- Die konkrete Tätigkeit wurde aus der Liste gestrichen oder enger definiert.
- Es bestehen keine zusätzlichen Beschränkungen für ausländisches Kapital.
- Die erforderlichen technischen Standards sind veröffentlicht.
- Es werden keine umfangreichen Bau-, Umwelt- oder Standortgenehmigungen benötigt.
- Die zuständige Provinz setzt die neuen Regeln bereits zuverlässig um.
- Das Onlineverfahren funktioniert ohne parallelen Papierprozess.
- Die Gesellschafts- und Projektstruktur ist klar.
- Die laufenden Compliance-Pflichten wurden vorbereitet.
Besonders interessant kann die Reform für Unternehmen sein, die:
- Dienstleistungen anbieten,
- Vertriebsgesellschaften aufbauen,
- regionale Einkaufsstrukturen schaffen,
- Lieferanten entwickeln,
- Technologie und Know-how einbringen,
- Produktionskooperationen vorbereiten,
- ihr Asiengeschäft diversifizieren möchten.
Ob eine konkrete Tätigkeit profitiert, muss jedoch anhand der aktuellen vietnamesischen Klassifikation und der tatsächlichen Verwaltungspraxis geprüft werden.
Drei mögliche Szenarien für einen Markteintritt
Grünes Szenario: spürbare Entlastung
Das Geschäftsfeld wurde aus der Liste gestrichen. Der ausländische Marktzugang ist offen, technische Standards sind klar und die zuständige Provinz setzt das Verfahren digital sowie einheitlich um.
In diesem Fall kann die Reform:
- den Projektstart beschleunigen,
- Beratungskosten reduzieren,
- Dokumentationsaufwand senken,
- Kapitalbindung verkürzen,
- den Markteintritt berechenbarer machen.
Gelbes Szenario: formale Öffnung mit Übergangsrisiken
Das Geschäftsfeld wurde gestrichen, aber Ersatzstandards, lokale Zuständigkeiten oder digitale Verfahren sind noch nicht vollständig geklärt.
Mögliche Folgen:
- zusätzliche Rückfragen,
- uneinheitliche Anforderungen,
- Übergangslösungen,
- parallele digitale und schriftliche Prozesse,
- schwer kalkulierbare Bearbeitungszeiten.
Das Projekt kann weiterhin attraktiv sein, benötigt aber Zeit- und Kostenreserven.
Rotes Szenario: geringe Wirkung der allgemeinen Reform
Das Geschäftsfeld bleibt reguliert, unterliegt besonderen Beschränkungen für ausländische Investoren oder erfordert umfangreiche Standort-, Bau-, Umwelt- und Betriebsgenehmigungen.
In diesem Fall kann die allgemeine Deregulierungsnachricht für das konkrete Vorhaben nur eine begrenzte Bedeutung haben.
Vietnam ist kein „Zero-Compliance“-Standort
Vietnam sollte weder als bürokratiefreier Standort noch als asiatisches Offshore-Modell verstanden werden.
Das Land verfolgt eine eigenständige Strategie:
- Öffnung für ausgewählte Investitionen,
- aktive Industriepolitik,
- Aufbau eigener Wertschöpfung,
- Förderung des Privatsektors,
- stärkere technologische Entwicklung,
- staatliche Kontrolle sensibler Bereiche,
- hohe Anforderungen an formale Compliance.
Diese Kombination kann für langfristig orientierte Unternehmer sehr attraktiv sein.
Wer jedoch lediglich nach dem Standort mit den geringsten formalen Verpflichtungen sucht, könnte Vietnam falsch einschätzen.
Vietnam eignet sich besonders für Unternehmer, die:
- real wirtschaftlich tätig werden möchten,
- Arbeitsplätze schaffen,
- produzieren oder handeln,
- lokale Partner und Lieferanten einbinden,
- langfristig in Südostasien präsent sein wollen,
- bereit sind, professionelle lokale Strukturen aufzubauen.
Die praktische Due-Diligence-Checkliste für Investoren
Vor einer Firmengründung, Produktionsverlagerung oder Investition in Vietnam sollten folgende Punkte geprüft werden.
1. Geschäftsmodell exakt beschreiben
Die geplanten Tätigkeiten müssen detailliert erfasst werden.
Nicht nur die Haupttätigkeit zählt. Auch Nebentätigkeiten wie Import, Export, Installation, Reparatur, Wartung, Onlinevertrieb, Beratung oder Vermittlung können rechtlich relevant sein.
2. Vietnamesische Geschäftscodes bestimmen
Die Tätigkeiten müssen den zutreffenden vietnamesischen Wirtschaftszweigen und Geschäftscodes zugeordnet werden.
Eine ungenaue Klassifikation kann später zu Problemen bei:
- Registrierung,
- Rechnungsstellung,
- Import,
- Genehmigungen,
- Steuerbehandlung,
- Bankprüfung führen.
3. Die aktuelle Liste bedingter Geschäftsfelder prüfen
Es muss festgestellt werden, ob das Geschäftsmodell:
- vollständig aus der Liste entfernt wurde,
- nur teilweise betroffen ist,
- weiterhin bedingt bleibt,
- mehrere unterschiedlich regulierte Tätigkeiten verbindet.
4. Den ausländischen Marktzugang gesondert prüfen
Die Prüfung der 142er-Liste reicht für internationale Investoren nicht aus.
Zusätzlich müssen mögliche Kapitalgrenzen, Tätigkeitsbeschränkungen und besondere Marktzugangsbedingungen untersucht werden.
5. Die passende Investitionsstruktur wählen
Mögliche Varianten sind beispielsweise:
- vollständig ausländisch gehaltene Gesellschaft,
- Joint Venture,
- Repräsentanz,
- lokale Vertriebspartnerschaft,
- Vertragsproduktion,
- eigene Produktionsgesellschaft,
- Beteiligung an einem bestehenden Unternehmen.
Die einfachste Struktur ist nicht automatisch die wirtschaftlich beste.
6. Projektgenehmigung und Unternehmensregistrierung unterscheiden
Die Gründung einer Gesellschaft und die Genehmigung eines Investitionsprojekts können getrennte Verfahren sein.
Die Reihenfolge und die erforderlichen Unterlagen hängen von Vorhaben, Kapital, Standort und Tätigkeit ab.
7. Standort und Provinz analysieren
Die Provinzwahl beeinflusst:
- Bearbeitungszeit,
- Grundstückszugang,
- Infrastruktur,
- Arbeitskräfte,
- lokale Förderung,
- Umweltauflagen,
- Behördenpraxis,
- Logistik,
- Zulieferernetzwerk.
Ein günstiges Grundstück kann langfristig teuer werden, wenn Genehmigungen, Energieversorgung oder Lieferketten nicht funktionieren.
8. Ersatzstandards und Nachkontrollen prüfen
Wurde eine Vorabgenehmigung abgeschafft, muss geklärt werden, welche Standards an ihre Stelle treten.
Zu prüfen sind:
- technische Normen,
- Berufsstandards,
- Qualitätsanforderungen,
- Dokumentationspflichten,
- Prüfintervalle,
- Sanktionsrisiken.
9. Einen realistischen Berichtskalender erstellen
Vor dem Betriebsstart sollte feststehen:
- welche Meldungen erforderlich sind,
- welche Behörde zuständig ist,
- welche Fristen gelten,
- wer intern verantwortlich ist,
- welche Daten gesammelt werden müssen.
10. Digitale und physische Unterlagen vorbereiten
Auch bei Onlineverfahren sollten Unternehmen mit folgenden Anforderungen rechnen:
- beglaubigte Übersetzungen,
- legalisierte Dokumente,
- elektronische Signaturen,
- Originalurkunden,
- Banknachweise,
- Gesellschafterunterlagen,
- Vollmachten.
11. Verträge mit Bedingungen versehen
Mietverträge, Grundstücksreservierungen, Maschinenbestellungen und Personalzusagen sollten möglichst an das Erreichen notwendiger Genehmigungen oder Meilensteine geknüpft werden.
So lässt sich verhindern, dass Kapital gebunden wird, bevor das Projekt rechtlich umsetzbar ist.
12. Zeit- und Kostenreserven einplanen
Selbst bei einer gelungenen Reform können entstehen:
- Übersetzungszeiten,
- Rückfragen,
- Bankprüfungen,
- technische Anpassungen,
- neue Auslegungshinweise,
- Verzögerungen zwischen Behörden.
Eine seriöse Projektplanung sollte deshalb nicht ausschließlich mit den kürzesten gesetzlichen Bearbeitungsfristen rechnen.
Warum die Provinzwahl künftig noch wichtiger wird
Durch die Verlagerung von Zuständigkeiten auf lokale Behörden können Provinzen stärker über die tatsächliche Qualität des Investitionsumfelds entscheiden.
Für Investoren entsteht damit ein zusätzlicher Standortfaktor:
administrative Leistungsfähigkeit.
Eine attraktive Provinz sollte nicht nur günstige Kosten bieten, sondern auch:
- transparente Verfahren,
- erfahrene Investitionsbehörden,
- verlässliche Ansprechpartner,
- funktionierende digitale Systeme,
- internationale Industrieparks,
- eingespielte Umwelt- und Baubehörden,
- klare lokale Zuständigkeiten,
- nachvollziehbare Bearbeitungszeiten.
Die wirtschaftlich günstigste Region auf dem Papier muss deshalb nicht der beste Standort für das konkrete Unternehmen sein.
Was sich durch die Reform nicht automatisch ändert
Trotz der Vietnam Deregulierung 2026 bleiben zahlreiche Themen unverändert oder weiterhin gesondert zu prüfen.
Dazu gehören:
- Besteuerung,
- Gewinntransfer,
- Kapitalverkehr,
- Bankkontoeröffnung,
- Geldherkunftsnachweise,
- Buchhaltung,
- elektronische Rechnungen,
- Sozialversicherung,
- Arbeitsgenehmigungen,
- Beschäftigung ausländischer Mitarbeiter,
- Zoll,
- Ursprungsregeln,
- Transferpreise,
- Datenschutz,
- Cybersicherheit,
- Umweltrecht,
- Grundstücksrecht,
- Bau- und Brandschutz,
- Produktregistrierungen,
- laufende Investitionsberichte.
Die Reform sollte daher nicht isoliert betrachtet werden.
Sie ist ein wichtiger Baustein einer Investitionsentscheidung, aber nicht die gesamte Investitionsprüfung.
Was gilt ab dem 1. März 2027?
Die derzeitige Regelung mit 142 bedingten Geschäftsfeldern ist zeitlich begrenzt. Sie gilt grundsätzlich bis zum 28. Februar 2027.
Parallel arbeitet Vietnam an einer dauerhaften gesetzlichen Neuordnung.
Für Investoren bedeutet das:
- Projekte mit Start im Jahr 2026 können auf Grundlage der aktuellen Regelung geprüft werden.
- Projekte mit geplantem Start ab März 2027 benötigen eine erneute Rechtsprüfung.
- Bereits erteilte Lizenzen und Genehmigungen sind nach den Übergangsregeln gesondert zu bewerten.
- Gesetzesentwürfe dürfen nicht mit bereits geltendem Recht verwechselt werden.
Gerade bei größeren Produktions-, Immobilien- oder Infrastrukturprojekten kann die Vorbereitungszeit bis in das Jahr 2027 reichen. In diesen Fällen sollte die Rechtsentwicklung fortlaufend beobachtet werden.
Strategische Bewertung für Unternehmer aus dem DACH-Raum
Für Unternehmer aus Deutschland, Österreich und der Schweiz ist die Reform ein positives Signal.
Vietnam zeigt, dass es:
- private Investitionen beschleunigen,
- unnötige Markteintrittsbarrieren reduzieren,
- Entscheidungsbefugnisse dezentralisieren,
- digitale Verwaltungsverfahren ausbauen,
- hochwertiges ausländisches Kapital anziehen möchte.
Das erhöht die Attraktivität des Landes als:
- Produktionsstandort,
- Beschaffungsmarkt,
- Exportbasis,
- Technologiepartner,
- Vertriebsstandort,
- langfristiger Wachstumsmarkt.
Die Reform beseitigt jedoch nicht die Notwendigkeit einer professionellen Vorbereitung.
Ein erfolgreicher Markteintritt hängt weiterhin davon ab, ob das Unternehmen:
- die richtige Tätigkeit registriert,
- den passenden Standort wählt,
- den ausländischen Marktzugang klärt,
- Genehmigungen richtig einordnet,
- lokale Partner sorgfältig auswählt,
- laufende Compliance organisiert,
- ausreichende Zeit- und Kapitalreserven einplant.
Die Reform ist real – die Erfolgsmeldung kommt zu früh
Vietnam hat 2026 einen bedeutenden Schritt zur Verringerung formeller Markteintrittshürden unternommen.
Die Reduktion von 198 auf 142 bedingte Geschäftsfelder ist real. Ebenso real sind die Streichung und Vereinfachung Hunderter Verwaltungsverfahren, der Abbau einzelner Geschäftsbedingungen und die Verlagerung von Zuständigkeiten auf lokale Behörden.
Die Aussage, Vietnam habe damit seine gesamte Wirtschaft dereguliert, ist dennoch übertrieben.
Das Land bleibt ein anspruchsvoller und stark regulierter Unternehmensstandort. Ausländische Investoren müssen weiterhin gesonderte Marktzugangsregeln, Projektgenehmigungen, Fachvorschriften und laufende Berichtspflichten beachten.
Auch die kritischen Kommentare zur praktischen Umsetzung sind teilweise berechtigt. Probleme mit digitalen Verfahren, zusätzlichen Dokumenten, lokaler Auslegung und neuen Vorschriften bestehen nicht nur in der Wahrnehmung einzelner Unternehmer. Sie werden auch von Unternehmensverbänden und der vietnamesischen Regierung selbst thematisiert.
Die richtige Einordnung lautet deshalb:
Vietnam schafft Regulierung nicht ab. Das Land versucht, unnötige Vorabgenehmigungen zu entfernen und staatliche Kontrolle stärker über transparente Standards, digitale Verfahren und Nachkontrollen auszuüben.
Für seriöse Unternehmer und langfristig orientierte Investoren ist das grundsätzlich positiv.
Ob ein konkretes Unternehmen tatsächlich profitiert, entscheidet jedoch nicht die Schlagzeile, sondern die Verbindung aus Geschäftsfeld, ausländischem Marktzugang, Projektstruktur, Provinz, Fachgenehmigungen und Verwaltungspraxis.
Vietnam-Markteintritt strategisch vorbereiten
Eine Firmengründung in Vietnam sollte nicht mit der Auswahl einer Rechtsform beginnen.
Am Anfang steht die Frage, ob das geplante Geschäftsmodell am vorgesehenen Standort rechtlich, administrativ und wirtschaftlich tragfähig umgesetzt werden kann.
Zukunft2.com begleitet Unternehmer und Investoren aus dem deutschsprachigen Raum bei der strategischen Vorbereitung von:
- Firmengründungen und Niederlassungen,
- Markteintrittsstrategien,
- Standortentscheidungen,
- Partner- und Lieferantensuche,
- Produktionsverlagerungen,
- Vertriebsstrukturen,
- Immobilien- und Investitionsvorhaben.
Vor der Bindung von Kapital sollten insbesondere Tätigkeit, Marktzugang, Standort, Genehmigungsbedarf, Zeitrahmen und laufende Compliance gemeinsam betrachtet werden.
Denn nicht die schnellste Gründung ist entscheidend, sondern eine Struktur, die auch nach dem Markteintritt rechtssicher und wirtschaftlich funktioniert.
Häufig gestellte Fragen zur Vietnam Deregulierung 2026
Hat Vietnam seine Wirtschaft 2026 vollständig dereguliert?
Nein. Vietnam hat 56 Geschäftsfelder aus der Liste bedingter Investitions- und Geschäftstätigkeiten entfernt und weitere 14 Geschäftsfelder verändert. Zahlreiche sektorale, steuerliche, arbeitsrechtliche, technische und ausländerspezifische Vorschriften bestehen weiterhin.
Seit wann gelten nur noch 142 bedingte Geschäftsfelder?
Die neue Liste gilt seit dem 1. Juli 2026.
Wie stark wurde die Liste reduziert?
Die Zahl sank von 198 auf 142 Geschäftsfelder. Das entspricht einer Reduktion um 56 Geschäftsfelder beziehungsweise rund 28,3 Prozent.
Warum werden unterschiedliche Reformzahlen genannt?
Die Zahlen 184, 349, 134 und 890 stammen aus einem frühen Paket von acht Resolutionen. Eine spätere Gesamtbilanz umfasste elf Resolutionen sowie weitere ministerielle Maßnahmen und nennt entsprechend höhere Gesamtzahlen.
Bedeutet die Streichung eines Geschäftsfeldes, dass keine Genehmigung mehr benötigt wird?
Nein. Andere Genehmigungen aus Bau-, Umwelt-, Produkt-, Sicherheits-, Grundstücks- oder Fachrecht können weiterhin erforderlich sein.
Profitieren ausländische Investoren automatisch von der Reform?
Nein. Für ausländische Investoren bestehen separate Marktzugangsregeln. Eine Tätigkeit kann allgemein geöffnet und für ausländisches Kapital dennoch beschränkt sein.
Sinken die Compliance-Kosten tatsächlich um 54,6 Prozent?
Die Zahl stammt aus einer amtlichen regulatorischen Berechnung gegenüber 2024. Sie stellt keine garantierte Ersparnis für jedes einzelne Unternehmen dar.
Müssen Unternehmen weiterhin regelmäßig Berichte einreichen?
Ja. Umfang und Häufigkeit hängen von Tätigkeit, Investitionsprojekt, Steuerstatus, Branche und Unternehmensstruktur ab.
Können alle Verfahren vollständig online durchgeführt werden?
Vietnam baut die zentrale digitale Verwaltung stark aus. Im Juli 2026 bestanden jedoch noch technische und organisatorische Umsetzungslücken. Weitere Vorschriften zur Vereinheitlichung elektronischer Verfahren traten im August 2026 in Kraft.
Warum ist die Provinzwahl so wichtig?
Durch die Dezentralisierung entscheiden lokale Behörden über mehr Verfahren. Erfahrung, Personal, Digitalisierung und Verwaltungspraxis können sich zwischen den Provinzen unterscheiden.
Ist Vietnam jetzt ein bürokratiefreier Unternehmensstandort?
Nein. Vietnam bleibt ein regulierter Wirtschaftsstandort. Die Reform soll unnötige Hürden abbauen, nicht sämtliche staatlichen Kontrollen beenden.
Was müssen Investoren für Projekte ab März 2027 beachten?
Die derzeitige Regelung gilt grundsätzlich bis zum 28. Februar 2027. Für spätere Projektstarts muss der dann geltende Rechtsstand erneut geprüft werden.
Quellen und weiterführende Links
1. Regierung Vietnam: Resolution 66.17/2026/NQ-CP und Reduktion auf 142 Geschäftsfelder
Enthält die amtliche Einordnung der Reduktion von 198 auf 142 Geschäftsfelder, die Reformgrundsätze, den Übergang zu technischen Standards und Nachkontrollen sowie die zeitliche Geltung der Regelung.
2. Vietnamesisches Investitionsgesetz Nr. 143/2025/QH15
https://vanban.chinhphu.vn/?classid=1&docid=216524&orggroupid=1&pageid=27160
Offizielle Veröffentlichung des vietnamesischen Investitionsgesetzes mit Ausfertigungs- und Inkrafttretensdaten.
3. Erstes Reformpaket aus acht Regierungsresolutionen
Amtliche Darstellung der ursprünglichen Zahlen: 184 abgeschaffte, 134 dezentralisierte und 349 vereinfachte Verwaltungsverfahren sowie 890 aufgehobene Geschäftsbedingungen.
4. Spätere Gesamtbilanz aus elf Regierungsresolutionen
Enthält die erweiterte Gesamtbilanz mit 56 aufgehobenen und 14 geänderten Geschäftsfeldern sowie den amtlichen Berechnungen zu Bearbeitungszeit, Compliance-Kosten und jährlicher Entlastung.
5. Weitere Vereinfachungen und Dezentralisierung in elf Verwaltungsbereichen
Darstellung weiterer Maßnahmen zur Vereinfachung, Dezentralisierung und Umsetzung durch Ministerien und lokale Behörden.
6. Regierungsanweisung zu Umsetzungslücken und zusätzlichen Unterlagen
Dokumentiert die im Juli 2026 noch nicht vollständig konfigurierten Onlineverfahren sowie die Anweisung, zusätzliche „Unterlizenzen“, nicht standardisierte Abläufe und außerrechtliche Dokumentenanforderungen zu überprüfen.
7. Neue Vorschriften für das zentrale Verwaltungsportal und elektronische Verfahren
Enthält die Regelungen der Dekrete 309/2026/NĐ-CP und 310/2026/NĐ-CP zur zentralen digitalen Verwaltung und elektronischen Bearbeitung von Verwaltungsverfahren.
8. EuroCham Business Confidence Index für das zweite Quartal 2026
Enthält die Einschätzungen europäischer Unternehmen zu Geschäftsklima, regulatorischen Verzögerungen, uneinheitlicher Umsetzung und administrativen Belastungen.
9. Dekret 96/2026/NĐ-CP zur Umsetzung des Investitionsgesetzes
https://vanban.chinhphu.vn/?docid=217407&pageid=27160
Offizielle Veröffentlichung des Dekrets zur Umsetzung des vietnamesischen Investitionsgesetzes, einschließlich der Regelungen für Investitionsverfahren und ausländische Investoren.
10. Resolution 68-NQ/TW zur Entwicklung des vietnamesischen Privatsektors
Grundsatzdokument zur stärkeren Rolle der Privatwirtschaft als Wachstumsmotor der vietnamesischen Wirtschaft.
Vietnam 2026: Aktuelle Wirtschaftsthemen für deutsche Unternehmer
Warum Vietnam für Produktion, Beschaffung, Vertrieb und internationale Diversifikation immer wichtiger wird – und welche Risiken Unternehmer vor einer Investition prüfen müssen
Von Dr. Joachim Schmitz – Stand: 23. Juli 2026
Vietnam gehört 2026 zu den interessantesten Wirtschaftsstandorten Asiens. Das Land verbindet starkes Wachstum mit einer exportorientierten Industrie, einer zunehmend kaufkräftigen Bevölkerung, umfangreichen Infrastrukturprogrammen und einer strategischen Lage zwischen China, den ASEAN-Staaten und den internationalen Seewegen.
Die vietnamesische Wirtschaft ist 2025 um rund acht Prozent gewachsen. Für 2026 wird trotz globaler Handelskonflikte erneut ein Wachstum von etwa 6,8 Prozent erwartet. Gleichzeitig erreichte das Geschäftsklima unter europäischen Unternehmen im zweiten Quartal 2026 mit 79,7 Punkten beinahe den höchsten Stand seit sieben Jahren.
Auch deutsche Unternehmen sind längst stärker in Vietnam vertreten, als es die öffentliche Wahrnehmung vermuten lässt. Rund 600 deutsche Firmen beschäftigen dort mindestens 50.000 Menschen. Mehr als die Hälfte der befragten deutschen Unternehmen plant, ihre Investitionen 2026 auszuweiten.
Diese Zahlen sind jedoch nur die Oberfläche. Entscheidend ist, was hinter ihnen steht: Vietnam entwickelt sich von einem klassischen Niedriglohnstandort zu einer industriellen, technologischen und logistischen Plattform für Südostasien.
Für deutsche Unternehmer lautet die entscheidende Frage deshalb nicht mehr, ob Vietnam grundsätzlich interessant ist. Die Frage lautet:
Für welches Geschäftsmodell ist Vietnam der richtige Standort – und unter welchen Bedingungen lohnt sich eine Investition tatsächlich?
Vietnam ist kein Geheimtipp mehr
Vietnam wird häufig als Gewinner der internationalen Neuordnung von Lieferketten bezeichnet. Unternehmen wollen ihre Abhängigkeit von einzelnen Produktionsländern reduzieren, zusätzliche Lieferanten aufbauen und neue Absatzmärkte erschließen.
Dabei profitiert Vietnam besonders von seiner geografischen Nähe zu China. Viele Rohstoffe, Vorprodukte und Maschinen können über bestehende asiatische Lieferketten beschafft werden. Gleichzeitig bietet Vietnam Zugang zum ASEAN-Wirtschaftsraum, zur Europäischen Union und zu zahlreichen weiteren Märkten, mit denen das Land Handelsabkommen geschlossen hat.
Doch Vietnam ist nicht einfach ein kostengünstiger Ersatz für China.
Das Land verfügt weder über die gleiche industrielle Tiefe noch über eine vergleichbare Dichte an spezialisierten Zulieferern. In vielen Branchen müssen wichtige Komponenten weiterhin aus China, Südkorea, Japan oder anderen asiatischen Staaten importiert werden. Wer eine Produktion nach Vietnam verlagert, verschiebt daher nicht automatisch seine gesamte Lieferkette.
Die überzeugende Vietnam-Strategie lautet nicht:
„Wir ersetzen China vollständig.“
Sie lautet:
„Wir schaffen einen zweiten leistungsfähigen Standort, reduzieren Konzentrationsrisiken und erschließen gleichzeitig einen wachsenden regionalen Markt.“
Diese Unterscheidung ist für jede Investitionsentscheidung zentral.
1. China+1 bleibt wichtig – reicht als Begründung aber nicht aus
Der Begriff „China+1“ beschreibt den Aufbau zusätzlicher Produktions- oder Beschaffungsstandorte außerhalb Chinas. Vietnam gehört dabei zu den bevorzugten Zielen internationaler Unternehmen.
Elektronik, Textilien, Möbel, Konsumgüter, Metallverarbeitung, Maschinenbau und industrielle Zulieferung haben in den vergangenen Jahren stark von dieser Entwicklung profitiert. Internationale Konzerne haben umfangreiche Produktionskapazitäten aufgebaut und dadurch ein wachsendes Netzwerk aus Industrieparks, Logistikunternehmen, Zulieferern und technischen Dienstleistern geschaffen.
Für deutsche Unternehmen kann Vietnam besonders interessant sein, wenn bereits Lieferanten oder Kunden in China und Südostasien vorhanden sind. Der Standort ermöglicht dann eine regionale Diversifikation, ohne die Nähe zu bestehenden asiatischen Wertschöpfungsketten vollständig aufzugeben.
Eine Investition sollte allerdings nicht ausschließlich mit niedrigeren Löhnen begründet werden. Lohnkosten steigen auch in Vietnam. Gleichzeitig wachsen die Anforderungen an Qualität, Ausbildung, Umweltstandards und technische Dokumentation.
Ein Geschäftsmodell, das nur wegen niedriger Arbeitskosten funktioniert, ist langfristig schwach.
Ein Geschäftsmodell, das vietnamesische Skalierbarkeit mit deutscher Automatisierung, Prozessqualität, Ausbildung und technischer Spezialisierung verbindet, besitzt dagegen eine deutlich bessere Perspektive.
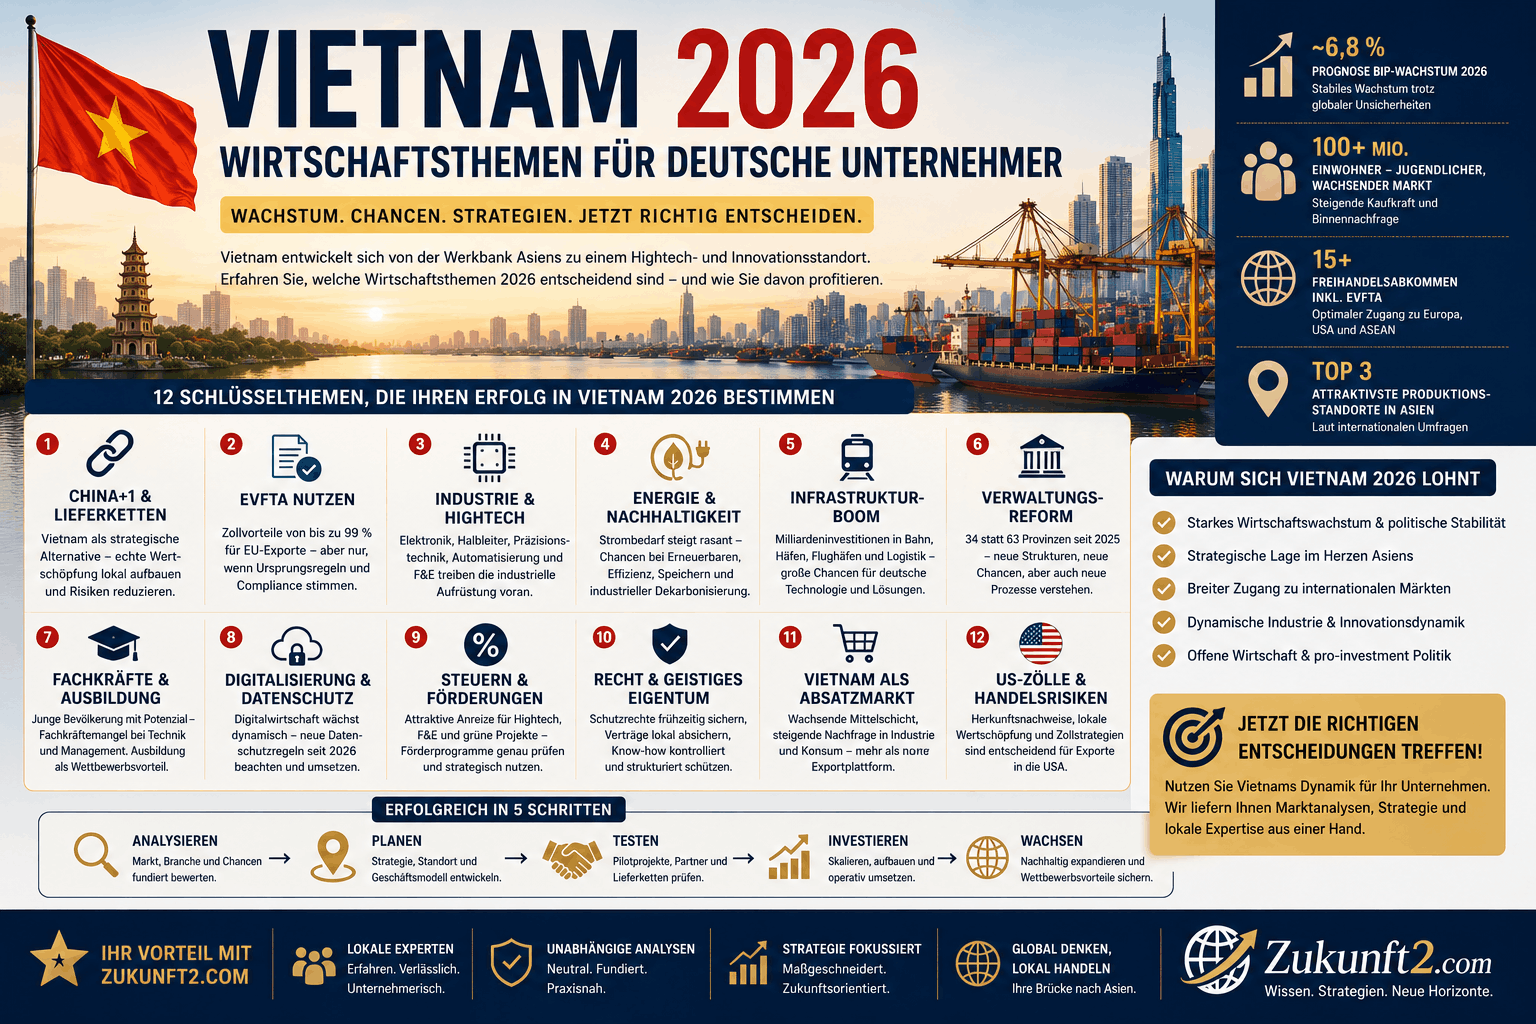
Vietnam 2026 – Wirtschaftsthemen für deutsche Unternehmer Infografik
2. Die US-Handelspolitik wird zum entscheidenden Risikofaktor
Vietnam ist stark exportorientiert. Die Vereinigten Staaten gehören zu den wichtigsten Absatzmärkten des Landes. Damit wird die zukünftige US-Handelspolitik zu einem zentralen Faktor für Investoren.
Im Juli 2026 waren wichtige Handelsfragen zwischen Vietnam und den USA weiterhin nicht abschließend geklärt. Dazu gehören Untersuchungen zu Handelspraktiken, geistigem Eigentum und möglichen Umgehungsgeschäften über vietnamesische Produktionsstandorte.
Besonders sensibel ist der Vorwurf, chinesische Waren könnten über Vietnam in die USA weitergeleitet werden, ohne dass im Land eine ausreichende wirtschaftliche Verarbeitung stattfindet.
Für deutsche Unternehmer hat dies unmittelbare Konsequenzen. Wer in Vietnam für den US-Markt produzieren will, muss exakt nachweisen können:
- woher die Vorprodukte stammen,
- welche Fertigungsschritte in Vietnam stattfinden,
- wie hoch die lokale Wertschöpfung ist,
- welche zollrechtliche Ursprungseigenschaft das Endprodukt besitzt,
- und ob das Geschäftsmodell auch bei höheren US-Zöllen noch rentabel wäre.
Eine reine Endmontage chinesischer Komponenten kann in Zukunft deutlich riskanter werden. Je stärker dagegen Entwicklung, Produktion, Qualitätskontrolle, Personal, Maschinen und Wertschöpfung tatsächlich in Vietnam verankert sind, desto belastbarer ist das Modell.
Für Unternehmen, die überwiegend in die EU, nach Vietnam oder in andere ASEAN-Staaten verkaufen, fällt dieses Risiko geringer aus. Für Firmen mit einem starken US-Geschäft gehört eine belastbare Zoll- und Ursprungskalkulation dagegen an den Anfang jeder Investitionsprüfung.
3. Das Freihandelsabkommen mit der EU ist ein realer Wettbewerbsvorteil
Das Freihandelsabkommen zwischen der Europäischen Union und Vietnam ist seit August 2020 in Kraft. Es sieht den schrittweisen Abbau von rund 99 Prozent der Zölle vor und verbessert den Zugang zu Dienstleistungen, öffentlichen Beschaffungen und verschiedenen vietnamesischen Marktsegmenten.
Für deutsche Unternehmen kann das Abkommen einen erheblichen Vorteil gegenüber Wettbewerbern aus Ländern ohne vergleichbares Handelsabkommen darstellen.
Dieser Vorteil entsteht jedoch nicht automatisch.
Entscheidend sind die produktspezifischen Ursprungsregeln. Ein in Vietnam montiertes Produkt gilt nicht zwangsläufig als vietnamesisches Ursprungsprodukt. Werden zu viele Komponenten aus Drittstaaten eingeführt oder finden in Vietnam nur geringfügige Bearbeitungsschritte statt, kann der Zollvorteil entfallen.
Mehr als die Hälfte der international tätigen europäischen Unternehmen in Vietnam berichtet inzwischen von wachsenden Schwierigkeiten bei der Einhaltung und Dokumentation von Ursprungsregeln.
Besonders problematisch sind häufig:
- fehlende Lieferantenerklärungen,
- unvollständige Nachweise ausländischer Zulieferer,
- wechselnde Vorproduktquellen,
- fragmentierte Lieferketten,
- unklare Zolltarifnummern,
- und eine unzureichende Dokumentation der tatsächlichen Verarbeitungsschritte.
Die wirtschaftliche Bewertung eines Vietnam-Projekts darf deshalb nicht nur auf Produktionskosten beruhen. Sie muss auf Stücklistenebene zeigen, welche Zölle tatsächlich anfallen und welche Präferenzregeln eingehalten werden können.
Der Zollvorteil des Freihandelsabkommens ist kein Geschenk. Er ist das Ergebnis funktionierender Compliance.
4. Vietnam steigt technologisch auf
Vietnam will sich von arbeitsintensiver Montage zu höherwertiger industrieller Produktion entwickeln. Im Mittelpunkt stehen Elektronik, Halbleiter, künstliche Intelligenz, Automatisierung, digitale Infrastruktur, Forschung und Entwicklung.
Ein deutliches Signal ist der geplante Bau eines Halbleiter-Testwerks durch Samsung in Thai Nguyen. Die Investition soll rund 1,5 Milliarden US-Dollar umfassen. Bereits heute betreiben internationale Technologiekonzerne große Produktions-, Test- und Entwicklungsstandorte im Land.
Für deutsche Unternehmen liegen die Chancen nicht nur in eigenen Großfabriken. Häufig sind die aussichtsreicheren Positionen entlang der industriellen Wertschöpfungskette zu finden:
Präzisionsmaschinen, Sensorik, Messtechnik, Reinraumtechnik, industrielle Klimatechnik, Robotik, Fördertechnik, Spezialwerkstoffe, Qualitätskontrolle, Wartung, industrielle Software und technische Ausbildung werden zunehmend benötigt.
Hier besitzt der deutsche Mittelstand einen strukturellen Vorteil. Vietnamesische Hersteller müssen Produktivität und Qualität steigern, um international wettbewerbsfähig zu bleiben. Deutsche Unternehmen liefern genau jene Technologien, mit denen Ausschuss reduziert, Energie gespart, Prozesse automatisiert und Produktionsstandards erhöht werden können.
Vietnam ist deshalb nicht nur als Produktionsstandort interessant. Das Land wird zunehmend zu einem Absatzmarkt für deutsche Investitionsgüter und industrielle Dienstleistungen.
5. Energie ist keine Nebenkostenposition, sondern eine Standortfrage
Der vietnamesische Strombedarf wächst mit der Industrie, den Städten, der Digitalisierung und dem steigenden Lebensstandard. Gleichzeitig muss das Land seine Energieversorgung modernisieren und zuverlässiger gestalten.
Für Investoren entstehen daraus sowohl Chancen als auch Risiken.
Zu den Chancen gehören Netzausbau, Speichertechnik, industrielle Solaranlagen, Energieüberwachung, effiziente Motoren, Pumpen, Kühlsysteme, Smart Grids und Lösungen für das betriebliche Lastmanagement. Auch Direktstromlieferverträge zwischen erneuerbaren Energieerzeugern und großen Stromverbrauchern werden regulatorisch weiterentwickelt.
Deutsche Unternehmen aus den Bereichen Energieeffizienz, Elektrotechnik, Umwelttechnik und industrielle Infrastruktur treffen daher auf einen erheblichen Bedarf.
Auf der anderen Seite haben frühere Stromengpässe gezeigt, dass die Versorgung nicht an jedem Standort als selbstverständlich betrachtet werden darf. Zusätzlich haben Auseinandersetzungen um rückwirkend veränderte Vergütungen für Wind- und Solarprojekte Zweifel an der regulatorischen Verlässlichkeit einzelner Investitionsmodelle ausgelöst.
Für ein produzierendes Unternehmen reicht es deshalb nicht, sich die theoretische Anschlussleistung eines Industrieparks bestätigen zu lassen.
Vor Vertragsabschluss müssen mindestens folgende Punkte geklärt werden:
Wie stabil ist das lokale Netz? Wie viel Leistung steht tatsächlich zur Verfügung? Wer trägt die Kosten eines notwendigen Netzausbaus? Gibt es Notstromsysteme? Ist eine spätere Kapazitätserweiterung gesichert? Welche Möglichkeiten bestehen für eigene Solaranlagen, Speicher oder einen direkten Strombezug?
Eine günstige Fläche kann sich als teurer Fehlstandort erweisen, wenn die Produktion regelmäßig eingeschränkt wird oder die geplante Erweiterung am fehlenden Stromanschluss scheitert.
6. Der Infrastrukturboom schafft einen eigenen Investitionsmarkt
Vietnam investiert massiv in Straßen, Bahnstrecken, Flughäfen, Häfen, Energieversorgung und städtische Infrastruktur. Das Land muss jahrzehntelange Investitionsrückstände aufholen und gleichzeitig das Wachstum seiner Industriezentren bewältigen.
Zu den strategischen Projekten gehört die neue Bahnverbindung von der chinesischen Grenze über Hanoi zum Hafen von Hai Phong. Auch Flughäfen, Schnellstraßen, Häfen und innerstädtische Verkehrssysteme werden ausgebaut.
Für deutsche Unternehmen eröffnen sich dadurch Geschäftschancen in zahlreichen Bereichen:
Bahntechnik, Signaltechnik, Elektrifizierung, Bau- und Projektmanagement, Hafenanlagen, Lagerautomatisierung, Fördertechnik, Kühlketten, Verkehrsleitsysteme, Gebäudetechnik und digitale Logistiklösungen werden benötigt.
Der Infrastrukturboom sollte dennoch nicht mit garantierten Aufträgen verwechselt werden. Viele Projekte leiden unter langwierigen Grundstücksfreigaben, komplexen Ausschreibungen, Finanzierungsfragen und Verzögerungen bei der Umsetzung.
Unternehmen müssen daher klar unterscheiden zwischen politisch angekündigten Projekten, finanzierten Projekten, vergebenen Projekten und tatsächlich begonnenen Bauvorhaben.
Für die Standortwahl gilt ebenfalls: Entfernungsangaben auf Karten sind wenig aussagekräftig. Entscheidend sind reale Fahrzeiten zum Hafen, zum Flughafen, zu den wichtigsten Kunden und zu den relevanten Zulieferern.
Eine vermeintlich günstige Fabrikfläche kann durch Staus, Mautkosten und unzuverlässige Transporte dauerhaft an Wettbewerbsfähigkeit verlieren.
7. Die Verwaltungsreform verändert Zuständigkeiten und Standorte
Vietnam hat seine Verwaltungsstruktur grundlegend umgebaut. Seit Juli 2025 verfügt das Land nur noch über 34 Provinzen und regierungsunmittelbare Städte statt zuvor 63 Einheiten. Gleichzeitig wurde die Verwaltung auf ein zweistufiges Modell aus Provinz- und Gemeindeebene umgestellt.
Langfristig soll diese Reform die Verwaltung effizienter machen, Entscheidungswege verkürzen und regionale Strukturen vereinheitlichen.
Kurzfristig entstehen jedoch neue Unsicherheiten.
Zuständigkeiten wurden verlagert, Behörden zusammengelegt und Verwaltungsbezeichnungen geändert. Genehmigungen, Grundstücksdokumente, Steuerakten und Ansprechpartner können heute bei anderen Stellen liegen als noch vor wenigen Jahren.
Für Investoren bedeutet dies, dass ältere Standortinformationen nur eingeschränkt verlässlich sind. Förderzusagen, Genehmigungsverfahren und regionale Zuständigkeiten müssen auf Grundlage der neuen Verwaltungsstruktur geprüft werden.
Das Problem liegt weniger in den nationalen Gesetzen als in ihrer praktischen Anwendung. Europäische Unternehmen nennen regulatorische Verzögerungen, uneinheitliche Auslegungen und eine schwer vorhersehbare Steuerverwaltung weiterhin als wichtigste Investitionshindernisse.
Vietnam reformiert schnell. Für ausländische Unternehmen bedeutet diese Geschwindigkeit allerdings auch eine hohe laufende Compliance-Belastung.
Politische Reformbereitschaft ist positiv. Sie ersetzt aber keine rechtssichere Umsetzung im konkreten Projekt.
Vietnam 2026 – Wirtschaftsthemen für deutsche Unternehmer
8. Fachkräfte sind verfügbar – qualifizierte Fachkräfte bleiben knapp
Vietnam verfügt über eine große und vergleichsweise junge Erwerbsbevölkerung. Das ist ein wichtiger Standortvorteil. Dennoch sollten deutsche Unternehmer nicht davon ausgehen, jederzeit ausreichend qualifizierte Mitarbeiter zu niedrigen Löhnen einstellen zu können.
Besonders gesucht sind Ingenieure, Techniker, Produktionsleiter, erfahrene Vertriebsmitarbeiter, Qualitätsmanager, Softwareentwickler und Führungskräfte mit internationaler Erfahrung.
38 Prozent der europäischen Unternehmen zählen den Fachkräftemangel inzwischen zu ihren größten operativen Herausforderungen.
In industriellen Ballungsräumen konkurrieren zahlreiche internationale Unternehmen um dieselben Mitarbeiter. Wer nur ein geringfügig höheres Gehalt bietet, kann Personal gewinnen – aber ebenso schnell wieder verlieren.
Erfolgreiche deutsche Unternehmen bauen deshalb eigene Ausbildungs- und Weiterbildungsstrukturen auf. Sie investieren in technische Akademien, duale Ausbildungsmodelle, Führungskräfteentwicklung und klare Karrierewege.
Gerade hier kann deutsche Unternehmenskultur zu einem Wettbewerbsvorteil werden. Verlässlichkeit, systematische Ausbildung, Arbeitssicherheit und transparente Entwicklungsmöglichkeiten sind für qualifizierte vietnamesische Mitarbeiter attraktiv.
Der Aufbau einer stabilen Belegschaft sollte jedoch von Beginn an in die Investitionsrechnung einfließen. Rekrutierung, Training, Fluktuation und Managementaufwand sind reale Kosten.
9. Digitalisierung eröffnet Chancen – und erhöht die Compliance-Anforderungen
Vietnam entwickelt seine digitale Wirtschaft mit hoher Geschwindigkeit. E-Commerce, digitale Zahlungen, Cloudlösungen, künstliche Intelligenz, Softwareentwicklung und industrielle Digitalisierung gewinnen an Bedeutung.
Für deutsche Anbieter ergeben sich Chancen bei ERP-Systemen, Produktionssteuerung, Maschinenanbindung, Cybersecurity, Identitätsmanagement, Qualitätssicherung und Rechenzentrumstechnik.
Gleichzeitig ist am 1. Januar 2026 ein neues Gesetz zum Schutz personenbezogener Daten in Kraft getreten. Es betrifft nicht nur vietnamesische Unternehmen, sondern unter bestimmten Voraussetzungen auch ausländische Firmen, die Daten vietnamesischer Personen verarbeiten.
Damit werden Fragen relevant, die bei einer klassischen Markteintrittsplanung häufig zu spät behandelt werden:
Wo liegen Kunden- und Mitarbeiterdaten? Welche Informationen werden nach Deutschland übertragen? Welche Cloudanbieter werden eingesetzt? Wer darf auf die Daten zugreifen? Welche Einwilligungen und Dokumentationen sind notwendig? Wie sind lokale Dienstleister vertraglich eingebunden?
Datenschutz und Cybersecurity gehören deshalb bereits in die Planungsphase. Sie dürfen nicht erst nach Gründung der Gesellschaft oder Einführung der IT-Systeme geprüft werden.
10. Förderungen sind interessant – aber keine Investitionsthese
Vietnam bietet Steuer- und Investitionsanreize für bestimmte Branchen, Regionen und Projektgrößen. Besonders gefördert werden unter anderem Hochtechnologie, Forschung, Halbleiter, Innovation, Umwelttechnik und ausgewählte industrielle Projekte.
Zu den möglichen Instrumenten gehören reduzierte Unternehmenssteuersätze, zeitlich begrenzte Steuerbefreiungen, Vergünstigungen bei Grundstückskosten, Importerleichterungen und projektbezogene Unterstützungsleistungen.
Die genaue Förderfähigkeit hängt jedoch von zahlreichen Faktoren ab. Branche, Standort, Investitionsvolumen, Technologie, Mitarbeiterzahl und tatsächliche Projektausgestaltung können entscheidend sein.
Großzügige Präsentationen eines Industrieparks sollten daher niemals die alleinige Grundlage einer Kalkulation bilden. Förderzusagen müssen rechtlich geprüft, schriftlich dokumentiert und in realistischen Szenarien bewertet werden.
Vor allem sollte ein Projekt auch ohne maximale Förderung wirtschaftlich tragfähig sein.
Subventionen können eine gute Investition verbessern. Sie können aus einer schlechten Investition keine gute machen.
11. Geistiges Eigentum muss vor dem Markteintritt geschützt werden
Für deutsche Technologie- und Markenunternehmen ist der Schutz geistigen Eigentums ein zentrales Thema. Europäische Firmen berichten weiterhin von Problemen bei Registrierung, Durchsetzung und Streitbeilegung.
Wer seine Marke, sein Design oder seine Technologie erst registriert, nachdem ein lokaler Partner oder Wettbewerber aktiv geworden ist, befindet sich häufig in einer schwachen Position.
Vor der ersten größeren Marktaktivität sollten deshalb Marken, relevante Domains, Patente und Designs geprüft und gegebenenfalls in Vietnam registriert werden.
Auch Verträge müssen an die lokale Rechtslage angepasst werden. Eine aus Deutschland übernommene Geheimhaltungsvereinbarung oder ein allgemeiner Liefervertrag bietet nicht automatisch ausreichenden Schutz.
Besonders sensibel sind der Zugang zu Zeichnungen, Software, Fertigungsparametern, Kundenlisten und technischen Prozessdaten. Unternehmen sollten frühzeitig festlegen, welche Informationen lokal benötigt werden und welche Teile des Know-hows in Deutschland verbleiben.
Ein Joint Venture ist ebenfalls kein Ersatz für Schutzrechte und kontrollierte Informationsprozesse.
12. Vietnam ist zunehmend auch ein Absatzmarkt
Vietnam darf nicht nur als verlängerte Werkbank betrachtet werden. Mit mehr als 100 Millionen Einwohnern, wachsenden Städten, steigenden Einkommen und einer jungen Konsumentenschicht entwickelt sich ein bedeutender Binnenmarkt.
Interessante Bereiche sind unter anderem Medizintechnik, Lebensmittelverarbeitung, Verpackung, Kühltechnik, Wasseraufbereitung, Gebäudetechnik, berufliche Bildung und ausgewählte Premiumprodukte.
Auch industrielle Kunden investieren stärker in Qualität, Energieeffizienz und Automatisierung.
Der Markteintritt ist dennoch anspruchsvoll. Deutsche Qualität allein erzeugt noch keinen Absatz. Preispositionierung, Vertrieb, Service, Ersatzteilversorgung und lokale Beziehungen sind häufig entscheidender als technische Überlegenheit.
Ein guter Vertriebspartner kann den Markteintritt beschleunigen. Ein ungeeigneter Exklusivpartner kann den Markt dagegen über Jahre blockieren.
Exklusivität sollte deshalb nur gegen messbare Leistungen vergeben werden: Mindestumsätze, konkrete Investitionen, qualifiziertes Personal, Kundenzugang, Lagerhaltung und transparente Berichterstattung.
Welche deutschen Unternehmen Vietnam besonders genau prüfen sollten
Vietnam ist 2026 vor allem für Unternehmen interessant, die einen langfristigen strategischen Grund für den Standort besitzen.
Dazu gehören Maschinenbauer, Automatisierungsunternehmen, Elektronikzulieferer, Hersteller von Sensorik und Messtechnik, Energie- und Umwelttechnikanbieter, Logistikunternehmen, Anbieter industrieller Software sowie Firmen aus den Bereichen Lebensmittelverarbeitung, Medizintechnik und technische Bildung.
Auch Unternehmen mit einer hohen Beschaffungsabhängigkeit von China sollten Vietnam untersuchen. Dabei geht es nicht zwingend um eine sofortige Verlagerung. Bereits ein zweiter Lieferant, eine alternative Montagekapazität oder ein zusätzlicher regionaler Vertriebskanal kann die Widerstandsfähigkeit des Unternehmens erhöhen.
Weniger überzeugend ist Vietnam für Geschäftsmodelle, die ausschließlich auf niedrigsten Löhnen beruhen, keine lokale Managementstruktur aufbauen wollen oder auf vollständig standardisierte Verwaltungsprozesse angewiesen sind.
Vietnam belohnt Unternehmen, die operativ präsent sind, Beziehungen pflegen und Entscheidungen vor Ort kontrollieren. Eine aus Deutschland ferngesteuerte Gesellschaft ohne belastbares lokales Management ist dagegen anfällig.
Welche Region passt zu welchem Geschäftsmodell?
Nordvietnam: Hanoi, Bac Ninh, Thai Nguyen und Hai Phong
Der Norden eignet sich besonders für Elektronik, Halbleiterzulieferung, Präzisionsfertigung, Maschinenbau und China-nahe Lieferketten.
Hanoi ist der wichtigste Standort für Gespräche mit Ministerien, Verbänden, Banken und zentralen Behörden. In den umliegenden Industrieregionen befinden sich große Elektronik- und Produktionscluster.
Hai Phong bietet Zugang zu einem bedeutenden Hafen und entwickelt sich zu einem wichtigen Logistik- und Industriestandort.
Unternehmen, die Komponenten aus Südchina beziehen oder in technologieintensive Lieferketten eingebunden werden wollen, sollten Nordvietnam priorisieren.
Südvietnam: Ho-Chi-Minh-Stadt und Dong Nai
Der erweiterte Großraum Ho-Chi-Minh-Stadt ist das kommerzielle Zentrum des Landes. Hier befinden sich zahlreiche internationale Unternehmen, Banken, Beratungen, Vertriebsorganisationen und Dienstleister.
Die umliegenden Industriegebiete eignen sich für Maschinenbau, Konsumgüter, Logistik, Lebensmittelverarbeitung, Chemie, Verpackung und verschiedene Formen industrieller Produktion.
Dong Nai gewinnt zusätzlich durch neue Verkehrs- und Flughafeninfrastruktur an Bedeutung.
Für Unternehmen, die Vietnam zunächst als Absatzmarkt testen, einen Vertrieb aufbauen oder regionale Kunden betreuen wollen, ist der Süden häufig der pragmatischste Ausgangspunkt.
Zentralvietnam: Da Nang und der zentrale Küstenkorridor
Da Nang ist für Softwareentwicklung, Dienstleistungen, Tourismuszulieferung, ausgewählte Produktionsprojekte und saubere Technologien interessant.
Die Kosten können niedriger sein als in Hanoi oder Ho-Chi-Minh-Stadt. Gleichzeitig ist die Dichte an spezialisierten Zulieferern und internationalen Entscheidungsträgern geringer.
Zentralvietnam kann eine gute Alternative sein, wenn das Geschäftsmodell nicht auf große industrielle Cluster angewiesen ist oder gezielt qualifizierte digitale Fachkräfte gesucht werden.
Warum ein Unternehmerbesuch vor jeder Investition unverzichtbar ist
Vietnam lässt sich nicht seriös anhand von Präsentationen, Statistiken und Videokonferenzen beurteilen.
Industrieparks präsentieren in der Regel ihre besten Flächen, schnellsten Genehmigungswege und günstigsten Annahmen. Vertriebspartner überschätzen mitunter ihre Reichweite. Berater kennen nicht immer die Besonderheiten der jeweiligen Branche.
Eine Entscheidungsreise sollte deshalb keine allgemeine Delegationsreise mit überwiegend repräsentativen Terminen sein. Sie muss als strukturierte Due Diligence vorbereitet werden.
Eine belastbare Reise umfasst mindestens:
- Gespräche mit der AHK, europäischen Unternehmern und Firmen derselben Branche.
- Besuche bei mehreren Industrieparks mit unterschiedlichen Eigentümern.
- Interviews mit potenziellen Kunden, Lieferanten und Vertriebspartnern.
- Eine unabhängige rechtliche und steuerliche Erstprüfung.
- Gespräche mit Personalvermittlern über Gehälter, Verfügbarkeit und Fluktuation.
- Eine reale Prüfung von Strom, Wasser, Abwasser, Internet, Hochwasserrisiko und Logistik.
- Eine Kalkulation der Lieferkette anhand einer tatsächlichen Stückliste.
Die entscheidenden Gespräche finden häufig nicht in offiziellen Präsentationen statt, sondern mit Unternehmern, die bereits mehrere Jahre im Land tätig sind. Sie können erklären, wie lange Genehmigungen wirklich dauern, welche Personalkosten tatsächlich entstehen und wie Behörden lokale Vorschriften praktisch auslegen.
Für deutsche Staatsangehörige sind Aufenthalte von bis zu 45 Tagen derzeit grundsätzlich visumfrei möglich. Vor Reiseantritt müssen die Einreisebestimmungen dennoch erneut geprüft werden.
Die richtige Reihenfolge: besuchen, testen, skalieren
Für die meisten mittelständischen Unternehmen ist eine sofortige Großinvestition nicht der sinnvollste Einstieg.
Ein kontrolliertes Vorgehen reduziert Risiken:
Zunächst wird der Markt durch Kunden- und Lieferantengespräche geprüft. Anschließend kann ein Vertriebspartner, ein lokaler Mitarbeiter oder eine kleinere operative Einheit aufgebaut werden. Danach folgt gegebenenfalls eine Pilotproduktion, ein technisches Servicezentrum oder eine begrenzte Montage.
Erst wenn Personal, Kunden, Qualität, Behördenprozesse und Lieferketten im realen Betrieb funktionieren, sollte eine größere Produktionsinvestition erfolgen.
Diese Reihenfolge mag langsamer erscheinen. Tatsächlich verhindert sie, dass Kapital in Grundstücke, Gebäude und Maschinen gebunden wird, bevor die operativen Grundlagen bewiesen sind.
Vietnam gehört auf die strategische Landkarte deutscher Unternehmer
Vietnam ist 2026 kein risikofreier Standort. Verwaltungsprozesse bleiben anspruchsvoll, Fachkräfte werden knapper, die Energieversorgung muss sorgfältig geprüft werden und internationale Handelskonflikte können exportorientierte Geschäftsmodelle erheblich beeinflussen.
Gleichzeitig bietet kaum ein anderes Land eine vergleichbare Kombination aus Wirtschaftswachstum, industrieller Dynamik, regionaler Integration, großer Bevölkerung und politischem Modernisierungswillen.
Für deutsche Unternehmer ist Vietnam besonders interessant, wenn mehrere strategische Ziele miteinander verbunden werden:
- Diversifikation von China,
- Aufbau einer asiatischen Produktionsbasis,
- Zugang zum ASEAN-Raum,
- Nutzung des EU-Freihandelsabkommens,
- Verkauf deutscher Technologie,
- und Erschließung des vietnamesischen Binnenmarktes.
Die entscheidende Empfehlung lautet deshalb:
Vietnam sollte 2026 auf der Besuchsliste deutscher Unternehmer und Investoren weit oben stehen.
Eine Investitionsentscheidung sollte jedoch erst fallen, wenn fünf Fragen überzeugend beantwortet sind:
Gibt es belastbare Kunden oder Abnehmer? Stehen qualifizierte Mitarbeiter zur Verfügung? Ist die Energieversorgung gesichert? Funktionieren Ursprung und Zollmodell? Sind Genehmigungen, Verträge und Schutzrechte tatsächlich durchsetzbar?
Wer diese Fragen nicht nur auf dem Papier, sondern vor Ort beantwortet, kann in Vietnam einen strategisch wertvollen Standort aufbauen.
Wer dagegen lediglich niedrige Löhne, Steuervergünstigungen oder politische Wachstumsziele sieht, unterschätzt die operative Realität.
Vietnam ist kein Standort für passive Investoren. Es ist ein Standort für Unternehmer, die langfristig denken, lokal führen und konsequent umsetzen.
Quellen und weiterführende Informationen
- World Bank – Viet Nam Economic Update und Länderübersicht 2026 – Wirtschaftswachstum, Exportorientierung und strukturelle Herausforderungen. (Weltbank)
- EuroCham Vietnam – Business Confidence Index Q2 2026 – Geschäftsklima, Investitionsabsichten, regulatorische Hindernisse, Fachkräftemangel und Ursprungsregeln. (EuroCham)
- AHK Vietnam – German Expertise and Vietnamese Ambition – Deutsche Unternehmen, Arbeitsplätze, Investitionsabsichten und deutsch-vietnamesische Wirtschaftsbeziehungen. (vietnam.ahk.de)
- Europäische Kommission – Abkommen zwischen der EU und Vietnam – EVFTA, Zollabbau und Marktzugang. (Trade and Economic Security)
- Access2Markets – EU-Vietnam Free Trade Agreement – Ursprungsregeln, Ursprungsnachweise und produktspezifische Anforderungen. (EU Trade)
- Regierungsportal Vietnam – Reform der lokalen Verwaltung – Reduzierung auf 34 Provinzen und Städte sowie Einführung des zweistufigen Verwaltungsmodells. (en.baochinhphu.vn)
- Reuters – Samsung plant Halbleiter-Testwerk in Vietnam – Ausbau des vietnamesischen Halbleiter- und Elektronikstandorts. (Reuters)
- Reuters – Handelsgespräche und US-Untersuchungen – Aktuelle Handelsrisiken für vietnamesische Exporte in die USA. (Reuters)
- Baker McKenzie – Neue Regeln für Direktstromlieferverträge – Entwicklung des vietnamesischen DPPA-Regelwerks. (Baker McKenzie)
- Reuters – Konflikt um Vergütungen für erneuerbare Energien – Regulatorische Risiken bei Wind- und Solarprojekten. (Reuters)
- PwC – Vietnams neues Datenschutzgesetz – Personal Data Protection Law mit Wirkung zum 1. Januar 2026. (PwC Legal)
- Reuters – Bahnverbindung nach China und Infrastrukturinvestitionen – Ausbau von Bahn, Häfen und industrieller Logistik. (Reuters)
- KPMG Vietnam – Investment Support Fund – Fördermechanismen für strategische und technologieorientierte Investitionen. (KPMG)
- Auswärtiges Amt – Reise- und Sicherheitshinweise Vietnam – Aktuelle Einreisebestimmungen für deutsche Staatsangehörige. (Auswärtiges Amt)
Vietnam wird Upper-Middle-Income-Land: Was die neue Weltbank-Einstufung für Unternehmer und Investoren bedeutet
Von Dr. Joachim Schmitz
Stand: 23. Juli 2026
Vietnam hat eine wirtschaftliche Schwelle überschritten, auf die das Land seit vielen Jahren hingearbeitet hat: In der aktuellen Einkommensklassifikation der Weltbank wird Vietnam erstmals als Volkswirtschaft mit oberem mittlerem Einkommen geführt.
Das klingt zunächst nach einer statistischen Meldung. Tatsächlich berührt die Neueinstufung mehrere strategische Fragen, die für international orientierte Unternehmer, Investoren und vermögende Privatpersonen relevant sind.
Wie reif ist Vietnam inzwischen als Wirtschaftsstandort? Welche Chancen entstehen für Unternehmen aus Deutschland, Österreich und der Schweiz? Wird das Land für internationales Kapital attraktiver? Welche Risiken werden durch das stärkere Wachstum eher kleiner – und welche möglicherweise größer?
Die Antwort verlangt eine nüchterne Einordnung.
Vietnam ist durch die neue Klassifikation nicht plötzlich zu einem risikofreien Investitionsstandort geworden. Weder verbessert sich automatisch die Rechtssicherheit noch garantiert ein höheres Durchschnittseinkommen die Wirtschaftlichkeit eines konkreten Projekts.
Die Neueinstufung ist dennoch bedeutsam. Sie bestätigt, dass Vietnam den Status eines reinen Niedrigkosten- und Entwicklungsstandorts zunehmend hinter sich lässt.
Für Unternehmer und Investoren lautet die zentrale Frage deshalb nicht mehr nur:
Wie günstig kann in Vietnam produziert werden?
Die wichtigere Frage lautet:
Welche kontrollierbare Funktion kann Vietnam in einer internationalen Unternehmens-, Kapital- und Vermögensstrategie übernehmen?
Die Antwort in 30 Sekunden
Vietnam gehört seit dem 1. Juli 2026 nach der jährlichen Einkommensklassifikation der Weltbank zu den Volkswirtschaften mit oberem mittlerem Einkommen.
Grundlage ist ein Bruttonationaleinkommen von 4.970 US-Dollar je Einwohner im Jahr 2025. Die Untergrenze der neuen Kategorie liegt bei 4.636 US-Dollar.
Vietnam hatte seit 2009 zur Gruppe der Länder mit unterem mittlerem Einkommen gehört.
Für Unternehmer und Investoren ist der Aufstieg ein belastbares Signal für wirtschaftliche Reife, steigende Marktgröße und die fortschreitende Integration des Landes in internationale Kapital- und Lieferketten.
Er ist jedoch kein automatisches Gütesiegel für Rechtssicherheit, Bonität, Währungsstabilität oder die Qualität eines einzelnen Investments.
Die strategische Aussage lautet daher:
Vietnams Aufstieg in die Upper-Middle-Income-Kategorie verbessert die wirtschaftliche Ausgangslage. Er ersetzt weder eine Standortprüfung noch rechtliche, steuerliche und finanzielle Due Diligence.
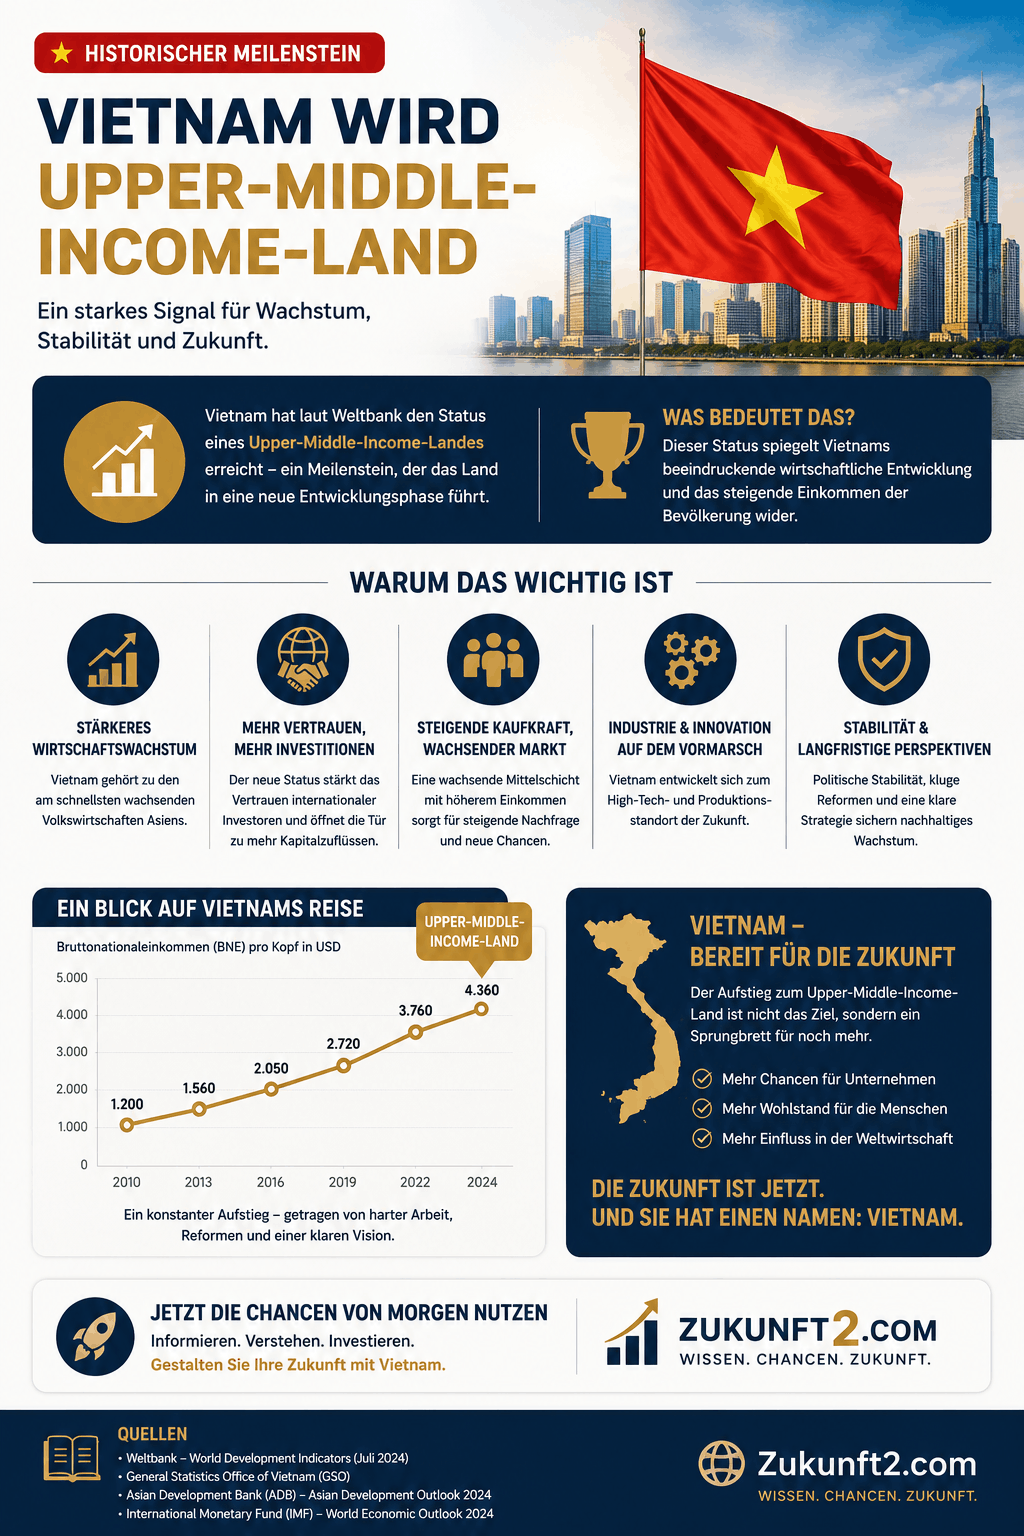
Vietnam wird Upper-Middle-Income-Land Infografik
Die wichtigsten Fakten auf einen Blick
| Kennzahl | Aktueller Stand | Strategische Bedeutung |
|---|---|---|
| Neue Weltbank-Kategorie | Upper-Middle-Income | Internationales Reifegrad-Signal |
| GNI pro Kopf 2025 | 4.970 US-Dollar | Deutlicher Anstieg gegenüber dem Vorjahr |
| Eintrittsschwelle | 4.636 US-Dollar | Vietnam liegt 334 US-Dollar darüber |
| Obergrenze der Kategorie | 14.375 US-Dollar | Der Weg zum High-Income-Status bleibt lang |
| Gültigkeit der Einstufung | 1. Juli 2026 bis 30. Juni 2027 | Jährliche Neueinstufung |
| Weltbank-Kreditgruppe | IBRD | Von der Einkommensklassifikation getrennt |
Der rechnerische Puffer zur Eintrittsschwelle beträgt rund 7,2 Prozent.
Das schmälert den Entwicklungserfolg nicht. Es zeigt jedoch, weshalb die Einstufung als wirtschaftliche Wegmarke und nicht als unumkehrbarer Status verstanden werden sollte.
Wachstum, Inflation, Wechselkurse, Bevölkerungsdaten und statistische Revisionen können die jährliche Zuordnung beeinflussen.
Ein neues Etikett ist noch keine belastbare Investitionsentscheidung
Ein Land erhält eine neue internationale Einstufung. Kapitalgeber hören „Reife“. Unternehmer hören „Wachstum“. Projektentwickler hören „Nachfrage“.
Diese Reaktionen sind nachvollziehbar. Genau an diesem Punkt beginnt jedoch das unternehmerische Risiko.
Aus der Restrukturierungs- und Sanierungspraxis ist ein Muster bekannt: Auslandsprojekte scheitern selten daran, dass die übergeordnete Wachstumsstory vollständig falsch war.
Sie scheitern häufiger an operativen Details:
- zu hohe Fixkosten,
- zu wenig Working Capital,
- ungeprüfte Geschäftspartner,
- unklare Genehmigungen,
- fehlende Währungsabsicherung,
- unzureichende Vertragskontrolle,
- zu optimistische Umsatzannahmen,
- fehlende Exit-Regelungen.
Eine Volkswirtschaft kann dynamisch wachsen, während das einzelne Unternehmen in eine Liquiditätskrise gerät.
Ein Markt kann international aufgewertet werden, während Forderungen länger offenstehen, Margen durch Wechselkurse verschwinden oder ein Joint Venture ohne wirksame Kontrollrechte blockiert ist.
Vietnams neue Einstufung ist deshalb vor allem eines: ein Anlass, das Land ernsthafter zu prüfen – nicht, Prüfungen abzukürzen.
Was bedeutet „Upper-Middle-Income“ genau?
Die Weltbank teilt Volkswirtschaften in vier Einkommensgruppen ein:
- Länder mit niedrigem Einkommen,
- Länder mit unterem mittlerem Einkommen,
- Länder mit oberem mittlerem Einkommen,
- Länder mit hohem Einkommen.
Maßgeblich ist das Bruttonationaleinkommen je Einwohner. International wird dafür die Abkürzung GNI verwendet: Gross National Income.
Die Umrechnung in US-Dollar erfolgt nach der sogenannten Atlas-Methode.
Was ist das Bruttonationaleinkommen?
Das Bruttonationaleinkommen beschreibt vereinfacht die Einkommen, die den wirtschaftlichen Einheiten eines Landes zugerechnet werden.
Es unterscheidet sich damit vom Bruttoinlandsprodukt.
GNI ist nicht dasselbe wie BIP
Das Bruttoinlandsprodukt misst die wirtschaftliche Leistung, die innerhalb eines Landes erbracht wird.
Das Bruttonationaleinkommen berücksichtigt dagegen auch grenzüberschreitende Primäreinkommen. Dazu gehören beispielsweise Einkommen, Gewinne oder Vergütungen, die zwischen inländischen und ausländischen Wirtschaftseinheiten fließen.
Für Vietnam ist diese Unterscheidung relevant.
Ein erheblicher Teil der industriellen Produktion wird von Unternehmen mit ausländischer Kapitalbeteiligung getragen. Hohe Exporte bedeuten deshalb nicht automatisch, dass die gesamte Wertschöpfung oder der gesamte Gewinn im Land verbleibt.
Warum verwendet die Weltbank die Atlas-Methode?
Die Atlas-Methode soll kurzfristige Wechselkurseffekte abmildern.
Statt das Bruttonationaleinkommen ausschließlich mit einem aktuellen Wechselkurs in US-Dollar umzurechnen, verwendet die Methode einen preisbereinigten Umrechnungsfaktor über mehrere Jahre.
Dadurch soll verhindert werden, dass starke kurzfristige Währungsschwankungen die internationale Einkommensposition eines Landes überzeichnen oder verzerren.
Die Klassifikation wird jeweils zum Beginn des Weltbank-Geschäftsjahres neu festgelegt. Grundlage sind regelmäßig die Daten des vorangegangenen Kalenderjahres.
Was die Einstufung aussagt – und was nicht
Die häufigste Fehlinterpretation besteht darin, aus der makroökonomischen Einstufung unmittelbare rechtliche oder steuerliche Folgen abzuleiten.
| Signal | Was es tatsächlich aussagt | Was sich nicht automatisch ändert |
|---|---|---|
| Weltbank-Einkommensgruppe | Höhe des GNI pro Kopf | Steuern, Visa, Eigentumsrechte oder Genehmigungen |
| Weltbank-Kreditgruppe | Zugang zu bestimmten Finanzierungsformen | Nationale Investitionsregeln |
| Kapitalmarktstatus | Zugänglichkeit und Infrastruktur des Aktienmarktes | Bonität jedes einzelnen Unternehmens |
| Staatsrating | Einschätzung staatlicher Kreditrisiken | Qualität eines konkreten Projekts |
| Vietnamesisches Investitionsrecht | Marktzugang und Verfahrensregeln | Wirtschaftlicher Erfolg einer Investition |
Keine automatische Änderung von Steuern
Die Weltbank-Einstufung ändert für sich genommen weder die vietnamesische Körperschaftsteuer noch Quellensteuern, Doppelbesteuerungsabkommen oder steuerliche Anreize.
Auch für einen Unternehmer aus Deutschland, Österreich oder der Schweiz entstehen nicht allein durch die Neueinstufung neue steuerliche Pflichten.
Steuerfolgen ergeben sich weiterhin aus:
- vietnamesischem Steuerrecht,
- dem Recht des jeweiligen Heimatstaates,
- Doppelbesteuerungsabkommen,
- der konkreten Gesellschaftsstruktur,
- dem Ort der tatsächlichen Geschäftsleitung,
- der persönlichen Steueransässigkeit,
- der tatsächlichen Wertschöpfung.
Keine automatische Änderung der Eigentums- und Investitionsregeln
Auch Beteiligungsgrenzen, Genehmigungen, Landnutzungsrechte oder sektorale Beschränkungen ändern sich nicht allein deshalb, weil Vietnam einer anderen Einkommensgruppe zugeordnet wurde.
Solche Regelungen folgen aus vietnamesischem Recht, internationalen Vereinbarungen und der konkreten behördlichen Umsetzung.
Kein plötzlicher Verlust sämtlicher Entwicklungsfinanzierung
Mit wachsender wirtschaftlicher Leistungsfähigkeit kann sich der Zugang zu vergünstigter Entwicklungsfinanzierung verändern.
Das bedeutet jedoch nicht, dass am Tag der Neueinstufung sämtliche günstigen Finanzierungsprogramme wegfallen.
Vietnam hatte bereits Jahre zuvor die reguläre Finanzierung aus besonders stark vergünstigten Entwicklungsprogrammen verlassen. Das Land wird im Finanzierungssystem der Weltbank bereits als IBRD-Land geführt.
Die praktische Entwicklung erfolgt deshalb stufenweise.
Typischerweise verschiebt sich die Finanzierung stärker in Richtung:
- marktbezogener Kredite,
- Garantien,
- Mischfinanzierungen,
- öffentlich-privater Partnerschaften,
- institutioneller Investoren,
- internationaler Kapitalmärkte.
Warum Vietnam aufgestiegen ist
Vietnams neue Einkommenskategorie ist kein Ergebnis eines einzigen guten Jahres.
Sie ist das Resultat einer jahrzehntelangen wirtschaftlichen Transformation.
Mit den Đổi-Mới-Reformen begann Vietnam ab den 1980er-Jahren, seine Wirtschaft stärker für privatwirtschaftliche Aktivitäten, Außenhandel und internationale Investitionen zu öffnen.
Aus einem weitgehend armen und abgeschotteten Land entwickelte sich ein wichtiger Produktions-, Export- und Investitionsstandort in Südostasien.
1. Exportgetriebenes Wachstum
Vietnam hat sein Wachstum über viele Jahre stark auf industrielle Produktion und Export ausgerichtet.
Wichtige Exportbereiche sind unter anderem:
- Elektronik,
- Smartphones und Komponenten,
- Textilien und Bekleidung,
- Schuhe,
- Möbel,
- Maschinen,
- landwirtschaftliche Erzeugnisse,
- verarbeitete Lebensmittel.
Die Exporte stiegen in den Jahren 2024 und 2025 jeweils deutlich an. Gleichzeitig wuchs auch das reale Bruttoinlandsprodukt kräftig.
2025 erreichten Vietnams Exporte ein Volumen von rund 475 Milliarden US-Dollar.
Das Land ist damit außergewöhnlich stark in den internationalen Handel eingebunden.
Diese Offenheit ist eine Stärke. Sie ist zugleich ein Risiko.
Vietnam profitiert von funktionierenden Lieferketten, globaler Nachfrage und internationalem Kapital. Gleichzeitig ist das Land empfindlich gegenüber Handelskonflikten, Zöllen, schwächerer Weltkonjunktur und geopolitischen Spannungen.
2. Ausländische Direktinvestitionen
Ausländische Direktinvestitionen haben Vietnams Entwicklung wesentlich geprägt.
Internationale Konzerne nutzen das Land als Produktionsstandort, Exportbasis und zunehmend auch als Absatzmarkt.
Vietnam profitiert dabei von mehreren Faktoren:
- strategischer Lage in Südostasien,
- Zugang zu internationalen Handelsabkommen,
- vergleichsweise wettbewerbsfähigen Kosten,
- großer und arbeitsfähiger Bevölkerung,
- wachsender industrieller Infrastruktur,
- politischem Interesse an ausländischen Investitionen,
- Diversifizierung internationaler Lieferketten.
Die nächste Entwicklungsstufe ist allerdings anspruchsvoller.
Vietnam muss künftig mehr lokale Wertschöpfung aufbauen. Dazu gehören leistungsfähige Zulieferer, eigene Technologien, qualifizierte Dienstleistungen und eine stärkere Verbindung zwischen ausländischen Konzernen und vietnamesischen Unternehmen.
3. Lieferkettenverlagerung und China-Plus-One
Viele internationale Unternehmen verfolgen eine sogenannte China-Plus-One-Strategie.
Dabei wird China nicht vollständig ersetzt. Unternehmen ergänzen ihre bestehenden Strukturen jedoch durch weitere Produktions- oder Beschaffungsstandorte.
Vietnam gehört zu den wichtigsten Profiteuren dieser Entwicklung.
Für europäische Unternehmen kann das Land dabei mehrere Funktionen übernehmen:
- ergänzender Produktionsstandort,
- alternativer Beschaffungsmarkt,
- regionales Montagezentrum,
- Zugangspunkt zu ASEAN-Märkten,
- zusätzlicher Standort für bestimmte Lieferketten.
Die Verlagerung darf jedoch nicht mit echter Risikodiversifizierung verwechselt werden, wenn kritische Vorprodukte weiterhin aus denselben Ursprungsländern stammen.
Ein Werk in Vietnam ist noch keine unabhängige Lieferkette.
4. Infrastrukturinvestitionen
Vietnam investiert umfangreich in Infrastruktur.
Im Mittelpunkt stehen unter anderem:
- Straßen und Autobahnen,
- Häfen,
- Flughäfen,
- Bahnverbindungen,
- Energieversorgung,
- Stromnetze,
- digitale Infrastruktur,
- Industrieparks,
- städtische Entwicklung.
Für Unternehmen können diese Investitionen Transportzeiten verkürzen, industrielle Regionen erschließen und die Versorgungssicherheit verbessern.
Große Infrastrukturprogramme bergen jedoch ebenfalls Risiken.
Dazu gehören:
- Verzögerungen,
- Kostensteigerungen,
- Flächen- und Genehmigungskonflikte,
- Finanzierungsengpässe,
- regionale Unterschiede bei der Umsetzung.
Ein angekündigtes Infrastrukturprojekt darf deshalb nicht wie bereits vorhandene Infrastruktur kalkuliert werden.
5. Reformen des Investitionsrechts
Vietnam arbeitet daran, Investitionsverfahren zu vereinfachen und den Standort für internationale Unternehmen attraktiver zu machen.
Das reformierte Investitionsrecht trat 2026 in Kraft. Unter anderem wurde die Liste der Geschäftsfelder reduziert, die besonderen Bedingungen unterliegen.
Bestimmte Verfahrensabläufe für ausländische Investoren wurden erleichtert.
Das ist ein positives Signal. Es bedeutet jedoch keine vollständige Liberalisierung.
Weiterhin entscheidend sind:
- der konkrete Wirtschaftssektor,
- die geplante Tätigkeit,
- die Beteiligungsstruktur,
- die Provinz oder Kommune,
- erforderliche Spezialgenehmigungen,
- Umwelt- und Bauvorschriften,
- tatsächliche Verwaltungspraxis.
6. Handelsabkommen mit der Europäischen Union
Das Freihandelsabkommen zwischen der Europäischen Union und Vietnam verbessert die wirtschaftliche Verbindung zum europäischen Markt.
Es sieht den schrittweisen Abbau eines sehr großen Teils der Zölle vor und erleichtert den Zugang in verschiedenen Waren- und Dienstleistungsbereichen.
Für Unternehmen aus dem deutschsprachigen Raum kann dies Wettbewerbsvorteile schaffen.
Diese entstehen jedoch nur, wenn die Voraussetzungen tatsächlich erfüllt werden.
Zu beachten sind insbesondere:
- Ursprungsregeln,
- Zolltarifierung,
- Produktstandards,
- Dokumentationspflichten,
- Lieferantennachweise,
- lokale Wertschöpfungsanforderungen,
- sektorale Sonderregeln.
Der Standort Vietnam allein reicht nicht aus, um automatisch Zollvorteile zu erhalten.
Vietnam wird Upper-Middle-Income-Land
Was die neue Einstufung für internationale Investoren bedeutet
Vietnam wird für institutionelles Kapital sichtbarer
Viele institutionelle Investoren verwenden Ländergruppen, Mindestkriterien und interne Risikomodelle.
Eine höhere Einkommenskategorie kann die Wahrnehmung eines Landes verbessern. Vietnam wird dadurch stärker als reifende Volkswirtschaft und weniger ausschließlich als Entwicklungsmarkt betrachtet.
Das kann mittelbar Einfluss haben auf:
- Kapitalallokation,
- Länderlimits,
- Kreditentscheidungen,
- Versicherbarkeit,
- Bewertungsmultiplikatoren,
- strategische Investitionsentscheidungen.
Der Kapitalmarkteffekt darf dennoch nicht allein auf die Weltbank-Einstufung zurückgeführt werden.
Daneben spielt die geplante Aufwertung des vietnamesischen Aktienmarktes in internationalen Indexsystemen eine wichtige Rolle.
Die schrittweise Einstufung als Secondary Emerging Market kann zusätzliche Portfoliozuflüsse auslösen.
Weltbank-Einkommensgruppe und Kapitalmarktklassifikation sind jedoch zwei verschiedene Kategorien.
Der Binnenmarkt gewinnt an Gewicht
Mit steigendem Einkommen wächst grundsätzlich die Nachfrage nach höherwertigen Produkten und Dienstleistungen.
Davon können unter anderem folgende Bereiche profitieren:
- Gesundheitsversorgung,
- Bildung,
- Versicherungen,
- Finanzdienstleistungen,
- hochwertige Lebensmittel,
- Markenprodukte,
- Wohnen,
- Freizeit,
- Reisen,
- Mobilität,
- digitale Dienstleistungen,
- Unternehmenssoftware.
Ein höheres GNI pro Kopf bedeutet jedoch nicht, dass die gesamte Bevölkerung über eine einheitliche Kaufkraft verfügt.
Vietnam weist erhebliche Unterschiede auf zwischen:
- Großstädten und ländlichen Regionen,
- Küstenregionen und Binnenprovinzen,
- jungen Fachkräften und informell Beschäftigten,
- wohlhabenden Unternehmerfamilien und einkommensschwachen Haushalten.
Für eine Investitionsentscheidung reicht deshalb kein landesweiter Durchschnittswert.
Erforderlich sind konkrete Daten zu:
- Zielgruppengröße,
- regionaler Kaufkraft,
- Zahlungsbereitschaft,
- Vertriebskosten,
- Kundengewinnung,
- Forderungslaufzeiten,
- lokalen Wettbewerbern.
Der Standortvorteil verändert sich
Vietnam bleibt ein wettbewerbsfähiger Produktionsstandort. Mit zunehmender wirtschaftlicher Entwicklung steigen jedoch auch Löhne, Erwartungen und regulatorische Anforderungen.
Der langfristig tragfähige Vorteil liegt daher nicht allein in niedrigen Arbeitskosten.
Robuste Geschäftsmodelle stützen sich stärker auf:
- Produktivität,
- Automatisierung,
- Qualität,
- Prozesssicherheit,
- Liefergeschwindigkeit,
- Marktnähe,
- qualifizierte Mitarbeiter,
- zuverlässige Infrastruktur,
- technologische Kompetenz.
Für Unternehmen aus Deutschland, Österreich und der Schweiz liegen besonders interessante Chancen häufig in Bereichen, in denen Produktivität verbessert werden kann.
Dazu gehören:
- Maschinenbau,
- Automatisierung,
- industrielle Software,
- Prüf- und Messtechnik,
- Energieeffizienz,
- Umwelttechnik,
- Logistiklösungen,
- berufliche Ausbildung,
- Qualitätsmanagement,
- spezialisierte B2B-Dienstleistungen.
Die wesentlichen Risiken hinter der Erfolgsmeldung
1. Hohe Abhängigkeit vom Welthandel
Vietnam gehört zu den besonders handelsorientierten Volkswirtschaften.
Das Verhältnis von Außenhandel zu Wirtschaftsleistung ist außerordentlich hoch.
Diese Offenheit unterstützt Wachstum, Beschäftigung und Investitionen. Sie erhöht jedoch die Abhängigkeit von externen Faktoren.
Zu den wichtigsten Risiken gehören:
- schwächere Nachfrage in den USA, Europa oder China,
- neue Handelsbeschränkungen,
- höhere Zölle,
- geopolitische Konflikte,
- Unterbrechungen von Transportwegen,
- steigende Energiepreise,
- Veränderungen internationaler Ursprungsregeln,
- Verlagerungen globaler Produktionsnetzwerke.
Ein Vietnam-Investment ist deshalb selten eine isolierte Landeswette. Es ist häufig zugleich eine Wette auf funktionierende globale Handelsstrukturen.
2. Die Middle-Income-Trap
Der Aufstieg in die obere mittlere Einkommensgruppe ist ein Erfolg. Er ist zugleich der Beginn einer schwierigeren Entwicklungsphase.
Viele Länder wachsen zunächst durch:
- niedrige Löhne,
- Urbanisierung,
- Kapitalzufluss,
- Ausbau einfacher Produktion,
- Übernahme bestehender Technologien.
Mit steigendem Einkommen verlieren diese Faktoren an Wirkung.
Für den Übergang zum Hochlohn- und Hochproduktivitäsland braucht es andere Grundlagen:
- bessere Bildung,
- Forschung und Entwicklung,
- leistungsfähige Institutionen,
- innovative einheimische Unternehmen,
- tiefe Kapitalmärkte,
- effiziente Verwaltung,
- rechtliche Berechenbarkeit,
- höhere Arbeitsproduktivität.
Vietnam verfolgt das Ziel, bis 2045 ein Land mit hohem Einkommen zu werden.
Dafür müsste das Pro-Kopf-Einkommen über viele Jahre deutlich wachsen. Dies verlangt nicht nur mehr Investitionen, sondern auch eine höhere Qualität des Wachstums.
3. Hohe Unternehmensverschuldung
Vietnams Unternehmenssektor ist teilweise stark verschuldet.
Das wird besonders relevant, wenn Unternehmen gleichzeitig mit steigenden Zinsen, schwächerer Nachfrage oder fallenden Vermögenswerten konfrontiert werden.
Für einen ausländischen Investor genügt es daher nicht, Umsatz und Gewinn eines potenziellen Partners zu prüfen.
Mindestens ebenso wichtig sind:
- Bankverbindlichkeiten,
- Laufzeiten,
- Sicherheiten,
- Covenants,
- verbundene Unternehmen,
- außerbilanzielle Verpflichtungen,
- persönliche Garantien,
- Abhängigkeit von Refinanzierungen.
Ein Unternehmen kann operativ profitabel wirken und dennoch akut gefährdet sein, wenn kurzfristige Kredite nicht verlängert werden.
4. Immobilien- und Kreditkonzentration
Ein erheblicher Teil der Kreditvergabe ist mit Immobilien verbunden.
Das schafft Risiken für Banken, Projektentwickler, Investoren und Unternehmen, deren Sicherheiten überwiegend aus Grundstücken oder Gebäuden bestehen.
Sinkende Immobilienwerte können mehrere Folgen gleichzeitig auslösen:
- geringere Sicherheitenwerte,
- höhere Nachbesicherungsforderungen,
- erschwerte Refinanzierung,
- sinkende Liquidität,
- verzögerte Projekte,
- Zahlungsausfälle bei verbundenen Unternehmen.
Bei Joint Ventures und Unternehmenskäufen sollte deshalb geprüft werden, ob der lokale Partner wirtschaftlich von Immobilienwerten oder Projektverkäufen abhängig ist.
5. Working-Capital-Risiken
Wachstum verbraucht Liquidität.
Diese einfache Erkenntnis wird bei internationalen Expansionen regelmäßig unterschätzt.
Ein Unternehmen kann steigende Umsätze ausweisen und gleichzeitig zahlungsunfähig werden.
Typische Ursachen sind:
- lange Zahlungsziele,
- steigende Lagerbestände,
- hohe Vorleistungen,
- verzögerte Genehmigungen,
- Anlaufverluste,
- Vorauszahlungen an Lieferanten,
- zusätzliche Qualitätskosten,
- nicht eingeplante Steuern und Zölle.
Eine belastbare Vietnam-Strategie muss deshalb nicht nur eine Gewinn-und-Verlust-Rechnung enthalten.
Erforderlich sind mindestens:
- monatliche Liquiditätsplanung,
- Working-Capital-Modell,
- Stressszenarien,
- Finanzierungsreserven,
- klare Stop-Loss-Regeln.
6. Währungsrisiken
Einnahmen, Kosten, Kredite und Investitionskapital können in unterschiedlichen Währungen anfallen.
Ein Unternehmen kann beispielsweise Umsätze in vietnamesischen Dong erzielen, Maschinen in Euro bezahlen und Kredite in US-Dollar aufnehmen.
Damit entstehen mehrere Risiken:
- Wechselkursverluste,
- steigende Schuldendienstkosten,
- Margenschwankungen,
- eingeschränkte Ausschüttungsfähigkeit,
- Probleme bei der Kapitalrückführung.
Währungssicherung ist deshalb kein Thema ausschließlich für Banken oder Großkonzerne.
Sie gehört in die Kalkulation jedes international finanzierten Projekts.
7. Recht und Verwaltungspraxis
Gesetze und formale Genehmigungsregeln sind nur eine Seite der Standortprüfung.
Ebenso wichtig ist die praktische Umsetzung.
Unternehmen müssen klären:
- Welche Behörde ist tatsächlich zuständig?
- Welche Unterlagen werden in der Praxis verlangt?
- Wie lange dauern Genehmigungen realistisch?
- Welche Anforderungen gelten auf Provinzebene?
- Sind Zusagen rechtlich belastbar?
- Wie werden Verträge im Konfliktfall durchgesetzt?
- Welche Schieds- oder Gerichtsstände sind sinnvoll?
Eine positive politische Reformagenda ersetzt keine projektspezifische Rechtsprüfung.
8. Partnerabhängigkeit
Lokale Partner können Marktzugang, Netzwerke, Personal und regulatorisches Verständnis bieten.
Sie können jedoch auch eine erhebliche Abhängigkeit erzeugen.
Besonders kritisch wird es, wenn der ausländische Investor keine Kontrolle besitzt über:
- Bankkonten,
- Kundendaten,
- Lizenzen,
- Personal,
- Lieferanten,
- Buchhaltung,
- Markenrechte,
- technische Dokumentation.
Ein Partner löst nur dann ein Problem, wenn seine Leistung klar definiert und vertraglich kontrollierbar ist.
Die richtige Vietnam-Strategie: acht Schritte vor der Kapitalbindung
Schritt 1: Definieren Sie die Funktion Vietnams
Vietnam kann unterschiedliche Funktionen übernehmen:
- Absatzmarkt,
- Beschaffungsstandort,
- Produktionsbasis,
- Kapitalanlage,
- Immobilienstandort,
- regionales ASEAN-Hub,
- persönlicher Lebensmittelpunkt.
Diese Rollen dürfen nicht in einer unscharfen „Asienstrategie“ zusammenfallen.
Formulieren Sie vor der ersten größeren Investition schriftlich:
- Welches konkrete Problem soll Vietnam lösen?
- Welcher wirtschaftliche Vorteil wird erwartet?
- Welche Annahmen müssen dafür eintreten?
- Welche Risiken werden neu geschaffen?
- Bei welchen Ereignissen wird das Projekt gestoppt?
- Wie kann Kapital später wieder herausgeführt werden?
Schritt 2: Wählen Sie einen stufenweisen Markteintritt
Beginnen Sie mit dem kleinsten Modell, das Ihre zentrale Annahme testen kann.
| Eintrittsmodell | Vorteil | Hauptrisiko | Sinnvoll, wenn |
|---|---|---|---|
| Export oder Vertriebspartner | Geringe Fixkosten | Abhängigkeit und wenig Kundendaten | Nachfrage noch unbewiesen ist |
| Vertragsfertigung oder Sourcing | Schnelle Diversifizierung | Qualität, IP und Lieferfähigkeit | Prozesse klar spezifizierbar sind |
| Eigene lokale Gesellschaft | Mehr operative Kontrolle | Fixkosten, Compliance und Führung | Markt und Team belastbar sind |
| Joint Venture | Lokaler Zugang | Governance- und Interessenkonflikte | Partner einen echten Engpass löst |
| Übernahme | Schneller Marktzugang | Verdeckte Altlasten | Due Diligence möglich ist |
| Greenfield-Projekt | Hohe Gestaltungsfreiheit | Kapitalbindung und Verzögerungen | Langfristige Nachfrage gesichert ist |
Der häufigste Fehler besteht darin, die rechtlich oder emotional attraktivste Struktur zu wählen, bevor der wirtschaftliche Beweis erbracht wurde.
Schritt 3: Prüfen Sie Marktzugang und Genehmigungen
Vor einem Mietvertrag, Grundstücksbezug, Unternehmenskauf oder verbindlichen Joint-Venture-Vertrag muss geklärt sein:
- Ist der Sektor für ausländisches Kapital offen?
- Gibt es Beteiligungsgrenzen?
- Welche Investitionsgenehmigungen werden benötigt?
- Welche Betriebslizenzen sind erforderlich?
- Welche Produktzulassungen gelten?
- Sind Land- und Nutzungsrechte belastbar?
- Können Genehmigungen übertragen werden?
- Welche Umwelt- und Bauauflagen gelten?
- Welche Voraussetzungen bestehen für Erweiterungen?
Absichtserklärungen und Vorverträge sollten Bedingungen, Rücktrittsrechte und klare Fristen enthalten.
Kapital darf erst freigegeben werden, wenn definierte Genehmigungs- und Prüfungsmeilensteine erfüllt sind.
Schritt 4: Entwickeln Sie die Steuerstruktur aus der Wertschöpfung
Eine rechtssichere internationale Struktur beginnt nicht mit dem niedrigsten Steuersatz.
Sie beginnt mit der Frage, wo tatsächlich:
- Entscheidungen getroffen werden,
- Mitarbeiter arbeiten,
- Risiken getragen werden,
- Verträge erfüllt werden,
- Vermögenswerte eingesetzt werden,
- Wertschöpfung entsteht.
Zu prüfen sind insbesondere:
- Ort der Geschäftsleitung,
- Betriebsstättenrisiken,
- Verrechnungspreise,
- konzerninterne Dienstleistungen,
- Quellensteuern,
- Ausschüttungen,
- Zinszahlungen,
- Lizenzgebühren,
- Zollwert,
- Ursprungsregeln,
- Substanzanforderungen,
- Hinzurechnungsbesteuerung,
- Wegzugsbesteuerung.
Eine vietnamesische Gesellschaft, eine internationale Holding, die operative Heimatgesellschaft und die persönliche Steueransässigkeit des Unternehmers sind vier verschiedene Fragen.
Wer diese Ebenen vermischt, schafft nicht automatisch Steuervorteile.
Er schafft möglicherweise Doppelbesteuerung, Compliance-Risiken und Kontrollverlust.
Schritt 5: Prüfen Sie Geschäftspartner wie ein Kreditgeber
Sympathie, Empfehlungen und politische Kontakte ersetzen keine Due Diligence.
Fordern Sie einen strukturierten Datenraum.
Dieser sollte mindestens enthalten:
- Jahresabschlüsse,
- Steuererklärungen,
- Bankverbindlichkeiten,
- Sicherheiten,
- Eigentümerstruktur,
- verbundene Unternehmen,
- Kundenkonzentration,
- Lieferantenkonzentration,
- Genehmigungen,
- Rechtsstreitigkeiten,
- Personalverpflichtungen,
- Immobilien- und Nutzungsrechte.
Der Gesellschafts- oder Joint-Venture-Vertrag sollte klare Kontrollmechanismen enthalten.
Dazu gehören:
- zustimmungspflichtige Geschäfte,
- Zwei-Unterschriften-Prinzip,
- Zugriff auf Bankkonten,
- monatliches Reporting,
- Prüfungsrechte,
- Budgetregeln,
- Finanzierungsregeln,
- Schutz von Marke und Technologie,
- Regeln bei Kapitalerhöhungen,
- Deadlock-Mechanismen,
- Exit-Regelungen.
Schritt 6: Erstellen Sie einen Krisen-Liquiditätsplan
Für kapitalintensive Vorhaben sollte bereits vor dem Start eine rollierende 13-Wochen-Liquiditätsplanung vorliegen.
Testen Sie mindestens folgende Szenarien:
- Umsatz liegt 20 Prozent unter Plan,
- Markteintritt verzögert sich um sechs Monate,
- Wechselkurs verschlechtert sich um 10 bis 15 Prozent,
- Forderungen werden deutlich später bezahlt,
- Kreditlinien werden gekürzt,
- ein Hauptkunde fällt aus,
- ein kritischer Lieferant liefert nicht,
- Genehmigungen verzögern sich,
- Bau- oder Einrichtungskosten steigen.
Kapital sollte in Tranchen bereitgestellt werden.
Jede Tranche wird an überprüfbare Meilensteine gekoppelt.
Persönliche Garantien, Patronatserklärungen und gruppenweite Cross-Defaults dürfen nicht beiläufig in lokale Finanzierungsverträge aufgenommen werden.
Schritt 7: Sichern Sie die operative Resilienz
Ein Vietnam-Standort darf kein neues Konzentrationsrisiko schaffen.
Planen Sie:
- alternative Lieferanten,
- Qualitätskontrollen,
- Werkzeug- und IP-Zugriff,
- Ersatzlogistik,
- Notfalllager,
- Cyber- und Datensicherheit,
- Versicherungen,
- Energie- und Versorgungsausfälle,
- Ausfall von Schlüsselpersonen,
- Zugriff auf technische Dokumentation.
Bei exportorientierten Modellen müssen zusätzlich Sanktions-, Zoll-, Exportkontroll- und Ursprungsregeln der Absatzmärkte berücksichtigt werden.
„Made in Vietnam“ ist kein Freibrief, wenn Vormaterialien, Wertschöpfung oder Dokumentation die Ursprungsanforderungen nicht erfüllen.
Schritt 8: Trennen Sie Unternehmensrisiko und Privatvermögen
Internationale Diversifizierung schützt Vermögen nur dann, wenn Risiken tatsächlich getrennt werden.
Operative Haftung, Immobilienvermögen, Finanzanlagen und privates Familienvermögen benötigen unterschiedliche Strukturen.
Zu prüfen sind:
- gesellschaftsrechtliche Trennung,
- Umfang persönlicher Garantien,
- Versicherungsschutz,
- Vollmachten,
- Nachfolgeregelungen,
- Zugriff auf Bankkonten,
- Testament und Erbplanung,
- Handlungsfähigkeit bei Krankheit oder Tod,
- Exit- und Veräußerungsregeln.
Wer ein internationales Projekt vollständig persönlich verbürgt, hat geografisch diversifiziert – wirtschaftlich aber konzentriert.
Ein praktikabler 90-Tage-Plan
Tag 1 bis 30: These und Markt validieren
- Geschäftsmodell definieren,
- Kundengespräche führen,
- Wettbewerb analysieren,
- Kostenmodell erstellen,
- regionale Unterschiede prüfen,
- Risikokarte entwickeln,
- Stop-Kriterien festlegen.
Tag 31 bis 60: Struktur und Risiken prüfen
- Rechtsprüfung,
- Steuerprüfung,
- Partner-Due-Diligence,
- Finanzierungsanalyse,
- Liquiditätsplanung,
- Währungsszenarien,
- Auswahl des Eintrittsmodells.
Tag 61 bis 90: Pilot und Investitionsentscheidung
- Pilotvertrag abschließen,
- Governance-Regeln festlegen,
- Bank- und Zahlungsprozesse testen,
- erste Lieferung oder ersten Verkauf durchführen,
- Kennzahlen auswerten,
- formelle Investitionsentscheidung treffen.
Das Ziel der ersten 90 Tage ist nicht, möglichst schnell eine Gesellschaft zu besitzen.
Das Ziel besteht darin, mit begrenztem Kapital eine belastbare Entscheidung zu erzwingen.
Drei typische Praxisszenarien
Szenario 1: Der Maschinenbauer mit dem „perfekten“ Vertriebspartner
Ein mittelständischer Maschinenbauer findet einen gut vernetzten vietnamesischen Distributor.
Der Partner verlangt sofort Exklusivität für das gesamte Land.
Auf den ersten Blick erscheint das attraktiv. Der Distributor verspricht schnelle Umsätze, gute Behördenkontakte und Zugang zu großen Industriekunden.
Eine vorsichtige Struktur sieht anders aus.
Der Partner erhält zunächst:
- ein begrenztes Gebiet,
- eine feste Pilotphase,
- definierte Mindestumsätze,
- klare Berichtspflichten,
- keine vollständige Kontrolle über Kundendaten.
Service, Ersatzteile und technische Dokumentation bleiben kontrollierbar.
Erst nach nachgewiesener Nachfrage wird eine eigene lokale Servicegesellschaft aufgebaut.
Lehre: Geschwindigkeit entsteht nicht durch Kontrollverzicht, sondern durch gestufte Verpflichtungen.
Szenario 2: Der Investor in Logistik- oder Industrieimmobilien
Ein Investor erhält die Möglichkeit, sich an einem Logistikprojekt zu beteiligen.
Die erwartete Rendite ist attraktiv. Der lokale Sponsor bringt Grundstückszugang, Genehmigungen und Kontakte ein.
Die Prüfung zeigt jedoch:
- hohe Fremdfinanzierung,
- starke Abhängigkeit von wenigen Mietern,
- unklare Übertragbarkeit einzelner Nutzungsrechte,
- zusätzliche Verpflichtungen bei Kostenüberschreitungen.
Das Investment wird deshalb an Genehmigungsmeilensteine gekoppelt.
Zusätzlich werden verlangt:
- substanzielles Eigenkapital des Sponsors,
- kontrollierte Auszahlungskonten,
- unabhängige Kostenprüfung,
- klare Nachschusspflichten,
- Verwertungs- und Ausstiegsrechte.
Lehre: In Projekten entscheidet nicht die Prospekt-Rendite, sondern die Rangfolge der Ansprüche im Krisenfall.
Szenario 3: Der Unternehmer verlagert Wohnsitz und Geschäft
Ein Gesellschafter möchte in Vietnam leben, eine operative Einheit aufbauen und gleichzeitig seine bestehende Holding unverändert fortführen.
Der Plan erscheint zunächst einfach.
Tatsächlich berührt er mehrere Ebenen:
- persönliche Steueransässigkeit,
- Wegzugsbesteuerung,
- Ort der Geschäftsleitung,
- Betriebsstätten,
- Ausschüttungen,
- Bankzugänge,
- Krankenversicherung,
- Nachfolge,
- Vollmachten.
Vor dem Umzug werden diese Fragen getrennt geprüft.
Die operative Gesellschaft, die Holding, das Privatvermögen und der persönliche Wohnsitz erhalten jeweils eine klar definierte Funktion.
Lehre: Ein Umzug ist kein Steuerkonzept. Erst die koordinierte Struktur schafft internationale Handlungsfreiheit.
Die Szenarien sind bewusst verdichtet und stellen keine konkreten Mandate oder Einzelfallberatung dar.
Häufige Fehler, die Sie vermeiden sollten
Die Weltbank-Einstufung als Kaufempfehlung lesen
Die Klassifikation bewertet das durchschnittliche nationale Einkommen.
Sie bewertet nicht Ihr Projekt, Ihren Geschäftspartner oder eine konkrete Immobilie.
Zu früh hohe Fixkosten aufbauen
Eine eigene Gesellschaft, ein großes Büro oder eine Produktionsanlage wirken professionell.
Sie können jedoch zur Belastung werden, wenn die Nachfrage noch nicht bewiesen ist.
Erst validieren, dann skalieren.
Den lokalen Partner mit lokaler Kontrolle verwechseln
Ein Partner kann Zugang schaffen. Er kann aber zugleich eine neue Abhängigkeit erzeugen.
Netzwerk ohne Governance ist kein Schutz.
Umsatz statt Liquidität steuern
Umsatzwachstum ist kein Beweis für Zahlungsfähigkeit.
Entscheidend ist, wann Geld tatsächlich eingeht und wie viel Kapital bis dahin gebunden wird.
Rechts- und Steuerfragen zu spät klären
Nach Unterzeichnung eines Vertrages ist die Verhandlungsmacht häufig verbraucht.
Rechtliche und steuerliche Prüfungen gehören vor die Kapitalbindung.
Vietnam nur als Billiglohnstandort betrachten
Die robuste Standortthese lautet nicht dauerhaft billige Arbeit.
Sie lautet Produktivität, Marktnähe, Lieferkettenkompetenz und wachsende Nachfrage.
Keinen Exit vorbereiten
Ohne Bewertungsmechanismus, Käuferkreis, Übertragungsregeln und Zugriff auf Unternehmensdaten wird Kapital schnell illiquide.
Ein Exit-Plan ist kein Misstrauensvotum. Er ist Bestandteil professioneller Investitionskontrolle.
FAQ: Vietnam als Upper-Middle-Income-Land
1. Was bedeutet „Vietnam ist Upper-Middle-Income“?
Vietnam gehört nach der Weltbank-Klassifikation zu den Volkswirtschaften mit einem Bruttonationaleinkommen je Einwohner zwischen 4.636 und 14.375 US-Dollar. Die Einstufung beschreibt das durchschnittliche nationale Einkommen und nicht automatisch den Entwicklungsstand aller Regionen oder Haushalte.
2. Seit wann gilt Vietnam als Land mit oberem mittlerem Einkommen?
Die neue Einstufung gilt seit dem 1. Juli 2026. Sie bleibt grundsätzlich bis zum 30. Juni 2027 bestehen und wird anschließend anhand neuer Daten überprüft.
3. Wie hoch ist Vietnams GNI pro Kopf?
Für das Jahr 2025 wird ein Bruttonationaleinkommen von 4.970 US-Dollar je Einwohner ausgewiesen. Damit liegt Vietnam über der Eintrittsschwelle für die obere mittlere Einkommensgruppe.
4. Wie weit liegt Vietnam über der Eintrittsschwelle?
Vietnam liegt 334 US-Dollar über der Untergrenze von 4.636 US-Dollar. Das entspricht einem Abstand von rund 7,2 Prozent.
5. Warum wurde Vietnam hochgestuft?
Ausschlaggebend waren das gestiegene nationale Einkommen, kräftiges Wirtschaftswachstum und eine starke Exportentwicklung. Unterstützt wurde dies durch ausländische Investitionen, industrielle Produktion und Infrastrukturmaßnahmen.
6. Was ist der Unterschied zwischen GNI und BIP?
Das BIP misst die wirtschaftliche Leistung innerhalb eines Landes. Das GNI ordnet Einkommen den inländischen Wirtschaftseinheiten zu und berücksichtigt zusätzlich bestimmte grenzüberschreitende Einkommensströme.
7. Was ist die Atlas-Methode?
Die Atlas-Methode ist ein Verfahren zur Umrechnung des Bruttonationaleinkommens in US-Dollar. Sie glättet kurzfristige Wechselkursschwankungen und erleichtert internationale Vergleiche.
8. Ist Vietnam jetzt ein entwickeltes Land?
Nein. Upper-Middle-Income ist eine Einkommenskategorie und keine umfassende Bewertung von Infrastruktur, Institutionen, Wohlstandsverteilung oder Rechtssicherheit.
9. Ändert die Einstufung Vietnams Steuern?
Nein. Steuerliche Änderungen ergeben sich aus vietnamesischem Recht, internationalen Abkommen und der konkreten Unternehmens- oder Vermögensstruktur.
10. Ändert sich der Marktzugang für ausländische Unternehmen?
Nicht unmittelbar durch die Weltbank-Einstufung. Der Marktzugang hängt weiterhin vom jeweiligen Sektor, dem Investitionsrecht und erforderlichen Genehmigungen ab.
11. Verliert Vietnam jetzt vergünstigte Entwicklungsfinanzierung?
Nicht vollständig und nicht automatisch. Der Zugang zu einzelnen Programmen kann sich langfristig verändern, Vietnam hatte die reguläre Finanzierung aus besonders stark vergünstigten Weltbank-Programmen jedoch bereits früher verlassen.
12. Ist Upper-Middle-Income dasselbe wie Emerging Market?
Nein. Die Weltbank-Kategorie basiert auf dem Bruttonationaleinkommen. Kapitalmarktklassifikationen berücksichtigen dagegen unter anderem Marktzugang, Handelsinfrastruktur und Investierbarkeit.
13. Wird Vietnam dadurch automatisch sicherer für Investoren?
Nein. Die Einstufung verbessert die makroökonomische Wahrnehmung, beseitigt jedoch keine Rechts-, Partner-, Währungs-, Finanzierungs- oder Projektrisiken.
14. Welche Branchen können profitieren?
Interessant sind insbesondere industrielle Technologie, Automatisierung, Logistik, Energieeffizienz, digitale Infrastruktur, Ausbildung sowie hochwertige Konsum- und Unternehmensdienstleistungen.
15. Was ist Vietnams größtes makroökonomisches Risiko?
Die hohe Abhängigkeit vom Welthandel macht Vietnam empfindlich gegenüber Zöllen, schwächerer globaler Nachfrage und Störungen internationaler Lieferketten.
16. Können Ausländer in Vietnam eine vollständig eigene Gesellschaft gründen?
In vielen Bereichen ist das möglich. Die Voraussetzungen hängen jedoch vom Sektor, der konkreten Tätigkeit und möglichen Beteiligungs- oder Genehmigungsbeschränkungen ab.
17. Welche Vorteile bietet das EU-Vietnam-Freihandelsabkommen?
Das Abkommen reduziert Zölle und erleichtert den Marktzugang in verschiedenen Bereichen. Unternehmen müssen dafür jedoch Ursprungsregeln, Produktstandards und Dokumentationspflichten erfüllen.
18. Was kostet ein Markteintritt in Vietnam?
Eine seriöse Pauschalsumme gibt es nicht. Zu berücksichtigen sind Marktprüfung, Beratung, Genehmigungen, Kapital, Personal, Räume, IT, Versicherungen, Working Capital und ein Krisenbudget.
19. Kann Vietnam bis 2045 ein High-Income-Land werden?
Das Ziel ist grundsätzlich erreichbar, aber anspruchsvoll. Vietnam benötigt dafür langfristig hohe Produktivitätszuwächse, bessere Institutionen, stärkere lokale Unternehmen und anhaltendes Wirtschaftswachstum.
20. Ist Vietnam für Immobilieninvestoren interessant?
Vietnam kann interessante Immobilien- und Infrastrukturchancen bieten. Investoren müssen jedoch Landnutzungsrechte, Genehmigungen, Projektfinanzierung, Bauträgerbonität und Veräußerungsmöglichkeiten genau prüfen.
21. Ist Vietnam ein geeigneter Standort zur Lieferkettendiversifizierung?
Vietnam kann ein sinnvoller zusätzlicher Produktions- oder Beschaffungsstandort sein. Eine echte Diversifizierung entsteht jedoch nur, wenn auch Vorprodukte, Logistik, Finanzierung und kritische Lieferanten weniger konzentriert sind.
22. Welche Gesellschaftsform ist für Vietnam am besten?
Das hängt von Tätigkeit, Eigentumsstruktur, Haftungsrisiko, Finanzierung und Exit-Plan ab. Eine eigene Gesellschaft ist nicht automatisch besser als Vertrieb, Vertragsfertigung oder Joint Venture.
23. Welche Rolle spielt die persönliche Steueransässigkeit?
Sie entscheidet mit darüber, wo Einkommen und Vermögen steuerlich erfasst werden. Bei einem Umzug nach Vietnam müssen deshalb Wohnsitz, gewöhnlicher Aufenthalt, Mittelpunkt der Lebensinteressen und bestehende Unternehmensfunktionen gemeinsam geprüft werden.
24. Wann sollte ein Unternehmer professionelle Beratung einholen?
Spätestens bevor verbindliche Verträge, persönliche Garantien, Gesellschaftsgründungen oder größere Kapitalübertragungen erfolgen. In dieser Phase lassen sich Strukturen noch gestalten, statt nur nachträglich zu reparieren.
25. Was sollten Unternehmer jetzt konkret tun?
Definieren Sie zunächst, welche Funktion Vietnam in Ihrer internationalen Strategie übernehmen soll. Testen Sie diese These anschließend mit begrenztem Kapital und prüfen Sie Recht, Steuern, Liquidität, Partner und Exit, bevor Sie die Struktur vertiefen.
Fazit: Vietnam ist aufgestiegen – und damit anspruchsvoller geworden
Vietnams neue Upper-Middle-Income-Einstufung ist ein echter wirtschaftlicher Meilenstein.
Sie bestätigt den Erfolg eines exportorientierten Wachstumsmodells, umfangreicher Investitionen und der Einbindung in globale Produktionsketten.
Für Unternehmer und Investoren ist die Botschaft dennoch differenzierter.
Je reifer der Standort wird, desto weniger genügt einfache Kostenarbitrage.
Die nächste Entwicklungsphase wird durch Produktivität, Technologie, institutionelle Qualität, Kapitalmärkte und stärkere lokale Wertschöpfung entschieden.
Vietnam kann für international orientierte Unternehmer ein relevanter Bestandteil ihrer Diversifizierungsstrategie sein.
Das Land kann dabei unterschiedliche Funktionen erfüllen:
- zusätzlicher Absatzmarkt,
- Produktionsstandort,
- Beschaffungsbasis,
- Zugang zu Südostasien,
- Kapitalmarktinvestment,
- persönlicher Lebensmittelpunkt.
Keine dieser Optionen ist automatisch sinnvoll.
Entscheidend ist, ob sie in eine kontrollierbare Gesamtstruktur eingebettet wird.
Die strategisch richtige Frage lautet daher nicht:
Wie schnell können wir in Vietnam investieren?
Sondern:
Welche klar definierte Funktion soll Vietnam in unserer internationalen Unternehmens-, Kapital- und Lebensstruktur erfüllen – und wie begrenzen wir die Risiken?
Der logische nächste Schritt
Eine belastbare Vietnam-Entscheidung beginnt mit einer strukturierten Standort- und Risikodiagnose.
Dabei müssen mehrere Ebenen zusammengeführt werden:
- Geschäftsmodell,
- Markteintritt,
- Partnerstruktur,
- Genehmigungen,
- Besteuerung,
- Finanzierung,
- Liquidität,
- Währungsrisiken,
- Vermögensschutz,
- Nachfolge,
- Exit.
Zukunft2.com ordnet diese Fragen ganzheitlich ein und verbindet internationale Unternehmensstrukturen, legale Steuerplanung, Investitionsstandorte, persönliche Mobilität, Vermögensschutz und Nachfolge.
Der sinnvolle Zeitpunkt für diese Prüfung ist vor der Kapitalbindung – nicht nachdem Verträge, Garantien und Fixkosten bereits Tatsachen geschaffen haben.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer-, Finanzierungs- oder Anlageberatung. Rechtliche und steuerliche Aussagen sind für das konkrete Vorhaben in Vietnam sowie im jeweiligen Heimatstaat zu prüfen.
Quellen und weiterführende Links
Weltbank: Einkommensklassifikation und Vietnam
- World Bank – FY27 Per Capita Income Guidelines for Operational Purposes
https://documents1.worldbank.org/curated/en/099063026190549947/pdf/BOSIB-8ff63426-3c40-412d-bad2-cc20a4ebea81.pdf - World Bank Data Help Desk – What is the World Bank Atlas Method?
https://datahelpdesk.worldbank.org/knowledgebase/articles/77933-what-is-the-world-bank-atlas-method - World Bank Data Help Desk – How does the World Bank classify countries?
https://datahelpdesk.worldbank.org/knowledgebase/articles/378834-how-does-the-world-bank-classify-countries - World Bank – Vietnam Country Overview
https://www.worldbank.org/ext/en/country/vietnam - World Bank – Who moves up and why? A closer look at the new World Bank Group income classifications
https://blogs.worldbank.org/en/opendata/who-moves-up-and-why–a-closer-look-at-the-new-world-bank-group-
Wirtschaftliche Entwicklung und Reformen
- World Bank – Viet Nam’s Economy Remains Resilient, but Sustained Reforms Are Key
https://www.worldbank.org/en/news/press-release/2026/05/15/viet-nam-s-economy-remains-resilient-but-sustained-reforms-are-key-to-navigating-heightened-uncertainty-wb - World Bank – Vietnam Economic Update, May 2026
https://documents1.worldbank.org/curated/en/099740005122628080/pdf/IDU-2ee874ce-e0c0-462b-9571-99e553ef83c9.pdf - World Bank – Vietnam Performance and Learning Review of the Country Partnership Framework
https://documents1.worldbank.org/curated/en/395041558317667311/txt/Vietnam-Performance-and-Learning-Review-of-the-Country-Partnership-Framework-for-the-Period-FY19-FY22.txt - Invest Vietnam – Investment Law 2025 enters into effect from March 1, 2026
https://investvietnam.gov.vn/en/news–events.nd/starting-from-march-1-2026-the-2025-investment-law-officially-comes-into-effect.html
Kapitalmarkt und internationale Investitionen
- World Bank – A Turning Point for Viet Nam’s Capital Markets
https://www.worldbank.org/en/news/feature/2026/04/22/a-turning-point-for-viet-nam-s-capital-markets
EU-Vietnam-Handelsbeziehungen
- Europäische Kommission – EU-Vietnam Agreements
https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/viet-nam/eu-viet-nam-agreements_en
Vietnam Reform Roadmap 2026: Fünf Resolutionen, eine Richtung – warum Vietnam für Unternehmer in der Krise strategisch wichtig wird
Vietnam Reform Roadmap 2026 – von Dr. Joachim Schmitz, Vietnam Büro
Ein Unternehmen gerät selten wegen eines einzelnen Fehlers in die Krise.
Meist ist es eine Kette: steigende Kosten, sinkende Margen, zu hohe Abhängigkeit von einem Markt, teure Finanzierung, operative Trägheit, fehlende Produktivität, schwache Lieferketten, falsche Standorte, überholte Geschäftsmodelle.
Irgendwann reicht es nicht mehr, nur Kosten zu senken. Dann muss die entscheidende Frage lauten:
Wo entsteht in den nächsten zehn Jahren Wertschöpfung – und wie kann sich ein angeschlagenes Unternehmen rechtzeitig dort positionieren?
Vietnam liefert darauf gerade eine bemerkenswert klare Antwort.
Die Vietnam Reform Roadmap ist kein einzelnes Investitionsprogramm und keine kurzfristige Standortwerbung. Sie ist eine politische und wirtschaftliche Sequenz aus fünf zentralen Reformresolutionen, die zusammengenommen zeigen, wohin Vietnam will:
mehr internationale Integration, bessere Institutionen, ein stärkerer Privatsektor, technologische Modernisierung, digitale Transformation und eine deutlich selektivere Strategie für ausländische Direktinvestitionen.
Für Unternehmer, Geschäftsführer und Investoren in wirtschaftlich angespannten Situationen ist das relevant. Nicht, weil Vietnam jedes Problem löst. Sondern weil Vietnam für bestimmte Geschäftsmodelle eine zweite strategische Achse werden kann:
- niedrigere strukturelle Kosten,
- robustere Lieferketten,
- Zugang zu Wachstumsmärkten,
- industrielle Diversifikation,
- bessere Skalierbarkeit,
- neue Investorenfähigkeit,
- höhere Zukunftsfähigkeit.
Die nüchterne Wahrheit lautet:
Vietnam ist kein Fluchtort für schwache Geschäftsmodelle. Vietnam ist ein Hebel für Unternehmer, die bereit sind, ihr Geschäftsmodell ernsthaft zu sanieren.
Executive Summary: Was ist die Vietnam Reform Roadmap?
Die Vietnam Reform Roadmap beschreibt eine Reihe strategischer politischer Richtungsentscheidungen, mit denen Vietnam seine nächste wirtschaftliche Entwicklungsphase vorbereitet.
Im Kern geht es nicht mehr nur darum, möglichst viel ausländisches Kapital anzuziehen. Vietnam will künftig besseres Kapital: Investitionen mit Technologie, Know-how, Forschung, Ausbildung, Nachhaltigkeit, höherer Produktivität und stärkerer Verknüpfung mit einheimischen Unternehmen.
Fünf Resolutionen stehen dabei im Mittelpunkt:
| Resolution | Datum | Strategischer Kern |
|---|---|---|
| Resolution 59-NQ/TW | 24. Januar 2025 | Internationale Integration als strategischer Wachstumstreiber |
| Resolution 66-NQ/TW | 30. April 2025 | Reform von Gesetzgebung und Rechtsdurchsetzung |
| Resolution 68-NQ/TW | 4. Mai 2025 | Stärkung der Privatwirtschaft als Wachstumsmotor |
| Resolution 57-NQ/TW | 22. Dezember 2024 | Wissenschaft, Technologie, Innovation und digitale Transformation |
| Resolution 10-NQ/TW | 8. Juni 2026 | Neuausrichtung der ausländisch investierten Wirtschaft auf Qualität, Technologie und Nachhaltigkeit |
Zusammengenommen ergibt sich daraus eine klare wirtschaftspolitische Linie:
Vietnam will nicht einfach mehr Fabriken. Vietnam will bessere Wertschöpfung.
Nicht nur mehr ausländisches Kapital. Sondern Kapital, das Technologie bringt.
Nicht nur höhere Exportzahlen. Sondern höhere Produktivität.
Nicht nur billige Montage. Sondern industrielle Aufwertung.
Nicht nur kurzfristiges Wachstum. Sondern langfristige Wettbewerbsfähigkeit.
Für Unternehmer in Restrukturierung ist genau das interessant. Denn eine erfolgreiche Sanierung braucht nicht nur Einsparungen. Sie braucht eine glaubwürdige Zukunftslogik.
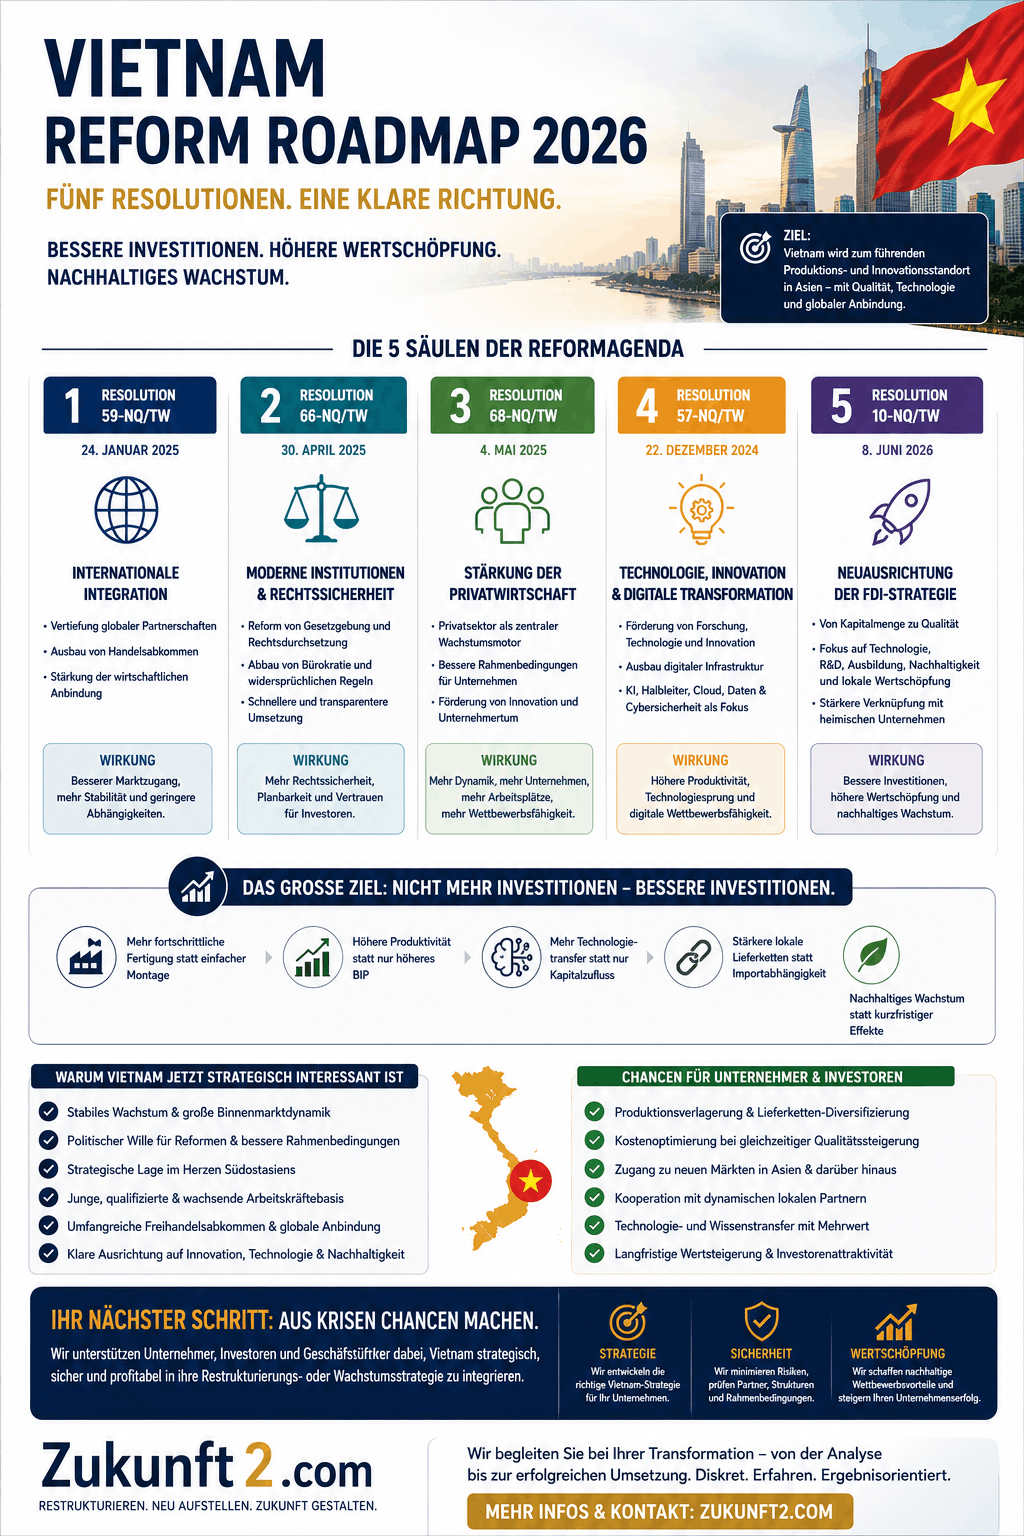
Vietnam Reform Roadmap 2026 Infografik
Warum diese Reformagenda für Unternehmer in Schwierigkeiten relevant ist
Unternehmer in der Krise denken meist zuerst an Liquidität. Das ist richtig. Ohne Liquidität gibt es keine Strategie.
Aber wer nur Liquidität organisiert und das Geschäftsmodell unangetastet lässt, verschiebt die Krise häufig nur um einige Monate.
Vietnam wird für Restrukturierer interessant, weil die Reformagenda drei Fragen berührt, die in vielen Sanierungsfällen entscheidend sind:
- Wie senken wir strukturelle Kosten, ohne Qualität und Kontrolle zu verlieren?
- Wie reduzieren wir Abhängigkeiten von einzelnen Märkten, Lieferanten oder Produktionsstandorten?
- Wie bauen wir wieder eine Zukunftserzählung auf, die Banken, Gesellschafter, Investoren und Kunden überzeugt?
Eine Vietnam-Strategie kann Teil dieser Antwort sein. Aber nur, wenn sie nicht als billiger Auslagerungsreflex verstanden wird.
Die Zeit, in der Asienstrategie schlicht „billiger produzieren“ bedeutete, läuft aus. Vietnam selbst signalisiert mit seiner Reformagenda, dass künftig Qualität, Wertschöpfung, Technologieübertragung, Forschung, Fachkräfteentwicklung, grüne Transformation und lokale Lieferkettenverknüpfung stärker bewertet werden sollen.
Das ist für europäische Unternehmer eine Warnung und eine Chance zugleich.
Wer nur einfache Montage sucht, wird Vietnam weiterhin prüfen können. Wer aber Technologie, Prozess-Know-how, Produktentwicklung, Zuliefereraufbau und regionale Skalierung mitbringt, passt wesentlich besser in die neue vietnamesische Logik.
Vietnams wirtschaftlicher Kontext: starkes Wachstum, aber neue Selektivität
Vietnam ist längst nicht mehr nur eine verlängerte Werkbank.
Das Land bleibt ein dynamischer Produktions- und Exportstandort, entwickelt sich aber gleichzeitig institutionell, technologisch und kapitalmarktorientiert weiter.
Für internationale Unternehmen ist dabei nicht allein das Wachstum relevant. Entscheidend ist die Verschiebung des Standortprofils.
Vietnam will ausländische Investitionen künftig stärker danach beurteilen, ob sie tatsächliche Wertschöpfung schaffen:
- höhere Produktivität,
- moderne Technologie,
- lokale Zulieferer,
- Forschung und Entwicklung,
- qualifizierte Arbeitsplätze,
- bessere Governance,
- stärkere Nachhaltigkeit,
- höhere Integration in globale Wertschöpfungsketten.
Das ist ein Standortsignal.
Und Standortsignale sind in Restrukturierungen wichtig. Banken, Investoren und Gesellschafter fragen nicht nur:
„Was kostet diese Maßnahme?“
Sie fragen:
„Warum soll diese Maßnahme die Zukunftsfähigkeit des Unternehmens erhöhen?“
Ein sauber begründeter Vietnam-Ansatz kann genau dort ansetzen. Nicht als bloße Kostenfantasie, sondern als Bestandteil einer industriellen Neupositionierung.
Die fünf Reformbausteine im Detail
1. Resolution 59-NQ/TW: Internationale Integration als strategischer Schutzschirm
Resolution 59 steht für Vietnams nächsten Integrationsschritt.
Das Land will nicht nur passiv Teil globaler Lieferketten sein, sondern aktiver, verlässlicher und gestaltender Teilnehmer internationaler Wirtschaftsbeziehungen werden.
Für Unternehmen bedeutet das: Vietnam versteht Marktzugang, Handelsabkommen, Diplomatie und wirtschaftliche Positionierung als zusammenhängende Strategie.
Das ist keine Nebensache.
In einer Welt aus Zöllen, Sanktionen, Exportkontrollen, Lieferkettenprüfungen, ESG-Anforderungen und geopolitischen Spannungen gewinnt politische Anschlussfähigkeit massiv an Bedeutung.
Für europäische Unternehmen ist Vietnam deshalb nicht nur als Produktionsstandort interessant, sondern auch als Brücke in asiatische und internationale Lieferketten.
Besonders wichtig ist dabei: Internationale Integration bedeutet nicht automatisch Risikofreiheit. Aber sie reduziert Isolation. Und sie erhöht die Wahrscheinlichkeit, dass Vietnam auch künftig ein relevanter Bestandteil globaler Handelsarchitekturen bleibt.
Bedeutung für Restrukturierung
Wer seine Abhängigkeit von einem einzigen Beschaffungs- oder Absatzraum reduziert, baut nicht nur Kosten um. Er reduziert Klumpenrisiken.
Genau solche Risikoreduktion kann in Finanzierungsgesprächen einen Unterschied machen.
Ein Unternehmen, das vollständig an einem Standort, einem Lieferantenland oder einem politischen Risiko hängt, wird anders bewertet als ein Unternehmen mit zweiter industrieller Achse.
Vietnam kann hier Teil einer China-Plus-One-Strategie, einer ASEAN-Expansion oder einer breiteren Lieferkettenrestrukturierung sein.
2. Resolution 66-NQ/TW: Institutionen, Rechtssicherheit und bessere Umsetzung
Vietnam weiß, dass Wachstum nicht nur Fabriken braucht.
Es braucht Regeln, die funktionieren.
Resolution 66 adressiert genau diese Ebene: Gesetzgebung, Rechtsdurchsetzung, Abbau widersprüchlicher Vorschriften, schnellere Umsetzung und bessere institutionelle Qualität.
Das ist für Investoren zentral. Denn Standortentscheidungen scheitern selten nur am Lohnkostenvergleich.
In der Praxis scheitern Auslandsvorhaben häufiger an:
- unklaren Genehmigungswegen,
- Land- und Nutzungsrechten,
- widersprüchlichen Verwaltungsanforderungen,
- steuerlichen Unsicherheiten,
- Devisen- und Kapitaltransferthemen,
- lokaler Behördenpraxis,
- Vertragsdurchsetzung,
- Personal- und Arbeitsrechtsfragen,
- zu optimistischen Zeitplänen.
Vietnam signalisiert mit Resolution 66, dass die Qualität des institutionellen Rahmens zum Wettbewerbsfaktor werden soll.
Das ist ein starkes Zeichen. Aber es ersetzt keine eigene Prüfung.
Politische Reformabsicht ist nicht dasselbe wie operative Umsetzung in jeder Provinz, jeder Behörde und jedem Einzelfall.
Bedeutung für Restrukturierung
Ein ausländischer Standort ist nur dann sanierungsfähig, wenn er planbar ist.
Ein billiger Standort mit chaotischer Umsetzung ist teuer.
Ein etwas teurerer Standort mit besseren Prozessen, klareren Regeln und professionellerem Umfeld kann die bessere Entscheidung sein.
Für Unternehmen in der Krise ist Planbarkeit kein Luxus. Sie ist Überlebensbedingung.
3. Resolution 68-NQ/TW: Der Privatsektor als Wachstumsmotor
Resolution 68 ist ein politisches Signal an Unternehmer.
Der private Sektor soll stärker als zentraler Wachstumstreiber anerkannt und gefördert werden.
Das ist für ausländische Investoren wichtig, weil lokale private Unternehmen die entscheidenden Partner, Zulieferer, Dienstleister, Distributoren und potenziellen Joint-Venture- oder Übernahmeziele sind.
Vietnam will nicht nur ausländische Konzerne anziehen. Das Land will auch seine eigenen Unternehmen produktiver, größer, technologischer und international anschlussfähiger machen.
Für europäische Unternehmer ist das relevant, weil erfolgreiche Vietnam-Strategien selten isoliert funktionieren.
Wer in Vietnam nur als ausländischer Produzent denkt, verschenkt Potenzial.
Die eigentliche Hebelwirkung entsteht durch:
- lokale Zulieferer,
- technische Partnerschaften,
- Montage- und Engineering-Kapazitäten,
- Vertriebskanäle,
- qualifizierte Dienstleister,
- gemeinsame Prozessentwicklung,
- regionale Liefernetzwerke.
Bedeutung für Restrukturierung
Eine Sanierung wird stärker, wenn sie nicht nur interne Einsparungen erzeugt, sondern neue externe Fähigkeiten erschließt.
Ein vietnamesisches Zuliefernetzwerk kann für ein europäisches Unternehmen bedeuten:
- bessere Kostenstruktur,
- geringere Abhängigkeit von bisherigen Lieferanten,
- regionale Beschaffungsoptionen,
- schnellere Skalierung,
- Zugang zu lokalen Talenten,
- bessere Verhandlungsposition gegenüber Kunden.
Aber auch hier gilt: Ein lokaler Partner ist kein Ersatz für Kontrolle. Partnerauswahl, Governance, Qualitätssicherung und Vertragsstruktur entscheiden über Erfolg oder Scheitern.
4. Resolution 57-NQ/TW: Technologie, Innovation und digitale Transformation
Resolution 57 ist der technologische Kern der Reformagenda.
Vietnam will digitale Infrastruktur, strategische Technologien, Forschung, Daten, künstliche Intelligenz, Halbleiter, Cloud, IoT, Blockchain, 5G/6G und Cybersicherheit nicht als Randthemen behandeln, sondern als Fundament der nächsten Wachstumsphase.
Für Unternehmer ist das keine akademische Information.
Es zeigt, welche Arten von Investitionen künftig politischen Rückenwind haben:
- Automatisierung,
- industrielle Digitalisierung,
- Dateninfrastruktur,
- Softwareentwicklung,
- Prozesssteuerung,
- Cybersecurity,
- elektronische Lieferkettenkontrolle,
- Engineering,
- Plattformmodelle,
- Technologieausbildung,
- KI-Anwendungen,
- moderne Fertigungssteuerung.
Das ist besonders wichtig für Unternehmen, die nicht einfach nur Kosten senken wollen, sondern ihre Produktivität erhöhen müssen.
Viele Krisenunternehmen haben kein reines Kostenproblem. Sie haben ein Produktivitätsproblem.
Die Organisation ist zu langsam.
Die Prozesse sind zu manuell.
Die Daten sind schlecht.
Die Planung ist ungenau.
Die Qualität schwankt.
Die Durchlaufzeiten sind zu lang.
Die IT ist Flickwerk.
Ein Standortwechsel ohne Prozessmodernisierung löst das nicht.
Bedeutung für Restrukturierung
Vietnam wird dann interessant, wenn Verlagerung nicht nur billiger macht, sondern besser.
Wer dieselbe alte Ineffizienz in ein anderes Land kopiert, hat nichts saniert. Er hat nur die Entfernung zum Problem erhöht.
Eine moderne Vietnam-Strategie sollte daher immer mit Digitalisierung, Prozessstandardisierung und Qualitätssteuerung verbunden sein.
Die richtige Frage lautet nicht:
„Was kostet die Arbeitsstunde?“
Sondern:
„Wie können wir den gesamten Wertschöpfungsprozess produktiver, robuster und skalierbarer machen?“
5. Resolution 10-NQ/TW: Von mehr FDI zu besserer FDI
Resolution 10 ist der jüngste und für ausländische Investoren vielleicht wichtigste Baustein.
Sie macht deutlich: Vietnam will die ausländisch investierte Wirtschaft nicht nur als Kapitalquelle, sondern als aktiven Bestandteil des nationalen Entwicklungsmodells verstehen.
Der entscheidende Punkt ist die Verschiebung von Quantität zu Qualität.
Vietnam will nicht nur mehr ausländische Direktinvestitionen. Vietnam will bessere ausländische Direktinvestitionen.
Das bedeutet:
- mehr Technologie,
- mehr Forschung und Entwicklung,
- mehr Ausbildung,
- mehr lokale Zulieferintegration,
- mehr Nachhaltigkeit,
- mehr Produktivität,
- mehr hochwertige Arbeitsplätze,
- mehr Wertschöpfung im Land.
Für internationale Unternehmer ist das ein Filter.
Wer Vietnam nur als Lohnkostenthema betrachtet, liest die Entwicklung falsch.
Wer dagegen Technologie, Standards, Prozesswissen, internationale Kundenanforderungen, Zuliefererentwicklung und Governance mitbringt, passt wesentlich besser in die bevorzugte Investorenkategorie.
Bedeutung für Restrukturierung
Für angeschlagene Unternehmen kann diese Entwicklung eine Chance sein.
Ein Unternehmen, das in Europa unter Kostendruck steht, aber über Technologie, Kunden, Marke, Engineering oder Produkt-Know-how verfügt, kann Vietnam strategisch nutzen.
Nicht als Ausverkauf. Nicht als Panikverlagerung. Sondern als neue Wertschöpfungsarchitektur.
Die Formel lautet:
Europäische Technologie und Kundenbeziehung plus vietnamesische Skalierung und industrielle Dynamik.
Das kann funktionieren. Aber nur, wenn der Aufbau professionell gesteuert wird.
Warum entstehen diese Reformen gerade jetzt?
Vietnam reagiert nicht aus Langeweile.
Die Reformagenda ist eine Antwort auf strukturelle Spannungen in der Weltwirtschaft und im eigenen Entwicklungsmodell.
Erstens: Das alte Kostenvorteilsmodell stößt an Grenzen
Niedrige Löhne, günstige Flächen und einfache Exportproduktion reichen langfristig nicht aus.
Margen bleiben niedrig, wenn ein Land vor allem austauschbare Arbeitsschritte übernimmt.
Vietnam will höher in die Wertschöpfungskette.
Für ausländische Investoren bedeutet das: Wer anspruchsvollere Projekte mitbringt, dürfte künftig besser passen als Unternehmen, die lediglich den nächsten Billigstandort suchen.
Zweitens: Globale Lieferketten werden politischer
Lieferketten sind heute nicht mehr rein betriebswirtschaftlich.
Sie sind geopolitisch.
Zölle, Sanktionen, Exportkontrollen, ESG-Vorgaben, Energiepreise, Seerouten, Kriege, Pandemierisiken, Kundenvorgaben und regionale Handelsblöcke beeinflussen Standortentscheidungen.
Unternehmen diversifizieren deshalb nicht mehr nur aus Kostengründen.
Sie diversifizieren, weil Abhängigkeit gefährlich geworden ist.
Eine zweite Produktions- oder Beschaffungsachse kann ein Überlebensvorteil sein.
Drittens: FDI ohne lokale Verknüpfung bringt begrenzte Wirkung
Wenn ausländische Unternehmen importierte Komponenten montieren und fast vollständig exportieren, entstehen zwar Arbeitsplätze. Aber der technologische Effekt für das Land bleibt begrenzt.
Vietnam will mehr.
Das Land will stärkere lokale Lieferketten, mehr Wissenstransfer, mehr Fachkräfteentwicklung und mehr einheimische Unternehmen, die in internationale Wertschöpfung eingebunden werden.
Für Investoren ist das nicht nur ein politischer Anspruch. Es kann mittelfristig über Genehmigungen, Förderlogik, Behördenwahrnehmung und lokale Akzeptanz entscheiden.
Viertens: Vietnams Privatsektor muss produktiver werden
Viele vietnamesische Unternehmen sind dynamisch, aber noch klein, kapitalarm oder technologisch nicht vollständig anschlussfähig an anspruchsvolle internationale Lieferketten.
Genau hier setzt die Reformagenda an.
Der private Sektor soll wachsen, professioneller werden, mehr investieren, digitaler werden und eine größere Rolle in der Gesamtwirtschaft spielen.
Für europäische Unternehmen entstehen daraus Kooperationsmöglichkeiten:
- Zuliefererentwicklung,
- Technologiepartnerschaften,
- lokale Montage,
- Engineering-Teams,
- Schulungsprogramme,
- gemeinsame Qualitätssysteme,
- regionale Vertriebspartnerschaften.
Fünftens: Institutionen entscheiden über Skalierung
Ein Unternehmen kann mit unklarer Verwaltung vielleicht einen Pilotbetrieb starten.
Aber es wird dort keine ernsthafte Skalierung finanzieren, wenn Genehmigungen, Regeln, Besteuerung, Vertragsdurchsetzung oder lokale Zuständigkeiten zu unsicher sind.
Vietnam scheint erkannt zu haben: Wer hochwertigere Investitionen will, braucht bessere Institutionen.
Das ist gerade für mittelständische Unternehmer wichtig.
Großkonzerne können viele Reibungsverluste absorbieren. Mittelständler können das oft nicht.
Sie brauchen Klarheit, Verlässlichkeit und professionelle Umsetzung.
Chancen für deutsche und europäische Unternehmer
Vietnam kann für Unternehmer in schwieriger Lage interessant sein, wenn mindestens einer der folgenden Punkte zutrifft:
- Die Marge wird durch europäische Produktionskosten dauerhaft aufgezehrt.
- Kunden verlangen eine zweite Lieferquelle außerhalb bestehender Standorte.
- China-Abhängigkeit soll reduziert werden, ohne Asien aufzugeben.
- Ein Teil der Wertschöpfung ist standardisierbar, modularisierbar oder montierbar.
- Das Unternehmen besitzt Technologie, Marke, Kundenzugang oder Prozesswissen, aber zu hohe Kosten.
- Investoren verlangen eine glaubwürdige operative Restrukturierung.
- Ein Turnaround braucht nicht nur Personalabbau, sondern neue Wachstumsoptionen.
- Ein Hersteller muss näher an ASEAN-, US- oder asiatische Lieferketten heran.
- Einkauf und Produktion sind zu stark von einzelnen Lieferanten abhängig.
- Die eigene Fertigung ist technisch gut, aber wirtschaftlich nicht mehr tragfähig.
- Fachkräfteengpässe bremsen Entwicklung, Engineering oder Digitalisierung.
Die wichtigste Frage lautet nicht:
„Ist Vietnam billig?“
Die bessere Frage lautet:
„Welcher Teil unseres Geschäftsmodells wird durch Vietnam wieder wettbewerbsfähig?“
Diese Frage trennt Strategie von Aktionismus.
Risiken und Folgen: Wo Unternehmer sich in Vietnam verschätzen
Eine Vietnam-Strategie kann Wert schaffen.
Sie kann aber auch Kapital verbrennen, wenn sie falsch aufgesetzt wird.
Gerade Unternehmen in wirtschaftlicher Schieflage müssen nüchtern bleiben. Wer bereits Liquiditätsdruck hat, kann sich keine Standortromantik leisten.
Rechtliche Risiken
Politische Resolutionen sind keine fertigen Genehmigungen.
Sie zeigen Richtung, müssen aber durch Gesetze, Dekrete, Verwaltungsanweisungen und lokale Behördenpraxis umgesetzt werden.
Wer aus einer politischen Reformabsicht direkt einen konkreten Anspruch auf Vorteile, Genehmigungen oder Incentives ableitet, baut auf Sand.
Jede Investition braucht eine eigene rechtliche Prüfung.
Liquiditätsrisiken
Auslandsaufbau kostet Geld, bevor er Geld spart.
Viele Unternehmer unterschätzen die Anlaufkosten:
- Reisen,
- Beratung,
- Übersetzungen,
- Lieferantensuche,
- Musterproduktion,
- Qualitätsprüfung,
- Zertifizierung,
- Werkzeuge,
- Maschinen,
- Lageraufbau,
- Transport,
- Personal,
- lokale Verwaltung,
- Managementzeit,
- Working Capital.
Eine Vietnam-Strategie darf die Liquidität nicht zusätzlich gefährden.
In der Krise gilt: Der beste Standortplan ist wertlos, wenn das Unternehmen die Anlaufphase nicht überlebt.
Kontrollrisiken
Produktion in Vietnam ohne technische Prozesskontrolle ist riskant.
Qualitätsprobleme, Nacharbeit, Reklamationen, verspätete Lieferungen und fehlende Dokumentation können den Kostenvorteil vollständig zerstören.
Gerade bei europäischen Kunden reicht „ungefähr gut“ nicht.
Wer auslagert, muss Qualität messbar machen:
- Prüfpläne,
- Spezifikationen,
- Abnahmeprozesse,
- Auditstruktur,
- Eskalationswege,
- Reklamationssystem,
- technische Dokumentation,
- Verantwortlichkeiten.
Ohne diese Instrumente entsteht keine Sanierung, sondern Kontrollverlust.
Partner- und Governance-Risiken
Ein lokaler Partner kann Türen öffnen.
Er kann aber auch Abhängigkeiten schaffen.
Beteiligungsstrukturen, IP-Rechte, Exit-Klauseln, Deadlock-Regeln, Compliance, Zahlungsflüsse, operative Verantwortlichkeiten und Vetorechte müssen sauber geregelt sein.
Gerade Familienunternehmer unterschätzen diesen Punkt häufig.
Sie prüfen Maschinen genauer als Partner.
Das ist gefährlich.
Insolvenz- und Haftungsrisiken im Heimatland
Für deutsche Geschäftsleiter gilt: Eine Internationalisierungsstrategie ersetzt nicht die Prüfung von Zahlungsunfähigkeit, drohender Zahlungsunfähigkeit oder Überschuldung.
Bei juristischen Personen bestehen klare insolvenzrechtliche Pflichten. Wenn Insolvenzreife vorliegt, muss die Geschäftsleitung handeln.
Vietnam-Pläne dürfen nicht dazu dienen, gesetzliche Pflichten zu verschleppen.
Das ist in der Praxis brutal einfach:
Wer mit Auslandsexpansion Zeit gewinnen will, aber die Insolvenzreife ignoriert, verschärft sein persönliches Risiko.
Vietnam Reform Roadmap 2026
Die richtige Vietnam-Strategie in der Restrukturierung
Vietnam darf nicht als Bauchentscheidung behandelt werden.
Eine tragfähige Vietnam-Strategie in der Krise braucht Struktur, Zahlen, Verantwortlichkeiten und klare Abbruchkriterien.
Schritt 1: Sanierungslogik vor Standortlogik
Vor jeder Vietnam-Entscheidung steht eine harte Diagnose:
- Wo verlieren wir Geld?
- Welche Produkte sind strategisch relevant?
- Welche Kunden sind profitabel?
- Welche Wertschöpfungsschritte sind zu teuer?
- Welche Prozesse sind standardisierbar?
- Welche Prozesse sind zu komplex für eine Verlagerung?
- Welche Kunden würden eine Vietnam-Komponente akzeptieren?
- Wo entstehen Zoll-, Qualitäts- oder Lieferzeitrisiken?
- Welche Investition kann die Liquidität tragen?
- Welcher Effekt entsteht auf EBITDA, Working Capital und Cashflow?
Eine Standortentscheidung ohne Sanierungsrechnung ist Spekulation.
In der Restrukturierung zählt nicht, ob eine Idee interessant klingt.
Es zählt, ob sie Liquidität, Ergebnis, Wettbewerbsfähigkeit und Unternehmenswert verbessert.
Schritt 2: Produktportfolio bereinigen
Nicht jedes Produkt gehört nach Vietnam.
In Krisen ist die Versuchung groß, alles neu zu ordnen. Genau das überfordert Organisation und Finanzierung.
Geeignet sind häufig:
- margenstarke Produkte mit hoher Wiederholrate,
- Baugruppen mit klarer Spezifikation,
- arbeitsintensive Montageprozesse,
- standardisierte Komponenten,
- Produkte mit planbarer Nachfrage,
- Ersatzteil- oder Serienfertigung,
- digitale oder technische Dienstleistungen mit skalierbaren Teams,
- Produkte mit stabiler Stückliste,
- Prozesse mit klaren Qualitätskriterien.
Ungeeignet sind häufig:
- stark individualisierte Kleinstserien,
- Produkte mit unklarer technischer Dokumentation,
- hochregulierte Produkte ohne Zertifizierungsstrategie,
- Prozesse mit extrem enger Entwicklungsnähe zum Kunden,
- Produkte mit unklaren Stücklisten,
- Fertigungen, die bereits intern nicht stabil laufen,
- Produkte mit häufiger Spezifikationsänderung,
- Leistungen mit sehr hohem Abstimmungsbedarf.
Man verlagert keine Unordnung.
Man exportiert sie nur.
Schritt 3: Markteintrittsmodell wählen
Nicht jedes Unternehmen braucht sofort eine eigene Gesellschaft oder Fabrik in Vietnam.
Gerade in der Krise ist ein stufenweiser Ansatz häufig sinnvoller.
| Modell | Geeignet für | Vorteil | Risiko |
|---|---|---|---|
| Sourcing | Einkauf, Komponenten, Vorprodukte | schnell, geringe Kapitalbindung | Qualitäts- und Lieferantenabhängigkeit |
| Contract Manufacturing | Montage oder Produktion durch Dritte | schneller Start, geringerer Capex | weniger Kontrolle, IP-Risiken |
| Repräsentanz | Markterkundung, Lieferantenaufbau | niedriges Risiko | begrenzte operative Möglichkeiten |
| Joint Venture | lokales Know-how, Vertrieb, regulierte Felder | Zugang zu Netzwerk und Personal | Partnerkonflikte |
| 100-Prozent-Tochter | langfristige Produktion, volle Kontrolle | Governance, IP, Skalierung | hoher Kapital- und Managementbedarf |
| M&A | schneller Zugang zu Kapazitäten | sofortige Präsenz | Due-Diligence-Risiken |
| Technologiepartnerschaft | Know-how, Engineering, R&D | passt zur neuen FDI-Logik | Vertrags- und IP-Komplexität |
In der Krise ist selten das größte Modell das beste.
Häufig ist eine zweistufige Struktur vernünftiger:
Erst Lieferanten- und Pilotaufbau.
Dann eigene Einheit, wenn Qualität, Nachfrage und Liquidität stimmen.
Schritt 4: Finanzierungs- und Liquiditätsplan bauen
Eine Vietnam-Strategie braucht einen eigenen Liquiditätsplan.
Nicht als grobe Excel-Hoffnung. Sondern als belastbares Steuerungsinstrument.
Dazu gehören:
- Anlaufkosten,
- Investitionsvolumen,
- Working Capital,
- Mindestliquidität,
- Wechselkursrisiken,
- Zahlungsziele,
- Zertifizierungskosten,
- Transport und Versicherung,
- Steuer- und Zollannahmen,
- Beratungs- und Rechtskosten,
- Personalaufbau,
- Puffer für Verzögerungen,
- Break-even-Zeitpunkt,
- Rückbau- oder Exit-Szenario.
Ein Restrukturierer fragt nicht:
„Was ist der Best Case?“
Er fragt:
„Überleben wir den Base Case – und was passiert im Downside Case?“
Diese Frage ist unbequem. Aber sie schützt vor teuren Illusionen.
Schritt 5: Qualität und Compliance vor Geschwindigkeit
Vietnam belohnt langfristig professionelle Investoren.
Das passt zur Reformagenda.
Unternehmen sollten deshalb früh folgende Themen strukturieren:
- Lieferantenaudits,
- Qualitätsmanagement,
- Vertragsmanagement,
- IP-Schutz,
- Verrechnungspreise,
- Arbeitsrecht,
- Aufenthalts- und Arbeitserlaubnisse,
- Datenschutz,
- Cybersicherheit,
- Umwelt- und ESG-Anforderungen,
- Produkthaftung,
- Exportkontrolle,
- Anti-Korruption,
- Zahlungs- und Devisenprozesse.
Je früher diese Themen sauber aufgesetzt werden, desto weniger kostet der spätere Aufbau.
Schnelligkeit ist wichtig.
Aber Geschwindigkeit ohne Kontrolle ist in der Restrukturierung gefährlich.
Schritt 6: Lokale Wertschöpfung ernst nehmen
Vietnam will stärkere Verknüpfung zwischen ausländischen Investoren und vietnamesischen Unternehmen.
Für Investoren ist das kein PR-Thema.
Es kann mittelfristig über Incentives, Behördenwahrnehmung, Lieferfähigkeit und politische Akzeptanz entscheiden.
Praktisch bedeutet das:
- vietnamesische Zulieferer früh entwickeln,
- Schulungsprogramme aufsetzen,
- technische Spezifikationen übersetzen und standardisieren,
- Qualitätskennzahlen gemeinsam überwachen,
- Dual-Sourcing aufbauen,
- lokale Ingenieure einbinden,
- kritische Komponenten schrittweise lokalisieren,
- Prozesswissen kontrolliert übertragen,
- lokale Führungskräfte aufbauen.
Wer nur importiert, montiert und exportiert, bleibt austauschbar.
Wer lokale Wertschöpfung aufbaut, wird Teil des Ökosystems.
Praxisbeispiele: Wie Vietnam in einer Restrukturierung realistisch eingesetzt werden kann
Szenario 1: Maschinenbau-Zulieferer mit Margendruck
Ein deutscher Zulieferer produziert Baugruppen für europäische OEMs.
Die Technik ist solide. Die Kundenbeziehungen sind gut. Aber Energie, Löhne, Finanzierungskosten und geringe Preissetzungsmacht drücken die Marge.
Der Fehler wäre, hektisch die gesamte Fertigung zu verlagern.
Der bessere Weg:
- Produktfamilien analysieren.
- Standardisierte Baugruppen identifizieren.
- Zwei bis drei vietnamesische Lieferanten auditieren.
- Musterproduktion starten.
- Qualitätsdaten über mehrere Monate sammeln.
- Kundenfreigaben einholen.
- Volumen schrittweise verschieben.
Der Sanierungseffekt:
- niedrigere Stückkosten,
- bessere Lieferkettenoption,
- glaubwürdige Zukunftsperspektive gegenüber Banken,
- weniger Abhängigkeit von einem Hochkostenstandort.
Szenario 2: Familienunternehmen mit China-Abhängigkeit
Ein Handels- und Produktionsunternehmen bezieht 80 Prozent seiner Ware aus China.
Die Qualität stimmt, aber Kunden verlangen Risikoabsicherung. Der Unternehmer spürt, dass Abhängigkeit zum Bewertungsabschlag wird.
Vietnam kann als zweite Beschaffungsachse dienen.
Nicht als Anti-China-Strategie.
Sondern als Resilienzstrategie.
Die ersten Schritte:
- Lieferantenlandkarte erstellen,
- Zoll- und Ursprungsregeln prüfen,
- Qualitätsstandards übertragen,
- kritische Produkte priorisieren,
- Mindestmengen verhandeln,
- Testbestellungen durchführen,
- Lieferzeiten und Ausfallquoten messen.
Der Sanierungseffekt:
- weniger Klumpenrisiko,
- bessere Verhandlungsposition,
- höhere Attraktivität für Investoren,
- stabilere Kundenbeziehungen.
Szenario 3: Investor übernimmt angeschlagenen Hersteller
Ein Investor prüft den Erwerb eines europäischen Herstellers aus wirtschaftlicher Schieflage.
Das Unternehmen hat gute Produkte, aber zu hohe Fixkosten.
Vietnam kann Teil des 100-Tage-Plans werden.
Nicht als Sofortmaßnahme, sondern als Werthebel für Jahr zwei und drei.
Während in Europa Liquidität stabilisiert, Einkauf gesenkt und Organisation bereinigt wird, startet parallel ein Vietnam-Pilot für ausgewählte Baugruppen.
Der Sanierungseffekt:
- Der Investment Case bekommt eine industrielle Wachstumslogik.
- Das Unternehmen wird nicht nur kleiner, sondern wettbewerbsfähiger.
- Der Exit wird plausibler.
- Der operative Turnaround erhält eine internationale Perspektive.
Szenario 4: Technologieunternehmen mit Fachkräfteengpass
Ein Software- oder Industrie-Digitalisierungsunternehmen findet in Europa nicht genug Entwickler oder kann die Kosten nicht tragen.
Vietnam kann ein Engineering- oder Entwicklungszentrum ermöglichen.
Aber auch hier gilt:
Ohne klare Architektur, Produktverantwortung, Security, Dokumentation und Führung entsteht nur verteiltes Chaos.
Erfolgreich ist das Modell, wenn Vietnam nicht als billiger Code-Schreibtisch genutzt wird, sondern als integrierter Teil der Produktorganisation.
Der Sanierungseffekt:
- schnellere Entwicklung,
- bessere Skalierung,
- geringerer Kostendruck,
- breiterer Talentzugang,
- höhere Lieferfähigkeit gegenüber Kunden.
Szenario 5: Hersteller mit zu hohem Working Capital
Ein mittelständischer Hersteller hat volle Lager, lange Durchlaufzeiten und hohe Kapitalbindung.
Vietnam kann helfen, bestimmte Vorprodukte günstiger zu beziehen. Aber das allein reicht nicht.
Die eigentliche Sanierung liegt in der Kombination aus:
- besserer Lieferplanung,
- standardisierten Komponenten,
- kürzeren Beschaffungszyklen,
- sauberem Forecasting,
- Lieferantenintegration,
- Qualitätsstabilität,
- klaren Mindestbeständen.
Der Sanierungseffekt:
- niedrigere Einkaufskosten,
- geringere Kapitalbindung,
- bessere Planbarkeit,
- stabilerer Cashflow.
Häufige Fehler bei Vietnam-Investitionen
Fehler 1: Vietnam nur über Lohnkosten bewerten
Lohnkosten sind relevant.
Aber sie sind nicht die Strategie.
Entscheidend sind Gesamtkosten:
- Qualität,
- Durchlaufzeit,
- Ausschuss,
- Nacharbeit,
- Logistik,
- Finanzierung,
- Managementaufwand,
- Zertifizierung,
- Kundenzulassung,
- Wechselkurs,
- Lieferstabilität.
Ein scheinbar billiger Standort kann teuer werden, wenn die Steuerung schlecht ist.
Fehler 2: Zu groß starten
In der Krise ist Kapital knapp.
Wer sofort eine eigene Fabrik plant, obwohl ein Pilot mit Contract Manufacturing reichen würde, gefährdet Liquidität.
Besser ist ein kontrollierter Einstieg mit klaren Meilensteinen.
Erst beweisen. Dann skalieren.
Fehler 3: Keine klare Produktentscheidung treffen
„Wir prüfen Vietnam für alles“ ist kein Plan.
Erfolgreich ist:
- ein Produktcluster,
- klare Stückliste,
- definierte Qualitätsanforderung,
- messbarer Business Case,
- verantwortliches Projektteam,
- klarer Zeitplan,
- eindeutige Abbruchkriterien.
Je präziser der Umfang, desto höher die Erfolgswahrscheinlichkeit.
Fehler 4: Lokale Partner nicht ausreichend prüfen
Ein freundlicher Kontakt ist keine Due Diligence.
Geprüft werden müssen:
- Eigentümerstruktur,
- Referenzen,
- operative Kapazität,
- finanzielle Stabilität,
- Rechtsstreitigkeiten,
- Compliance,
- Qualitätsniveau,
- Exporterfahrung,
- Managementqualität,
- Abhängigkeiten.
Viele Fehler beginnen mit einem sympathischen Gespräch und enden mit einem teuren Konflikt.
Fehler 5: IP-Schutz unterschätzen
Technische Zeichnungen, Software, Formen, Werkzeuge, Rezepturen, Kundendaten und Prozesswissen sind Vermögenswerte.
Sie gehören geschützt.
Vertraglich. Technisch. Organisatorisch.
Wer Know-how unkontrolliert aus der Hand gibt, verliert nicht nur Marge. Er schafft möglicherweise den nächsten Wettbewerber.
Fehler 6: Heimatinsolvenzrecht ignorieren
Eine Auslandsexpansion ist keine Ausrede für verspätete Sanierungsentscheidungen.
Wenn Insolvenzreife vorliegt, gelten die gesetzlichen Pflichten unabhängig davon, wie attraktiv der Vietnam-Plan klingt.
Geschäftsleiter müssen Liquidität, Zahlungsfähigkeit und Überschuldung laufend prüfen.
Eine Zukunftsstrategie schützt nicht vor Haftung, wenn die Gegenwart rechtlich nicht sauber beherrscht wird.
Fehler 7: Keine Exit-Option einbauen
Jeder Auslandsaufbau braucht einen geordneten Rückzugspfad.
Was passiert, wenn:
- Qualität nicht erreicht wird?
- Kunden nicht freigeben?
- Lieferzeiten zu lang sind?
- der Partner ausfällt?
- politische Rahmenbedingungen sich ändern?
- der Business Case nicht aufgeht?
- das Unternehmen die Anlaufphase nicht finanzieren kann?
Wer nur den Erfolg plant, plant unvollständig.
Strategische Bewertung: Warum Vietnam jetzt anders gelesen werden muss
Die Reformagenda zeigt eine klare Richtung:
Vietnam will nicht länger nur Standort für günstige Produktion sein.
Das Land will international integrierter, institutionell verlässlicher, privatwirtschaftlich stärker, technologisch anspruchsvoller und bei ausländischen Investitionen selektiver werden.
Für Unternehmer bedeutet das:
Vietnam wird anspruchsvoller.
Aber genau das macht den Standort interessanter.
Ein Land, das nur billige Arbeit anbietet, ist austauschbar.
Ein Land, das private Unternehmen stärkt, Rechtsrahmen verbessert, digitale Infrastruktur ausbaut, strategische Technologien priorisiert und ausländische Investitionen nach Qualität filtert, kann ein echter Restrukturierungs- und Wachstumsstandort werden.
Der entscheidende Punkt bleibt die Umsetzung.
Resolutionen sind Richtung, nicht Ergebnis.
In Vietnam werden weiterhin Genehmigungsfragen, Provinzunterschiede, Bürokratie, Fachkräfteengpässe, Infrastrukturthemen, Energieversorgung, Compliance und lokale Marktlogik eine Rolle spielen.
Aber die Richtung ist bemerkenswert geschlossen.
Und in der Restrukturierung zählt Richtung.
Denn Kapital folgt nicht nur Zahlen.
Kapital folgt plausiblen Zukunftspfaden.
FAQ: Vietnam Reform Roadmap, Investitionen und Restrukturierung
Was ist die Vietnam Reform Roadmap?
Die Vietnam Reform Roadmap beschreibt eine Reihe zentraler politischer Resolutionen, mit denen Vietnam seine wirtschaftliche Entwicklung stärker auf Integration, Institutionen, Privatwirtschaft, Innovation und hochwertige ausländische Investitionen ausrichtet. Sie ist kein einzelnes Gesetz, sondern ein strategischer Rahmen für die nächste Entwicklungsphase.
Warum ist Vietnam für Unternehmer in der Krise relevant?
Vietnam kann Unternehmen helfen, Kostenstrukturen, Lieferketten und Wachstumsoptionen neu zu ordnen. Entscheidend ist aber, dass Vietnam Teil einer Sanierungsstrategie ist und nicht ein Ersatz für Liquiditätsplanung, Insolvenzprüfung oder operative Restrukturierung.
Welche fünf Resolutionen prägen Vietnams Reformagenda?
Im Mittelpunkt stehen Resolution 59 zur internationalen Integration, Resolution 66 zu Gesetzgebung und Rechtsdurchsetzung, Resolution 68 zur Privatwirtschaft, Resolution 57 zu Technologie und Digitalisierung sowie Resolution 10 zur ausländisch investierten Wirtschaft. Zusammen ergeben sie eine Strategie für höhere Produktivität und bessere Investitionsqualität.
Was bedeutet Resolution 10-NQ/TW für ausländische Investoren?
Resolution 10 verschiebt Vietnams FDI-Strategie von Kapitalmenge zu Investitionsqualität. Bevorzugt werden künftig Projekte mit Technologie, Innovation, Forschung, Ausbildung, lokaler Lieferkettenintegration, Nachhaltigkeit und messbarer Wertschöpfung.
Ist Vietnam noch ein Niedriglohnstandort?
Vietnam bietet weiterhin Kostenvorteile, sollte aber nicht nur als Niedriglohnstandort betrachtet werden. Die Reformagenda zeigt, dass Vietnam stärker in Richtung High-Tech, Produktivität, Innovation und qualifizierte Wertschöpfung gehen will.
Für welche Unternehmen eignet sich Vietnam besonders?
Vietnam eignet sich besonders für Unternehmen mit standardisierbaren Produkten, arbeitsintensiven Baugruppen, Lieferkettenrisiken in Asien, regionalen Wachstumsambitionen oder technologischem Know-how. Weniger geeignet ist Vietnam für ungeordnete Geschäftsmodelle ohne klare Prozesse.
Kann Vietnam eine Insolvenz verhindern?
Vietnam allein verhindert keine Insolvenz. Eine Vietnam-Strategie kann jedoch Teil eines Sanierungskonzepts sein, wenn sie Kosten senkt, neue Märkte erschließt, Lieferketten stabilisiert und Investoren eine glaubwürdige Zukunftsperspektive bietet.
Wann sollte ein Unternehmen Vietnam prüfen?
Vietnam sollte geprüft werden, wenn bestehende Produktionskosten strukturell zu hoch sind, Kunden alternative Lieferketten verlangen oder eine Internationalisierung Teil des Turnaround-Plans sein kann. Die Prüfung sollte vor akuter Liquiditätsnot beginnen, nicht erst in der Endphase der Krise.
Was kostet der Aufbau in Vietnam?
Die Kosten hängen vom Markteintrittsmodell ab. Sourcing und Contract Manufacturing benötigen weniger Kapital als eine eigene Tochtergesellschaft oder Fabrik. Unternehmer müssen jedoch immer Anlaufkosten, Reisen, Beratung, Qualitätskontrolle, Zertifizierung, Working Capital und Managementzeit einkalkulieren.
Was ist der größte Fehler bei Vietnam-Investitionen?
Der größte Fehler ist, Vietnam nur als billigen Produktionsstandort zu betrachten. Wer Prozesse, Qualität, Compliance, lokale Partner und Finanzierung nicht sauber plant, kann trotz niedriger Lohnkosten Geld verlieren.
Ist ein Joint Venture in Vietnam sinnvoll?
Ein Joint Venture kann sinnvoll sein, wenn lokales Know-how, Vertrieb, Personalzugang oder Genehmigungserfahrung entscheidend sind. Es ist riskant, wenn Partnerauswahl, IP-Schutz, Governance, Exit-Rechte und Entscheidungsmechanismen nicht klar geregelt sind.
Ist eine eigene Tochtergesellschaft besser als Contract Manufacturing?
Eine eigene Tochter bietet mehr Kontrolle, erfordert aber mehr Kapital, Management und Zeit. Contract Manufacturing ist oft besser für Pilotphasen, während eine Tochtergesellschaft eher für langfristige Skalierung geeignet ist.
Welche Rolle spielt Vietnams Privatsektor?
Vietnams Privatsektor ist zentral für Zulieferer, Dienstleistungen, Vertrieb, Partnerschaften und lokale Wertschöpfung. Die Reformagenda will die Privatwirtschaft stärken und als wichtigen Wachstumsmotor der nationalen Wirtschaft ausbauen.
Warum ist Resolution 66 für Investoren wichtig?
Resolution 66 zielt auf bessere Gesetzgebung und Rechtsdurchsetzung. Für Investoren sind klare, transparente und praktikable Regeln entscheidend, weil Genehmigungen, Vertragsdurchsetzung, Steuern und Verwaltungsprozesse über den Erfolg eines Projekts entscheiden.
Welche Branchen profitieren von Vietnams Reformkurs?
Besonders relevant sind Elektronik, Halbleiter, künstliche Intelligenz, digitale Infrastruktur, Cloud, Big Data, moderne Logistik, grüne Industrie, Biotechnologie, hochwertige Fertigung, Engineering, Automatisierung und Zulieferindustrien.
Welche Risiken gibt es bei Vietnam als Produktionsstandort?
Typische Risiken sind Qualitätsabweichungen, Lieferverzögerungen, unklare Verträge, IP-Verlust, Partnerkonflikte, regulatorische Änderungen, kulturelle Missverständnisse, Wechselkursrisiken und zu optimistische Zeitpläne. Diese Risiken lassen sich reduzieren, aber nicht ignorieren.
Wie passt Vietnam zu einer China-Plus-One-Strategie?
Vietnam kann eine zweite Produktions- oder Beschaffungsachse in Asien bilden. Dabei geht es nicht zwingend um einen Ersatz für China, sondern um Diversifikation, Resilienz und bessere Verhandlungspositionen.
Wie lange dauert ein Vietnam-Pilotprojekt?
Ein seriöser Pilot dauert meist mehrere Monate. Lieferantensuche, Audit, Muster, Qualitätsprüfung, Vertragsverhandlung, Logistiktest und Kundenfreigabe brauchen Zeit. Wer unter extremem Zeitdruck steht, sollte zunächst kleinere, kontrollierbare Schritte wählen.
Welche Rolle spielt digitale Transformation in Vietnam?
Digitale Transformation ist ein Kernbestandteil der Reformagenda. Vietnam setzt stark auf digitale Wirtschaft, digitale Infrastruktur, Daten, Cybersicherheit, künstliche Intelligenz und strategische Technologien.
Muss ein Unternehmen in der Krise zuerst rechtliche Pflichten prüfen?
Ja. Bei drohender Zahlungsunfähigkeit, Zahlungsunfähigkeit oder Überschuldung müssen Geschäftsleiter ihre gesetzlichen Pflichten prüfen. Internationale Expansion darf nie dazu dienen, Insolvenzantragspflichten oder Gläubigerschutz zu umgehen.
Was ist der erste Schritt für Unternehmer?
Der erste Schritt ist keine Reise nach Ho-Chi-Minh-Stadt. Der erste Schritt ist eine Sanierungs- und Standortdiagnose: Welche Produkte, Prozesse und Märkte können durch Vietnam tatsächlich verbessert werden – und welche nicht?
Ist Vietnam für jedes Krisenunternehmen geeignet?
Nein. Vietnam eignet sich nicht für Unternehmen ohne klare Prozesse, ohne finanzielle Mindeststabilität oder ohne belastbares Produktportfolio. Der Standort kann nur helfen, wenn das Geschäftsmodell sanierungsfähig ist.
Kann Vietnam den Unternehmenswert erhöhen?
Ja, wenn die Vietnam-Strategie Kosten senkt, Wachstum ermöglicht, Lieferketten stabilisiert und die Zukunftsfähigkeit des Unternehmens verbessert. Ein ungeprüfter Standortaufbau kann den Unternehmenswert dagegen auch belasten.
Vietnam ist kein Rettungsanker. Vietnam ist ein strategischer Hebel.
Vietnams Reform Roadmap zeigt eine ungewöhnlich klare Entwicklungsrichtung:
mehr Integration, bessere Institutionen, stärkere Privatwirtschaft, digitale Transformation und hochwertigere ausländische Investitionen.
Für Unternehmer in wirtschaftlichen Schwierigkeiten ist das keine Einladung zu blindem Optimismus.
Es ist eine Einladung zu strategischer Nüchternheit.
Wer in der Krise nur Kosten kürzt, verliert oft die Zukunft.
Wer nur expandiert, ohne die Krise zu lösen, verliert die Kontrolle.
Die Kunst liegt dazwischen:
Liquidität sichern.
Pflichten prüfen.
Geschäftsmodell bereinigen.
Wertschöpfung neu ordnen.
Dann gezielt dort investieren, wo wieder Wettbewerbsfähigkeit entsteht.
Vietnam kann dafür ein starker Baustein sein.
Aber nur für Unternehmer, die sauber rechnen, schnell lernen, lokale Realität respektieren und Wertschöpfung statt bloßer Verlagerung planen.
Die Richtung ist klar: Vietnam will nicht einfach mehr Investitionen. Vietnam will die richtigen Investitionen.
Strategischer nächster Schritt für Unternehmer und Investoren
Wenn Ihr Unternehmen unter Margendruck steht, Lieferkettenrisiken trägt oder eine operative Restrukturierung braucht, sollte Vietnam nicht als Bauchgefühl geprüft werden.
Es braucht eine belastbare Entscheidungsgrundlage.
Der sinnvolle nächste Schritt ist eine kompakte Vietnam-Restrukturierungsanalyse:
- Welche Geschäftsbereiche eignen sich?
- Welche Produkte gehören nicht nach Vietnam?
- Welches Markteintrittsmodell ist finanzierbar?
- Welche Investition ist in der Krise vertretbar?
- Welche Risiken müssen vorab ausgeschlossen werden?
- Wie wirkt sich Vietnam auf Liquidität, Bankenfähigkeit und Unternehmenswert aus?
- Welche Partner, Standorte und Lieferanten kommen realistisch infrage?
- Welche Maßnahmen verbessern kurzfristig Cashflow und langfristig Wettbewerbsfähigkeit?
Für Unternehmer in schwierigen Phasen ist das keine reine Standortfrage.
Es ist eine Überlebens- und Zukunftsfrage.
Wer Vietnam richtig prüft, prüft nicht nur ein Land. Er prüft, ob sein Unternehmen international wieder wettbewerbsfähig werden kann.
Wie stark gefährdet ist das Triple-A-Rating Deutschland?
Deutschland steht beim Triple-A nicht vor dem unmittelbaren Absturz, aber die Sicherheitsmarge wird kleiner.
Meine Einordnung: kurzfristig niedriges Downgrade-Risiko, mittelfristig deutlich steigendes Risiko. In einer Ampel wäre es Gelb, nicht Rot.
Aktueller Stand: Alle großen Agenturen führen Deutschland weiter auf Topniveau mit stabilem Ausblick: S&P AAA/stable, Moody’s Aaa/stable, Scope AAA/stable, KBRA AAA/stable, Fitch AAA/stable, DBRS AAA/stable. Das ist der wichtigste Punkt: Solange die Ausblicke stabil sind, ist eine schnelle Herabstufung eher unwahrscheinlich.
Warum das AAA noch hält: Deutschland hat im internationalen Vergleich weiterhin eine starke Bonität: wohlhabende, große Volkswirtschaft, starke Institutionen, hohe Sparquote, starke Außenposition und immer noch moderate Staatsschulden. S&P hat das AAA am 24. April 2026 bestätigt und begründet den stabilen Ausblick ausdrücklich mit Deutschlands starker Außenposition, diversifizierter Volkswirtschaft und institutioneller Stärke. Gleichzeitig nennt S&P als Downgrade-Szenario genau den wunden Punkt: Wenn der fiskalische Stimulus das mittelfristige Wachstum nicht hebt oder strukturelle Probleme weiter belasten.
Die Verschuldung ist noch nicht dramatisch, aber der Trend ist schlecht. Die Bundesbank meldete für 2025 einen Anstieg der deutschen Staatsschulden auf 2,84 Billionen Euro beziehungsweise 63,5 % des BIP. Das Defizit lag laut Destatis 2025 bei 119,1 Milliarden Euro beziehungsweise 2,7 % des BIP. Zum Vergleich: Die Eurozone lag Ende 2025 bei 87,8 % Staatsschuldenquote, Frankreich bei 115,6 %, Italien bei 137,1 %. Deutschland ist also nicht „pleite“, aber es bewegt sich klar weg vom alten Stabilitätsprofil.
Der eigentliche Bruch ist die neue Schuldenpolitik: Das Sondervermögen für Infrastruktur und Klimaneutralität umfasst 500 Milliarden Euro Kreditermächtigung über zwölf Jahre; die Rückzahlung soll spätestens 2044 beginnen. Damit wird die Schuldenbremse formal nicht abgeschafft, aber praktisch stark aufgeweicht.
Wie stark gefährdet ist das Triple-A-Rating Deutschland Infografik
Die Rating-Gefahr entsteht weniger durch den heutigen Schuldenstand als durch die Frage, ob aus den neuen Schulden Wachstum wird. S&P rechnet für 2026 bis 2029 mit Defiziten von durchschnittlich rund 4 % des BIP, mit steigender Schuldenquote und einem Bruttoschuldenstand von etwa 70 % des BIP bis 2029; die Zinslast bleibt laut S&P aber noch moderat. Scope bestätigt ebenfalls AAA/stable, erwartet aber einen Anstieg der Schuldenquote auf rund 71 % bis 2030 und nennt als negative Ratingtreiber eine deutliche fiskalische Verschlechterung oder einen schweren makroökonomischen beziehungsweise Finanzsystem-Schock.
Die kritischere Lesart kommt vom Stabilitätsrat: Dort wurde im Oktober 2025 gewarnt, dass die Maastricht-Schuldenquote bis 2029 auf rund 80¼ % des BIP steigen könnte; eine Fortsetzung dieser Dynamik würde die langfristige Tragfähigkeit der öffentlichen Finanzen gefährden.
Mein Urteil:
Für 2026 ist ein Verlust des AAA eher unwahrscheinlich. Ich würde das Risiko einer tatsächlichen Herabstufung auf etwa 2 von 10 setzen. Das Risiko, dass einzelne Agenturen bei anhaltend schwachem Wachstum den Ausblick in Richtung „negativ“ drehen, ist höher, aber noch nicht akut.
Für 2027 bis 2029 steigt das Risiko spürbar, vielleicht auf 4 bis 5 von 10, falls drei Dinge zusammenkommen: dauerhaft Defizite über 4 %, schwaches reales Wachstum unter etwa 1 %, und keine glaubwürdige Konsolidierung bei Renten, Sozialausgaben, Energie- und Standortkosten. Die Gemeinschaftsdiagnose der führenden Institute erwartet für Deutschland nur 0,6 % Wachstum 2026 und 0,9 % 2027, warnt vor langfristigen Risiken für die Stabilität der öffentlichen Finanzen und sieht erhebliche Konsolidierungsnotwendigkeiten gegen Ende des Jahrzehnts.
Wie stark gefährdet ist das Triple-A-Rating Deutschland
Für Vermögensschutz ist die wichtigste Schlussfolgerung: Das AAA ist kein Entwarnungssignal für reale Vermögenssicherheit. Ein deutscher Staatsbankrott ist nicht das Hauptszenario. Relevanter sind schleichende Risiken: höhere Steuer- und Abgabenlast, finanzielle Repression, politische Zugriffsmöglichkeiten auf Vermögen, Inflation, schwächeres Wachstum und eine weitere Vergemeinschaftung europäischer Lasten. Das Rating misst Ausfallwahrscheinlichkeit, nicht Kaufkrafterhalt oder Eigentumsschutz.
Deutschlands Triple-A ist nicht akut gefährdet, aber es ist heute deutlich weniger unangreifbar als vor fünf bis zehn Jahren. Der Lackmustest lautet: Werden die neuen Schulden produktiv investiert – oder werden sie zur Dauerfinanzierung eines teuren Staats- und Sozialmodells? Genau daran wird sich entscheiden, ob AAA stabil bleibt oder zuerst der Ausblick kippt.
Quellen
Bundesbank Statistisches Bundesamt European Commission
Triple-A-Rating Deutschland: Warum die Bestnote kein Freifahrtschein für Ihr Vermögen ist
Deutschland gilt weiterhin als einer der sichersten Schuldner der Welt. Doch für Unternehmer, Immobilienbesitzer, Anleger und vermögende Familien ist die entscheidende Frage nicht: „Ist der Staat kreditwürdig?“ Sondern: „Wie sicher ist mein Vermögen in einem Staat, der seine Bonität auch durch höhere Abgaben, neue Schulden und stärkeren Zugriff auf private Leistungsfähigkeit erhalten kann?“
Deutschland hat weiter Triple-A – noch
Deutschland besitzt weiterhin die höchste Bonitätsnote. Nach Angaben der Deutschen Finanzagentur bewerten S&P Deutschland mit AAA/A-1+ und stabilem Ausblick, Moody’s mit Aaa/stabil, Scope mit AAA/stabil, Fitch mit AAA/F1+ stabil und DBRS Morningstar ebenfalls mit AAA/stabil. Die jüngsten ausgewiesenen Ratings reichen von November 2025 bis April 2026.
Auf den ersten Blick klingt das beruhigend. Triple-A steht für maximale Kreditwürdigkeit. Der deutsche Staat kann sich vergleichsweise günstig Geld leihen. Internationale Investoren betrachten Bundesanleihen weiterhin als sicheren Hafen. Pensionskassen, Versicherungen und Zentralbanken halten deutsche Staatspapiere, weil Deutschland im internationalen Vergleich als verlässlich, zahlungsfähig und institutionell stabil gilt.
Doch genau hier beginnt der Denkfehler vieler Sparer: Ein gutes Rating schützt in erster Linie den Gläubiger des Staates. Es schützt nicht automatisch den Bürger vor Steuererhöhungen, Inflation, Regulierungsdruck, Abgaben, Sonderlasten oder schleichender Entwertung seiner Kaufkraft.
Was ein Triple-A-Rating wirklich aussagt
Ein Rating ist keine Wohlstandsgarantie. Es ist auch kein Siegel dafür, dass ein Land wirtschaftlich dynamisch, politisch berechenbar oder für Vermögensinhaber dauerhaft attraktiv bleibt.
Ein Triple-A-Rating sagt vor allem: Die Ratingagenturen halten es für sehr wahrscheinlich, dass Deutschland seine Schulden pünktlich bedient. Der Staat gilt als fähig, Zinsen und Tilgung zu leisten. Aber wie ein Staat diese Leistungsfähigkeit erhält, ist eine andere Frage.
Ein Staat kann seine Zahlungsfähigkeit auf mehreren Wegen sichern: durch Wachstum, durch solide Haushaltsführung, durch neue Schulden, durch Ausgabenkürzungen oder durch höhere Einnahmen. Höhere Einnahmen bedeuten im Klartext meistens: höhere Steuern, höhere Abgaben, stärkere Belastung von Einkommen, Unternehmen, Immobilien, Kapitalerträgen oder Vermögen.
Für den Staat kann das Rating stabil bleiben. Für den Bürger kann die finanzielle Freiheit trotzdem schrumpfen.
Triple-A-Rating Deutschland – noch Infografik
Die unbequeme Wahrheit: Deutschland ist kreditwürdig, aber nicht risikofrei
Deutschland ist nicht „pleite“. Das ist nicht der Punkt. Der Punkt ist: Deutschland verändert sich fiskalisch, wirtschaftlich und politisch.
Die deutsche Staatsverschuldung ist 2025 deutlich gestiegen. Laut Bundesbank erhöhte sich die gesamtstaatliche Verschuldung im Jahr 2025 um 144 Milliarden Euro auf 2,84 Billionen Euro. Die Schuldenquote stieg von 62,2 Prozent auf 63,5 Prozent des Bruttoinlandsprodukts.
Auch das Staatsdefizit bleibt erheblich. Das Statistische Bundesamt meldete für 2025 ein gesamtstaatliches Finanzierungsdefizit von 119,1 Milliarden Euro; die Defizitquote lag bei 2,7 Prozent des BIP.
Gleichzeitig wächst die deutsche Wirtschaft kaum. Nach zwei Rezessionsjahren legte das preisbereinigte Bruttoinlandsprodukt 2025 lediglich um 0,2 Prozent zu. Destatis verwies dabei unter anderem auf rückläufige Exporte, schwache Investitionen, Belastungen in Industrie und Bau sowie stärkere Konkurrenz aus China.
Das ist der Kern: Deutschland besitzt weiterhin eine starke Bilanz im internationalen Vergleich. Aber die Dynamik verschlechtert sich. Und genau diese Dynamik ist für Vermögensschutz entscheidender als die Momentaufnahme eines Ratings.
Die Schuldenbremse wurde gelockert – und das ist ein Signal
Im März 2025 wurde ein historisches Finanzpaket beschlossen. Bundestag und Bundesrat stimmten einer Lockerung der Schuldenbremse für bestimmte Verteidigungsausgaben sowie einem neuen Sondervermögen für Infrastruktur und Klimaneutralität zu. Das Sondervermögen umfasst eine eigene Kreditermächtigung von 500 Milliarden Euro.
Das Bundesfinanzministerium beschreibt das Sondervermögen als Instrument, um Investitionsrückstände abzubauen. Es soll über zwölf Jahre laufen; die damit verbundenen Kredite werden über den Bundeshaushalt verzinst, und die Rückzahlung soll spätestens ab dem 1. Januar 2044 beginnen.
Aus Sicht des Staates kann diese Strategie sinnvoll erscheinen: Infrastruktur, Digitalisierung, Verteidigung, Energieversorgung und Bildung brauchen Investitionen. Aus Sicht des Vermögensschutzes lautet die nüchterne Frage jedoch: Wer trägt am Ende die Last?
Schulden sind verschobene Steueransprüche. Was heute als Sondervermögen etikettiert wird, muss morgen bedient werden – über Wachstum, Inflation, Einsparungen oder höhere Belastungen.
Triple-A-Rating Deutschland – noch
Ratingagenturen sehen die Risiken längst
Die großen Ratingagenturen halten Deutschland aktuell zwar weiter auf Bestnote. Aber die Warnhinweise werden klarer.
Reuters berichtete im März 2025, Fitch sehe Deutschlands AAA-Rating langfristig unter Druck, falls der massive Ausgabenanstieg nicht durch Konsolidierung oder dauerhaft höheres Wachstum ausgeglichen werde. Fitch erwartete demnach über die kommende Dekade zusätzliche Ausgaben von 900 Milliarden bis 1 Billion Euro und sah die Möglichkeit, dass Deutschlands Defizit bis 2027 auf 4 bis 4,5 Prozent des BIP steigen könnte.
Auch Scope Ratings verwies bereits Anfang 2025 auf strukturelle Schwächen: hohe Energiepreise, Investitionsrückstände bei Infrastruktur, Bildung und Digitalisierung sowie unzureichende Arbeitsmarktreformen. Die Botschaft: Schwaches Wachstum allein gefährdet das AAA-Rating nicht sofort. Aber wenn Deutschland die Ursachen der Wachstumsschwäche nicht behebt, steigt der Druck.
Das bedeutet: Die Bestnote ist nicht sakrosankt. Sie ist an Bedingungen geknüpft. Und diese Bedingungen heißen Wachstum, Wettbewerbsfähigkeit, fiskalische Disziplin und politische Handlungsfähigkeit.
Warum vermögende Bürger anders auf das Rating schauen sollten
Für institutionelle Investoren ist das deutsche Triple-A-Rating ein Signal: Bundesanleihen gelten als sehr sicher. Für vermögende Privatpersonen, Unternehmer und Immobilienbesitzer ist die Lage komplexer.
Denn der Staat ist nicht nur Schuldner. Er ist auch Gesetzgeber, Steuererheber, Regulierer und Gläubiger des Bürgers.
Ein Staat mit hoher Bonität kann seine Schulden günstiger refinanzieren. Er hat aber auch mehr Spielraum, Lasten langfristig zu verteilen. Wer Vermögen in Deutschland hält, sollte deshalb nicht nur auf das Rating schauen, sondern auf die Frage der persönlichen Exponierung:
Wie viel meines Vermögens hängt an einem Land, einem Rechtssystem, einer Währung, einer Steuerpolitik und einer politischen Mehrheitslage?
Wer fast sein gesamtes Vermögen in deutschen Immobilien, deutschen Bankkonten, deutschen Unternehmensstrukturen, deutschen Rentenansprüchen und deutschen Wertpapierdepots konzentriert, hat kein Ratingproblem. Er hat ein Klumpenrisiko.
Triple-A schützt den Staat – nicht automatisch Ihr Eigentum
Die entscheidende Unterscheidung lautet:
Deutschland kann als Schuldner sehr sicher sein, während Ihr Vermögen als Steuerbasis immer interessanter wird.
Ein Staat muss nicht insolvent sein, um private Vermögen stärker zu belasten. Es reicht, wenn Haushaltslöcher wachsen, politische Versprechen finanziert werden müssen, Sozialausgaben steigen, Verteidigungsausgaben zunehmen oder Investitionsrückstände aufgeholt werden sollen.
Dann richtet sich der Blick zwangsläufig auf jene Gruppen, bei denen noch Substanz vorhanden ist: Unternehmer, Immobilienbesitzer, Kapitalanleger, Erben, gutverdienende Fachkräfte und vermögende Familien.
Das muss nicht in Form einer spektakulären Enteignung geschehen. Viel wahrscheinlicher sind schrittweise Maßnahmen: höhere Grundsteuern, strengere Immobilienauflagen, höhere Sozialabgaben, neue Berichtspflichten, steigende Kapitalertragsteuern, Vermögensabgaben-Debatten, Einschränkungen bei Bargeld, mehr Transparenzregister, strengere Wegzugsregeln oder eine schleichende Entwertung durch Inflation.
Für sich genommen wirkt jede Maßnahme begründbar. In Summe verändert sie die Eigentumsrealität.
Was Unternehmer jetzt verstehen sollten
Für Unternehmer ist das Triple-A-Rating Deutschlands zweischneidig.
Einerseits profitieren sie von Stabilität, Infrastruktur, Rechtssicherheit und einem verlässlichen Finanzsystem. Andererseits werden erfolgreiche Unternehmer in einem fiskalisch angespannten Staat schnell zur bevorzugten Einnahmequelle.
Wer Gewinne erwirtschaftet, Mitarbeiter beschäftigt, Immobilien hält oder Unternehmensvermögen aufgebaut hat, sollte seine Struktur nicht erst dann überprüfen, wenn neue Gesetze beschlossen sind. Vermögensschutz funktioniert nicht in der Panik. Er funktioniert durch vorausschauende Gestaltung.
Dazu gehören Fragen wie:
Ist das Betriebsvermögen sauber vom Privatvermögen getrennt?
Bestehen Haftungsrisiken, die vermeidbar wären?
Ist die Unternehmensstruktur steuerlich und rechtlich zukunftsfähig?
Gibt es internationale Optionen für Geschäft, Wohnsitz, Holding, Beteiligungen oder Vermögensverwaltung?
Wie abhängig ist die Familie von einem einzigen Steuer- und Rechtssystem?
Der wichtigste Schritt ist nicht die Flucht. Der wichtigste Schritt ist Handlungsfähigkeit.
Immobilienbesitzer: Sicherer Hafen oder steuerliche Zielscheibe?
Immobilien gelten in Deutschland traditionell als solide Sachwerte. Sie sind greifbar, beleihbar und langfristig nutzbar. Aber sie haben einen entscheidenden Nachteil: Sie sind immobil.
Ein Grundstück kann nicht ausweichen. Eine Immobilie kann nicht diskret verlagert werden. Sie steht im Grundbuch, ist bewertbar, belastbar und politisch leicht adressierbar.
Gerade deshalb sollten Immobilienbesitzer nicht nur über Rendite, Mieteinnahmen und Zinsen nachdenken, sondern auch über Schutzstrukturen, Belastbarkeit, Verschuldungsgrad, familiäre Nachfolge, steuerliche Planung und geografische Diversifikation.
Ein deutsches Triple-A-Rating macht eine deutsche Immobilie nicht automatisch risikofrei. Es sagt lediglich, dass der Staat als Schuldner stark ist. Als Zugriffssystem ist er dadurch nicht schwächer.
Anleger: Bundesanleihen sind Sicherheit – aber nicht Vermögensschutz
Viele Anleger setzen Sicherheit mit Staatsanleihen gleich. Das ist nur teilweise richtig. Bundesanleihen können ein stabiler Baustein sein, besonders für Liquiditätsmanagement und institutionelle Portfolios. Aber sie lösen nicht das Grundproblem des Vermögenserhalts.
Denn Vermögensschutz bedeutet mehr als nominale Rückzahlung. Es geht um reale Kaufkraft, internationale Mobilität, Zugriffsschutz, steuerliche Effizienz, Währungsdiversifikation und politische Resilienz.
Wer sein Geld zu 100 Prozent im Euro-Raum hält, ausschließlich bei deutschen Banken parkt und nur in regulierte Standardprodukte investiert, ist formal vielleicht konservativ aufgestellt. Strategisch ist er aber stark systemabhängig.
Echte Sicherheit entsteht nicht durch blinden Glauben an ein Rating, sondern durch Diversifikation über Anlageklassen, Länder, Währungen, Verwahrstellen und Rechtsräume.
Die neue Vermögensschutz-Frage: Was passiert, wenn Deutschland seine Bestnote verteidigen muss?
Die meisten Menschen fragen: „Was passiert, wenn Deutschland sein Triple-A verliert?“
Die bessere Frage lautet: „Was passiert, wenn Deutschland sein Triple-A verteidigen will?“
Denn zur Verteidigung der Bonität kann der Staat Maßnahmen ergreifen, die für Gläubiger positiv und für Bürger belastend sind. Er kann Einnahmen erhöhen. Er kann Ausgaben umschichten. Er kann Schulden über lange Zeiträume strecken. Er kann Investitionen über Sondervermögen auslagern. Er kann regulatorische Kontrolle ausbauen. Er kann Vermögen stärker dokumentieren, bewerten und besteuern.
Aus Sicht der Ratingagenturen kann das Stabilität bedeuten. Aus Sicht des Bürgers kann es Freiheitsverlust bedeuten.
Vermögensschutz beginnt vor der Krise
Wer Vermögen schützen will, sollte nicht auf den großen Knall warten. Der große Knall ist selten der Normalfall. Meistens kommt Veränderung schrittweise, technisch, bürokratisch und schwer rückgängig zu machen.
Heute ein neues Register. Morgen eine neue Meldepflicht. Übermorgen eine neue Bewertungsgrundlage. Danach eine neue Abgabe. Später eine Einschränkung beim Wegzug oder bei der internationalen Strukturierung.
Wer dann erst handelt, handelt unter Zeitdruck.
Vermögensschutz bedeutet deshalb: Strukturen schaffen, bevor sie gebraucht werden. Optionen aufbauen, bevor sie wertvoll werden. Rechtliche Gestaltung nutzen, solange sie sauber und planbar möglich ist.
Was eine robuste Vermögensstrategie heute leisten sollte
Eine moderne Vermögensschutz-Strategie sollte nicht auf Angst beruhen, sondern auf nüchterner Risikostreuung.
Dazu gehören fünf Grundprinzipien:
Erstens: Rechtliche Strukturierung. Vermögen sollte nicht unnötig ungeschützt im Privatvermögen liegen, wenn Haftungsrisiken, Nachfolgefragen oder steuerliche Belastungen besser strukturiert werden können.
Zweitens: Internationale Diversifikation. Wer ausschließlich in Deutschland investiert, ist vollständig von deutschen Regeln abhängig. Auslandsdepots, internationale Beteiligungen, alternative Wohnsitzoptionen oder grenzüberschreitende Unternehmensstrukturen können Handlungsspielräume erweitern.
Drittens: Sachwerte mit Substanz. Immobilien, Edelmetalle, Unternehmensbeteiligungen, produktive Assets und ausgewählte reale Vermögenswerte können Kaufkraft langfristig besser schützen als reine Geldforderungen. Entscheidend ist jedoch die richtige Gewichtung und Verwahrung.
Viertens: Liquidität außerhalb des Alltagsrisikos. Liquidität ist nur dann Sicherheit, wenn sie im Ernstfall verfügbar bleibt. Bankrisiken, Währungsrisiken, Kapitalverkehrsregeln und Zugriffsmöglichkeiten sollten mitgedacht werden.
Fünftens: Steuerliche und familiäre Planung. Vermögensschutz ohne Nachfolgeplanung ist unvollständig. Wer Vermögen über Generationen erhalten will, braucht klare Strukturen für Erbschaft, Schenkung, Unternehmensnachfolge und internationale Mobilität.
Deutschlands AAA-Rating ist stark – aber Ihr Vermögen braucht einen eigenen Schutzplan
Deutschland ist weiterhin ein Triple-A-Schuldner. Das ist eine Stärke. Aber es ist kein Grund zur Sorglosigkeit.
Die Bonität des Staates bedeutet nicht automatisch die Sicherheit des Bürgers. Im Gegenteil: Ein Staat, der seine Kreditwürdigkeit erhalten will, wird seine Einnahmebasis schützen. Und diese Einnahmebasis sind am Ende Unternehmen, Einkommen, Immobilien, Kapitalerträge und Vermögen.
Die entscheidende Frage lautet deshalb nicht, ob Deutschland morgen zahlungsunfähig wird. Das ist unwahrscheinlich. Die entscheidende Frage lautet, ob Ihr Vermögen so strukturiert ist, dass es auch in einem Umfeld steigender Schulden, wachsender Abgaben, schwacher Wirtschaftsdynamik und zunehmender Regulierung erhalten bleibt.
Wer Vermögen aufgebaut hat, sollte nicht nur auf Ratings vertrauen. Er sollte Strukturen schaffen.
Denn echte Sicherheit entsteht nicht dadurch, dass ein Staat Triple-A hat.
Echte Sicherheit entsteht dadurch, dass Sie nicht vollständig von einem einzigen Staat abhängig sind.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Anlageberatung.
Quellen
Digitaler Euro & Bargeldverbot: Was Unternehmer jetzt verstehen – und strategisch vorbereiten müssen
Der stille Systemwechsel
Es beginnt nicht mit einem großen Knall.
Es beginnt leise.
Ein Kunde steht an der Kasse – Bargeld wird nicht mehr akzeptiert.
Ein Unternehmer will eine größere Transaktion bar abwickeln – nicht mehr möglich.
Ein Investor versucht, Liquidität flexibel zu bewegen – plötzlich greifen neue Regeln.
Was nach Einzelfällen klingt, ist in Wahrheit ein struktureller Wandel.
Der digitale Euro kommt.
Nicht als Option. Sondern als logische Konsequenz eines Systems, das sich bereits verändert hat.
Und genau hier liegt das Problem:
Die meisten Unternehmer reagieren erst, wenn es zu spät ist.
Dieser Artikel zeigt Ihnen, was tatsächlich passiert – und wie Sie sich strategisch positionieren, bevor andere nur noch reagieren.
Was ist der Digitale Euro – und warum betrifft er Unternehmer unmittelbar?
Der Digitale Euro ist eine digitale Form von Zentralbankgeld, ausgegeben durch die Europäische Zentralbank (EZB).
Das bedeutet:
- Kein Bankguthaben (kein Risiko gegenüber Banken)
- Kein Bargeld (physisch)
- Sondern: staatlich kontrolliertes, digitales Zahlungsmittel
Der entscheidende Unterschied
| Geldform | Herausgeber | Kontrolle | Risiko |
|---|---|---|---|
| Bargeld | Zentralbank | anonym | gering |
| Bankguthaben | Geschäftsbank | nachvollziehbar | Bankenrisiko |
| Digitaler Euro | Zentralbank | vollständig digital kontrollierbar | systemisch |
Für Unternehmer bedeutet das:
Sie bewegen sich künftig in einem vollständig nachvollziehbaren Zahlungsraum.
Der schleichende Abschied vom Bargeld
Offiziell bleibt Bargeld erhalten.
Faktisch wird es zurückgedrängt.
Die entscheidenden Entwicklungen:
- Ab 2027: Bargeldobergrenze von 10.000 €
- Identifizierungspflicht bereits ab 3.000 €
- Händler akzeptieren zunehmend kein Bargeld mehr
- EU-weite Harmonisierung → Grenzen werden sinken
Realität in anderen Ländern:
- Frankreich: 1.000 €
- Spanien: 1.000 €
- Griechenland: 500 €
Deutschland ist kein Sonderfall.
Deutschland ist lediglich später dran
Digitaler Euro Bargeldverbot Infografik
Warum passiert das wirklich?
Offiziell:
- Bekämpfung von Geldwäsche
- Terrorismusfinanzierung
- Digitalisierung
In der Praxis:
- Kontrollierbarkeit von Zahlungsströmen
- Steuerliche Transparenz
- Stabilisierung des Finanzsystems
- Reduktion von Schattenwirtschaft
Strategische Wahrheit
Bargeld ist das letzte Instrument:
- ohne Drittpartei
- ohne Nachverfolgung
- ohne Systemabhängigkeit
Und genau deshalb verschwindet es.
Ursachen: Warum Unternehmer besonders betroffen sind
Die Entwicklung trifft nicht alle gleich.
Besonders betroffen:
- Unternehmer mit hohem Cashflow
- Immobilieninvestoren
- Händler & Dienstleister
- Sanierungsfälle mit Liquiditätsdruck
Typische Fehler aus der Praxis:
- Zu viel Vertrauen in den Status quo
- Ignorieren regulatorischer Trends
- Keine Diversifikation von Zahlungsstrukturen
- Abhängigkeit von Banken
Wer heute noch denkt, das sei ein „politisches Thema“,
verkennt die operative Realität.
Risiken & Folgen für Unternehmen
1. Verlust finanzieller Flexibilität
- Bartransaktionen entfallen
- Zahlungswege werden vorgegeben
- spontane Liquiditätsbewegungen erschwert
2. Vollständige Nachvollziehbarkeit
- Jede Transaktion ist dokumentiert
- Betriebsprüfungen werden einfacher
- Rückwirkende Analysen möglich
3. Systemabhängigkeit
- Kein Zugriff ohne digitale Infrastruktur
- Abhängigkeit von:
- Banken
- Wallet-Anbietern
- staatlichen Systemen
4. Erhöhtes Risiko in Krisensituationen
Gerade in Restrukturierungen zeigt sich:
Liquidität entscheidet über Überleben.
Kontrolle über Liquidität entscheidet über Freiheit.
Digitaler Euro & Bargeldverbot
Lösungen & Strategien: So schützen Sie Ihr Unternehmen
Jetzt wird es entscheidend.
1. Liquiditätsstruktur neu denken
Nicht alles darf im System liegen.
Strategische Verteilung:
- Bankguthaben (operativ notwendig)
- alternative Assets
- internationale Strukturen
Ziel: Systemrisiko reduzieren
2. Zahlungswege diversifizieren
Verlassen Sie sich nicht auf einen Kanal.
- mehrere Banken
- internationale Zahlungsanbieter
- alternative Abwicklungssysteme
Wer nur eine Infrastruktur nutzt, hat kein System – sondern ein Risiko.
3. Internationale Struktur prüfen
Ein zentraler Hebel.
- Firmensitze
- Zahlungsräume
- regulatorische Unterschiede
Nicht jedes Land geht gleich schnell voran.
4. Frühzeitige Restrukturierung bei Problemen
In Krisen wird Kontrolle entscheidend.
Typische Fehler:
- zu spätes Handeln
- Hoffnung statt Strategie
- keine externe Beratung
In der Praxis gilt:
Die besten Lösungen gibt es vor der Krise.
5. Digitale Systeme verstehen – nicht ignorieren
Der digitale Euro kommt.
Also:
- Funktionsweise verstehen
- Risiken analysieren
- Prozesse anpassen
Verweigerung ist keine Strategie.
Praxisbeispiele: So läuft es wirklich ab
Fall 1: Immobilieninvestor
- hohe Baranteile in Transaktionen
- neue Limits greifen
- Deals verzögern sich
- Finanzierung platzt
Problem: fehlende Struktur
Fall 2: Mittelständischer Unternehmer
- mehrere Bargeschäfte
- Steuerprüfung durch Datenanalyse
- Rückforderungen + Strafzahlungen
Problem: fehlende Transparenzstrategie
Fall 3: Sanierungsfall
- Bankkonto eingeschränkt
- keine alternative Liquidität
- operative Handlungsunfähigkeit
Problem: Systemabhängigkeit
Häufige Fehler, die Unternehmer jetzt machen
- „Das dauert noch Jahre“
- „Das betrifft mich nicht“
- „Das wird politisch gestoppt“
- „Ich warte erstmal ab“
Realität:
Die Regeln werden nicht diskutiert.
Sie werden umgesetzt.
FAQ – kompakt & snippet-optimiert
Was ist der Digitale Euro?
Der Digitale Euro ist eine elektronische Form von Zentralbankgeld, die direkt von der EZB ausgegeben wird und als gesetzliches Zahlungsmittel dienen soll.
Wann kommt der Digitale Euro?
Ein Pilot ist für 2027 geplant, die Einführung könnte ab 2029 erfolgen.
Wird Bargeld abgeschafft?
Offiziell nicht, aber es wird zunehmend eingeschränkt und verliert an praktischer Bedeutung.
Welche Bargeldgrenze gilt ab 2027?
EU-weit soll eine Obergrenze von 10.000 € gelten.
Muss man sich bei Barzahlungen ausweisen?
Ab 3.000 € ist künftig eine Identitätsprüfung vorgesehen.
Warum wird Bargeld eingeschränkt?
Offiziell zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung.
Ist der Digitale Euro anonym?
Nur eingeschränkt bei Offline-Zahlungen – im Alltag nicht vollständig.
Können Unternehmen den Digitalen Euro ablehnen?
Nein, wenn sie digitale Zahlungen akzeptieren, müssen sie ihn annehmen.
Ist der Digitale Euro programmierbar?
Offiziell nicht, aber indirekte Steuerung über Regeln ist möglich.
Welche Risiken bestehen für Unternehmer?
Kontrollverlust, Transparenzzwang und Abhängigkeit vom System.
Ist der Digitale Euro sicher?
Technisch ja, aber strategisch bedeutet er mehr Kontrolle durch Institutionen.
Wird Bargeld komplett verschwinden?
Unwahrscheinlich kurzfristig, aber langfristig stark reduziert.
Welche Länder haben bereits Bargeldlimits?
Frankreich, Spanien und Griechenland haben bereits niedrigere Grenzen.
Können Händler Bargeld ablehnen?
Ja, wenn sie dies klar kommunizieren.
Was bedeutet das für Investoren?
Weniger Flexibilität und stärkere Kontrolle bei Transaktionen.
Gibt es Alternativen zum Digitalen Euro?
Ja, aber diese müssen strategisch aufgebaut werden.
Wie können Unternehmer sich vorbereiten?
Durch Diversifikation, Strukturierung und Beratung.
Wird der Digitale Euro verpflichtend?
Indirekt ja, da er gesetzliches Zahlungsmittel wird.
Welche Rolle spielen Banken?
Sie bleiben Schnittstelle, verlieren aber teilweise Kontrolle.
Ist das System noch umkehrbar?
Realistisch betrachtet: nein.
Der Wendepunkt ist längst erreicht
Der digitale Euro ist kein Zukunftsszenario.
Er ist ein laufender Prozess.
Und wie bei jeder strukturellen Veränderung gilt:
Die Mehrheit reagiert zu spät.
Eine Minderheit positioniert sich früh – und gewinnt Handlungsspielraum.
Für Unternehmer bedeutet das:
- Liquidität ist nicht nur Geld – sondern Strategie
- Zahlungswege sind nicht nur Technik – sondern Macht
- Struktur ist nicht Bürokratie – sondern Schutz
Strategische Einordnung & nächster Schritt
Wenn Sie Unternehmer sind, Geschäftsführer oder Investor:
Dann stellt sich nicht die Frage, ob Sie betroffen sind.
Sondern wann – und wie stark.
Die entscheidende Frage lautet:
Haben Sie eine Struktur – oder nur ein System, das andere kontrollieren?
Diskreter Hinweis (kein Verkauf – Realität)
In der Praxis sehen wir täglich:
- Unternehmen, die zu spät reagieren
- Investoren, die Handlungsspielraum verlieren
- Strukturen, die im Ernstfall nicht tragen
Und genau hier entsteht der Unterschied zwischen:
Kontrolle behalten
oder
Kontrolle verlieren
Wenn Sie Ihre Situation strategisch prüfen möchten – frühzeitig, diskret und ohne Aktionismus – dann ist das kein „Extra-Schritt“.
Sondern schlicht unternehmerische Vernunft.
Ölkrisen verstehen – und daraus die richtigen Entscheidungen treffen
Was Unternehmer aus 1973, 1979 und der Energiekrise 2022 lernen müssen
Wenn Energie plötzlich zum Geschäftsrisiko wird
Es beginnt selten laut.
Keine Sirenen, keine Pressekonferenz, kein klarer Startpunkt.
Und doch spüren Unternehmer es sofort:
- Energiekosten steigen – erst moderat, dann exponentiell
- Margen schrumpfen – unbemerkt, dann brutal
- Planbarkeit verschwindet – Investitionen werden zum Risiko
Was viele verdrängen:
Energiekrisen sind keine Ausnahmen. Sie sind wiederkehrende Systemereignisse.
Die Ölkrise 1973, die Ölkrise 1979 und die Energiekrise 2022 zeigen ein klares Muster:
Wer nicht vorbereitet ist, verliert Kontrolle. Wer vorbereitet ist, gewinnt Marktanteile.
Dieser Artikel ist kein historischer Rückblick.
Er ist ein strategischer Leitfaden für Unternehmer, die nicht reagieren – sondern vorsorgen.
1. Definition & Grundlagen: Was ist eine Energiekrise wirklich?
Eine Energiekrise ist mehr als ein Preisanstieg.
Sie ist ein systemischer Schock, bei dem Angebot, Nachfrage und politische Rahmenbedingungen gleichzeitig kippen.
Kernmerkmale:
- massive Preissteigerungen bei Energie (Öl, Gas, Strom)
- Lieferengpässe oder Unsicherheit
- politische Eingriffe (Embargos, Sanktionen, Regulierung)
- Kettenreaktionen in der gesamten Wirtschaft
Wichtig zu verstehen:
Eine Energiekrise trifft nie nur die Energiebranche – sie trifft jede Branche.
Denn Energie ist kein Kostenblock.
Sie ist die Grundlage jeder Wertschöpfung.
2. Historischer Kontext: Drei Krisen, ein Muster
Die Ölkrise 1973
Auslöser war ein Ölembargo der OPEC-Staaten im Kontext des Jom-Kippur-Krieges.
Folgen:
- Ölpreise vervierfachten sich
- Produktionskosten explodierten
- Rezession in vielen Industrienationen
Lehre:
Politische Abhängigkeit von Energie ist ein systemisches Risiko.
Ölkrisen 1973, 1979 und Energiekrise 2022 Infografik
Die Ölkrise 1979
Ausgelöst durch die iranische Revolution – erneut ein geopolitischer Schock.
Folgen:
- erneuter Preissprung
- Inflation + wirtschaftliche Stagnation („Stagflation“)
- strukturelle Veränderungen in Industrie und Energiepolitik
Lehre:
Krisen kommen nicht einmal – sie kommen in Wellen.
Die Energiekrise 2022
Ausgelöst durch geopolitische Spannungen, Sanktionen und Lieferausfälle.
Folgen:
- Energiepreise vervielfachten sich kurzfristig
- energieintensive Unternehmen gerieten massiv unter Druck
- Staatliche Eingriffe (Preisbremsen, Subventionen)
Lehre:
Moderne Volkswirtschaften sind verletzlicher als sie glauben.
3. Ursachen: Warum entstehen Energiekrisen immer wieder?
Energiekrisen sind keine Zufälle.
Sie sind das Ergebnis struktureller Schwächen.
1. Geopolitische Abhängigkeiten
- Konzentration auf wenige Lieferländer
- politische Instabilität
- strategische Nutzung von Energie als Druckmittel
2. Fehlende Diversifikation
- zu wenig alternative Energiequellen
- mangelnde Resilienz in Lieferketten
3. Politische Fehlanreize
- kurzfristige Entscheidungen statt langfristiger Strategie
- regulatorische Eingriffe mit Nebenwirkungen
4. Marktpsychologie
- Panikreaktionen
- Spekulation
- künstliche Verknappung
5. Unternehmerische Blindspots
- Energie wird als „fixe Größe“ betrachtet
- keine Szenario-Planung
- fehlende Risikostrategien
Ölkrisen 1973, 1979 und Energiekrise 2022
4. Risiken & Folgen für Unternehmer
Die Auswirkungen sind brutal – und oft unterschätzt.
Finanzielle Risiken
- Margenverfall durch steigende Kosten
- Liquiditätsengpässe
- Verlust von Wettbewerbsfähigkeit
Operative Risiken
- Produktionsstillstand
- Lieferverzögerungen
- Abhängigkeit von Energiepreisen
Strategische Risiken
- Fehlentscheidungen bei Investitionen
- Verlust von Marktanteilen
- erzwungene Geschäftsmodelländerungen
Rechtliche Risiken
- Vertragsprobleme (z. B. bei Festpreisen)
- Haftungsfragen
- Insolvenzrisiken
Persönliche Folgen
- psychischer Druck
- Fehlentscheidungen unter Stress
- Verlust von Kontrolle
In der Praxis sehen wir immer wieder:
Nicht die Krise zerstört Unternehmen – sondern die falsche Reaktion darauf.
5. Lösungen & Strategien: Wie Unternehmen Krisen überleben – und nutzen
Jetzt wird es entscheidend.
1. Energie als strategischen Faktor behandeln
Nicht als Kostenstelle.
Sondern als Risiko- und Steuerungsgröße.
Maßnahmen:
- Energiecontrolling einführen
- Preisentwicklungen aktiv monitoren
- Szenarien durchspielen
2. Diversifikation der Energiequellen
- Kombination aus Strom, Gas, erneuerbaren Energien
- langfristige Lieferverträge
- Eigenproduktion (z. B. Photovoltaik)
3. Kostenstruktur flexibilisieren
- variable Kostenanteile erhöhen
- energieintensive Prozesse optimieren
- Outsourcing prüfen
4. Vertragsstrategie überdenken
- Preisgleitklauseln integrieren
- flexible Lieferverträge
- Risikoteilung mit Kunden
5. Liquidität sichern (entscheidend!)
In jeder Krise gilt:
Liquidität schlägt Profitabilität.
Konkrete Schritte:
- Liquiditätsplanung (mind. 12 Monate)
- Finanzierung sichern
- stille Reserven aktivieren
6. Geschäftsmodell prüfen
- energieintensive Bereiche reduzieren
- margenstärkere Produkte priorisieren
- Preisanpassungen durchsetzen
7. Krisen als Chance nutzen
Während andere reagieren, können Sie:
- Marktanteile gewinnen
- schwache Wettbewerber verdrängen
- strategisch investieren
6. Praxisbeispiele: So läuft es wirklich ab
Fall 1: Produktionsunternehmen (2022)
Ein mittelständischer Betrieb verliert innerhalb von 6 Monaten:
- 30 % Marge durch Energiepreise
- wichtige Kunden wegen Preisanpassungen
Lösung:
- kurzfristige Preisstrategie
- Energieoptimierung
- neue Lieferverträge
Ergebnis:
Stabilisierung + langfristige Wettbewerbsvorteile
Fall 2: Immobilieninvestor
Steigende Heizkosten führen zu:
- Mietausfällen
- Wertverlust von Objekten
Lösung:
- energetische Sanierung
- Umlagestrategie
- Portfolio-Anpassung
Fall 3: Dienstleister
Indirekt betroffen durch:
- steigende Preise bei Kunden
- sinkende Nachfrage
Lösung:
- Positionierung anpassen
- neue Zielgruppen erschließen
7. Häufige Fehler, die Unternehmen ruinieren
- „Das ist nur vorübergehend“
- zu spätes Reagieren
- keine Liquiditätsplanung
- starre Preisstrategien
- falsche Prioritäten
Der größte Fehler ist nicht die Krise –
sondern das Ignorieren der Realität.
8. FAQ kompakt
Was war die Ölkrise 1973?
Die Ölkrise 1973 war ein durch ein Embargo ausgelöster Energieschock, bei dem die Ölpreise stark anstiegen und viele Industrienationen in eine wirtschaftliche Krise stürzten.
Was passierte 1979 in der zweiten Ölkrise?
Die zweite Ölkrise entstand durch politische Unruhen im Iran, was zu Angebotsengpässen und erneut stark steigenden Ölpreisen führte.
Was war die Energiekrise 2022?
Die Energiekrise 2022 wurde durch geopolitische Spannungen, insbesondere in Europa, ausgelöst und führte zu extrem steigenden Gas- und Strompreisen.
Warum sind Energiekrisen gefährlich für Unternehmen?
Weil sie Kosten, Planungssicherheit und Liquidität gleichzeitig beeinflussen und damit das gesamte Geschäftsmodell gefährden.
Welche Branchen sind besonders betroffen?
Vor allem energieintensive Branchen wie Industrie, Produktion, Logistik und Immobilienwirtschaft.
Wie können Unternehmen sich absichern?
Durch Diversifikation, langfristige Verträge, Energieeffizienz und strategisches Risikomanagement.
Was ist der größte Fehler in einer Energiekrise?
Zu spät zu reagieren und die Krise als kurzfristiges Problem zu unterschätzen.
Welche Rolle spielt Liquidität?
Eine zentrale Rolle – ohne Liquidität können Unternehmen selbst bei guter Strategie scheitern.
Kann man von Energiekrisen profitieren?
Ja, wenn man vorbereitet ist und strategisch handelt, lassen sich Marktanteile gewinnen.
Wie schnell sollte man reagieren?
Sofort – jede Verzögerung verschärft die Auswirkungen.
Was passiert bei dauerhaft hohen Energiepreisen?
Unternehmen müssen ihre Geschäftsmodelle anpassen oder riskieren langfristige Verluste.
Sind staatliche Hilfen zuverlässig?
Sie können helfen, sind aber oft kurzfristig und nicht planbar.
Wie wichtig ist Energieeffizienz?
Sehr wichtig – sie reduziert Abhängigkeit und Kosten.
Was ist eine Preisgleitklausel?
Eine Vertragsklausel, die Preise an Kostenentwicklungen anpasst.
Wie erkennt man eine kommende Energiekrise?
Durch geopolitische Spannungen, steigende Preise und Unsicherheiten in Lieferketten.
9. Die eigentliche Gefahr ist strategische Blindheit
Energiekrisen sind kein Ausnahmezustand.
Sie sind Teil des Systems.
Die eigentliche Frage lautet nicht:
„Kommt eine Krise?“
Sondern:
„Sind Sie vorbereitet, wenn sie kommt?“
Unternehmer, die Energie strategisch denken,
werden nicht nur überleben –
sie werden dominieren.
10. Der nächste Schritt: Klarheit statt Unsicherheit
Wenn Sie aktuell betroffen sind – oder merken, dass sich Risiken aufbauen:
- steigende Kosten
- unsichere Planung
- Druck auf Margen
Dann ist jetzt nicht der Moment für Hoffnung.
Sondern für Struktur.
Eine fundierte Analyse Ihrer Situation zeigt:
- wo die echten Risiken liegen
- welche Maßnahmen kurzfristig wirken
- welche Strategien langfristig sichern
Genau hier setzt Zukunft2.com an.
Keine Theorie.
Keine Standardlösungen.
Sondern klare Strategien aus der Praxis –
für Unternehmer, die Verantwortung tragen.
Es gibt bessere Wege, Vermögen zu besteuern?
Warum die Vermögensteuer scheitert – und was Unternehmer jetzt wissen müssen
1. Wenn Politik zur Gefahr für Vermögen wird
Es beginnt oft harmlos. Eine Schlagzeile. Eine Talkshow. Ein politischer Vorschlag, der sich zunächst „gerecht“ anhört.
„Die Reichen stärker besteuern.“
Für viele Unternehmer klingt das wie ein fernes Thema. Bis sie merken: Gemeint sind nicht nur Milliardäre. Gemeint ist oft genau die Substanz, die sie über Jahre aufgebaut haben – Unternehmen, Immobilien, Beteiligungen.
Und genau hier beginnt das eigentliche Problem.
Denn in wirtschaftlich angespannten Zeiten – Haushaltslücken, steigende Staatsausgaben, politischer Druck – geraten Vermögen systematisch ins Visier. Nicht aus Ideologie, sondern aus Notwendigkeit.
Die entscheidende Frage lautet daher nicht:
Kommt eine Vermögensteuer?
Sondern:
Welche Form der Vermögensbesteuerung trifft Unternehmer tatsächlich – und wie können Sie sich strategisch darauf vorbereiten?
2. Definition: Was bedeutet „Vermögen besteuern“ wirklich?
Unter vermögensbezogenen Steuern versteht man alle staatlichen Abgaben, die nicht auf Einkommen, sondern auf vorhandene Substanz abzielen.
Klassische Formen:
- Vermögensteuer
Regelmäßige Besteuerung des gesamten Nettovermögens (z. B. jährlich 1–2 %) - Grundsteuer
Steuer auf Immobilienbesitz - Grunderwerbsteuer
Steuer beim Kauf von Immobilien - Erbschaft- und Schenkungsteuer
Besteuerung von Vermögensübertragungen - Besteuerung von Veräußerungsgewinnen
Gewinne aus Immobilien- oder Unternehmensverkäufen
Der entscheidende Unterschied:
Die Vermögensteuer greift auf das gesamte Vermögen zu – unabhängig davon, ob es Erträge generiert.
Und genau das macht sie aus unternehmerischer Sicht hochproblematisch.
Immobiliensteuer statt Vermögensteuer Infografik
3. Warum die Vermögensteuer auf dem Papier gut klingt
Die Argumentation ist einfach – und politisch attraktiv:
- Vermögen ist stark konzentriert
- Vermögen wächst schneller als Einkommen
- Staat braucht Einnahmen
- → Also Vermögen besteuern
Studien zeigen:
Eine Vermögensteuer könnte theoretisch zweistellige Milliardenbeträge jährlich einbringen.
Das klingt nach einer eleganten Lösung für:
- Infrastrukturprobleme
- Bildungslücken
- Klimainvestitionen
- Haushaltsdefizite
Doch diese Rechnung ignoriert einen entscheidenden Faktor:
Die Realität.
4. Die Realität: Warum Vermögensteuer in der Praxis scheitert
4.1 Kapital ist mobil – schneller als jede Steuer
Ein Unternehmer kann seinen Betrieb nicht einfach verlagern.
Ein Arbeitnehmer kann seinen Arbeitsplatz nicht exportieren.
Aber Vermögen?
- Wertpapierdepots: in Stunden verlagert
- Holdings: in Wochen umstrukturiert
- Wohnsitze: strategisch verlegt
Ergebnis:
Die Steuerbasis verschwindet schneller, als der Staat reagieren kann.
4.2 Internationale Erfahrung: Ernüchternd
Viele Länder haben es versucht – und sind zurückgerudert:
- Hohe Verwaltungskosten
- Komplexe Bewertungen
- Massive Steuervermeidung
- Abwanderung von Kapital
Die tatsächlichen Einnahmen liegen oft weit unter den Erwartungen.
4.3 Deutschland: Historisches Beispiel
Die Vermögensteuer wurde in Deutschland nicht zufällig ausgesetzt.
Gründe:
- Bewertungsprobleme (insbesondere bei Immobilien und Unternehmen)
- Ungleichbehandlung verschiedener Vermögensarten
- Verfassungsrechtliche Risiken
Und heute?
Diese Probleme sind durch Globalisierung und Finanzinnovation noch größer geworden.
Immobiliensteuer statt Vermögensteuer
5. Das eigentliche Risiko für Unternehmer
Die Diskussion über Vermögensteuer ist nicht das Hauptproblem.
Das eigentliche Risiko ist subtiler – und gefährlicher:
Die Verschiebung hin zu indirekten Vermögenssteuern.
6. Warum Immobilien ins Zentrum rücken
Hier wird es strategisch interessant.
Während Finanzvermögen mobil ist, gilt für Immobilien:
- Sie sind ortsgebunden
- Sie sind sichtbar
- Sie sind leicht bewertbar (relativ)
Ergebnis:
Der Staat greift dort zu, wo Vermögen nicht fliehen kann.
7. Der internationale Vergleich: Was wirklich funktioniert
Andere Industrieländer zeigen ein klares Muster:
- Höhere Einnahmen aus vermögensbezogenen Steuern
- Fokus auf Immobilienbesteuerung
- Weniger Fokus auf klassische Vermögensteuer
Beispiele:
- Frankreich
Starke Immobilienbesteuerung, reduzierte Vermögensteuer - Vereinigtes Königreich
Fokus auf Immobilien und Kapitalgewinne - USA
Lokale Grundsteuern als zentrale Einnahmequelle
Diese Länder erzielen 3–4 % des BIP aus vermögensbezogenen Steuern
Deutschland: ca. 1 %
8. Die stille Transformation: So verändert sich das System
Die Entwicklung ist bereits im Gange – oft unbemerkt:
8.1 Grundsteuerreform
- Neue Bewertungsmodelle
- Teilweise deutliche Erhöhungen
- Langfristig steigende Belastung
8.2 Besteuerung von Immobiliengewinnen
- Diskussion über Einschränkung von Spekulationsfristen
- Höhere Besteuerung bei Verkäufen
8.3 Indirekte Maßnahmen
- Energieauflagen
- Sanierungspflichten
- ESG-Regulierung
De facto:
Eine versteckte Vermögensbesteuerung durch Regulierungskosten.
9. Risiken & Folgen für Unternehmer
Finanzielle Risiken
- Substanzbesteuerung ohne Liquidität
- Zwangsverkäufe
- sinkende Renditen
Strategische Risiken
- Fehlallokation von Kapital
- Investitionszurückhaltung
- Standortverlagerung
Persönliche Risiken
- Vermögensverlust
- eingeschränkte Handlungsfreiheit
- steigender Druck durch Politik und Finanzbehörden
10. Lösungen & Strategien (entscheidender Teil)
Jetzt wird es konkret.
10.1 Vermögen strukturiert denken
Nicht das Vermögen selbst ist das Problem –
sondern die Struktur.
Wichtige Fragen:
- Wo liegt das Vermögen?
- In welcher Rechtsform?
- In welcher Jurisdiktion?
10.2 Immobilien strategisch neu bewerten
Viele Unternehmer haben zu hohe Konzentrationen in:
- Wohnimmobilien
- Bestandsportfolios
- emotional gebundenen Objekten
Strategie:
- Diversifikation
- Teilverkäufe
- Umschichtung in flexiblere Assets
10.3 Internationale Strukturierung
Ein sensibles, aber entscheidendes Thema:
- Holding-Strukturen
- Standortoptimierung
- Nutzung internationaler Rahmenbedingungen
Wichtig:
Immer rechtssicher und sauber umgesetzt.
10.4 Liquidität sichern
Die größte Gefahr ist nicht die Steuer –
sondern fehlende Liquidität zur Zahlung der Steuer.
Maßnahmen:
- Cash-Reserven
- flexible Finanzierungsstrukturen
- Verkauf von Randassets
10.5 Frühzeitig handeln – nicht reagieren
Die meisten Unternehmer reagieren zu spät.
Grundregel:
Steuern werden nicht dann geplant, wenn sie kommen – sondern Jahre vorher.
11. Praxisbeispiele: So läuft es wirklich ab
Fall 1: Immobilienlastiger Unternehmer
- Vermögen: 80 % Immobilien
- Problem: steigende Belastung durch Regulierung
- Lösung: Teilverkauf + Reinvestition in liquide Assets
Fall 2: Mittelständischer Unternehmer
- Vermögen im Unternehmen gebunden
- Risiko: Substanzbesteuerung
- Lösung: Holding-Struktur + Gewinnverlagerung
Fall 3: Vermögender Privatinvestor
- Stark international investiert
- Vorteil: hohe Flexibilität
- Ergebnis: geringe steuerliche Belastung
12. Häufige Fehler (und warum sie teuer werden)
- „Das betrifft nur Milliardäre“
- „Der Staat wird das schon fair machen“
- „Ich warte erstmal ab“
- „Immobilien sind immer sicher“
Realität:
Die größten Verluste entstehen durch Untätigkeit.
13. FAQ kompakt
Was ist eine Vermögensteuer?
Eine Vermögensteuer ist eine regelmäßige Abgabe auf das gesamte Nettovermögen einer Person oder eines Unternehmens.
Warum wird sie diskutiert?
Weil sie theoretisch hohe Einnahmen generieren und soziale Ungleichheit reduzieren könnte.
Warum funktioniert sie oft nicht?
Weil Vermögen international mobil ist und leicht verlagert werden kann.
Welche Alternative gibt es?
Die Besteuerung von Immobilien gilt als effizienter, da diese nicht verlagert werden können.
Ist Deutschland stark betroffen?
Ja, Deutschland hat im internationalen Vergleich niedrige vermögensbezogene Steuern.
Wer wäre betroffen?
Nicht nur Milliardäre, sondern auch Unternehmer und Immobilienbesitzer.
Was ist das größte Risiko?
Substanzbesteuerung ohne ausreichende Liquidität.
Können Immobilien stärker besteuert werden?
Ja, über Grundsteuer, Verkaufsgewinne und Regulierung.
Ist Kapitalflucht realistisch?
Ja, insbesondere bei Finanzvermögen.
Was bedeutet das für Unternehmer?
Sie müssen Vermögen strategisch strukturieren und diversifizieren.
Wie kann man sich schützen?
Durch rechtssichere Strukturierung, Liquiditätsplanung und internationale Diversifikation.
Wann sollte man handeln?
So früh wie möglich – idealerweise vor politischen Änderungen.
Ist eine internationale Lösung möglich?
Ja, aber politisch schwer umzusetzen.
Warum sind Immobilien im Fokus?
Weil sie nicht mobil sind und leicht besteuert werden können.
Was ist die größte Fehlannahme?
Dass Vermögen langfristig unangetastet bleibt.
14. Die eigentliche Gefahr liegt im Detail
Die Vermögensteuer ist politisch attraktiv –
aber ökonomisch oft ineffektiv.
Die eigentliche Entwicklung ist subtiler:
Eine schleichende, aber konsequente Besteuerung von immobilen Vermögenswerten.
Für Unternehmer bedeutet das:
- Weg von emotionalen Entscheidungen
- hin zu strategischer Vermögensstruktur
Nicht die Steuer zerstört Vermögen.
Fehlende Vorbereitung tut es.
15. Der nächste Schritt
Wenn Sie als Unternehmer oder Investor merken,
dass sich die Rahmenbedingungen verändern,
dann ist das kein Grund zur Panik.
Aber ein klarer Grund zu handeln.
Die entscheidende Frage ist nicht:
„Was passiert politisch?“
Sondern:
„Wie ist mein Vermögen darauf vorbereitet?“
Eine fundierte Analyse Ihrer aktuellen Struktur zeigt oft innerhalb weniger Stunden:
- wo Risiken liegen
- wo unnötige Belastungen entstehen
- und welche Optionen realistisch sind
Genau hier beginnt professionelle Restrukturierung.
Nicht laut.
Nicht öffentlich.
Aber strategisch präzise.
Neues Wehrpflichtgesetz 2026: Auslandsaufenthalte nur noch mit Genehmigung – Was Unternehmer jetzt zwingend wissen müssen
Wenn Mobilität plötzlich genehmigungspflichtig wird
Stellen Sie sich vor, Sie planen als Unternehmer oder Geschäftsführer einen längeren Aufenthalt im Ausland. Vielleicht geht es um eine Expansion, ein internationales Projekt, eine Beteiligung – oder schlicht darum, sich strategisch neu aufzustellen.
Und plötzlich stehen Sie vor einer Frage, die bislang in Deutschland kaum jemand gestellt hat:
Brauche ich dafür eine Genehmigung des Staates?
Seit dem 1. Januar 2026 lautet die Antwort für Millionen Männer zwischen 17 und 45 Jahren: Ja – zumindest formal.
Was zunächst wie eine Randnotiz klingt, ist in Wahrheit ein tiefgreifender Eingriff in die persönliche Bewegungsfreiheit – mit erheblichen strategischen, rechtlichen und wirtschaftlichen Implikationen.
Dieser Artikel analysiert die neue Regelung nicht oberflächlich, sondern aus der Perspektive eines Restrukturierungs- und Krisenberaters:
- Was bedeutet das konkret für Unternehmer?
- Welche Risiken entstehen im Ernstfall?
- Und vor allem: Wie sichern Sie Ihre Handlungsfähigkeit strategisch ab?
Definition & rechtliche Grundlagen
Was genau regelt das neue Wehrpflichtgesetz?
Mit der Anpassung des Wehrpflichtgesetzes (WPflG) wurde eine Vorschrift, die früher nur im Verteidigungsfall galt, in den Normalzustand überführt.
Kernaussage:
Männer ab 17 Jahren benötigen eine Genehmigung der Bundeswehr, wenn sie Deutschland länger als 3 Monate verlassen wollen.
Gesetzliche Grundlage im Kern
- Gilt für Männer zwischen 17 und 45 Jahren
- Betrifft alle Auslandsaufenthalte über 3 Monate
- Genehmigung muss beim zuständigen Karrierecenter der Bundeswehr eingeholt werden
- Gilt auch für:
- Verlängerung bestehender Aufenthalte
- nachträgliche Überschreitung der 3-Monats-Grenze
Entscheidender Punkt (oft übersehen)
Die Genehmigung „ist zu erteilen“, solange:
- keine Einberufung vorliegt
- kein akuter militärischer Bedarf besteht
Das klingt harmlos – ist es aber nicht.
Denn entscheidend ist nicht nur, ob genehmigt wird, sondern:
Dass der Staat sich das Recht nimmt, überhaupt zu genehmigen.
Auslandsaufenthalte nur noch mit Genehmigung Infografik
Warum wurde diese Regelung eingeführt?
Offizielle Begründung
Die Bundesregierung verfolgt mehrere Ziele:
- Verbesserung der sogenannten „Wehrfassung“
- Vorbereitung auf mögliche Krisenszenarien
- bessere Planbarkeit von Personalressourcen
- Reaktivierung von Musterungsstrukturen
Strategischer Hintergrund
Aus Sicht eines Krisenanalysten ist das Bild klarer:
- Strukturelle Vorbereitung auf geopolitische Spannungen
- Wiederaufbau staatlicher Zugriffsmöglichkeiten auf Personal
- Schrittweise Normalisierung von Eingriffen in Freiheitsrechte
Das Entscheidende:
Diese Regelung ist kein isoliertes Gesetz – sie ist Teil eines größeren Systems.
Ursachen & Hintergründe: Warum gerade jetzt?
1. Geopolitische Unsicherheit
Europa befindet sich in einer Phase erhöhter Unsicherheit:
- Ukraine-Krieg
- NATO-Aufrüstung
- Spannungen mit globalen Akteuren
Staaten reagieren darauf traditionell mit mehr Kontrolle, nicht weniger.
2. Personalmangel in der Bundeswehr
- Ziel: Ausbau auf bis zu 270.000 Soldaten
- Aktuell: deutliche Unterdeckung
Die Lösung:
Zugriff auf potenziell verfügbare Männer sichern – zumindest administrativ.
3. Wiederaufbau staatlicher Steuerungsfähigkeit
Ein oft unterschätzter Punkt:
- Staaten verlieren zunehmend Kontrolle über mobile Bürger
- Digitalisierung & Globalisierung ermöglichen Ausweichbewegungen
Diese Regelung wirkt wie ein Gegengewicht:
Mobilität wird wieder an staatliche Genehmigung gekoppelt.
Auslandsaufenthalte nur noch mit Genehmigung
Risiken & Folgen für Unternehmer
Jetzt wird es entscheidend.
Denn für Unternehmer ist das keine theoretische Debatte – sondern eine strategische Risikofrage.
1. Eingriff in die unternehmerische Bewegungsfreiheit
Für viele Geschäftsmodelle ist Mobilität essenziell:
- internationale Expansion
- Holding-Strukturen im Ausland
- operative Tätigkeiten außerhalb Deutschlands
Eine Genehmigungspflicht schafft:
- Unsicherheit
- Verzögerungen
- potenzielle Abhängigkeiten
2. Rechtsunsicherheit und Graubereiche
Aktuell ist vieles ungeklärt:
- Wie wird kontrolliert?
- Welche Sanktionen drohen?
- Wie schnell wird genehmigt?
In der Praxis bedeutet das:
Planung wird schwieriger – und Risiko steigt.
3. Signalwirkung: Der Staat denkt langfristig
Die eigentliche Brisanz liegt nicht im Detail – sondern im Signal:
- Heute Genehmigungspflicht
- morgen mögliche Einschränkungen
- übermorgen verpflichtende Maßnahmen
Wer das ignoriert, reagiert zu spät.
4. Persönliche Risiken
Für betroffene Unternehmer:
- mögliche Einschränkung bei spontanen Auslandsentscheidungen
- Unsicherheit bei langfristigen Aufenthalten
- potenzielle Konflikte mit Geschäftsplänen
Lösungen & Strategien (entscheidender Teil)
Jetzt kommen wir zum Kern.
Die Frage lautet nicht:
„Ist das Gesetz gut oder schlecht?“
Sondern:
Wie sichern Sie Ihre Handlungsfähigkeit – unabhängig davon?
Strategie 1: Frühzeitige Strukturierung internationaler Aktivitäten
Wer international tätig ist, sollte jetzt:
- Aufenthalte sauber planen
- Fristen überwachen
- Genehmigungen frühzeitig einholen
Ziel: keine spontane Abhängigkeit
Strategie 2: Alternative Aufenthaltsmodelle prüfen
Viele Unternehmer denken zu kurzfristig.
Mögliche Optionen:
- dauerhafte Verlagerung des Lebensmittelpunkts
- mehrstaatliche Aufenthaltsstrategien
- flexible Zeitmodelle unter 3 Monaten
Entscheidend ist:
Nicht reagieren – sondern gestalten.
Strategie 3: Unternehmensstrukturen entkoppeln
Ein häufiger Fehler:
Unternehmer sind zu eng an ihren Standort gebunden.
Besser:
- Holding-Strukturen im Ausland
- operative Einheiten getrennt organisieren
- Entscheidungsfähigkeit sichern
Strategie 4: Rechtliche Absicherung aufbauen
Das ist kein DIY-Thema.
Erforderlich:
- juristische Bewertung der eigenen Situation
- individuelle Risikoanalyse
- klare Handlungsstrategie
Strategie 5: Szenario-Planung (absolut entscheidend)
Professionelle Unternehmer denken in Szenarien:
Szenario A:
Genehmigung bleibt Formalität
Szenario B:
Genehmigungen werden restriktiver
Szenario C:
Verpflichtende Maßnahmen folgen
Wer vorbereitet ist, bleibt handlungsfähig.
Praxisbeispiele aus der Realität
Fall 1: Unternehmer mit Auslandsprojekt
Ein Unternehmer plant:
- 6 Monate Aufenthalt in Dubai
- Aufbau eines neuen Geschäftszweigs
Problem:
- Aufenthalt genehmigungspflichtig
- Unsicherheit über Ablauf
Lösung:
- frühzeitige Antragstellung
- parallele Strukturierung im Ausland
- operative Absicherung
Fall 2: Geschäftsführer mit Holding-Struktur
- deutsche GmbH
- Holding im Ausland geplant
Risiko:
- längerer Aufenthalt notwendig
- Genehmigungspflicht greift
Strategie:
- Aufenthaltszeiten optimieren
- Aufgaben delegieren
- Struktur international aufsetzen
Fall 3: Investor mit globaler Strategie
- mehrere Länder
- flexible Aufenthalte
Ansatz:
- Aufenthalte unter 3 Monate strukturieren
- alternative Standorte nutzen
- langfristige Optionen vorbereiten
Häufige Fehler (und warum sie gefährlich sind)
Fehler 1: „Das betrifft mich nicht“
Viele denken:
„Das wird sowieso nicht kontrolliert.“
Das Problem:
- Gesetze wirken oft zeitverzögert
- Kontrolle kann jederzeit verschärft werden
Fehler 2: Reaktiv statt strategisch
Erst handeln, wenn Probleme auftreten:
- zu spät
- zu teuer
- zu riskant
Fehler 3: Keine internationale Struktur
Wer nur national denkt, ist verwundbar.
Fehler 4: Rechtliche Risiken ignorieren
„Wird schon gut gehen“ ist keine Strategie.
Fehler 5: Fehlende Beratung
Komplexe Themen ohne Experten zu lösen:
- klassischer Unternehmerfehler
- oft mit hohen Folgekosten
FAQ – kompakt, präzise, snippet-optimiert
Was regelt das neue Wehrpflichtgesetz 2026?
Es verpflichtet Männer zwischen 17 und 45 Jahren, für Auslandsaufenthalte über drei Monate eine Genehmigung der Bundeswehr einzuholen.
Gilt die Regelung für alle Männer?
Ja, grundsätzlich für alle männlichen Personen in diesem Altersbereich, unabhängig von Beruf oder Status.
Muss die Genehmigung immer erteilt werden?
Ja, sofern keine Einberufung zum Wehrdienst vorliegt, ist die Genehmigung laut Gesetz zu erteilen.
Betrifft das auch Unternehmer?
Ja, ausdrücklich. Unternehmer sind nicht ausgenommen.
Gilt die Regelung auch für Urlaube?
Nur, wenn der Aufenthalt länger als drei Monate dauert.
Was passiert ohne Genehmigung?
Das ist derzeit unklar, da konkrete Sanktionen nicht eindeutig geregelt sind.
Wie beantragt man die Genehmigung?
Beim zuständigen Karrierecenter der Bundeswehr.
Wie lange dauert die Genehmigung?
Aktuell gibt es keine einheitlichen Erfahrungswerte.
Kann die Genehmigung verweigert werden?
Nur im Falle einer Einberufung oder besonderen militärischen Erfordernissen.
Ist die Regelung neu?
Nein, aber sie gilt jetzt erstmals auch im normalen Friedenszustand.
Warum wurde das Gesetz geändert?
Zur Verbesserung der militärischen Planbarkeit und Vorbereitung auf Krisenszenarien.
Betrifft das auch Doppelstaatsbürger?
Grundsätzlich ja, sofern sie der Wehrpflicht unterliegen.
Gibt es Ausnahmen?
Geplant sind Verwaltungsvorschriften, Details sind noch offen.
Wird das kontrolliert?
Aktuell unklar, aber eine Kontrolle ist grundsätzlich möglich.
Ist das verfassungsrechtlich umstritten?
Ja, es gibt erhebliche juristische Bedenken hinsichtlich der Verhältnismäßigkeit.
Können Aufenthalte unter 3 Monaten frei erfolgen?
Ja, solange die Grenze nicht überschritten wird.
Was gilt bei Verlängerung im Ausland?
Dann wird die Genehmigungspflicht ausgelöst.
Betrifft das auch Studenten?
Ja, insbesondere bei Auslandssemestern über drei Monate.
Hat das Auswirkungen auf Geschäftsreisen?
Nur bei längeren Aufenthalten über drei Monate.
Ist das ein Schritt zur Wehrpflicht?
Es ist Teil einer umfassenderen Reform, die auch Musterungen einschließt.
Ein kleines Gesetz mit großer Wirkung
Auf den ersten Blick wirkt die Regelung technisch.
Auf den zweiten Blick zeigt sich:
Sie verändert das Verhältnis zwischen Staat und Bürger.
Für Unternehmer bedeutet das:
- weniger spontane Freiheit
- mehr strategischer Druck
- steigende Bedeutung internationaler Planung
Die entscheidende Erkenntnis:
Wer seine Bewegungsfreiheit sichern will, muss früher denken als andere.
Strategischer Ausblick für Unternehmer
Die nächsten Jahre werden geprägt sein von:
- mehr Regulierung
- mehr staatlicher Kontrolle
- mehr Unsicherheit
Gleichzeitig entstehen Chancen für diejenigen, die:
- flexibel sind
- international denken
- strategisch handeln
Der logische nächste Schritt
Wenn Sie als Unternehmer betroffen sind, stellt sich nicht die Frage, ob Sie handeln sollten.
Sondern:
Wie gut vorbereitet Sie sind.
Typische Situationen, in denen eine strategische Beratung sinnvoll ist:
- geplanter längerer Auslandsaufenthalt
- internationale Expansion
- Vermögensschutz im Ausland
- Restrukturierung in unsicheren Zeiten
Eine fundierte Analyse zeigt Ihnen:
- welche Risiken konkret bestehen
- welche Optionen Sie haben
- wie Sie Ihre Handlungsfähigkeit sichern
Nicht theoretisch.
Sondern praktisch, umsetzbar und individuell.
Denn am Ende gilt:
Nicht das Gesetz entscheidet über Ihre Freiheit.
Sondern Ihre Strategie.
Christliche Länder zum Auswandern – Die besten Staaten für Freiheit, Sicherheit und Vermögensschutz
Die Frage nach dem richtigen Auswanderungsziel wird heute anders gestellt als noch vor zehn Jahren.
Es geht nicht mehr nur um Sonne, Lebensqualität oder niedrigere Lebenshaltungskosten.
Es geht um:
- Schutz des eigenen Vermögens
- Politische Stabilität
- Steuerliche Rahmenbedingungen
- Gesellschaftliche Werte
Und genau hier rückt ein Faktor wieder stärker in den Fokus:
Die christlich geprägte Ordnung eines Landes
Denn viele der stabilsten, sichersten und wirtschaftlich erfolgreichsten Staaten basieren historisch auf genau diesem Fundament.
Doch welche Länder kommen wirklich infrage?
Und noch wichtiger: Welche sind strategisch sinnvoll – und welche nur emotional attraktiv?
Warum christliche Länder für Auswanderer eine besondere Rolle spielen
Christlich geprägte Staaten sind keine Garantie für Sicherheit – aber sie zeigen auffällige Gemeinsamkeiten:
- Starker Schutz von Privateigentum
- Verlässliche Rechtssysteme
- Langfristig gewachsene Institutionen
- Gesellschaftliche Stabilität
Diese Faktoren sind kein Zufall, sondern Ergebnis kultureller Entwicklung.
Für Auswanderer bedeutet das:
Mehr Planbarkeit. Mehr Sicherheit. Mehr Struktur.
Die wichtigsten christlichen Länder zum Auswandern (2026)
Im Folgenden bekommst du eine ehrliche, strategische Einordnung – keine oberflächliche Liste.
Griechenland – EU-Sicherheit trifft Lebensqualität
Griechenland gehört zu den zentralen christlich geprägten Ländern Europas.
- Stark orthodox geprägt
- Tiefe religiöse Verwurzelung
- Hohe Lebensqualität
- Teil der EU und Eurozone
Strategische Einordnung:
Griechenland bietet:
- Rechtssicherheit
- Zugang zum EU-System
- steuerliche Sondermodelle (z. B. Non-Dom)
Aber:
- Kein echter Systemausstieg
- Hohe Transparenz
- Begrenzte steuerliche Hebel
Fazit:
Ideal für Lebensqualität + Stabilität
Weniger geeignet für maximale Freiheit
Portugal – der klassische Einstieg in die Auswanderung
Portugal war lange der Favorit vieler Auswanderer.
- Katholisch geprägt
- Angenehmes Klima
- Offene Gesellschaft
Strategische Realität:
- Steuerliche Vorteile werden reduziert
- Regulierung steigt
- EU-Abhängigkeit bleibt
Sehr gut für Einsteiger
Strategisch zunehmend eingeschränkt
Italien – Kultur, Tradition und Substanz
Italien ist eines der wichtigsten christlichen Zentren weltweit.
- Sitz des Vatikans
- Tief katholisch geprägt
- Hohe Lebensqualität
Strategische Bewertung:
- Steuerprogramme für Zuzügler vorhanden
- Bürokratie hoch
- Wirtschaft regional unterschiedlich
Emotional stark
Strategisch selektiv sinnvoll
Spanien – Lebensqualität mit Struktur
Spanien kombiniert Tradition mit moderner Lebensweise.
- Katholisch geprägt
- Sehr hohe Lebensqualität
- Gute Infrastruktur
Realität:
- Steuerlich nicht besonders attraktiv
- Hohe Regulierung
- Bürokratie vorhanden
Perfekt für Leben
Weniger für Strukturaufbau
Polen – konservativ, stabil, wachsend
Polen ist eines der stabilsten christlich geprägten Länder Europas.
- Stark katholisch
- Wirtschaftlich wachsend
- Gesellschaftlich konservativ
Solide Basis
Kein Steuerparadies
Georgien – Freiheit und unternehmerische Chancen
Georgien ist einer der spannendsten Geheimtipps.
- Orthodox-christlich geprägt
- Extrem unternehmerfreundlich
- Niedrige Steuern
Vorteile:
- 1 % Steuer für kleine Unternehmen
- Hohe Flexibilität
- Geringe Regulierung
Risiken:
- Geopolitische Lage
- Rechtssystem schwächer als EU
Einer der größten Hebel weltweit
Paraguay – maximale Freiheit
Paraguay ist unter Insidern bekannt.
- Christlich geprägt
- Territorialbesteuerung
- Sehr geringe Steuerlast
Extrem für Freiheitsorientierte
Nicht für Sicherheitsliebende
Der entscheidende Unterschied: Leben vs. Strategie
Jetzt kommt der wichtigste Punkt dieses Artikels:
Es gibt zwei Arten von Auswanderung:
1. Emotionale Auswanderung
- Sonne
- Lebensqualität
- Kultur
Länder: Griechenland, Spanien, Italien
2. Strategische Auswanderung
- Steueroptimierung
- Vermögensschutz
- Freiheit
Länder: Georgien, Paraguay
Die optimale Lösung: Kombination statt Entscheidung
Die erfolgreichsten Auswanderer machen nicht den Fehler, sich für ein Land zu entscheiden.
Sie kombinieren:
- Wohnsitz (z. B. Griechenland)
- Unternehmensstruktur (z. B. Georgien)
- Vermögensstandorte (international)
Ergebnis:
- Sicherheit + Freiheit
- Lebensqualität + Strategie
Christliche Länder zum Auswandern 2026 Infografik
Christliche Länder sind der Anfang – nicht die Lösung
Christlich geprägte Länder bieten:
- Stabilität
- Werte
- funktionierende Systeme
Doch:
Die eigentliche Stärke entsteht erst durch die richtige Struktur.
Ihr nächster Schritt
Wenn Sie ernsthaft auswandern möchten, sollten Sie nicht fragen:
„Welches Land ist das beste?“
Sondern:
Welche Kombination passt zu meiner Situation?
Diskret. Strategisch. Zukunftsorientiert.
Wenn Sie:
- Ihr Vermögen schützen
- Ihre Steuerlast optimieren
- Ihre Freiheit erhöhen
möchten, dann benötigen Sie keine Liste.
Sondern eine klare Strategie.
menbedingungen ist signifikant höher.
Gerade in Zeiten wachsender Staatsverschuldung, steigender Steuerlasten und zunehmender Regulierung wird dieser Faktor wieder relevant.
Die drei entscheidenden Kriterien für die Auswanderung
Bevor wir konkrete Länder betrachten, sollten Sie eines verstehen:
Christliche Länder zum Auswandern 2026
Die beste Auswanderungsentscheidung basiert nicht auf Emotionen, sondern auf drei klaren Faktoren:
1. Steuerliche Rahmenbedingungen
- Welches Besteuerungsmodell gilt?
- Gibt es Territorialbesteuerung?
- Wie hoch ist die effektive Steuerlast?
2. Rechtssicherheit & Zugriff des Staates
- Wie stark ist der Schutz von Privateigentum?
- Gibt es Enteignungs- oder Zugriffsriken?
- Wie unabhängig ist das Rechtssystem?
3. Lebensqualität & persönliche Freiheit
- Sicherheit im Alltag
- Gesellschaftliche Stabilität
- Kulturelle Kompatibilität
Erst die Kombination dieser Faktoren entscheidet, ob ein Land wirklich geeignet ist.
ristigen Vermögensschutz.
Ungarn – steuerlich attraktiv, politisch eigenständig
Ungarn verfolgt bewusst einen eigenständigen Kurs.
Vorteile:
- Niedrige Unternehmenssteuern
- Konservative Werteordnung
- Staatliche Souveränität
Risiken:
- Politische Spannungen mit der EU
- Abhängigkeit von geopolitischen Entwicklungen
Einordnung:
Interessant für Unternehmer mit klarer Struktur.
Polen – wirtschaftlich aufstrebend
Polen kombiniert Tradition mit Wachstum.
Vorteile:
- Stabile Wirtschaft
- Christlich-konservative Gesellschaft
- Nähe zu Deutschland
Nachteile:
- Steuerlich weniger attraktiv
- Bürokratie vorhanden
Einordnung:
Solider Standort – aber kein Steuerparadies.
Warum wir Dubai nicht empfehlen – sondern Georgien strategisch überlegen ist
Wer heute über Auswanderung, Steueroptimierung und Vermögensschutz nachdenkt, landet schnell bei Dubai. Hochglanz, Steuerfreiheit, internationales Flair.
Doch genau hier liegt der Denkfehler vieler Unternehmer.
Denn:
Was auf den ersten Blick attraktiv wirkt, ist langfristig oft ineffizient.
Und genau deshalb rückt ein Standort immer stärker in den Fokus strategischer Entscheider: Georgien – insbesondere Batumi.
Dubai – Die Illusion der perfekten Lösung
Dubai verkauft ein Versprechen: Steuerfreiheit, Luxus, Erfolg.
Doch hinter der Fassade zeigt sich ein anderes Bild.
1. Steuerfreiheit? Nur noch bedingt
Viele glauben noch immer an das „0 % Steuer-Paradies“.
Die Realität:
- 9 % Körperschaftsteuer (seit 2023)
- Strengere Compliance- und Substanzanforderungen
- Internationale Transparenz (Stichwort: OECD, CRS)
Ergebnis:
Dubai ist kein steuerfreier Raum mehr – sondern ein hochregulierter Standort mit Imagevorteil.
2. Hohe Kosten = hoher Druck
Dubai funktioniert nach einem klaren Prinzip:
Wer nicht verdient, verliert.
- Hohe Mieten
- Teure Firmenlizenzen
- Lebenshaltungskosten auf Premium-Niveau
Das führt zu einem gefährlichen Effekt:
Unternehmer treffen Entscheidungen nicht mehr strategisch – sondern unter Kosten-Druck.
3. Abhängigkeit vom System
Dubai ist kein freies Spielfeld.
- Aufenthaltsstatus oft an Unternehmen gebunden
- Visa-Strukturen abhängig von Investitionen
- Kaum echte Unabhängigkeit
Wer aussteigen will, verliert oft seine Grundlage.
4. Schein statt Substanz
Dubai ist ein Ort für Sichtbarkeit – nicht unbedingt für Stabilität.
- Fokus auf Außenwirkung
- Hoher Wettbewerbsdruck
- Netzwerk oft oberflächlich
Viele bauen Image auf – aber kein nachhaltiges Vermögen.
Georgien vs. Dubai
Georgien – Die unterschätzte strategische Alternative
Georgien wirkt unspektakulär. Kein Glamour. Kein Hype.
Und genau das ist der Vorteil.
1. Echte steuerliche Effizienz
Georgien ist eines der wenigen Länder, das noch wirklich unternehmerfreundlich ist:
- 0 % Steuer auf nicht ausgeschüttete Gewinne
- 1 % Steuer für kleine Unternehmen
- Keine komplexen Regelwerke wie in Hochregulierungsstaaten
Hier geht es nicht um Marketing – sondern um echte Entlastung.
2. Niedrige Kosten = maximale Freiheit
- Günstige Immobilien
- Niedrige Lebenshaltungskosten
- Geringe Fixkosten
Das bedeutet:
Sie müssen weniger verdienen, um mehr zu behalten.
Ein oft unterschätzter Hebel.
3. Unabhängigkeit statt Systembindung
- Einfacher Aufenthalt
- Weniger Bürokratie
- Keine künstlichen Hürden
Sie bleiben flexibel – und behalten die Kontrolle.
4. Frühe Marktphase = Chancen
Batumi steht dort, wo Dubai vor 20–30 Jahren stand.
- Wachsender Immobilienmarkt
- Steigende Nachfrage
- Internationale Aufmerksamkeit beginnt gerade erst
Wer jetzt einsteigt, sichert sich First-Mover-Vorteile.
Georgien vs. Dubai Infografik
Klartext: Der entscheidende Unterschied
| Denkweise | Dubai | Georgien |
|---|---|---|
| Motivation | Status | Strategie |
| Kostenstruktur | Hoch | Niedrig |
| Steuerrealität | Reguliert | Effizient |
| Einstieg | Kapitalintensiv | Niedrigschwellig |
| Freiheit | Eingeschränkt | Hoch |
Die unbequeme Wahrheit
Die meisten wählen Dubai nicht aus rationalen Gründen.
Sondern wegen:
- Social Media
- Image
- Außenwirkung
Kurz gesagt: Emotion statt Strategie.
Doch Vermögen entsteht nicht durch Eindruck – sondern durch Struktur, Timing und Kontrolle.
Georgien ist kein Ersatz – sondern ein Upgrade
Dubai ist laut. Georgien ist leise.
Aber genau darin liegt der Unterschied:
- Dubai kostet Sie Geld, um mitzuspielen
- Georgien gibt Ihnen Raum, um Vermögen aufzubauen
Wer langfristig denkt, entscheidet sich nicht für das, was glänzt –
sondern für das, was funktioniert.
Der nächste Schritt: Klarheit statt Trends
Wenn Sie ernsthaft überlegen, auszuwandern oder Ihr Unternehmen international aufzustellen, sollten Sie sich nicht von Trends leiten lassen.
Sondern von einer klaren Strategie.
Zukunft2.com – Wir zeigen Ihnen, welche Struktur für Ihre Situation wirklich sinnvoll ist.
Diskret. Substanziell. Zukunftsorientiert.
Sondervermögen zweckentfremdet? Was Unternehmer jetzt verstehen müssen
Ein leises Signal – mit enormer Tragweite
Es sind nicht die lauten Schlagzeilen, die Vermögen gefährden.
Es sind die stillen Verschiebungen im System.
Das sogenannte Sondervermögen für Infrastruktur und Klimaneutralität – beschlossen mit politischem Pathos, verkauft als Zukunftsinvestition – entwickelt sich laut aktuellen Analysen zu genau dem, was erfahrene Beobachter befürchtet haben:
Ein Instrument zur Haushaltsstabilisierung.
Nicht zur echten Transformation.
Die Zahlen sind eindeutig. Und sie sind unbequem.
Die Fakten: Viel Geld, wenig Wirkung
Zwei unabhängige wirtschaftswissenschaftliche Institute kommen zu einem bemerkenswert ähnlichen Ergebnis:
- 86 % der Mittel (IW Köln) wurden nicht zusätzlich investiert
- Bis zu 95 % (ifo-Institut) der neuen Schulden flossen nicht in Infrastruktur
- 24,3 Milliarden Euro neue Schulden im Jahr 2025
- Nur 1,3 Milliarden Euro mehr reale Investitionen
Das bedeutet:
Die Differenz – rund 23 Milliarden Euro – versickerte nicht in Straßen, Netze oder Energieprojekte.
Sondern im System.
Für den oberflächlichen Beobachter ist das eine politische Nachricht.
Für Unternehmer ist es ein strukturelles Signal.
Sondervermögen zweckentfremdet
Der Mechanismus: Wie aus Investitionen Buchungstricks werden
Um zu verstehen, was hier passiert, muss man sich vom politischen Narrativ lösen und den Mechanismus betrachten.
Die Vorgehensweise ist einfach – und wirkungsvoll:
- Investitionen werden in das Sondervermögen verschoben
- Gleichzeitig werden sie im Kernhaushalt reduziert
- Ergebnis: keine zusätzliche Investition, aber neue Schulden
Dieses Vorgehen hat einen Namen, der in der Praxis gerne vermieden wird:
Umschichtung statt Aufbau.
Oder, weniger diplomatisch:
Ein Verschiebebahnhof.
Der „Verschiebebahnhof“: Ein System mit Methode
Ein besonders anschauliches Beispiel:
- Zuschüsse im Verkehrsbereich werden aus dem Kernhaushalt ins Sondervermögen verlagert
- Im Kernhaushalt sinken die Investitionen entsprechend
- Offiziell steigen die Ausgaben im Sondervermögen
- Real bleibt alles nahezu gleich
Das Ergebnis:
Die Statistik zeigt Aktivität – die Realität zeigt Stillstand.
Ein Teil der Mittel floss sogar in laufende Kosten, etwa sogenannte „Transformationskosten“ im Gesundheitswesen.
Doch laufende Kosten sind keine Investitionen.
Sie schaffen keine Substanz. Keine Rendite. Keine Zukunft.
Die Illusion der Zusätzlichkeit
Das zentrale Versprechen des Sondervermögens war die sogenannte Zusätzlichkeit:
Die Mittel sollten zusätzlich zu bestehenden Investitionen eingesetzt werden.
Dieses Versprechen ist – zumindest aktuell – nicht erfüllt.
Die realen Investitionsausgaben des Bundes stiegen laut Berechnungen lediglich um etwa zwei Milliarden Euro.
Ein Betrag, der kaum mehr als die Inflation ausgleicht.
Für ein Programm mit einem Volumen von 500 Milliarden Euro ist das nicht nur enttäuschend.
Es ist ein strukturelles Warnsignal.
Sondervermögen zweckentfremdet Infografik
Der eigentliche Skandal: Fehlende Kontrolle
Noch gravierender als die Zweckentfremdung selbst ist der fehlende Kontrollmechanismus.
Die Bundesregierung hatte sich verpflichtet:
- mindestens 10 % der Ausgaben in Investitionen zu lenken
Tatsächlich lag die Quote bei:
- 8,7 %
Und jetzt kommt der entscheidende Punkt:
Es gibt keine Konsequenzen.
Warum?
Weil die Regelung nur für geplante Ausgaben gilt – nicht für tatsächliche.
Das bedeutet:
Das System kontrolliert sich selbst.
Und zwar auf Basis von Annahmen, nicht von Realität.
Ein klassischer Konstruktionsfehler.
Politische Verantwortung – und ökonomische Realität
Die politische Verantwortung ist offensichtlich.
Doch für strategisch denkende Menschen ist das nur die Oberfläche.
Die entscheidende Frage lautet:
Was bedeutet das für die wirtschaftliche Zukunft Deutschlands?
Und noch wichtiger:
Was bedeutet das für Ihr Vermögen?
Wenn Schulden keine Substanz schaffen
Schulden sind nicht per se problematisch.
Im Gegenteil: Richtig eingesetzt, sind sie ein Hebel.
Doch es gibt einen entscheidenden Unterschied:
- Produktive Schulden → schaffen Wachstum, Infrastruktur, Rendite
- Unproduktive Schulden → finanzieren Konsum oder Löcher
Was wir aktuell beobachten, gehört zur zweiten Kategorie.
Das hat Konsequenzen.
Konsequenz 1: Steigender fiskalischer Druck
Wenn Schulden nicht zu Wachstum führen, bleibt nur ein Weg:
- höhere Steuern
- neue Abgaben
- strengere Regulierung
Denn die Finanzierung muss langfristig sichergestellt werden.
Für Unternehmer bedeutet das:
Der Staat wird kreativer – und zugreifender.
Konsequenz 2: Inflationsrisiken und Kaufkraftverlust
Wenn Geld in den Kreislauf gelangt, ohne reale Werte zu schaffen:
- steigt der Inflationsdruck
- sinkt die Kaufkraft
Das ist kein kurzfristiges Phänomen.
Es ist ein schleichender Prozess.
Und genau deshalb wird er oft unterschätzt.
Konsequenz 3: Sinkende Standortqualität
Fehlende Investitionen bedeuten:
- veraltete Infrastruktur
- langsamere Digitalisierung
- ineffiziente Verwaltung
Das sind keine abstrakten Probleme.
Das sind konkrete Wettbewerbsnachteile.
Deutschland im internationalen Vergleich
Während andere Länder gezielt investieren in:
- Technologie
- Energie
- Infrastruktur
verliert Deutschland Zeit.
Und Zeit ist in der Wirtschaft ein entscheidender Faktor.
Wer zu spät investiert, zahlt später doppelt.
Der größere Kontext: Ein strukturelles Muster
Das Sondervermögen ist kein Einzelfall.
Es ist Teil eines größeren Trends:
- steigende Staatsausgaben
- zunehmende Verschuldung
- sinkende Effizienz
Ein Muster, das sich durch viele westliche Volkswirtschaften zieht.
Doch genau darin liegt auch die Chance für diejenigen, die es erkennen.
Die Perspektive der Vermögensstrategie
Erfolgreiche Unternehmer stellen sich nicht die Frage:
„Ist das gut oder schlecht?“
Sondern:
„Wie positioniere ich mich in diesem Umfeld?“
Strategische Ableitungen für Unternehmer und Investoren
1. Systemische Abhängigkeiten reduzieren
Wer ausschließlich in einem System investiert ist, trägt auch dessen Risiken.
Diversifikation ist kein Luxus.
Sie ist Notwendigkeit.
2. Sachwerte priorisieren
In Zeiten steigender Schulden und potenzieller Inflation gewinnen reale Werte an Bedeutung:
- Immobilien
- Beteiligungen
- produktive Assets
Sie bieten Schutz – und Chancen.
3. Internationale Strukturen prüfen
Kapital kennt keine Grenzen.
Und es sollte auch nicht an sie gebunden sein.
Internationale Strukturen bieten:
- Flexibilität
- Sicherheit
- strategische Optionen
4. Liquidität intelligent managen
Liquidität ist kein Selbstzweck.
Sie ist ein strategisches Instrument.
Gerade in unsicheren Zeiten entscheidet sie über Handlungsspielräume.
Die psychologische Komponente: Warum viele das unterschätzen
Der größte Fehler liegt nicht im System.
Sondern in der Wahrnehmung.
Viele Menschen glauben:
- der Staat habe die Kontrolle
- Probleme würden rechtzeitig gelöst
- Risiken seien kalkulierbar
Doch genau diese Annahmen sind gefährlich.
Denn sie führen zu Passivität.
Zwischen Vertrauen und Realität
Vertrauen in staatliche Strukturen ist wichtig.
Doch blindes Vertrauen ist riskant.
Die aktuelle Entwicklung zeigt:
- politische Ziele und wirtschaftliche Realität klaffen auseinander
- Anreizsysteme führen zu ineffizienter Mittelverwendung
- Kontrolle ist begrenzt
Das ist keine Kritik.
Das ist eine nüchterne Analyse.
Ein Blick nach vorn: Was 2026 und darüber hinaus entscheidet
Die entscheidende Frage ist nicht, was 2025 passiert ist.
Sondern:
Was jetzt folgt.
Wenn die Mittel weiterhin ineffizient eingesetzt werden:
- steigt der Druck auf das System
- verschärfen sich wirtschaftliche Probleme
- wachsen die Risiken für Vermögensinhaber
Wenn hingegen eine Kurskorrektur erfolgt:
- entstehen Chancen
- können Investitionen Wirkung entfalten
- stabilisiert sich die Entwicklung
Doch darauf zu warten, ist keine Strategie.
Wer versteht, handelt früher
Das Sondervermögen ist mehr als ein politisches Instrument.
Es ist ein Indikator.
Ein Indikator dafür, wie ein System mit Ressourcen umgeht.
Und genau daraus lassen sich Schlüsse ziehen.
Nicht die Existenz von Kapital entscheidet über Wohlstand.
Sondern seine Verwendung.
Für Unternehmer und Investoren bedeutet das:
- Risiken früh erkennen
- Strukturen anpassen
- Chancen gezielt nutzen
Denn eines ist sicher:
Die größten Vermögensverschiebungen entstehen nicht in stabilen Zeiten.
Sondern in Phasen struktureller Veränderung.
Ihr nächster Schritt: Strategie statt Reaktion
Wenn Sie diese Entwicklung nicht nur beobachten, sondern strategisch nutzen möchten, stellt sich eine einfache Frage:
Ist Ihr Vermögen so aufgestellt, dass es von diesen Veränderungen profitiert – oder darunter leidet?
Genau hier setzt eine fundierte Analyse an.
- unabhängig
- strukturiert
- mit klarem Fokus auf Schutz und Wachstum
- Zukunft entsteht nicht durch politische Programme.
- Sondern durch kluge Entscheidungen.
Deutschland im März 2026: Zwischen wirtschaftlicher Stagnation und geopolitischem Risiko
Die offizielle Einschätzung des Bundesministeriums für Wirtschaft und Klimaschutz zur wirtschaftlichen Lage in Deutschland im März 2026 zeichnet ein Bild, das viele Unternehmer und Vermögensinhaber bereits intuitiv wahrnehmen: Die wirtschaftliche Erholung bleibt fragil.
Während einige Stimmungsindikatoren vorsichtige Stabilisierung signalisieren, zeigen zentrale Realindikatoren – Industrieproduktion, Auftragseingänge, Konsum und Außenhandel – eine deutlich geringere Dynamik als noch Ende 2025.
Gleichzeitig rücken geopolitische Risiken wieder stärker in den Mittelpunkt der wirtschaftlichen Entwicklung. Besonders der erneut eskalierte Konflikt im Nahen Osten und die damit verbundenen Energiepreissteigerungen wirken wie ein externer Stressfaktor auf eine ohnehin empfindliche deutsche Wirtschaft.
Für Unternehmer, Investoren und vermögende Familien stellt sich daher eine zunehmend zentrale Frage:
Wie stabil ist das wirtschaftliche Umfeld in Deutschland – und welche Konsequenzen ergeben sich daraus für Vermögensstruktur, Unternehmensstrategie und Standortentscheidungen?
Konjunktur verliert an Schwung
Nach einer moderaten konjunkturellen Belebung zum Jahresende 2025 hat sich die wirtschaftliche Dynamik in Deutschland zu Beginn des Jahres 2026 spürbar abgeschwächt.
Mehrere wichtige Wirtschaftsindikatoren zeigen eine deutliche Verlangsamung der wirtschaftlichen Aktivität:
- sinkende Industrieproduktion
- rückläufige Auftragseingänge
- schwächere Einzelhandelsumsätze
- gedämpfte Konsumstimmung
Während Stimmungsindikatoren wie das Geschäftsklima oder Einkaufsmanagerindizes teilweise eine leichte Verbesserung anzeigen, spiegeln diese Werte die jüngsten geopolitischen Entwicklungen noch nicht vollständig wider.
Die Realität der wirtschaftlichen Aktivität deutet derzeit eher auf eine Phase der Seitwärtsbewegung mit erhöhtem Rückschlagsrisiko hin.
Deutsche Wirtschaft März 2026
Geopolitische Risiken werden wieder zum wirtschaftlichen Faktor
Ein zentrales Risiko für die weitere wirtschaftliche Entwicklung liegt außerhalb Deutschlands: die geopolitische Lage.
Der erneut eskalierte Konflikt im Nahen Osten – insbesondere militärische Entwicklungen rund um den Iran – hat unmittelbare Auswirkungen auf die globalen Energiemärkte.
Steigende Preise für:
- Rohöl
- Erdgas
- energieintensive Vorprodukte
könnten kurzfristig neue Inflationsimpulse auslösen und gleichzeitig die Produktionskosten der Industrie erhöhen.
Besonders kritisch wäre eine längerfristige Störung der globalen Energieversorgung, etwa durch eine Einschränkung der Schifffahrt in der Straße von Hormus – einer der wichtigsten Energiehandelsrouten der Welt.
In diesem Szenario würde sich der ohnehin fragile Erholungsprozess der europäischen Wirtschaft deutlich verlangsamen.
Weltwirtschaft wächst – aber mit zunehmenden Risiken
Auf globaler Ebene zeigt sich weiterhin ein moderates Wachstum der Industrieproduktion und des Welthandels.
Im Jahr 2025 wuchs die weltweite Industrieproduktion um rund 3,2 Prozent, wobei die Dynamik regional stark unterschiedlich ausfiel.
Besonders kräftig entwickelte sich die Produktion in:
- China
- Teilen Asiens
Deutlich moderater verlief das Wachstum dagegen in:
- den USA
- dem Euroraum.
Frühindikatoren wie globale Einkaufsmanagerindizes deuten für Anfang 2026 weiterhin auf Wachstum hin.
Allerdings gilt auch hier:
Viele dieser Daten wurden erhoben, bevor sich die geopolitische Lage im Nahen Osten verschärfte.
Die wirtschaftlichen Perspektiven bleiben daher anfällig für externe Schocks.
Außenhandel zeigt erste Schwächezeichen
Auch der deutsche Außenhandel ist schwächer in das Jahr gestartet.
Im Januar 2026 gingen die deutschen Exporte gegenüber dem Vormonat um 2,5 Prozent zurück. Besonders stark fiel der Rückgang bei Lieferungen innerhalb der Europäischen Union aus.
Ein positiver Impuls kam dagegen aus den USA, wohin die Exporte deutlich zunahmen.
Noch stärker als die Ausfuhren gingen jedoch die Importe zurück – um 7,4 Prozent.
Dies führte zu einem kurzfristig höheren Handelsüberschuss.
Langfristig sind solche Entwicklungen jedoch kein eindeutiges Stabilitätssignal, da sie häufig auf eine schwächere wirtschaftliche Aktivität im Inland hinweisen.
Wirtschaft März 2026 Infografik
Industriekonjunktur unter Druck
Die industrielle Produktion in Deutschland bleibt ein zentrales Sorgenkind der Wirtschaft.
Zu Jahresbeginn ging die Produktion im Produzierenden Gewerbe erneut zurück. Besonders betroffen waren:
- Metallverarbeitung
- Elektrische Ausrüstungen
- Maschinenbau
- Elektronikindustrie.
Die Auftragseingänge der Industrie brachen im Januar sogar um 11,1 Prozent gegenüber dem Vormonat ein.
Ein Teil dieser Entwicklung ist allerdings statistisch erklärbar:
Im vierten Quartal 2025 kam es durch große staatliche Investitionsprogramme zu außergewöhnlich hohen Auftragseingängen.
Die aktuelle Schwäche stellt daher teilweise eine Normalisierung nach außergewöhnlichen Großaufträgen dar.
Dennoch bleibt die industrielle Dynamik insgesamt verhalten.
Konsumklima bleibt gedämpft
Der private Konsum konnte die wirtschaftliche Entwicklung bislang nicht stabilisieren.
Zwar hatten sich die Realeinkommen zuletzt verbessert, doch die Konsumenten zeigen sich weiterhin vorsichtig.
Die wichtigsten Entwicklungen:
- Einzelhandelsumsätze im Januar rückläufig
- sinkende Anschaffungsneigung
- steigende Sparneigung.
Auffällig ist dabei, dass die Sparneigung inzwischen wieder ein Niveau erreicht hat, das zuletzt während der Finanzkrise 2008 beobachtet wurde.
Für eine exportabhängige Volkswirtschaft wie Deutschland ist ein schwacher Binnenkonsum ein zusätzlicher Belastungsfaktor.
Inflation derzeit moderat – aber mit steigenden Risiken
Die Inflationsrate lag im Februar 2026 bei 1,9 Prozent und damit leicht unter dem Wert des Vormonats.
Dieser Rückgang ist vor allem auf geringere Energiepreise sowie eine moderatere Entwicklung der Lebensmittelpreise zurückzuführen.
Gleichzeitig bleibt der Preisdruck im Dienstleistungssektor hoch.
Besonders stark steigen weiterhin die Preise in Bereichen wie:
- Pflege
- Gesundheitsdienstleistungen
- soziale Dienstleistungen.
Sollten die Energiepreise infolge geopolitischer Entwicklungen weiter steigen, könnte die Inflation im Laufe des Jahres wieder deutlich anziehen.
Arbeitsmarkt zeigt kaum Dynamik
Der deutsche Arbeitsmarkt befindet sich aktuell in einer Phase geringer Bewegung.
Die wichtigsten Entwicklungen:
- Arbeitslosigkeit nahezu unverändert
- leichte Rückgänge bei der Zahl der Erwerbstätigen
- schwache Nachfrage nach Arbeitskräften.
Frühindikatoren wie das Beschäftigungsbarometer deuten sogar auf eine zunehmende Zurückhaltung der Unternehmen bei Neueinstellungen hin.
Besonders in Industrie und Handel zeichnet sich weiterhin ein Stellenabbau ab.
Lediglich im Baugewerbe gibt es moderate Beschäftigungsimpulse.
Unternehmensinsolvenzen steigen deutlich
Ein besonders aussagekräftiger Indikator für die wirtschaftliche Lage ist die Entwicklung der Unternehmensinsolvenzen.
Hier zeigt sich ein klarer Trend:
Die Zahl der Unternehmensinsolvenzen ist im Jahr 2025 um 10,3 Prozent gestiegen.
Im Dezember 2025 wurden über 2.000 Insolvenzanträge registriert – rund 36 Prozent mehr als im Durchschnitt der Jahre 2016 bis 2019.
Auch aktuelle Daten zeigen weiterhin steigende Insolvenzzahlen.
Gleichzeitig wächst die Zahl der betroffenen Arbeitsplätze deutlich.
Diese Entwicklung deutet darauf hin, dass viele Unternehmen weiterhin mit den Folgen der vergangenen Krisenjahre kämpfen.
Deutschland steht wirtschaftlich an einem sensiblen Punkt
Insgesamt lässt sich die wirtschaftliche Lage Deutschlands im Frühjahr 2026 mit drei Begriffen beschreiben:
Stagnation – Unsicherheit – strukturelle Anpassung.
Die konjunkturelle Entwicklung ist weder eindeutig negativ noch klar positiv. Vielmehr befindet sich die Wirtschaft in einer Übergangsphase, in der mehrere Faktoren gleichzeitig wirken:
- geopolitische Risiken
- Energiepreisunsicherheit
- strukturelle Veränderungen der Industrie
- demografischer Wandel
- steigende Staatsausgaben.
Für Unternehmer und Vermögensinhaber bedeutet diese Situation vor allem eines:
Die wirtschaftlichen Rahmenbedingungen bleiben volatil und schwer kalkulierbar.
Was diese Entwicklung für Unternehmer und Vermögensinhaber bedeutet
Historisch betrachtet entstehen wirtschaftliche Risiken selten aus einzelnen Ereignissen, sondern aus dem Zusammenspiel mehrerer Faktoren.
Genau dieses Zusammenspiel ist derzeit zu beobachten:
- geopolitische Spannungen
- steigende Energiepreise
- strukturelle Schwächen der europäischen Industrie
- zunehmende staatliche Verschuldung.
Für Unternehmer und vermögende Familien stellt sich daher zunehmend die strategische Frage:
Wie robust ist die eigene Vermögensstruktur gegenüber geopolitischen und wirtschaftlichen Veränderungen?
Viele erfolgreiche Unternehmer beschäftigen sich deshalb heute intensiver mit Themen wie:
- internationale Vermögensstruktur
- Unternehmensstandorte
- steuerliche Diversifikation
- langfristige Vermögenssicherung.
Nicht aus Pessimismus – sondern aus strategischer Weitsicht.
Eine fragile wirtschaftliche Stabilität
Deutschland befindet sich wirtschaftlich derzeit in einer Phase fragiler Stabilität.
Die Wirtschaft wächst nur langsam, während geopolitische Risiken und strukturelle Herausforderungen gleichzeitig zunehmen.
Ob sich die konjunkturelle Erholung im Laufe des Jahres fortsetzen kann, hängt maßgeblich von externen Faktoren ab – insbesondere von der Entwicklung der Energiepreise und geopolitischen Konflikte.
Für Unternehmer, Investoren und Vermögensinhaber bedeutet dies vor allem eines:
Strategische Weitsicht wird wichtiger als kurzfristiger Optimismus.
Wer Vermögen und unternehmerische Strukturen langfristig sichern möchte, sollte wirtschaftliche Entwicklungen nicht nur beobachten – sondern frühzeitig in seine strategischen Entscheidungen einbeziehen.
Warum immer mehr Unternehmer Deutschland verlassen
Eine stille Entwicklung mit großen wirtschaftlichen Folgen
Deutschland galt jahrzehntelang als eines der stabilsten und attraktivsten Länder für Unternehmer. Rechtssicherheit, eine starke Industrie, gut ausgebildete Fachkräfte und ein funktionierender Binnenmarkt machten die Bundesrepublik zu einem Magneten für Investitionen.
Doch in den letzten Jahren lässt sich eine Entwicklung beobachten, die vielen politischen Entscheidungsträgern offenbar erst langsam bewusst wird: Immer mehr Unternehmer denken über einen Wegzug nach – oder setzen ihn bereits um.
Dabei geht es längst nicht mehr nur um Steueroptimierung oder exotische Lebensmodelle. Für viele Unternehmer ist der Gedanke an einen Standortwechsel inzwischen eine strategische Überlegung zur Sicherung ihres Vermögens, ihrer unternehmerischen Freiheit und ihrer langfristigen Planungssicherheit.
Dieser Artikel analysiert die Gründe hinter dieser Entwicklung – und erklärt, warum Deutschland zunehmend unternehmerisches Kapital verliert.
Der stille Exodus der Leistungsträger
In Gesprächen mit Unternehmern, Investoren und vermögenden Privatpersonen zeigt sich ein wiederkehrendes Muster:
Viele haben sich jahrelang mit den Rahmenbedingungen in Deutschland arrangiert. Bürokratie, steigende Abgaben und komplexe Regulierung gehörten zum Alltag.
Doch in den vergangenen Jahren hat sich die Wahrnehmung verändert.
Immer häufiger hört man Aussagen wie:
- „Die Planungssicherheit fehlt.“
- „Die politische Richtung macht mir Sorgen.“
- „Ich möchte mein Vermögen nicht vollständig in einem einzigen Rechtsraum konzentrieren.“
Das Ergebnis ist kein plötzlicher Massenexodus – sondern eine leise, strategische Verlagerung von Vermögen, Unternehmen und Wohnsitzen ins Ausland.

Warum immer mehr Unternehmer Deutschland verlassen
Steigende Steuer- und Abgabenlast
Einer der offensichtlichsten Gründe für diese Entwicklung liegt in der steuerlichen Belastung.
Deutschland gehört bereits heute zu den Ländern mit der höchsten Abgabenquote weltweit. Unternehmer sehen sich dabei mit einer Vielzahl von Belastungen konfrontiert:
- Einkommensteuer
- Körperschaftsteuer
- Gewerbesteuer
- Solidaritätszuschlag
- Sozialabgaben
- Grunderwerbsteuer
- Erbschaft- und Schenkungsteuer
In der Praxis bedeutet das: Ein erheblicher Teil der unternehmerischen Wertschöpfung fließt direkt in den Staatshaushalt.
Für viele Unternehmer stellt sich deshalb die Frage, ob sich die langfristige Vermögensbildung unter diesen Bedingungen noch sinnvoll gestalten lässt.
Warum immer mehr Unternehmer Deutschland verlassen infografik
Bürokratie als strukturelles Problem
Ein weiterer häufig genannter Punkt ist die wachsende Bürokratie.
Unternehmer berichten von:
- komplexen Genehmigungsverfahren
- immer neuen Dokumentationspflichten
- steigenden regulatorischen Anforderungen
Diese Entwicklung bindet Ressourcen, die eigentlich für Innovation, Wachstum und Investitionen vorgesehen wären.
Während andere Länder aktiv versuchen, Unternehmer anzuziehen, erleben viele Unternehmer in Deutschland eine Realität, die sie zunehmend als administrative Überforderung empfinden.
Politische Unsicherheit und wirtschaftliche Perspektiven
Neben Steuern und Bürokratie spielt auch die politische Entwicklung eine Rolle.
Viele Unternehmer beobachten aufmerksam Themen wie:
- steigende Staatsverschuldung
- Diskussionen über Vermögensabgaben
- neue Regulierungsvorhaben
- energiepolitische Unsicherheiten
- zunehmende wirtschaftliche Eingriffe des Staates
Diese Faktoren erzeugen ein Gefühl wachsender Unsicherheit.
Unternehmer denken in langfristigen Zeiträumen – oft über Jahrzehnte. Wenn jedoch die politischen Rahmenbedingungen als unvorhersehbar wahrgenommen werden, steigt der Wunsch nach geografischer Diversifikation.
Vermögensschutz wird zum strategischen Thema
Noch vor einigen Jahren war Vermögensschutz ein Thema, das vor allem in spezialisierten Unternehmerkreisen diskutiert wurde.
Heute wird es zunehmend zu einer strategischen Standardüberlegung.
Dabei geht es nicht zwangsläufig darum, Deutschland vollständig zu verlassen. Viele Unternehmer verfolgen vielmehr einen differenzierten Ansatz:
- Aufbau internationaler Strukturen
- Diversifikation von Vermögenswerten
- Nutzung stabiler Rechtsräume
- zweite Wohnsitze oder steuerliche Ansässigkeit im Ausland
Der Grundgedanke dahinter ist einfach:
Wer sein gesamtes Vermögen in einem einzigen Land konzentriert, trägt ein erhebliches politisches Risiko.
Internationale Alternativen werden attraktiver
Während Deutschland mit strukturellen Herausforderungen kämpft, positionieren sich andere Länder zunehmend als unternehmerfreundliche Standorte.
Besonders häufig genannt werden dabei Staaten wie:
- Schweiz
- Vereinigte Arabische Emirate
- Singapur
- Portugal
- Zypern
- Bulgarien
Diese Länder bieten häufig:
- niedrigere Steuersätze
- weniger Bürokratie
- klare regulatorische Rahmenbedingungen
- stabile wirtschaftspolitische Strategien
Für Unternehmer entsteht dadurch eine neue Realität: Die Wahl des Unternehmensstandortes ist heute global.
Der Faktor Lebensqualität
Neben wirtschaftlichen Gründen spielt auch die persönliche Lebensqualität eine Rolle.
Viele Unternehmer stellen fest, dass sich ihr Leben im Ausland deutlich entspannter gestalten lässt:
- weniger bürokratische Hürden
- internationalere Netzwerke
- oft geringere steuerliche Belastung
- höhere persönliche Freiheit
Der Wegzug ist deshalb für viele nicht nur eine wirtschaftliche Entscheidung, sondern auch eine Lebensentscheidung.
Der Verlust unternehmerischen Kapitals
Die Folgen dieser Entwicklung werden in Deutschland bislang kaum öffentlich diskutiert.
Doch langfristig hat der Wegzug von Unternehmern erhebliche Auswirkungen:
- weniger Investitionen
- geringere Steuerbasis
- Verlust von Know-how
- Abwanderung von Arbeitsplätzen
Wenn Unternehmer ihre Firmen, Investitionen oder Wohnsitze ins Ausland verlagern, verliert Deutschland nicht nur Steuereinnahmen – sondern auch unternehmerische Dynamik.
Unternehmer denken langfristig
Ein Unternehmer baut ein Unternehmen selten für die nächsten zwei oder drei Jahre auf.
Die meisten denken in Zeiträumen von:
- 10 Jahren
- 20 Jahren
- oder sogar Generationen
Wenn langfristige Stabilität nicht mehr gewährleistet erscheint, beginnen viele Unternehmer, Alternativen zu prüfen.
Das bedeutet nicht zwangsläufig einen radikalen Bruch mit Deutschland – aber häufig eine strategische Neuaufstellung.
Standortentscheidungen werden global
Die Welt hat sich verändert.
Während früher der Geburtsort oft automatisch auch der dauerhafte Unternehmensstandort war, ist diese Verbindung heute deutlich lockerer geworden.
Unternehmer verfügen heute über Möglichkeiten, die früher nur großen Konzernen offenstanden:
- internationale Unternehmensstrukturen
- globale Investitionsstrategien
- steuerliche Planung über mehrere Rechtsräume
Deutschland bleibt für viele Unternehmer ein wichtiger Markt – aber nicht mehr zwingend der einzige Lebensmittelpunkt.
Strategisch handeln, bevor Entscheidungen erzwungen werden
Viele Unternehmer beschäftigen sich erst mit internationalen Strukturen, wenn der Druck bereits hoch ist – etwa durch steuerliche Veränderungen, politische Maßnahmen oder wirtschaftliche Krisen.
Dabei gilt ein Grundsatz, den erfahrene Unternehmer immer wieder bestätigen:
Strategische Entscheidungen sollten getroffen werden, solange noch Handlungsspielraum besteht.
Wer frühzeitig über Vermögensstruktur, internationale Diversifikation und langfristige Planung nachdenkt, verschafft sich deutlich mehr Optionen.
Hinweis für Unternehmer und Investore
Die internationale Strukturierung von Vermögen, Unternehmensstandorten und Wohnsitzen ist ein komplexes Thema, das eine sorgfältige Planung erfordert.
Wer sich frühzeitig mit diesen Fragen beschäftigt, kann langfristig bessere Entscheidungen treffen und sein Vermögen nachhaltig strukturieren.
Weitere Hintergrundanalysen und strategische Perspektiven finden Sie auf
Zukunft2.com – Ihrem Portal für wirtschaftliche Entwicklungen, Vermögensschutz und unternehmerische Strategien.
Häufige Fragen (FAQ): Warum immer mehr Unternehmer Deutschland verlassen
Warum verlassen immer mehr Unternehmer Deutschland?
Immer mehr Unternehmer denken über einen Wegzug aus Deutschland nach oder setzen ihn bereits um. Die Gründe sind vielfältig und reichen von wirtschaftlichen bis hin zu politischen Faktoren.
Zu den häufigsten Gründen zählen:
- hohe Steuer- und Abgabenlast
- zunehmende Bürokratie und Regulierung
- politische Unsicherheit
- steigende Energiekosten
- langfristige Vermögensschutzstrategien
Viele Unternehmer sehen den Wegzug nicht als radikalen Schritt, sondern als strategische Entscheidung zur internationalen Diversifikation ihres Vermögens und ihrer Geschäftsaktivitäten.
Welche Länder sind für Unternehmer besonders attraktiv?
Viele Unternehmer orientieren sich an Ländern mit stabilen wirtschaftlichen Rahmenbedingungen, geringerer Bürokratie und teilweise niedrigeren Steuern.
Beliebte Zielstaaten sind unter anderem:
- Schweiz – hohe Rechtssicherheit und stabile Wirtschaft
- Vereinigte Arabische Emirate – unternehmerfreundliche Steuerpolitik
- Singapur – internationaler Finanz- und Handelsstandort
- Portugal – attraktive Programme für neue Steuerresidenten
- Zypern – international etablierter Standort für Holdingstrukturen
- Bulgarien – niedrige Unternehmenssteuern innerhalb der EU
- Georgien – sehr einfache Unternehmensgründung und niedrige Steuern
- Vietnam – dynamische Wachstumswirtschaft mit zunehmenden Investitionsmöglichkeiten
- Paraguay – vergleichsweise niedrige Steuern und flexible Aufenthaltsregelungen
Viele dieser Länder versuchen aktiv, internationale Unternehmer, Investoren und digitale Geschäftsmodelle anzuziehen.
Bedeutet ein Wegzug automatisch, dass das Unternehmen Deutschland verlässt?
Nein. In vielen Fällen bleibt das Unternehmen weiterhin in Deutschland aktiv.
Ein Wegzug betrifft häufig nur:
- den Wohnsitz des Unternehmers
- die steuerliche Ansässigkeit
- bestimmte Holding- oder Vermögensstrukturen
Viele Unternehmer behalten ihre Geschäftsaktivitäten in Deutschland, während sie gleichzeitig internationale Strukturen aufbauen.
Welche Rolle spielt die Steuerpolitik bei der Auswanderung von Unternehmern?
Die Steuerpolitik ist für viele Unternehmer ein entscheidender Faktor.
Deutschland gehört zu den Ländern mit einer relativ hohen steuerlichen Belastung. Besonders für erfolgreiche Unternehmer können folgende Steuern relevant sein:
- Einkommensteuer
- Körperschaftsteuer
- Gewerbesteuer
- Solidaritätszuschlag
- Erbschaft- und Schenkungsteuer
Viele Unternehmer vergleichen daher die steuerlichen Rahmenbedingungen verschiedener Länder, bevor sie langfristige Standortentscheidungen treffen.
Ist Deutschland für Unternehmer noch ein attraktiver Standort?
Deutschland bietet weiterhin wichtige Vorteile:
- große Binnenwirtschaft
- gut ausgebildete Fachkräfte
- starke industrielle Infrastruktur
- hohe Rechtssicherheit
Allerdings beobachten viele Unternehmer eine zunehmende Kombination aus hohen Kosten, Regulierung und politischer Unsicherheit, die langfristige Planungen erschwert.
Deshalb entscheiden sich manche Unternehmer dafür, ihre Aktivitäten international breiter aufzustellen.
Welche Risiken sehen Unternehmer in der aktuellen wirtschaftlichen Entwicklung?
Viele Unternehmer betrachten insbesondere folgende Entwicklungen mit Aufmerksamkeit:
- steigende Staatsverschuldung
- Diskussionen über Vermögensabgaben
- zunehmende Regulierung
- energiepolitische Unsicherheiten
- wirtschaftliche Abschwächung einzelner Branchen
Diese Faktoren können langfristige Investitionsentscheidungen beeinflussen.
Was bedeutet Vermögensdiversifikation für Unternehmer?
Vermögensdiversifikation bedeutet, Vermögenswerte nicht nur auf verschiedene Anlageklassen zu verteilen, sondern auch auf unterschiedliche Rechtsräume und Länder.
Typische Maßnahmen können sein:
- internationale Unternehmensstrukturen
- Immobilieninvestitionen im Ausland
- Zweitwohnsitze oder neue steuerliche Ansässigkeit
- internationale Holdinggesellschaften
Ziel ist es, politische, steuerliche und wirtschaftliche Risiken besser zu streuen.
Wann beginnen Unternehmer über einen Wegzug nachzudenken?
Viele Unternehmer beschäftigen sich mit dem Thema erst, wenn bestimmte Entwicklungen eintreten.
Dazu gehören häufig:
- stark steigende Steuerbelastung
- zunehmende Bürokratie
- politische oder wirtschaftliche Unsicherheiten
- größere Vermögenswerte, die geschützt werden sollen
Erfahrene Unternehmer beginnen jedoch oft frühzeitig mit strategischer Planung, um langfristig mehr Handlungsspielraum zu behalten.
Ist eine Auswanderung für Unternehmer kompliziert?
Ein Wegzug aus Deutschland kann komplex sein und erfordert sorgfältige Planung.
Zu berücksichtigen sind beispielsweise:
- steuerliche Vorschriften
- Wegzugsbesteuerung
- Unternehmensstrukturen
- Wohnsitzregelungen
- internationale Steuerabkommen
Daher ist eine strategische und rechtlich saubere Planung entscheidend.
Verlieren Länder wirtschaftliche Stärke, wenn Unternehmer auswandern?
Langfristig kann die Abwanderung von Unternehmern erhebliche wirtschaftliche Folgen haben.
Mögliche Auswirkungen sind:
- geringere Investitionen
- Verlust von Innovationen
- Abwanderung von Kapital
- sinkende Steuerbasis
Unternehmer spielen eine zentrale Rolle für Wirtschaftswachstum, Arbeitsplätze und Innovation.
Warum beschäftigen sich vermögende Unternehmer zunehmend mit internationaler Strukturierung?
Globalisierung und Digitalisierung haben es einfacher gemacht, Unternehmen und Vermögen international zu organisieren.
Viele Unternehmer nutzen heute Möglichkeiten wie:
- internationale Holdingstrukturen
- globale Investitionen
- steuerliche Diversifikation
- mehrere Wohnsitze
Diese Strategien werden zunehmend als Teil moderner Vermögensplanung betrachtet.
Ist ein kompletter Wegzug aus Deutschland notwendig?
Nicht unbedingt. Viele Unternehmer entscheiden sich für hybride Modelle.
Das kann beispielsweise bedeuten:
- weiterhin Geschäfte in Deutschland betreiben
- aber steuerlich im Ausland ansässig sein
- Vermögenswerte auf mehrere Länder verteilen
Diese Kombination ermöglicht es Unternehmern, Flexibilität und Risikostreuung zu erreichen.
Warum wird das Thema Auswanderung von Unternehmern immer häufiger diskutiert?
In den letzten Jahren haben mehrere Entwicklungen das Thema stärker in den Fokus gerückt:
- wirtschaftliche Unsicherheiten
- steigende Staatsausgaben
- internationaler Steuerwettbewerb
- zunehmende politische Diskussionen über Vermögen
Dadurch denken immer mehr Unternehmer darüber nach, wie sie ihre unternehmerische und finanzielle Zukunft langfristig absichern können.
Strategische Vermögenssicherung 2026
Warum Unternehmer ihr Vermögen jetzt international strukturieren sollten
Die wirtschaftliche und politische Lage in Europa verändert sich spürbar. Für Unternehmer, Investoren und vermögende Privatpersonen stellt sich deshalb eine entscheidende Frage:
Wie sicher ist mein Vermögen wirklich – und wie krisenfest ist meine Struktur?
In den vergangenen Jahren hat sich der Fokus vieler Anleger stark auf Rendite, Immobilienpreise und Kapitalmärkte konzentriert. Doch im aktuellen geopolitischen Umfeld rückt ein anderer Aspekt zunehmend in den Vordergrund:
Der Schutz der Substanz.
Steigende Staatsschulden, zunehmende Vermögenstransparenz, Inflation und politische Unsicherheiten führen dazu, dass immer mehr Unternehmer beginnen, ihre Vermögensstruktur strategisch neu zu bewerten.
Dieser Artikel zeigt, welche Entwicklungen derzeit besonders relevant sind – und warum eine internationale Vermögensstruktur für viele Unternehmer zur rationalen strategischen Entscheidung wird.
Die neue Realität für Vermögensinhaber in Europa
Viele Jahre galt Europa als einer der sichersten Vermögensräume der Welt. Eigentumsrechte waren stabil, Kapitalverkehr weitgehend frei und staatliche Eingriffe selten.
Doch mehrere Entwicklungen verändern dieses Bild zunehmend:
- steigende Staatsverschuldung
- zunehmende Vermögensregistrierung
- neue EU-Behörden mit erweiterten Kompetenzen
- geopolitische Spannungen
- langfristig erhöhte Inflation
Für Unternehmer bedeutet das nicht automatisch eine akute Gefahr – wohl aber eine veränderte Risikostruktur.
Wer Vermögen ausschließlich in einem einzigen Land konzentriert, trägt künftig deutlich höhere politische und regulatorische Risiken.
Inflation und Geldpolitik: Die stille Enteignung
Ein zentraler Faktor für Vermögenssicherung ist die Geldpolitik.
Inflation wirkt langsam, aber kontinuierlich auf Vermögen. Bereits bei einer durchschnittlichen Inflation von drei Prozent verliert Kapital innerhalb von zwanzig Jahren mehr als die Hälfte seiner Kaufkraft.
Gleichzeitig steigen durch Zinserhöhungen häufig:
- Finanzierungskosten
- Kreditbelastungen
- wirtschaftliche Unsicherheiten
Gerade Unternehmer mit Immobilienbeständen oder fremdfinanzierten Projekten spüren diese Entwicklung besonders stark.
Die Folge:
Viele Vermögensinhaber beginnen, ihre Strategie stärker auf Substanzschutz und Diversifikation auszurichten.

Strategische Vermögenssicherung 2026
Deutschlands Staatsverschuldung – eine langfristige Herausforderung
Deutschland galt lange als fiskalischer Stabilitätsanker Europas. Doch auch hier verändert sich das Bild.
Der Bund nimmt zunehmend neue Schulden auf, um:
- Infrastrukturprogramme
- Energiepolitik
- Transformation der Wirtschaft
- Sozialausgaben
zu finanzieren.
Langfristig stellt sich deshalb eine ökonomische Grundfrage:
Wie werden diese Schulden irgendwann finanziert?
Historisch gibt es dafür nur wenige Möglichkeiten:
- höhere Steuern
- neue Abgaben
- Inflation
- Vermögensbelastungen
Für Unternehmer und Investoren ist es daher rational, frühzeitig darüber nachzudenken, wie ihr Vermögen gegen politische Risiken diversifiziert werden kann.
Vermögensregister und zunehmende Transparenz
Parallel zu fiskalischen Entwicklungen wächst in Europa die regulatorische Transparenz über Vermögenswerte.
Die neue EU-Behörde AMLA (Anti-Money Laundering Authority) arbeitet an einer stärkeren Vernetzung von Informationen über Vermögenswerte innerhalb der Europäischen Union.
Ziel ist die Bekämpfung von Geldwäsche und Finanzkriminalität.
In der Praxis bedeutet dies jedoch auch:
Staatliche Behörden erhalten zunehmend besseren Überblick über größere Vermögenswerte wie:
- Immobilien
- Bankguthaben
- Unternehmensbeteiligungen
- Finanzanlagen
Für rechtschaffene Unternehmer ist Transparenz kein Problem.
Doch sie verändert das Machtverhältnis zwischen Staat und Vermögensinhabern.
Je transparenter Vermögen wird, desto wichtiger wird eine klare, strategische Strukturierung.

Strategische Vermögenssicherung 2026 Infografik
Die drei größten Risiken unstrukturierter Vermögen
Viele Vermögen entstehen organisch über Jahrzehnte. Immobilien, Unternehmensanteile, Beteiligungen und Kapitalanlagen wachsen oft ohne übergeordnete Struktur.
In einem stabilen Umfeld funktioniert das.
In einem volatilen Umfeld entstehen jedoch drei zentrale Risiken.
1. Konzentrationsrisiko
Wenn Vermögen vollständig in einem Land liegt, hängt seine Sicherheit vollständig von diesem Staat ab.
Politische Veränderungen können dann direkte Auswirkungen auf das gesamte Vermögen haben.
2. Inflations- und Währungsrisiken
Ein Vermögen, das ausschließlich in einer Währung gehalten wird, trägt automatisch das Risiko dieser Währung.
Internationale Investoren verteilen Vermögen deshalb häufig über mehrere Währungsräume.
3. Regulatorische Risiken
Steigende Regulierung kann Handlungsspielräume einschränken:
- höhere Dokumentationspflichten
- strengere Meldepflichten
- steuerliche Änderungen
Eine strukturierte Vermögensarchitektur kann diese Risiken erheblich reduzieren.
Internationale Vermögensstruktur: Warum Unternehmer global denken
Große Unternehmerfamilien strukturieren ihr Vermögen seit Jahrzehnten international.
Typische Instrumente sind:
- internationale Holdingstrukturen
- Stiftungen zur Vermögenssicherung
- internationale Immobilieninvestitionen
- Diversifikation über mehrere Rechtsräume
Das Ziel dieser Strukturen ist nicht Steuervermeidung.
Das Ziel ist Stabilität.
Durch internationale Diversifikation entsteht ein Schutzmechanismus:
Wenn sich politische Rahmenbedingungen in einem Land verändern, bleibt das Gesamtvermögen stabil.
Strategische Jurisdiktionen für Vermögensschutz
Einige Länder haben sich international als besonders stabile Standorte für Vermögensstrukturen etabliert.
Entscheidende Kriterien sind dabei:
- stabile Rechtssysteme
- hohe Eigentumssicherheit
- politische Stabilität
- klare steuerliche Regeln
Unternehmer achten bei internationalen Strukturen vor allem auf Planungssicherheit über Jahrzehnte.
Kurzfristige steuerliche Vorteile spielen dabei meist eine geringere Rolle.
Unternehmerisches Vermögen richtig strukturieren
Eine professionelle Vermögensstruktur basiert meist auf mehreren Ebenen.
Typische Bausteine können sein:
Holdingstruktur
Unternehmensbeteiligungen werden unter einer Holdinggesellschaft gebündelt.
Das erleichtert:
- Beteiligungsmanagement
- Nachfolgeplanung
- internationale Investitionen
Vermögensstiftung
Stiftungen werden häufig genutzt, um Vermögen langfristig zu sichern und generationenübergreifend zu strukturieren.
Sie bieten unter anderem:
- Schutz vor Zersplitterung
- klare Governance
- langfristige Vermögensstrategie
Internationale Diversifikation
Immobilien, Beteiligungen und Kapitalanlagen werden über mehrere Länder verteilt.
Dadurch entsteht ein natürlicher Risikopuffer.
Vermögensschutz ist keine Panikreaktion
Ein häufiger Fehler besteht darin, Vermögensschutz als Reaktion auf Krisen zu betrachten.
Erfolgreiche Unternehmer sehen das anders.
Für sie ist Vermögensstrukturierung ein strategischer Bestandteil langfristiger Planung.
So wie Unternehmen:
- Risiken diversifizieren
- Märkte internationalisieren
- Lieferketten absichern
sollte auch Vermögen strategisch strukturiert sein.
Die wichtigste Frage für Unternehmer
Jeder Unternehmer sollte sich regelmäßig eine einfache Frage stellen:
Wenn sich politische oder wirtschaftliche Rahmenbedingungen in meinem Land drastisch verändern – wie resilient ist meine Vermögensstruktur?
Wenn die ehrliche Antwort lautet:
„Mein gesamtes Vermögen hängt an einem einzigen Standort“
dann lohnt sich eine strategische Neubewertung.
Vermögensschutz beginnt mit Struktur
Die Welt verändert sich schneller als viele Vermögensstrukturen.
Steigende Staatsverschuldung, Inflation und zunehmende Regulierung machen deutlich:
Vermögenssicherung ist heute nicht mehr nur ein Thema für Superreiche oder internationale Konzerne.
Sie wird zunehmend zu einer zentralen Frage für:
- Unternehmer
- Investoren
- Immobilienbesitzer
- vermögende Familien
Wer seine Vermögensstruktur frühzeitig strategisch gestaltet, schafft:
- langfristige Stabilität
- internationale Handlungsfreiheit
- Schutz für Familie und Unternehmen
Denn letztlich gilt eine einfache Regel:
Vermögen aufzubauen ist schwierig.
Es zu schützen ist eine eigene Disziplin.
Strategische Vermögensberatung
Wenn Sie als Unternehmer oder Investor Ihre Vermögensstruktur strategisch überprüfen möchten, unterstützen wir Sie bei der Entwicklung international stabiler Lösungen.
Unser Fokus liegt auf:
- rechtssicheren Vermögensstrukturen
- internationalen Holding- und Stiftungsmodellen
- langfristigem Substanzschutz
Weitere Informationen finden Sie auf Zukunft2.com oder in einem persönlichen Strategiegespräch.
Ölpreis-Schock durch Hormus: Mögliche Folgen für Wachstum und Wirtschaft in Deutschland
Ausgangslage: Hormus als globales Energienadelöhr
Kurzfassung zum Szenario Hormus-Blockade und Folgen für Deutschland
Ein vierwöchiger Konflikt mit Öl bei 100 US‑Dollar wäre für Deutschland vor allem ein Energie‑ und Unsicherheitsschock, der Inflation kurzfristig anschiebt und das ohnehin niedrige Wachstum Richtung Stagnation drückt.
Annahme und Marktmechanik
Kernannahme: Bleibt eine Störung der Straße von Hormus über rund vier Wochen bestehen, werden schnell Risikoaufschläge bis in den Bereich von 100 US‑Dollar/Barrel plausibel; das ist so bedeutsam, weil dort im Normalfall rund 20 Mio. Barrel Öl pro Tag und etwa 20% des globalen LNG‑Handels passieren.
Soforteffekte auf Preise und Importkosten
Unmittelbar steigt die Importrechnung für Energie, Transport und Vorleistungen verteuern sich, und der Preisdruck nimmt zu—als grobe Orientierung nennt der International Monetary Fund, dass +10% Ölpreise global etwa +0,4 Prozentpunkte Inflation bedeuten können.
An der Zapfsäule kommt der Rohölimpuls zwar an, aber gedämpft, weil Steuern und Abgaben einen großen Anteil am Endpreis ausmachen (2025: ca. 64% bei Benzin, 56% bei Diesel).
Wachstum, Industrie- und Haushaltsrisiken
Für das reale BIP ist in dieser Vier‑Wochen‑Variante eher ein Szenario‑Korridor von etwa –0,1 bis –0,3 Prozentpunkten für 2026 plausibel; das wiegt schwer, weil die Deutsche Bundesbank für 2026 kalenderbereinigt nur rund +0,6% Wachstum erwartet und kleine negative Impulse damit „Plus vs. Stillstand“ entscheiden.
Die größten Risiken liegen bei energie‑ und transportintensiver Industrie (Kosten- und Margendruck), in der Logistik (Fracht- und Versicherungsprämien) sowie bei Haushalten über Kaufkraftverlust und Mobilitätskosten—zumal Berichte über ankernde Schiffe und zurückgezogenes War‑Risk‑Cover zeigen, wie schnell sich Transitrisiken in reale Lieferkettenkosten übersetzen.
Diskrete Analyse für Unternehmer, Gesellschafter & Geschäftsführer
Wenn wirtschaftlicher, regulatorischer oder politischer Druck entsteht,
entscheidet nicht Aktionismus – sondern die Qualität der ersten Analyse.
In einem 60-minütigen, strukturierten Beratungsgespräch erhalten Sie
eine fundierte anwaltliche Ersteinschätzung Ihrer Lage –
klar priorisiert, vertraulich behandelt und strategisch durchdacht.
270 € inkl. MwSt.
Streng vertraulich
Puffer und Vermögensschutz-Relevanz
Es gibt Dämpfer, aber mit Grenzen: International Energy Agency‑Mitglieder sollen Ölbestände in Höhe von mindestens 90 Tagen Nettoimporten vorhalten, und OPEC+hat eine zusätzliche Förderung von 206.000 Barrel/Tag ab April angekündigt—beides kann Preisspitzen glätten, kompensiert aber keine länger unsichere Passage.
Vermögensschutzorientiert heißt das: Liquidität und Kreditlinien so planen, dass Energie‑/Transportkosten kurzfristig auffangbar sind, Kostenweitergabe und Vertragsklauseln (z. B. Preisgleitung) prüfen, und als Beobachtungsgrößen vor allem (a) Dauer/Intensität der Transitstörung, (b) Öl‑ und Gas‑Terminkurven sowie (c) Inflations- und Zinsreaktionen verfolgen, weil diese Variablen Margen, Bewertungen und Finanzierungskosten am stärksten treiben.
Seit den Luftschlägen der USA und Israel gegen Iran am 28. Februar 2026 eskaliert die Lage am Golf. In mehreren Berichten gilt der Tod von Ajatollah Ali Chamenei als Folge der Angriffe; zugleich folgten iranische Vergeltungsschläge und massive Verwerfungen im Seehandel.
Für die Weltwirtschaft ist dabei weniger „Iran als Ölproduzent“ der Dreh- und Angelpunkt, sondern die Frage, ob und wie stark die Straße von Hormus faktisch blockiert wird. Laut Berichten erhielten Schiffe über Funk Durchsagen, wonach keine Passage erlaubt sei; gleichzeitig ist in mehreren Quellen von ausgesetzten Durchfahrten großer Reedereien sowie von zahlreichen vor Anker liegenden Tankern die Rede.
Warum das so kritisch ist: Die Straße von Hormus ist einer der wichtigsten „Chokepoints“ der globalen Energieversorgung. Nach Analyse der U.S. Energy Information Administration flossen 2024 im Mittel rund 20 Millionen Barrel pro Tag durch die Meerenge – das entspricht ungefähr 20% des weltweiten Verbrauchs an „petroleum liquids“. Zusätzlich wurden 2024 etwa ein Fünftel des globalen LNG-Handels (Liquefied Natural Gas) über diese Route transportiert, primär aus Katar. Alternative Umgehungsrouten existieren (Pipelines), ihre kurzfristig nutzbare Umleitungskapazität ist aber begrenzt (EIA-Schätzung: etwa 2,6 Mio. Barrel/Tag über saudi-arabische und VAE-Pipelines).
An den Märkten zeigte sich die Verwundbarkeit sofort: Öl sprang binnen kurzer Zeit deutlich nach oben (zeitweise rund +10% auf etwa 80 US‑Dollar/Barrel), und Analysten diskutieren Szenarien, in denen 100 US‑Dollar/Barrel erreichbar sind – vor allem dann, wenn die Störung nicht binnen Tagen endet.
Warum 100-Dollar-Öl ein Wachstumsrisiko für Deutschland wird
Für Deutschland ist ein Ölpreissprung kein Randthema für Autofahrer, sondern ein makroökonomischer „Doppelstoß“: Erstens steigen Importkosten (Terms-of-Trade-Verlust), zweitens erhöht sich das Preisniveau, was realen Konsum, Margen und Investitionen dämpft.
Ölpreis-Schock mögliche Folgen für Wachstum und Wirtschaft in Deutschland Infografik
Ein paar Strukturpunkte machen die Übertragungswege besonders klar:
Deutschland ist bei fossilen Energieträgern weiterhin stark importabhängig. Das zuständige Bundesministerium für Wirtschaft und Energie beziffert die Importquote für 2024 auf 98% bei Mineralöl (und 95% bei Erdgas).
Gleichzeitig bleibt Rohöl der wichtigste Primärenergieträger: In einem Branchendokument des Ministeriums wird der Anteil von Rohöl am Primärenergieverbrauch 2024 mit rund 36,6% angegeben.
Der Ölpreis wirkt in Deutschland zudem besonders schnell über den Verkehrssektor. Das Umweltbundesamt betont, dass im Verkehrssektor „zu über 90%“ Kraftstoffe aus Mineralöl eingesetzt werden (Strom und Biokraftstoffe spielen bislang eine deutlich kleinere Rolle).
Hinzu kommt: Ein Hornus-Schock ist häufig nicht nur ein Öl-, sondern auch ein Gas-/LNG-Schock. In den ersten Stunden der Eskalation sprangen europäische Großhandelspreise für Gas (TTF) in Berichten um ~25% nach oben – mit dem Kernrisiko, dass LNG aus der Golfregion knapper wird und Europa stärker mit Asien um „freie LNG-Ladungen“ konkurriert.
Szenario: Vier Wochen Krieg, Öl bei 100 Dollar
Baseline ohne zusätzliche Eskalation
Unmittelbar vor der aktuellen Eskalation (bzw. ohne deren Fortsetzung) lag die Grundannahme vieler Institutionen für 2026 bereits auf „magerem Wachstum“. Die Deutsche Bundesbank erwartet in ihrer Deutschland-Prognose (Dezember 2025) kalenderbereinigt +0,6% reales BIP für 2026 (HVPI-Inflation 2026: 2,2%).
Das ifo-Institut lag (Dezember 2025) bei +0,8% für 2026.
Weitere aktuelle Referenzwerte (je nach Modell und Annahmen) reichen ebenfalls nur in einem moderaten Korridor: Die OECD nennt für 2026 etwa +1,0%, die European Commission für Deutschland in ihrer Länderübersicht +1,2%; der deutsche Sachverständigenrat erwartet +0,9%.
Diese Baseline ist wichtig, weil sie zeigt: Wenn die „Grundgeschwindigkeit“ niedrig ist, reichen schon kleine Gegenwinde, um Wachstum Richtung Null zu drücken.
Was bedeutet „100 Dollar“ in einem Vier-Wochen-Fenster?
Ein Vier-Wochen-Krieg mit einem Ölpreis um 100 US‑Dollar ist ökonomisch zwei Szenarien zugleich:
Erstens ein kurzfristiger Preisschock (ein „Spike“), der unmittelbar Verbraucherpreise und Kostenstrukturen trifft. Zweitens ein Unsicherheits- und Risikoaufschlag-Schock, der auch dann nachwirkt, wenn der reine Ölpreis wieder fällt (z. B. über Versicherungskosten, Lieferketten, Investitionszurückhaltung und Finanzierungsbedingungen).
Zur Einordnung der Größenordnung liefern Forschung und Zentralbanken grobe, aber belastbare Faustregeln:
Die International Monetary Fund verweist auf Forschungsergebnisse, wonach ein dauerhafter Ölpreisanstieg um 10% das globale Outputwachstum im Folgejahr um rund 0,15 Prozentpunkte reduzieren und globale Inflation um ~0,4 Prozentpunkte erhöhen kann (Richtwert, abhängig von Kontext und Dauer).
Die Europäische Zentralbank zeigt in einem Fokusbeitrag zur Energiepreisentwicklung außerdem eine Modell-Elastizität: +1% beim Ölpreis impliziert im Medium Term etwa –0,02% beim Niveau des potenziellen Outputs im Euroraum; daraus wurde ein mittelfristiger potenzieller Outputverlust von rund 0,8% bei den damals stark gestiegenen Ölpreisen abgeleitet.
Was folgt daraus für „vier Wochen“?
Wenn Öl wirklich nur für rund einen Monat auf 100 US‑Dollar steigt und anschließend weitgehend zurückläuft, ist der Jahresdurchschnitt des Ölpreises deutlich weniger betroffen als die Schlagzeile vermuten lässt. Makroeffekte „nur“ über den arithmetischen Durchschnitt würden dann eher klein wirken. In der Praxis ist die Gefahr aber, dass sich die Störung (LNG, Transport, Versicherungen, Sicherheitslage) breiter ausprägt und die Risikoprämie „kleben bleibt“ – also nicht nach 28 Tagen auf Null fällt. Genau deshalb betonen Marktanalysten in der aktuellen Lage den Unterschied zwischen einem Ereignis und einem länger anhaltenden Transitproblem.
Ein plausibler, vorsichtig formulierter Korridor (keine Prognose, sondern Szenariorechnung) für Deutschland wäre daher:
Inflation: Ein temporärer Öl- und Gasimpuls würde die Inflationsrate kurzfristig sichtbar nach oben drücken. Wenn Öl und Gas nicht nur einen Tag, sondern einige Wochen teuer bleiben, ist eine zusätzliche Inflationsdynamik im Euroraum konsistent mit den genannten IMF-/ECB-Größenordnungen; einzelne Banken leiten für „Monate bei hohem Ölpreis“ Effekte von über +1 Prozentpunkt Inflation im Euroraum ab.
Wachstum: Bei „Monaten“ sieht die gleiche Bankenaussage eine Dämpfung des Wachstums um „einige Zehntel Prozentpunkte“. Für ein reines Vier-Wochen-Szenario wäre der direkte Wachstumseffekt entsprechend kleiner – aber bei Deutschlands niedriger Baseline kann selbst eine Dämpfung um 0,1–0,3 Prozentpunkte den Unterschied zwischen „schwachem Plus“ und „Stagnation“ bedeuten.
Wichtig: Die historische Evidenz zeigt, dass anhaltende Ölpreisschübe im Aggregat erhebliche Bremsspuren hinterlassen können. In einem Bundesbank-Monatsberichtsaufsatz (NiGEM-Modellrechnungen) wird z. B. für den Ölpreisschub 2010/2011 diskutiert, dass das reale BIP in Deutschland bis Anfang 2012 im Modellpfad spürbar unter der ursprünglichen Basislinie lag (in der Größenordnung von knapp 2%). Das ist kein 1:1‑Vergleich zu „vier Wochen“, aber es unterstreicht, dass die Dauer (und Erwartungsbildung) entscheidend ist.
Was passiert in der Realwirtschaft: Preise, Produktion, Nachfrage
Der ökonomische Transmissionsmechanismus läuft in Deutschland typischerweise über fünf Kanäle, die sich im Vier‑Wochen‑Fenster teilweise schon zeigen können:
Erstens der Kaufkraftkanal: Höhere Energiepreise wirken wie eine „Sondersteuer“ auf Haushalte. Je höher der Anteil der Energieausgaben im Budget, desto stärker leidet der reale Konsum – besonders in einkommensschwächeren Haushalten. In Deutschland betrifft das nicht nur Kraftstoffe, sondern gerade auch Wärme: Laut Zensus 2022 werden 75% aller Wohnungen mit Gas (56%) oder Öl (19%) beheizt; diese Struktur erhöht die kurzfristige Preissensitivität bei fossilen Preisschocks.
Zweitens der Kostendruckkanal in Unternehmen: Transport, Logistik, Vorprodukte und energieintensive Prozesse verteuern sich. Selbst wenn Unternehmen Preise nicht sofort weitergeben, steigen kurzfristig die Stückkosten – das drückt Margen, Investitionsneigung und (bei schwacher Nachfrage) Output. Forschungsliteratur und Zentralbankanalysen beschreiben diesen Mechanismus sehr konsistent: Ölpreisschocks erhöhen Produktionskosten, verändern Terms of Trade und belasten Output in ölimportierenden Volkswirtschaften.
Drittens der Inflations‑/Zinskanal: Ein Energiepreisschock kann die Rückkehr der Inflation Richtung Ziel verlangsamen. Die Bundesbank selbst weist in ihrer Prognose (ohne aktuellen Hormus-Schock) bereits darauf hin, dass weniger stark sinkende Energiepreise den Inflationsrückgang zäher machen können. Ein erneuter Energieschub erhöht das Risiko, dass Finanzierungsbedingungen weniger rasch lockern als von Unternehmen und Haushalten erhofft.
Viertens der Außenhandels- und Vertrauenskanal: Deutschland ist exportstark. Wird die Weltkonjunktur durch einen Energiepreisschock und geopolitische Unsicherheit belastet, trifft das deutsche Wachstum über geringere Auslandsnachfrage und wachsende Investitionszurückhaltung. Genau diese Kombination (Energiepreise + Unsicherheit) ist auch in aktuellen Marktberichten als globale Sorge sichtbar
Fünftens der Gas-/LNG‑Zusatzkanal: Eine Hormus‑Störung kann LNG-Flüsse dämpfen; wenn europäische Gaspreise deutlich steigen (wie aktuell berichtet), erhöht das kurzfristig die Kosten in Wärme und Industrie zusätzlich – selbst wenn Öl alleine „nur“ 100 Dollar erreicht.
Puffer und Gegenkräfte: Reserven, OPEC+, Politikreaktionen
Es gibt allerdings drei wichtige Stabilitätsanker, die im Vier‑Wochen‑Szenario bremsend wirken können.
Erstens strategische Reserven: Deutschland verfügt über gesetzlich organisierte Notfallreserven. Das Bundeswirtschaftsministerium beschreibt die strategische Bevorratung so, dass jederzeit Bestände in Höhe von 90 Tagen Nettoimporten gehalten werden; organisiert wird dies über den Erdölbevorratungsverband. International ist die 90‑Tage‑Pflicht auch Kern der IEA‑Ölsicherheitsarchitektur.
Solche Reserven können Lieferausfälle teilweise überbrücken und Preisspitzen glätten – sie sind aber kein „kostenloser Ersatz“ für dauerhaft blockierte Seerouten, weil (a) Freigabe politisch koordiniert werden muss und (b) Logistik, Raffinerien und Produktmix begrenzend wirken.
Zweitens Angebotsreaktionen: Laut Reuters hat OPEC+ eine moderate Produktionsanhebung um 206.000 Barrel pro Tag ab April beschlossen – allerdings ist das im Größenvergleich klein, wenn tatsächlich mehrere Millionen Barrel pro Tag „physisch“ nicht mehr oder nur schwer exportiert werden können.
Auch Pipeline‑Bypässe (Saudi‑East‑West, VAE‑Pipeline) können nur einen Teil der Hormus‑Menge umleiten.
Drittens Preis-Pass‑Through-Dämpfer bei Kraftstoffen: Selbst wenn Rohöl stark steigt, steigt der Preis an der Tankstelle typischerweise weniger stark als der Rohölpreis, weil Steuern/Abgaben einen großen Teil ausmachen. Der ADAC beziffert für 2025 den Steuer- und Abgabenanteil grob mit rund 64% bei Benzin und 56% bei Diesel.
Das bedeutet nicht „Entwarnung“ – aber es relativiert extreme lineare Behauptungen (z. B. „Rohöl +50%, Sprit +50%“), sofern nicht zusätzlich Raffinerie-/Produktknappheit, Währungsabwertung oder außergewöhnliche Margen- und Logistikeffekte dazukommen.
Vermögensschutz-Perspektive: Welche wirtschaftlichen Folgen in Deutschland zählen jetzt am meisten?
Für eine Zielgruppe, die Vermögen, Liquidität und unternehmerische Handlungsfähigkeit über Krisen hinweg sichern will, ist der Kernpunkt nicht die Tages-Schlagzeile „100 Dollar“, sondern die Frage: Wird aus dem Energieschock ein Zweit-Runden‑Schock (Löhne, Zinsen, Rezession, Kreditausfallrisiken)?
Drei Beobachtungsgrößen sind im Vier‑Wochen‑Szenario besonders entscheidend:
Die Dauer der Störung und „Klebrigkeit“ der Risikoprämie: Die U.S. Energy Information Administration zeigt, dass ein Großteil der Hormus‑Mengen kaum ausweichbar ist; gleichzeitig gehen große Teile des Hormus‑Öls und Hormus‑LNG nach Asien. Das heißt: Selbst wenn Europa physisch nicht das Haupt-Zielgebiet ist, bleibt der Preis global – und die Unsicherheit kann länger halten als der militärische Schlagabtausch.
Der Gasmarkt als Verstärker: Berichte über sprunghaft steigende europäische Gaspreise (TTF) sind ein Signal, dass der Schock breiter ist als „nur“ Öl. Für Deutschland ist das wegen hoher Importabhängigkeit bei Gas (BMWE: 95% Importquote 2024) und der Heizstruktur (Zensus: 56% Gas, 19% Öl) makroökonomisch relevant.
Die Wachstumsbasis ist ohnehin niedrig: Wenn 2026 ohne zusätzlichen Schock schon eher im Korridor von grob 0,6–1,2% Wachstum verortet wird, dann ist ein Zusatzgegenwind „um einige Zehntel“ (wie er für mehrere Monate hohen Ölpreises in Marktkommentaren diskutiert wird) nicht nur Statistik, sondern kann die Konjunktur Richtung Stagnation kippen.
Unter dem Strich gilt für das Vier‑Wochen‑Szenario: Ein kurzfristiger Konflikt mit Öl bei 100 Dollar ist für Deutschland wahrscheinlich eher ein spürbarer Inflations- und Kaufkraftschock als ein „sicherer Absturz“ in eine tiefe Rezession – aber die Kombination aus niedriger Ausgangsdynamik, möglichem Gas-/LNG‑Stress und globaler Unsicherheit macht das Wachstum 2026 deutlich fragiler. Wie gravierend es wird, entscheidet sich weniger am Peak‑Preis in einer Nacht, sondern an der Frage, ob die Straße von Hormus und der LNG‑Handel binnen Tagen, binnen Wochen oder erst nach Monaten wieder verlässlich funktionieren.
DATEV Mittelstandsindex Februar 2026: Schwacher Jahresstart für den Mittelstand – was Unternehmer jetzt konkret tun sollten
Der Mittelstand ist das Rückgrat der deutschen Wirtschaft. Rund 99 Prozent aller Unternehmen in Deutschland zählen zu den kleinen und mittleren Unternehmen (KMU). Sie beschäftigen den Großteil der Arbeitnehmer, bilden aus, investieren regional – und reagieren sensibel auf konjunkturelle Veränderungen.
Der DATEV Mittelstandsindex Februar 2026 zeichnet ein klares Bild:
Der Jahresstart fällt schwach aus. Umsatz und Beschäftigung sind im Vorjahresvergleich rückläufig, während Löhne weiter steigen.
Für Unternehmer, Geschäftsführer, Steuerberater und vermögende Gesellschafter stellt sich damit nicht die Frage, ob gehandelt werden sollte – sondern wie strategisch und wie frühzeitig.
Dieser Beitrag analysiert die aktuellen Zahlen, ordnet sie rechtlich und betriebswirtschaftlich ein und zeigt praxisnahe Handlungsschritte, wie Sie Ihr Unternehmen in einem stagnierenden Marktumfeld stabilisieren und strategisch neu ausrichten.
DATEV Mittelstandsindex – Schwacher Jahresstart
1. Was ist der DATEV Mittelstandsindex?
Der DATEV Mittelstandsindex wird von der DATEV eG monatlich veröffentlicht und basiert auf realen, anonymisierten Buchhaltungs- und Lohnabrechnungsdaten von über einer Million Unternehmen.
Datengrundlage:
- Umsatzdaten aus über 1 Mio. Umsatzsteuervoranmeldungen
- Lohn- und Gehaltsdaten von mehr als 8 Mio. Beschäftigten
- Aggregiert, anonymisiert, DSGVO-konform
- Monatliche Veröffentlichung seit September 2024
Drei Kernindikatoren:
- Umsatzentwicklung
- Lohnentwicklung
- Beschäftigungsentwicklung
Der Vorteil:
Es handelt sich nicht um Umfragewerte oder Stimmungsindikatoren, sondern um echte Buchhaltungs- und Abrechnungsdaten.
Für Unternehmer und Berater ist das ein valides Frühwarnsystem.
2. Die Zahlen im Februar 2026 – eine präzise Einordnung
Umsatzentwicklung
- +1,5 % gegenüber Vormonat (saisonbereinigt)
- -0,7 % gegenüber Vorjahr
Das bedeutet:
Zwar gibt es eine leichte kurzfristige Erholung im Vergleich zum Dezember – im strukturellen Jahresvergleich bleibt der Mittelstand jedoch im Minus.
Besonders betroffen: Verarbeitendes Gewerbe
- -4,8 % Umsatz im Vergleich zum Vorjahr
Das ist signifikant. Gerade Maschinenbau, Zulieferindustrie und exportorientierte Mittelständler spüren weiterhin Investitionszurückhaltung und schwache Nachfrage.
Gastgewerbe
- Verharrt auf niedrigem Niveau
- Beschäftigungsrückgang: -3,2 %
Lohnentwicklung
- +3,9 % gegenüber Vorjahr
- Besonders stark:
- Gastgewerbe: +6,1 %
- Sonstige Dienstleistungen: +5,8 %
Treiber: Mindestlohnerhöhung zum Jahreswechsel.
Beschäftigung
- -0,8 % gegenüber Vorjahr
- Mittlere Unternehmen: +2,4 % Beschäftigungszuwachs
- Kleinst- und Kleinunternehmen: Jobverluste
3. Warum diese Zahlen strategisch brisant sind
Die Kombination aus:
- rückläufigen Umsätzen
- steigenden Lohnkosten
- stagnierender Nachfrage
- sinkender Beschäftigung
führt zu einer gefährlichen betriebswirtschaftlichen Konstellation:
Margendruck bei gleichzeitig steigender Kostenbasis.
Gerade in Branchen mit geringer Preissetzungsmacht (Bau, Handel, Gastronomie, Dienstleistungen) kann dies die Liquidität rasch belasten.
4. Rechtlicher Kontext: Wann wird es kritisch?
Unternehmer müssen bei anhaltendem Umsatzrückgang insbesondere folgende Punkte prüfen:
1. Zahlungsfähigkeit (§ 17 InsO)
- Können fällige Verbindlichkeiten innerhalb von 3 Wochen zu 90 % bedient werden?
2. Überschuldung (§ 19 InsO)
- Besteht eine positive Fortführungsprognose?
- Reicht das Vermögen zur Deckung der Verbindlichkeiten?
3. Fortbestehensprognose
Hier kommt die strategische Planung ins Spiel.
Steigende Löhne bei rückläufigem Umsatz können binnen weniger Quartale eine rechnerische Überschuldung auslösen – selbst bei gesunden Unternehmen.
Gerade Steuerberater sind hier in der Pflicht, Mandanten frühzeitig zu sensibilisieren.
5. Branchenspezifische Auswirkungen
Verarbeitendes Gewerbe
- -4,8 % Umsatz
- Investitionszurückhaltung
- Exportabhängigkeit
Hier droht bei weiterem Nachfragerückgang eine Welle struktureller Anpassungen.
Bauwirtschaft
- Hohe Finanzierungskosten
- Zurückhaltende Projektentwicklungen
- Fachkräftemangel bleibt Kostenfaktor
Handel
- Konsumzurückhaltung
- Hohe Energiekosten
- Wettbewerbsdruck durch E-Commerce
Gastgewerbe
- Starker Lohnanstieg
- Beschäftigungsrückgang
- Geringe Margen
Hier wirkt die Mindestlohnerhöhung unmittelbar auf die Rentabilität.
6. Typische Fehler in einer Phase wirtschaftlicher Schwäche
Infobox: Die 7 häufigsten Managementfehler
- Liquiditätsplanung nur rückblickend
- Keine rollierende 12-Monats-Planung
- Lohnerhöhungen ohne Preisanpassung
- Zu späte Kostenstrukturanalyse
- Keine Szenarioplanung
- Keine Bankkommunikation
- Ignorieren der Eigenkapitalquote
Gerade vermögende Unternehmer unterschätzen häufig, wie schnell operative Verluste bilanziell durchschlagen.
7. Checkliste: Sofortmaßnahmen für Geschäftsführer
1. Liquiditätsstatus prüfen
- Aktuelle Liquiditätsreichweite (in Monaten)
- Offene Forderungen
- Kreditlinien
2. Margenanalyse durchführen
- Deckungsbeitrag je Produkt
- Kundenprofitabilität
- Preisanpassungspotenzial
3. Personalkostenquote analysieren
- Anteil Lohnkosten am Umsatz
- Produktivität pro Mitarbeiter
- Automatisierungspotenzial
4. Bankenstrategie entwickeln
- Proaktive Kommunikation
- Covenants prüfen
- Refinanzierungsoptionen
5. Vermögensstruktur prüfen
Gerade bei Gesellschafter-Geschäftsführern:
- Ist Betriebsvermögen ausreichend geschützt?
- Bestehen Haftungsrisiken?
- Ist die Holdingstruktur optimiert?
8. Strategische Handlungsschritte bei anhaltender Schwäche
Szenario-Planung (Best / Base / Worst Case)
Professionelle Unternehmen arbeiten mit drei Szenarien:
- Optimistisch
- Realistisch
- Stressszenario
Ziel: Sicherstellen, dass auch im Stressfall keine Insolvenzantragspflicht entsteht.
Kostenstruktur neu denken
- Fixkosten reduzieren
- Outsourcing prüfen
- Prozessautomatisierung
Pricing-Strategie anpassen
In Zeiten steigender Löhne ist Preisanpassung kein Tabu, sondern Notwendigkeit.
9. Mittelstand zwischen Mindestlohn und Margendruck
Die Lohnsteigerung von 3,9 % wirkt auf den ersten Blick moderat. In Branchen mit ohnehin knapper Kalkulation ist sie jedoch gravierend.
Beispiel Gastgewerbe:
- +6,1 % Lohnanstieg
- -3,2 % Beschäftigung
- Schwache Nachfrage
Das führt zu:
- steigender Personalkostenquote
- sinkender Gewinnmarge
- erhöhtem Insolvenzrisiko bei geringer Eigenkapitalquote
10. Beschäftigung: Ein trügerischer Stabilitätsindikator?
Mit -0,8 % ist der Rückgang moderat. Doch:
- Kleinstunternehmen verlieren Jobs
- Mittlere Unternehmen gewinnen
Das deutet auf eine Marktbereinigung hin.
Starke Strukturen wachsen – schwache verlieren.
Für Unternehmer bedeutet das:
Skalierung und Professionalisierung werden zum Überlebensfaktor.
11. Häufige Fragen (FAQ)
Ist der Mittelstand bereits in einer Rezession?
Die Daten zeigen keine klare Erholung. Ein struktureller Abschwung ist erkennbar.
Sind Insolvenzen zu erwarten?
In margenarmen Branchen ist mit einer steigenden Zahl von Restrukturierungen zu rechnen.
Sollte ich jetzt investieren oder abwarten?
Das hängt von Liquidität, Eigenkapitalquote und Marktstellung ab. Pauschale Antworten sind unseriös.
12. Strategische Vermögenssicherung im Abschwung
Gerade vermögende Unternehmer sollten jetzt prüfen:
- Trennung von Betriebs- und Privatvermögen
- Holding-Strukturen
- Internationale Diversifikation
- Steueroptimierung
In wirtschaftlich schwachen Phasen entstehen Haftungs- und Zugriffsszenarien, die in Boomzeiten unterschätzt werden.
13. Was der DATEV Mittelstandsindex wirklich signalisiert
Der Index ist kein Paniksignal – aber ein klares Warnsignal.
- Keine belastbaren Anzeichen für Erholung
- Umsatz strukturell schwach
- Lohnkosten steigen
- Beschäftigung rückläufig
Das ist die klassische Vorstufe einer Phase erhöhter Unternehmensbereinigungen.
Wer jetzt strukturiert handelt, gewinnt Marktanteile.
Wer wartet, verliert Gestaltungsspielraum.
14. Handlungsempfehlung für Unternehmer und Berater
- Frühwarnsysteme implementieren
- Liquiditätsplanung professionalisieren
- Szenariorechnungen aufsetzen
- Vermögensschutz prüfen
- Strategische Beratung einholen
15. 2026 wird ein Jahr der Selektion
Der DATEV Mittelstandsindex Februar 2026 zeigt:
Der Mittelstand startet schwach ins Jahr.
Eine konjunkturelle Trendwende ist nicht erkennbar.
In solchen Phasen entscheidet nicht Optimismus – sondern Struktur.
Unternehmer, die jetzt:
- ihre Zahlen verstehen
- ihre Risiken kennen
- ihre Vermögensstruktur prüfen
- ihre Finanzierung sichern
werden gestärkt aus dieser Phase hervorgehen.
Beratung: Strategisch handeln statt reagieren
Wenn Sie Unternehmer, Geschäftsführer oder Gesellschafter sind und die aktuellen Entwicklungen strategisch einordnen möchten, empfiehlt sich eine strukturierte Analyse Ihrer individuellen Situation.
Zukunft2.com unterstützt Sie bei:
- Risikoanalyse
- Fortführungsprognose
- Liquiditätsstrategie
- Vermögensschutz
- Restrukturierungsplanung
Nutzen Sie die Möglichkeit einer kostenfreien Erstberatung, um Ihre aktuelle Unternehmenslage professionell bewerten zu lassen.
Gerade in einem Jahr wie 2026 gilt:
Wer vorbereitet ist, gewinnt.
Gewinneinbruch bei Deutschlands Top-Konzernen: 2025 als Krisenjahr
Deutschlands größte Unternehmen stehen unter Druck: Die Gewinne der Top-100-Konzerne sind im Jahr 2025 deutlich gefallen, und der Stellenabbau setzt sich fort. Laut einer aktuellen Analyse der Wirtschaftsberatung EY schrumpfte das operative Ergebnis vor Steuern und Zinsen (EBIT) in den ersten neun Monaten 2025 um 15 % auf 102 Milliarden Euro. Mehr als die Hälfte der untersuchten Unternehmen erzielte demnach geringere Gewinne als im Vorjahr.
Umsatzwachstum unter der Inflationsrate: Real kaum Gewinn
Auf den ersten Blick scheinen die Umsätze stabil: Die Top-100-Unternehmen setzten insgesamt rund 1,55 Billionen Euro um, ein Plus von 0,6 %. Doch das reale Wachstum liegt unter der Inflationsrate – der wirtschaftliche Gewinn fällt also praktisch null aus.
Branchen im Sturzflug: Auto und Chemie besonders hart getroffen
Die klassischen Industrien spüren die Krise besonders stark:
- Automobilbranche: Operativer Gewinn sinkt im Schnitt um 46 %.
- Chemieindustrie: Rückgang um 71 %.
Selbst die Branchengrößen Volkswagen, BMW und Mercedes-Benz zeigen deutliche Gewinnrückgänge, obwohl sie weiterhin das Umsatzranking anführen.
Technologie und Gesundheit als Lichtblick
Ein anderes Bild zeigt sich in den Bereichen IT und Gesundheit:
- IT-Unternehmen konnten ihre Gewinne nahezu verdoppeln.
- Gesundheitskonzerne erzielten ein Plus von 40 %.
- Auch die Finanz- und Rüstungsbranche zeigt relative Stabilität.
An der Spitze der profitabelsten Unternehmen steht die Deutsche Telekom mit einem EBIT von 19,4 Milliarden Euro, gefolgt von Siemens, BMW und SAP. Die Erkenntnis: Wer weniger von der klassischen Industrie abhängig ist, kommt besser durch Krisenzeiten.
Gewinneinbruch bei Deutschlands Konzernen
Arbeitsplatzabbau trifft Beschäftigte und Berufseinsteiger
Die schwache Ertragslage hat direkte Folgen für die Beschäftigung:
- Rund 17.500 Arbeitsplätze gingen im Jahresverlauf verloren.
- Seit 2023 summiert sich der Stellenabbau auf etwa 100.000 Jobs.
Besonders betroffen sind Verwaltungsstellen in Deutschland. Der zunehmende Einsatz von Künstlicher Intelligenz verstärkt den Druck auf Berufseinsteiger. Neueinstellungen bleiben vielerorts zurückhaltend.
Ursachen für das Krisenjahr 2025
EY-Experte Jan Brorhilker erklärt die Hintergründe:
- Schwache Konjunktur in Deutschland und Europa
- Geopolitische Konflikte
- Unsicherheiten durch die US-Handelspolitik
- Steigender Wettbewerbsdruck aus China
Vor allem exportorientierte Konzerne geraten unter Druck. Das Fazit: 2025 war ein weiteres Krisenjahr für die deutsche Wirtschaft.
Chancen erkennen und Risiken minimieren
Für Unternehmer, Investoren und Berufseinsteiger gilt: Krisen bergen auch Chancen. Wer gezielt in zukunftsorientierte Branchen wie IT und Gesundheit investiert und die Entwicklungen im Arbeitsmarkt berücksichtigt, kann gestärkt aus der Krise hervorgehen.
Jetzt informiert bleiben und Risiken minimieren!
Erhalten Sie exklusive Analysen zu Konzernen, Arbeitsmarkt und Investitionschancen – direkt in Ihr Postfach.
Georgien: Neue Einreisebestimmungen ab 2026 – Kranken- und Unfallversicherung Pflicht
Das Auswärtige Amt hat eine wichtige Reisewarnung für alle Georgien-Reisenden veröffentlicht: Ab dem 1. Januar 2026 gilt eine verbindliche Nachweispflicht für eine Kranken- und Unfallversicherung bei Einreise nach Georgien. Wer diese Vorschrift nicht erfüllt, riskiert die Einreiseverweigerung oder Probleme während des Aufenthalts.
Welche Versicherung wird benötigt?
Reisende müssen eine Versicherung nachweisen, die:
- mindestens 30.000 GEL (ca. 10.000 Euro) Deckung für medizinische Kosten bietet,
- für den gesamten Aufenthalt in Georgien gilt,
- sowohl Kranken- als auch Unfallfälle abdeckt.
Die Versicherung kann sowohl bei einer georgischen als auch bei einer internationalen Versicherung abgeschlossen werden. Wichtig ist, dass die Versicherungsgesellschaft eine offizielle Bestätigung ausstellt, die entweder gedruckt oder elektronisch vorgelegt werden kann.
Formale Anforderungen
- Sprache: Die Bestätigung muss in englischer oder georgischer Sprache vorliegen.
- Gültigkeit: Die Versicherung muss für den gesamten Aufenthaltszeitraum in Georgien gelten.
- Nachweis: Reisende sollten die Unterlagen bei der Einreise bereithalten, da Grenzbeamte diese kontrollieren können.
Hintergrund der Regelung
Die georgische Regierung verfolgt mit der neuen Vorschrift das Ziel, die medizinische Versorgung von Reisenden sicherzustellen und die Kosten im Krankheitsfall abzufedern. Besonders bei Unfällen oder schweren Erkrankungen kann eine ausreichende Versicherung Lebensretter sein und hohe Kosten vermeiden.
Georgien Einreisebestimmungen ab 2026
Tipps für Reisende
- Frühzeitig abschließen: Sichern Sie die Versicherung mindestens einige Wochen vor Abreise, um Probleme beim Grenzübertritt zu vermeiden.
- Deckung prüfen: Achten Sie darauf, dass medizinische Leistungen, Krankenhausaufenthalte, Notfalltransporte und Unfallversorgung abgedeckt sind.
- Nachweis digital & ausgedruckt: Einige Grenzbeamte akzeptieren nur einen gedruckten Nachweis, andere auch elektronische Kopien. Beide Varianten bereithalten.
- Sprache beachten: Nur englische oder georgische Dokumente sind gültig – andere Sprachen werden in der Regel nicht akzeptiert.
Wer ab dem 1. Januar 2026 nach Georgien reisen möchte, muss die neue Kranken- und Unfallversicherungsnachweispflicht beachten. Reisende sollten die Versicherung rechtzeitig abschließen und die Nachweise korrekt bereithalten, um einen reibungslosen Grenzübertritt zu gewährleisten.
Die neue Regelung verdeutlicht, wie wichtig guter Versicherungsschutz auf Reisen ist – insbesondere in Ländern mit teurer medizinischer Versorgung. Wer auf Nummer sicher gehen möchte, kann sich bereits jetzt informieren und seine Versicherung auf die neuen Anforderungen anpassen.
Quelle: Auswärtiges Amt
Paraguay Lebenshaltungskosten – was Unternehmer und Vermögende wirklich wissen müssen
Warum die Lebenshaltungskosten in Paraguay strategisch relevant sind
Wer heute über internationale Wohn- und Lebensmodelle nachdenkt, tut das selten aus Abenteuerlust. Unternehmer, Geschäftsführer, vermögende Privatpersonen und deren Berater verfolgen klare Ziele: Kaufkrafterhalt, Planbarkeit, steuerliche Effizienz und persönliche Freiheit. Genau an dieser Schnittstelle rückt Paraguay zunehmend in den Fokus.
Die Lebenshaltungskosten in Paraguay sind nicht nur „niedrig“. Sie sind strukturell niedrig, langfristig stabil und in einem rechtlichen Umfeld eingebettet, das für ausländische Residenten vergleichsweise berechenbar ist. In einer Zeit, in der Inflation, steigende Energiepreise und fiskalische Eingriffe in Europa zur neuen Normalität werden, stellt sich für viele die Frage:
Wie hoch sind meine realen Kosten – und wie viel Lebensqualität bekomme ich dafür?
Dieser Artikel liefert darauf eine nüchterne, faktenbasierte und praxisorientierte Antwort. Ohne Auswandererromantik, ohne Verkaufsrhetorik – dafür mit Zahlen, Einordnung und strategischem Kontext.
Paraguay im Überblick – wirtschaftlicher und gesellschaftlicher Rahmen
Paraguay ist ein Binnenstaat in Südamerika mit rund sieben Millionen Einwohnern. Politisch gilt das Land als stabil, wirtschaftlich als wachsend, gesellschaftlich als konservativ-pragmatisch. Für Lebenshaltungskosten ist vor allem eines entscheidend: die geringe staatliche Kostenlast.
- keine hohen Subventionen
- kein aufgeblähter Sozialstaat
- geringe Steuerquote
- niedrige Lohnkosten
Diese Faktoren wirken direkt auf Preise, Mieten, Dienstleistungen und Alltagsausgaben.
Definition: Was bedeutet „Lebenshaltungskosten“ im Kontext Paraguay?
Unter Lebenshaltungskosten versteht man die Summe aller regelmäßigen Ausgaben, die für ein angemessenes Leben notwendig sind. Dazu zählen:
- Wohnen (Miete oder Eigentum)
- Energie & Nebenkosten
- Lebensmittel
- Mobilität
- Gesundheit
- Dienstleistungen
- Freizeit & Konsum
Wichtig: Für Unternehmer und vermögende Personen geht es nicht um Minimalismus, sondern um ein komfortables, westlich geprägtes Lebensniveau.
Paraguay Lebenshaltungskosten
Wohnen in Paraguay – der größte Hebel
Mietpreise: Stadt, Vorort, Land
Die Wohnkosten sind einer der größten Vorteile Paraguays.
Asunción (gehobene Lagen):
- Moderne 2–3-Zimmer-Wohnung: ca. 500–900 €
- Haus mit Garten (gute Lage): ab 900–1.400 €
Vororte / Encarnación / Ciudad del Este:
- Vergleichbare Wohnungen: 350–700 €
Ländliche Regionen:
- Häuser teils unter 300 € Miete
- Grundstücke sehr günstig
Eigentum ist für Ausländer problemlos möglich – ohne Einschränkungen.
Nebenkosten & Energie
- Strom: günstig (Wasserkraft Itaipú)
- Wasser: sehr niedrig
- Internet (Glasfaser): 25–40 €
- Klimaanlage: Kostenfaktor, aber kalkulierbar
Gesamte Nebenkosten für ein Haus:
oft unter 100–150 € pro Monat
Lebensmittel & Alltag – Preise im Überblick
Typische Preise (Richtwerte):
| Produkt | Preis |
|---|---|
| 1 kg Rindfleisch | 4–6 € |
| Hähnchen (ganz) | 2–3 € |
| Eier (12 Stück) | 1,50–2 € |
| Obst & Gemüse (regional) | sehr günstig |
| Importprodukte | teurer |
Monatliche Lebensmittelkosten:
- Einzelperson: ca. 200–300 €
- Paar: ca. 350–450 €
- Familie (4 Personen): ca. 500–650 €
Gastronomie & Dienstleistungen
Essen gehen
- Mittagessen lokal: 4–6 €
- Restaurant gehoben: 10–20 €
- Kaffee: 1–2 €
Dienstleistungen
- Haushaltshilfe: 250–400 €/Monat
- Gärtner / Handwerker: sehr günstig
- Steuerberater: Bruchteil europäischer Kosten
Arbeitsintensive Leistungen sind extrem preiswert.
Mobilität & Transport
- Benzin: günstiger als Europa
- Autoanschaffung: moderat
- Öffentlicher Verkehr: sehr günstig, aber einfach
- Taxi / Uber: preiswert
Monatliche Mobilitätskosten:
häufig unter 100–150 €
Gesundheit & Versicherungen
Paraguay bietet ein zweigeteiltes System:
- Öffentliche Versorgung: rudimentär, günstig
- Private Kliniken: gut, bezahlbar
Private Krankenversicherung:
- Einzelperson: 40–80 €
- Familie: 100–150 €
Viele Auswanderer zahlen Behandlungen direkt.
Gesamtkosten: Was kostet ein gutes Leben in Paraguay?
Realistische Monatsbudgets
Einzelperson (komfortabel):
1.000–1.300 €
Paar (gehoben):
1.500–1.800 €
Familie (4 Personen):
1.800–2.300 €
Zum Vergleich:
In Deutschland oft das Doppelte bis Dreifache.
Typische Fehler & Fehleinschätzungen (Infobox)
Häufige Denkfehler:
- „Alles ist billig“ – Importware nicht
- Unterschätzung der Hitze (Klimatisierung)
- Fehlende lokale Beratung
- Europäische Maßstäbe an Verwaltung anlegen
- Wohnort ohne Infrastruktur wählen
Lebenshaltungskosten & Steuerstrategie – der entscheidende Zusammenhang
Für Unternehmer ist Paraguay nicht nur wegen der Kosten interessant, sondern wegen der Kombination aus Kostenstruktur und Territorialbesteuerung.
Einkommen aus dem Ausland bleibt in Paraguay steuerfrei, sofern korrekt strukturiert.
Das bedeutet:
- Niedrige Lebenshaltungskosten
- Kein Kaufkraftverlust durch Steuern
- Hohe Planungssicherheit
Branchenbezug: Für wen ist Paraguay besonders interessant?
- Unternehmer mit internationalem Geschäft
- Digitale Dienstleister
- Immobilieninvestoren
- Ruheständler mit Kapitalerträgen
- Berater & Freiberufler
- Familien mit Auslandsperspektive
Praktische Checkliste: Passt Paraguay zu mir?
✔ Einkommen nicht ausschließlich lokal
✔ Wunsch nach Kostenkontrolle
✔ Internationale Denkweise
✔ Bereitschaft zur Strukturierung
✔ Langfristige Perspektive
Einordnung für Steuerberater & Entscheider
Für Berater ist Paraguay kein Standardfall, sondern ein Spezialmandat. Gerade deshalb ist fundierte Begleitung entscheidend:
- Wohnsitz ≠ Steueransässigkeit
- Substanzanforderungen beachten
- Wegzugsbesteuerung prüfen
- Internationale Compliance einhalten
Lebenshaltungskosten als strategischer Hebel
Paraguay überzeugt nicht durch Luxus, sondern durch Verhältnismäßigkeit. Wer seine Lebenshaltungskosten reduziert, gewinnt nicht nur finanziellen Spielraum, sondern Souveränität.
In einer Welt zunehmender fiskalischer Belastungen ist das kein Lifestyle-Thema – sondern eine unternehmerische Entscheidung.
Klarheit vor Entscheidung
Wenn Sie prüfen möchten,
- ob Paraguay zu Ihrer Lebens- und Vermögensstruktur passt,
- wie realistisch Ihre persönliche Kostenersparnis ist,
- welche rechtlichen und steuerlichen Aspekte zu beachten sind,
nutzen Sie die kostenlose Erstberatung bei Zukunft2.com.
Eine fundierte Entscheidung beginnt nicht mit Auswanderung – sondern mit Analyse.
Zukunft2.com – strategisch denken, international handeln.
Paraguay als Lebensmittelpunkt – fundiert prüfen statt spekulieren
Die tatsächlichen Lebenshaltungskosten in Paraguay entfalten ihren strategischen Vorteil erst dann,
wenn steuerliche Ansässigkeit, Vermögensstruktur und persönliche Ziele sauber aufeinander abgestimmt sind.
Pauschale Auswanderungstipps greifen hier zu kurz.
In einer kostenlosen Erstberatung analysieren wir gemeinsam,
ob Paraguay zu Ihrer individuellen Lebens-, Unternehmens- oder Vermögenssituation passt –
nüchtern, rechtssicher und ohne Verkaufsdruck.
Jetzt kostenlose Erstberatung anfragen
Vertraulich • strukturiert • auf Entscheider-Niveau
Paraguay auswandern als Rentner – Der Leitfaden für finanzielle Freiheit und Lebensqualität
Paraguay gilt als einer der attraktivsten Orte in Südamerika für Rentner, die ihr Leben im Ruhestand neu definieren wollen. Mit niedrigen Lebenshaltungskosten, steuerlichen Vorteilen und relativ unkomplizierten Einwanderungsbedingungen bietet das Land ein interessantes Szenario für Ruheständler aus Deutschland, Österreich und der Schweiz. In diesem Artikels konzentrieren wir uns auf die Aspekte, die besonders für finanzbewusste Leser relevant sind.
Warum Paraguay für Rentner so interessant ist
1. Attraktive steuerliche Bedingungen
Ein entscheidender Vorteil Paraguays sind die steuerlichen Rahmenbedingungen: Rentner zahlen auf ausländische Renteneinkünfte keine Steuern, und es gibt keine Vermögens-, Erbschafts- oder Kapitalertragsteuer auf Auslandseinkommen. Dadurch können Renten, Pensionen oder Kapitalerträge vollständig ohne paraguayische Steuerbelastung bezogen werden.
Zudem gilt in Paraguay ein territorialer Ansatz – das heißt, nur Einkünfte, die im Land erzielt werden, werden in der Regel besteuert. Auslandseinkommen bleibt außen vor.
2. Lebenshaltungskosten deutlich geringer als in Europa
Für viele Rentner ist Paraguay vor allem wegen der deutlich geringeren Lebenshaltungskosten attraktiv. In vielen Regionen reicht ein monatliches Budget, das in Deutschland als knapp gelten würde, um hier komfortabel zu leben.
- Mieten, Lebensmittel und Freizeit sind erheblich günstiger
- Mit einer mittleren Rente lässt sich ein ruhiges und komfortables Leben finanzieren
- Besonders ländliche Regionen oder kleinere Städte bieten oft ein besseres Preis-Leistungs-Verhältnis als europäische Großstädte
3. Warmes Klima und Lebensstil
Paraguay liegt im Herzen Südamerikas und bietet ein warmes, überwiegend subtropisches Klima – ideal für alle, die kalte Winter und hohe Heizkosten hinter sich lassen wollen. Das Leben hier gilt als ruhiger und weniger hektisch als in vielen europäischen Städten.
Paraguay auswandern als Rentner
Aufenthaltsgenehmigung und Visa – so gelingt die Einwanderung
Daueraufenthalt (Residencia Permanente)
Der zentrale Baustein für Rentner ist die dauerhafte Aufenthaltsgenehmigung („Residencia Permanente“). Dieses Visum erlaubt es Ausländern, langfristig in Paraguay zu leben.
Wichtig dabei:
- Ein gültiger Reisepass ist Voraussetzung
- Nach Antragstellung wird oft zunächst eine temporäre Aufenthaltserlaubnis erteilt
- Nach zwei Jahren temporärer Aufenthaltsgenehmigung kann die permanente Aufenthaltsgenehmigung erteilt werden
- Bei Rentnern ist der Prozess in der Regel einfacher, da ein regelmäßiges Einkommen nachgewiesen werden kann
Finanzielle Voraussetzung:
Rentner müssen in der Regel ein regelmäßiges Einkommen aus Pensionen oder Renten nachweisen (z. B. monatlich etwa USD 1.000–1.300 oder mehr – abhängig von der aktuellen Einkommenslage).
Bürgschaften und Dokumente
Zu den üblichen Unterlagen gehören:
- Reisepass mit ausreichender Gültigkeit
- Polizeiliches Führungszeugnis mit Apostille
- Nachweise über Renten- oder Pensionszahlungen
- ggf. weitere Identitäts- und Wohnsitzdokumente
Eine frühzeitige und sorgfältige Vorbereitung aller Unterlagen beschleunigt den gesamten Prozess.
Leben vor Ort – Alltag, Kosten und Infrastruktur
Gesundheit und Krankenversorgung
Paraguay verfügt über ein wachsendes Gesundheitssystem mit öffentlichen und privaten Angeboten. Viele Rentner wählen eine private Krankenversicherung, die oft wesentlich günstiger ist als in Europa, gleichzeitig aber moderne Einrichtungen und qualifizierte Ärzte bietet.
Wohnen und Immobilien
Ob in der Hauptstadt Asunción, in deutsch geprägten Kleinstädten wie Hohenau oder Bella Vista oder in ruhigen ländlichen Regionen – Paraguay bietet vielfältige Wohnmöglichkeiten. Immobilienpreise sind in der Regel niedriger als in vielen europäischen Ländern, und Mietpreise liegen deutlich unter denen in Deutschland oder Österreich.
Soziales Leben und Integration
In Paraguay gibt es eine lebendige deutschsprachige Community, die Integration erleichtert und viele soziale Aktivitäten ermöglicht. Gleichzeitig bietet die offene Kultur vor Ort die Chance, sich aktiv in neue Gemeinschaften einzubringen.
Chancen & Herausforderungen – Was Rentner wissen sollten
Chancen im Ruhestand
- Finanzielle Entlastung: Durch niedrige Lebenshaltungskosten und steuerfreie Auslandseinkünfte steigert sich die finanzielle Freiheit
- Lebensqualität: Warmes Klima, entspanntes Lebensgefühl und freundliche Menschen
- Einfache Einwanderung: Paraguay hat vergleichsweise niedrige Hürden für Aufenthaltsgenehmigungen und ist gerade für Rentner attraktiv
Herausforderungen
- Bürokratie: Wie in anderen Ländern auch kann der Antragsprozess Zeit und Geduld erfordern – eine sorgfältige Vorbereitung ist essenziell.
- Sprache: Spanisch ist die Alltagssprache; Grundkenntnisse erleichtern die Integration erheblich.
- Gesundheitsversorgung: Während private Angebote gut sind, entspricht das öffentliche Gesundheitssystem nicht immer europäischen Standards – private Absicherung ist oft empfehlenswert.
Paraguay als Ruhestandsziel mit strategischen Vorteilen
Paraguay bietet eine einzigartige Kombination aus niedrigen Lebenshaltungskosten, steuerlichen Vorteilen, angenehmem Klima und relativ unkomplizierter Einwanderung. Für Rentner, die ihre finanzielle Freiheit im Ruhestand maximieren und einen entspannteren Lebensstil genießen wollen, ist Paraguay eine ernstzunehmende Option. Wie bei jeder großen Lebensentscheidung gilt es, sorgfältig zu planen, rechtliche und steuerliche Aspekte zu klären und sich frühzeitig um alle Formalitäten zu kümmern, um das Potenzial dieses Landes voll auszuschöpfen.
Ruhestand in Paraguay – strategisch statt spontan
Paraguay bietet Rentnern steuerliche Vorteile, niedrige Lebenshaltungskosten und
einen entspannten Lebensstil – aber nur mit der richtigen Struktur.
Aufenthaltsrecht, steuerliche Ansässigkeit und Vermögensschutz sollten sauber geplant sein.
Lassen Sie uns gemeinsam prüfen, ob Paraguay wirklich zu Ihrer persönlichen
und finanziellen Situation passt – diskret, rechtssicher und ohne Verkaufsdruck.
Jetzt unverbindliche Erstberatung anfragen
Vertraulich · individuell · auf langfristige Sicherheit ausgelegt
VDMA-Jahrespressekonferenz 2025
Deutschlands Maschinenbau warnt vor dem Verlust des Innovationsstandorts
Ein Weckruf, der über die Branche hinausreicht
Deutschland schlafwandelt in eine industrielle Schwächephase hinein, deren Tragweite viele politische Entscheidungsträger noch immer unterschätzen. Auf der Jahrespressekonferenz des Verbands Deutscher Maschinen- und Anlagenbau (VDMA) wurde deutlich, wie groß die Distanz zwischen politischer Selbstberuhigung und wirtschaftlicher Realität inzwischen geworden ist.
Die führenden Vertreter des Maschinenbaus, lange Herzstück des deutschen Exportmodells und globaler Garant technologischer Spitzenleistungen, schilderten die Lage in ungewohnter Deutlichkeit: Ein Land, das einst mit Ingenieurskunst, Präzision und Innovationskraft die Weltmärkte dominierte, verliert seinen Vorsprung – nicht wegen mangelnder Kompetenz, sondern wegen einer politisch geschaffenen Struktur, die Investitionen bremst, Flexibilität verhindert und die industrielle Wertschöpfung an das Ausland abgibt.
Was vor wenigen Jahren noch als mahnende Randnotiz galt, hat sich inzwischen zu einer systemischen Bedrohung entwickelt. Wenn Deutschland nicht entschlossen handelt, werden Forschung, Produktion und Entwicklung in steigendem Tempo die Standorte wechseln – dorthin, wo steuerliche, regulatorische und arbeitsrechtliche Bedingungen innovationsfreundlicher sind. Was zurückbliebe, wäre ein Land der Entwickler ohne Fabriken, der Ideen ohne Umsetzung, der Ansprüche ohne Produktionsbasis. Für ein exportorientiertes Industrieland wäre dies ein strategischer Selbstmord.
Der Maschinenbau im Alarmmodus: Ein Standort kämpft um seine Zukunft
Der VDMA bringt es auf einen einfachen, aber entscheidenden Punkt: Innovation entsteht dort, wo produziert wird. Die Trennung von Entwicklung und Fertigung mag in der Digitalwirtschaft möglich sein, doch im Maschinenbau hängen beide Bereiche untrennbar zusammen. Die Projekte der Ingenieure entstehen am realen Objekt, im Austausch mit Fertigungslinien, Produktionsprozessen und Kundenanwendungen.
Doch genau diese Realwirtschaft leidet zunehmend unter strukturellen Belastungen. Unternehmen berichten von regulatorischer Komplexität, die Jahr für Jahr zunimmt und administrativen Aufwand bindet, der eigentlich in Technologie und Produktentwicklung investiert werden müsste. Gleichzeitig steigen die Kosten – für Energie, Personal, Sozialabgaben, Steuern und eine Infrastruktur, die nicht mehr Schritt hält.
Der Maschinenbau sendet ein klares Signal: Wenn Deutschland weiter seine industrielle Substanz verliert, verliert es nicht nur Arbeitsplätze, sondern seine Rolle in Europa, seine wirtschaftliche Souveränität und seine Fähigkeit, Wohlstand zu generieren.
Der Mittelstand unter Druck: Steuerlast, Arbeitszeitmodelle und überbordende Regulierung
Die Unternehmen betonen, dass nicht ein einzelner Faktor den Standort schwächt, sondern die Kombination aus steuerlicher Überlastung, rigiden Arbeitszeitmodellen und politisch erzeugten Kostentreibern.
Deutschlands Unternehmen zahlen im internationalen Vergleich eine der höchsten Gesamtsteuerlasten. Während andere Industrieländer ihre Unternehmenssteuern in den vergangenen Jahren gesenkt und Investitionsanreize geschaffen haben, stagniert Deutschland auf einem Niveau, das Investitionen eher verhindert als fördert.
Gleichzeitig behindert ein Arbeitsmarkt, der auf starre tägliche Höchstarbeitszeiten statt flexible Wochenarbeitszeit setzt, schnelle Projektzyklen und internationale Wettbewerbsfähigkeit. Lebensarbeitszeiten werden verkürzt, obwohl die Bevölkerung altert. Der vorzeitige Renteneintritt entzieht der Industrie qualifizierte Fachkräfte, die sie dringend bräuchte.
Die Branche fordert daher ein pragmatisches Arbeitszeitverständnis, das nicht ideologisch, sondern realwirtschaftlich argumentiert. Die Maschinenbauer betonen, dass sie keine Billiglöhne anstreben. Im Gegenteil: Die Branche zählt zu den bestbezahlten Industriezweigen des Landes. Doch produktive Arbeit braucht flexible Strukturen – und ein Sozialsystem, das nicht durch Demografie und politisch motivierte Wohltaten überlastet wird.
Zusätzlich lähmt eine Staatsquote von über 50 Prozent die Innovationsfähigkeit. Jede Erhöhung von Abgaben, jede zusätzliche Berichtspflicht, jede neue regulatorische Vorgabe entzieht dem Mittelstand die Mittel, die er eigentlich in Modernisierung, Digitalisierung und Transformation investieren müsste.
Tariftreuegesetz: Wenn gut gemeint das Gegenteil von gut ist
Mit besonderer Klarheit kritisiert der Maschinenbau das geplante Tariftreuegesetz. Die Intention, faire Arbeitsbedingungen zu sichern, ist unstrittig – doch die Umsetzung verfehlt nach Ansicht der Unternehmen ihre Wirkung vollständig.

Maschinenbau warnt vor dem Verlust des Innovationsstandorts
Statt kleinen und mittleren Betrieben eine stabile Grundlage zu geben, schafft das Gesetz neue Hürden. Mittelständler, die längst wettbewerbsfähige Löhne zahlen, müssten künftig umfangreiche Nachweise erbringen, um überhaupt an öffentlichen Ausschreibungen teilnehmen zu dürfen. Ausländische Anbieter dagegen könnten durch Ausnahmeregelungen weiterhin ohne vergleichbare Pflichten auftreten.
Das Ergebnis wäre ein verzerrter Wettbewerb zulasten heimischer Unternehmen – mit Verzögerungen, höherer Bürokratie und dem Risiko, dass wichtige öffentliche Projekte teurer und langsamer werden.
Der Verband sieht darin ein Beispiel für Politik, die im Alltag der Industrie nicht verankert ist. Und genau diese Entkopplung erzeugt den Eindruck, dass politische Entscheidungen zunehmend von symbolischer statt wirtschaftlicher Logik geprägt sind.
Forschungsstandort Deutschland: Die Lücke zwischen Anspruch und Wirklichkeit wächst
Deutschland gilt nach wie vor als wichtiger Innovationsstandort. Der Großteil der Forschung im Maschinenbau findet weiterhin im Inland statt. Doch diese Zahl verschleiert eine gefährliche Dynamik: Die Tendenz geht zunehmend in Richtung Auslandsverlagerung.
Internationale Standorte bieten flexiblere Genehmigungsprozesse, steuerliche Förderung und schnellere politische Entscheidungen. In Deutschland hingegen werden Innovationsprojekte regelmäßig durch langsame Behördenwege, unklare Regulierungsrahmen und fehlende digitale Infrastruktur ausgebremst.
Vor allem größere Unternehmen planen daher, Forschungsabteilungen schrittweise ins Ausland zu erweitern. Dort finden sie Umfelder, die Experimente, technischen Fortschritt und Markteinführungen besser unterstützen.
Wenn dieser Trend anhält, verliert Deutschland nicht nur Fabriken, sondern auch das geistige Kapital, das einst sein größter Vorteil war.
Wirtschaftslage 2025: Eine Rezession mit historischen Parallelen
Die Daten, die der VDMA präsentiert, sprechen eine eindeutige Sprache: Die Branche befindet sich in einer tiefen Rezession, die in ihrer Länge und Intensität an die frühen 1990er-Jahre erinnert.
Seit zwölf Quartalen in Folge schrumpft die Produktion. 2025 erwartet die Branche erneut ein Minus von fünf Prozent. Die Kapazitäten sind ausgelastet wie in einer Stagnationsphase – weit unter dem Niveau, das für Investitionen und Wachstum notwendig wäre. Erst 2026 zeichnet sich mit einem Prozent Wachstum eine minimale Erholung ab.
Doch dieses Wachstum wäre nicht ausreichend, um die entstandenen Lücken zu schließen. Die Kombination aus geopolitischen Unsicherheiten, globaler Investitionszurückhaltung und einem schwächelnden Heimatmarkt führt dazu, dass viele Maschinenbauer mit gebremstem Optimismus in die kommenden Jahre blicken.
Deutschland könnte sich an eine Phase gewöhnen müssen, die nicht durch Wachstum, sondern durch Erhalt und Wiederaufbau industrieller Strukturen geprägt ist.
Arbeitsmarkt: Weniger Beschäftigung trotz hohem Bedarf
Der Maschinenbau bleibt trotz Krise einer der größten Arbeitgeber des Landes. Über eine Million Menschen arbeiten in der Branche, darunter rund 190.000 Ingenieure und hochqualifizierte Fachkräfte.
Doch die Rezession hinterlässt Spuren. Kurzarbeit steigt deutlich an, Beschäftigung sinkt. Gleichzeitig fehlt es weiterhin an qualifiziertem Personal – eine paradoxe, aber realwirtschaftlich erklärbare Situation.
Der Grund: Unternehmen halten an ihren Stammbelegschaften fest, doch sie können offene Stellen nicht besetzen, weil die Zahl qualifizierter Bewerber sinkt. Anerkennungsverfahren für ausländische Fachkräfte dauern zu lange, Zuwanderung wird durch bürokratische Hürden limitiert, und das Renteneintrittsalter reduziert das verfügbare Arbeitskräftepotenzial weiter.
Die Unternehmen fordern daher eine Arbeitsmarktpolitik, die den Realitäten einer alternden Gesellschaft entspricht.
Handelskonflikte: Wenn Zölle zur strategischen Bedrohung werden
Ein erheblicher Teil der Herausforderungen stammt nicht aus Deutschland, sondern aus geopolitischen Verschiebungen. Der Maschinenbau steht zwischen den Fronten der großen Wirtschaftsräume USA und China – und beide Märkte bergen Risiken.
Die USA haben Zölle eingeführt, die inzwischen mehr als die Hälfte aller Maschinenexporte betreffen. Viele deutsche Unternehmen berichten von Nachfragerückgängen und bürokratischen Anforderungen, die kaum zu erfüllen sind. Die detaillierte Offenlegung von Materialzusammensetzungen ist in komplexen Produktionsketten oft schlicht nicht möglich.
China wiederum entwickelt sich zum wichtigsten – und gleichzeitig schwierigsten – Wettbewerber. Massive staatliche Förderung, schnelle technologische Adaption und eine aggressive Exportstrategie führen dazu, dass chinesische Anbieter in immer mehr Segmenten Marktanteile gewinnen.
Gleichzeitig gelangen Produkte aus China in die EU, die europäische Standards häufig nicht erfüllen. Für mittelständische Produzenten, die gesetzliche Vorgaben einhalten müssen, entsteht dadurch ein unfairer Wettbewerb.
Der VDMA fordert deshalb eine EU-Politik, die Standards nicht nur formuliert, sondern auch durchsetzt – und gleichzeitig den freien Handel schützt, ohne europäische Unternehmen strukturell zu benachteiligen.
Freihandelsabkommen: Zugang zu Weltmärkten wird zum Überlebensfaktor
Angesichts der wachsenden Risiken in den großen Märkten fordert der Maschinenbau eine aktive europäische Handelspolitik, die neue Märkte erschließt und stabile Rahmenbedingungen schafft.
Besonders das Mercosur-Abkommen sieht der Verband als überfälligen Schritt, der europäischen Unternehmen enormen Zugang zu einem dynamischen Zukunftsmarkt verschaffen würde. Auch das Abkommen mit Indien gilt als strategische Chance.
Europa müsse erkennen, dass Handelspolitik nicht nur ein außenpolitisches Instrument sei, sondern ein Fundament für Wohlstand, Investitionen und Arbeitsplätze. Ein exportstarker Kontinent könne sich keinen Protektionismus leisten, der aus innenpolitischem Kalkül betrieben werde.
EU-Regularien: Lichtblicke und strukturelle Probleme
Zwar zeigt die Europäische Union in einigen Bereichen Bereitschaft, überbordende Bürokratie abzubauen. Die Verschiebung der Entwaldungsverordnung, vereinfachte Nachhaltigkeitsberichte und pragmatischere Lieferkettenregeln werden im Maschinenbau positiv aufgenommen.
Doch gleichzeitig entstehen neue Komplexitäten, etwa durch detaillierte „Local Content“-Regeln, die europäische Produktion zwar schützen sollen, aber das Risiko bergen, europäische Unternehmen global zu isolieren.
Der Verband warnt vor einem europäischen Protektionismus, der seine Werkzeuge falsch einsetzt. Europa müsse Regeln schaffen, die langfristige Wettbewerbsfähigkeit fördern – nicht solche, die kurzfristige politische Symbole bedienen.
Klimaziele 2040: Ohne industrielle Wertschöpfung keine Energiewende
Der Maschinenbau betont, dass Klimaschutz kein Gegner der Industrie sei, sondern deren größte Chance. Die Branche entwickelt Technologien, die zentrale Bausteine der Energiewende darstellen: Wasserstoffsysteme, Windkraftanlagen, Energiespeicher, elektrifizierte Prozesse.
Doch diese Technologien können nur dann in Europa entstehen, wenn Europa eine eigene industrielle Basis behält. China hat verstanden, dass erneuerbare Energien ein geopolitischer Machtfaktor sind – und investiert aggressiv in Produktion, Forschung und Export.
Europa hingegen ringt um Bürokratiefragen, Genehmigungszeiten und Regulierungsdetails.
Für eine souveräne Energiezukunft braucht der Kontinent nicht nur Ziele, sondern auch die Fähigkeit, diese Ziele mit eigenen Technologien zu erreichen.
Ein Warnruf, der als Chance verstanden werden kann – Maschinenbau warnt vor dem Verlust des Innovationsstandorts
Die Jahrespressekonferenz des VDMA ist kein Ruf der Resignation, sondern ein klarer Appell. Der Maschinenbau steht bereit, seinen Beitrag zu leisten – zu Transformation, Klimaschutz, Digitalisierung und technologischer Erneuerung.
Doch Unternehmen benötigen den Raum, den sie brauchen, um diese Aufgaben zu erfüllen: flexible Arbeitsmärkte, steuerliche Wettbewerbsfähigkeit, verlässliche Politik, handlungsfähige Verwaltungen und eine europäische Strategie, die den globalen Wettbewerb ernst nimmt.
Die Frage lautet nicht, ob Deutschland diesen Wandel braucht, sondern ob es den Mut besitzt, ihn einzuleiten.
Wer den Wohlstand der Zukunft sichern möchte, muss heute die Bedingungen schaffen, unter denen Innovation gedeihen kann. Der Maschinenbau hat seine Hausaufgaben gemacht – jetzt ist die Politik am Zug.
Wer heute noch auf stabile Rahmenbedingungen vertraut, handelt bereits zu spät. Wenn Sie als Unternehmer, Investor oder Entscheider Ihren Standort, Ihr Kapital und Ihre Handlungsfreiheit strategisch sichern möchten, lassen Sie uns sprechen. Zukunft2.com zeigt Ihnen, wie Sie Risiken früh erkennen, Vermögen schützen und Ihre unternehmerischen Optionen erweitern.
Jetzt unverbindlich Kontakt aufnehmen und einen Schritt voraus sein.
US-Zölle treffen Süddeutschlands Industrie ins Mark – Was das neue Nord-Süd-Gefälle wirklich bedeutet
Die Einführung von 15-Prozent-Zöllen der USA auf Waren aus der Europäischen Union entfaltet eine Wirkung, die weit über handelsstatistische Fußnoten hinausgeht. Eine neue Auswertung des ifo Instituts offenbart ein alarmierendes Bild: Während einzelne Regionen im Norden und Osten Deutschlands leichte Gewinne verzeichnen, geraten industrielle Kernräume im Süden unter erheblichen Druck.
Für Deutschland ist diese Entwicklung nicht lediglich eine Frage regionaler Ungleichgewichte. Sie ist ein geopolitisches Signal. Und sie zeigt einmal mehr, wie verletzlich hochspezialisierte Volkswirtschaften geworden sind, wenn internationale Machtverschiebungen Handelsströme neu ordnen.
Ein neuer Brennpunkt: Die US-Zölle und ihre ökonomische Sprengkraft
Die Zölle treffen die Bundesrepublik nicht gleichmäßig. Manche Kreise treffen sie hart, andere profitieren überraschend. Doch das Muster dahinter ist eindeutig: Regionen, deren Wertschöpfung stark auf industriellen Ketten basiert, zahlen den höchsten Preis.
Vor allem der süddeutsche Produktionsgürtel – traditionell Motor des deutschen Wohlstands – ist von der internationalen Eskalation besonders betroffen. Damit verschiebt sich nicht nur die wirtschaftliche Landkarte im Inland. Auch das Kräfteringen zwischen Industrie und Dienstleistungssektor nimmt eine neue, geopolitisch aufgeladene Form an.
Salzgitter – Symbol einer verwundbaren Industrie
Das stärkste Minus verzeichnet ausgerechnet die Stadt, die seit Jahrzehnten als Herz der deutschen Metallerzeugung gilt: Salzgitter verliert laut Studie rund 1,16 % der regionalen Wertschöpfung.
Die industrielle DNA der Region – einst ein Vorteil im globalen Wettbewerb – wird nun zum Risiko. Schwerindustrie reagiert unmittelbar auf Preisschocks, und Zölle verwischen die Grenzen zwischen Ökonomie und Politik.
Die Zahlen untermauern eine bittere Realität: Die globale Positionierung Deutschlands gerät ins Wanken, wenn ein Handelskonflikt nicht nur konkrete Produkte trifft, sondern ganze Wertschöpfungssysteme destabilisiert.
Süddeutschlands Automobilzentren in alarmierender Lage
Kaum besser sieht es im Süden aus – dort, wo jahrzehntelang Exportweltmeisterschaften gewonnen wurden.
Unter den härtesten Verlierern finden sich:
- Dingolfing-Landau: –1,08 %
- Wolfsburg: –1,06 %
- Böblingen: –1,05 %
- Ingolstadt: –0,98 %
Diese Regionen tragen nicht nur große Namen. Sie stehen für Milliardeninvestitionen, für globale Lieferketten, für Fachkräfte und für die industrielle Identität Deutschlands.
US-Zölle treffen Süddeutschlands Industrie
Dingolfing-Landau beherbergt das größte BMW-Werk Europas – ein Industriekomplex, in dem regionale Wertschöpfung und weltweite Absatzmärkte untrennbar miteinander verwoben sind.
Wird diese Verbindung durch geopolitische Maßnahmen gestört, geraten langfristige Strategien ins Wanken. Für Anleger, Unternehmer und Familienbetriebe, deren Vermögen direkt oder indirekt an industrielle Standorte geknüpft ist, ist dies ein Warnsignal.
Ein unerwarteter Gewinnerkreis: Potsdam, Main-Taunus, Cottbus und Bonn
Doch die Studie zeigt auch eine andere Seite der Medaille. 61 Regionen in Deutschland profitieren sogar leicht. Besonders:
- Potsdam: +0,23 %
- Main-Taunus-Kreis: +0,22 %
- Cottbus: +0,18 %
- Bonn: +0,17 %
Was diese Regionen eint: ein geringerer Industrieanteil, eine stärkere Präsenz von Dienstleistungen, Verwaltung, Wissenschaft und wissensbasierten Sektoren.
Die geopolitische Interpretation liegt nahe: Je weiter eine Region vom klassischen Export-Industriemodell entfernt ist, desto resilienter scheint sie gegenüber internationalen Handelskonflikten zu sein. Die US-Zölle wirken wie ein Stresstest – und sie offenbaren, welche Regionen Deutschlands im 21. Jahrhundert widerstandsfähiger sein könnten.
Das Nord-Süd-Gefälle – eine tektonische Verschiebung
Besonders auffällig ist das geografische Muster:
Im Nordosten:
- moderate Rückgänge
- teilweise sogar leichte Zugewinne
- stärkere Dienstleistungsorientierung
Im Süden und Westen:
- deutliche Einbußen
- starke Exportabhängigkeit
- hoher Industrieanteil
Diese Verlagerung berührt nicht nur Standortpolitik. Sie hat direkte Auswirkungen auf Vermögensstrukturen, Altersvorsorge, Unternehmensnachfolge und die Zukunft ganzer Regionen.
Für viele Familienunternehmen wird die Frage dringlicher, ob die gewohnte industrielle Basis auch in Zukunft noch tragfähig ist – oder ob strategische Diversifikation notwendig wird.
Dienstleistungssektor als Profiteur – ein struktureller Epochenwechsel?
Die ifo-Forscher weisen auf einen Trend hin, der sich schon lange abzeichnet: Der Dienstleistungssektor gewinnt weiter an Bedeutung – nicht aus Stärke, sondern weil die Industrie unter Druck steht.
Die Studie deutet darauf hin, dass sich mittelfristig die ökonomische Schwerkraft in Richtung Dienstleistungen verschieben könnte.
Nicht, weil diese Sektoren produktiver wären, sondern weil politische und geopolitische Risiken die Industrie schneller und härter treffen als früher.
Stadtstaaten: Hamburg vorn, Berlin stabil, Köln leicht belastet, München stärker betroffen
Unter den Millionenstädten ergibt sich ein differenziertes Bild:
- Hamburg: +0,13 %
- Berlin: leicht positiv
- Köln: leicht negativ
- München: deutlicher Rückgang (–0,18 %)
Auffällig ist, dass gerade Metropolen mit global integrierter Dienstleistungs- und Logistikstruktur relativ robust bleiben – während traditionell industriestarke Standorte wie München stärker unter Druck geraten.
Was die Zahlen für Vermögensschutz, Standortstrategien und die persönliche Absicherung bedeuten
Für die Zielgruppe von Zukunft2.com – Unternehmer, vermögende Privatpersonen, Eigentümer industrieller Beteiligungen – ergibt sich aus diesen Entwicklungen eine klare strategische Notwendigkeit:
1. Regionale Abhängigkeiten kritisch prüfen
Wer Vermögen stark an industrielle Regionen bindet, muss die neuen geopolitischen Risiken ernst nehmen.
2. Diversifikation über Branchengrenzen hinweg
Industriebeteiligungen, Immobilien in Industriegürteln und exportabhängige Unternehmen stehen vor strukturellen Risiken.
3. Frühwarnsysteme für politische Eingriffe
Zölle, Regulierung, internationale Machtverschiebungen – all das bestimmt künftig stärker den wirtschaftlichen Erfolg als früher.
4. Standortentscheidungen neu denken
Dienstleistungsregionen und Wissenszentren gewinnen strategisch an Gewicht.
Die Zölle sind mehr als ein Handelsinstrument – sie sind ein geopolitischer Weckruf
Die 15-Prozent-Zölle der USA verändern die deutsche Wirtschaftslandschaft spürbar. Sie legen offen, wie unterschiedlich Regionen auf internationale Schocks reagieren – und wie fragil das deutsche Erfolgsmodell geworden ist.
Für den Süden und Teile Westdeutschlands sind die Ergebnisse ein Warnsignal. Für den Norden und Osten ein Hinweis auf kommende Strukturveränderungen.
Doch für alle Vermögensbesitzer gilt: Diese Entwicklungen sind nicht temporär. Sie markieren eine neue Realität, in der wirtschaftliche Resilienz, internationale Diversifikation und strategischer Vermögensschutz wichtiger werden als je zuvor.
Amerikas Warnung an Europa: Ein Kontinent am Scheideweg – und eine US-Regierung, die ihre Geduld verloren hat
Geopolitische Erschütterungen, das Ende alter Gewissheiten und die stille Kampfansage Washingtons an die Europäische Union
Es kommt selten vor, dass die Regierung der Vereinigten Staaten ihre Verbündeten derart unverblümt kritisiert. Doch die neue Nationale Sicherheitsstrategie aus Washington stellt einen Wendepunkt dar — nicht nur im Ton, sondern vor allem in der strategischen Ausrichtung. Was das Weiße Haus darin formuliert, wirkt wie eine Mischung aus Diagnose, Prognose und politischer Kampfansage: Europa stehe wirtschaftlich, demografisch und politisch am Rand einer historischen Zäsur, und die USA würden sich nicht länger zurückhalten, diese Entwicklung aktiv zu beeinflussen.
Die Analyse ist scharf, die Sprache ungewöhnlich drastisch und der geopolitische Subtext unübersehbar: Washington hält Europa für einen Kontinent im Niedergang — und kündigt zugleich an, die interne politische Ausrichtung europäischer Staaten gezielt zu beeinflussen. Offenbar ist die Zeit, in der Amerika Europa als unerschütterlichen Partner sah, vorbei. Heute betrachtet man die EU nicht mehr als Stabilitätsanker, sondern als Risikofaktor.
Dieser Leitartikel beleuchtet, was hinter den Formulierungen aus Washington steckt, warum die Analyse der Amerikaner so düster ausfällt, welche strategischen Interessen im Hintergrund stehen — und welche Folgen das für Europa, Deutschland und die globale Ordnung haben könnte.
Ein Dokument wie ein Paukenschlag: Washingtons Analyse eines sterbenden Europas
In der neuen Sicherheitsstrategie findet sich kein diplomatisches Abwiegeln, kein vertrautes Bekenntnis zur transatlantischen Partnerschaft, keine pathetische Beschwörung gemeinsamer Werte. Stattdessen liest sich das Europa-Kapitel wie ein sezierender Befund eines Kontinents, der seine eigene Substanz verloren hat.
Washington beschreibt Europa als eine Region:
- in wirtschaftlichem Rückbau,
- mit sinkenden Wachstumsraten und steigender struktureller Abhängigkeit,
- mit politisch fragmentierten Minderheitsregierungen,
- mit dem Verlust demokratischer Robustheit,
- und mit dramatischen demografischen Verschiebungen.
In der Tonlage erinnert das eher an eine Abschiedsanalyse als an ein Strategiedokument für einen Verbündeten. Besonders drastisch ist die Feststellung, dass Europa sich „in weniger als einer Generation“ so verändern könne, dass es mit dem heutigen Kontinent kaum noch etwas gemein habe.
Amerikas Warnung an Europa
Washington zeichnet das Bild eines Europas, das seine kulturelle Identität, sein politisches Selbstvertrauen und seine wirtschaftliche Stärke gleichzeitig verliert.
Vor allem aber sieht die US-Regierung einen Kontinent, der — in ihren Augen — nicht mehr in der Lage ist, seine eigenen Probleme zu benennen oder gar zu lösen. Die Diagnose ist unmissverständlich: Europa sei in einen Zustand selbst verschuldeter Schwäche geraten.
Der Vorwurf: Demokratieabbau, Zensur und wachsende Polarisierung
Besonders brisant ist der Vorwurf, der in Washingtons Analyse mitschwingt: Die europäische Ordnung entferne sich zunehmend von ihren eigenen demokratischen Idealen. Nicht Moskau, nicht Peking, sondern die EU selbst erodiere die politische Freiheit in ihren Mitgliedsstaaten.
Die amerikanischen Strategen sprechen davon, dass:
- Meinungsfreiheit immer stärker eingeschränkt werde,
- unerwünschte politische Positionen durch mediale und administrative Mechanismen verdrängt würden,
- Oppositionsparteien systematisch unter Druck gerieten,
- und die politische Debatte durch informelle Grenzen eingeengt werde.
In der Logik Washingtons bildet dies einen direkten Gegensatz zu dem, was Europa seit Jahrzehnten beansprucht: eine offene Gesellschaft zu sein. Die US-Regierung beschreibt ein Europa, das sich kulturell entkernt und politisch verhärtet hat, während gleichzeitig zentrale Gesellschaftsstrukturen — Familie, Geburtenrate, Migration, Identität — unter Druck geraten. Der amerikanische Vorwurf ist nicht nur politisch, sondern zivilisatorisch: Europa verliere den inneren Willen, sich selbst zu erhalten.
Migration als geopolitische Sollbruchstelle: Amerikas deutliche Warnung
Kein Punkt in dem Dokument ist so direkt formuliert wie die Kritik an Europas Migrationspolitik. Washington beschreibt sie als grundlegenden Treiber kultureller und politischer Spannungen — und als Ursache für gesellschaftliche Konflikte, die den Zusammenhalt ganzer Staaten gefährden könnten.
Der Satz, der aus amerikanischer Sicht am stärksten wirkt, ist einfach formuliert, aber gewaltig in seiner Implikation: Europa solle „europäisch bleiben“. Im Kontext bedeutet das: Washington hält die aktuelle demografische Entwicklung für eine Gefahr — nicht nur für die Identität einzelner Länder, sondern für Europas Fähigkeit, ein funktionierender Partner im westlichen Bündnis zu bleiben.
Die amerikanische Sorge ist nicht moralisch motiviert, sondern machtpolitisch: Wenn Europa kulturell, politisch und demografisch fragmentiert, verliert es seine strategische Bedeutung als stabiler Pfeiler westlicher Ordnung. Für Washington ist das mehr als ein ideologischer Punkt — es ist ein Sicherheitsrisiko.
Ein Kontinent, der Angst vor Russland hat — trotz Überlegenheit
Ein bemerkenswerter Teil der Analyse befasst sich mit Russlands Einfluss. Überraschend ist nicht, dass Washington Russland benennt — überraschend ist, wie es das tut. Die US-Regierung sieht Europa wirtschaftlich, technologisch und militärisch im Vorteil gegenüber Russland. Trotzdem beschreibe sich Europa selbst als existenziell bedroht — und gebe damit mehr Macht an den Kreml, als dieser real besitze.
In amerikanischer Sicht zeigt diese Angst vor Russland vor allem eines: ein tiefsitzendes europäisches Missverhältnis zwischen eigener Stärke und politischem Selbstbild. Washington kritisiert nicht die russische Politik — sondern die europäische Selbstwahrnehmung. Und das ist ungewöhnlich scharf.
Deutschland im Fadenkreuz: ein Land, das sich selbst abhängig gemacht hat
Deutschland nimmt im Dokument eine zentrale Rolle ein — und keine schmeichelhafte. Washington attestiert Deutschland gleich mehrere strategische Fehlentscheidungen:
- Eine einseitige Energiepolitik, die das Land abhängig machte.
- Eine industriepolitische Verlagerung, die deutsche Unternehmen dazu bringt, Milliardeninvestitionen nach China zu verlagern.
- Eine wirtschaftliche Selbstdemontage, die industrielle Kernsektoren schwächt.
Besonders kritisch ist die Beobachtung, dass deutsche Konzerne gigantische neue Produktionskapazitäten in China aufbauen — und dafür Gas nutzen, das aus russischen Quellen stammt, obwohl Deutschland selbst den Bezug eingeschränkt hat. Für Washington ist das kein Zufall, sondern Ausdruck politischer Orientierungslosigkeit.
Die zentrale Frage der Amerikaner lautet: Wie kann ein Land, das sich als Eckpfeiler Europas sieht, wirtschaftlich so agieren, dass es seine eigene strategische Unabhängigkeit unterminiert?
Der Wendepunkt: Die USA wollen den politischen Widerstand in Europa fördern
Der bemerkenswerteste Abschnitt der Strategie ist nicht die Kritik — sondern die angekündigte Konsequenz. Washington kündigt ausdrücklich an, den politischen Widerstand innerhalb europäischer Staaten zu unterstützen. Die Formulierung ist ungewöhnlich offen: Die USA wollen aktiv jene Kräfte stärken, die sich gegen den aktuellen politischen Kurs Europas stemmen.
Das heißt:
- Unterstützung für EU-kritische Akteure
- Verstärkte Zusammenarbeit mit Regierungen und Parteien, die alternative politische Modelle vertreten
- Ausbau politischer Netzwerke, die nicht an der Brüsseler Linie ausgerichtet sind
Washington sieht in den wachsenden patriotischen und konservativen Bewegungen Europas ausdrücklich einen Grund zur Hoffnung: Sie könnten aus amerikanischer Sicht jene Kraft darstellen, die den Kontinent wieder stabiler macht.
Es ist ein bemerkenswerter Paradigmenwechsel: Während frühere US-Regierungen auf die institutionelle Einheit Europas setzten, setzt Washington nun auf politische Fragmentierung — in der Hoffnung, dass diese den Kontinent widerstandsfähiger macht.
Ein geplanter Rückzug: Die USA reduzieren ihre militärische Präsenz in Europa
Während Washington politisch offensiver agieren will, plant man gleichzeitig einen militärischen Rückzug. Die USA kündigen an, Ressourcen aus Europa abzuziehen und stärker in Lateinamerika zu investieren. Das ist geopolitisch konsequent: Washington sieht China als zentralen Rivalen und will die eigenen Kräfte neu sortieren. Europa gilt dabei nicht mehr als sicherheitspolitische Priorität, sondern als zunehmend schwieriger Partner.
Die strategische Botschaft lautet: Europa muss selbst mehr Verantwortung übernehmen — aber Washington glaubt nicht mehr daran, dass der Kontinent dazu in der Lage ist.
Ein Kontinent im geopolitischen Vakuum
Europa befindet sich damit in einem geopolitischen Dreieck, dessen Eckpunkte instabiler nicht sein könnten:
- Die USA entfernen sich langsam, verlieren Vertrauen und wollen Einfluss nehmen.
- Russland bleibt eine Bedrohung, soll aber aus amerikanischer Sicht strategisch eingebunden werden, um Eskalationen zu vermeiden.
- China wird zum größten wirtschaftlichen Einflussfaktor Europas — ohne dass Europa dieses Verhältnis politisch kontrolliert.
Damit entsteht ein machtpolitisches Vakuum, in dem Europa weder autonom handelt noch verlässliche externe Verbündete besitzt. Washington signalisiert: Die Welt wartet nicht mehr auf Europa — sie bewegt sich längst ohne es.
Was bedeutet das für die Zukunft Europas?
Wenn man die amerikanische Analyse ernst nimmt, steht Europa vor vier epochalen Gefahren:
1. Demografischer Wandel und Identitätsverlust
Washington spricht offen aus, was europäische Regierungen seit Jahren umgehen: Die Geburtenraten reichen nicht aus, um die Bevölkerung stabil zu halten. Gleichzeitig verändert Migration kulturelle und politische Dynamiken tiefgreifend. Die Frage nach der Identität Europas — eine Frage, die jahrzehntelang tabu war — kehrt mit Macht zurück.
2. Wirtschaftliche Abhängigkeit und industrieller Rückbau
Europas Wirtschaft verliert an Dynamik. Die Deindustrialisierung Deutschlands wirkt dabei wie ein Dominoeffekt für den gesamten Kontinent.
3. Politische Polarisierung und zunehmende Instabilität
Minderheitsregierungen, zerfallende Volksparteien, mediale Polarisierung, Misstrauen gegenüber staatlichen Institutionen — Europa wird innenpolitisch fragiler.
4. Eine sicherheitspolitische Architekturlücke
Wenn die USA sich zurückziehen und Europa gleichzeitig nicht in der Lage ist, eigene militärische Kapazitäten aufzubauen, entsteht ein gefährliches Machtvakuum.
Eine bittere Erkenntnis: Die USA glauben, Europa habe seinen strategischen Kompass verloren
Der Kern der amerikanischen Kritik lässt sich in einen Satz fassen: Europa hat keine Vision mehr für seine Zukunft.
Während die USA eine klare Agenda formulieren — wirtschaftlich, militärisch und geopolitisch — sieht man in Europa ein Bündel widersprüchlicher Interessen, reaktiver Politik und fehlender langfristiger Strategie. Aus amerikanischer Sicht ist Europa ein Kontinent, der seine historische Rolle vergessen hat.
Amerikas Agenda: Einfluss, Stabilisierung und wirtschaftlicher Zugriff
Hinter der scharfen Sprache steckt eine klare geostrategische Logik:
- Die USA wollen Europa wirtschaftlich für amerikanische Produkte öffnen.
Märkte, Standards, Investitionen — alles soll stärker transatlantisch ausgerichtet werden. - Die USA wollen Osteuropa und Südeuropa als neue geopolitische Partner aufbauen.
Diese Regionen gelten als stabiler, pragmatischer und weniger ideologisch blockiert. - Die USA wollen Waffenexporte und militärische Bindungen in Europa ausweiten.
Gleichzeitig sollen europäische Eigenmilitärstrukturen nicht zu stark werden. - Washington will Europas technologische Abhängigkeit von China reduzieren.
Die USA erwarten, dass Europa härter gegen Cyberangriffe, Technologiediebstahl und chinesische Industriepolitik vorgeht. - Die USA wollen den Ukraine-Krieg beenden — aber ohne Europa das Tempo bestimmen zu lassen.
Washington will Stabilität, nicht endlose Eskalation.
Der Kontinentalbruch: Die transatlantische Beziehung steht vor einer historischen Neuordnung
Was das neue Dokument zeigt, ist nicht weniger als eine tektonische Verschiebung: Die USA definieren Europa nicht länger als Partner, sondern als Problemfeld. Die alte Gewissheit, dass Amerika Europa automatisch schützt, ist passé. Washington fordert nun Anpassung — und droht indirekt mit Distanz.
Damit stehen Europa und insbesondere Deutschland vor einer unbequemen Frage: Was ist Europas Rolle in der Welt, wenn Amerika sich emanzipiert?
Die Zeit der Illusionen ist vorbei – Amerikas Warnung an Europa
Die neue Sicherheitsstrategie der USA ist kein Dokument der Diplomatie — sie ist ein Weckruf. Vielleicht der letzte, den Europa bekommen wird. Washington glaubt nicht mehr an einen Kontinent, der sich selbst steuern kann. Die USA haben entschieden, nicht länger Zuschauer zu sein, sondern gestaltender Akteur — auch innerhalb Europas.
Ob man diese Analyse teilt oder nicht, ob man sie überzogen findet oder berechtigt — eines ist unbestreitbar: Die Zeit der geopolitischen Selbstzufriedenheit Europas ist vorbei.
Europa steht am Rand einer Zäsur. Und die USA sagen es so deutlich wie nie zuvor: Wenn Europa nicht in der Lage ist, sich zu erneuern, wird die Welt es für Europa tun.
Quelle National Security Strategy of the United States of America 2025
Weihnachten 2025: Weniger Geschenke, mehr Erlebnisse
Warum die Deutschen anders konsumieren – und was das über den Zustand der Gesellschaft verrät
Die Weihnachtszeit naht. Festlich geschmückte Schaufenster, Lichterketten in den Innenstädten und der Duft nach Glühwein und gebrannten Mandeln lassen auf den ersten Blick kaum erahnen, dass sich in der Konsumlandschaft Deutschlands ein bemerkenswerter Wandel vollzieht. Denn hinter der vorweihnachtlichen Romantik verbirgt sich eine Entwicklung, die tiefere wirtschaftliche und gesellschaftliche Ursachen hat – und weit über das Weihnachtsgeschäft hinausreicht.
Geschenke mit angezogener Handbremse
Ein Blick auf die durchschnittlichen Ausgaben für Weihnachtsgeschenke zeigt, dass viele Bundesbürger in diesem Jahr deutlich sparsamer agieren. Im Schnitt planen die Deutschen laut aktuellen Erhebungen Ausgaben von rund 263 Euro pro Person für Weihnachtsgeschenke – ein klarer Rückgang gegenüber den 297 Euro im Vorjahr. Dabei handelt es sich nicht nur um eine statistische Schwankung, sondern um einen Trend mit Signalwirkung.
Der Rückgang spiegelt eine Realität wider, die sich bereits das ganze Jahr über andeutete: Die Unsicherheit über die wirtschaftliche Entwicklung, über politische Stabilität und die Zukunft des Sozialstaats führt dazu, dass Konsumenten Zurückhaltung üben. Die Kaufzurückhaltung hat ihren Weg nun auch in das traditionell konsumfreudige Weihnachtsgeschäft gefunden – ein Alarmsignal für Handel, Politik und Gesellschaft gleichermaßen.
Handelsumsätze steigen – aber nur auf dem Papier
Bemerkenswert ist, dass die Einzelhandelsumsätze trotz der sinkenden Geschenkausgaben nominell sogar leicht steigen sollen – auf über 126 Milliarden Euro im Weihnachtsgeschäft. Das entspricht einem Plus von 1,5 Prozent gegenüber dem Vorjahr. Doch diese Zahl trügt.
Bei genauerer Betrachtung relativiert sich das angebliche Wachstum: Die Inflation liegt bei rund 2,3 Prozent. Das bedeutet real betrachtet einen Rückgang der Kaufkraft. Die Deutschen geben zwar möglicherweise in absoluten Zahlen geringfügig mehr Geld aus, bekommen dafür aber messbar weniger. Der scheinbare Umsatzanstieg entpuppt sich bei nüchterner Analyse als Rechenillusion – verursacht durch Preissteigerungen und nicht durch eine gestiegene Konsumlust.
Der Konsumklima-Schock: Schlechte Stimmung auf breiter Front
Viel aussagekräftiger als Einzelumsätze ist in diesen Zeiten die Entwicklung des allgemeinen Konsumklimas. Das traditionsreiche GfK-Konsumklima, berechnet vom Nürnberger Institut für Marktentscheidungen (NIM), gilt als verlässlicher Indikator für die Stimmung der Bevölkerung in Bezug auf ihr eigenes Konsumverhalten.

Weihnachten 2025 Konsumklima
Und die Zahlen sind alarmierend. Während in der Vor-Pandemiezeit der Index regelmäßig bei positiven Werten rund um +10 Punkten lag, erlebte er im Zuge der Corona-Jahre und der anschließenden Inflationswelle einen drastischen Einbruch. Weihnachten 2022 verzeichnete der Indikator sogar einen historischen Tiefstand von unter –40 Punkten.
Zwar hatte sich das Klima zwischenzeitlich leicht erholt – doch dieser zarte Aufwärtstrend wurde nun abrupt gestoppt. Im November 2025 liegt der Wert bei –24,1 Punkten – ein Rückschritt gegenüber dem Vorjahreswert (–18,4). Die Konsumlaune ist im Keller, die Zurückhaltung spürbar – in nahezu allen Alters- und Einkommensgruppen.
Inflationsfolgen hallen nach
Ein wesentlicher Grund für die gebremste Konsumbereitschaft liegt in der psychologischen Nachwirkung der Inflationsjahre 2022 und 2023. Damals explodierten die Preise für Energie, Lebensmittel und Dienstleistungen binnen weniger Monate – ein Schock, den viele Verbraucher bis heute nicht verarbeitet haben. Auch wenn die Teuerungsrate mittlerweile moderater ausfällt, bleibt das Gefühl der Unsicherheit bestehen.
Diese kollektive Erfahrung wirkt wie ein wirtschaftlicher Burnout: Das Vertrauen in stabile Preise, in planbare Haushaltsführung und in dauerhafte Kaufkraft ist erschüttert. Hinzu kommt ein diffuses Gefühl, dass die eigene ökonomische Zukunft zunehmend ungewiss ist. Die offiziell gemessene Inflation mag zurückgehen – aber das Konsumentenvertrauen hinkt hinterher.
Sinken die Einkommen?
Die wirtschaftlichen Perspektiven sind für viele Menschen unklar – und genau das schlägt sich in ihrer Verhalten nieder. Die Einkommenserwartungen der Bevölkerung, ebenfalls regelmäßig vom NIM erfasst, befinden sich auf einem Tiefpunkt. Die Angst vor Jobverlust, stagnierenden Löhnen oder steigender Steuerlast bremst den privaten Konsum massiv aus.
Zwar wurden in den vergangenen Jahren viele Haushalte durch Lohnanpassungen, Mindestlohnerhöhungen und Sozialtransfers entlastet. Doch in der Wahrnehmung der Menschen überwiegt derzeit der Eindruck, dass es bald wieder bergab gehen könnte – sei es durch geopolitische Spannungen, die Rezession in der Industrie oder drohende Sparmaßnahmen des Staates.
Die neue Sparlust: Vorsicht dominiert
Interessanterweise zeigen die Deutschen in dieser unsicheren Lage nicht nur Zurückhaltung beim Konsum – sie sparen auch wieder deutlich mehr. Die Sparquote – also der Anteil des verfügbaren Einkommens, der nicht ausgegeben, sondern zurückgelegt wird – liegt aktuell bei über zehn Prozent. Das ist beachtlich in einem wirtschaftlichen Umfeld, das von Unsicherheit, aber auch von Niedrigzinsen geprägt ist.
Was auf den ersten Blick als Zeichen von Vernunft und Weitsicht gelten könnte, ist aus volkswirtschaftlicher Sicht jedoch ambivalent. Denn eine hohe Sparneigung bei gleichzeitigem Konsumverzicht wirkt wie eine konjunkturelle Bremse. Wenn breite Bevölkerungsschichten weniger ausgeben, fehlen dem Handel, der Gastronomie, der Reisebranche und anderen Konsumsektoren wichtige Umsätze – mit potenziell negativen Folgen für Beschäftigung und Wachstum.
Rückzug ins Private – der Boom der Erlebnisökonomie
Doch nicht überall wird gespart. Es gibt bemerkenswerte Ausnahmen. Die Reisebranche etwa erlebt einen regelrechten Boom. Trotz stagnierender Reallöhne, hoher Preise und geopolitischer Unsicherheiten gönnen sich viele Menschen zumindest temporäre Auszeiten vom Alltag. Der Urlaub – ob Fernreise oder Wochenendtrip – ist für viele zur nicht verhandelbaren Priorität geworden.
Auch die amtliche Statistik bestätigt den Trend: Die Reisetätigkeit hat das Vor-Corona-Niveau deutlich übertroffen. Besonders stark ist der Anstieg bei individuellen Erlebnisreisen, Wellness-Aufenthalten und sogenannten Micro-Abenteuern – kurze, intensive Ausflüge mit hohem emotionalem Mehrwert.
Hier offenbart sich eine Konsumverlagerung: Statt Sachwerte in Geschenkpapier zu hüllen, investieren Menschen in persönliche Erlebnisse. Die heile Welt des Urlaubs wird zum Fluchtpunkt in einer unübersichtlichen Realität. Kurz gesagt: Man schenkt sich selbst Lebensqualität – statt anderen materielle Präsente.
Feiern trotz Krise: Karneval, Oktoberfest & Co.
Ein weiteres Beispiel für den Boom im Eventbereich ist der Kölner Karneval. Laut einer Studie der Boston Consulting Group ist der wirtschaftliche Umsatz in der jüngsten Saison um rund 40 Prozent auf 850 Millionen Euro gestiegen – ein Rekord. Trotz hoher Ticketpreise, teurer Kostüme und steigender Hotelpreise strömten mehr Besucher denn je.
Auch hier gilt: Die Menschen sind bereit, für das eigene Glück tiefer in die Tasche zu greifen – solange es sich gut anfühlt. Das Bedürfnis nach Gemeinschaft, Entlastung und emotionalem Ausgleich scheint in unsicheren Zeiten besonders stark zu sein. Konsum wird kompensatorisch – weniger rational, mehr psychologisch motiviert.
Das Weihnachtsfest als emotionale Konstante
Trotz all dieser wirtschaftlichen Dämpfer ist die Grundstimmung in Bezug auf das Weihnachtsfest selbst erstaunlich stabil. Rund 73 Prozent der Menschen geben an, sich auf Weihnachten zu freuen – ein überraschend hoher Wert angesichts der angespannten Lage.
Das zeigt: Die emotionale Bedeutung des Festes bleibt bestehen. Doch sie äußert sich anders. Die materiellen Aspekte – also große Geschenke, teure Feiern, üppige Dekoration – rücken in den Hintergrund. Wichtiger sind Familie, Geborgenheit und Rituale. Das Fest wird wieder intimer, persönlicher – vielleicht sogar ehrlicher.
Wandel mit Folgen: Was bedeutet das für Wirtschaft und Gesellschaft?
Der Rückgang der Konsumfreude ist mehr als nur ein temporäres Phänomen. Er signalisiert einen strukturellen Wandel im Konsumverhalten – mit tiefgreifenden Folgen:
- Der stationäre Einzelhandel steht unter Druck. Besonders jene Branchen, die stark vom Weihnachtsgeschäft abhängen – wie Spielwaren, Schmuck, Technik – müssen mit Umsatzeinbußen rechnen.
- Onlinehändler profitieren nur bedingt vom Wandel, denn auch dort sinken die Warenkörbe. Die reine Verlagerung vom Laden ins Internet ist kein Garant mehr für Wachstum.
- Die Erlebnisökonomie boomt. Anbieter von Reisen, Events und personalisierten Erlebnissen können vom Wertewandel profitieren – sofern sie authentische Qualität bieten.
- Die Finanzbranche wird sich langfristig mit einer konsumbewussteren Klientel auseinandersetzen müssen, die gezielter spart und investiert, statt zu konsumieren.
Was Unternehmer jetzt verstehen sollten
Für Unternehmer – besonders im Bereich Vermögensschutz, Strukturierung und strategische Beratung – liegt in dieser Entwicklung auch eine Chance. Die Konsumzurückhaltung ist kein Zeichen von Schwäche, sondern von wachsender Reflexion. Wer heute spart, denkt über morgen nach. Wer materielle Geschenke reduziert, könnte bald über Vermögensplanung, zweite Standbeine oder strukturierten Kapitalaufbau nachdenken.
Hier setzen genau jene Strategien an, die viele unserer Leser längst kennen: Vermögen schützen, sinnvoll streuen, klug investieren. Der Wunsch nach Sicherheit, nach Selbstbestimmung und nach langfristiger Stabilität wächst – gerade in unruhigen Zeiten.
Weihnachten 2025 wird anders – und das ist gut so
Die Deutschen geben weniger für Geschenke aus. Sie sparen mehr. Sie haben Zweifel an der wirtschaftlichen Entwicklung. Und sie sehnen sich gleichzeitig nach echten, greifbaren Erlebnissen. All das ergibt ein klares Bild: Der private Konsum ist nicht verschwunden – aber er verändert sich. Weg vom Überfluss, hin zur Substanz.
Diese Entwicklung ist kein Grund zur Panik – sondern eine Einladung zur Neuausrichtung. Wer als Unternehmer, Investor oder Entscheider jetzt die Zeichen der Zeit erkennt, wird davon profitieren. Denn in jeder Konsumkrise steckt ein Wertewandel – und damit auch eine wirtschaftliche Chance für jene, die langfristig denken.
Rentenpaket unter Beschuss: Wirtschaftsverbände schlagen Alarm – Generationengerechtigkeit auf der Kippe
Das Rentenpaket – Stabilisierung oder Staatsverschuldung auf Kosten der Zukunft?
Die Bundesregierung will das Rentenniveau in Deutschland bis 2031 auf dem aktuellen Stand von 48 Prozent stabilisieren – notfalls mit Milliardenbeträgen aus Steuermitteln. Was politisch als soziales Signal verkauft wird, ist für führende Wirtschaftsverbände eine gefährliche Kurskorrektur in Richtung systemischer Überlastung. 32 große Verbände fordern nun in einem gemeinsamen Schreiben ein sofortiges Umdenken – und den Stopp des Gesetzesvorhabens im Bundestag.
Hintergrund: Was plant die Bundesregierung genau?
Mit dem sogenannten „Rentenpaket II“ soll das Rentenniveau langfristig gesichert werden – konkret bedeutet das:
- Stabilisierung des Rentenniveaus auf 48 % des Durchschnittseinkommens bis mindestens 2031.
- Anhebung des Rentenbeitrags ab 2027 von aktuell 18,6 % auf 18,8 %.
- Einführung der „Aktivrente“ zur Flexibilisierung des Renteneintritts.
- Erweiterung der Mütterrente für bestimmte Jahrgänge.
Die Maßnahme hat ihren Ursprung im Koalitionsvertrag und wurde – wenig überraschend – bereits einstimmig durch das Kabinett gebracht. Doch die wahre Debatte beginnt erst jetzt – mit wachsendem Druck von außen.
Kostenexplosion bis 2050: Ein finanzielles Pulverfass
Die Wirtschaftsverbände rechnen vor: Die Pläne der Bundesregierung würden bis 2050 zusätzliche Staatsausgaben von rund 480 Milliarden Euro verursachen – eine Summe, die nicht nur den Bundeshaushalt, sondern die gesamte fiskalische Stabilität Deutschlands in Frage stellt.
Laut Berechnungen der Verbände steigen die jährlichen Mehrkosten im Vergleich zur bestehenden Rechtslage:
- 2031: +18,3 Milliarden Euro
- 2050: +27 Milliarden Euro
Diese Summen verdeutlichen eine langfristige Fehlentwicklung – mit unmittelbaren Konsequenzen für Beitragszahler, Investoren und Unternehmer. Wer heute Gewinne erzielt, zahlt morgen womöglich doppelt: durch höhere Beiträge und steigende Steuerlast zur Deckung der Lücke.
Kernkritik: Weder generationengerecht noch finanzierbar
Die zentrale Botschaft der Verbände ist klar: Das Rentenpaket mag politisch populär sein, ist aber weder generationengerecht noch finanzierbar. Es gehe, so der Tenor des Schreibens, nicht um „sozialen Ausgleich“, sondern um eine kurzsichtige Stabilisierung zulasten der nächsten Generation – ohne echte Strukturreformen.
Besonders kritisch sehen die Unterzeichner:
- Die Abschaffung der Rente mit 63 sei überfällig, da sie qualifizierte Fachkräfte unnötig früh aus dem Erwerbsleben nehme.
- Das Renteneintrittsalter müsse angepasst werden, um der demografischen Entwicklung Rechnung zu tragen.
- Höhere Abschläge für Frührentner seien notwendig, um Fehlanreize zu korrigieren.
Wirtschaftsverbände Rentenpaket Alarm
Wer steht hinter dem Protest? – Ein starkes wirtschaftliches Signal
Die Unterzeichner des Brandbriefs vertreten gemeinsam rund 17 Millionen Arbeitsplätze – ein gewichtiges Wort in Zeiten wirtschaftlicher Unsicherheit. Darunter:
- Gesamtmetall – Arbeitgeberverband der Metall- und Elektroindustrie
- VDMA – Verband Deutscher Maschinen- und Anlagenbau
- HDE – Handelsverband Deutschland
- ZDB – Zentralverband des Deutschen Baugewerbes
- BGA – Bundesverband Großhandel, Außenhandel, Dienstleistungen
- BVMW – Bundesverband mittelständische Wirtschaft
- Die Familienunternehmer
- Bund der Steuerzahler
Was sie eint, ist nicht nur die wirtschaftliche Sorge, sondern der Wunsch nach einer nachhaltigen Sozialpolitik, die Leistung belohnt, Planungssicherheit schafft und langfristig tragfähig ist.
Ein fragiler Bundestag: Knappste Mehrheit könnte Rentenpaket kippen
Politisch brisant wird es vor allem im Hinblick auf die Mehrheitsverhältnisse. SPD und Union verfügen gemeinsam über 328 Stimmen – lediglich 12 mehr als zur absoluten Mehrheit notwendig. Das bedeutet: Schon eine kleine Abweichung innerhalb der Fraktionen kann das Projekt scheitern lassen.
Die sogenannte Junge Gruppe innerhalb der Unionsfraktion – bestehend aus 18 Abgeordneten unter 35 Jahren – hat mehrfach mit einer Blockade des Gesetzes gedroht. Ihr Argument: Das Rentenpaket sei eine tickende Zeitbombe, die zukünftige Haushalte sprengt und jungen Generationen keine Luft mehr zum Atmen lässt.
SPD zeigt Härte: Keine Nachverhandlung – trotz Protest
Trotz der massiven Kritik bleibt die SPD hart. Generalsekretär Tim Klüssendorf stellte öffentlich klar, dass keine Neuverhandlungen geplant seien. Man wolle das Paket in der aktuellen Form „gegen alle Widerstände durchsetzen“ – auch gegen kritische Stimmen aus den eigenen Reihen.
Die Begründung: Das Paket sei einstimmig im Kabinett beschlossen worden, und es gehe um „Verlässlichkeit gegenüber den Rentnerinnen und Rentnern“. Doch was ist mit der Verlässlichkeit gegenüber den Beitragszahlern, Unternehmern, Familienbetrieben?
Demografie als Brandbeschleuniger: Das Rentensystem auf dem Prüfstand
Die demografische Entwicklung ist längst kein Randthema mehr. Bereits heute stehen rund 1,8 Beitragszahler für jeden Rentner zur Verfügung. Bis 2050 könnte dieses Verhältnis auf 1:1 oder schlimmer sinken.
Gleichzeitig steigen die Lebenserwartung und damit die durchschnittliche Rentenbezugsdauer. Was folgt, ist eine mathematisch unausweichliche Konsequenz: Mehr Rentner, weniger Beitragszahler, höhere Kosten.
Ein Rentensystem, das auf dem Prinzip der Umlagefinanzierung basiert, kann unter diesen Bedingungen nur überleben, wenn es entweder:
- massiv reformiert wird
- radikal gegenfinanziert wird (Steuern, Schulden, Beiträge)
- oder am Ende implodiert
Was Unternehmer jetzt wissen sollten: Strategien für unsichere Zeiten
Für Unternehmer, Investoren und Selbständige ist das aktuelle Rentenpaket ein deutliches Signal, dass langfristige fiskalische Vernunft dem kurzfristigen politischen Konsens geopfert wird. Was also tun?
1. Private Altersvorsorge ausbauen
Die gesetzliche Rente wird nicht reichen. Wer sein Vermögen heute klug strukturiert, kann sich morgen unabhängig machen.
2. Unternehmensstruktur prüfen
Kapitalgesellschaften mit Holding-Strukturen bieten Spielräume, Rücklagen steueroptimiert zu bilden und Altersvorsorge betrieblich zu integrieren.
3. Internationale Diversifikation
Vermögen, das grenzüberschreitend investiert ist, unterliegt weniger den Risiken einer einseitig belasteten Binnenpolitik.
4. Politik aktiv beobachten
Nicht nur das Rentenpaket, sondern auch die Einführung neuer Steuern (z. B. Vermögen, Erbe, CO₂) kann zur akuten Gefahr für unternehmerisches Kapital werden.
Wird das Rentensystem zur neuen Staatslast?
Die Frage, die sich zunehmend stellt: Wann kippt das Vertrauen in die langfristige Finanzierbarkeit Deutschlands? Wenn bereits heute fast eine halbe Billion Euro an zusätzlichen Rentenausgaben geplant sind – was passiert, wenn Zinsen steigen, Wirtschaftswachstum ausbleibt, oder eine neue Krise die Spielräume vernichtet?
Ratingagenturen, Investoren und Vermögensverwalter beobachten genau, welche Signale von Berlin ausgehen. Und das aktuelle Rentenpaket ist eines, das Zweifel sät – nicht nur an der Generationengerechtigkeit, sondern auch an der Zukunftsfähigkeit der Wirtschafts- und Sozialordnung.
Ein Wendepunkt in der Sozialpolitik – oder der Anfang vom Ende?
Der Widerstand gegen das Rentenpaket kommt nicht von Ideologen, sondern von Praktikern – von denen, die jeden Tag Arbeitsplätze schaffen, Innovation tragen und Wohlstand ermöglichen. Ihre Botschaft ist eindeutig:
Ohne mutige Strukturreformen, eine ehrliche Debatte über das Renteneintrittsalter und eine Entlastung des Mittelstands wird das System nicht tragfähig bleiben.
Es bleibt zu hoffen, dass der Bundestag nicht nur Parteidisziplin walten lässt – sondern Verantwortungsbewusstsein gegenüber kommenden Generationen.
Perspektiven für morgen schaffen – Chancen nicht verspielen
Das neue Jahresgutachten des Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung im Fokus
Deutschland steht in einer kritischen Phase: Die Wachstumsperspektiven bleiben gedämpft, die strukturellen Schwierigkeiten nicht überwunden. Im aktuellen Jahresgutachten mit dem Titel „Perspektiven für morgen schaffen – Chancen nicht verspielen“ zeichnet der Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (SVR) ein nüchternes Bild – und formuliert gleichzeitig konkrete Handlungsempfehlungen, die für Unternehmer, Investoren und Familienvermögende von hoher Relevanz sind.
In diesem Artikel analysieren wir die Kernpunkte dieses Gutachtens – Wachstumsperspektiven, Investitions‑ und Steuerpolitik, Vermögensaufbau und Erbschaftssteuer – aus der Perspektive von Entscheidern, strategischen Vermögensaufbau‑Interessierten und Unternehmern. Wir zeigen auf, was sich konkret ändern müsste, damit Deutschland nicht dauerhaft ins Hintertreffen gerät. Dabei sprechen wir Klartext: Es geht um Ihre Chancen und Risiken – um Ihr Vermögen, Ihre Firma und Ihre strategische Position.
1. Konjunktureller Befund: Nur moderates Wachstum
Der SVR konstatiert, dass Deutschland sich weiterhin in einer Schwächephase befindet: Für das Jahr 2025 erwartet der Rat ein reales Wachstum des Bruttoinlandsprodukts (BIP) von rund 0,2 % gegenüber dem Vorjahr, für 2026 lediglich von rund 0,9 %.
Zur Einordnung: Diese Werte sind im historischen Vergleich niedrig und zeigen, dass Staat, Wirtschaft und Gesellschaft nicht mehr automatisch mit der Dynamik wachsen, die noch vor einer Dekade als gegeben galt. Die Gründe: Eine schwache Investitionstätigkeit der privaten Unternehmen, ein schwaches Exportumfeld sowie strukturelle Herausforderungen wie Bürokratie, Energie‑ und Fachkräftemangel.
Warum ist das relevant für Unternehmer und Vermögende?
- Ein Wachstum von unter 1 % bedeutet kaum Spielraum für Produktivitäts‑ oder Kapitalrenditen über dem Trend. Wer in Innovationen und internationale Märkte investieren will, muss sich aktiv gegen den Trend stellen.
- Die staatliche Handlungsmacht schrumpft – höhere Staatsquote, steigende Kosten und begrenzter Spielraum für fiskalische Impulse bedeuten, dass private Initiative wichtiger wird denn je.
- Für Familienvermögen und Unternehmensnachfolgen bedeutet das: Weniger Wachstum im Umfeld heißt, dass strategische Positionsvorteile (z. B. durch Digitalisierung, internationale Verflechtung, Innovation) einen höheren Wert haben als früher.
Deutschland befindet sich nicht in einer klassischen Boomphase, sondern in einem Zustand erhöhten Stillstandsrisikos. Wer daraus Kapital schlagen möchte, darf nicht auf das «Durchwursteln» vertrauen, sondern muss Chancen früh erkennen und strategisch handeln.
2. Sondervermögen Infrastruktur & Klimaneutralität: Chance oder Leuchtturm ohne Fundament?
Ein zentrales Element im Gutachten ist die kritische Analyse des im Bundestag vereinbarten Sondervermögens für Infrastruktur und Klimaneutralität (SVIK). Der Rat stellt klar: Wenn die Mittel dieses Sondervermögens nicht zusätzlich eingesetzt werden – also über das hinausgehen, was ohnehin geplant gewesen wäre – dann bleiben die wachstumspolitischen Effekte überschaubar.
Wo liegt das Problem?
- Weniger als 50 % der Mittel lassen sich als wirklich zusätzliche Investitionen klassifizieren. Damit entfallen die positiven Wachstumseffekte weitgehend, und gleichzeitig wächst die Staatsverschuldung stärker als bei einem strikt investitionsorientierten Ansatz.
- Investitionen, die nur bestehende Ausgaben ersetzen (Umschichtungen) oder konsumtiv wirken, liefern kaum Produktivitätszuwächse – sie stabilisieren bestenfalls, treiben aber nicht klar voran.
- Die gesetzlichen Vorgaben für Zusätzlichkeit und Nachholübertragung von Investitionen sind aus Sicht des Rats zu schwach. Es fehlen verbindliche Regeln für Länder, Fonds und den Bereich Verteidigung.
Wirtschaftsweise Jahresgutachten
Was bedeutet das für Unternehmer und Investoren?
- Infrastruktur‑ und Klimatransformationsprogramme können ein bedeutender Hebel für Wachstum und Wettbewerb sein – wenn sie richtig ausgestaltet werden. Wer frühengagiert ist, kann von dem beschleunigten Wandel profitieren (z. B. in Infrastruktur‑Services, Klimatechnologien, Export von Anlagen).
- Wer jedoch glaubt, dass allein durch staatliche Förderprogramme eine «Automatik des Wachstums» entsteht, riskiert Fehlinvestitionen oder falsche Erwartungen. Wichtig ist: Private Kapitalgeber und Unternehmer müssen selbst den Faktor produktiver Zusatzinvestitionen prüfen – also nicht nur Fördermittel, sondern echte Mehrwerte.
- Für Unternehmens‑ und Vermögensnachfolge bedeutet das: Wo staatliche Investitionsimpulse gesetzt werden, entstehen oft neue Wertschöpfungsketten – hier ist eine strategische Positionierung lohnend.
Handlungsempfehlungen laut Gutachten
- Gesetzlich verbindliche Anforderungen für Zusätzlichkeit: Investitionen müssen über das bisherige Planungsniveau hinausgehen.
- Investitionsübertragungen: Nicht genutzte Mittel eines Jahres sollten ins nächste Jahr übertragbar sein – um Lücken zu schließen.
- Infrastrukturausgaben langfristig wieder aus dem Kernhaushalt finanzieren – das Sondervermögen sollte eine Initialzündung sein, kein Dauerzustand.
Das Sondervermögen bietet Chance – aber keine Garantie. Entscheidend bleibt, ob die Mittel gezielt für produktive Investment‑Impulse verwendet werden. Unternehmer und Investoren sollten deshalb nicht nur auf Fördermittel setzen, sondern deren tatsächliche Wirkung prüfen.
3. Der europäische Binnen‑ und Kapitalmarkt: Ungeheutetes Wachstumspotenzial
Eine weitere zentrale Forderung des SVR betrifft die europäische Integration: Der Binnenmarkt der EU sowie der Kapitalmarkt sind laut dem Gutachten noch lange nicht ausgeschöpft – im Gegenteil: Sie bergen erhebliches Wachstumspotenzial.
Wo sind die Hemmnisse?
- Handels‑, Dienstleistungs‑, Personen‑ und Kapitalverkehr innerhalb der EU werden weiterhin durch fragmentierte Regulierungen, unterschiedliche nationale Standards und Binnenmarkthürden behindert.
- Der Verteidigungs- und Sicherheitsbereich ist bislang ebenfalls stark national ausgerichtet – gemeinsame Beschaffung, industrielle Bündelung oder internationale Innovationsprogramme fehlen weitgehend.
- Der Kapitalmarkt der EU ist verglichen mit den USA fragmentiert – mangelnde Integration, fehlende Skaleneffekte und nationale Eigenheiten hemmen langfristige Investitionen in Wachstum und Innovation.
Was heißt das konkret für Unternehmer und Vermögende?
- Wer international agiert, kann von einer stärkeren europäischen Marktintegration profitieren – sei es durch Export, Joint Ventures oder Beteiligungen. Wer früh Zugang zu grenzüberschreitenden Netzwerken hat, verschafft sich Wettbewerbsvorteile.
- Kapitalmärkte: Für private Investoren wird der Zugang zu europäischen Wachstumsunternehmen künftig wichtiger – Beteiligungen über Ländergrenzen hinweg, Venture‑Capital‑Engagements und Fondsstrukturen, die grenzübergreifend operieren, gewinnen an Bedeutung.
- Sicherheits‑ und Verteidigungsindustrie: Wer in Zukunftstechnologien (z. B. Cyber, Drohnen, Raumfahrt, digitale Verteidigung) aufgestellt ist, hat Chancen auf bedeutende Skaleneffekte – gerade wenn europäische Programme stärker greifen.
Forderungen des Gutachtens
- Harmonisierung von Vorschriften: Ein einheitlicheres Unternehmensrecht („28. Regime“) könnte die grenzüberschreitende Tätigkeit vereinfachen.
- Gemeinsame europäische Beschaffung: Bündelung der Nachfrage nach Verteidigungsgütern verschafft Skalenvorteile und stärkt Innovationskapazität.
- Ausbau des europäischen Kapitalmarkts: Zielbild ist ein effizienter, liquider Kapitalmarkt, der langfristige Investitionen mit europäischem Fokus ermöglicht.
Die europäische Dimension – Binnenmarkt und Kapitalmarkt – bleibt ein unterschätzter Hebel für Wachstum und Wettbewerb. Für strategische Anleger und Unternehmer heißt das: Nicht nur Deutschland im Blick haben, sondern Europa als zusammenhängenden Wirtschaftsraum verstehen.
4. Unternehmensbesteuerung und Investitionsanreize: Reformbedarf in Deutschland
Das Gutachten widmet sich ausführlich dem Thema Besteuerung von Unternehmen – ein Bereich, der für Entscheider zentral ist. Deutschland weist derzeit eine effektive Steuerbelastung von Unternehmen von etwa 28,5 % auf – im Vergleich zu anderen Industriestaaten relativ hoch.
Kurzfristige Maßnahme: Steuersenkung
Die jüngst beschlossene Senkung der Unternehmenssteuern bis zum Jahr 2032 schafft moderat positive Impulse für Investitionen und Wachstum.
Langfristige Weichenstellung: Neutralere Besteuerung
Der SVR empfiehlt, die Besteuerung von Eigen‑ und Fremdkapital gleichzustellen und in eine langfristig investitionsfreundliche Steuerarchitektur zu überführen. Zwei zentrale Vorschläge:
- Allowance for Corporate Equity (ACE): Ein Steuerabzug der kalkulatorischen Eigenkapitalkosten, um Eigenkapitalfinanzierung gegenüber Fremdfinanzierung weniger benachteiligt zu behandeln.
- Cash‑Flow‑Steuer mit Sofortabschreibung: Unternehmensgewinne werden erst nach direkter Rückflussbesteuerung erfasst, Investitionen sofort abgeschrieben – das schafft klare Anreize zu Wachstum und Innovation.
Bedeutung für Unternehmer und Investoren
- Wer jetzt modernisiert, investiert oder übernimmt, sollte die steuerlichen Rahmenbedingungen aktiv in seine Entscheidung einbeziehen – denn eine Reform der Steuerarchitektur wäre ein nachhaltiger Game Changer.
- Beteiligungsmodelle, Private‑Equity‑Strukturen oder Wachstumsfinanzierungen gewinnen an Bedeutung, wenn steuerliche Verzerrungen reduziert werden. Wer früh einsteigt, kann von künftigen Wettbewerbsvorteilen profitieren.
- Für Familienvermögen heißt das: Unternehmens‑ oder Beteiligungsstrukturen frühzeitig auf mögliche Steuerreformen ausrichten – bei der Nachfolge, beim Börsengang, bei internationalen Beteiligungen.
Eine reine Senkung des Unternehmenssteuersatzes ist zwar sinnvoll, aber nicht ausreichend. Entscheidend ist eine strukturelle Reform, die Investitionen langfristig besser stellt – das könnte nachhaltige Wachstumsimpulse freisetzen.
5. Privater Vermögensaufbau & Erbschaftssteuer: Mehr Fairness, mehr Wachstum
Im Bereich des privaten Vermögensaufbaus und der Generationennachfolge macht der SVR zwei wichtige Punkte: Erstens muss der Aufbau von Vermögen und Beteiligung am Kapitalmarkt gestärkt werden. Zweitens fordert der Rat eine grundlegende Reform der Erbschaft‑ und Schenkungsteuer.
Vermögensaufbau stärken
- Der Anteil privater Haushalte, die direkt oder indirekt am Kapitalmarkt beteiligt sind, ist in Deutschland vergleichsweise gering. Eine stärker diversifizierte Vermögensstruktur kann nicht nur einzelne Haushalte stärken, sondern gesamtwirtschaftlich Wachstum und Risikoresilienz erhöhen.
- Der Rat schlägt ein staatlich gefördertes Vorsorge‑Depot vor, das sowohl der Altersvorsorge als auch dem allgemeinen Vermögensaufbau dient – mit gezieltem Kapitalmarktzugang und Förderung.
Erbschafts‑ und Schenkungsteuer reformieren
- Derzeit werden unterschiedliche Vermögensarten sehr unterschiedlich besteuert – insbesondere Betriebsvermögen werden erheblich steuerlich privilegiert. Das entkoppelt die Steuerbelastung vom Leistungsfähigkeitsprinzip und verzerrt Unternehmensnachfolge und Übernahmen.
- Der Rat fordert, die Begünstigung von Betriebsvermögen deutlich einzuschränken, Verschonungsregelungen zu reduzieren und die Besteuerung stärker am Leistungsfähigkeitsprinzip auszurichten. Gleichzeitig sollte die Liquiditätsbelastung für Unternehmen durch großzügige Stundung der Steuerlast gemildert werden.
Relevanz für Unternehmer und vermögende Familien
- Wer eine Unternehmensnachfolge plant oder Beteiligungen über Generationen hinweg sichern will, sollte frühzeitig die steuerliche Umgebung prüfen – eine Reform könnte erhebliche Auswirkungen haben.
- Beteiligungsstrukturen, Familienstiftungen, Holdingmodelle oder gemeinsame Gesellschaften sollten auf Szenarien vorbereitet werden – etwa mit Blick auf weniger Begünstigungen bei Betriebsvermögen oder stärkerer Gleichbehandlung aller Vermögensarten.
- Der Vermögensaufbau über Kapitalmarktanlagen wird künftig wichtiger – nicht nur zur Altersvorsorge, sondern auch zur Wachstumsbeteiligung. Wer heute strategisch investiert, kann morgen von Wettbewerbsvorteilen profitieren.
Eine faire und leistungsfähigkeitsorientierte Besteuerung sowie eine breite Beteiligung am Kapitalmarkt sind nicht nur sozialpolitisch sinnvoll, sondern wirtschafts‑ und wachstumspolitisch entscheidend. Für Unternehmer und Familienvermögen heißt das: jetzt die Weichen stellen.
6. Fokusthemen für 2025/26 – Wo sich Chancen verbergen
Basierend auf den Analysen des Gutachtens lassen sich drei Handlungsfelder identifizieren, bei denen jetzt strategischer Vorsprung möglich ist:
a) Innovations‑ und Produktivitätsmotor
Die Produktivität in Deutschland stagniert zu stark – hier liegt der zentrale Hebel für nachhaltiges Wachstum. Der SVR betont, dass Innovationen, Digitalisierung, moderne Infrastruktur und effizientere Arbeitsprozesse entscheidend sind.
Für Unternehmen:
- Frühzeitig in Digitalisierung, Automatisierung, KI‑Technologien investieren.
- Geschäftsmodelle international ausrichten und Auslandsmärkte erschließen.
- Kooperationsnetzwerke und externe Innovationspartner nutzen.
Für Vermögende:
- Beteiligungen an wachstumsstarken Technologiefirmen prüfen – national wie international.
- Private Equity, Venture Capital und alternative Investments ins Blickfeld nehmen als Wachstumshebel.
b) Infrastruktur & Transformation als Investmentthema
Die bevorstehenden Milliarden für Infrastruktur, Klimaneutralität, Energie‑ und Mobilitätswende schaffen eine Welle neuer Investitionschancen. Voraussetzung: Es handelt sich um zusätzliche Investitionen, nicht bloße Umschichtungen.
Chancen:
- Infrastruktur‑Services und Betreiber (z. B. Breitband, Elektro‑Ladeinfrastruktur, Smart Cities).
- Klimaneutrale Technologien (Wasserstoff, Speicher, Kreislaufwirtschaft).
- Nachfolge‑ oder Beteiligungsmodelle in Firmen, die von der Transformation profitieren.
c) Steuer‑ und Vermögensstrukturstrategien
Die mögliche Steuerreform, insbesondere bei Unternehmensbesteuerung und Erbschafts‑/Schenkungssteuer, verlangt strategisches Timing und frühzeitige Planung. Wer sich heute ohne Flexibilität positioniert, riskiert Nachteile morgen.
Handlungsempfehlungen:
- Bestehende Unternehmens‑ oder Beteiligungsstrukturen prüfen: Ist die Rechtsform zukunftsfähig? Sind Investitionsanreize ausreichend genutzt?
- Nachfolge‑ und Vermögensübergabe‑Pläne aufsetzen, idealerweise mit Blick auf mögliche Reformen.
- Private Vermögensaufbauprogramme aktiv nutzen – nicht nur für Altersvorsorge, sondern als aktives Wachstumskonzept.
7. Risiken nicht übersehen: Warum Handeln nötig ist
Das Gutachten warnt nicht nur vor stagnierendem Wachstum, sondern zeigt zugleich die Risiken auf, wenn jetzt nicht gehandelt wird:
- Dauerhaft niedriges Wachstum reduziert Staatsspielräume – höhere Belastung durch Abgaben, geringere Investitionsfähigkeit des Staates.
- Deutschland kann im internationalen Wettbewerb an Boden verlieren – etwa gegenüber USA, China oder dynamischen EU‑Partnern.
- Unternehmensnachfolgen und Vermögensübergaben könnten steuerlich und strukturell benachteiligt werden, wenn Reformen ungünstig kommen.
- Wer frühzeitig nicht in Innovation und Transformation investiert, begibt sich in die Nachhut – statt nach vorne.
Für Unternehmer und vermögende Privatpersonen heißt das: Nicht abwarten, sondern proaktiv handeln. Wer lediglich auf Stabilität setzt, riskiert, im Mittelmaß zu verharren. Wer hingegen die Impulse erkennt und nutzt, kann Führung übernehmen.
8. Handlungskatalog für Entscheider und Vermögende
Sofortmaßnahmen (innerhalb der nächsten 12 Monate)
- Strukturcheck der Firma: Ist Ihre Unternehmensform zukunftsfähig? Nutzen Sie Investitionsanreize (Sofortabschreibungen, Digitalisierungsbonus)?
- Vermögensaufbau‑Strategie: Prüfen Sie Ihre Beteiligungen und Kapitalmarktengagements – wie breit gestreut sind sie? Gibt es Zugang zu internationalen Wachstumsmärkten?
- Nachfolge & Vermögensübergabe: Setzen Sie frühzeitig eine professionelle Planung auf. Berücksichtigen Sie mögliche Reformen bei der Erbschaftssteuer.
- Infrastruktur‑ und Transformationspotenziale evaluieren: Welche Märkte entstehen in Ihrer Branche durch Klimaneutralität, Digitalisierung, erneuerbare Energie?
Mittelfristige Maßnahmen (12–36 Monate)
- Unternehmensinvestitionen intensivieren: Investieren Sie in Produktivität, Digitalisierung, Automatisierung. Setzen Sie gezielt auf Innovation und Export.
- Explorieren Sie europäische Märkte: Nutzen Sie die Chancen eines stärker integrierten Binnen‑ und Kapitalmarktes. Internationale Partnerschaften und Beteiligungen eröffnen Wachstumsspielräume.
- Steuerliche Gestaltung proaktiv angehen: Entwickeln Sie Szenarien für mögliche Steuerreformen: Was passiert bei einer Umstellung auf ACE oder Cash‑Flow‑Steuer? Wie wirkt sich eine Erbschaftssteuer‑Reform für Ihre Vermögensstruktur aus?
Langfristige Maßnahmen (über 3 Jahre hinaus)
- Wachstumsorientierte Vermögensallokation: Verankern Sie Beteiligungsmodelle im Portfolio, die nicht nur auf Werterhalt, sondern auf aktives Wachstum ausgerichtet sind.
- Unternehmensnachfolge strategisch sichern: Die Struktur von Unternehmen und Familienvermögen sollte so gestaltet sein, dass sie auch bei Reformen robust bleibt und weiterhin Wachstum generieren kann.
- Governance und Innovation für Familie & Unternehmen stärken: Einrichtung von Familien‑Stiftungsstrukturen, Beteiligungsgesellschaften oder unabhängigen Beiräten kann helfen, strategisch orientiert zu bleiben.
9. Deutschland‑Chance nutzen – bevor andere es tun
Das Gutachten „Perspektiven für morgen schaffen – Chancen nicht verspielen“ des Sachverständigenrats liefert nicht nur eine Bestandsaufnahme, sondern eine Weckruf für Politik, Wirtschaft und Vermögende gleichermaßen. Es zeigt auf: Deutschland hat Wachstums‑ und Innovationspotenziale – aber nur wenn diese gezielt genutzt werden. Die Gefahr besteht, dass vorhandene Chancen durch unzureichende Investitionen, starre Strukturen oder steuerliche Untätigkeit verspielt werden.
Für Unternehmer, Investoren und Familienvermögende heißt das: Handeln Sie jetzt – strategisch, langfristig und mit Blick auf die завтра‑Perspektive. Setzen Sie nicht auf die „oben drauf kommen wir schon“-Mentalität, sondern auf vorbeugende Gestaltung und aktives Wachstum. Denn: Wer sich heute richtig positioniert, sichert nicht nur seine unternehmerische Zukunft – sondern beteiligt sich am Wachstum von morgen.
Wenn Sie Unterstützung bei der Umsetzung Ihrer strategischen Vermögens‑, Unternehmens‑ oder Nachfolgeplanung benötigen, stehen wir Ihnen gerne zur Verfügung. Jetzt ist die Zeit, die Weichen zu stellen – damit Ihre Perspektiven für morgen real werden.
Hinweis: Dieser Artikel dient der Information und ersetzt keine individuelle Beratung. Bei spezifischen Fragestellungen zur Steuer‑, Investitions‑ oder Nachfolgeplanung empfehlen wir eine fachkundige Begleitung durch unsere Spezialisten.
Kommunen unter Kostendruck: Wie Soziales und Verwaltung 60 % der Budgets verschlingen – und warum das Deutschlands wirtschaftliche Basis gefährdet
Eine Analyse der finanziellen Schieflage deutscher Städte und Gemeinden – und ihrer Folgen für Unternehmer, Standortqualität und Zukunftsinvestitionen
Deutschlands Kommunen sind das Rückgrat der wirtschaftlichen und sozialen Infrastruktur. Sie bauen Straßen, sanieren Schulen, stellen Kita-Plätze bereit, genehmigen Bauvorhaben und halten die öffentliche Ordnung aufrecht. Doch die Finanzlage dieser Städte und Gemeinden spitzt sich zu – und droht, die Zukunftsfähigkeit des ganzen Landes zu untergraben.
Neue Zahlen des Instituts der deutschen Wirtschaft (IW) zeigen: Rund 60 Prozent der kommunalen Haushalte fließen inzwischen in Soziales und Verwaltung. Für Investitionen bleibt kaum noch Spielraum. Was wie eine technische Haushaltsfrage klingt, ist in Wahrheit ein massiver Strukturwandel – mit Folgen für Bürger, Unternehmer und den gesamten Wirtschaftsstandort Deutschland.
Ein Strukturproblem im Zeitraffer: Drei Jahrzehnte wachsender Sozial- und Verwaltungsaufwand
Seit Anfang der 1990er-Jahre haben sich die kommunalen Ausgaben fundamental verschoben. 1992 entfielen 25 Prozent der Gesamtausgaben auf soziale Leistungen – also auf Kinderbetreuung, Sozialhilfe, Pflege, Integration und Jugendhilfe. Dreißig Jahre später liegt der Anteil bei fast 38 Prozent.
Parallel dazu explodierten die Verwaltungskosten: von 375 Euro je Einwohner im Jahr 1992 auf 923 Euro im Jahr 2022 – ein Plus von über 140 Prozent. Die Verwaltung wächst also deutlich schneller als die Bevölkerung oder die Wirtschaftskraft.
Für Infrastruktur, Bau, Digitalisierung oder energetische Sanierungen bleibt kaum noch Geld. Ihr Anteil sank von 34 Prozent auf 20 Prozent. Damit hat sich der Investitionsanteil in nur einer Generation fast halbiert.
Das finanzielle Paradoxon: Mehr Ausgaben, weniger Wirkung
Die IW-Studie verdeutlicht, dass die Kommunen heute mehr Geld ausgeben als je zuvor – aber gleichzeitig immer weniger Gestaltungsspielraum haben.
Die Ursache liegt im Aufgaben- und Finanzierungsgefälle zwischen Bund, Ländern und Gemeinden. Der Bund beschließt Sozialreformen, Betreuungsgarantien oder Integrationsprogramme – die Kommunen müssen sie umsetzen.
Das Ergebnis:
- Bund beschließt, Kommune zahlt.
- Bund wirbt, Kommune haftet.
- Bund definiert Standards, Kommune sucht das Geld.
Diese Dynamik ist kein Randproblem, sondern der Kern einer strukturellen Schieflage. Denn während die politischen Erfolge in Berlin gefeiert werden, kämpfen Bürgermeister im ganzen Land mit wachsenden Defiziten und maroden Straßen.
Investitionsstau: Wenn Zukunft auf der Strecke bleibt
Zwischen 1992 und 2022 stiegen die inflationsbereinigten Pro-Kopf-Ausgaben für Soziales und Jugend von 759 Euro auf 1.675 Euro. Gleichzeitig sanken die Investitionsausgaben von 21 Prozent auf 12 Prozent.
Das Resultat ist ein Investitionsstau von über 150 Milliarden Euro – laut Schätzungen des Deutschen Instituts für Urbanistik (Difu). Betroffen sind besonders Schulen, Straßen, Brücken, Verwaltungsgebäude und die kommunale Energieinfrastruktur.
Diese Lücke ist kein theoretisches Problem:
- Schulturnhallen werden gesperrt, weil Dächer undicht sind.
- Digitalisierungsprojekte in Rathäusern bleiben liegen.
- Straßen und Brücken werden gesperrt statt saniert.
So verschiebt sich die kommunale Realität von Gestaltung zu Mangelverwaltung.
Ein wachsendes Defizit: 2024 markiert den Wendepunkt
Im Jahr 2024 erreichten die kommunalen Defizite in Deutschland mit rund 25 Milliarden Euro einen neuen Rekord. Noch nie war die Haushaltslücke so groß.
Dafür gibt es mehrere Gründe:
- stark gestiegene Energie- und Baukosten,
- höhere Tarifabschlüsse im öffentlichen Dienst,
- wachsende Pflichtausgaben durch Sozialgesetze,
- sinkende Gewerbesteuereinnahmen infolge der Konjunkturschwäche.
Besonders kritisch ist die Lage in strukturschwachen Regionen, wo ohnehin geringe Steuereinnahmen auf hohe Soziallasten treffen.
Kommunen finanziell unter Druck
Das bedeutet: Die ohnehin schwächsten Städte verlieren als Erste ihre Handlungsfähigkeit. Damit verstärkt sich die regionale Ungleichheit – ein Risiko, das langfristig auch Unternehmen und Arbeitsplätze gefährdet.
Die stille Aushöhlung der kommunalen Selbstverwaltung
Die kommunale Selbstverwaltung ist ein Kernprinzip der deutschen Demokratie. Doch die Realität sieht anders aus:
Kommunen verwalten zunehmend staatliche Programme, statt eigene Schwerpunkte zu setzen.
Die Selbstverwaltungsgarantie wird so zur Pflichterfüllungsgarantie.
Denn:
- Viele Ausgaben sind rechtlich oder politisch festgelegt.
- Fördermittel sind zweckgebunden und bürokratisch kompliziert.
- Freie Haushaltsanteile schrumpfen auf ein Minimum.
Das hat tiefgreifende Folgen. Wenn Bürgermeister und Räte nur noch Gesetze „abarbeiten“, aber keine Prioritäten setzen können, verliert die lokale Demokratie ihre Gestaltungskraft.
Bürokratie als Kostentreiber
Ein weiteres Problem ist die wachsende Verwaltungsspirale.
Neue Gesetze führen zu neuen Formularen, die wiederum mehr Personal erfordern.
Statt Effizienz zu schaffen, entsteht ein System, das sich selbst beschäftigt. Viele Kommunen klagen über Fachkräftemangel – während gleichzeitig immer neue Berichtspflichten, Prüfstufen und Digitalisierungsprojekte dazukommen, die zusätzliche Ressourcen verschlingen.
Das Paradoxon:
Die Verwaltung wird teurer, ohne spürbar besser zu werden.
Sozialstaat auf kommunaler Rechnung
Die steigenden Sozialausgaben sind keine Folge kommunaler Verschwendung, sondern das Ergebnis politischer Entscheidungen auf höherer Ebene.
Dazu zählen etwa:
- der Rechtsanspruch auf Kinderbetreuung,
- gestiegene Kosten in der Pflege,
- Integrations- und Transferleistungen für Geflüchtete,
- wachsende Kosten der Jugendhilfe und Familienförderung.
Diese Aufgaben sind wichtig – aber sie werden nicht auskömmlich finanziert. Der Bund setzt Standards, Länder regeln die Zuständigkeiten, und die Kommunen tragen die Kosten.
Das ist, als würde man einem Unternehmen vorschreiben, neue Abteilungen zu gründen, ohne zusätzliches Kapital bereitzustellen.
Folgen für den Wirtschaftsstandort Deutschland
Kommunen sind weit mehr als Verwaltungseinheiten – sie sind die ökonomische Infrastruktur des Mittelstands.
Unternehmen brauchen:
- funktionierende Verkehrswege,
- schnelle Genehmigungen,
- leistungsfähige Verwaltungen,
- gute Schulen und Fachkräftebasis,
- stabile kommunale Finanzen.
Wenn diese Grundlagen bröckeln, verliert Deutschland seine Attraktivität als Investitionsstandort.
Schon heute klagen viele Betriebe über:
- langsame Genehmigungsverfahren,
- unzureichend digitale Behörden,
- veraltete Gewerbegebiete,
- fehlende Planungssicherheit.
Das sind nicht nur Symptome der Bürokratie – es sind Symptome eines Systems, das seine kommunalen Fundamente überlastet hat.
Der Preis der sozialen Expansion
Deutschland hat seinen Sozialstaat in den vergangenen Jahrzehnten kontinuierlich ausgebaut – meist aus guten Gründen. Doch dieser Ausbau wurde nicht durch Strukturreformen begleitet, sondern durch zusätzliche Ebenen von Zuständigkeiten und Vorschriften.
Das führt zu einer schleichenden Unfinanzierbarkeit.
Die Kommunen zahlen heute den Preis für eine Politik, die langfristige Nachhaltigkeit vernachlässigt hat.
IW-Finanzexperten sprechen von einem „strukturellen Ungleichgewicht“:
Die laufenden Ausgaben steigen dauerhaft, während die Zukunftsinvestitionen schrumpfen.
Das Ergebnis: Ein Land, das zunehmend verwaltet, statt zu gestalten.
Reformbedarf: Was sich ändern muss
Um die kommunalen Finanzen zu stabilisieren, braucht es eine grundlegende Neuausrichtung. Experten und Wirtschaftsverbände fordern unter anderem:
1. Aufgabenbereinigung zwischen Bund, Ländern und Kommunen
Gesetze dürfen nur dann neue kommunale Verpflichtungen schaffen, wenn die Finanzierung gesichert ist. Der Grundsatz „Wer bestellt, bezahlt“ muss wieder gelten.
2. Einen dauerhaften Investitionsfonds für Kommunen
Statt kurzlebiger Förderprogramme braucht es eine stabile, planbare Finanzierung kommunaler Infrastruktur – unabhängig von Legislaturperioden.
3. Digitalisierung der Verwaltung
Kommunale Effizienzsteigerung beginnt mit standardisierten, bundesweit kompatiblen IT-Systemen. Ein echter digitaler Wandel könnte Milliarden an Personalkosten sparen.
4. Bürokratieabbau mit messbaren Zielen
Nicht neue Programme, sondern klare Zielwerte: weniger Berichtsauflagen, kürzere Verfahren, verbindliche Fristen.
5. Stärkung der kommunalen Eigenverantwortung
Kommunen müssen wieder entscheiden können, wie sie ihre Mittel einsetzen – anstatt jeden Euro zweckgebunden auszugeben.
Finanzielle Resilienz als strategisches Ziel
Für Unternehmer ist klar: Ohne finanziell stabile Kommunen gibt es keine stabile Wirtschaft.
Eine Stadt, die ihre Infrastruktur verfallen lässt, verliert Investoren.
Eine Verwaltung, die Monate für eine Genehmigung braucht, verliert Unternehmen.
Und ein Land, das seinen Kommunen keine Investitionskraft lässt, verliert seine Zukunft.
Finanzielle Resilienz ist daher nicht nur ein Thema der öffentlichen Hand – sie ist ein Thema der Standort- und Vermögenssicherung.
Was Unternehmer jetzt wissen sollten
Die finanzielle Krise der Kommunen wird sich in den kommenden Jahren direkt in der Wirtschaft bemerkbar machen:
- Gewerbesteuern könnten steigen, um Haushaltslöcher zu füllen.
- Kommunale Gebühren (z. B. für Abwasser, Müll, Genehmigungen) dürften weiter anziehen.
- Infrastrukturverzögerungen werden Investitionsentscheidungen bremsen.
- Immobilienwerte in betroffenen Regionen könnten stagnieren oder fallen.
Für Unternehmer bedeutet das: Standortentscheidungen, Liquiditätsplanung und strategische Investitionen müssen künftig stärker auch kommunale Risiken berücksichtigen.
Was dieser Trend offenlegt
Die aktuelle Entwicklung zeigt, wie fragil die finanzielle Balance in Deutschland geworden ist. Der Staat expandiert in sozialen Bereichen, ohne seine Strukturen zu modernisieren.
Für Unternehmer ist das eine doppelte Herausforderung:
- Weniger staatliche Leistungsfähigkeit, wenn Genehmigungen, Planung oder Verwaltung versagen.
- Mehr steuerliche Belastung, wenn Kommunen die Kosten über Gebühren und Abgaben weiterreichen.
Hier zeigt sich der eigentliche Wert von strategischem Vermögensschutz und Strukturplanung:
Nicht nur Privatvermögen, auch Unternehmenswerte müssen zunehmend vor politisch-finanziellen Risiken geschützt werden.
Der Weg nach vorn: Effizienz, Eigenverantwortung, Investition
Deutschland braucht keine neuen Umverteilungssysteme, sondern eine neue Effizienz-Architektur im öffentlichen Sektor.
Kommunen müssen:
- eigene Einnahmen generieren dürfen,
- rechtssichere Flexibilität bei Haushaltsmitteln erhalten,
- Investitionen priorisieren dürfen,
- Personal und Prozesse modernisieren.
Die Politik muss gleichzeitig den Mut finden, Zuständigkeiten neu zu ordnen und Doppelstrukturen abzubauen.
Die Wirtschaft – insbesondere der Mittelstand – kann diesen Wandel unterstützen, etwa durch Public-Private-Partnerships, Innovationsnetzwerke oder kommunale Entwicklungsprojekte.
Deutschland braucht wieder investierende Kommunen
Wenn mehr als 60 Prozent der kommunalen Haushalte in Soziales und Verwaltung fließen, ist das Gleichgewicht verloren.
Ohne Investitionen in Straßen, Bildung, Energie, Digitalisierung und Wohnungsbau verliert Deutschland nicht nur seine kommunale Basis, sondern auch seine wirtschaftliche Substanz.
Die Zahlen des IW sind ein Warnsignal – aber auch eine Chance.
Sie zeigen, wo Reformen ansetzen müssen, um die kommunale Handlungsfähigkeit wiederherzustellen.
Denn: Nur starke Kommunen schaffen starke Standorte.
Und nur stabile Standorte sichern die Zukunft von Unternehmen, Arbeitsplätzen und Wohlstand.
Jetzt handeln: Strategische Unternehmenssicherung beginnt lokal
Wenn Kommunen sparen müssen, geraten Unternehmen doppelt unter Druck – durch steigende Abgaben und durch den Verlust funktionierender Infrastruktur. Viele Unternehmer spüren diese Entwicklung bereits heute: Aufträge verzögern sich, Genehmigungen dauern länger, Fachkräfte wandern ab.
Wer jetzt wartet, riskiert, in den nächsten Jahren im Strudel aus Bürokratie, Kosten und Unsicherheit unterzugehen.
Deshalb gilt:
Unternehmenssicherung beginnt nicht erst in der Krise – sie beginnt mit strategischer Vorbereitung.
Unsere Experten begleiten mittelständische Betriebe und Familienunternehmen dabei,
-
ihre finanzielle Stabilität zu sichern,
-
kommunale Risiken frühzeitig zu erkennen,
-
Investitionen und Standorte strategisch zu prüfen und
-
rechtssichere Sanierungs- und Schutzkonzepte zu entwickeln – national und international.
💼 Jetzt Beratung anfordern:
Erfahren Sie, wie Sie Ihr Unternehmen gegen politische, finanzielle und strukturelle Risiken absichern können.
👉 Kostenfreie Erstberatung vereinbaren
Steigende Verschuldung im Euroraum – Risiken für das deutsche Finanzsystem und was Unternehmer tun sollten
Relevanz für Unternehmer, Geschäftsführer und Steuerberater
In Zeiten zunehmender geopolitischer Unsicherheiten, Handelskonflikten und fragilem Wachstum wird ein Thema bedrohlich klarer: die erhebliche Staatsverschuldung mehrerer Euro-Staaten – und die möglichen Folgen für das deutsche Finanzsystem.
Diese Entwicklungen betreffen längst nicht nur Staaten- und Banken-Analysten, sondern Sie als Unternehmer oder Geschäftsführer direkt: steigende Zinsen, rückläufiges Wachstum, verschärfter Wettbewerbsdruck, sinkende Kreditspielräume – all das kann Ihre Unternehmensführung und Ihre Vermögensstruktur erheblich beeinflussen.
Der Deutsche Bundesbank (Bundesbank) warnt explizit vor einer toxischen Kombination aus hoher Verschuldung und niedriger Wachstumsdynamik – ein Szenario, das Sie als Entscheider nicht ignorieren dürfen.
Dieser Artikel erläutert sachlich und praxisnah, was hinter dieser Warnung steckt, wie sich die Risikolagen konkret darstellen und welche Handlungs- und Absicherungsschritte Sie als Unternehmer, Steuerberater oder Geschäftsführer jetzt ergreifen sollten – mit dem Ziel, Ihre finanzielle Resilienz zu stärken. Am Ende finden Sie eine klare Handlungscheckliste sowie Hinweise typischer Fehler und häufig gestellter Fragen.
1. Begriffsklärung und rechtlicher Kontext
1.1 Was bedeutet Verschuldung im Fiskal- und Bankenbereich?
Unter Staatsverschuldung versteht man üblicherweise das Verhältnis der Gesamtverbindlichkeiten eines Staates zur Wirtschaftsleistung, also zur Brutto-Inlands-Produktion (BIP).
Ein hoher Schuldenstand kann die fiskalische Handlungsspielbreite einschränken – insbesondere wenn zügige Umschuldung oder Refinanzierung erforderlich ist und Zinsen steigen.
1.2 Welche Rahmenbedingungen spielen eine Rolle?
- Fiskalregeln der EU: Gemäß den Maastricht-Kriterien sollte die Staatsverschuldung maximal 60 % des BIP betragen. Zahlreiche Mitgliedsländer liegen deutlich darüber.
- Zentralbanken und Bankenaufsicht: Institutionen wie die Bundesbank oder die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) analysieren Risiken, die aus hoher Verschuldung, Zinsanstiegen oder Wertverlusten bei Staatsanleihen resultieren.
- Banken als Brücke: Im Finanzsystem sind Banken und Staaten eng verwoben. Eine Schuldenkrise in einem Land kann über Bankbilanzen auf andere Staaten durchschlagen.
Bundesbank warnt vor steigenden Schulden in Europa
1.3 Kontext: Die Rolle der Bundesbank
Die Bundesbank veröffentlicht im Rahmen ihres Mandats zur Sicherung der Geld- und Finanzstabilität ihren Finanzstabilitätsbericht. Dort werden Verwundbarkeiten des deutschen Finanzsystems identifiziert – inklusive Risiken, die aus hohen Staatsschulden im Euroraum resultieren.
Entscheidend: Obwohl nicht alle Risiken sofort realisiert werden müssen, erfordern sie Aufmerksamkeit jetzt.
2. Aktuelle Risikoanalyse: Was droht konkret?
2.1 Kombination hoher Staatsschulden und niedrigem Wachstum
Die Bundesbank mahnt: „Die Kombination aus hoher Staatsverschuldung und niedrigem Wachstum sei „toxisch““ – Diese Formulierung bringt es auf den Punkt.
Staaten mit hohen Schulden stehen unter Druck:
- Höhere Zinskosten bei Refinanzierung alter Verbindlichkeiten
- Potenzieller Wertverlust bei Staatsanleihen bei steigenden Zinsen
- Einschränkung fiskalischer Handlungsspielräume
Beispielsweise liegt die durchschnittliche Verschuldungsquote der Euro-Staaten bei rund 88 % des BIP, bei großen Volkswirtschaften wie Italien, Spanien oder Frankreich über 100 %. (Quelle: wie in Ihrer Ausgangsinfo)
Ein plötzlicher Zinsanstieg, bei dem Anleihekurse sinken und Renditen steigen, könnte Banken und Investoren hart treffen – und damit auch das deutsche Bankensystem über grenzüberschreitende Verknüpfungen.
2.2 Relevanz für Deutschland und seine Finanzinstitute
- Das deutsche Bankensystem hält zunehmend Anleihen von Staaten mit geringerer Bonität.
- Über Ansteckungseffekte („Contagion“) könnten solche Wertverluste in Spanien oder Italien indirekt deutsche Institute erreichen.
- Der Monatsbericht der Bundesbank zeigt: Die Lage der Länder- und Kommunalfinanzen hat sich im Jahr 2024 verschlechtert.
2.3 Weitere Risikofelder: Private Credit, Nichtbanken, Reflexwirkungen
Abseits der Staaten bringt die Bundesbank ein weiteres Risiko ins Spiel: das Segment Private Credit – Finanzierungen außerhalb klassischer Bankkredite.
- Fonds vergeben Kredite an Unternehmen unabhängig von Banken – intransparent, wachsendes Volumen.
- In Stress-Situationen könnten Rückzahlungen oder Wertverluste auftreten – Auswirkungen auf Infrastrukturfinanzierungen, Beteiligungen oder indirekt auch auf Banken.
- Die Nichtbanken-Seite ist damit ein wachsender Risikofaktor im System.
2.4 Einflussfaktoren, die Risikopotenzial konkret erhöhen
- Zinserhöhungen: Je mehr alte Staats- oder Unternehmensverbindlichkeiten zu höheren Zinsen refinanziert werden müssen, desto stärker die Belastung.
- Schwaches Wachstum: Das Institut ifo Institut erwartet für Deutschland im Jahr 2025 nur ein Wachstum von etwa 0,2 %.
- Demografischer Druck: Alternde Bevölkerung führt zu höheren Gesundheits- und Pflegekosten – Staatshaushalte werden belastet.
- Handels- und geopolitische Spannungen: Schwächere Exporte, gestörte Lieferketten und erhöhte Unsicherheit erhöhen das Risiko für Volkswirtschaften mit hohem Schuldenstand.
3. Bedeutung für Unternehmer, Steuerberater, Geschäftsführer
Für Sie als Entscheider in Unternehmen – ob im Bau, Handel oder Dienstleistungsbereich – haben diese Entwicklungen mehrere Konsequenzen:
3.1 Finanzierungskosten könnten steigen
- Staatliche Risikoprämien („Spreads“) der Bonität schwächeren Länder könnten steigen – das beeinflusst auch Banken- und Kapitalmarktfinanzierungen.
- Refinanzierungskosten für Unternehmen könnten zulegen, insbesondere bei auch nur indirekt betroffenen Banken oder Anlegern.
- Beispiel: Wenn Banken höhere Rückstellungen bilden müssen oder Anleihewertverluste hinnehmen, kann das Kreditangebot enger werden.
3.2 Wettbewerbsumfeld verschärft sich
- Wachstums- und Investitionshemmnisse im Ausland (z. B. Exportmärkte) wirken sich negativ auf deutsche Unternehmen aus.
- Bei schwachem Wachstum droht ein Rückgang der Anlage- und Konsumnachfrage – insbesondere kritisch im Bau- und Investitionsgüterbereich.
- Unternehmen könnten gezwungen sein, Kosten zu senken oder Reserven aufzubauen.
3.3 Risiko von Ansteckung und Stress im Finanzsystem
- Eine Krise in einem Staat muss nicht bleiben. Über Banken, Fonds, Lieferketten kann Stress „übergreifen“ – Unternehmen könnten etwa durch Bankkreditausfälle oder Enge bei der Kreditvergabe betroffen sein.
- Liquiditätsrisiken steigen, wenn Banken oder Finanzinstitute in Schieflage geraten.
3.4 Planung und Steuerung gewinnen an Bedeutung
- Langfristige Strategien sind gefragt: Finanzierung, Kapitalstruktur, Liquidität und Risikopuffer müssen unter erhöhtem Risikoprofil bewertet werden.
- Steuer- und Vermögensberater sollten ihren Mandanten jetzt gezielt Handlungsempfehlungen geben, z. B. zur Diversifikation, Absicherung und strategischen Reservenbildung.
4. Praxis-Handlungsschritte: Wie Sie reagieren sollten
4.1 Strategische Finanzanalyse
- Bilanzcheck: Überprüfen Sie Ihre Kapitalstruktur – wie hoch sind Fremd versus Eigenkapital? Welche Zins- und Tilgungsverpflichtungen stehen bevor?
- Liquiditätsplanung: Entwickeln Sie Szenarien mit erhöhter Zinsbelastung oder geringerer Nachfrage.
- Kreditpartner-Risiko: Prüfen Sie Ihre Banken- und Kapitalmarktpartner: Wie sind diese institutionell aufgestellt? Welches Risiko tragen sie durch Staats- oder Anleihenexponierung?
4.2 Absicherung und Risikomanagement
- Zinsabsicherung: In Zeiten steigender Zinsen sollten Sie Zinsbindungs- und Hedging-Optionen prüfen.
- Diversifikation: Nicht nur bei Produkten und Absatzmärkten – auch bei Finanzierungen und Finanzierungspartnern.
- Pufferbildung: Bilden Sie Liquiditäts- oder Reservepuffer, um auf plötzliche Kosten- oder Nachfrageschocks reagieren zu können.
- Monitoring der makroökonomischen Lage: Verfolgen Sie regelmäßig Berichte z. B. der Bundesbank oder BaFin – frühzeitige Risikosignale nutzen.
4.3 Steuer- und Vermögensstruktur optimieren
- Vermögensschutz: In Zeiten erhöhter Fiskal- und Finanzrisiken kann Vermögensstrukturierung helfen – z. B. über Holding-Strukturen, internationale Diversifizierung oder bestimmte Rechtsformen.
- Beratung einholen: Nutzen Sie spezialisierte Beratung – gerade wenn Sie über Steuerberater, Family Office oder beratende Gesellschaften Vermögens- und Unternehmensstrukturfragen klären.
- Liquiditätsorientierung: Vermeiden Sie hohe Fremdfinanzierung ohne ausreichende Absicherungen – das Risiko steigt, wenn makroökonomische Bedingungen angespannt sind.
4.4 Branchenspezifische Hinweise
- Bau- und Infrastrukturunternehmen: Häufig sehr kapital- und fremdfinanzierungsintensiv – Zinssteigerungen und geringere öffentliche Investitionsbereitschaft können stark wirken.
- Handelsunternehmen: Exportabhängigkeit und Wechselkursrisiken kombiniert mit möglichen Wachstumseinbrüchen – erhöhte Vorsicht bei Expansionen.
- Dienstleister: Oft geringere Finanzierung mit Fremdkapital – hier liegt das Augenmerk verstärkt auf Liquidität und Kostenstruktur, aber auch auf möglichen Sub-Risiken bei Kreditvergabe oder Finanzpartnern.
5. Checkliste: Was Sie jetzt tun sollten
- Bilanz- und Kapitalstruktur überprüfen: Fremd- vs. Eigenkapital, Zinsbindungsfristen, Tilgungsprofil
- Liquiditätsplanung mit Stressszenarien (z. B. + 1 % Zins, – 5 % Umsatz) erstellen
- Kredit- und Bankpartner analysieren: Risikoexponierung durch Staatsanleihen, Ausfallsrisiken
- Zins- und Finanzierungsstrategie überprüfen: Absicherungsinstrumente prüfen
- Vermögens- und Unternehmensstruktur durchleuchten: Holding-Strategie, internationale Diversifikation, Steueroptimierung
- Makroökonomische Frühindikatoren im Blick behalten – z. B. Berichte der Bundesbank, BaFin, ifo-Institut
- Branchenspezifische Anforderungen integrieren: Bau, Handel, Dienstleistung – Besonderheiten berücksichtigen
- Beratungsteam einsetzen: Steuerberater, Wirtschaftsprüfer, Vermögensschutzberater – frühzeitig einbinden
6. Typische Fehler & häufige Fragen
Häufige Fehler
- Fehlende Szenario-Planung: Viele Unternehmen reagieren nur auf kurzfristige Risiken, nicht auf strukturelle Makro-Trends.
- Zu starke Fremdfinanzierung ohne ausreichende Absicherung: Insbesondere gefährlich bei steigenden Zinsen und eingeschränkter Refinanzierung.
- Ignorieren von Kredit- oder Bankrisiken: Banken sind nicht „risikofrei“, insbesondere wenn sie Verbindlichkeiten gegenüber hoch verschuldeten Staaten haben.
- Kurzsichtige Planung: Wachstumspläne ohne Rücksicht auf mögliche Konjunkturdelle oder Zinsanstieg – Risiko einer Fehlsteuerung.
Häufige Fragen
- Frage: Wird die deutsche Wirtschaft nun in eine Schulden- oder Bankenkrise abrutschen?
Antwort: Eine Garantie gibt es nicht – aber die Risiken steigen spürbar. Eine strukturierte Vorbereitung ist daher heute sinnvoll. - Frage: Betrifft mich das als Unternehmen in Deutschland direkt?
Antwort: Ja – indirekt über Finanzierungskosten, Wettbewerbsbedingungen, Bankpartner oder allgemeines Wachstum. - Frage: Welche Frühindikatoren sollte ich im Blick behalten?
Antwort: Zins- und Renditeentwicklungen von Staatsanleihen, Kredit- und Bankenlage, Wachstum- und Investitionsindikatoren, Ratings der Staaten, Bankenberichte (z. B. Monats- und Finanzstabilitätsberichte der Bundesbank). - Frage: Sollte ich Kapital stärker ins Ausland verlagern?
Antwort: Eine internationale Diversifikation kann sinnvoll sein – allerdings müssen Sie dabei Steuer-, Rechts- und Währungsrisiken mitberücksichtigen. - Frage: Gibt es sichere Anlagen in unsicheren Zeiten?
Antwort: Es gibt keine absolute Sicherheit. Entscheidend ist Risikomanagement, Diversifikation, Reservenbildung und ein belastbarer Partnerkreis.
Ihre operative Handlungs-Agenda
Die Warnungen der Bundesbank sind nicht abstrakte Finanzmarktthemen – sie haben reale Bedeutung für jede Kapital- und Finanzstruktur eines Unternehmens. Die Kombination aus hoher Staatsschuld, schwachem Wachstum und steigenden Zinsen schafft ein Umfeld mit erhöhtem Risiko – allerdings auch Chance für diejenigen, die jetzt aktiv werden.
Als Unternehmer, Geschäftsführer oder Steuerberater sollten Sie nicht abwarten, sondern gezielt Vorsorge treffen:
- Finanzierung und Liquidität prüfen
- Risiken identifizieren und absichern
- Unternehmens- und Vermögensstruktur strategisch analysieren
- Beratungskompetenz nutzen
Denn im Umfeld steigender Unsicherheit gewinntjenige Vorsprung, der frühzeitig handelt – nicht der, der sich später wundert.
Wenn Sie als Unternehmer, Geschäftsführer oder Steuerberater das Thema „Finanzsystemrisiken & Vermögensstruktur“ systematisch angehen möchten, steht Ihnen unser Team bei Zukunft2.com zur Verfügung. Wir bieten Ihnen eine kostenlose Erstberatung, in der wir gemeinsam Ihre individuellen Risiken analysieren und pragmatische Handlungsschritte ableiten. Kontaktieren Sie uns – sichern Sie Ihre finanzielle Strategie proaktiv ab, bevor sich Risiken realisieren.
Hinweis: Dieser Artikel stellt keine Steuer- oder Rechtsberatung dar. Er dient der Information und Orientierung. Bei konkreten Entscheidungen ziehen Sie bitte unsere beratenden Spezialisten hinzu.
IW-Konjunkturumfrage Herbst 2025 – Ein Stimmungsumschwung lässt auf sich warten
Die Herbstumfrage 2025 des Institut der deutschen Wirtschaft (IW) in Köln offenbart ein ernüchterndes Bild für die deutsche Wirtschaft: Ein wirklicher Aufschwung oder eine spürbare Verbesserung der Stimmung in den Unternehmen bleibt bislang aus. Vielmehr dominieren weiterhin Zurückhaltung, Investitionshemmnisse und pessimistische Erwartungen – nicht gerade die besten Voraussetzungen für anspruchsvolle Vermögensschutz- und Unternehmensstrategien.
In diesem Artikel beleuchten wir die zentralen Ergebnisse der Umfrage, analysieren die Hintergründe und diskutieren die Konsequenzen für Unternehmen, Investoren und Anleger.
1. Die Lage – kein Aufbruch, sondern Stillstand
Die aktuelle Umfrage des IW zeigt klar auf: Die deutsche Wirtschaft konnte im Jahr 2025 noch nicht die erhoffte Wende vollziehen. Laut Bericht steht die Geschäftslage der Unternehmen weiterhin als „unverändert schlecht“ da.
Auch im Herbst 2025 zeigt sich eben kein markanter Aufbruch – der Titelsatz der Studie lautet: „Stimmungsumschwung lässt auf sich warten“.
Diese Bewertung passt in eine Reihe von Analysen, die von einer Phase der Stagnation sprechen: Nach zwei Jahren Rezession tritt Deutschland laut IW im Jahr 2025 lediglich auf der Stelle.
Für diejenigen, die Vermögen schützen oder Unternehmen führen, heißt das: Es gibt keine rosige Zeit, in der Wachstum einfach so wiederkommt – vielmehr ist Vorsicht geboten.
2. Geschäftserwartungen für 2026 – Stimmung kippt erneut
Ein besonders bemerkenswerter Aspekt: Die Erwartungen für 2026 sind schlechter als jene für 2025. Laut Umfrage sieht zwar ein Viertel der befragten Unternehmen für 2026 eine höhere Produktion oder Geschäftstätigkeit im Vergleich zu 2025, aber nahezu ein Drittel erwartet sogar einen Rückgang.
Der daraus resultierende Negativsaldo ist seit dem Frühjahr von etwa –3 Prozentpunkten auf knapp –7 Prozentpunkte gestiegen.
Damit ist klar: Die Stimmung verschlechtert sich – nicht dramatisch plötzlich, aber deutlich spürbar.
Für Unternehmer und Investoren ist dieser Aspekt zentral: Eine schlechtere Erwartungshaltung gesagt bedeutet mehr Risiko, weniger Wachstumschancen und potenziell größere Vorsicht bei Investitionen.
3. Branchenbetrachtung: Die Industrie unter Druck, Bauwirtschaft als Lichtblick
Industrie
In der industrieweiten Betrachtung zeigt sich ein besonders düsteres Bild: Die Produktionserwartungen für 2026 sind negativ – was auf ein weiteres schwieriges Jahr für die deutsche Industrie hindeutet.
Fakten wie hohe Energie-, Arbeits- und Regulierungskosten, sowie geopolitische Handelshemmnisse belasten die Wettbewerbsfähigkeit.
Für Unternehmen im Industrieumfeld heißt das: höhere Risiken, geringere Margen, mögliche Investitionsaufschübe.
Dienstleistungs- und Privatwirtschaft
Auch bei den privatwirtschaftlichen Dienstleistern überwiegt Pessimismus. Das Wachstumspotenzial wird kaum gesehen – was eine gedämpfte Nachfrage und zurückhaltende Geschäftstätigkeit bedeuten kann.
Solche Trends wirken sich insbesondere auf beratende, dienstleistungsorientierte Unternehmen und auf Geschäftsmodelle aus, die stark vom Wachstum abhängen.
Bauwirtschaft
Eine vergleichsweise bessere Nachricht: Im Baugewerbe ergibt sich für 2026 ein ausgeglichenes Erwartungsbild.
Dies bedeutet: Anders als Industrie und Dienstleistung könnte der Bau- und Immobiliensektor zumindest auf Augenhöhe bleiben – wenn auch nicht unbedingt mit Expansion.
IW-Konjunkturumfrage Herbst 2025
Für Vermögensschutzstrategien heißt das: Der Bau-/Immobilienbereich könnte unter aktuellen Rahmenbedingungen eine bevorzugte Defensive darstellen – allerdings mit Hinblick auf Risiken, die auch dort bestehen.
4. Investitionen – Zurückhaltung gewinnt
Die Investitionsbereitschaft deutscher Unternehmen bleibt gedämpft. Laut Umfrage:
- 33 % aller Firmen planen für 2026 niedrigere Investitionsbudgets.
- Nur 23 % planen höhere Investitionen.
- Insbesondere in der Industrie verschärft sich die langjährige Investitionskrise weiter.
Warum ist das relevant? Investitionen sind – neben Konsum und Außenhandel – einer der drei zentralen Wachstumstreiber einer Volkswirtschaft. Wenn Unternehmen sparen statt investieren, fehlen Impulse für Innovation, Produktivität und Expansion.
Aus Sicht des Vermögensschutzes heißt das: Unternehmen mit hoher Investitionsneigung könnten riskanter sein; Branchen mit Neubau-, Maschinen- oder Produktinnovationsbedarf könnten langfristig Wettbewerbsnachteile erleiden. Stabilere Ansätze könnten – zumindest temporär – in Bereichen liegen, die weniger Investitionszyklen benötigen oder sich durch Substanzwerten kennzeichnen.
5. Beschäftigungsaussichten – Personalabbau im Kommen
Die Umfrage zeigt deutliche Signale bei den Beschäftigungsperspektiven:
- In der Privatwirtschaft planen 36 % der Unternehmen Personalabbau – doppelt so viele wie jene, die mit mehr Mitarbeitern rechnen.
- In der Industrie sind es sogar 41 % der Firmen, die weniger Personal einstellen möchten, bei nur 15 %, die mit mehr Mitarbeitern planen.
- Auch bei privaten Dienstleistern erwartet über ein Drittel weniger Personal.
Für den Arbeitsmarkt, für Verbraucher- und Konsumentenseite bringt das folgende Implikationen: Weniger Arbeitsplätze oder ein stagnierender Arbeitsmarkt können Konsum- und Nachfrageimpulse schwächen, was wiederum Unternehmen trifft. Die Zeiten sind nicht gerade expansionsgetrieben. Daher lohnt es, Modelle mit geringer Personalabhängigkeit oder solche mit hoher Automatisierungs- / Innovationskompetenz zu prüfen.
6. Außenwirtschaft und Weltlage – kein Rückenwind
Ein wichtiger Hintergrundfaktor ist die schwache Weltwirtschaft und geopolitische Unsicherheit. Das IW-Kurzbericht weist darauf hin:
- Die weltwirtschaftliche Expansion verlangsamt sich.
- Der deutsche Außenhandel bleibt unter dem Einfluss von Handelskonflikten und Umstrukturierung in globalen Lieferketten.
- Das schwache Export- und Importumfeld belastet insbesondere die deutsche Industrie.
Dies macht deutlich: Selbst bei nationalen Stimuli ist der Erfolg limitiert durch externe Rahmenbedingungen. Für Unternehmen und Investoren bedeutet das: Nicht nur inländische Indikatoren zählen – die globale Wettbewerbs- und Handelssituation bleibt kritisch.
7. Was bedeutet das für Vermögensschutz und Unternehmensstrategie?
Zusammengefasst zeigt die Herbst-2025-Umfrage des IW ein eher trübes Bild: Keine breite Aufschwungsdynamik, zurückhaltende Investitionen, negative Erwartungen bei Produktion und Beschäftigung – und das quer durch zentrale Wirtschaftsbereiche.
Konsequenzen im Überblick
- Vorsicht bei Wachstumsannahmen: Unternehmen und Investoren sollten nicht von einer raschen Erholung ausgehen, sondern Strategien auf moderates Wachstum oder sogar Stagnation abstimmen.
- Investitionen prüfen: Besonders Branchen mit hohem Investitionsbedarf sind risikobehaftet; alternativ könnten Substanzwerte, Dienstleistungsmodelle mit geringem Kapitaleinsatz oder defensive Anlagen attraktiver sein.
- Arbeitskosten & Automatisierung: Da Personalabbau erwartet wird, könnte Automatisierung bzw. Effizienz innerhalb des Unternehmens wichtiger werden – Unternehmer sollten hier strategisch ausrichten.
- Immobilien/Bau als Relativ-Stärke: Der Bau- / Immobilienbereich zeigt zumindest ein ausgeglichenes Bild – hier könnte sich ein vorsichtiger Einstieg lohnen, allerdings mit Blick auf Zins-, Genehmigungs- und Kostenrisiken (vgl. auch Wohnungsbau-Prognose)
- Globale Risiken im Blick behalten: Nicht nur nationale Rahmenbedingungen zählen – Handels-, Energie-, Rohstoff- und Regulierungskosten machen die Lage komplexer.
Hinweis für Sie
Sie sollten die folgende Richtung einnehmen:
- Realistische Szenarien aufzeigen: Nicht „Wachstum garantiert“, sondern „Wie man auch bei Stagnation agiert“.
- Risiken transparent darstellen: Investitions-, Personal-, Export- und Strukturkostenrisiken.
- Chancen bei Defensivstrategie identifizieren: Stabilität vor Wachstum, Infrastruktur- oder Bau-Segment, Kostenmanagement.
- Unternehmensführung mit Blick auf Struktur: Weniger verletzlich durch globale Handelsrisiken, mehr Autonomie, geringere Fixkosten.
- Vermögensschutz-Strategien: Schutz vor Wirtschaftsrückschlag – Liquidität, Stabilitätsorientierung, Inflations- / Zinsrisiken im Blick behalten.
8. Ausblick – was könnte 2026 bringen?
Die Umfrage deutet für 2026 zwar eine leichte Verbesserung an, doch das größte Wachstum wird nicht erwartet. Das nächste Jahr dürfte von folgenden Entwicklungen geprägt sein:
- Leichtes Wachstum: Wenn überhaupt, dürfte das Wachstum moderat ausfallen – keine Explosion, aber vielleicht ein kleines Plus. (Kurzer Blick auf Prognose: 2026 mit „gut 1 %“ Wachstum im Bericht des IW).
- Weiterhin Investitionsstau: Solange strukturelle Reformen, regulatorische Entlastungen und Investitionsanreize nicht greifen, bleibt die Investitionslage gehemmt.
- Strukturwandel wird wichtiger: Klimaschutz, Digitalisierung, Transformation der Industrie – Unternehmen, die hier vorn sind, haben bessere Chancen.
- Arbeitsmarkt bleibt herausfordernd: Neue Arbeitsplätze dürften nicht in großer Zahl entstehen, zumindest in vielen Branchen – was den Konsum limitiert.
- Gefährdungen durch externe Faktoren: Energiepreise, geopolitische Verschiebungen, Lieferkettenprobleme bleiben Risiken.
Für Unternehmer heißt das: Wer 2026 plant, sollte nicht auf eine glänzende Erholung bauen, sondern auf solide, nachhaltige Geschäftsmodelle, die auch in einem Umfeld mit niedrigerer Dynamik bestehen können. Vermögensschutz-Orientierung heißt dann: Szenarien mit wenig Wachstum und möglichem Rückschlag durchdenken.
9. Handlungsempfehlungen für Unternehmer & Anleger
Für Unternehmer
- Prüfen Sie Ihre Kostenstruktur: In Zeiten mit begrenztem Wachstum sind Flexibilität, Effizienz und Reduktion von Fixkosten wichtiger als Expansion um jeden Preis.
- Blick auf internationale Risiken: Wenn Sie stark exportorientiert sind oder stark von globalen Lieferketten abhängen, kann ein strategischer Rückzug bzw. Diversifikation sinnvoll sein.
- Investitionen hinterfragen: Fokus auf Projekte mit schneller Amortisation oder geringem Risiko; große Capex-Vorhaben nur bei klarer Strategie und solides Umfeld.
- Beschäftigung und Skills: Automatisierung, Qualifizierung, strategische Partnerschaften – wichtig, um Personalkosten zu steuern und gleichzeitig Innovationskraft zu erhalten.
- Aufbau von Liquidität und Reserven: Immer wichtiger in schwierigem Umfeld – gute Versicherung gegen Konjunkturrückschlag.
Für Anleger & Vermögensschützer
- Defensive Positionierung: Investments, die weniger vom Wirtschaftszyklus abhängen (z. B. defensivere Branchen, Substanzwerte) bevorzugen.
- Immobilien differenziert betrachten: Der Bau-/Immobilienbereich zeigt relative Stärke, aber Zins-, Baukosten- und Genehmigungsrisiken bleiben.
- Internationale Diversifikation: Nicht nur Deutschland – da global viele Risiken wirken.
- Strukturierte Szenarien für Rückschlag: Portfolios so aufbauen, dass sie auch bei geringem Wachstum oder leichtem Rückgang Bestand haben.
- Reformen und Politik im Blick behalten: Steuer-, Investitions-, Energiepolitik können Wendepunkte sein.
Schlussgedanken – IW-Konjunkturumfrage Herbst 2025
Die Herbst-2025-Umfrage des IW signalisiert deutlich: Die deutsche Wirtschaft steht nicht am Beginn eines starken Aufschwungs, sondern in einer Phase der Vorsicht, Unsicherheit und Zurückhaltung. Für Unternehmen, Investoren und Vermögens- bzw. Unternehmensstrategen heißt das: Wachstumsfantasien sollte man heute hinterfragen – stattdessen geht es um Stabilisierung, Risikomanagement und Anpassung.
Ein Stimmungsumschwung lässt also tatsächlich auf sich warten – und genau darin liegt sowohl Herausforderung als auch Chance: Wer heute nicht auf das Wachstum von gestern setzt, sondern auf die Bedingungen von morgen reagiert, kann strategisch gut positioniert sein.
Wirtschaft am Scheideweg: Warum jedes dritte Unternehmen 2026 Stellen abbauen will – und was das für Ihr Vermögen bedeutet
Eine schleichende Rezession, die keiner so nennt
Während die politische Führung in Berlin noch immer an ihrer „Transformations-Rhetorik“ feilt und von klimafreundlichem Wachstum fabuliert, zeichnet sich in der realen Wirtschaft ein deutlich anderes Bild ab: Laut aktueller Konjunkturumfrage des Instituts der deutschen Wirtschaft (IW) plant mehr als jedes dritte Unternehmen in Deutschland, im Jahr 2026 Stellen abzubauen. Und das ist nur die Spitze des Eisbergs. Denn hinter dieser nüchternen Statistik verbirgt sich eine gefährliche Entwicklung, die nicht nur Arbeitnehmer trifft – sondern auch Anleger, Unternehmer und Investoren in ihren Grundfesten erschüttern könnte.
Arbeitsmarkt unter Druck: Der Trend zur Schrumpfung
36 Prozent der befragten Unternehmen planen konkret, im kommenden Jahr Stellen zu streichen. Neue Arbeitsplätze sollen hingegen nur in 18 Prozent der Betriebe entstehen. Besonders alarmierend sind die Zahlen aus der Industrie: Dort will sogar fast jedes zweite Unternehmen (41 Prozent) Personal abbauen. Neueinstellungen? Fehlanzeige. Lediglich etwa 14 Prozent der Industriebetriebe rechnen mit einem Stellenzuwachs.
Diese Entwicklung markiert einen klaren Bruch mit der traditionellen Stärke der deutschen Wirtschaft, die jahrzehntelang auf industrielle Wertschöpfung setzte. Die Folgen sind weitreichend: Sinkende Beschäftigungszahlen schwächen den privaten Konsum, belasten die Sozialsysteme – und können sich in der Folge auch auf Immobilienpreise, Börsenwerte und letztlich auf Ihr Vermögen auswirken.
Die Investitionsmüdigkeit als Frühwarnsignal
Noch gravierender ist ein anderer Befund der IW-Umfrage: Die Investitionstätigkeit deutscher Unternehmen schrumpft weiter. Nur 23 Prozent der Firmen wollen 2026 mehr investieren als 2025 – während ein Drittel weniger Geld in Innovation, Maschinen oder Digitalisierung stecken will.
Das bedeutet nichts anderes als eine strukturelle Investitionskrise. Seit fünf Erhebungszeiträumen in Folge (das entspricht zweieinhalb Jahren) liegen die Investitionserwartungen im negativen Bereich. Ein solches Szenario hat es seit Beginn der bundesweiten IW-Erhebungen noch nicht gegeben.
Für Investoren ist das ein bedrohliches Signal: Wo nicht investiert wird, entsteht keine neue wirtschaftliche Dynamik. Wo nicht modernisiert wird, droht Rückstand. Und wo nicht mehr gewagt wird, kann auch kein Wachstum entstehen, das langfristig Vermögen schützt oder gar vermehrt.
Regionale Brüche: Deutschland verliert seine wirtschaftliche Balance
Interessant – und besorgniserregend zugleich – sind die regionalen Unterschiede. Während im Norden (etwa Hamburg, Schleswig-Holstein, Bremen) und in Bayern noch vorsichtiger Optimismus herrscht, dominiert im übrigen Bundesgebiet die Krisenstimmung.

Unternehmen wollen 2026 Stellen abbauen
Besonders dramatisch ist die Lage im Nordosten: In Brandenburg, Mecklenburg-Vorpommern und Teilen Sachsens rechnen fast 50 Prozent der Unternehmen mit einem Produktionsrückgang. Lediglich 17 Prozent glauben an eine positive Entwicklung. Das bedeutet: Ganze Landstriche drohen wirtschaftlich zu veröden – mit Folgen für Immobilienmärkte, lokale Arbeitsmärkte und regionale Vermögenswerte.
Für Eigentümer, Anleger und Unternehmer in diesen Regionen heißt das: Jetzt ist der Zeitpunkt gekommen, um Strategien zur Vermögenssicherung aktiv zu prüfen – oder im Zweifel auch den Standort zu überdenken.
Ursachen: Geopolitik, Energiepreise, Bürokratie
Die Gründe für die zunehmende wirtschaftliche Resignation sind vielfältig. Einerseits lasten geopolitische Spannungen – vom Nahen Osten über China bis zur Ukraine – wie ein Schatten auf den globalen Lieferketten und Rohstoffmärkten. Unternehmen stehen unter ständigem Anpassungsdruck.
Andererseits sind viele Probleme hausgemacht: Deutschland ist heute einer der teuersten Industriestandorte weltweit, was Energie, Steuern, Sozialabgaben und Bürokratie angeht. Der Bürokratismus hat sich – trotz aller Digitalisierungsversprechen – weiter verschärft. Unternehmer berichten zunehmend von lähmenden Genehmigungsverfahren, sich ständig ändernden Auflagen und mangelnder Rechtssicherheit.
Und während die Politik mit milliardenschweren Förderprogrammen hantiert, wartet die Realwirtschaft vergeblich auf tiefgreifende strukturelle Reformen.
Staatliche Milliardenprogramme ohne Wirkung?
Tatsächlich liegt ein Großteil der Hoffnungen auf sogenannten Sonderprogrammen der Bundesregierung – also Fördermitteln, Subventionen und Industriehilfen. Doch selbst Experten zweifeln mittlerweile daran, dass diese Programme in der aktuellen Gemengelage die gewünschte Wirkung erzielen können.
Denn was nützt eine Förderung für den Umbau zur Wasserstoffwirtschaft, wenn gleichzeitig die Strompreise durch Abgaben und Netzentgelte explodieren? Was bringt ein staatlich finanzierter Digitalbonus, wenn Fachkräfte fehlen und Bürokratieprozesse jede Implementierung um Monate verzögern?
Hier offenbart sich eine strukturelle Schieflage: Der Staat interveniert massiv – ohne vorher die Bedingungen zu schaffen, unter denen diese Interventionen überhaupt fruchten können.
Was bedeutet das für Unternehmer, Anleger und Vermögensverwalter?
Sie ist ein Weckruf.
Denn die Verwerfungen am Arbeitsmarkt, die Investitionskrise und die strukturelle Unsicherheit führen unweigerlich zu einem zunehmenden staatlichen Zugriff auf die private Sphäre:
- Höhere Steuerlasten zur Gegenfinanzierung sinkender Unternehmenssteuern?
- Neue Vermögensabgaben, etwa durch ein überarbeitetes Lastenausgleichsgesetz?
- Zunehmende Regulierung in der Geldanlage – Stichwort: ESG-Kriterien und Kapitalverkehrskontrollen?
All das sind keine hypothetischen Szenarien mehr. Sie stehen, mal leise, mal laut, bereits im Raum.
Vermögensschutz beginnt nicht erst in der Krise – sondern davor
In Zeiten wie diesen kommt es nicht nur auf gute Rendite an. Sondern auf Substanzsicherung. Auf Flexibilität. Und auf ein rechtlich, geopolitisch und wirtschaftlich solides Fundament.
Was Sie jetzt konkret prüfen sollten:
- Rechtsformwahl: Ist Ihr Vermögen wirklich vor Zugriffen geschützt? Oder schlummert es – etwa als Privatvermögen – in einer angreifbaren Struktur?
- Diversifikation: Besteht Ihre Vermögensstruktur zu stark aus deutschen Assets? Wie hoch ist der Anteil an Auslandsvermögen, an Sachwerten, an stabilen Jurisdiktionen?
- Liquidität vs. Substanz: Wie krisenfest ist Ihre Cash-Strategie? Haben Sie auch in einem Krisenszenario Zugriff auf liquide Mittel – und zwar außerhalb des klassischen Bankensystems?
- Internationale Optionen: Haben Sie geprüft, ob eine Auslandsfirma, ein Trust oder eine Stiftung in einem stabilen Rechtsraum für Sie sinnvoll sein könnte?
- Nachfolge & Erbrecht: Sind Ihre Werte auch im Fall politischer oder wirtschaftlicher Eskalationen rechtssicher weiterzugeben?
Der wahre Wohlstand ist der geschützte Wohlstand – Unternehmen wollen 2026 Stellen abbauen
Die IW-Konjunkturumfrage ist kein bloßes Stimmungsbarometer. Sie ist ein Fingerzeig auf eine Wirtschaft im Sinkflug – und auf die Notwendigkeit, proaktiv zu handeln. Wer heute nur auf „bessere Zeiten“ wartet, wird morgen möglicherweise enteignet, entmündigt oder schlicht überfordert sein.
Deshalb gilt: Wer in Deutschland investiert, arbeitet oder Vermögen hält, braucht jetzt mehr denn je eine Strategie, die über das Tagesgeschäft hinausgeht. Eine Strategie, die auf Erhalt, Schutz und strategischen Aufbau setzt – statt auf blindes Vertrauen in staatliche Hilfe.
Nächste Schritte – Ihre Checkliste für strategischen Vermögensschutz:
| Bereich | Fragen zur Prüfung |
|---|---|
| Standortstrategie | Macht es Sinn, Teile Ihres Unternehmens oder Vermögens ins Ausland zu verlagern? |
| Unternehmensstruktur | Ist Ihre Firma so aufgestellt, dass Gewinne flexibel und geschützt bleiben? |
| Privatvermögen | Liegt Ihr Vermögen in transparenten und zugriffsbereiten Strukturen? |
| Steueroptimierung | Nutzen Sie bereits alle legalen Gestaltungsmöglichkeiten – national und international? |
| Krisenvorsorge | Haben Sie sich mit Szenarien wie Kapitalverkehrskontrollen, Sonderabgaben etc. beschäftigt? |
Sie möchten vorbereitet sein? Zukunft2.com begleitet Sie.
Ob Beratung, Netzwerkkontakt oder strategischer Vermögensschutz: Unser Kooperationspartner kennen die geopolitischen und steuerrechtlichen Hebel – und helfen Ihnen, rechtzeitig klug zu handeln.
Die Zeiten ändern sich. Doch kluge Strategien bleiben.
Sichern Sie Ihr Vermögen, bevor andere es für sich beanspruchen.
Quelle: Institut der deutschen Wirtschaft Köln e.V.
Die Stilllegung des Gasnetzes: Deutschlands gefährlicher Irrweg mit Milliardenverlusten
Deutschland steuert auf eine beispiellose wirtschaftliche Katastrophe zu, die nicht nur Milliardenwerte vernichten, sondern auch dramatische Kostensteigerungen für Verbraucher und Unternehmen zur Folge haben wird.
Die geplante Stilllegung von rund 550.000 Kilometern Gasleitungen bis 2045 ist eines der umstrittensten Vorhaben der deutschen Energiewende und droht, tiefgreifende Schäden an der Wirtschaft und dem Wohlstand der Bevölkerung anzurichten.
Ein Infrastruktur-Gigant steht vor der Vernichtung
Das deutsche Gasleitungsnetz ist eines der leistungsstärksten Europas und versorgt Millionen Haushalte, Industrieunternehmen und Kraftwerke zuverlässig mit Energie. Es handelt sich um eine bewährte und über Jahrzehnte hinweg gewachsene Infrastruktur mit einem Umfang von rund 550.000 Kilometern Leitungen.
Milliarden Euro wurden über Jahrzehnte in den Aufbau und die Instandhaltung dieses Netzes investiert, um eine sichere und kostengünstige Versorgung zu gewährleisten.
Doch jetzt plant Deutschland, diese wertvolle Infrastruktur innerhalb kürzester Zeit zu zerstören. Die Folgen könnten verheerend sein: Ganze Industriezweige, insbesondere energieintensive Unternehmen, wären in ihrer Existenz bedroht, und Millionen von Verbrauchern müssten exorbitante Kostensteigerungen schultern.
Radikale Energiewende auf Kosten der Bevölkerung
Bis 2035 soll der Gasverbrauch um bis zu 63 Prozent reduziert werden, um ehrgeizige Klimaziele zu erreichen.
Experten warnen eindringlich, dass diese übereilte und unkoordinierte Maßnahme die Wirtschaft massiv belasten und die ohnehin bereits enormen finanziellen Belastungen der Bevölkerung noch weiter verschärfen könnte.
Umfragen zeigen, dass die kommunalen Versorger mit diesem dramatischen Wandel überfordert sind: Fast die Hälfte der Stadtwerke hat bis heute keine tragfähige Strategie. Die drohenden Kosten für die Stilllegung sind alarmierend hoch – in einzelnen Bundesländern könnten Verbraucher bis zu 8.000 Euro zahlen müssen, nur um ihren Gasanschluss stillzulegen.
Ein kompletter Rückbau inklusive Ausbaggern der Leitungen könnte sogar Kosten von über 10.000 Euro pro Haushalt verursachen. Dies sind Summen, die viele Familien finanziell schlichtweg nicht stemmen können.
Milliardeninvestitionen drohen verloren zu gehen
Die historische Aufbauleistung, die das Gasnetz zu einem wichtigen Bestandteil der deutschen Energieversorgung gemacht hat, ist akut gefährdet.
Gasnetz Stilllegung Milliardenverluste
Schätzungen zufolge könnten zwischen 100 und 270 Milliarden Euro an Investitionen praktisch wertlos werden. Diese gewaltigen Verluste wären eine direkte Vernichtung von Volksvermögen, das Generationen aufgebaut haben.
Ohne eine geordnete Planung droht ein Szenario, bei dem bis zu zehn Milliarden Euro an sogenannten „gestrandeten Kosten“ entstehen, die zwangsläufig auf verbleibende Verbraucher umgelegt werden müssten. Die Folge: Gaspreise könnten um 20 bis 40 Prozent steigen – eine untragbare Last für Privathaushalte und Unternehmen, die bereits jetzt mit hohen Energiekosten zu kämpfen haben.
Wasserstoff – eine teure Illusion?
Die viel diskutierte Alternative einer Umrüstung des Gasnetzes auf Wasserstoff entpuppt sich bei genauerer Betrachtung als unrealistische und teure Illusion. Obwohl technisch machbar, würden die Kosten für die Umstellung enorm sein – zwischen 1,7 bis 2,6 Millionen Euro pro Kilometer Leitung. Hinzu kommt, dass Wasserstoff derzeit weder wirtschaftlich konkurrenzfähig noch ausreichend verfügbar ist.
Kritiker bemängeln vehement, dass der Einsatz von Wasserstoff im Haushaltsektor ineffizient und wirtschaftlich nicht vertretbar sei. Trotz dieser gravierenden Bedenken hält die Branche an einer Umrüstung fest, die weitere Milliarden verschlingen könnte, ohne echten Nutzen für Verbraucher und Wirtschaft.
Drohende soziale Spaltung durch steigende Energiekosten
Die sozialen Konsequenzen der Stilllegung sind besorgniserregend. Die steigenden Kosten treffen insbesondere einkommensschwache Haushalte hart. Verbraucherschützer fordern verzweifelt eine Deckelung der Stilllegungsgebühren, doch bislang fehlt ein konkreter politischer Plan, um die Bevölkerung vor einer finanziellen Überforderung zu schützen.
Kommunen sehen sich ebenfalls in einer schwierigen Lage: Die hohen Rückbaukosten könnten Investitionen in Infrastruktur und Daseinsvorsorge verhindern und zu einem langfristigen Investitionsstau führen. Potenzielle Investoren könnten abgeschreckt werden, was die wirtschaftliche Entwicklung ganzer Regionen gefährdet.
Politisches Versagen auf breiter Front
Die politische Steuerung der Gasnetzstilllegung ist bisher völlig unzureichend. Während Umweltverbände und politische Entscheidungsträger ehrgeizige Ziele verkünden, mangelt es an praktikablen Lösungen und finanzieller Unterstützung für die betroffenen Bürger und Unternehmen. Forderungen nach mehr staatlicher Förderung und klaren politischen Rahmenbedingungen verhallen bislang ungehört.
Deutschlands riskanter Weg – Gasnetz Stilllegung Milliardenverluste
Die geplante Stilllegung des Gasnetzes droht zu einem beispiellosen wirtschaftlichen Fiasko für Deutschland zu werden. Die Zerstörung von Milliardenwerten, massive Kostensteigerungen für Verbraucher und Unternehmen sowie eine zunehmende soziale Spaltung sind keine theoretischen Risiken, sondern reale Bedrohungen, denen Deutschland unmittelbar gegenübersteht.
Es bedarf dringend einer politischen Kehrtwende hin zu einer realistischen und wirtschaftlich tragfähigen Planung, bevor es zu spät ist.
Frankreich testet den großen Griff ins Vermögen
Warum Lecornus Steuerpläne ein Weckruf für Europas Reiche sind
Frankreich plant Vermögenssteuer – Frankreich steht vor einem neuen Kapitel in der Geschichte staatlicher Umverteilung – und ganz Europa schaut aufmerksam zu. Der neue Premierminister Sébastien Lecornu, erst seit wenigen Wochen im Amt, will mit einer Vermögenssteuer und einer Sonderabgabe auf hohe Einkommen die Finanzierung des französischen Haushalts sichern. Doch hinter der Fassade einer politischen Kompromisssuche verbirgt sich ein viel tieferes Signal: Der Staat tastet sich erneut an das private Vermögen seiner Bürger heran – diesmal offener, gezielter und strategischer als je zuvor.
Was in Paris beginnt, könnte bald in anderen europäischen Hauptstädten Nachahmer finden. Für Anleger, Unternehmer und wohlhabende Familien ist das mehr als eine fiskalische Randnotiz – es ist ein politischer Wendepunkt.
Der politische Hintergrund: Eine Regierung ohne Mehrheit sucht Geld
Frankreichs Präsident Emmanuel Macron kämpft seit Monaten mit schwindender politischer Unterstützung. Sein neuer Premier Lecornu soll das fragile Gleichgewicht im Parlament sichern – zwischen Konservativen, Sozialisten und Linkspopulisten.
Doch ohne Mehrheit im Parlament kann Lecornu nur mit politischen Deals regieren. Und genau hier beginnt die Geschichte der neuen Steuer. Um die Zustimmung der oppositionellen Sozialisten für den Haushalt 2026 zu gewinnen, braucht Lecornu einen Köder. Sein Angebot: eine Steuer für hohe Einkommen und eine Neuauflage einer einmaligen Sonderabgabe für Wohlhabende.
Diese Abgabe soll sicherstellen, dass jeder mit einem Einkommen über 250.000 Euro pro Jahr (bzw. 500.000 Euro für Paare) mindestens 20 Prozent seines Einkommens an Steuern zahlt. Parallel dazu plant die Regierung, Vermögensstrukturen in Holdinggesellschaften stärker zu prüfen – ein direkter Angriff auf die klassischen Instrumente der Vermögensplanung und Nachlassstrukturierung.
Nach Schätzungen des Finanzministeriums betrifft das etwa 30.000 bestehende Konstruktionen, die bisher zur Steueroptimierung genutzt wurden. Insgesamt sollen so 4 bis 4,5 Milliarden Euro zusätzlich in die Staatskasse fließen.
Das Revival der Vermögenssteuer – ein europäisches Experiment?
Frankreich hatte in der Vergangenheit mehrfach versucht, mit einer Vermögenssteuer gegen soziale Ungleichheit vorzugehen – mit begrenztem Erfolg. Die alte ISF („Impôt de solidarité sur la fortune“) wurde 2018 abgeschafft, weil sie Kapitalflucht und Investitionsrückgänge ausgelöst hatte.
Frankreich plant Vermögenssteuer
Doch politische und wirtschaftliche Drucksituationen verändern Prioritäten. Heute, im Jahr 2025, kämpft Frankreich mit einer Staatsverschuldung von über 110 Prozent des Bruttoinlandsprodukts, stagnierendem Wachstum und einer zunehmend unruhigen Bevölkerung.
Was bleibt? Der Griff zum Vermögen der Reichen – diesmal als „temporäre Solidaritätsmaßnahme“ etikettiert. Doch wer die Geschichte kennt, weiß: Solche Maßnahmen sind selten temporär.
Die Linke fordert bereits, den Vorschlag auszuweiten – auf eine echte Vermögenssteuer von zwei Prozent auf das reichste 0,01 Prozent der Bevölkerung. Das klingt nach einer kleinen Gruppe – betrifft aber in der Praxis fast alle Familienunternehmen, erfolgreichen Unternehmer und Investoren, die über liquide Mittel, Beteiligungen oder Immobilienbestände oberhalb der Schwelle verfügen.
Warum der französische Plan so gefährlich ist
Für Beobachter in Deutschland, Österreich und der Schweiz mag das zunächst nach französischer Innenpolitik klingen. Doch Lecornus Plan ist mehr als das – er ist ein Testlauf für ein neues europäisches Narrativ:
Der Staat hat das Recht, hohe Vermögen stärker zu belasten, um „soziale Stabilität“ zu sichern.
Diese Argumentation greift längst über die Grenzen Frankreichs hinaus. In Deutschland werden ähnliche Stimmen lauter – insbesondere seit die Schuldenbremse erneut infrage steht und der Staat händeringend nach Finanzquellen sucht.
Was in Paris als Kompromiss verkauft wird, könnte in Berlin bald als „Solidarbeitrag“ oder „Krisenabgabe“ wiederkehren.
Steuerpolitik als Gesellschaftsexperiment
Macrons Regierung steckt in einer Falle, die viele westliche Demokratien teilen: steigende Sozialausgaben, sinkende Produktivität, alternde Bevölkerung – und ein wachsendes politisches Misstrauen gegenüber Wohlhabenden.
Die Folge: Eine Steuerpolitik, die weniger nach ökonomischer Vernunft, sondern nach politischer Symbolik gestaltet wird. Die Reichen werden nicht mehr nur als Steuerquelle betrachtet, sondern als moralische Projektionsfläche.
Das gefährliche daran: Solche Maßnahmen beruhigen kurzfristig den politischen Druck, untergraben aber langfristig das Vertrauen in Eigentum und Planungssicherheit.
Die Logik des Staates: Wenn Schulden zu Steuerfantasie führen
Frankreichs Staatshaushalt befindet sich in einer strukturellen Schieflage. Die Ausgaben für Pensionen, Sozialtransfers und Staatsapparat übersteigen seit Jahren die Einnahmen. Anstatt Ausgaben zu senken, wird der Fokus auf „gerechtere Besteuerung“ gelegt – ein Begriff, der in der Praxis meist nur bedeutet: mehr Belastung für jene, die schon zahlen.
Interessant ist die Argumentation der Regierung: Wohlhabende würden „zu wenig beitragen“, da viele über Beteiligungen oder Holdinggesellschaften ihre Steuerlast optimierten. Doch genau diese Strukturen sind nicht illegal, sondern notwendig, um Familienvermögen zu schützen, Arbeitsplätze zu sichern und Nachfolgeregelungen zu ermöglichen.
Die neue Regelung greift tief in diese Systeme ein und trifft nicht nur Superreiche, sondern auch unternehmerische Mittelständler, die sich durch Jahrzehnte Arbeit und Investition ein stabiles Vermögen aufgebaut haben.
Ein gefährlicher Präzedenzfall für Europa
Sobald ein Land wie Frankreich erfolgreich eine Vermögenssteuer etabliert, wächst der politische Druck auf andere Länder, nachzuziehen.
Deutschland beobachtet den Schritt mit gemischten Gefühlen. Offiziell lehnt die Bundesregierung eine Vermögenssteuer ab – doch hinter den Kulissen wird längst über alternative Formen der Vermögensabschöpfung gesprochen: Bürgerabgaben, Lastenausgleich, CO₂-Vermögensbilanzen, Krisenfonds.
Das Ziel ist immer dasselbe: Kapitalreserven des privaten Sektors in staatliche Bahnen lenken.
Ein französisches Erfolgsmodell würde diesen Prozess beschleunigen. Denn wenn sich zeigt, dass ein Staat mit einer neuen Vermögenssteuer kurzfristig Milliarden einnehmen kann, wird der Nachahmungseffekt kaum zu stoppen sein.
Kapitalflucht 2.0 – warum Vermögende längst reagieren
Schon jetzt ist in Frankreich ein Anstieg von Vermögensverlagerungen ins Ausland zu beobachten. Berater berichten von steigenden Anfragen zu Stiftungsmodellen, Trusts und Wohnsitzverlagerungen in Länder wie Luxemburg, Monaco oder die Schweiz.
Für Deutschland, Österreich und die Schweiz gilt: Wer rechtzeitig plant, kann seine Vermögensstruktur gegen solche Entwicklungen absichern – legal, steuerkonform und strategisch.
Denn während die Politik in Zyklen von vier Jahren denkt, denken Vermögende in Generationen. Und wer Generationenvermögen sichern will, darf nicht darauf vertrauen, dass der Staat die Eigentumsrechte auf Dauer respektiert.
Der Trend zur politischen „Reichtumsverwaltung“
Europa bewegt sich erkennbar in Richtung einer „politischen Ökonomie des Eigentums“. Immer häufiger werden Vermögen nicht mehr als Produkt von Leistung, sondern als Ressource des Staates betrachtet – als Instrument zur Stabilisierung von Haushalten, als Puffer für Krisen, als „gerechter Beitrag“.
Dieser Paradigmenwechsel ist gefährlich. Denn er zerstört nicht nur das Vertrauen in den Rechtsstaat, sondern auch die Basis des wirtschaftlichen Erfolgs – das Prinzip privater Verantwortung und Eigentumssicherheit.
Einmal eingeführte Vermögenssteuern neigen dazu, sich zu verselbstständigen: aus temporären Sonderabgaben werden dauerhafte Einnahmequellen. Aus politischen Kompromissen werden strukturelle Belastungen.
Frankreich ist hier nicht das erste Beispiel – aber es könnte das folgenreichste sein.
Parallelen zu Deutschland: Das Déjà-vu der Umverteilung
Auch Deutschland kennt den Reflex, Wohlstand durch steuerliche Eingriffe zu „korrigieren“. Die Diskussion über Vermögensabgaben, Erbschaftssteuerreformen und Sonderabgaben zur „Krisenfinanzierung“ nimmt wieder Fahrt auf.
Die Argumente ähneln sich: „Solidarität“, „soziale Balance“, „gerechter Beitrag“.
Doch die ökonomische Realität ist ernüchternd:
- Eine Vermögenssteuer erhöht die Kapitalflucht.
- Sie schwächt Investitionen in Arbeitsplätze.
- Sie mindert die internationale Wettbewerbsfähigkeit.
- Und sie verunsichert Familienunternehmen, die das Rückgrat der Wirtschaft bilden.
Frankreich riskiert, diesen Weg nun erneut zu gehen – und damit nicht nur sich selbst, sondern die gesamte EU in eine gefährliche Dynamik zu führen.
Die stille Botschaft an Europas Wohlhabende
Zwischen den Zeilen der politischen Debatte steckt eine klare Botschaft: „Euer Vermögen ist nicht mehr unantastbar.“
Das ist der wahre Kern der französischen Steuerpläne – und genau das macht sie so bedeutsam für Anleger in ganz Europa.
Wer heute über Vermögensschutz spricht, darf sich nicht mehr nur auf klassische Themen wie Erbschaft, Schenkung oder Haftungsrisiken konzentrieren. Es geht um politische Sicherheit.
Die entscheidende Frage lautet:
Wie sicher ist mein Vermögen – nicht vor Märkten, sondern vor dem Staat?
Strategien für die Zukunft: Vermögen sichern, bevor es zu spät ist
- Internationale Diversifikation:
Wohnsitz, Holdingstruktur, Bankkonten – je breiter die internationale Aufstellung, desto geringer das politische Risiko. - Stiftungsmodelle und Trusts:
Sie bieten langfristigen Schutz, wenn sie korrekt gestaltet und rechtskonform aufgesetzt sind. - Sachwerte statt reines Geldvermögen:
Immobilien, Edelmetalle, Unternehmensbeteiligungen oder Kunst sind weniger anfällig für kurzfristige Abgaben. - Vorausschauende Nachlassplanung:
Wer seine Strukturen frühzeitig optimiert, bleibt flexibel, wenn politische Maßnahmen umgesetzt werden. - Diskrete Beratung:
Wer über Vermögensschutz spricht, sollte es nur mit Experten tun, die internationale Erfahrungen und rechtliche Tiefe mitbringen.
Frankreichs Steuerpläne sind mehr als nationale Politik – Frankreich plant Vermögenssteuer
Was Premierminister Lecornu derzeit in Frankreich vorbereitet, ist ein Lackmustest für die Zukunft des Eigentums in Europa.
Es geht nicht nur um Einnahmen, sondern um ein neues Selbstverständnis staatlicher Macht über privates Vermögen.
Wer glaubt, dass diese Entwicklung an den Grenzen Frankreichs haltmacht, irrt.
Die Finanzstrukturen Europas sind längst vernetzt – und politische Ideen verbreiten sich schneller als Kapital.
Für Unternehmer, Investoren und Familien mit Vermögen ist jetzt die Zeit, aktiv zu werden – nicht aus Angst, sondern aus Weitsicht.
Denn die Geschichte zeigt:
Wer wartet, bis der Staat zur Kasse bittet, zahlt immer mehr – in Geld, Freiheit und Souveränität.
👉 Schützen Sie, was Sie aufgebaut haben – bevor es andere für sich beanspruchen. Lassen Sie sich jetzt diskret und strategisch beraten.
Sprache des Schuldenmachens: Wie Worte unser Verhältnis zu Staatsschulden und privater Verschuldung prägen
Ein Blick auf Schuld, Moral und ökonomische Entscheidungen – und warum Deutschland dringend einen sprachlichen wie politischen Realitätscheck braucht
Wenn Schuld nicht nur ökonomisch, sondern moralisch verstanden wird
In der deutschen Sprache ist das Wort „Schuld“ ein doppelter Boden: Es steht nicht nur für finanzielle Verpflichtungen, sondern ebenso für moralisches Versagen. Diese sprachliche Doppeldeutigkeit hat tiefgreifende Auswirkungen – auf unser Denken, auf unser Handeln, auf unsere politische Debatte und letztlich auf unser wirtschaftliches Überleben.
Eine neue, international angelegte Studie vom ifo Institut belegt erstmals kausal, wie stark die sprachliche Rahmung („Framing“) von Schulden unser Verhalten beeinflusst. Je stärker die verwendete Sprache moralisch aufgeladen ist – also Schuld mit Sünde, Reue oder Verfehlung assoziiert wird – desto größer ist die Ablehnung gegenüber Verschuldung: privat, unternehmerisch und staatlich.
Für ein Land wie Deutschland, das auf Export, Investitionen und Innovation angewiesen ist, wirft das Fragen auf: Blockieren wir mit unserer Sprache und unserer kulturellen Haltung notwendige Zukunftsinvestitionen? Und was bedeutet das für vermögende Bürger, Unternehmer und Kapitalanleger, die heute strategische Entscheidungen treffen müssen?
Schulden = Schuld? Der semantische Code hinter einem Wirtschaftswort
Deutsch ist keine Ausnahme: Auch im Niederländischen und Schwedischen trägt das Wort für „Schulden“ eine moralische Last. Doch in kaum einem Land wird diese Konnotation so hartnäckig gepflegt wie in Deutschland. Die semantische Gleichsetzung von Schulden mit persönlicher Schuld ist mehr als ein sprachliches Detail – sie ist ein kulturelles Narrativ.
Wer in Deutschland Schulden macht, hat „sich verschuldet“ – ein Begriff, der wie eine Selbstanklage wirkt. Kreditnehmer gelten schnell als leichtsinnig, verschwenderisch oder moralisch fragwürdig. Diese Konnotationen prägen auch das öffentliche Bild von Staaten, die sich übermäßig verschulden: Sie gelten als „unsolide“, „nicht haushaltstreu“ oder gar als „Zukunftsverkäufer“.
Dass Sprache hier nicht nur spiegelt, sondern beeinflusst, zeigt die aktuelle empirische Forschung: In randomisierten Experimenten, in denen Haushalte, Unternehmer und sogar Politiker mit unterschiedlich gerahmten Begriffen konfrontiert wurden, zeigten sich klare Verhaltensmuster. Schuld-konnotierte Sprache führte zu geringerer Kreditbereitschaft, Ablehnung öffentlicher Investitionen und einer vorsichtigeren Finanzplanung in Unternehmen.
Private Haushalte: Wenn Sprache den Zugang zu Chancen blockiert
Die Ergebnisse der Studie sind eindeutig: Wer mit moralisch aufgeladenem Vokabular über Schulden nachdenkt, ist deutlich weniger bereit, einen Kredit aufzunehmen, selbst wenn die wirtschaftlichen Bedingungen sinnvoll wären. Das gilt besonders in Deutschland – einem Land, das ohnehin eine historisch bedingte Skepsis gegenüber Kreditfinanzierung kultiviert hat.
Doch was bedeutet das konkret?
- Junge Menschen zögern, sich für Bildung oder Unternehmensgründung zu verschulden.
- Familien vermeiden es, trotz günstiger Zinsen ein Eigenheim zu finanzieren.
- Vermögende Personen halten sich bei Investitionshebeln zurück – aus einem diffusen Unwohlsein heraus, „in der Schuld“ zu stehen.
Das Resultat ist ein doppelter Verlust: Chancen werden nicht ergriffen – und Wohlstand bleibt unter seinen Möglichkeiten.
Gerade in einem Umfeld, in dem Inflation, geopolitische Risiken und demografische Veränderungen langfristige Vermögenswerte unter Druck setzen, ist strategisch geplantes, temporäres Schuldenmachen ein notwendiges Instrument. Wer dies aus moralischer Scheu unterlässt, verliert nicht nur Rendite – sondern Souveränität.
Unternehmerisches Denken: Schulden als Tabu in der Chefetage
Auch bei Entscheidern in der Wirtschaft zeigt sich das gleiche Muster: Manager, die in Befragungen mit Schuld-konnotierten Begriffen konfrontiert wurden, reduzierten ihre Bereitschaft zur Kreditaufnahme und Investition – unabhängig von Marktumfeld oder Unternehmenslage.
Sprache des Schuldenmachens
Das ist ein besorgniserregender Befund. Denn er zeigt, dass selbst in rational agierenden Umfeldern wie der Unternehmensführung emotionale und sprachliche Codierungen tief wirken.
Für die deutsche Volkswirtschaft hat das weitreichende Konsequenzen:
- Investitionen in Innovation und Digitalisierung werden ausgebremst.
- Kreditfinanzierte Expansionen werden aufgeschoben oder unterlassen.
- Unternehmen bleiben unter ihren Skalierungsmöglichkeiten.
Gerade für den Mittelstand – das Rückgrat der deutschen Wirtschaft – ist diese Entwicklung gefährlich. Wer Schuld mit Scham verbindet, wird selten mutig expandieren oder antizyklisch investieren. Das Ergebnis: Kapital wird gehortet statt produktiv eingesetzt. Transformation bleibt Wunschdenken.
Staatliche Schulden: Zwischen schwarzer Null und Investitionsversagen
Kaum ein Begriff hat die deutsche Finanzpolitik so geprägt wie die „schwarze Null“. Gemeint ist ein ausgeglichener Haushalt – keine neuen Schulden. Was nach Haushaltsdisziplin klingt, ist in Wahrheit eine politische Erzählung, die tief in der Sprachpsychologie wurzelt.
Die neue Studie zeigt: Politiker, die öffentliche Schulden ablehnen, benutzen signifikant häufiger moralisch geprägte Begriffe wie „Schuld“, „Sühne“, „Belastung“ – während Befürworter von Investitionen neutralere Begriffe wie „Finanzierung“ oder „Kredit“ verwenden.
Das Framing wirkt: Selbst in Zeiten von Nullzins oder negativer Realverzinsung war Deutschland nicht bereit, im großen Stil in Infrastruktur, Bildung oder Energiesouveränität zu investieren. Stattdessen hielt man an einem Schuldendogma fest, das nicht ökonomisch, sondern kulturell motiviert war.
Und heute? Obwohl der Staat über ein Schuldenpaket von rund 1 Billion Euro für Infrastruktur und Verteidigung diskutiert, bremsen moralisch kodierte Narrative die Umsetzung. Investitionen, die langfristig Wohlstand sichern würden, werden aus Angst vor kurzfristigem „Verlust der Haushaltsmoral“ verschleppt.
Medien und Werbung: Schulden sind böse – außer beim Shopping?
Interessanterweise wird die moralische Deutung von Schulden auch im kommerziellen Sprachgebrauch gezielt eingesetzt – aber mit unterschiedlichen Absichten:
- In Schuldnerberatungen und Entschuldungsprogrammen dominieren schuldbehaftete Begriffe („raus aus der Schuldenfalle“, „wieder schuldenfrei“, „Schulden abbauen“).
- In der Werbung für Konsumkredite hingegen werden bewusst neutrale oder positiv klingende Begriffe verwendet („Jetzt finanzieren“, „Möglichkeit zur Ratenzahlung“, „Smart investieren“).
Das zeigt: Sprache ist kein Zufall, sondern ein Instrument der Verhaltenslenkung. Je nachdem, ob Schulden vermieden oder verkauft werden sollen, wird mit oder ohne Schuld-Rahmung gearbeitet.
Für die politische Debatte ist das hochrelevant. Denn wenn Werbung es schafft, Schulden für einen neuen Fernseher als „smarte Entscheidung“ darzustellen, während dieselbe Gesellschaft Staatsanleihen für Schulen oder Glasfaserausbau als „Belastung für künftige Generationen“ diskreditiert, stimmt etwas nicht.
Die große Frage: Wie entkommen wir dem Schuld-Paradigma?
Wenn Sprache Verhalten beeinflusst, dann ist klar: Ein neues ökonomisches Denken braucht auch eine neue Sprache. Weg von der moralischen Schuldrhetorik, hin zu einem funktionalen Verständnis von Finanzierung, Hebelwirkung und Zukunftsinvestitionen.
Was könnte das konkret bedeuten?
- Bildungsoffensive in Finanzkompetenz:
Finanzielle Bildung sollte früh vermitteln, dass Schulden nicht per se schlecht sind – sondern in bestimmten Kontexten ein Mittel zur Wohlstandsmehrung. - Politisches Reframing:
Politiker sollten Schuldenpolitik nicht als „Last“, sondern als „Investition in Generationengerechtigkeit“ begreifen – und das auch so benennen. - Strategische Narrative für Unternehmer und Investoren:
Für vermögende Menschen und Unternehmer braucht es neue Begriffe, die Schulden als Steuerungsinstrument begreifen: „Finanzhebel“, „Kapitalarchitektur“, „strategische Liquidität“.
Warum das gerade jetzt zählt – und für wen
Deutschland steht vor gewaltigen Herausforderungen: Energiekrise, Deindustrialisierung, Rentenexplosion, geopolitische Unsicherheit.
Wer sich heute mit Vermögensschutz, internationaler Vermögensdiversifikation oder Investitionen in Sachwerte befasst, muss auch seine eigene innere Haltung zu Schulden kritisch prüfen.
Ist die Ablehnung von Kredithebeln rational oder kulturell eingefärbt? Wird Kapital optimal eingesetzt – oder aus einer tiefsitzenden Sprachprägung heraus geparkt, statt produktiv gemacht?
Sprache ist Macht – und Schulden sind kein Sündenfall
Die aktuelle Forschung zeigt: Worte formen Wirklichkeit. Wer „Schulden“ als moralisches Problem begreift, wird ökonomische Chancen verpassen – privat, unternehmerisch und politisch.
Es ist Zeit, diese Prägung zu erkennen und zu durchbrechen. Nicht um Schulden zu glorifizieren, sondern um sie als das zu behandeln, was sie in der ökonomischen Realität sind: ein Werkzeug. Neutral. Strategisch. Und – richtig eingesetzt – wertvoll.
Denn wer Zukunft gestalten will, muss in sie investieren. Und wer in die Zukunft investiert, darf keine Angst davor haben, für einen Moment in der Schuld zu stehen – solange der Weg aus dieser Schuld produktiv, geplant und von langfristigem Nutzen ist.
Quellen: ifo Institut – Leibniz-Institut für Wirtschaftsforschung an der Universität München e.V.
CESifo GmbH (Münchener Gesellschaft zur Förderung der Wirtschaftswissenschaft).
Kann sich Deutschland seinen Sozialstaat noch leisten?
Eine kritische Analyse der finanziellen Realität hinter €1,35 Billionen Sozialausgaben – und was jetzt auf dem Spiel steht
Der Sozialstaat unter Druck – ein deutsches Tabu wird aufgebrochen
Deutschland steht an einem finanziellen Scheideweg. Mit über 1,35 Billionen Euro jährlicher Sozialausgaben gehört die Bundesrepublik zu den Spitzenreitern in der OECD. Doch was über Jahrzehnte als soziales Erfolgsmodell galt, wird nun von der Realität überholt: Stagnierende Wirtschaft, demografischer Wandel, explodierende Kosten – und ein Finanzminister, der das Kind beim Namen nennt. Bundeskanzler Friedrich Merz stellt klar: So wie bisher kann es nicht weitergehen.
Der Sozialstaat in seiner heutigen Form sei „nicht mehr finanzierbar“, heißt es aus der Spitze der Regierung. Eine Aussage, die nicht nur ökonomische Fakten benennt, sondern auch die politische Sprengkraft einer überfälligen Debatte offenbart. Der Spagat zwischen Gerechtigkeit, wirtschaftlicher Leistungsfähigkeit und politischem Realismus droht zu reißen – und mit ihm ein zentrales Fundament der deutschen Gesellschaft.
Historischer Rückblick: Vom Bismarck-Modell zum Milliarden-Moloch
Der deutsche Sozialstaat hat eine lange Geschichte. Schon Otto von Bismarck führte Ende des 19. Jahrhunderts erste Sozialversicherungen ein – als politisches Gegengewicht zum erstarkenden Sozialismus. Seitdem wurde das Modell kontinuierlich ausgebaut, verfassungsrechtlich verankert (seit 1949) und generationenübergreifend finanziert.
Heute umfasst der Sozialstaat alles von gesetzlicher Renten- und Krankenversicherung über Arbeitslosenhilfe bis hin zu Familienleistungen und dem sogenannten Bürgergeld. Das Ergebnis: Mehr als 31 % des Bruttoinlandsprodukts fließen in soziale Transfers – ein historischer Höchststand (ausgenommen die Corona-Jahre).
Doch mit der Ausweitung des Leistungskatalogs stiegen auch die Risiken: Wenn eine alternde Gesellschaft auf schrumpfende wirtschaftliche Dynamik trifft, gerät selbst ein robustes Modell an seine Belastungsgrenze.
Die demografische Zeitbombe tickt – und keiner will den Wecker hören
Deutschlands größtes strukturelles Problem liegt nicht in der Gegenwart, sondern in der Zukunft: Der demografische Wandel. Zwischen 2025 und 2036 gehen 16,5 Millionen Babyboomer in Rente. Dem gegenüber stehen nur etwa 12,5 Millionen junge Erwerbstätige, die nachrücken werden.
Das bedeutet: Immer weniger Beitragszahler müssen immer mehr Rentner finanzieren. Schon heute zahlen Arbeitnehmer und Arbeitgeber jährlich über 300 Milliarden Euro in die Rentenkasse. Zusätzlich fließen 118 Milliarden Euro aus dem Bundeshaushalt – fast ein Viertel des gesamten Etats. Tendenz: steigend. Studien gehen davon aus, dass dieser Zuschussanteil bis 2045 auf 50 % ansteigen könnte.
Wenn sich nichts ändert, wird das Rentensystem zur größten fiskalischen Gefahr für Deutschland. Und obwohl Merz erste Maßnahmen ins Spiel bringt – etwa steuerfreie Hinzuverdienste für Rentner – fehlt es bislang an einem tragfähigen Gesamtkonzept.
Das Bürgergeld: Symbol für Fürsorge oder für Fehlanreize?
Ein weiterer Konfliktpunkt innerhalb der Ampel-Koalition ist das Bürgergeld – eingeführt 2023 als Nachfolger von Hartz IV. Rund 5,5 Millionen Menschen beziehen derzeit diese Grundsicherung, drei Viertel von ihnen gelten als arbeitsfähig. Die Kosten liegen bei rund 47 Milliarden Euro jährlich – das sind 3,5 % der gesamten Sozialausgaben.
Brisant: Fast die Hälfte der Empfänger sind Ausländer, darunter über 6 Milliarden Euro allein für ukrainische Geflüchtete. Kritiker bemängeln, das Bürgergeld setze zu wenig Anreize zur Arbeitsaufnahme – insbesondere nach der Anhebung der Regelsätze in der Hochinflationsphase 2023–24.
Ein Rechenbeispiel zeigt das Dilemma: Ein Paar mit zwei Kindern, das Bürgergeld bezieht, erhält rund 2.754 Euro im Monat – nur etwa 660 Euro weniger als bei einem Vollzeitjob mit Mindestlohn. Die politische Folge: Das Bürgergeld wird zum Spielball ideologischer Auseinandersetzungen – und zum Katalysator für die Radikalisierung an den Rändern des Parteienspektrums.
Merz plant, die Bürgergeld-Ausgaben um 5 Milliarden Euro jährlich zu kürzen. Doch Experten zweifeln: Das Grundgesetz lässt nur begrenzte Eingriffe in das Existenzminimum zu – ein faktischer Reformstopp durch Verfassungsrecht?
Arbeitskosten außer Kontrolle – Deutschlands Standortvorteil schrumpft
Ein weiterer Aspekt, der zu selten thematisiert wird, ist die Belastung der Arbeitgeber durch die Sozialausgaben. Denn in Deutschland gilt: Arbeitgeber und Arbeitnehmer teilen sich die Sozialbeiträge je zur Hälfte. Und diese steigen – unabhängig von der Wirtschaftslage.
Wie lange kann sich Deutschland den Sozialstaat noch leisten?
Seit Jahrzehnten lagen die Sozialbeiträge unter der 40-Prozent-Marke. Doch aktuell sind sie bereits bei 42,5 % der Bruttolöhne angekommen – und steuern laut Prognosen auf nahezu 50 % in den nächsten zehn Jahren zu. Für Unternehmen bedeutet das: Weniger Spielraum für Lohnerhöhungen, sinkende Wettbewerbsfähigkeit und wachsender Standortnachteil im internationalen Vergleich.
Schon heute ist Deutschland von Deindustrialisierung bedroht – und die steigenden Lohnnebenkosten sind ein Treiber dieser Entwicklung.
Politische Lähmung statt Reform – eine Koalition im Würgegriff
Während die wirtschaftlichen Fakten eindeutig sind, ist die politische Gemengelage alles andere als lösungsorientiert. Kanzler Merz sieht Handlungsbedarf – doch seine Koalitionspartner (allen voran SPD und Grüne) blockieren viele der notwendigen Reformen.
Arbeitsministerin Bärbel Bas (SPD) bezeichnete Merz‘ Aussagen zur Unfinanzierbarkeit des Sozialstaats offen als „völlig überzogen“. Die SPD hält am Versprechen fest, das Rentenniveau bis 2031 bei 48 % zu garantieren – ungeachtet der fiskalischen Realität.
Hinzu kommt: Eine von der CSU forcierte Erhöhung der Mütterrente ab 2027 soll jährlich 5 Milliarden Euro zusätzlich kosten. Ein klassisches Beispiel für Symbolpolitik auf Kosten der Generationengerechtigkeit.
Ein Reformkommission soll 2026 Vorschläge liefern – doch Kritiker befürchten, dass dadurch lediglich Zeit gewonnen und politische Verantwortung auf Experten abgeschoben wird.
Armut trotz Sozialstaat – ein Paradoxon?
Ein zentrales Ziel jedes Sozialstaats ist es, Armut zu bekämpfen. Doch trotz hoher Ausgaben liegt Deutschland bei der Armutsquote nur im OECD-Durchschnitt. Der Grund: Viele Transferleistungen (wie Renten oder Bürgergeld) steigen nicht im Gleichschritt mit der Inflation. Zudem sinkt das Rentenniveau kontinuierlich – von 52,6 % im Jahr 2005 auf aktuell 48 %.
Besonders betroffen sind Alleinerziehende, Geringqualifizierte und ältere Menschen ohne ausreichende private Vorsorge. Die Folge: Der Sozialstaat wirkt oft wie ein teures Beruhigungsmittel – ohne seine Hauptsymptome wirklich zu lindern.
Was jetzt nötig wäre: Strategien statt Symptombekämpfung
Um den Sozialstaat zukunftsfähig zu gestalten, braucht es kein weiteres Milliardenprogramm, sondern mutige strukturelle Reformen:
- Rentenreform mit Weitblick:
- Dynamische Kopplung an Lebenserwartung
- Förderung kapitalgedeckter Zusatzvorsorge (z. B. Aktienrente)
- Anreize für längeres Arbeiten statt Frühverrentung
- Reform des Bürgergelds:
- Differenzierung zwischen arbeitsfähigen und nicht-arbeitsfähigen Personen
- Mehr Vermittlung, weniger Stillstand
- Leistungsprinzip stärken: Wer arbeitet, muss deutlich mehr haben als wer nicht arbeitet
- Föderale Entlastung und Digitalisierung:
- Verschlankung von Verwaltungsstrukturen
- Besserer Einsatz von KI und Automatisierung in der Leistungsprüfung
- Vermeidung von Doppelausgaben durch Behörden-Datenabgleich
- Einwanderungspolitik mit Fokus auf Fachkräfte:
- Weniger Sozialmigration, mehr qualifizierte Zuwanderung
- Anreize zur Integration über Erwerbstätigkeit statt über Transferleistungen
Sozialstaat erhalten – aber intelligent, gerecht und effizient
Der deutsche Sozialstaat ist kein Auslaufmodell. Er ist – richtig gestaltet – ein Erfolgsfaktor für gesellschaftlichen Zusammenhalt und wirtschaftliche Resilienz. Doch dafür muss er entschlackt, reformiert und auf ein neues Fundament gestellt werden.
Kanzler Merz hat einen unbequemen, aber überfälligen Diskurs angestoßen. Ob er am Ende den Mut hat, diesen Weg auch durchzusetzen, hängt nicht nur von seiner Koalition ab – sondern auch vom gesellschaftlichen Rückhalt.
Denn eines ist sicher: Wer den Sozialstaat retten will, muss ihn verändern. Und wer das Thema weiter tabuisiert, riskiert, dass das System implodiert – nicht wegen zu wenig Mitgefühl, sondern wegen zu viel politischer Feigheit.
Lufthansa im Umbau: Was der massive Stellenabbau über die strategische Neuausrichtung verrät – und warum Investoren genau hinschauen sollten
Strukturwandel bei Deutschlands Vorzeige-Airline
Die Lufthansa Group plant, bis zum Jahr 2030 rund 4.000 Stellen abzubauen – schwerpunktmäßig in den Verwaltungsstrukturen. Der Abbau erfolgt nicht aus einer akuten Notlage heraus, sondern ist Teil eines größeren Transformationsprogramms. Im Mittelpunkt steht die Digitalisierung, Automatisierung und stärkere Zentralisierung der Konzernstruktur. Damit folgt das Unternehmen einem Trend, der auch in anderen Schlüsselindustrien zu beobachten ist: Effizienz geht vor Beschäftigung, Skalierbarkeit vor Sicherheit.
Interessant dabei: Die operativen Einheiten – also insbesondere Piloten, Kabinenpersonal und Technik – bleiben vom Stellenabbau weitgehend unberührt. Der strategische Fokus liegt auf der schlankeren Steuerung des Gesamtkonzerns, einer konsequenten Reduktion von Doppelstrukturen und einem rigorosen Kostenmanagement.
Zentralisierung und digitale Steuerung: Wer heute kein digitales Unternehmen ist, wird es morgen nicht mehr geben
Im Zentrum der neuen Strategie steht die engere Verzahnung der verschiedenen Marken unter dem Lufthansa-Dach. Die ehemals teils eigenständig agierenden Gesellschaften wie Swiss, Austrian Airlines, Brussels Airlines oder auch die italienische ITA Airways (an der Lufthansa beteiligt ist) sollen stärker zentral geführt werden.
Diese Zentralisierung geht einher mit einer digitalen Neuaufstellung. Die Steuerung des gesamten Flugbetriebs – von Personalplanung bis Wartung – soll zunehmend automatisiert und softwaregestützt erfolgen. Für Verwaltungsmitarbeiter bedeutet das: Ihre Aufgabenbereiche werden verschlankt oder vollständig ersetzt. Für Investoren bedeutet es: Höhere operative Margen sind möglich – wenn der Umbau gelingt.
Kontext für Unternehmer und vermögende Anleger: Auch mittelständische Unternehmen in Deutschland stehen vor ähnlichen Herausforderungen. Wer jetzt nicht auf Automatisierung und internationale Skalierbarkeit setzt, könnte strukturell ins Hintertreffen geraten.
Investoren-Ziel: Nachhaltige Margensteigerung
Der Konzern erhöht seine eigenen Renditeziele deutlich: Statt bisher angestrebter 8 % operativer Gewinnmarge (Ebit bereinigt), peilt man nun bis zu 10 % vom Umsatz an. Das ist bemerkenswert – vor allem, wenn man berücksichtigt, dass die Luftfahrtbranche als margenschwach gilt und stark von externen Risiken (Treibstoffpreise, geopolitische Krisen, Pandemien) abhängt.
Was bedeutet das für Kapitalanleger?
Ein Konzern, der in einem schwierigen Marktumfeld seine Margenziele erhöht, sendet ein klares Signal: Wir vertrauen auf unsere Neuausrichtung. Und wir halten an der Dividendenpolitik fest. Zwischen 20 % und 40 % des Konzerngewinns sollen jährlich an die Aktionäre ausgeschüttet werden – eine klare Botschaft in Richtung Kapitalmarkt.
Gleichzeitig gilt: Die Ambitionen können auch scheitern, wenn geopolitische Turbulenzen, Fachkräftemangel oder ein Einbruch der Reiselust die geplanten Effekte konterkarieren. Wer investiert, sollte also nicht nur auf kurzfristige Kursgewinne spekulieren, sondern langfristig denken – und auch geopolitische Diversifikation ins Kalkül ziehen.
Die größte Flottenmodernisierung in der Unternehmensgeschichte
Ein Kernstück der Transformation ist die Beschaffung von über 230 neuen Flugzeugen bis 2030, davon rund 100 für die Langstrecke. Die neuen Jets – darunter Modelle von Airbus und Boeing – sind deutlich sparsamer im Verbrauch, leiser und effizienter im Betrieb.
Ziel ist es, die Betriebskosten zu senken, die Umweltbilanz zu verbessern und gleichzeitig die Attraktivität für Passagiere zu steigern. Gerade bei Langstreckenverbindungen will man mit Komfort und Effizienz punkten – und gleichzeitig bei Kosten und Emissionen sparen.
Ein Nebeneffekt, der oft übersehen wird: Wer frühzeitig in moderne Flotten investiert, kann sich von alternden Wettbewerbern absetzen und regulatorischen Vorgaben (CO₂-Steuern, Emissionshandel) besser begegnen. In einer Zeit zunehmender ESG-Vorgaben (Environmental, Social, Governance) ist das ein Asset mit Signalwirkung.
Fokus auf Cargo und Wartung – Zwei stille Renditetreiber
Neben dem Passagiergeschäft rücken zwei bisher unterschätzte Geschäftsfelder in den Fokus:
- Lufthansa Cargo: Die Frachtsparte hat sich in den letzten Jahren als Cash-Cow erwiesen – besonders in Krisenzeiten. Die Nachfrage nach Luftfracht bleibt trotz Konjunktursorgen robust. Digitalisierung, Echtzeit-Tracking und Spezialisierung auf sensible Güter (Medikamente, High-Tech) sollen das Geschäft weiter stärken.
- Lufthansa Technik: Die Wartungstochter ist nicht nur ein interner Dienstleister, sondern ein profitabler externer Anbieter. Künftig soll sie verstärkt im Bereich Verteidigung Fuß fassen – ein Markt mit wachsendem Potenzial, vor allem im Zuge der geopolitischen Neuordnung Europas.
Für sicherheitsorientierte Anleger: Diese beiden Sparten liefern stabilere Erträge als das volatile Passagiergeschäft – und könnten in den nächsten Jahren erheblich zum operativen Gewinn beitragen.
Eurowings als Wette auf den innereuropäischen Verkehr
Die Billigflugtochter Eurowings wird gezielt gestärkt. In einem zunehmend fragmentierten europäischen Markt will die Lufthansa hier Marktanteile gewinnen – vor allem durch günstige Kostenstrukturen und moderne Flugzeuge.
Lufthansa Stellenabbau
Dabei geht es nicht nur um Mallorca-Flüge, sondern auch um strategisch relevante Verbindungen zwischen europäischen Wirtschaftsstandorten.
Ein gestärkter Europaverkehr dient auch der Zubringerfunktion für Langstreckenflüge – ein Ökosystemvorteil, den viele kleinere Wettbewerber nicht bieten können.
Was bedeutet das für Anleger, Unternehmer und Vermögensstrategen?
Der Fall Lufthansa steht exemplarisch für eine neue Phase der deutschen Wirtschaft: Effizienz, Zentralisierung und internationale Orientierung gewinnen an Bedeutung – während nationale Arbeitsplätze, insbesondere im administrativen Bereich, zunehmend unter Druck geraten.
Wer heute als Unternehmer oder Investor in Deutschland agiert, sollte diese Entwicklungen genau beobachten – und rechtzeitig eigene Strategien anpassen:
- Digitalisierung und Automatisierung sind kein „Nice-to-have“, sondern Überlebensfaktor.
- Zentrale Steuerung und Outsourcing schaffen Skalenvorteile – aber auch Abhängigkeiten.
- Investitionen in moderne Infrastruktur zahlen sich langfristig aus – ob in Maschinen, Software oder Mitarbeiterqualifikation.
- Diversifikation auf internationaler Ebene wird zur Notwendigkeit – sowohl im Geschäftsbetrieb als auch in der Vermögensstruktur.
Vermögensschutz in Zeiten des Umbruchs: Warum Weitblick wichtiger ist als Tagesrendite
Die Lufthansa verfolgt eine langfristige Strategie, um das Unternehmen zukunftsfähig zu machen – trotz kurzfristiger Schmerzen. Ähnlich sollten auch Anleger denken, die ihr Vermögen vor politischen Zugriffen, Inflationsrisiken und Konjunkturschwächen schützen wollen.
Fünf strategische Denkanstöße für Anleger:
- Verwalten statt Verwalter beschäftigen: Wer zu stark auf klassische Verwaltungsmodelle setzt – sei es im Unternehmen oder bei der Geldanlage – läuft Gefahr, von disruptiven Entwicklungen überholt zu werden.
- Strukturen hinterfragen: Wie resilient sind Ihre Einkommens- und Vermögensquellen? Gibt es kritische Abhängigkeiten?
- Vermögensklassen breiter denken: Neben Immobilien und Aktien können auch operative Beteiligungen, Auslandskonten oder spezielle Investmentvehikel sinnvoll sein.
- Politische und regulatorische Entwicklungen aktiv beobachten: Ob CO₂-Zertifikate, Kapitalverkehrskontrollen oder neue Steuermodelle – staatliche Eingriffe nehmen zu.
- Internationale Diversifikation prüfen: Die Zukunft liegt nicht nur in Deutschland. Wer rechtzeitig Strukturen im Ausland schafft, kann Risiken gezielter steuern.
Die Lufthansa zeigt, wie ein traditionsreicher Konzern sich neu aufstellt – mit klarer Vision, strategischer Effizienz und internationaler Ausrichtung. Wer heute sein Unternehmen oder Vermögen für die Zukunft rüsten will, sollte die gleichen Prinzipien beherzigen. Struktur schlägt Hoffnung. Planung schlägt Reaktion. Und wer nicht frühzeitig handelt, läuft Gefahr, von der Realität überrollt zu werden.
Möchten Sie prüfen lassen, ob Ihre Vermögensstruktur den Anforderungen der kommenden Jahre gewachsen ist? Sichern Sie sich jetzt ein vertrauliches Erstgespräch mit unseren Experten.
Zukunft2.com – Denken. Handeln. Schützen.
Zwischen Gaza und Teheran: Was Wadephuls UN‑Rede über Deutschlands Kurs verrät
Humanität betonen, Risiken steuern, Optionen offenhalten
Wadephuls UN‑Rede – Als Bundesaußenminister Johann Wadephul in New York erstmals vor der UN‑Generalversammlung sprach, lag der Fokus auf drei miteinander verknüpften Linien: der humanitären Eskalation im Gazastreifen, der Frage einer möglichen internationalen Friedenstruppe und dem Umgang mit dem Iran. Herauskamen klare Botschaften – und bewusst gesetzte Grenzen. Für BerlinMorgen.de‑Leser:innen, die internationale Politik auch als Risikokarte für Vermögen, Unternehmen und Standort begreifen, lohnt der genauere Blick.
Gaza: Klare Sprache zur Lage – und ein Nein zu deutschen Stiefeln am Strand
Wadephul beschrieb die Situation in Gaza als eine von unvorstellbarem menschlichem Leid: Der Krieg hat eine humanitäre Katastrophe entfesselt, die weder wegdiskutiert noch relativiert werden könne. Deutschland drängt auf ein Ende der Kämpfe und auf die Freilassung der verbleibenden israelischen Geiseln. Für die Zeit danach formulierte der Außenminister eine bekannte, aber nicht minder anspruchsvolle Zielmarke: Der Konflikt sei nur politisch zu befrieden – mit zwei Staaten für zwei Völker.
Bemerkenswert ist die klare Zurückhaltung gegenüber einer deutschen Beteiligung an einer möglichen Friedenstruppe. Der Ansatz lautet: Engagement ja, aber primär zivil und humanitär. Berlin setzt darauf, dass vor allem mehrheitlich muslimische Staaten eine eventuelle Stabilisierungstruppe tragen. Diese Präferenz ist kein taktisches Wegducken, sondern ein politisches Kalkül: Akzeptanz vor Ort, geringere Eskalationsgefahr und die Chance, Legitimität über kulturelle und regionale Nähe zu gewinnen. Deutschland sieht seine Rolle zunächst in der medizinischen Versorgung, in logistischer Hilfe und im Wiederaufbau – nicht in der militärischen Präsenz.
US‑Vorstoß als diplomatisches Fenster – aber die Tücke liegt in der Umsetzung
Parallel dazu lobte Wadephul die intensive US‑Diplomatie. Angesichts des jüngsten Vorstoßes aus Washington, der auf einen Waffenstillstand und eine politische Anschlusslösung zielt, zeigt sich Berlin vorsichtig optimistisch: Wenn die USA Hebelwirkung gegenüber Jerusalem entfalten und zugleich arabische Partner einbinden, entsteht ein schmaler, aber realer Korridor für Deeskalation. Die eigentliche Nagelprobe liegt in der Implementierung: Sicherheitsgarantien, Grenzregime, Verwaltung des Gazastreifens und ein Zeitplan, der Erwartungen managt, ohne Illusionen zu nähren. Hier will Deutschland beitragen – mit Expertise, Geld und zivilen Kapazitäten.
Warum eine arabisch geführte Mission Sinn ergäbe
Aus sicherheitspolitischer Sicht sprechen mehrere Punkte für eine in der Region verankerte Truppe: Erstens dürfte die Akzeptanz durch lokale Akteure höher ausfallen als bei kontingenten aus westlichen Staaten. Zweitens reduziert eine solche Konstellation das Risiko, dass die Mission als parteiisch wahrgenommen wird. Drittens passt sie zu Deutschlands Lastenteilung in Zeiten knapper Ressourcen: Die Bundeswehr ist an NATO‑Ostflanke, in maritimen Missionen und bei Landes- und Bündnisverteidigung stark gebunden. Eine schwere dauerhafte Präsenz im Gazastreifen wäre politisch heikel und militärisch teuer – mit unklarem Nutzen. Humanitäre und zivile Beiträge können dagegen schnell Wirkung entfalten und sind für die Innenpolitik tragfähiger.
Iran: „Nie zur Bombe“ – und doch Gesprächsbereitschaft
Der zweite Schwerpunkt der Rede betraf den Iran. Die Linie ist hart in der Sache, offen im Instrument: Ein nuklear bewaffneter Iran bleibt für Berlin inakzeptabel. Deshalb unterstützen die E3‑Staaten (Deutschland, Frankreich, Großbritannien) die Reaktivierung des Snapback‑Mechanismus: UN‑Sanktionen, die im Zuge des Atomabkommens 2015 ausgesetzt wurden, sollen wieder greifen. Gleichzeitig signalisiert Wadephul Verhandlungsbereitschaft: Ein neues Abkommen, strengere Kontrollen, klare Verifikationsmechanismen – darüber sei Berlin bereit zu reden. Diplomatie endet nicht, nur weil sie in einer Phase festfährt. Sie braucht aber Hebel. Sanktionen sind in diesem Verständnis kein Selbstzweck, sondern Druckmittel auf Zeit.
Für Anleger:innen ist diese Doppelstrategie relevant: Je nach Dynamik der Verhandlungen können Energie-, Versicherungs- und Schifffahrtsmärkte kurzfristig volatil reagieren. Sanktionen treffen Zulieferketten (Chemie, Maschinenbau), während Lockerungssignale Investitionen in Handel und Infrastruktur wieder ins Gespräche bringen. Das Fenster zwischen Strafmaßnahme und Gesprächsbereitschaft schafft Kursausschläge – für Portfolios ebenso wie für Working Capital in exportorientierten Mittelständlern.
Innenpolitische Delle: Der Kanzler bleibt fern – und die internationale Optik leidet
Störgeräusch der New‑York‑Woche: Bundeskanzler Friedrich Merz blieb der UN‑Vollversammlung fern. Oppositions- und Koalitionsstimmen kritisierten das als falsches Signal – ausgerechnet in einer Phase, in der Kriege und Klimarisiken den Multilateralismus auf die Probe stellen. Auch aus der außenpolitischen Fachszene kam Unmut. Der Vorwurf: Wer führen will, muss sichtbar sein.
Wadephuls UN‑Rede
Gerade weil Deutschland wieder in den Sicherheitsrat einziehen möchte, zählt symbolische Präsenz. Und Symbolik ist harte Währung in der Diplomatie.
Für BerlinMorgen.de‑Leser:innen gilt: Optik ist kein Beiwerk. Sie fließt in Länderratings, Verhandlungschemie und Stimmunterstützung ein. Fehlende Sichtbarkeit kann Transaktionskosten erhöhen – vom diplomatischen Goodwill bis zur Geschwindigkeit, mit der Exportprobleme in Drittstaaten gelöst werden.
Sicherheitsrat 2026: Ambition trifft auf arithmetische Realität
Deutschland hat sich traditionell alle acht Jahre um einen nichtständigen Sitz im UN‑Sicherheitsrat beworben und war bereits sechs Mal vertreten, zuletzt 2019/2020. Die nächste Wahl ist für Juni 2026 vorgesehen, konkurriert wird innerhalb der WEOG‑Gruppe. Ob und wie die Nahost‑Haltung auf die Stimmensammlung wirkt, ist offen. Fakt ist: Ein Großteil der UN‑Mitgliedstaaten erkennt einen Palästinenserstaat an – Deutschland bislang nicht. Diese Differenz kann in New York politisch bepreist werden, insbesondere von Staaten des Globalen Südens, deren Stimmen im Plenum zählen. Hier wird Deutschlands Fähigkeit, Brücken zu schlagen – etwa über Entwicklungspolitik, Klimapartnerschaften und humanitäre Beiträge – wahlentscheidend sein.
Risiko- und Vermögensblick: Was die Rede für Strategien bedeutet
1) Geopolitische Volatilität einpreisen
Die Kombination aus Gaza‑Deeskalation (unsicher), Iran‑Sanktionsdynamik (binär) und US‑Wahljahr‑Diplomatie (zyklisch) hält Märkte nervös. Für Portfolios heißt das: Liquiditätspuffer erhöhen, Positionsgrößen prüfen, Absicherungen gegen Tail‑Risiken erwägen. Wer Rohstoffexposures hält, sollte Szenarien mit positiven wie negativen Schocks modellieren – vor allem bei Öl, LNG‑Transport und Versicherungsprämien für Risk Zones.
2) Humanitärer Schwerpunkt Deutschlands: Chancen für Impact‑Kapital
Wenn Berlin in Gaza vor allem zivile Hilfe, Krankenhauskapazitäten, Wasser- und Abwasserinfrastruktur stärkt, entstehen Vergabeprogramme, die für Unternehmen mit MedTech-, Logistik- oder Baukompetenz relevant werden. ESG‑orientiertes Kapital kann hier mit stabilen, politisch erwünschten Cashflows arbeiten – unter Beachtung von Reputations- und Compliance‑Risiken.
3) Compliance als Asset
Snapback‑Sanktionen gegenüber dem Iran – und mögliche neue Vereinbarungen – bedeuten wechselnde Listen, Prüf- und Dokumentationspflichten. Unternehmen, die Sanktions- und Exportkontrollprozesse professionell aufsetzen (Screening, End‑Use‑Certs, Drittlandstrukturen), gewinnen einen Vorsprung. Für Vermögensschutz bedeutet das: Beteiligungen und Lieferketten jetzt auditieren, um Downside‑Überraschungen zu vermeiden.
4) Branchenblick
- Rüstung & Dual‑Use: Kurzfristig politisch sensibel, mittel- bis langfristig mit stabiler Nachfrage. Politisches Risiko bleibt hoch, Diversifikation über Programme und Märkte entscheidend.
- Maschinenbau & Fahrzeugbau: Belastungen durch globale Unsicherheit und schwache Weltindustrie; Aufträge mit Nahost‑Bezug könnten sich verzögern.
- Transport & Logistik: Versicherungs- und Sicherheitskosten steigen je nach Routenlage; Margin‑Druck trotz hoher Spotraten möglich.
- Bau & Infrastruktur: Zivile Wiederaufbauprogramme bieten Chancen, aber mit hohem politischen Risiko und Zahlungsfristen, die Liquiditätsmanagement erfordern.
5) Safe‑Haven‑Bausteine
In Phasen geopolitischer Verdichtung hat sich eine Mischung aus kurzlaufenden Qualitätsanleihen, Goldanteilen und Währungsdiversifikation bewährt. Wer illiquide Anlagen hält, sollte auf Covenants und Refi‑Fälligkeiten 2025/26 schauen – genau die Zeit, in der die Sicherheitsratswahl und die Iran‑Dynamik ihren nächsten Peak erreichen können.
Realpolitik ohne Romantik: Was die Rede zwischen den Zeilen sagt
Wadephul definiert einen Kurs, der Deutschlands Stärken nutzt: finanzielle und organisatorische Leistungsfähigkeit, Glaubwürdigkeit als humanitärer Akteur, solides Netzwerk in Europa und der arabischen Welt. Er verzichtet auf die Versuchung, mit symbolträchtigen, aber riskanten Militäreinsätzen Schnelligkeit zu simulieren. Stattdessen setzt er auf Partnerschaft mit regionalen Akteuren – ein Ansatz, der Geduld erfordert und intern erklärt werden muss. Dass diese Linie innenpolitisch nicht ohne Reibung bleibt, zeigt die Debatte um die Abwesenheit des Kanzlers. Außenpolitik wird in Deutschland nicht im luftleeren Raum gemacht, sie trifft auf Koalitionslogiken, Haushaltsdebatten und einen Arbeitsmarkt, der – parallel – unter Druck steht.
Was als Nächstes wichtig wird
- Gaza‑Mechanismus: Kommt es zu einem belastbaren Waffenstillstand mit klarer Verwaltungsstruktur? Davon hängt ab, wo und wie Deutschland zivil investieren kann.
- Iran‑Takt: Setzen UN‑Sanktionen wieder ein und eröffnen zugleich ein hartes, aber realistisches Verhandlungsfenster? Für Märkte ist der Sequencing‑Effekt zentral.
- UN‑Optik: Baut Berlin Sichtbarkeit und Koalitionen in New York aus? Der Weg in den Sicherheitsrat ist eine Marathon‑Staffel, kein Sprint.
- Risikomanagement in Unternehmen: Wer geopolitische Frühwarnsysteme, Compliance und Finanzpuffer verstärkt, wird 2026 resilienter sein – unabhängig vom Ausgang einzelner Konflikte.
Foto cbies / adobe.com
Personalvermittler Rumänien – Fachkräfte für deutsche Unternehmen gewinnen
Der deutsche Arbeitsmarkt befindet sich seit Jahren in einem tiefgreifenden Wandel. In nahezu allen Branchen herrscht ein spürbarer Fachkräftemangel, der die Wettbewerbsfähigkeit von Unternehmen bedroht. Ob Bau, Pflege, Logistik oder Industrie – es fehlen motivierte Mitarbeiter, die sofort einsetzbar sind.
Ein entscheidender Lösungsansatz ist die Zusammenarbeit mit einem Personalvermittler Rumänien. Rumänische Fachkräfte sind in vielen Bereichen hervorragend ausgebildet, bringen Praxiserfahrung mit und können dank der EU-Freizügigkeit unkompliziert in Deutschland arbeiten. In diesem Artikel erfahren Sie, warum ein erfahrener Personalvermittler mit Rumänien-Schwerpunkt für deutsche Arbeitgeber unverzichtbar ist, wie die Vermittlung funktioniert und welche Vorteile daraus entstehen.
Warum ein Personalvermittler Rumänien?
Rumänien ist seit 2007 Mitglied der Europäischen Union. Damit haben rumänische Arbeitnehmer uneingeschränkten Zugang zum deutschen Arbeitsmarkt. Für Arbeitgeber bedeutet das:
- Keine komplizierten Arbeitserlaubnisse oder zusätzliche Visa.
- Rechtssichere Beschäftigung nach deutschem Arbeitsrecht.
- Schneller Zugang zu einem großen Pool an Fachkräften.
Ein spezialisierter Personalvermittler fungiert dabei als Brücke zwischen deutschen Unternehmen und rumänischen Bewerbern. Er kennt die Märkte, die rechtlichen Rahmenbedingungen und die kulturellen Unterschiede – und sorgt so für eine reibungslose Besetzung offener Stellen.
Vorteile eines Personalvermittlers für deutsche Unternehmen
1. Gezielte Kandidatenauswahl
Ein guter Vermittler prüft Bewerber nicht nur auf fachliche Qualifikationen, sondern auch auf Motivation, Sprachkenntnisse und Teamfähigkeit. So wird sichergestellt, dass die neuen Mitarbeiter wirklich zum Unternehmen passen.
2. Zeit- und Kostenersparnis
Die aufwendige Suche, Sichtung von Bewerbungsunterlagen und Durchführung von Interviews übernimmt der Vermittler. Arbeitgeber können sich auf ihr Kerngeschäft konzentrieren.
3. Rechtssicherheit
Alle Verträge und Prozesse erfolgen im Einklang mit deutschem Arbeits- und Sozialrecht. Das minimiert Risiken für Arbeitgeber.
4. Integration
Ein erfahrener Personalvermittler unterstützt nicht nur bei der Einstellung, sondern auch bei der Integration: Sprachkurse, Behördengänge oder die Suche nach Wohnraum werden aktiv begleitet.
5. Flexibilität
Ob kurzfristiger Personalbedarf oder langfristige Festanstellung – Personalvermittler aus Rumänien bieten maßgeschneiderte Lösungen.
Personalvermittler Rumänien
In welchen Branchen sind rumänische Fachkräfte besonders gefragt?
🔹 Bau und Handwerk
- Maurer, Schweißer, Trockenbauer
- Elektriker, Installateure, Maler
- Dachdecker, Fliesenleger
🔹 Industrie und Produktion
- Maschinenbediener
- Produktionshelfer
- Facharbeiter in Metall- und Kunststoffverarbeitung
🔹 Logistik und Transport
- LKW-Fahrer mit EU-Führerschein
- Lagerarbeiter und Kommissionierer
- Staplerfahrer
🔹 Pflege und Gesundheit
- Pflegehelfer
- Altenpflegekräfte
- Medizinische Fachkräfte
🔹 Gastronomie und Hotellerie
- Köche und Küchenhilfen
- Servicepersonal
- Reinigungskräfte
🔹 Landwirtschaft und Saisonarbeit
- Erntehelfer
- Verpackungs- und Sortierkräfte
Der Vermittlungsprozess – Schritt für Schritt
Ein strukturierter Ablauf sorgt für Effizienz und Transparenz:
- Bedarfsanalyse – Der Vermittler klärt gemeinsam mit dem Arbeitgeber die Anforderungen, benötigten Qualifikationen und den Zeitrahmen.
- Kandidatensuche – Über Netzwerke und Partner in Rumänien werden passende Bewerber kontaktiert.
- Vorauswahl und Interviews – Nur qualifizierte Kandidaten werden vorgestellt, oft mit Vorab-Interviews per Video.
- Vorstellung im Unternehmen – Arbeitgeber lernen die Bewerber kennen und entscheiden über eine Einstellung.
- Vertragsabwicklung – Rechtssichere Arbeitsverträge werden erstellt und alle Formalitäten erledigt.
- Integration – Der Vermittler begleitet die neuen Mitarbeiter bei den ersten Schritten in Deutschland.
Personalvermittler Rumänien für ganz Deutschland
Ein seriöser Personalvermittler Rumänien arbeitet bundesweit. Ob in Berlin, Hamburg, München, Frankfurt, Köln, Stuttgart, Leipzig oder im ländlichen Raum – überall können qualifizierte Fachkräfte aus Rumänien eingesetzt werden.
Besonders stark ist die Nachfrage in Bayern, Baden-Württemberg und Nordrhein-Westfalen, wo die Wirtschaft floriert und der Fachkräftemangel besonders akut ist. Auch in Ostdeutschland ist der Bedarf hoch, da viele regionale Betriebe händeringend nach Personal suchen.
Rechtliche Rahmenbedingungen für Arbeitgeber
Ein großer Vorteil: Rumänische Arbeitnehmer benötigen keine Arbeitserlaubnis. Dennoch sind einige Punkte zu beachten:
- EU-Freizügigkeit: Freier Zugang zum deutschen Arbeitsmarkt.
- Sozialversicherung: Rumänische Arbeitnehmer sind voll in das deutsche System integriert.
- Gleichbehandlung: Rumänen haben dieselben Rechte wie deutsche Arbeitnehmer.
- Entsendung möglich: Auch temporäre Einsätze im Rahmen der EU-Entsenderichtlinie sind rechtssicher.
Praxisbeispiele
- Bauunternehmen in München: Konnte innerhalb weniger Wochen fünf Schweißer aus Rumänien einstellen und so einen wichtigen Auftrag fristgerecht abschließen.
- Pflegedienst in NRW: Deckt seinen Personalbedarf inzwischen dauerhaft mit rumänischen Pflegehelfern, die über einen Personalvermittler gefunden wurden.
- Logistikbetrieb in Berlin: Besetzt seit Jahren saisonale Spitzen mit Fahrern und Lagermitarbeitern aus Rumänien.
Integration als Erfolgsfaktor
Damit rumänische Mitarbeiter langfristig bleiben, ist eine gute Integration entscheidend:
- Sprachkurse erhöhen die Kommunikation im Team.
- Wohnmöglichkeiten in Arbeitsplatznähe erleichtern den Start.
- Ansprechpartner im Betrieb helfen bei organisatorischen Fragen.
- Kulturelle Offenheit stärkt das Miteinander.
Ein erfahrener Personalvermittler unterstützt Unternehmen bei all diesen Schritten.
Unterschied zum Zeitarbeitsmodell
Oft wird ein Personalvermittler Rumänien mit einer klassischen Zeitarbeitsfirma verwechselt. Der Unterschied:
- Zeitarbeit: Mitarbeiter sind beim Dienstleister angestellt und werden nur verliehen.
- Personalvermittlung: Mitarbeiter werden gezielt gesucht und direkt beim deutschen Unternehmen eingestellt.
Für Arbeitgeber, die langfristig planen, ist die Direktvermittlung meist die bessere Lösung.
Warum ein Personalvermittler Rumänien die richtige Wahl ist
- Fachkräfte gewinnen: Zugang zu einem großen Talentpool.
- Bürokratie reduzieren: Weniger Aufwand für das Unternehmen.
- Rechtssicherheit garantieren: Alle Verträge im Einklang mit dem Gesetz.
- Langfristig planen: Nachhaltige Lösungen für den Fachkräftemangel.
Personalvermittler Rumänien – Ihr Partner gegen den Fachkräftemangel
Der deutsche Arbeitsmarkt braucht dringend Verstärkung. Mit einem Personalvermittler Rumänien sichern Sie sich Zugang zu motivierten und qualifizierten Fachkräften, die Ihr Unternehmen stärken und langfristig unterstützen.
Ob Bau, Pflege, Logistik oder Gastronomie – rumänische Arbeitnehmer sind in vielen Branchen die Antwort auf akute Engpässe. Nutzen Sie die Vorteile der EU-Freizügigkeit und vertrauen Sie auf einen erfahrenen Partner, der den gesamten Prozess von der Suche bis zur Integration begleitet.
Kontakt aufnehmen
Suchen Sie einen zuverlässigen Personalvermittler Rumänien?
Wir unterstützen Sie persönlich, schnell und rechtssicher bei der Besetzung offener Stellen.
👉 Kontaktieren Sie uns noch heute und sichern Sie sich die besten Fachkräfte aus Rumänien!
Unternehmen wollen weiter Stellen streichen – Was die aktuellen Entwicklungen für Unternehmer und Vermögende bedeuten
Die Ruhe vor dem Sturm am Arbeitsmarkt
Deutschland steht im Herbst 2025 vor einer kritischen Weggabelung. Während Politik und Öffentlichkeit auf ein mögliches Wiederanziehen der Konjunktur hoffen, zeigt der Arbeitsmarkt ein anderes Gesicht: Unternehmen planen zunehmend, mit weniger Personal auszukommen.
Das Beschäftigungsbarometer des ifo Instituts sank im September auf 92,5 Punkte – den niedrigsten Stand seit Juni 2020. Für Unternehmer, Investoren und vermögende Privatpersonen ist diese Entwicklung mehr als eine Randnotiz: Sie offenbart tieferliegende strukturelle Probleme, die unmittelbar auf Wettbewerbsfähigkeit, Kapitalerhalt und Vermögensschutz durchschlagen.
Verhaltener Optimismus? Nein – schleichender Personalabbau
Die Stimmung am Arbeitsmarkt ist nicht von Panik, aber von Zurückhaltung geprägt. Unternehmen vermeiden derzeit großangelegte Entlassungswellen, doch sie setzen den Rotstift subtiler an: offene Stellen werden nicht nachbesetzt, Auszubildende und Berufseinsteiger erhalten seltener Anschlussverträge, befristete Arbeitsverträge laufen stillschweigend aus. Für die Statistik mag das nach einem „weichen“ Anpassungsprozess aussehen – in Wahrheit handelt es sich um eine stille Erosion der Beschäftigungsbasis.
Für Unternehmer ergibt sich daraus ein doppelter Druck: Einerseits müssen sie steigende Kosten im Griff behalten, andererseits dürfen sie ihre Produktivität nicht gefährden. Die Balance zwischen Effizienz und Substanzsicherung wird zur strategischen Kernfrage.
Industrie: Fahrzeugbau und Maschinenbau unter Druck
Die deutsche Industrie gilt seit Jahrzehnten als Rückgrat der Volkswirtschaft. Doch gerade hier werden die Schwächen sichtbar. Vor allem der Fahrzeugbau und der Maschinenbau planen mit weniger Personal. Gründe dafür sind:
- Schwäche der globalen Nachfrage: Exportmärkte wie China oder Südamerika wachsen langsamer.
- Transformation durch Elektromobilität und Digitalisierung: Neue Technologien erfordern andere Qualifikationen, während alte Produktionsprozesse wegfallen.
- Politische Unsicherheiten: Von Handelsstreitigkeiten über Regulierungen bis hin zu Energiepreisen – Planbarkeit ist ein rares Gut.
Unternehmer im industriellen Mittelstand stehen damit vor der Herausforderung, einerseits zukunftsweisend in Innovationen zu investieren, andererseits personelle Überkapazitäten konsequent abzubauen, ohne ihre Stammbelegschaft und das Know-how zu gefährden.
Dienstleistungssektor: Rückgang im Transport- und Logistikbereich
Besonders deutlich fällt der Stimmungsrückgang im Dienstleistungssektor aus. Transport und Logistik stehen dabei im Fokus.
Unternehmen wollen Stellen streichen
Erste Unternehmen haben bereits Entlassungen angekündigt – ein untrügliches Signal, dass die Nachfrage nach Transportleistungen spürbar nachlässt.
Die Ursachen liegen in einer Mischung aus:
- rückläufigem Warenverkehr,
- verschärftem internationalen Wettbewerb,
- sowie einer immer stärkeren Digitalisierung, die Arbeitsplätze ersetzt.
Für Unternehmer und Investoren im Logistik-Umfeld bedeutet dies, dass Geschäftsmodelle neu bewertet werden müssen. Wer in den kommenden Jahren profitabel bleiben will, muss entweder auf Nischenmärkte ausweichen, in Automatisierung investieren oder alternative Geschäftsbereiche erschließen.
Baugewerbe: Stabile Beschäftigung – aber nur auf Zeit
Im Baugewerbe zeigt sich derzeit ein Sonderfall. Die Beschäftigtenzahlen bleiben weitgehend stabil, doch die Ruhe ist trügerisch. Der Rückgang an Baufinanzierungen, steigende Zinsen und eine schwächelnde Nachfrage nach Neubauten deuten darauf hin, dass es mittelfristig auch hier zu Einschnitten kommen könnte.
Lediglich die Nachfrage nach Sanierungen, Umbauten und energetischen Modernisierungen hält den Sektor noch in Bewegung. Unternehmer, die sich in diesem Bereich positionieren, können ihre Marktstellung stabilisieren – alle anderen müssen mit einem Rückgang rechnen.
Handel: Rückzug aus der Fläche
Besonders spürbar ist der Stellenabbau im Handel. Der strukturelle Trend zu Online-Käufen setzt den stationären Einzelhandel weiter unter Druck. Viele Unternehmen reagieren mit Personalabbau, um Kosten zu reduzieren.
Hier zeigt sich exemplarisch ein langfristiges Muster: Strukturelle Veränderungen lassen sich nicht mit kurzfristigen Einsparungen aufhalten. Unternehmer, die am stationären Modell festhalten, benötigen dringend hybride Konzepte, um überlebensfähig zu bleiben. Für Investoren wiederum stellt sich die Frage, ob Handelsimmobilien in Innenstädten künftig noch tragfähige Anlagen darstellen.
Bedeutung für Unternehmer und Vermögende
Für Unternehmer, Geschäftsführer und Investoren lassen sich aus den aktuellen Entwicklungen mehrere Kernbotschaften ableiten:
- Strategische Flexibilität ist entscheidend – Geschäftsmodelle müssen schneller an neue Rahmenbedingungen angepasst werden.
- Liquidität ist das Schutzschild – wer in unsicheren Zeiten über ausreichend finanzielle Reserven verfügt, kann Chancen nutzen, wenn Wettbewerber unter Druck geraten.
- Diversifikation wird wichtiger – sowohl in Bezug auf Standorte, Geschäftsbereiche als auch Kapitalanlagen.
- Personalpolitik muss langfristig gedacht werden – kurzfristiger Personalabbau kann Know-how vernichten, das für die Zukunft unverzichtbar ist.
Der Blick nach vorn: Was Unternehmer jetzt tun sollten
Die Entwicklung am Arbeitsmarkt ist ein Frühindikator für tieferliegende ökonomische Spannungen. Wer in den kommenden Monaten handlungsfähig bleiben möchte, sollte:
- Kostenstrukturen überprüfen: Welche Fixkosten sind verzichtbar, wo lassen sich Prozesse automatisieren?
- Mitarbeiterbindung sichern: Schlüsselkräfte müssen gehalten werden – durch klare Perspektiven und attraktive Arbeitsbedingungen.
- Investitionsstrategien anpassen: Statt Expansion um jeden Preis, gezielt in resiliente und zukunftsträchtige Bereiche investieren.
- Vermögensschutz prüfen: Staatliche Eingriffe in Form von höheren Steuern, Abgaben oder Sonderlasten sind in Phasen stagnierender Wirtschaft wahrscheinlich. Strukturen zum Schutz von Vermögen und Unternehmenssubstanz sollten frühzeitig etabliert werden.
Vermögensschutz in Krisenzeiten: Keine Option, sondern Pflicht
Gerade in Phasen schleichender wirtschaftlicher Abkühlung ist es gefährlich, untätig zu bleiben. Vermögende Privatpersonen und Unternehmer laufen Gefahr, von mehreren Seiten gleichzeitig unter Druck zu geraten:
- sinkende Unternehmensgewinne,
- steigende Steuerlast,
- wachsende Unsicherheiten auf den Finanzmärkten,
- sowie politische Eingriffe in Eigentumsrechte.
Ein professionell aufgestellter Vermögensschutz – von internationalen Strukturen über steueroptimierte Gestaltung bis hin zu Notfallstrategien – ist daher kein „Luxus“, sondern ein unverzichtbares Fundament, um Wohlstand und Handlungsfreiheit zu sichern.
Wer jetzt handelt, bleibt souverän
Die Zahlen des ifo Beschäftigungsbarometers sind mehr als eine statistische Randnotiz – sie sind ein Warnsignal. Deutschland steht am Beginn einer Phase, in der Unternehmen und Investoren ihre Strategien neu kalibrieren müssen. Wer abwartet, riskiert, vom schleichenden Personalabbau, von sinkender Nachfrage und von politischen Eingriffen überrascht zu werden.
Unternehmer, die rechtzeitig auf Flexibilität, Liquidität und Vermögensschutz setzen, bleiben hingegen souverän. In unsicheren Zeiten entscheidet nicht, wer die größten Wachstumspläne hat – sondern wer vorbereitet ist, wenn andere gezwungen werden, zu reagieren.
👉 Möchten Sie Ihre Vermögenswerte schützen und Ihr Unternehmen krisensicher aufstellen? Nehmen Sie jetzt Kontakt mit Zukunft2.com auf und sichern Sie sich eine fundierte Beratung für Ihre nächsten Schritte.
Schweiz, Österreich, Spanien: Warum immer mehr Deutsche auswandern – und was Vermögensschutz damit zu tun hat
Auswandern als Trend und Strategie
Immer mehr Deutsche verlassen ihre Heimat – nicht nur, um ein neues Lebensgefühl zu genießen, sondern auch aus strategischen Gründen. Steuerbelastung, zunehmende Regulierung, drohende Abgaben auf Vermögen und die Unsicherheit über die Zukunft Deutschlands sind für viele wohlhabende Privatpersonen und Unternehmer zentrale Motive, den Wohnsitz ins Ausland zu verlagern.
Die Schweiz, Österreich und Spanien stehen dabei an der Spitze der europäischen Auswanderungsziele. Doch hinter den nüchternen Statistiken verbergen sich tiefere Beweggründe, die eng mit der Frage des Vermögensschutzes und der persönlichen Freiheit verbunden sind.
Die Schweiz: Stabilität, Sicherheit und Nähe
Anfang 2024 lebten über 323.000 Deutsche in der Schweiz – ein Zuwachs von 2,4 % gegenüber dem Vorjahr. Damit bleibt die Schweiz das unangefochtene Lieblingsziel deutscher Auswanderer in Europa.
Warum gerade die Schweiz?
- Politische und wirtschaftliche Stabilität: Die direkte Demokratie, das föderale System und die solide Finanzpolitik schaffen ein Klima der Verlässlichkeit.
- Steuervorteile: In vielen Kantonen profitieren Zuzügler von moderaten Steuersätzen und planbarer Abgabenlast. Für vermögende Privatpersonen sind spezielle Steuerabkommen (z. B. Pauschalbesteuerung) interessant.
- Finanzplatz mit Tradition: Die Schweiz ist seit Jahrzehnten ein Zentrum für Vermögensverwaltung, internationale Bankgeschäfte und diskrete Anlageformen.
- Nähe und Sprache: Von Süddeutschland aus ist Zürich oder Basel in wenigen Stunden erreichbar – ein unschätzbarer Vorteil, wenn Familie, Geschäft oder Immobilien in Deutschland bleiben.
Kontinuierlicher Zuwachs
Bemerkenswert ist die langfristige Entwicklung: Innerhalb von zehn Jahren stieg die Zahl der Deutschen in der Schweiz um über 10 %. Wer hier lebt, sucht nicht nur Naturidylle in den Alpen, sondern vor allem ein Umfeld, das Eigentum und Wohlstand respektiert.
Österreich: Der große Aufsteiger
Schweiz beliebtestes Auswanderungsziel
Mit 232.700 Deutschen im Jahr 2024 belegt Österreich den zweiten Platz.
Der Zuwachs war mit 3,4 % sogar höher als in der Schweiz – ein deutliches Signal, dass unser Nachbarland immer attraktiver wird.
Gründe für den Boom
- Keine Sprachbarriere: Deutsche fühlen sich sofort integriert. Beruflicher Neustart, Schulbildung oder Behördengänge sind unkompliziert.
- Steigende Lebensqualität: Saubere Städte, stabile Infrastruktur und ein kulturelles Umfeld, das deutsch geprägt ist.
- Attraktives Steuerumfeld für Unternehmer: Besonders Gründer und mittelständische Unternehmer nutzen Österreich, um unternehmerisch freier agieren zu können.
- Zentral in Europa: Österreich ist für viele ein Brückenkopf – nah an Deutschland, aber mit eigener Identität und strategischen Vorteilen.
40 % Wachstum in zehn Jahren
Der vielleicht beeindruckendste Fakt: In nur einer Dekade nahm die Zahl der Deutschen in Österreich um über 41 % zu. Wer hierher zieht, sucht Sicherheit – aber auch ein Stück Heimat in verlässlichem Umfeld.
Spanien: Sonne, Freiheit und steuerliche Herausforderungen
Mit 128.000 Deutschen ist Spanien das drittbeliebteste Ziel in Europa. Das Land hat nach Jahren rückläufiger Zahlen wieder einen Aufschwung erlebt. Seit 2022 steigt die Zahl der deutschen Auswanderer erneut.
Die Faszination Spaniens
- Lebensstil und Klima: Sonne, Meer und mediterrane Leichtigkeit sind Hauptgründe für den Zuzug.
- Immobilienmarkt: Viele Deutsche erwerben Ferienhäuser oder Residenzen an der Costa Blanca, auf Mallorca oder den Kanaren.
- Gemeinschaften vor Ort: Deutsche Vereine, Schulen und Netzwerke erleichtern die Integration.
Aber Vorsicht: Steuerfalle Spanien
Anders als die Schweiz oder Österreich bringt Spanien steuerlich mehr Herausforderungen mit sich:
- Weltweite Steuerpflicht: Wer seinen Lebensmittelpunkt nach Spanien verlagert, muss sein gesamtes Einkommen und Vermögen dort versteuern.
- Hohe Abgaben: Spanien erhebt teilweise Vermögensteuer und Erbschaftssteuer, die deutlich über deutschem Niveau liegen können.
- Komplexe Regeln für Nicht-Residenten: Wer nur eine Ferienimmobilie besitzt, unterliegt ebenfalls speziellen Abgaben.
Trotzdem bleibt Spanien attraktiv – vor allem für diejenigen, die Lifestyle und Sonne über fiskalische Vorteile stellen.
Was treibt Deutsche wirklich ins Ausland?
Statistiken allein erklären den Trend nicht. Hinter den Zahlen stehen tiefgreifende Sorgen und strategische Überlegungen.
1. Vermögenssicherung
Deutschland diskutiert seit Jahren über Vermögensabgaben, Erbschaftssteuer-Verschärfungen und Sondersteuern. Wohlhabende Privatpersonen möchten sich rechtzeitig absichern, bevor politische Entscheidungen umgesetzt werden.
2. Steueroptimierung
In Zeiten hoher Inflation und wachsender Staatsverschuldung gewinnt die legale Steueroptimierung an Bedeutung. Länder wie die Schweiz bieten attraktive Modelle, während Deutschland immer mehr Belastungen einführt.
3. Politische und gesellschaftliche Unsicherheit
Viele Unternehmer sehen in der deutschen Politik eine zunehmende Unberechenbarkeit – sei es bei Energiepolitik, Bürokratie oder Sozialabgaben. Die Verlagerung ins Ausland ist für sie eine Versicherung gegen innenpolitische Risiken.
4. Lebensqualität und Freiheit
Neben harten Fakten spielt auch der Wunsch nach persönlicher Freiheit eine große Rolle. Länder wie die Schweiz oder Spanien bieten nicht nur andere steuerliche Rahmenbedingungen, sondern auch mehr Ruhe, Natur und kulturelle Vielfalt.
Die strategische Perspektive: Auswandern als Vermögensschutz
Wer den Wohnsitz verlagert, verfolgt nicht nur einen privaten Traum. Es geht um Strategien zum Schutz des eigenen Vermögens. Entscheidend sind dabei:
- Rechtssichere Planung: Doppelbesteuerungsabkommen, Wegzugsbesteuerung und Melderegeln müssen exakt berücksichtigt werden.
- Internationale Vermögensstruktur: Immobilien, Beteiligungen und Konten sollten diversifiziert sein, um Risiken in einem Land zu minimieren.
- Langfristige Perspektive: Ein Auslandsumzug muss nicht endgültig sein, sollte aber auf Stabilität und Nachhaltigkeit ausgelegt werden.
- Beratung durch Experten: Steuerberater, Anwälte und Vermögensschutz-Spezialisten mit internationaler Erfahrung sind unverzichtbar.
Länder im Vergleich: Schweiz, Österreich, Spanien
Um die Attraktivität der drei beliebtesten Länder für Deutsche besser einzuordnen, lohnt sich ein direkter Vergleich:
| Kriterium | Schweiz | Österreich | Spanien |
|---|---|---|---|
| Deutsche Einwohner 2024 | 323.600 | 232.700 | 128.000 |
| Wachstum 10 Jahre | +10,7 % | +41,2 % | –9,8 % (seit 2014) |
| Steuervorteile | Pauschalsteuer, moderate Abgaben | Vergleichsweise fair, stabil | Hohe Abgaben, Vermögensteuer |
| Nähe/Integration | Deutschsprachig, direkte Grenze | Deutschsprachig, sehr nah | Sprachbarriere, aber große Community |
| Lebensstil | Stabil, diskret, sicher | Kultur, Verlässlichkeit | Sonne, Meer, mediterran |
Schweiz beliebtestes Auswanderungsziel – Auswanderung ist mehr als Statistik
Die Zahlen zeigen klar: Immer mehr Deutsche suchen neue Lebens- und Wirtschaftsstandorte in Europa. Dabei geht es nicht nur um ein anderes Klima oder eine neue Kultur, sondern vor allem um Vermögensschutz, steuerliche Stabilität und persönliche Freiheit.
- Die Schweiz punktet mit Sicherheit und steuerlicher Planbarkeit.
- Österreich überzeugt durch Nähe und Integration bei wachsender Attraktivität.
- Spanien bietet Sonne und Lifestyle, verlangt aber eine sehr genaue steuerliche Planung.
Wer heute über Auswanderung nachdenkt, sollte dies nicht aus rein emotionalen Gründen tun, sondern eine strategische Vermögensschutz-Perspektive einnehmen. Nur so wird der Schritt ins Ausland zu einer nachhaltigen Entscheidung, die nicht nur Freiheit, sondern auch Sicherheit für Generationen schafft.
China-Speed: Was Deutschland von Chinas Tempo lernen kann
Warum das Thema relevanter ist als je zuvor
In einer Welt, die sich rasant verändert, entscheidet Geschwindigkeit immer häufiger über Erfolg oder Misserfolg. Wer als Unternehmer, Investor oder Berater zu lange wartet, verpasst Chancen – sei es beim Aufbau neuer Märkte, bei Innovationen oder beim Schutz des eigenen Vermögens. Der Begriff „China-Speed“ hat sich in den letzten Jahren als Synonym für kompromisslose Effizienz, Tempo und Entschlossenheit etabliert.
Während in Europa Projekte oft in endlosen Genehmigungsschleifen festhängen, entstehen in China innerhalb weniger Monate neue Flughäfen, Hochgeschwindigkeitsstrecken oder ganze Stadtviertel. Dieses Tempo beeindruckt – und zwingt Entscheider weltweit, ihr eigenes Handeln kritisch zu hinterfragen.
Doch was bedeutet „China-Speed“ konkret? Welche Chancen und Risiken verbergen sich dahinter? Und vor allem: Wie können deutsche Unternehmer von dieser Dynamik profitieren, ohne dabei rechtliche, finanzielle oder kulturelle Risiken einzugehen?
Was bedeutet „China-Speed“? – Definition und Kontext
„China-Speed“ beschreibt die Fähigkeit, Projekte und Entscheidungen in extrem kurzer Zeit umzusetzen. Dahinter steckt eine Kombination aus:
- zentralisierten Entscheidungsstrukturen, die schnelle Freigaben ermöglichen
- hoher staatlicher Investitionsbereitschaft, insbesondere in Infrastruktur und Technologie
- Risikobereitschaft von Unternehmen, die auch unvollständige Lösungen schnell in den Markt bringen
- kultureller Prägung, bei der Pragmatismus vor Perfektion steht
Beispiele für China-Speed
- Bau des Huoshenshan-Krankenhauses in Wuhan während der Corona-Pandemie – 10 Tage Bauzeit
- Ausbau des chinesischen Hochgeschwindigkeitsnetzes – über 40.000 km in nur 15 Jahren
- Einführung neuer digitaler Plattformen (z. B. mobile Payment) – landesweite Nutzung innerhalb weniger Monate
Der Unterschied zu westlichen Strukturen
In Deutschland und der EU dominieren andere Faktoren: Rechtssicherheit, umfangreiche Prüfverfahren, Bürgerbeteiligung, Datenschutz und nachhaltige Planungen. Diese Aspekte sind wichtig – sie sorgen aber zugleich für erhebliche Verzögerungen.
- Genehmigungszeiten: Großprojekte wie BER oder Stuttgart 21 ziehen sich über Jahrzehnte.
- Regulatorik: Unternehmer sehen sich mit einem dichten Netz aus Vorschriften konfrontiert.
- Kultur: Fehlervermeidung und Perfektion stehen höher als Risikobereitschaft.
China-Speed
Die zentrale Frage lautet daher: Wie viel „China-Speed“ verträgt Deutschland, ohne seine Werte zu opfern?
Chancen für Unternehmer: Was wir lernen können
Wer das Prinzip „China-Speed“ versteht, kann es in Teilen auch in Europa umsetzen – angepasst an unsere Rahmenbedingungen. Besonders für Unternehmer und Investoren ergeben sich folgende Potenziale:
- Schnellere Entscheidungsprozesse im eigenen Unternehmen
- klare Zuständigkeiten
- weniger Hierarchieebenen
- konsequentes Umsetzen statt endloser Diskussionen
- Prototyp statt Perfektion
- lieber schnell testen, anpassen und optimieren
- Minimierung von Marktrisiken durch frühes Feedback
- Digitalisierung als Beschleuniger
- Automatisierung von Verwaltungs- und Finanzprozessen
- Nutzung von KI-gestützten Tools für Planung, Controlling und Strategie
- Globale Chancen nutzen
- Kooperationen mit chinesischen Partnern
- Teilnahme an internationalen Projekten, die nach dem Prinzip „China-Speed“ realisiert werden
Risiken und Schattenseiten von China-Speed
So beeindruckend das Tempo ist, so groß sind auch die Gefahren, wenn man das Modell unreflektiert übernimmt:
- Mangelnde Qualitätssicherung: Schnell gebaute Projekte bergen höhere Risiken.
- Rechtsunsicherheit: Geschwindigkeit darf nicht zu Verstößen gegen Vorschriften führen.
- Überforderung der Mitarbeiter: Dauerhaftes Hochtempo kann zu Burnout und Fluktuation führen.
- Fehlende Nachhaltigkeit: Nicht jedes kurzfristig erfolgreiche Modell ist langfristig tragfähig.
Typische Fehler beim Versuch, „China-Speed“ zu kopieren
Infobox: Häufige Fehler von Unternehmern
- Alles gleichzeitig beschleunigen zu wollen – statt gezielt wichtige Projekte zu priorisieren
- Rechts- und Steuerfragen zu vernachlässigen
- keine Notfallpläne für Fehlschläge zu haben
- Mitarbeiter nicht einzubinden oder zu überlasten
- Kulturunterschiede in internationalen Projekten zu unterschätzen
Checkliste: So setzen Sie China-Speed im eigenen Unternehmen um
- Entscheidungswege verkürzen – Wer darf was entscheiden?
- Pilotprojekte starten – Schnell testen, bevor große Budgets fließen.
- Externe Experten einbinden – Juristen, Steuerberater, Strategieberater.
- Digitale Tools nutzen – KI, Automatisierung, Cloud-Lösungen.
- Risikomanagement etablieren – Szenarien durchspielen und absichern.
- Kulturelle Offenheit fördern – pragmatisches Denken statt übertriebener Perfektion.
Branchen, in denen China-Speed besonders relevant ist
- Bau- und Immobilienwirtschaft: Beschleunigte Genehmigungen und Umsetzung.
- Handel & Logistik: Schnelle Anpassung an Lieferkettenprobleme.
- Dienstleistungen & Beratung: Digitalisierung und Automatisierung von Prozessen.
- Technologie & Start-ups: Schnelles Testen und Skalieren neuer Ideen.
Rechtlicher Rahmen in Deutschland und Europa
Während in China vieles durch staatliche Direktiven möglich wird, gilt in Europa: Jede Beschleunigung muss innerhalb des Rechtsrahmens erfolgen. Das bedeutet:
- Beachtung des Arbeitsrechts (Arbeitszeiten, Mitbestimmung)
- Einhaltung von Umwelt- und Bauvorschriften
- steuerliche und gesellschaftsrechtliche Absicherung bei Expansion ins Ausland
Hier trennt sich die Spreu vom Weizen: Unternehmer, die Tempo mit rechtlicher Sicherheit kombinieren, verschaffen sich langfristig den entscheidenden Vorsprung.
Praktische Handlungsschritte für Unternehmer und Berater
- Interne Analyse: Wo bremst Ihr Unternehmen aktuell am meisten?
- Externe Expertise sichern: Beratung für Steuer, Recht und internationale Expansion einholen.
- Strategische Partnerschaften prüfen: Kooperationen mit Unternehmen, die Tempo vorleben.
- Vermögensschutz einplanen: Wer schnell wächst, muss gleichzeitig absichern – gegen staatliche Eingriffe, Haftungsrisiken oder Steuerfallen.
China-Speed als Weckruf
„China-Speed“ ist mehr als ein Schlagwort – es ist ein Spiegel für die eigene Handlungsfähigkeit. Unternehmer, Steuerberater und Geschäftsführer in Deutschland sollten die Lektion ernst nehmen: Wer zu langsam ist, verliert. Gleichzeitig gilt: Nicht jede Abkürzung ist nachhaltig oder rechtlich tragfähig.
Die Kunst liegt darin, das Beste aus beiden Welten zu kombinieren: das Tempo Chinas mit der Rechtssicherheit und Stabilität Europas.
Wenn Sie als Unternehmer oder Berater darüber nachdenken, wie Sie in Ihrem Unternehmen Prozesse beschleunigen, Risiken absichern und neue Chancen ergreifen können, dann ist jetzt der richtige Zeitpunkt für ein Gespräch.
👉 Kostenlose Erstberatung bei Zukunft2.com – vertraulich, kompetent und praxisnah.
Deutsche Exporte brechen ein – Zölle, Nachfragerückgang und neue Risiken für Anleger
Exporte unter Druck – Trendwende nach kurzer Erholung
Die deutschen Exporte sind im Juli unerwartet zurückgegangen. Mit einem Minus von 0,6 % gegenüber dem Vormonat sanken die Ausfuhren auf 130,2 Milliarden Euro.
Noch im Juni hatte die Exportwirtschaft ein kleines Plus verbuchen können, doch nun zeigt sich:
Die Weltmärkte drehen sich schneller gegen Deutschland, als viele Ökonomen erwartet hatten.
Statt des prognostizierten Mini-Wachstums von 0,1 % setzte die Realität ein deutliches Signal der Schwäche.
USA: Vierter Rückgang in Folge
Besonders dramatisch ist die Entwicklung im Handel mit den Vereinigten Staaten.
Zwar bleiben die USA wichtigster Abnehmer deutscher Produkte, doch der Wert der Exporte sank im Juli um 7,9 % auf nur noch 11,1 Milliarden Euro – der niedrigste Stand seit Ende 2021.
Damit setzt sich eine Serie von vier aufeinanderfolgenden Rückgängen fort.
Der Hauptgrund: neue US-Zölle von 15 % auf EU-Importe, die deutsche Waren in der weltgrößten Volkswirtschaft deutlich verteuern. Viele Unternehmen hatten ihre Lieferungen vor Inkrafttreten dieser Regelungen vorgezogen – jetzt bricht die Nachfrage weg.
China: Vom Absatzmarkt zum Konkurrenten
Auch das Geschäft mit China verliert spürbar an Schwung. Die Exporte in die Volksrepublik sanken im Juli um 7,3 % auf 6,4 Milliarden Euro.
Die Gründe liegen tiefer: China produziert zunehmend selbst und verdrängt deutsche Anbieter aus Schlüsselbereichen.
Besonders im Zukunftssektor Elektromobilität wird Deutschland von einem Absatzmarkt immer stärker zum Wettbewerber – eine Entwicklung, die langfristig die gesamte Exportstrategie infrage stellt.
EU-Markt als Lichtblick – aber kein Ausgleich
Ein kleiner Lichtblick ist die steigende Nachfrage innerhalb der Europäischen Union:

Deutsche Exporte brechen ein
Mit 74,8 Milliarden Euro legten die Exporte in den Binnenmarkt um 2,5 % zu.
Doch selbst dieses Plus reicht nicht aus, um die Einbrüche in den beiden wichtigsten Märkten USA und China zu kompensieren.
Die Exportabhängigkeit von außereuropäischen Großmächten bleibt damit eine Achillesferse der deutschen Wirtschaft.
Importe und Binnenwirtschaft
Die Importe sanken im Juli leicht um 0,1 % auf 115,4 Milliarden Euro. Analysten hatten mit einem stärkeren Rückgang gerechnet.
Die relativ stabilen Einfuhren könnten auf eine gewisse Robustheit der Binnennachfrage hindeuten – doch die schwächeren Auftragseingänge aus dem Ausland (minus 3,1 %) belasten die Industrie erheblich.
Für Investoren bedeutet das: Die Exportdynamik wird in den kommenden Monaten kaum ein Wachstumsmotor sein.
Stimmung kippt: Exporteure pessimistisch
Das Ifo-Barometer für Exporterwartungen fiel im August tiefer in den negativen Bereich.
Unternehmen reagieren ernüchtert auf die neuen Handelsbedingungen mit den USA. Zwar liegt der Zollsatz von 15 % niedriger als befürchtet, doch er reicht aus, um die Exportstimmung deutlich zu drücken.
Die Botschaft ist klar: Deutschland kann sich nicht mehr auf seine traditionelle Rolle als Exportweltmeister verlassen.
Konsequenzen für Unternehmer und Anleger
Für deutsche Unternehmer, Investoren und vermögende Privatpersonen ergeben sich daraus mehrere strategische Fragen:
- Risikodiversifizierung: Wer stark auf den US- oder China-Markt setzt, sollte Alternativen in stabileren Märkten prüfen.
- Absicherung: Mit Blick auf geopolitische Spannungen ist ein solider Vermögensschutz entscheidend – Exportrisiken können sich schnell in Währungs- und Anleihemärkten spiegeln.
- Neue Strategien: Der Fokus muss stärker auf Europa, Zukunftstechnologien und regionale Wertschöpfung gelegt werden, um die Abhängigkeit von externen Märkten zu reduzieren.
Deutsche Exporte brechen ein – Deutschland am Scheideweg
Die Exportnation Deutschland verliert an Schwung – und das nicht nur kurzfristig. Zölle, geopolitische Machtverschiebungen und strukturelle Veränderungen in China und den USA stellen die deutsche Wirtschaft vor historische Herausforderungen.
Für Unternehmer und Anleger bedeutet das: Die kommenden Jahre erfordern klare Strategien, Vermögensschutz und die Bereitschaft, sich von alten Gewissheiten zu verabschieden.
Frankreich vor dem Finanzabgrund – Vertrauensfrage und Staatsfinanzen im Fokus
Politisches Beben in Paris
Heute steht Frankreichs Premierminister François Bayrou vor der Nationalversammlung und stellt die Vertrauensfrage.
Es geht dabei nicht nur um seine Person oder das Schicksal seiner Regierung, sondern um weit mehr: die finanzielle Handlungsfähigkeit der zweitgrößten Volkswirtschaft der Eurozone.
Scheitert Bayrou, droht Frankreich in einer Phase höchster fiskalischer Anspannung politisch und wirtschaftlich handlungsunfähig zu werden.
Ein Land in der Defizitfalle
Frankreich kämpft seit Jahren mit enormen Haushaltsdefiziten.
Seit der Finanzkrise 2008 und den Ausgabenwellen während der Pandemie ist es Paris – anders als Berlin – nicht gelungen, die Neuverschuldung spürbar zurückzufahren.
Im Gegenteil: Das Defizit verharrt seit über einem Jahrzehnt bei rund fünf Prozent der Wirtschaftsleistung.
Diese strukturelle Schieflage hat die Staatsschulden inzwischen auf 116 Prozent des BIP anwachsen lassen.
Belastung für jeden Bürger
Runtergebrochen auf den einzelnen Franzosen ergibt sich ein erschreckendes Bild:

Frankreich vor dem Finanzabgrund
Pro Kopf fallen derzeit etwa 2.400 Euro neues Defizit pro Jahr an, während der individuelle Schuldenanteil bereits bei über 55.000 Euro liegt – von der Wiege bis zur Bahre.
Damit ist Frankreich im europäischen Vergleich ein Schwergewicht der Verschuldung:
Mit rund 3,5 Billionen Euro Gesamtschulden liegt es deutlich vor Deutschland (2,8 Billionen Euro) und sogar noch über Italien (3,1 Billionen Euro).
Die Illusion der hohen Staatsquote
Das Problem verschärft sich durch die enorm hohe Staatsquote Frankreichs, eine der höchsten in der EU.
Ein aufgeblähter Verwaltungsapparat, subventionierte Strukturen und ein kaum reformierter Sozialstaat verschlingen gewaltige Mittel. Die moderaten Sparpläne Bayrous sind daher eher ein Tropfen auf den heißen Stein.
Eigentlich müsste das Land deutlich härter konsolidieren, um nicht in eine unkontrollierbare Schuldenkrise zu geraten.
Gefahr für die Finanzmärkte und den Euro
Die Finanzmärkte beobachten die Lage in Paris mit wachsender Nervosität.
Kommt es zu einem politischen Stillstand oder gar einem Ausverkauf französischer Staatsanleihen, richtet sich unweigerlich der Blick auf die Europäische Zentralbank.
Doch die Erwartung, dass die EZB Frankreich unbegrenzt Kredite bereitstellt, wäre fatal: Sie würde nicht nur die Stabilität des Euro gefährden, sondern auch den gesamten europäischen Kreditrahmen unterminieren.
Risiko für die EU selbst
Besonders heikel: Die Europäische Union verschuldet sich inzwischen selbst zunehmend über gemeinsame Anleihen. Sinkt Frankreichs Bonität, wirkt das direkt auf die Kreditwürdigkeit der gesamten EU.
Was auf den ersten Blick ein nationales Problem ist, droht also schnell eine gesamteuropäische Dimension anzunehmen – mit unkalkulierbaren Folgen für Investoren, Unternehmer und vermögende Privatpersonen in Deutschland.
Frankreich vor dem Finanzabgrund – Frankreich als Pulverfass für Europa
Frankreich steht am Scheideweg. Weigert sich die Politik, die fiskalische Realität anzuerkennen, droht der Kollaps staatlicher Handlungsfähigkeit.
Für Anleger, Unternehmer und Vermögende in Deutschland ist klar: Ein destabilisiertes Frankreich ist nicht nur ein französisches Problem – es ist eine Bedrohung für die gesamte Eurozone.
Wer sein Vermögen schützen will, darf die Entwicklungen in Paris nicht ignorieren.
Frankreich – wie steht es um die Staatsfinanzen und die Wirtschaft
1. Finanzlage: Schulden, Defizite und Dringlichkeit
Verschuldung auf hohem Niveau
Frankreich’s Staatsverschuldung liegt zwischen 113 % und 114 % des BIP – damit befindet es sich unter den Spitzenreitern der EU und ist nur noch knapp hinter Italien und Griechenland angesiedelt (The Guardian, Wikipedia, The Times).
In absoluten Zahlen beläuft sich die Verschuldung auf rund 3,3 Billionen Euro (ZDFheute, Wikipedia).
Defizitentwicklung und Prognosen
Der Haushalt war 2024 mit einem Defizit von etwa 5,8 % belastet, weit über dem Euro-Ziel von maximal 3 % (The Guardian, Al Jazeera, Economy and Finance, Reuters).
Prognosen der EU-Kommission sehen das Defizit minimal auf 5,6 % im Jahr 2025 sinken, um dann 2026 wieder leicht auf 5,7 % anzusteigen. Die Staatsverschuldung soll im selben Zeitraum auf 118,4 % klettern (Economy and Finance).
Steigende Schuldenkosten
Die Kosten für neue Staatsanleihen sind nun auf dem Niveau Italiens – eine historische Verschiebung:
Frankreich gilt traditionell als finanzpolitisch weniger riskant, doch seit kurzem rücken die Renditen enger zusammen (Financial Times).
2. Reformvorhaben und politische Stolpersteine
Der „Bayrou-Plan“: Sparen mit Kontroversen
Premierminister François Bayrou hat ein umfassendes Austeritätsprogramm im Volumen von fast 44 Milliarden Euro angekündigt.
Frankreich Staatsfinanzen und Wirtschaft
Geplant sind Einsparungen bei Staatsausgaben (z. B. zwei Feiertage streichen, Verwaltung verschlanken) sowie neue Einnahmen durch Steueranpassungen oder gegen Steuerbetrug gerichtete Maßnahmen (Reuters, The Times, Financial Times).
Ziel: Defizit von 5,8 % 2024 → 4,6 % bis 2026 → 3 % bis 2029 (Reuters, The Times).
Politische Blockade und Vertrauensfrage
Die politische Umsetzung ist jedoch höchst fragil. Bayrou selbst brachte die Vertrauensfrage im Parlament zur Abstimmung – eine riskante politische Strategie (Financial Times, AP News, The Guardian, Wikipedia). Führende Parteien von links bis rechts lehnen seinen Plan ab (AP News, The Guardian).
Der Ministerpräsident steht kurz vor dem Sturz – ein Misstrauensvotum ist wohl möglich (The Guardian, Financial Times).
Marktreaktionen
Die politischen Unsicherheiten wirken sich unmittelbar auf den Finanzmarkt aus: Anleiheurteile steigen, Anleger zeigen Nervosität, Frankreich verliert seinen einstigen “sicheren Hafen”-Status (Reuters, Financial Times, The Times).
3. Wirtschaftliche Lage & mittelfristige Aussichten
Wachstum und Inflation
Das reale Wirtschaftswachstum schwächte sich 2025 auf nur etwa 0,6 % ab, erwartete Erholung auf 1,3 % in 2026 (Economy and Finance). Die Inflation soll 2025 unter 1 % bleiben – ebenfalls förderlich für die Kaufkraft (Economy and Finance).
Arbeitsmarkt
Trotz der Abkühlung ist die Arbeitslosenquote moderat stabil (~7,9 % in 2025, leicht sinkend 2026) (Economy and Finance).
Ursachen für Schwäche
Wachstumslimitierende Faktoren:
- Sparmaßnahmen reduzieren Nachfrage
- Globale Wirtschaftsunsicherheiten bremsen Exporte und Investitionen
- Ebenso belasten hohe Sozialleistungen und ineffiziente Ausgaben langfristige Produktivität (The Guardian, euronews, Economy and Finance).
Entwicklungschancen
Langfristige Stärkung gelingt über Innovation, Produktivität und Modernisierung: digitaler Ausbau, Bürokratieabbau, Innovationsförderung (z. B. KI, Cybersecurity), Energie-Investitionen (Nuklear, Wasserkraft) (Reuters, OECD).
4. Am Scheideweg – Reformdruck trifft Reformstau
Frankreich steht unter massivem fiskalischem Druck – hohe Schulden, Klimmzug bei den Kosten, schwaches Wachstum. Die Regierung versucht mit rigorosen Reformen gegenzusteuern, ist aber politisch extrem angeschlagen. Ein reformpolitisches Patt droht, das die ökonomische Lage weiter verschärfen könnte.
Ohne Kompromiss und politisches Handeln droht ein Teufelskreis aus steigenden Kosten, wachsender Schuldenlast und wachsender Instabilität – mit weitreichenden Folgen für Frankreich und potenziell die Eurozone (The Guardian, Reuters, Financial Times, FAZ.NET).
Foto: Audrius/ adobe.com
Erfolgreiche Unternehmen in der argentinischen Wirtschaftskrise 1998–2002
Hintergrund der Krise
Die argentinische Wirtschaftskrise 1998–2002 war von einer schweren Rezession, einem Finanzkollaps und dem Staatsbankrott geprägt. Das Bruttoinlandsprodukt schrumpfte zwischen 1998 und 2002 um insgesamt 28 %, und im Jahr 2002 lebten über die Hälfte der Argentinier in Armut[1].
In dieser schwierigen Zeit brachen viele Unternehmen zusammen oder gerieten in Zahlungsschwierigkeiten.
Dennoch gab es einige Sektoren und Firmen, die trotz der Rezession erfolgreich blieben oder Gewinne verzeichneten. Insbesondere exportorientierte Branchen, Anbieter lebensnotwendiger Güter und Unternehmen mit Einkünften in harter Währung erwiesen sich als vergleichsweise krisenfest.
Im Folgenden wird analysiert, welche Branchen und Geschäftsmodelle während der Krise Stabilität oder Gewinne erzielen konnten, welche konkreten Unternehmen davon profitierten und mit welchen Strategien sie sich behaupteten.
Zudem wird beleuchtet, wie diese Akteure von der Abwertung des Peso, von Kapitalflucht oder staatlichen Maßnahmen wie dem „Corralito“ (Einfrieren der Bankeinlagen) profitieren oder sich davor schützen konnten. Konkrete Beispiele und Kennzahlen illustrieren diese Entwicklungen.
Branchen mit Gewinnchancen während der Krise
- Exportorientierte Sektoren: Unternehmen, die überwiegend für den Export produzierten, gehörten eindeutig zu den Gewinnern der Krise. Da ihre Produkte in harten Währungen (v.a. US-Dollar) abgesetzt wurden, brachte die Abwertung des Peso enorme Wettbewerbs- und Preisvorteile. Ihre Umsätze in Pesos stiegen sprunghaft an, weil ein Dollar-Erlös nach der Abwertung ein Vielfaches an Pesos ergab[2][3]. Ein Bericht vom Oktober 2002 zeigte, dass exportorientierte Firmen im ersten Halbjahr 2002 ihre Umsätze häufig verdoppelten oder verdreifachten[2][3]. Diese kurzfristige Umsatzexplosion führte zwar nicht automatisch zu höheren Gewinnen (das hing auch von Kosten, Schulden und Inflation ab[4]), aber exportlastige Branchen wie Petrochemie, Stahl, Agrar und Bergbau legten den Grundstein für eine schnelle Erholung. Experten prognostizierten damals, dass nach der Krise die produzierenden Exportsektoren deutlich rentabler sein würden als Binnenmarkt-Dienstleister[5]. Insgesamt profitierten Exportmodelle von der Krise insofern, als die lokale Rezession sie weniger traf und die Abwertung ihre internationale Wettbewerbsfähigkeit dramatisch erhöhte.
- Grundversorgung und Basiskonsum: Anbieter von lebensnotwendigen Gütern (Nahrungsmittel, Getränke, Hygieneartikel etc.) verzeichneten eine anhaltende Nachfrage, da die Bevölkerung trotz sinkender Realeinkommen das Nötigste konsumieren musste. Allerdings änderte sich das Konsumverhalten: Viele Haushalte stiegen auf günstigere einheimische Produkte um, was billigen lokalen Marken Marktanteile bescherte. Ein Beispiel ist der Getränkemarkt, wo preiswerte heimische Limonaden während der Krise Absatzzuwächse hatten, während teurere internationale Marken Absatz einbüßten[6]. Generell profitierte der Einzelhandel mit Billigprodukten – etwa kleine Nahversorger und Discounter – da Verbraucher verstärkt preisbewusst einkauften. Große Supermarktketten hingegen litten unter der Konsumflaute: Der Umsatz in Hyper- und Supermärkten ging stark zurück, viele Kunden wichen auf informelle Märkte aus. Trotz stabiler Grundnachfrage war die Profitabilität im Versorgungssektor sehr unterschiedlich: Unternehmen mit Möglichkeit zur Preisanpassung (etwa freie Händler) kamen relativ gut durch die Krise, während regulierte Versorger unter Preisstopps litten. So wurden die Tarife der privatisierten Energie- und Wasserversorger 2002 eingefroren und in Pesos umgestellt, was ihre Einnahmen real massiv schrumpfen ließ[7]. Insgesamt blieb die Grundversorgung zwar betriebsfähig, doch echte Gewinner fanden sich hier eher unter den flexiblen, kleineren Anbietern als unter den großen Versorgern.
- Landwirtschaft und Rohstoffexporte: Die Agrarbranche und Rohstoffsektor erwiesen sich als Rückgrat in der Krise. Landwirtschaftliche Exporte (z. B. Soja, Getreide, Fleisch, Milchprodukte) wurden durch die Abwertung erheblich begünstigt, da die Kosten (Löhne, lokale Betriebsmittel) in Peso anfielen, die Exporterlöse aber in Dollar. Viele Agrarunternehmen und Exporthändler steigerten daher ihre Verkaufsmengen und erzielten hohe Gewinne, sobald sich der internationale Markt stabilisierte. Zum Beispiel konnte der weltgrößte Zitronenproduzent San Miguel seine Umsätze 2002 um 67 % steigern[8]. Rohstoffkonzerne wie Öl- und Bergbauunternehmen profitierten ähnlich: Erdöl, Erdgas, Mineralien und Metalle hatten Auslandsmärkte oder Dollar-Indexierung, was die lokalen Tochterfirmen trotz Inlandsrezession lukrativ hielt. Ein globaler Rohstoffpreisanstieg ab 2002 verstärkte diesen Trend zusätzlich und half Argentinien, ab 2003 mit Wachstumsraten um 9 % jährlich aus der Depression herauszukommen[9]. Bergbauunternehmen nutzten zudem steuerliche Anreize und die neuen Kostenvorteile: Gold- und Kupferminen erhöhten ihre Produktion, weil der feste Wechselkurs wegfiel und Ausfuhrbeschränkungen abgebaut wurden. Insgesamt waren Agrar- und Rohstoffexporteure klare Gewinner – die Abwertung ermöglichte ihnen ein rentables Geschäft trotz Inlandskrise, und ihre Deviseneinnahmen stabilisierten auch die nationale Handelsbilanz.
- Dollar-basierte Geschäftsmodelle: Unternehmen, die Preise oder Einnahmen an den Dollar koppeln konnten, waren ebenfalls im Vorteil. In einigen Branchen (z. B. Immobilien, Automobilhandel, Luxusgüter) wurde traditionell in US-Dollar kalkuliert. Nach dem Ende der 1:1-Konvertibilität verteuerten sich importierte oder dollarbewertete Güter sprunghaft, was Anbietern mit vorhandenen Lagerbeständen oder Zugang zu Devisen hohe Margen bescherte. Beispielsweise wurden Neuwagen und Elektronik teils in Dollar fakturiert – Händler, die früh anpassungsfähig waren, konnten Währungsrisiken abwälzen. Unternehmen mit harten Vermögenswerten – etwa große Immobilienbesitzer oder Rohstofflagerhalter – erlebten, dass ihre Assets in Peso gerechnet erheblich an Wert gewannen, sobald die Währung fiel. Zudem kamen dollargestützte Einnahmenquellen den Firmen zugute: Die Tourismusbranche etwa profitierte, weil ab 2002 verstärkt ausländische Touristen ins nun preiswerte Argentinien kamen. Hotels, die in Dollar abrechneten, und Fluglinien mit Devisenverkauf konnten so neue Umsätze generieren. Auch Dienstleister mit Auslandskunden (wie Software/IT oder Beratungsfirmen) erzielten in dieser Phase Wettbewerbsvorteile, da ihre Kostenbasis abgewertet war, sie aber weiterhin in harter Währung fakturieren konnten. Insgesamt zahlte sich jedes Geschäftsmodell aus, das unabhängig vom geschwächten Binnenmarkt war und stattdessen auf Dollar oder Export setzte.
- Informelle Sektoren und Schwarzmarkt: Wie in vielen Krisen florierte in Argentinien ein Schattenwirtschafts- und Schwarzmarktmodell. Das Einfrieren der Bankguthaben (Corralito) und Kapitalverkehrskontrollen führten dazu, dass informelle Devisenhändler („arbolitos“) und inoffizielle Wechselstuben regen Zulauf hatten. Der US-Dollar wurde auf dem Schwarzmarkt zeitweise deutlich höher gehandelt als der offizielle Kurs, was findigen Akteuren Arbitragegewinne ermöglichte. Manche Unternehmen umgingen Restriktionen, indem sie Offshore-Konten nutzten oder Erlöse ins Ausland schleusten. Auch der Tauschhandel („trueque“) lebte auf: Netzwerke, in denen Waren und Dienstleistungen ohne Geld getauscht wurden, halfen kleinen Anbietern zu überleben. Zwar handelt es sich hierbei nicht um formal ausgewiesene Gewinne, doch zahlreiche Ein-Personen-Betriebe und informelle Händler konnten in der Krise erfolgreich operieren, indem sie die Nachfrage nach günstigeren Produkten oder Schwarzmarktdollars bedienten. Dieses parallelökonomische Modell war ein Ventil der Krise: Es profitierte von den Engpässen im offiziellen Sektor. Allerdings war die Informalität kein nachhaltiges Geschäftsmodell auf Unternehmensebene – vielmehr half sie vielen, kurzfristig liquide zu bleiben oder Vermögen in Sicherheit zu bringen.
Erfolgreiche Unternehmen und ihre Beispiele
Trotz des allgemeinen Unternehmenssterbens in 2001/02 gab es einige prominente Firmen (lokale wie multinationale), die in Argentinien Gewinne erzielten oder ihre Marktstellung ausbauten.

Argentinische Wirtschaftskrise erfolgreiche Unternehmen
Oft handelte es sich um große Konzerne mit Exportfokus, um rohstoffnahe Unternehmen oder um solche mit Unterstützung durch ausländische Muttergesellschaften. Im Folgenden einige Beispiele:
- Techint-Gruppe (Siderca, Siderar): Der argentinisch-italienische Techint-Konzern, spezialisiert auf Stahlrohre und Stahl, war ein klarer Gewinner. Siderca, ein Hersteller nahtloser Stahlrohre für den Weltmarkt, steigerte im ersten Halbjahr 2002 seinen Umsatz um atemberaubende 239 % gegenüber dem Vorjahr (von 644 Mio. Peso in H1 2001 auf 2,19 Mrd. Peso in H1 2002)[3]. Auch Techints Flachstahl-Tochter Siderar profitierte: +97 % Umsatz im gleichen Zeitraum[10]. Diese Zuwächse resultierten direkt aus der Exportorientierung – die globale Nachfrage blieb vorhanden, und durch den günstigen Wechselkurs wurde Argentinien zum Niedrigkosten-Produktionsstandort. Techint konnte damit seine internationale Position festigen und gehörte zu den am stärksten begünstigten Unternehmensgruppen der Devisenumstellung[2].
- Pérez Companc/Molinos: Die einheimische Unternehmerfamilie Pérez Companc profitierte ebenfalls erheblich. Ihre Holding betrieb u.a. einen Energiekonzern (Pecom/Pérez Companc Oil) und seit 1998 die Lebensmittelfirma Molinos Río de la Plata. Molinos ist einer der größten Nahrungsmittelproduzenten (Öle, Mehl, Fertigprodukte) des Landes und hat wichtige Exportmärkte. Unter Pérez Compancs Führung wuchs Molinos’ Auslandsumsatz deutlich – und im ersten Halbjahr 2002 schoss der Gesamtumsatz um 127 % nach oben (von 305 Mio. auf 694 Mio. Peso)[11]. Die Öl- und Gasförderung der Gruppe (Pecom Energía) verzeichnete ebenfalls über +112 % Umsatz[12], da Öl exportiert bzw. in Dollar abgerechnet wurde. Familie Pérez Companc nutzte die Krise strategisch: Sie verkaufte 2002 das Energiegeschäft zum Höhepunkt der Turbulenzen an Petrobras (Brasilien) und konzentrierte sich auf Lebensmittel. Somit realisierten sie hohe Erlöse und Molinos konnte als Grundversorger mit Exportfokus den heimischen Marktanteil ausbauen.
- Chemie und Agrar-Zulieferer (Atanor): Ein Beispiel für ein mittelgroßes Unternehmen mit Gewinnen ist Atanor, ein Chemieunternehmen, das eng mit der Landwirtschaft verbunden ist (Herbizide, Düngemittel, Alkohole). Atanor konnte seine Absatzmenge ausweiten, da Landwirte nach der Abwertung mehr lokale Betriebsmittel nachfragten und Importe zu teuer wurden. Im ersten Halbjahr 2002 stieg Atanors Umsatz um 151 % gegenüber Vorjahr[13] – ein Zeichen dafür, wie Agrar-Boom und Importsubstitution einen Chemie-Zulieferer durch die Krise trugen.
- Nahrungsmittel- und Agrarkonzerne: Neben Molinos gab es weitere Gewinner in der Lebensmittel- und Agrarindustrie. Die Zucker-, Papier- und Fruchtsaftherstellerin Ledesma (zugleich größter Zuckerproduzent Argentiniens) steigerte ihren Umsatz um 46 %[10]. Der Mühlenbetrieb Juan Semino legte um 84 % zu[10]. Solche Unternehmen profitierten, weil Grundnahrungsmittel weiter gefragt waren und weil sie Rohstoffe exportieren oder importierte Vorprodukte ersetzen konnten. San Miguel, Weltmarktführer bei Zitronenprodukten, exportierte den Großteil seiner Produktion und erhöhte so den Umsatz um erwähnte 67 % im Krisenjahr[10]. Auch Arcor, ein großer Süßwarenhersteller (nicht in obiger Liste, aber ähnlich aufgestellt), konnte durch verstärkte Exporte Lateinamerika und neue Auslandsmärkte die heimische Flaute ausgleichen (Arcor diversifizierte früh in Dollar-Märkte). Diese Beispiele zeigen, dass argentinische Agrar- und Lebensmittelmultis mit hohem Exportanteil die Rezession überstanden und teilweise gestärkt daraus hervorgingen.
- Automobilindustrie (Renault Argentina): Die Kfz-Branche brach im Inland ab 1999 dramatisch ein – 2002 wurden zeitweise nur ~5.000 Fahrzeuge pro Monat verkauft[14]. Dennoch gelang es Renault Argentina als einer der wenigen Hersteller, ein Umsatzplus zu erzielen (+2,8 % im ersten Halbjahr 2002)[14]. Renault, ein französischer Konzern, schaffte dies, indem es seine Produktion verstärkt ins Ausland lieferte bzw. Nischen im Export (z.B. Ersatzteile oder bestimmte Fahrzeugmodelle in die Region) nutzte. Während lokale unabhängige Autobauer scheiterten, konnte sich Renault dank Mutterkonzern-Unterstützung und Exportstrategie behaupten. Andere multinationale Autoproduzenten wie Peugeot oder Ford reduzierten zwar ihre Auslastung drastisch, erhielten aber ebenfalls finanzielle Rückendeckung aus der Zentrale, um die Argentinien-Tochter über Wasser zu halten – in Erwartung besserer Zeiten nach der Krise.
- Öl- und Energiekonzerne (YPF, Pan American Energy, Petrobras): Der Energiesektor ist ein Sonderfall. YPF, das größte Öl- und Gasunternehmen Argentiniens, war seit 1999 im Besitz des spanischen Repsol-Konzerns. Trotz des Einbruchs am Inlandsmarkt konnte YPF alle seine Auslandsschulden bedienen und musste nie den Gläubigern die Zahlungen einstellen[15]. Ebenso erfüllte Pan American Energy (ein Joint Venture von britischen und argentinischen Investoren, aktiv in der Ölproduktion) alle Verpflichtungen termingerecht[15]. Diese Firmen verdankten ihre Stabilität den Deviseneinnahmen aus Öl- und Gasexporten sowie der finanziellen Stärke ihrer Eigentümer. Petrobras, der brasilianische Öl-Multi, nutzte die Gelegenheit, 2002 günstig in Argentinien zu expandieren (Kauf von Pérez Companc). Telefónica (Spanien) und Telecom Argentina (damals Telecom Italia/France Télécom) aus dem Telekom-Sektor litten zwar unter eingefrorenen Tarifen im Festnetz, konnten aber durch Wachstum im Mobilfunkgeschäft ihre Umsätze nominal leicht steigern[7]. Bemerkenswert ist, dass Telefónica de Argentina und Petrobras-Argentina ihre hohen Dollar-Schulden (1,81 Mrd. bzw. 2,31 Mrd. US$) ohne Insolvenz und ohne Schuldenschnitt restrukturieren konnten[16]. Dies zeigt, dass große multinationale Konzerne dank Auslandskapital und harter Währungseinnahmen die Krise durchstanden, während viele rein lokale Versorger und Industriebetriebe zahlungsunfähig wurden.
- Hersteller mit Importsubstitution (Alpargatas u.a.): Einige Industrieunternehmen, die den Binnenmarkt bedienen, wurden indirekt zu Gewinnern, indem sie frei gewordene Marktanteile ersetzten, als Importwaren unerschwinglich wurden. Ein Beispiel ist Alpargatas, ein traditionsreicher Textil- und Schuhhersteller: Nachdem teure Markenimporte zurückgingen, füllte Alpargatas die Lücke mit lokalen Produkten und steigerte 2002 seinen Umsatz um 74 %[17]. Ähnlich profitierte Agrometal, ein argentinischer Landmaschinenbauer, der plötzlich gefragter war, weil Bauern sich importierte Traktoren kaum leisten konnten – Agrometal wuchs um 80 %[17]. Die Fliesenfabrik Cerámicas San Lorenzo (+23 %) oder der Kunststoffproduzent American Plast (+87 %) sind weitere Beispiele erfolgreicher Importsubstitute[18]. Diese Firmen waren nicht unbedingt exportstark, aber sie nutzten die Krise, um in ihren Segmenten den Bedarf mit heimischer Produktion zu decken, während ausländische Konkurrenten ausschieden. Damit erzielten sie zumindest übergangsweise Gewinnzuwächse und festigten ihre Stellung am argentinischen Markt.
- Finanzdienstleister: Der Bankensektor insgesamt galt als Verlierer der Krise – viele lokale Privatbanken kollabierten aufgrund des Ansturms auf Einlagen und des Staatsbankrotts (sie hatten hohe Bestände argentinischer Staatsanleihen). Doch einige auslandsgestützte Banken konnten letztlich profitieren: Spanische Großbanken wie Banco Santander (früher Banco Río) und BBVA (Banco Francés) hatten bereits in den 90er-Jahren Filialen in Argentinien übernommen. Trotz hoher Verluste 2001/02 blieben sie dank Finanzspritzen der Mutterhäuser liquide und übernahmen nach der Krise Marktanteile, als schwächere Institute schließen mussten. Ähnliches gilt für HSBC Argentina oder Standard Bank: Ihre globale Kapitaldecke erlaubte das Aussitzen der Krise. Diese ausländischen Banken zählten zwar kurzfristig nicht zu den Gewinnunternehmen, aber strategisch waren sie Gewinner, da sie die Konsolidierung nutzten und anschließend den argentinischen Bankensektor dominierten. Im Versicherungswesen und bei Finanzdienstleistern zeigte sich ein ähnliches Bild – Unternehmen mit Dollar-Reserven oder Rückendeckung aus dem Ausland (etwa der spanische Versicherer Mapfre) überstanden die Turbulenzen, während lokale Versicherer mit Peso-Verbindlichkeiten in Schwierigkeiten gerieten.
Strategien erfolgreicher Unternehmen in der Rezession
Aus den obigen Beispielen lassen sich mehrere Strategien ableiten, mit denen Unternehmen in Argentinien der Rezession und Finanzkrise trotzen konnten:
- Exportorientierung und Devisenerlöse: Der wichtigste Erfolgsfaktor war, auf Auslandsmärkte ausgerichtet zu sein. Firmen mit hohem Exportanteil erzielten Dollar-Einnahmen und konnten so von der Peso-Abwertung direkt profitieren. Die Exporterlöse stiegen in Peso stark an, was Umsatzzuwächse weit über der Inflation ermöglichte[3][19]. Gleichzeitig waren Exporteure weniger vom Einbruch der Binnennachfrage betroffen. Viele betroffene Unternehmen verlagerten daher aktiv ihren Absatz ins Ausland, um die lokale Nachfrageschwäche zu kompensieren (z. B. Renaults verstärkte Fahrzeugexporte). Diese Fokussierung auf externe Märkte war die wohl effektivste Überlebensstrategie und machte Exporteure quasi immun gegen die inländische Krise – „die Krise ging an ihnen fast vorbei“[20].
- Preissetzung in harter Währung: Einige Unternehmen schützten ihre Margen, indem sie Preise an den Dollar koppelten. In Branchen wie Immobilien, Automobilen oder hochpreisigen Konsumgütern war es üblich, in US-Dollar zu fakturieren oder Indexklauseln zu verwenden. Nach dem Ende des festen Dollar-Peso-Kurses konnten Anbieter durch Dollarpreise die Inflation ausgleichen und Vermögenswerte vor Entwertung schützen. Immobilienverkäufer etwa verlangten weiterhin Dollarbeträge für Grundstücke oder Wohnungen, sodass ihr realer Wert erhalten blieb. Auch bei kritischen Importgütern (Medikamenten, Spezialmaschinen) wurden Dollarpreislisten eingesetzt. Diese Strategie erforderte allerdings zahlungsfähige Kunden oder besondere Marktstellung. Unternehmen, die im lokalen Massenmarkt tätig waren, konnten dies kaum durchsetzen, doch Nischenanbieter und Exportbranchen nutzten die Dollarpreispolitik erfolgreich, um Stabilität zu gewährleisten.
- Harte Vermögenswerte und Lagerhaltung: Firmen, die über physische Vermögenswerte verfügten – Immobilien, Land, Rohstofflager, Fabrikanlagen – waren im Vorteil, da Sachwerte die Währungskrise besser überstanden als Geldvermögen. Eigentümer großer Landflächen etwa erlebten, dass ihr Boden nach der Abwertung für ausländische Investoren extrem billig wurde (in Dollar gerechnet), was Kaufgelegenheiten eröffnete. So gründeten Investoren um George Soros im Jahr 2002 die Firma Adecoagro, kauften für wenige Millionen Dollar zehntausende Hektar Farm- und Weideland und wurden später zu einem der größten Agrarkonzerne Südamerikas[21]. Diese Strategie – krisenbedingte Unterbewertungen gezielt auszunutzen – brachte Unternehmen mit liquiden Mitteln enorme Vermögenszuwächse, sobald sich die Wirtschaft erholte. Ebenso half Lagerhaltung: Firmen, die vor der Abwertung Vorräte in Dollar oder in Sachgütern aufgebaut hatten (z. B. Öl, Metalle, haltbare Waren), konnten diese nach dem Peso-Verfall zu weit höheren Peso-Preisen absetzen. Besitz an „echten Werten” erwies sich somit als natürlicher Inflations- und Krisenschutz.
- Zugang zu Auslandskapital: Zahlreiche erfolgreiche Unternehmen in der Krise hatten den Rückhalt finanzstarker ausländischer Investoren oder Muttergesellschaften. Dieser Zugang zu Fremdwährungskrediten oder Kapitalzufuhr aus dem Ausland war entscheidend, um Liquidität zu sichern, während der lokale Kreditmarkt kollabierte. Internationale Konzerne stützten ihre argentinischen Niederlassungen finanziell, überbrückten Engpässe und kauften teilweise Wettbewerber günstig auf. Beispielsweise konnten die spanischen Banken Santander und BBVA frisches Kapital aus Madrid zuführen, um ihre Verluste auszugleichen, was lokalen Banken ohne solche Verbindungen verwehrt blieb. Auch Unternehmen wie Telefónica oder Repsol-YPF erhielten Unterstützung aus der Heimat und vermieden so Zahlungsausfälle, indem sie ihre Schulden restrukturierten oder Serviceleistungen (z. B. Ersatzteile, technische Hilfe) konzernintern beschafften. Der Rückhalt eines globalen Netzwerks verschaffte solchen Firmen Zeit und Ressourcen, um die Krise auszusitzen, bis sich das Umfeld verbesserte.
- Schuldenmanagement und Hedging: Erfolgreiche Firmen optimierten ihre Finanzstruktur angesichts des drohenden Default. Unternehmen mit hoher Dollarverschuldung, die in Argentinien unter lokales Recht fiel, profitierten von der Pesifizierung – ihre Dollar-Schulden wurden per Gesetz in Peso zum alten Kurs umgerechnet, was die reale Schuld drastisch reduzierte. Dies war z. B. bei vielen lokalen Industrieunternehmen der Fall, die Bankkredite in Dollar hatten. Andere verhandelten früh mit ihren Gläubigern, um einen Schuldenschnitt oder längere Laufzeiten zu erreichen, bevor die Lage sich besserte. Laut Experten waren diejenigen Firmen im Vorteil, die ihre Umschuldung auf dem Höhepunkt der Krise 2002 abschlossen – Gläubiger akzeptierten damals eher großzügige Abschläge (bis zu 80 % Schuldenerlass)[22]. So konnte etwa der Datenanbieter Impsat früh einen Vergleich erzielen, während andere noch Jahre später verhandelten[16]. Große Konzerne hatten zudem mehr Verhandlungsmacht und konnten Kosten senken oder Vermögenswerte verkaufen, um ihre Zahlungsfähigkeit zu erhalten[23]. Darüber hinaus setzten manche Unternehmen finanzielle Absicherungsgeschäfte (Hedging) ein – etwa Terminkontrakte auf Währungen oder Rohstoffe –, um sich gegen den Peso-Verfall zu wappnen. Insgesamt zahlte sich proaktives Finanzmanagement aus: Wer Schulden restrukturierte, Kosten aggressiv senkte und Risiken absicherte, erhöhte seine Überlebenschancen deutlich.
- Flexibilität und Nischenfokus: Schließlich war auch unternehmerische Flexibilität eine wichtige Strategie. Unternehmen, die ihr Geschäftsmodell anpassten – sei es durch günstigere Produktlinien, neue Vertriebswege oder das Erschließen von Nischen – konnten im Krisenumfeld Erfolge verbuchen. Zum Beispiel diversifizierten einige Hersteller ihr Sortiment hin zu billigeren Varianten, um die zahlungsschwache Kundschaft weiterhin anzusprechen. Andere wechselten vom Binnen- ins Auslandsgeschäft (wie Textilfirmen, die plötzlich Uniformen für Export oder Schuhe für Nachbarländer produzierten). Im Dienstleistungssektor entdeckten Hotels und Gastronomie den Inlandstourismus und preisbewusste Rucksacktouristen aus Übersee als neue Kundenquelle, da Luxusreisende ausblieben. Selbst in der Finanzbranche boten Banken neue Dienstleistungen wie Treuhandkonten in Uruguay oder USA an, um Kunden vor dem Corralito zu schützen – eine Grauzone, die ihnen Kundenzufluss bescherte. Diese Beispiele verdeutlichen, dass Anpassungsfähigkeit eine Schlüsselrolle spielte: Wer sein Geschäftsmodell schnell auf die neue Realität ausrichtete, konnte die Krise nicht nur überleben, sondern auch Marktanteile hinzugewinnen.
Vorteile durch Abwertung, Kapitalflucht und Corralito
Die drastische Abwertung des Peso Anfang 2002 (Binnen-Tauschverhältnis fiel von 1:1 auf rund 1:3-4 gegenüber dem US$[24]) wirkte wie ein Schnitt durch die Unternehmenslandschaft. Auf der einen Seite schuf sie Gewinner: Exportfirmen konnten plötzlich viel günstiger produzieren und gleichzeitig mehr Pesos pro Dollar-Umsatz erhalten, was ihre Wettbewerbsfähigkeit sprunghaft erhöhte. Unternehmen mit Dollar-Ersparnissen oder -Einnahmen sahen ihren Wert in Peso explodieren – ein Vorteil gegenüber rein lokal finanzierten Betrieben. Viele Firmen, die frühzeitig Kapital ins Ausland gebracht hatten (Kapitalflucht), standen nach der Abwertung besser da: Ihre Dollar-Reserven konnten sie nun gewinnbringend reinvestieren oder zum Erwerb notleidender Vermögenswerte nutzen. So kauften investorenstarke Akteure 2002 günstig Immobilien, Fabriken oder Beteiligungen auf, die sich wenige Jahre später vervielfachten. Ein markantes Beispiel ist die erwähnte Gründung von Adecoagro, die mit ausländischem Kapital erhebliches Land billig erwarb und später enorme Wertsteigerungen realisierte[21].
Auf der anderen Seite schützten sich erfolgreiche Unternehmen aktiv vor den negativen Folgen des Corralito (der im Dezember 2001 verhängten teilweisen Kontensperre). Firmen mit Offshore-Bankkonten oder Auslandslinien konnten Gehälter und Lieferanten weiter bezahlen, da sie nicht vollständig auf eingefrorene argentinische Bankguthaben angewiesen waren. Einige Konzerne verlagerten vor dem Corralito liquide Mittel ins Ausland oder in Bargeld, um handlungsfähig zu bleiben. Außerdem gab es kreative Lösungen: Manche Arbeitgeber begannen, Mitarbeiter in Waren oder Gutscheinen zu entlohnen, und mehrere Provinzen brachten eigene Notgeld-Scheine heraus, mit denen auch Unternehmen lokal weiter wirtschaften konnten. Unternehmen mit hoher Bargeldquote oder Zugang zu Schwarzmarkt-Dollar konnten laufende Geschäfte finanzieren, während Konkurrenten ohne diese Mittel zahlungsunfähig wurden. Wer frühzeitig Kapitalflucht in Maßen betrieben hatte – sprich Gewinne oder Reserven außer Landes schaffte –, rettete damit oft sein Überleben, da nach der Abwertung jeder zurückgeholte Dollar ein Vielfaches an Investitionskraft hatte.
Ein weiterer Aspekt war der Umgang mit staatlichen Zwangsmaßnahmen. Durch die Pesifizierung von Verträgen und Guthaben wurden viele Unternehmen zwar auf dem Papier geschädigt (z. B. verloren Banken und Versorger Dollarforderungen, die zwangsweise in Pesos umgewandelt wurden). Doch gleichzeitig wurden Schulden in Peso umgewandelt, was einigen Firmen die Last nahm, in teuren Dollar zurückzahlen zu müssen. Unternehmen, deren Verbindlichkeiten in lokalen Pesos „eingefroren“ oder abgewertet wurden, gewannen plötzlich finanziellen Spielraum – freilich oft zum Nachteil ihrer Gläubiger. So gesehen profitierten alle diejenigen, die mehr Schulden als Guthaben in Dollar hatten, da ihre Passiva entwertet wurden. Viele Firmen gehörten allerdings zur anderen Kategorie und erlitten Verluste, wenn ihre Guthaben und Einnahmen pesifiziert wurden, während z. B. Importkosten weiter in Dollar anfielen. Erfolgreiche Unternehmen hatten hier vorgesorgt: Sie minimierten ihre Netto-Dollar-Forderungen (etwa durch Vorziehkäufe oder Umwandlung von Bankguthaben in Ware) und optimierten ihre Bilanz für ein Pesoszenario.
Zusammenfassend lässt sich festhalten, dass die Gewinner der argentinischen Wirtschaftskrise vor allem jene waren, die entweder strukturell (durch Exportorientierung, harte Währung und globale Anbindung) oder durch vorausschauendes Handeln (Kapitalschutz, Flexibilität) gegen die Krise gewappnet waren. Diese Unternehmen konnten nicht nur Stabilität bewahren, sondern teils ihre Marktstellung ausbauen und gestärkt aus der Krise hervorgehen. Ihr Erfolg trug dazu bei, dass Argentiniens Wirtschaft ab 2003 eine erstaunlich schnelle Erholung erlebte[9]. Der Exportboom, angetrieben von Agrar- und Industriemultis, sowie neues Vertrauen internationaler Investoren legten den Grundstein dafür, dass bereits 2005 das Vorkrisen-BIP wieder erreicht wurde. Während viele Wettbewerber ausfielen, behaupteten sich die genannten Firmen – ein Lehrstück dafür, wie inmitten einer tiefen Rezession Chancen für diejenigen entstehen, die strategisch richtig positioniert sind.
Quellenangaben – Argentinische Wirtschaftskrise erfolgreiche Unternehmen
- Claudio Zlotnik – Ganadores y perdedores en la crisis, Página/12 (Wirtschaftsteil), 4. Oktober 2002[3][7]. (Analyse der Umsatzentwicklung von 40 börsennotierten Unternehmen während der Krise)
- Julieta Valente – Las crisis y la devaluación causaron el default de muchas empresas…, La Nación (Wirtschaft), ca. 2004[15][20]. (Bericht über Unternehmensschulden, Restrukturierungen und Unterschiede zwischen Exporteuren und Versorgern)
- Adecoagro – One of the largest agricultural companies in South America, Gateway to South America – Newsblog, 12. Februar 2025[21]. (Hintergrund zur Gründung von Adecoagro 2002 und Wachstumsstrategie durch günstigen Landerwerb)
- 1998–2002 Argentine great depression, Wikipedia (en), abgerufen am 07. September 2025[9]. (Allgemeine Daten zur Wirtschaftskrise, einschließlich BIP-Rückgang und Erholung ab 2003)
[1] [9] 1998–2002 Argentine great depression – Wikipedia
https://en.wikipedia.org/wiki/1998%E2%80%932002_Argentine_great_depression
[2] [3] [4] [5] [7] [8] [10] [11] [12] [13] [14] [17] [18] [19] [24] Página/12 :: Economía :: Ganadores y perdedores en la crisis
https://www.pagina12.com.ar/diario/economia/2-11031-2002-10-04.html
[6] Nuevos hábitos de consumo: Manaos le gana a Coca Cola – Letra P
https://www.letrap.com.ar/nota/2016-5-29-nuevos-habitos-de-consumo-manaos-le-gana-a-coca-cola
[15] [16] [20] [22] [23] Las crisis y la devaluación causaron el default de muchas empresas entre las cua – LA NACION
[21] Adecoagro – One of the largest agricultural companies in South America | Real Estate and Investment News from South America
Argentinien-Krise 1998–2002 – Vom Boom in den Staatsbankrott
Zwischen 1998 und 2002 erlebte Argentinien eine der schwersten Wirtschaftskrisen seiner modernen Geschichte. Binnen weniger Jahre kollabierte ein scheinbar stabiles System, Millionen Menschen verarmten, das Land erklärte die größte Staatspleite aller Zeiten und politische Institutionen verloren dramatisch an Vertrauen. Was als Erfolgsgeschichte der Reformen der 1990er-Jahre begann, endete im Chaos und prägt das Land bis heute.
Hintergrund: Der „Wirtschaftswunder“-Mythos der 1990er
In den frühen 1990er-Jahren galt Argentinien als Vorzeigemodell für Stabilitätspolitik in Lateinamerika.
- Präsident Carlos Menem führte mit Wirtschaftsminister Domingo Cavallo das Convertibility-System ein: Der argentinische Peso wurde fest im Verhältnis 1:1 an den US-Dollar gebunden.
- Ziel war es, die Hyperinflation der 1980er-Jahre zu besiegen. Und zunächst gelang das: Inflation verschwand, Kapital floss ins Land, Privatisierungen und Liberalisierungen zogen internationale Investoren an.
- Zwischen 1991 und 1997 wuchs die Wirtschaft stark, die Mittelschicht prosperierte.
Doch unter der glänzenden Oberfläche wuchsen bereits Spannungen:
- Die feste Dollarbindung machte Exporte teuer und die Industrie weniger wettbewerbsfähig.
- Die Regierung verschuldete sich massiv in Dollar, um das künstlich starke Wechselkursniveau aufrechtzuerhalten.
- Strukturelle Probleme wie schwache Steuereinnahmen, Korruption und ein ineffizienter Staatsapparat blieben ungelöst.
Auslöser der Krise
Ab 1998 geriet das Modell ins Wanken:
- Asienkrise 1997 und Russlandkrise 1998 führten zu Kapitalabflüssen aus Schwellenländern.
- Brasilien, wichtigster Handelspartner, wertete 1999 seine Währung Real stark ab – argentinische Exporte verloren noch mehr Wettbewerbsfähigkeit.
- Das starre Währungssystem hinderte Argentinien, flexibel zu reagieren: Keine Abwertung, keine eigenständige Geldpolitik.
- Die Staatsverschuldung stieg rasant. Ende der 1990er war das Vertrauen internationaler Investoren erschöpft, die Risikoprämien kletterten.
Verlauf der Krise 1998–2002
- 1998–1999: Wirtschaft schrumpft, Rezession beginnt. Arbeitslosigkeit steigt zweistellig, Kapital verlässt das Land.
- 2000: Präsident Fernando de la Rúa übernimmt, setzt auf Austerität und Steuererhöhungen, um die Gläubiger zu beruhigen. Das verschärft die Rezession.
- 2001:
- „Corralito“: Um den Bank-Run zu stoppen, werden Bankabhebungen drastisch begrenzt. Millionen Bürger kommen nicht mehr an ihre Ersparnisse.
- Politische Krise: Massenproteste, Plünderungen, Rücktritt von Präsident de la Rúa im Dezember 2001.
- Chaos: Innerhalb von 14 Tagen regieren fünf verschiedene Präsidenten.
- Dezember 2001: Argentinien erklärt den Zahlungsausfall über rund 100 Milliarden US-Dollar – damals die größte Staatspleite der Welt.
- Januar 2002: Peso-Dollar-Bindung wird aufgehoben. Der Peso stürzt ab, Inflation explodiert, Ersparnisse werden entwertet.
Argentinien-Krise 1998–2002
Folgen für Bevölkerung und Wirtschaft
- Armut und soziale Katastrophe: Binnen Monaten stürzten Millionen Menschen in Armut. 2002 lebte mehr als die Hälfte der Bevölkerung unterhalb der Armutsgrenze.
- Arbeitslosigkeit: Zeitweise über 20 %.
- Bankensystem: Vertrauensverlust, Kapitalflucht, viele Banken in Schieflage.
- Gesellschaftliche Instabilität: Straßenschlachten, Zusammenbruch politischer Glaubwürdigkeit, Rückkehr von Tauschhandel in ärmeren Regionen.
- Internationale Isolation: Argentinien verlor Zugang zu Kapitalmärkten. Investoren mieden das Land.
Argentinien-Krise 1998–2002 Infografik
Geopolitische Dimension
Die Krise zeigte auch geopolitische Grenzen:
- Der IWF unterstützte Argentinien mit Hilfspaketen, verlangte jedoch harte Sparmaßnahmen. Diese verschärften die Rezession und trugen zur politischen Radikalisierung bei.
- Argentinien wurde zum Negativbeispiel für den Washington Consensus: Strikte Liberalisierung, harte Sparprogramme und Dollarbindung galten plötzlich nicht mehr als Erfolgsmodell, sondern als Falle.
- Die Krise erschütterte das Vertrauen in internationale Institutionen und führte in Lateinamerika zu einem politischen Linksruck (u. a. Hugo Chávez, Lula da Silva).
Lehren aus der Krise
- Stabile Währungssysteme brauchen Flexibilität: Eine starre Dollarbindung ohne produktive Basis ist langfristig nicht haltbar.
- Verschuldung in Fremdwährung ist riskant: Wer sich in Dollar verschuldet, ohne in Dollar zu verdienen, gerät bei Krisen schnell in die Falle.
- Austerität in Rezessionen verstärkt Krisen: Strikte Sparpolitik zur Unzeit zerstört Wachstum und Vertrauen.
- Soziale Stabilität ist entscheidend: Wenn Millionen ihre Ersparnisse verlieren, bricht auch das politische System.
- Diversifizierung der Wirtschaft: Argentinien hing zu stark von Rohstoffen und Kapitalzuflüssen ab. Ohne eigene Innovationskraft blieb das Wachstum fragil.
Die Krise von 1998–2002 war mehr als nur ein ökonomischer Zusammenbruch – sie war eine gesamtgesellschaftliche Katastrophe, die Argentinien nachhaltig geprägt hat. Millionen Menschen verloren ihr Vermögen, die Mittelschicht wurde ausgelöscht, und das Vertrauen in Institutionen erlitt schweren Schaden.
Für die Weltwirtschaft war die Argentinien-Krise ein Warnsignal, dass auch Länder mit scheinbar stabilen Reformprogrammen binnen kürzester Zeit kollabieren können, wenn die Balance zwischen Währung, Schulden und Sozialverträglichkeit verloren geht.
Inflationsresistente Geschäftsmodelle im Überblick
Inflationsresistente Geschäftsmodelle sind solche, die auch in Zeiten hoher Inflation stabile oder sogar wachsende Gewinne ermöglichen. Kennzeichnend sind oft Preissetzungsmacht (die Fähigkeit, gestiegene Kosten an Kunden weiterzugeben) oder eine konstante, unverzichtbare Nachfrage nach den Produkten/Dienstleistungen
Im Folgenden wird dargestellt, welche typischerweise als inflationssicher gelten, welche >Geschäftsmodelle sich darin besonders bewährt haben und Beispiele konkreter Unternehmen aus Deutschland und international, die damit erfolgreich sind.
Basiskonsumgüter (Grundnahrungsmittel & Waren des täglichen Bedarfs):Unternehmen, die Lebensmittel, Getränke, Hygieneartikel oder Haushaltsprodukte anbieten, gelten als besonders resistent gegen Inflation. Diese Güter werden unabhängig von der wirtschaftlichen Lage weiterhin nachgefragt – auf Luxus können Verbraucher verzichten, auf Grundbedarf nicht. Zudem besitzen viele Konsumgüterkonzerne starke Marken und Preissetzungsmacht, sodass sie steigende Rohstoff-, Transport- oder Lohnkosten an die Kunden weitergeben können, ohne Absatzverluste. Dies erhält die Margen selbst bei Inflation. Beispiele sind globale Konsumriesen wie Nestlé oder Procter & Gamble, die dank Markenloyalität Preiserhöhungen durchsetzen können. Auch sogenannte “Sin Stocks” wie Tabakkonzerne (z. B. BAT, Altria) gehören dazu, da ihre suchtinduzierten Produkte eine preisinelastische Nachfrage haben und regelmäßige Dividenden bieten.
Energie und Versorger: Die Energiewirtschaft profitiert oft direkt von Inflation, da Öl-, Gas- und Strompreise in inflationsgetriebenen Phasen tendenziell stark ansteigen. Öl- und Gaskonzerne (z. B. ExxonMobil, Shell) erzielen dann höhere Umsätze und Gewinne – sie wirken somit als “natürlicher Inflationsschutz” für Anleger. Gleichzeitig verfügen Versorgungsunternehmen (Strom-, Gas-, Wasserversorger) über regulierte Preismechanismen oder Verträge, die es erlauben, gestiegene Kosten an Verbraucher weiterzureichen. Die Nachfrage nach ihren Leistungen ist unverzichtbar und relativ konstant, selbst in Krisenzeiten. Viele Versorger dürfen Gebühren nach behördlicher Genehmigung anpassen oder haben lange Lieferverträge, was die Erlöse inflationssicher macht. Ein Beispiel ist der deutsche Stromversorger RWE, der zuletzt von hohen Strompreisen profitierte. Insgesamt zählen Energie, Rohstoffe und Versorger zu den Sektoren, die in inflationsreichen Zeiten überdurchschnittlich gut performen – 2022 etwa legten Aktien aus Energie, Rohstoffindustrie und Versorgung deutlich zu, während der Gesamtmarkt litt.
Gesundheitswesen: Gesundheitsprodukte und -dienstleistungen werden “immer gebraucht” – unabhängig von Konjunktur und Inflation. Pharmazeutische Unternehmen, Medizintechnik-Hersteller, Kliniken und Gesundheitsdienstleister gelten daher als defensiv und inflationsresistent. Zum einen ist die Nachfrage demografisch und medizinisch bedingt stetig (alternde Gesellschaften, chronische Krankheiten etc.), zum anderen können große Pharmakonzerne oft Preise für Medikamente erhöhen, da ihre Produkte teils lebensnotwendig und patentgeschützt sind. Patente sichern langfristig hohe Gewinnmargen ab.
Darüber hinaus werden Gesundheitsleistungen in vielen Fällen von Versicherungen oder staatlichen Trägern mitfinanziert, was die Einnahmenseite stabil hält. Beispiele: Konzerne wie Johnson & Johnson oder Pfizer haben ein diversifiziertes Portfolio und Marktmacht zur Preisgestaltung.
In Deutschland steht etwa Fresenius (Kliniken, Dialyse) für ein krisenresistentes Gesundheitsmodell mit langfristig gesicherten Erlösen (z. B. durch Versorgungsverträge im Klinikbereich). Insgesamt hat sich der Gesundheitssektor historisch als stabil erwiesen, selbst in Hochinflationsphasen.
Immobilien: Sachwerte wie Immobilien gelten traditionell als Inflationsschutz, da ihr Realwert mit dem Preisniveau mitsteigen kann. Besonders vermietete Immobilien bieten einen laufenden Inflationspuffer: Mietverträge – vor allem im gewerblichen Bereich – enthalten häufig indexierte Mietklauseln, die an den Verbraucherpreisindex gekoppelt sind. Dadurch erhöhen sich Mieteinnahmen automatisch bei Inflation. (Bei Wohnimmobilien ist dieser Mechanismus aufgrund von Mietregulierung etwas gebremst, aber prinzipiell können auch hier im Rahmen gesetzlicher Spielräume Mieten über die Jahre angepasst werden.)

Inflationsresistente Geschäftsmodelle
Zudem bleiben Wohnungen ein Grundbedarf – selbst wenn Preise steigen, wird Wohnraum weiterhin benötigt. Immobilienunternehmen und REITs (Real Estate Investment Trusts), die breit in Immobilien investieren, konnten in der Vergangenheit die Dividendenausschüttungen über der Inflationsrate steigern.
Hintergrund ist, dass Mieten und Immobilienwerte tendenziell steigen, wenn allgemein die Preise steigen, zumal viele gewerbliche Mietverträge Inflationsklauseln enthalten. So bieten Immobilienbesitzer und REITs in der Regel einen verlässlichen Einkommensstrom auch in inflationsreichen Zeiten. Allerdings können steigende Zinsen (als Reaktion auf Inflation) gegenläufig wirken, indem Finanzierungskosten steigen – hochwertige Immobilien in guten Lagen mit langfristigen Fix-Zinsen bleiben aber meist wertstabil.
Wohnungsunternehmen wie Vonovia indexieren einen Teil ihrer Mietverträge und profitieren von knapper werdendem Wohnraum. Gewerbe-REITs wie etwa der US-Mall-Betreiber Simon Property Group oder Logistik-REITs wie Prologis können Mieten bei Neuvermietung zügig anpassen und so die Geldentwertung ausgleichen.
Infrastruktur: Auch Infrastrukturwerte werden als sehr inflationsresistent eingeschätzt. Unternehmen, die kritische Infrastruktur (z. B. Verkehrswege, Telekommunikationsnetze, Energie- und Wassernetze) betreiben, agieren häufig als Monopolisten oder in oligopolistischen Märkten. Ihre Erlöse ergeben sich aus Gebühren, Nutzungsentgelten oder Mautsystemen, die langfristig vertraglich geregelt und oft direkt an Inflationsindizes gekoppelt sind.
So besitzen Betreiber von Telekommunikationstürmen, Häfen oder Mautstraßen in der Regel vertraglich vereinbarte jährliche Preissteigerungen (z. B. % pro Jahr oder CPI-indexiert), was sie unempfindlich gegenüber hoher Geldentwertung macht. Ein Beispiel: Bei Mobilfunkmasten ist die Standortanzahl begrenzt, Anbieter wie American Tower können ihren Mietern (Mobilfunkbetreibern) jährlich rund 3 % höhere Gebühren berechnen, da diese auf die Masten angewiesen sind. Ähnlich dürfen viele Autobahn-Betreiber die Maut jährlich anziehen. Auch Telekom-Konzerne mit Abo-Verträgen für Internet/Telefonie profitieren von der stabilen Nachfrage und können Preise in Maßen erhöhen. Insgesamt reagieren Infrastruktur-Unternehmen wenig sensibel auf Inflation, da Einnahmen und Gebühren mitklettern.
<strong“>Zusammenfassung: Als klassische “Inflationsgewinner” gelten Basiskonsumgüter, Energie (inkl. Versorger), Gesundheitswesen und Versorgungs-Infrastruktur, da sie entweder hohe Preismacht besitzen oder essenziellen Bedarf decken. Diese Sektoren haben auch in wirtschaftlich schwierigen Zeiten eine stabile Nachfrage und können Inflation oft an ihre Kunden weiterreichen.
Im Inflationsumfeld haben sich einige Geschäftsmodell-Typen als besonders robust erwiesen – teils überlappend mit obigen Branchen:
Regulierte Versorger: Energie- und Wasserversorger mit regulierten Tarifen oder staatlich vorgegebenen Renditen können gestiegene Kosten praktisch “durchreichen”. Ihre Gewinnspanne wird durch Inflationsaufschläge oder Periodische Anpassungen geschützt. Da Strom, Wärme, Wasser etc. Grundbedürfnisse sind, bleibt der Absatz stabil. Dieses Modell bietet planbare Einnahmen, oft sogar mit vertraglich garantiertem Inflationsausgleich. Beispiel: Lokale Stadtwerke oder Netzbetreiber, deren Netzentgelte regelmäßig an höhere Kosten angepasst werden dürfen.
Immobilieninvestments (REITs): Real Estate Investment Trusts und ähnliche Immobilienholdings setzen auf Mieteinnahmen, die bei Inflation steigen. Viele Mietverträge – speziell im Gewerbe – enthalten Indexklauseln (CPI-Kopplung), oder die Mietdauer ist so kurz (z. B. Monatsmieten bei Selfstorage, Jahresmieten bei Wohnungen), dass regelmäßig neu zu höheren Preisen vermietet werden kann. So wachsen die Cashflows dieser Geschäftsmodelle mit der Inflation mit. REITs haben historisch ihre Dividenden im Schnitt schneller gesteigert als die Teuerungsrate, was ihren Ruf als Inflationsschutz bestätigt.
Abonnement-Modelle: Unternehmen mit laufenden Abo-Erlösen (z. B. Software-as-a-Service, Medien/Streaming-Abos, Wartungsverträge, Telekommunikation) verfügen über rezesssionsfeste, wiederkehrende Umsätze. Kunden bleiben aus Gewohnheit oder wegen fehlender Alternativen oft lange im Abo, selbst wenn die Preise moderat steigen. Viele Dienstleister in diesem Bereich haben in Verträgen jährliche Preisanpassungen vorgesehen oder können nach einiger Zeit Gebühren erhöhen, ohne die Mehrheit der Kunden zu verlieren. Ein Beispiel ist Microsofts Office-365-Softwareabo: Über Jahre wurden zusätzliche Funktionen geschaffen, die Nutzerbasis wuchs – 2022 führte Microsoft erstmals Preiserhöhungen von 8–25 % je nach Abo-Typ durch, ohne große Abwanderung der Kunden. Diese Pricing-Power sorgt in Inflation für mehr Erlös pro Kunde. Ähnlich verhält es sich bei Streamingdiensten oder Cloud-Plattformen: Das Abo-Prinzip fungiert als Puffer, da regelmäßige Zahlungen eingehen und Preiserhöhungen meist direkt mehr Umsatz bedeuten.
Transaktionsbasierte Modelle (z. B. Zahlungsnetzwerke): Geschäftsmodelle, die prozentual vom Transaktionswert profitieren, bauen einen automatischen Inflationsausgleich ein. Kreditkarten-Netzwerke wie Visa oder Mastercard etwa erhalten bei jeder Zahlung einen Gebührenprozentsatz. Wenn also die Preise für Waren und Dienstleistungen steigen (Inflation), steigt der absolute Gebührenbetrag pro Transaktion automatisch mit. Visa und Mastercard verfügen somit über einen “natürlichen Inflationsschutz” in ihrem Model.
Dies war 2022 gut sichtbar: Trotz Marktvolatilität konnten beide ihre Umsätze und Aktienkurse steigern, da höhere Preise im Handel direkt höhere Gebühreneinnahmen bedeuteten. Ähnlich profitieren z. B. Zahlungsabwickler oder Maklerhäuser mit umsatzabhängigen Provisionen von nominal steigenden Transaktionswerten. Wichtig ist, dass die Kostenbasis dieser Unternehmen nicht im gleichen Maß mitsteigt – bei den genannten Karten-Netzwerken sind die zusätzlichen Gebühren fast vollständig Gewinn.
Geschützte Monopole & Lizenzen: Ein weiterer Modell-Typ mit Inflationsresistenz sind Unternehmen, die durch Markteintrittsbarrieren oder Schutzrechte ihre Preise weitgehend frei gestalten können. Dazu zählen z. B. Pharmafirmen mit Patenten – sie können die Preise für ein unersetzliches Medikament auch bei Inflation erhöhen, ohne Marktanteile zu verlieren (bis das Patent ausläuft). Auch Infrastruktur-Monopolisten (siehe oben) und manche Technologieanbieter mit Quasi-Monopolen (z. B. Halbleiterausrüster wie ASML mit einmaliger Technologie) können ihre Konditionen diktieren. Diese Modelle sind durch Preissetzungsmacht und oft langfristige Verträge gekennzeichnet, die für stabile, inflationsgeschützte Gewinne sorgen.
Die folgende Tabelle zeigt Beispiele inflationsresistenter Geschäftsmodelle – jeweils ein Unternehmen aus Deutschland und ein internationales Pendant – inklusive kurzer Einordnung des Modells und der Gründe für die Inflationsresilienz:
| Branche/Modell | Deutsches Beispiel | Internationales Beispiel |
|---|---|---|
| Energie & Versorger | RWE AG – großer Stromerzeuger und Versorger. Profitiert von höheren Strom- und Gaspreisen; kann Kosten über regulierte Tarife weitergeben. | ExxonMobil (USA) – integrierter Öl- & Gaskonzern. Rohstoffpreise steigen mit Inflation, was Umsatz und Margen erhöht. |
| Basiskonsumgüter | Beiersdorf AG – Hersteller von Pflegeprodukten (Nivea u.a.). Produkte des täglichen Bedarfs mit konstanter Nachfrage; starke Marken erlauben Preiserhöhungen ohne Absatzeinbruch. | Nestlé S.A. (CH) – weltgrößter Lebensmittelkonzern. Grundnahrungsmittel und Getränke bleiben stets gefragt; breite Markenpalette mit Preissetzungsmacht. |
| Gesundheitswesen | Fresenius SE & Co. KGaA – Gesundheitskonzern (Kliniken, Dialyse). Erzielte Einnahmen sind oft gesetzlich oder vertraglich abgesichert; Nachfrage nach Gesundheitsleistungen ist konjunkturunabhängig konstant. | Johnson & Johnson (USA) – Pharma- und Medtech-Konzern. Diversifiziertes Portfolio an Medikamenten und Medizinprodukten; viele Produkte patentgeschützt, was dauerhaft hohe Margen sichert. |
| Immobilien (REITs) | Vonovia SE – größter deutscher Wohnungsvermieter. Profitiert vom Betongold-Effekt: Wohnraum bleibt gefragt, Mieten können über Indexmieten oder Neuvermietung angepasst werden. Immobilienwerte steigen langfristig mit Baukosten und Inflation. | Simon Property Group (USA) – führender Shopping-Center-REIT. Gewerbliche Mietverträge enthalten Inflationsklauseln; Immobilienwerte und Mieten tendieren nach oben, was Dividenden und Erträge stützt. |
| Infrastruktur | Deutsche Telekom AG – Telekommunikationsanbieter mit hoher Marktabdeckung. Erlösmodell basiert auf langfristigen Telefon-/Internetverträgen (Abo-Modell); stabile Einnahmen und Preisanpassungen möglich. | American Tower Corp. (USA) – Betreiber von Mobilfunkmasten (Infra-REIT). Langfristige Mietverträge mit Fixerhöhungen (~3%) oder CPI-Koppelung; unverzichtbare Infrastruktur, sehr krisenfest. |
| Abonnement-Modelle | SAP SE – Anbieter von Unternehmenssoftware. Wandel zum Cloud-Abo (SAP S/4HANA Cloud) sorgt für stetige Erlöse; Unternehmenskunden sind gebunden, jährliche Preissteigerungen durchsetzbar. | Microsoft Corp. (USA) – Software-Riese mit Subscription-Modellen (z. B. Office 365). Preissteigerungen um 10–25% wurden erfolgreich umgesetzt; hohe Kundenabhängigkeit verleiht Preissetzungsmacht. |
| Zahlungsverkehr | Kein großes börsennotiertes Pendant – Kartenzahlungen in D laufen über internationale Netzwerke. | Visa Inc. / Mastercard Inc. (USA) – Kreditkarten-Netzwerke. Erhalten pro Transaktion eine prozentuale Gebühr; bei Inflation steigen Warenpreise und damit automatisch die Gebühreneinnahmen je Kauf. |
Gründe für die Resilienz: Zusammenfassend sind diese Unternehmen erfolgreich, weil sie entweder unerlässliche Güter/Dienstleistungen anbieten, vertraglich gesicherte Einnahmen besitzen oder dank Marktstellung Preise nach Belieben anheben können. Ihre Geschäftsmodelle weisen eingebaute Inflationsschutz-Mechanismen auf – sei es durch Indexierung von Erlösen, Preissetzungsmacht bei essentiellen Produkten oder automatische Umsatzskalierung mit steigenden Preisen.
Dies macht sie in Hochinflationsphasen stabil oder gar überdurchschnittlich profitabel, während weniger resiliente Geschäftsmodelle (z. B. Luxusgüter, stark wettbewerbsintensive Produkte ohne Preismacht) unter Margendruck geraten. Unternehmen mit inflationsresistenten Modellen bieten Investoren somit einen gewissen Schutz vor Kaufkraftverlust und bleiben selbst in schwierigem makroökonomischem Umfeld robust.
Quellen: Die Aussagen stützen sich auf aktuelle Finanzanalysen und historische Beobachtungen. Beispielsweise heben Vermögensverwalter hervor, dass insbesondere Basiskonsumgüter, Energie, Gesundheitswesen und Versorgung als inflationssichere Sektoren gelten captrader.com
Studien zeigen, dass Infrastrukturgebühren oft inflationsindexiert sind magazin.comdirect.de
und Immobilienwerte/Mieten mit Inflation steigen wealthmanagement.com
Unternehmen mit starker Markenstellung oder Monopolrenten können Preissteigerungen durchsetzen und so die Gewinnmarge halten captrader.com alliancebernstein.com
Besonders Geschäftsmodelle mit wiederkehrenden Erlösen – etwa Abos oder Transaktionsgebühren – ermöglichen einen natürlichen Inflationsausgleich der Einnahmen aktienwelt360.de
Diese Kombination aus Nachfrage-Resilienz und Preismacht ist das Erfolgsrezept inflationsresistenter Geschäftsmodelle.
Krankenkassen in Schieflage: Kostenexplosion bedroht Beitragsstabilität
Ausgabenlawine rollt weiter
Die deutschen Krankenkassen geraten zunehmend unter Druck. Im ersten Halbjahr 2025 stiegen die Ausgaben um satte 7,8 Prozent auf 176,8 Milliarden Euro.
Dieser rasante Anstieg zeigt: Das Gesundheitssystem frisst sich immer tiefer in die Finanzreserven – und das trotz eines leichten Überschusses in der Kassenbilanz.
Überschuss als trügerisches Signal
Zwar meldeten die Kassen nach dem Defizitjahr 2024 einen Überschuss von 2,8 Milliarden Euro.
Doch die nüchternen Zahlen sprechen eine andere Sprache: Die Rücklagen reichen nur noch für 0,16 Monatsausgaben. Gesetzlich vorgeschrieben sind mindestens 0,2. Mit anderen Worten – das System lebt auf Pump.
Kliniken als Kostentreiber
Besonders die Krankenhäuser haben sich zur größten Belastung entwickelt. Fast 55 Milliarden Euro flossen allein in diesen Bereich – ein Anstieg von knapp 10 Prozent. Psychiatrien, Pflegepersonal und steigende Fallzahlen treiben die Kosten immer weiter nach oben.
Doch auch Medikamente (+6 Prozent) und ärztliche Behandlungen (+7,8 Prozent) zeigen, dass die Ausgabendynamik außer Kontrolle geraten ist.
Politische Versprechen – aber keine Lösungen
Die Regierung hält am Ziel stabiler Beiträge fest, doch die Realität sieht anders aus.
Krankenkassen in Schieflage
Bereits zu Jahresbeginn mussten Millionen Versicherte höhere Abgaben schultern.
Der Zusatzbeitrag liegt aktuell bei 2,9 Prozent – zusätzlich zum allgemeinen Satz von 14,6 Prozent.
Hinter den Kulissen ringt die Politik um Reformen: Notfalldienste, Krankenhausstruktur, Primärarztsystem – viele Konzepte, aber keine kurzfristige Entlastung.
Finanzierung auf wackeligen Beinen
Im Bundeshaushalt sind zwar Hilfskredite für die Kassen vorgesehen, doch Experten warnen: Sie reichen kaum, um Beitragsanhebungen 2026 zu verhindern. Während die Union zusätzliche Steuerzuschüsse blockt, diskutiert die Regierung über eine Mischung aus Einsparungen und neuen Finanzspritzen. Klar ist nur: Am Ende zahlen entweder die Steuerzahler oder die Versicherten – oder beide.
Forderung nach Ausgabenmoratorium
Der Spitzenverband der gesetzlichen Krankenkassen fordert ein klares Stopp-Signal: Ausgaben dürfen nicht mehr schneller wachsen als Einnahmen. Doch ob die Politik die Kraft zu solch unpopulären Entscheidungen hat, bleibt fraglich.
Bedrohung für Versicherte und Vermögen
Für die Versicherten bedeutet das: steigende Belastung, weniger Planbarkeit, wachsende Gefahr einer schleichenden Abgabenlast. Wer Vermögen aufbauen oder sichern will, muss diese Entwicklung im Blick haben. Denn steigende Sozialabgaben sind nichts anderes als eine schleichende Enteignung – langsam, aber stetig.
Krankenkassen in Schieflage – Beitragsexplosion droht
Die Zahlen des ersten Halbjahres zeigen klar: Der Weg führt nicht zur Entlastung, sondern in Richtung weiterer Beitragserhöhungen. Ob die Politik das Ruder noch herumreißen kann, entscheidet sich spätestens im Herbst, wenn die Prognosen für 2026 veröffentlicht werden.
Doch schon jetzt ist klar: Vorsorge und Vermögensschutz sind dringender denn je.
Industrie am Abgrund: Deutschlands Auftragsflaute wird zum Risiko für Anleger und Unternehmer
Ernüchternde Bilanz – Rückschlag im Juli
Die deutsche Industrie befindet sich in einer gefährlichen Abwärtsspirale.
Im Juli brach das Bestellvolumen um 2,9 Prozent ein – der dritte Rückgang in Folge. Erwartet war eigentlich ein zartes Plus, doch die Realität zeigt: Die Wirtschaftskraft des Landes erodiert schneller, als die meisten Experten zugeben wollen.
Verzerrte Statistiken durch Großaufträge
Besonders deutlich wird die Abhängigkeit von schwankenden Einzelaufträgen. Der Sektor „sonstiger Fahrzeugbau“ – von Flugzeugen über Schiffe bis hin zu militärischen Projekten – verzeichnete ein Minus von fast 39 Prozent.
Der Grund: Im Vormonat hatten noch Großbestellungen das Bild geschönt.
Ohne diesen Effekt wäre das Ergebnis etwas besser ausgefallen, aber die Tendenz bleibt klar negativ.
Branchen zwischen Hoffnungen und Kollaps
Während Hersteller elektrischer Ausrüstungen einen massiven Einbruch von knapp 17 Prozent hinnehmen mussten, konnte die Automobilindustrie überraschend zulegen.
Doch auch diese kurzfristige Erholung ist fragil – zu groß ist die Abhängigkeit von internationalen Absatzmärkten, die selbst unter Druck stehen.
Revisionen ändern nichts am Trend
Industrie am Abgrund in Deutschland
Zwar wurde der Rückgang der Juni-Zahlen im Nachhinein etwas abgemildert, doch die Richtung ist eindeutig:
Die deutsche Industrie läuft nicht mehr rund. Ein paar kosmetische Korrekturen können die tieferliegende Schwäche nicht verdecken.
Alarmstimmung bei Ökonomen
Ökonomen warnen: Nach einem kurzen Aufschwung im Frühjahr ist die Konjunktur wieder ins Stocken geraten.
Zwar gibt es im Dreimonatsvergleich minimale Lichtblicke, doch die Gesamtlage bleibt angespannt. Wer hier noch auf eine baldige Wende hofft, könnte bitter enttäuscht werden.
Internationaler Gegenwind belastet massiv
Die schwache Nachfrage aus dem Ausland ist ein besonders bedrohliches Signal. Bestellungen aus dem Euroraum gingen um fast 4 Prozent zurück, aus Drittstaaten um knapp 3 Prozent.
Hinzu kommt die aggressive Zollpolitik der USA, die deutsche Exporte verteuert und die Wettbewerbsfähigkeit schwächt.
Geopolitik und Rüstungsprojekte: Spielball globaler Unsicherheiten
Die Bundesregierung verweist auf starke Schwankungen durch geopolitische Spannungen und die unregelmäßige Vergabe großer Rüstungsaufträge.
Doch genau das zeigt die Gefahr: Die deutsche Industrie hängt zunehmend an politischen Entscheidungen und internationalen Krisen – eine denkbar unsichere Grundlage für Investitionen und Planung.
Kein Aufschwung in Sicht – was bedeutet das für Ihr Vermögen?
Hohe Energiepreise, fragile Lieferketten und geopolitische Risiken machen eine nachhaltige Erholung unwahrscheinlich. Selbst fiskalpolitische Strohfeuer aus Berlin können den Trend nur kurzfristig überdecken.
Für Anleger, Unternehmer und Investoren bedeutet das: Wer sein Vermögen nicht aktiv schützt, läuft Gefahr, in dieser Abwärtsspirale mitgerissen zu werden.
ZEW-Studie: Deutschlands Gründergeist stirbt – Innovationsnation vor dem Absturz
Deutschland galt einst als Land der Erfinder, Tüftler und Unternehmer.
Heute zeigt eine neue Studie des ZEW Mannheim zusammen mit der Creditreform Wirtschaftsforschung ein erschreckendes Bild: Der Gründergeist erlischt.
2024 wurden in Deutschland so wenige Unternehmen gegründet wie seit Jahrzehnten nicht mehr – ein Warnsignal für die Zukunftsfähigkeit des ganzen Landes.
Historischer Einbruch – Gründerzahlen kollabieren
Nur noch rund 161.000 neue Firmen entstanden 2024. Damit hat Deutschland den niedrigsten Wert seit Generationen erreicht. Zum Vergleich: In den 2000er-Jahren waren es noch über 200.000. Selbst in den Krisenjahren 2015 bis 2021 lag der Schnitt höher.
Heute rutscht Deutschland dramatisch ab – mit unabsehbaren Folgen für Wachstum, Wohlstand und Arbeitsplätze.
Bürokratie, Kosten, Rezession: Das Land stranguliert seine Gründer
Die Ursachen sind hausgemacht: Überbordende Bürokratie, explodierende Energiekosten, steigende Zinsen und ein lähmender Fachkräftemangel wirken wie eine Schlinge um jeden Gründerhals.
Wer wagt noch den Schritt in die Selbstständigkeit, wenn politische Unsicherheit, Steuerdruck und geopolitische Risiken das unternehmerische Risiko unkalkulierbar machen? Die Innovationskraft Deutschlands wird systematisch erdrosselt.
Industrie auf Talfahrt – das Rückgrat bricht weg
Besonders dramatisch ist der Absturz im Verarbeitenden Gewerbe. 2024 wurden gerade einmal 5.000 neue Industriebetriebe gegründet – fast 40 Prozent weniger als noch 2016.

Deutschlands Gründergeist stirbt
Im forschungsintensiven Bereich sind die Zahlen um über 20 Prozent eingebrochen.
Das bedeutet: Weniger neue Technologien, weniger Arbeitsplätze, weniger Investitionen in die Zukunft. Der Kern der deutschen Wirtschaft – Industrie und Innovation – zerfällt vor unseren Augen.
Baugewerbe taumelt in die Krise
Auch das Baugewerbe, einst Garant für Stabilität, stürzt ab.
Nur noch 14.700 Neugründungen im Jahr 2024 – ein Minus von fast 13 Prozent. Seit 2019 ist der Verlust noch drastischer: 5.500 Betriebe weniger. Hohe Rohstoffpreise, teure Energie und steigende Zinsen treiben die Branche in eine existenzielle Krise.
Hoffnungsträger Digitalisierung? Auch hier Rückschlag
Noch vor wenigen Jahren schien die IT-Branche mit KI und Digitalisierung der Lichtblick im Gründergeschehen. Doch selbst hier bricht die Dynamik ein: In der Softwarebranche gingen die Neugründungen zuletzt um 20 Prozent zurück.
Das zeigt: Wenn selbst die Zukunftsbranchen erlahmen, steht es um den Standort Deutschland düster.
Ohne Kurswechsel: Deutschland steuert in den Abstieg
Die Experten fordern einen radikalen Kurswechsel: Steuerliche Anreize für Forschung und Entwicklung, eine Befreiung von Bürokratie und eine klare Fokussierung auf echte Innovationen.
Doch die Politik verharrt im Reformstau. Wenn sich nichts ändert, verliert Deutschland nicht nur seinen Status als Industrienation – sondern auch seine Rolle als Innovationsmotor Europas.
Deutschlands Gründergeist stirbt – Was das für Unternehmer und Investoren bedeutet
Das schwache Gründungsgeschehen ist ein Menetekel: Deutschland verspielt gerade seine Zukunft. Für Unternehmer und Investoren heißt das: Sicherheit gibt es nur noch mit kluger Diversifikation – über Grenzen hinweg, in stabilere Märkte, in echte Wachstumsbranchen.
Wer sein Vermögen schützen und vermehren will, darf nicht länger auf den Standort Deutschland vertrauen.
Mercedes verlagert Produktion: Werk Ludwigsfelde vor ungewisser Zukunft
Die Zeichen stehen auf Umbruch. Mercedes-Benz plant, die Serienproduktion seiner Sprinter-Modelle am traditionsreichen Standort Ludwigsfelde schrittweise einzustellen.
Bis Ende 2029 soll die Fertigung auslaufen – die Serienproduktion wandert nach Polen.
Hunderte Arbeitsplätze bedroht
Am Standort in Brandenburg sind derzeit mehr als 1.800 Menschen beschäftigt. Ob und wie viele Arbeitsplätze nach 2030 noch erhalten bleiben, ist bislang völlig offen.
Für die Belegschaft bedeutet das enorme Unsicherheit – und für die gesamte Region ein wirtschaftliches Erdbeben.
Transformation der Autoindustrie beschleunigt Strukturwandel
Die deutsche Automobilbranche steckt mitten in der größten Transformation ihrer Geschichte.
Der Umstieg auf Elektromobilität, steigende Energiekosten und der internationale Wettbewerbsdruck setzen Hersteller und Zulieferer unter Druck. Für Standorte wie Ludwigsfelde kann dies das Ende einer Ära bedeuten.
Ein Standort mit Tradition
Die Stadt Ludwigsfelde ist historisch eng mit dem Autobauer verbunden. Jahrzehntelang prägte das Mercedes-Werk das wirtschaftliche und gesellschaftliche Leben der Region.
Mercedes verlagert Produktion nach Polen
Viele Bürger sind überzeugt:
Ohne Mercedes hätte sich Ludwigsfelde kaum in seiner heutigen Form entwickelt. Entsprechend groß ist die Verunsicherung – die Nachricht vom möglichen Rückzug trifft die Menschen ins Mark.
Deindustrialisierung erreicht die Automobilbranche
Der geplante Abbau in Ludwigsfelde ist kein Einzelfall. Immer mehr internationale Konzerne verlagern ihre Produktion ins Ausland, wo niedrigere Kosten und weniger Auflagen locken.
Für Deutschland bedeutet dies einen weiteren Schritt in Richtung Deindustrialisierung – mit gravierenden Folgen für Wohlstand, Arbeitsplätze und Investitionssicherheit.
Mercedes verlagert Produktion nach Polen – Was das für Unternehmer und Investoren bedeutet
Für Kapitalanleger und Unternehmer ist der Rückzug von Mercedes aus Ludwigsfelde ein weiteres Signal: Der Standort Deutschland verliert an Attraktivität. Wer sein Vermögen sichern will, muss über Diversifikation nachdenken – geografisch wie auch branchenübergreifend.
Denn die Transformation der Industrie wird Gewinner und Verlierer hervorbringen. Die entscheidende Frage ist, auf welcher Seite man steht.
Foto: mino21 / adobe.com
Exxon denkt über Rückzug nach: Chemieanlagen in Europa vor dem Aus
Die Krise der europäischen Industrie verschärft sich.
Nun erwägt einer der größten Energiekonzerne der Welt, ExxonMobil, den Verkauf seiner Chemieanlagen in Europa – ein weiterer Warnschuss für die Zukunftsfähigkeit des Standorts.
Erste Gespräche über Milliarden-Deal
ExxonMobil hat nach Medienberichten bereits erste Gespräche mit Beratern aufgenommen, um mögliche Käufer für seine Chemiewerke in Großbritannien und Belgien zu finden.
Der Verkauf könnte dem Konzern bis zu eine Milliarde US-Dollar einbringen.
Alternativ wurde auch eine komplette Schließung der Werke diskutiert – ein Szenario, das für die Industrie-Standorte verheerend wäre.
Hintergrund: US-Zölle und Druck aus China
Der Schritt kommt nicht überraschend. Schon seit Monaten leidet die europäische Chemiebranche unter den Belastungen durch US-Zölle und einer immer aggressiveren Konkurrenz aus China.

Chemieanlagen in Europa vor dem Aus – Symbol Foto
Während die Kosten in Europa steigen, drängen chinesische Anbieter mit günstigen Preisen auf den Markt – eine Kombination, die selbst für Giganten wie ExxonMobil untragbar wird.
Exxon zieht sich schrittweise zurück
Die Überlegungen passen ins Bild: Exxon verhandelt bereits über den Verkauf seiner französischen Tochtergesellschaft Esso und folgt damit einem Muster, das auch andere Konzerne wie LyondellBasell eingeschlagen haben.
Der Trend ist eindeutig: Globale Chemieriesen reduzieren ihre Präsenz in Europa und verlagern Kapazitäten in profitablere Regionen.
Signalwirkung für Investoren und Unternehmer
Die drohende Aufgabe oder Veräußerung von Exxons Chemieanlagen in Europa ist mehr als eine unternehmerische Randnotiz. Sie steht sinnbildlich für die anhaltende Deindustrialisierung Europas.
Für Investoren und Unternehmer bedeutet das:
Der Standort Europa wird zunehmend unberechenbar. Strategische Diversifikation – sowohl beim Kapital als auch bei Produktionsstandorten – wird damit nicht nur ratsam, sondern überlebenswichtig.
Quelle Financial Times / Handelsblatt
Chemie-Industrie im Sturzflug: Produktion auf 30-Jahres-Tief
Die deutsche Industrie steht schon seit geraumer Zeit unter Druck – doch nun erreicht die Krise auch einen der Schlüsselbereiche der Volkswirtschaft:
die Chemie- und Pharmaindustrie. Was einst als Rückgrat des industriellen Standorts Deutschland galt, zeigt aktuell historische Schwächesignale.
Historischer Einbruch bei Produktion und Auslastung
Im zweiten Quartal 2025 ist die Produktion der Branche gegenüber dem Vorquartal um fast 4 Prozent eingebrochen und liegt nun rund 3 Prozent unter Vorjahresniveau. Noch alarmierender:
Die Auslastung der Produktionsanlagen sackte auf 71,7 Prozent ab – den niedrigsten Stand seit 1991. Unter dieser Schwelle wird es für Unternehmen zunehmend unprofitabel, ihre Werke überhaupt zu betreiben.
Umsatz und Preise unter Druck
Auch die Umsätze rutschten spürbar ab:
Binnen Jahresfrist verlor die Branche 2,7 Prozent und kam nur noch auf 52,2 Milliarden Euro.
Selbst die Preise, die in den letzten Jahren häufig als Rettungsanker dienten, gaben leicht nach.
Dieser Mix aus sinkender Nachfrage, rückläufigem Umsatz und schwacher Preisentwicklung wirkt wie ein Giftcocktail für die gesamte Industrie.
Ursachen: Auftragsflaute und geopolitische Unsicherheit
Ein zentrales Problem bleibt der Auftragsmangel.
Chemie-Industrie im Sturzflug
Viele Abnehmerbranchen – vom Automobilbau bis zur Elektronik – haben ihre Produktion selbst zurückgefahren und ordern entsprechend weniger Vorprodukte.
Im Auslandsgeschäft belasten zudem geopolitische Spannungen und Zölle, die zu Jahresbeginn noch zu einem kurzfristigen Exportboom führten, der inzwischen verpufft ist.
Die Unsicherheit lähmt Investitionen wie auch strategische Planungen.
Keine Trendwende in Sicht
Trotz der schlechten Zahlen hält der Branchenverband VCI an seiner Jahresprognose fest: Stagnation statt Erholung.
Chemie-Industrie im Sturzflug 2025 Infografik
Für die Chemie allein wird ein Produktionsrückgang von zwei Prozent erwartet, der Branchenumsatz dürfte bei etwa 221 Milliarden Euro landen – ein Minus von einem Prozent.
Eine spürbare Trendwende, weder im Inland noch im Ausland, ist derzeit nicht erkennbar.
Deindustrialisierung wird Realität
Die schwachen Daten passen ins Bild: Schon das Ifo-Institut hatte zuletzt eine historische Eintrübung des Geschäftsklimas gemeldet.
Der Auftragsbestand sank im Juli auf den tiefsten Wert seit der Finanzkrise 2009.
Große Player wie BASF, Covestro, Lanxess oder Brenntag mussten ihre Prognosen nach unten korrigieren – und verweisen auf die schwache Weltkonjunktur wie auch auf die Belastungen durch die US-Zollpolitik.
Chemie-Industrie im Sturzflug – Was bedeutet das für Investoren und Unternehmer?
Die deutsche Chemie war jahrzehntelang ein Garant für Stabilität und Innovation.
Doch die aktuellen Entwicklungen zeigen: Der Standort Deutschland verliert dramatisch an Wettbewerbsfähigkeit.
Für Investoren, Unternehmer und Vermögensinhaber stellt sich damit einmal mehr die Frage, wie sie ihr Kapital schützen und strategisch diversifizieren können – weg von der reinen Abhängigkeit von einem schwächelnden Industriestandort.
Steigende Zinslast: Warnsignale vom deutschen Anleihemarkt
Bundesanleihen unter Druck
Die Renditen für 30-jährige Bundesanleihen sind auf den höchsten Stand seit 2011 gestiegen – ein klares Signal, dass Investoren wachsende Zweifel an der deutschen Finanzpolitik haben.
Je länger eine Anleihe läuft, desto höher ist das Risiko für den Gläubiger.
Genau deshalb steigen die Zinsen für langlaufende Staatsanleihen schneller als für kurzfristige Papiere.
Für Anleger bedeutet dies: Fallen die Kurse der Anleihen, steigt automatisch die Rendite.
Damit werden Bundesanleihen zunehmend zu einem Risikoindikator für die Zahlungsfähigkeit des Staates.
Höchster Stand seit 14 Jahren
Die Rendite der 30-jährigen Bundesanleihe liegt derzeit bei rund 3,4 Prozent – ein Niveau, das zuletzt vor 14 Jahren erreicht wurde.
Auffällig dabei: Das allgemeine geldpolitische Umfeld deutet eigentlich auf fallende Zinsen hin.
Der Anstieg ist somit kein Reflex auf die Zentralbankpolitik, sondern Ausdruck von Vertrauensverlust gegenüber der Stabilität der deutschen Staatsfinanzen.
Internationale Perspektive
Im Vergleich zu anderen G7-Staaten erscheinen deutsche Anleihen noch relativ stabil. In Großbritannien beispielsweise rentieren 30-jährige Staatsanleihen aktuell mit fast 5,7 Prozent – so hoch wie seit den 1990er-Jahren nicht mehr.
Bundesanleihen unter Druck
Dort belasten vor allem die hartnäckige Inflation und die daraus resultierenden Sorgen über die Schuldentragfähigkeit den Markt.
Deutschland profitiert nach wie vor von seinem AAA-Rating bei den großen Ratingagenturen.
Für Investoren bedeutet dies: Ein Ausfallrisiko wird offiziell als äußerst gering eingeschätzt. Doch auch ein Land mit Bestnote ist nicht immun gegen steigende Finanzierungskosten.
Wenn der Schuldendienst explodiert
Das Münchener ifo-Institut warnt vor einer massiven Belastung des Bundeshaushalts durch steigende Zinszahlungen.
Schon jetzt fließen rund sechs Prozent der Ausgaben in den Schuldendienst.
Ohne Gegenmaßnahmen könnte sich dieser Anteil bis 2040 mehr als verdoppeln – auf bis zu 13 Prozent, möglicherweise sogar über 16 Prozent, falls die Zinsen noch weiter steigen.
Das bedeutet: Jeder zusätzliche Euro Schulden treibt die Abhängigkeit vom Kapitalmarkt weiter nach oben und schränkt den Handlungsspielraum des Staates massiv ein.
Weniger Geld bleibt für Investitionen, Infrastruktur oder soziale Sicherungssysteme.
Der Reformdruck nimmt dadurch erheblich zu.
Was Anleger daraus lernen sollten – Bundesanleihen unter Druck
Die aktuelle Entwicklung zeigt einmal mehr: Staatsverschuldung ist kein abstraktes Thema, sondern wirkt sich direkt auf Renditen, Inflation und die Stabilität von Vermögen aus. Je höher die Zinslast, desto größer die Gefahr, dass Regierungen zu neuen Steuern, Abgaben oder Sondermaßnahmen greifen, um ihre Haushalte zu finanzieren.
Wer sein Vermögen schützen möchte, sollte sich nicht ausschließlich auf die „Sicherheit“ von Staatsanleihen verlassen.
Breite Diversifikation, Sachwerte und internationale Strategien sind heute wichtiger denn je, um dem steigenden Risiko staatlicher Umverteilung zu entkommen.
Staatsverschuldung: Unruhe an Europas Anleihemärkten wächst
Wachsende Nervosität bei Investoren
Die steigende Staatsverschuldung in Europa macht sich zunehmend auf den Finanzmärkten bemerkbar.
Besonders betroffen sind lang laufende Staatsanleihen, deren Kurse zuletzt spürbar nachgegeben haben.
Investoren verlangen höhere Risikoprämien, um das wachsende Misstrauen gegenüber der Schuldentragfähigkeit mancher Länder auszugleichen.
Großbritannien als Schwachstelle – Frankreich und Deutschland unter Druck
Am stärksten zeigen sich die Spannungen derzeit in Großbritannien, wo die Renditen langfristiger Staatsanleihen deutlich nach oben geschossen sind.
Doch auch die großen Volkswirtschaften des Kontinents, Frankreich und Deutschland, geraten zunehmend in den Sog dieser Entwicklung.
Die Botschaft ist klar: Selbst als vermeintlich „sichere Häfen“ gelten Staatsanleihen nicht mehr uneingeschränkt.
Folgen für die Kapitalmärkte
Mit dem Renditeanstieg und fallenden Kursen griff die Verunsicherung schnell auf andere Anlageklassen über.

Staatsverschuldung Verunsicherungen
Aktienmärkte in Europa wie auch in den USA verzeichneten teils deutliche Verluste.
Damit zeigt sich erneut, wie eng die Verflechtung von Staatsverschuldung, Anleihemärkten und der allgemeinen Kapitalmarktstimmung ist.
Bedeutung für Anleger und Vermögensschutz
Für Privatanleger wie auch für institutionelle Investoren ist die Botschaft eindeutig:
Staatsanleihen, lange Zeit als stabiler Anker im Portfolio betrachtet, bergen inzwischen erhebliche Risiken.
Wer Vermögen schützen will, sollte sich nicht mehr allein auf staatliche Schuldpapiere verlassen, sondern Strategien entwickeln, die unabhängig von der Zahlungsfähigkeit der Staaten funktionieren.
Schutzstrategien sind unverzichtbar
Die jüngsten Turbulenzen sind ein Weckruf. Steigende Schuldenstände und wachsende Zinslasten erhöhen die Wahrscheinlichkeit neuer Schocks an den Märkten.
Wer jetzt nicht vorsorgt, riskiert, dass Inflation, Schuldenkrisen und politische Eingriffe das eigene Vermögen empfindlich treffen.
Sicherheit entsteht nicht durch Abwarten, sondern durch proaktive Vermögenssicherung – jenseits staatlicher Versprechen.
Foto: Tobias Arhelger/ adobe.com
Fernwärme wird zur Kostenfalle – Haushalte stehen vor massiven Mehrbelastungen
Die nächste Kostenlawine rollt auf Verbraucher zu: Fernwärme, einst als verlässliche Alternative zu Öl und Gas gepriesen, wird für Millionen Haushalte in Deutschland drastisch teurer. Schätzungen zufolge sind rund 5,5 Millionen Haushalte betroffen – etwa 14 bis 15 Prozent aller Wohnungen.
Preise steigen um bis zu 52 Prozent
In zahlreichen Städten wurden die Grundpreise und Abschläge bereits spürbar angehoben. In Berlin-Neukölln etwa schnellte der Preis für Fernwärme innerhalb weniger Wochen um mehr als 50 Prozent in die Höhe. Auch in Ludwigshafen und Frankfurt am Main kam es zu deutlichen Steigerungen, vielerorts zwischen 30 und 40 Prozent. Für eine durchschnittliche Familie bedeutet das jährliche Mehrkosten von mehreren Hundert Euro.
Das Monopolproblem der Fernwärme
Besonders problematisch ist die Struktur des Marktes: Wer einmal an ein Fernwärmenetz angeschlossen ist, kann kaum aussteigen. Selbst nach Vertragsende bleibt der Anschluss bestehen, ein Wechsel zu alternativen Anbietern ist praktisch ausgeschlossen. Damit sitzen Verbraucher in einer Art regionalem Monopol fest. Anbieter haben dadurch die Möglichkeit, Preiserhöhungen nahezu ohne Konkurrenzdruck durchzusetzen.
Verbraucherschützer schlagen Alarm
Energieexperten weisen seit Langem darauf hin, dass Fernwärmekunden zu den am stärksten belasteten Gruppen zählen.
Fernwärme wird zur Kostenfalle
Die aktuelle Preisexplosion bestätigt diese Einschätzung.
Während Strom- und Gaspreise staatlich reguliert oder durch Wettbewerb beeinflusst werden, fehlt im Bereich Fernwärme eine vergleichbare Kontrolle.
Für die Preisgestaltung gelten lediglich allgemeine kartellrechtliche Vorschriften – konkrete Obergrenzen existieren nicht.
Handlungsmöglichkeiten für Verbraucher
Die Handlungsspielräume der Betroffenen sind begrenzt, dennoch gibt es einige Stellschrauben:
- Rechnungen prüfen: Stimmen die Berechnungen des Anbieters? Fehlerhafte Abrechnungen sind nicht ausgeschlossen.
- Klagen unterstützen: Bei unklaren oder strittigen Preissteigerungen können sich Verbraucher Sammelklagen anschließen.
- Energieverbrauch optimieren: Thermostate sinnvoll einsetzen, Heizverhalten anpassen und Räume nicht überheizen.
- Modernisierung prüfen: Langfristig kann der Umstieg auf dezentrale Heizsysteme wie Wärmepumpen eine Alternative sein – auch wenn die Investitionskosten hoch sind.
Konsequenzen für Immobilienbesitzer und Investoren
Für Eigentümer von Mehrfamilienhäusern und Investoren im Immobilienbereich birgt die Entwicklung erhebliche Risiken:
- Höhere Nebenkosten machen Wohnungen unattraktiver und belasten die Mietrendite.
- Wertverluste sind möglich, wenn ganze Objekte an teure Fernwärmenetze gebunden sind.
- Investitionsdruck entsteht, da der Umstieg auf alternative Heizsysteme langfristig kaum zu vermeiden sein wird.
Fernwärme wird zur Kostenfalle – Heizkosten als neue Inflationsfalle
Die Fernwärme-Preisexplosion zeigt, wie stark die Energiewende mit unerwarteten Nebenwirkungen verbunden ist. Millionen Haushalte zahlen plötzlich deutlich mehr – ohne realistische Ausweichmöglichkeit. Für private Anleger, Unternehmer und Immobilienbesitzer bedeutet das: Energiekosten werden zu einem entscheidenden Faktor für Vermögensschutz und Standortwahl.
Wer seine Kosten in den Griff bekommen will, sollte sich nicht nur mit kurzfristigen Einsparungen beschäftigen, sondern auch mit strategischen Investitionen in Energieeffizienz, Modernisierung und Diversifizierung. Denn klar ist: Die Fernwärme-Kostenlawine ist kein Einzelfall, sondern ein Symptom für eine tieferliegende Krise im deutschen Energiemarkt.
Sozialausgaben außer Kontrolle – Droht Deutschland der Zwang zur Radikalkürzung?
Die Kosten des Sozialstaates explodieren: Renten, Kranken- und Pflegekassen verschlingen inzwischen mehr als 800 Milliarden Euro jährlich. Arbeitnehmer wie Arbeitgeber ächzen unter einer Abgabenlast von knapp 42 Prozent – Tendenz steigend.
Wirtschaft und Verbände warnen inzwischen, dass ohne harte Einschnitte ein Teufelskreis aus höheren Beiträgen, Steuererhöhungen und Vertrauensverlust droht.
Arbeitgeber schlagen Alarm
Der Arbeitgeberverband Gesamtmetall, der rund vier Millionen Beschäftigte vertritt, fordert ein sofortiges Gegensteuern. Nach Ansicht des Verbandes sei nur eine pauschale Kürzung der Sozialausgaben in Höhe von fünf Prozent geeignet, um den Anstieg der Abgaben zu stoppen.
Das würde Einsparungen von mehr als 40 Milliarden Euro pro Jahr bedeuten. Hintergrund ist die Sorge, dass Arbeitnehmer und Arbeitgeber immer größere Teile ihres Einkommens an die Sozialkassen abführen müssen – mit gravierenden Folgen für Wettbewerbsfähigkeit und Wohlstand.
Merz kündigt Einschnitte an
Auch die Bundesregierung signalisiert Handlungsbereitschaft. Bundeskanzler Friedrich Merz (CDU) machte jüngst deutlich, dass die sozialen Sicherungssysteme nicht länger ohne Reformen auskommen.
Er stellte klar, dass es zu Einschnitten kommen werde, diese aber so gestaltet sein sollen, dass die zentralen Bereiche – Rente, Kranken- und Pflegeversicherung – auch in Zukunft tragfähig bleiben.
Effizienz statt Steuererhöhungen?
Besonders eindringlich warnte die Industrie vor einem anderen Szenario:
Sozialausgaben außer Kontrolle
Sollten keine Kürzungen erfolgen, könnte es zwangsläufig zu Steuererhöhungen kommen.
Schon heute zählt Deutschland zu den Ländern mit der höchsten Steuer- und Abgabenquote weltweit. Eine weitere Erhöhung würde die internationale Wettbewerbsfähigkeit massiv untergraben.
Deshalb fordern Arbeitgeberverbände vor allem Effizienzreformen: weniger Bürokratie, eine präzisere Zielausrichtung der Leistungen, den Abbau von Doppelstrukturen und ein Ende politisch motivierter Leistungsausweitungen, die den Sozialstaat immer teurer machen.
Was bedeutet das für Anleger und Unternehmer?
Für Unternehmer, Investoren und vermögende Privatpersonen ergibt sich daraus ein bedrohliches Szenario:
- Sozialabgaben steigen weiter und belasten die Lohnkosten.
- Steuererhöhungen bei Einkommen oder Vermögen rücken näher.
- Inflation könnte verstärkt werden, falls steigende Soziallasten über Schulden und expansive Geldpolitik finanziert werden.
Sozialausgaben außer Kontrolle – Vermögensschutz ist jetzt Pflicht
Deutschland steht vor einer Weichenstellung. Entweder gelingt es der Politik, den Sozialstaat durch Strukturreformen effizienter und bezahlbarer zu machen – oder das Land treibt sehenden Auges in eine Spirale aus Abgaben, Steuern und Inflation.
Für Unternehmer und Investoren heißt das: Jetzt handeln. Vermögen muss vor übermäßigen Steuer- und Abgabenrisiken geschützt werden. Strategien wie internationale Diversifizierung, inflationsresistente Anlagen und rechtssichere Modelle des Vermögensschutzes gewinnen massiv an Bedeutung.
Die Schlüsselfrage lautet: Wird Deutschland rechtzeitig reformiert – oder zahlen Bürger und Unternehmer bald den Preis einer überforderten Sozialpolitik?
CDU unter Merz: Mehr Geld für NGOs – ein riskanter Kurswechsel
Die neue Bundesregierung unter Kanzler Friedrich Merz präsentiert einen Haushaltsplan, der für erheblichen Diskussionsstoff sorgt.
Trotz jahrelanger Kritik aus den Reihen der Union sollen sogenannte Nichtregierungsorganisationen (NGOs) künftig noch stärker mit Steuergeldern gefördert werden. Geplant ist eine deutliche Aufstockung des Budgets für das Programm „Demokratie leben!“, das bereits in den vergangenen Jahren mit hunderten Millionen Euro ausgestattet wurde.
Von Kritik zu Subventionen
Noch vor der Bundestagswahl hatten CDU und CSU wiederholt betont, dass die massive Finanzierung politisch aktiver NGOs überprüft werden müsse. Viele dieser Organisationen haben sich in der Vergangenheit offen gegen konservative und bürgerlich-liberale Positionen gestellt und traten teilweise als Akteure bei Demonstrationen auf, die sich gegen „rechts“ richteten – was nicht selten auch die Union selbst einschloss.
Nun folgt jedoch die Kehrtwende: Der Haushaltsplan von Kanzler Merz sieht vor, den Etat für NGO-Förderungen auf fast 200 Millionen Euro zu erhöhen. Offiziell soll damit die Arbeit gegen Extremismus und gruppenbezogene Menschenfeindlichkeit gestärkt werden.
Die politische Sprengkraft
Dieser Schritt birgt erhebliches Konfliktpotenzial.

Mehr Geld für NGOs
Kritiker warnen seit Jahren, dass die staatliche Finanzierung politisch einseitig ausgerichteter Organisationen das Gleichgewicht der Demokratie gefährden könnte.
Statt echter Unabhängigkeit entstehen Abhängigkeiten vom Staat – ein Risiko, das nicht nur politische Neutralität, sondern auch die Verfassung berührt.
Bereits der Bundesrechnungshof hatte in einem internen Bericht Zweifel an der Förderkompetenz des Bundes angemeldet.
Gefährliche Schlagseite
Das Programm „Demokratie leben!“ ist in der Praxis längst nicht unumstritten. Zahlreiche Gruppen, die von den Geldern profitieren, vertreten mehrheitlich linksliberale Positionen. Manche Organisationen gerieten sogar durch problematische Äußerungen einzelner Mitglieder in die Schlagzeilen. Für viele Bürger stellt sich daher die Frage, ob Steuergeld wirklich zur Finanzierung ideologisch geprägter Lobbyarbeit eingesetzt werden sollte – insbesondere in Zeiten knapper Kassen und allgemeiner Sparzwänge.
Was bedeutet das für den Vermögensschutz?
Für Unternehmer, Investoren und vermögende Privatpersonen ist diese Entwicklung mehr als nur ein politisches Randthema. Sie verdeutlicht, wie flexibel die Regeln des Staatshaushalts ausgelegt werden können – und wie schnell Steuergeld in Programme fließt, die nicht allen gesellschaftlichen Gruppen gleichermaßen zugutekommen. Wer glaubt, sein Vermögen sei sicher, weil es „nur“ in produktive Arbeit oder Kapitalanlagen fließt, übersieht die Realität: Der Staat entscheidet, wo Milliarden landen – und das oftmals nach politischem Kalkül.
Vertrauensfrage an die Politik – Mehr Geld für NGOs
Die Union unter Merz verspricht einen konservativ-liberalen Kurs, doch die jüngsten Haushaltspläne werfen Fragen auf. Statt Kürzungen oder einer echten Evaluierung der NGO-Förderung wird der Geldhahn weiter aufgedreht. Für Steuerzahler bedeutet das nicht nur eine finanzielle Belastung, sondern auch eine ideologische Schieflage.
Wer sein Vermögen schützen will, sollte die Zeichen erkennen: Politische Programme sind volatil, Versprechen können sich über Nacht ändern – und am Ende zahlt immer der Bürger.
Inflation in Deutschland August 2025: Ein Warnsignal für Anleger und Vermögenssicherung
Preise steigen wieder schneller
Die Inflation in Deutschland hat im August 2025 stärker zugelegt als erwartet. Laut dem Statistischen Bundesamt stiegen die Verbraucherpreise im Jahresvergleich um 2,2 Prozent.
Ökonomen hatten zwar mit einem Anstieg gerechnet, jedoch nur bis 2,1 Prozent.
Der neue Wert liegt damit leicht, aber spürbar über dem EZB-Inflationsziel von zwei Prozent.
Kerninflation zeigt das eigentliche Problem
Besonders brisant ist die sogenannte Kerninflation, bei der schwankende Posten wie Energie und Lebensmittel herausgerechnet werden.
Sie lag im August bei 2,7 Prozent. Damit wird deutlich: Die Inflation ist nicht nur eine Frage von Energiekrisen oder schwankenden Nahrungsmittelpreisen – sie ist längst strukturell im System verankert.
Für Anleger bedeutet das: Die schleichende Entwertung des Geldes setzt sich fort.
Warum diese Zahlen für Vermögensschutz entscheidend sind
Auf den ersten Blick mögen 2,2 Prozent Inflation harmlos erscheinen.
Inflation steigt im August 2025
Doch langfristig führen bereits solche Werte zu einer massiven Erosion der Kaufkraft. Wer heute 100.000 Euro auf dem Konto hält, verliert in nur zehn Jahren bei 2,2 Prozent Inflation über 20.000 Euro an realem Wert.
Und das in Zeiten, in denen gleichzeitig die Zinsen hoch bleiben, Immobilienfinanzierungen teuer sind und sichere Anlagealternativen rar werden.
EZB zwischen Anspruch und Realität
Die Europäische Zentralbank sieht sich in einem Dilemma: Senkt sie die Zinsen zu früh, riskiert sie eine neue Inflationswelle. Hält sie an hohen Zinsen fest, würgt sie das Wachstum ab und belastet Kreditnehmer. Für Anleger und Unternehmer bedeutet das: Planungssicherheit gibt es nicht mehr.
Strategien gegen die schleichende Enteignung
Gerade in solchen Phasen wird deutlich, dass Vermögen aktiv geschützt werden muss. Klassisches Festgeld oder das bloße Halten von Bargeld reichen nicht aus. Sinnvolle Strategien können sein:
- Sachwerte sichern – Immobilien, Edelmetalle oder Unternehmensbeteiligungen bieten langfristigen Inflationsschutz.
- Internationale Diversifikation – wer sein Vermögen auf mehrere Länder verteilt, verringert das Risiko politischer Eingriffe und nationaler Krisen.
- Rechtliche Strukturen nutzen – Stiftungen, Trusts oder Holding-Modelle können helfen, Vermögen vor staatlichen Zugriffen zu schützen.
- Flexibilität bewahren – liquide Reserven in inflationsgeschützten Anlagen oder Fremdwährungen erhalten Handlungsfähigkeit.
Inflation bleibt der stille Gegner des Vermögens
Der Inflationsanstieg im August 2025 ist kein Schock, aber ein klares Warnsignal. Die scheinbare Ruhe der letzten Monate könnte trügerisch gewesen sein.
Wer jetzt nicht handelt, riskiert, dass sein Vermögen Stück für Stück aufgezehrt wird – durch Inflation, Steuern und mögliche neue Abgaben.
Vermögensschutz ist heute kein Luxus, sondern Pflicht.
Von der Leyen ebnet Trump den Weg zum Ausverkauf Europas
Ein politisches Signal mit fatalen Folgen für Wirtschaft, Industrie und Vermögen
Europa steht vor einer Zäsur, die weit mehr bedeutet als ein paar Milliarden an entgangenen Zolleinnahmen.
Mit dem Vorschlag der EU-Kommission, sämtliche Zölle auf US-Industriegüter inklusive Autos abzuschaffen, während die USA ihre pauschalen 15 % Einfuhrabgaben nicht nur beibehalten, sondern sogar ausweiten wollen, droht ein einseitiger Ausverkauf Europas.
Wer die Lage nüchtern betrachtet, erkennt:
Es geht nicht nur um Handelsflüsse, sondern um die Frage, ob Europa in Zukunft selbstbestimmt agiert oder zur verlängerten Werkbank amerikanischer Industriepolitik degradiert wird. Damit steht auch die langfristige wirtschaftliche Sicherheit Europas auf dem Spiel.
Ein fataler Handschlag als Startschuss für eine geopolitische Schieflage
Ursula von der Leyen hat mit ihrem symbolträchtigen Handschlag mit Donald Trump ein Versprechen eingelöst, das Europa teuer zu stehen kommt. Statt einer partnerschaftlichen Lösung haben wir es mit einer faktischen Erpressung zu tun: Brüssel erfüllt seinen Teil der Abmachung – die Marktöffnung – in der Hoffnung, dass Washington irgendwann nachzieht.
Doch die USA spielen ein anderes Spiel. Sie behalten ihre Zölle als Waffe im globalen Wirtschaftskrieg bei und nutzen sie, um Produktion und Investitionen aus Europa in die Vereinigten Staaten zu ziehen. Für viele Experten ist klar: Dies ist ein strategischer Schritt hin zur gezielten Deindustrialisierung Europas.
Ökonomische Selbstentwaffnung Europas
Die Folgen sind absehbar:
- Wegfall der Zolleinnahmen: Rund 4,6 Milliarden Euro pro Jahr fehlen im EU-Haushalt.
- Verlust der Verhandlungsmasse: Ohne eigene Zölle gibt es keinen Hebel mehr, die USA zu Zugeständnissen zu bewegen.
- Deindustrialisierung: Europäische Produktionsstandorte verlieren an Attraktivität, wenn die USA den Marktzugang erschweren und gleichzeitig Investitionsanreize bieten.
Wer in Europa Industrie-Arbeitsplätze und Kapital sichern möchte, muss sich dieser Realität stellen: Brüssel schwächt seine Position im globalen Machtgefüge freiwillig.
Ein Signal der Schwäche – und der Einladung zur Ausnutzung
Noch schwerer wiegt das politische Signal.
Ausverkauf Europas
Während Länder wie Japan, Kanada oder Mercosur in mühsamen Verhandlungen schmerzhafte Zugeständnisse leisten mussten, um Freihandelsabkommen mit der EU zu schließen, erhält Washington die Zollfreiheit praktisch geschenkt.
Das bedeutet nichts anderes, als dass Europa Angst vor den USA hat – und diese Angst wird international registriert. Für Investoren, Unternehmer und Bürger ist das ein klares Warnsignal: Die EU gibt ihre Verhandlungsmasse auf und macht ihr Vermögen damit verwundbarer.
Verantwortung liegt beim EU-Parlament – und indirekt bei den Bürgern und Investoren
Jetzt liegt der Ball beim Europäischen Parlament und beim Rat der Mitgliedsstaaten. Sie haben die Möglichkeit, diesen Vorschlag zu stoppen – und damit klarzumachen, dass Europa weder ökonomisch noch politisch erpressbar ist.
Denn am Ende geht es nicht nur um abstrakte Handelspolitik. Es geht um Kapital, Arbeitsplätze und Vermögensschutz. Wird die europäische Industrie geschwächt, trifft das nicht nur Konzerne, sondern auch Anleger, Unternehmer und mittelständische Betriebe.
Wer sein Vermögen schützen will, muss über Europa hinausdenken
Die Entwicklung zeigt einmal mehr, wie fragil die wirtschaftliche Basis Europas geworden ist. Wer glaubt, dass Brüssel die Interessen von Unternehmen und Vermögen konsequent schützt, wird eines Besseren belehrt.
- Kapital schützen heißt, nicht nur auf Steuern und Inflation zu achten, sondern auch auf geopolitische Risiken.
- Vermögensschutz international bedeutet, Werte geografisch und rechtlich zu diversifizieren.
- Zukunftssicherheit entsteht nur, wenn man sich nicht allein auf politische Entscheidungen in Brüssel verlässt.
Nur wer seine Werte klug international aufstellt, kann sich gegen politische Fehlentscheidungen und geopolitische Abhängigkeiten absichern.
👉 Ihr nächster Schritt: Vermögen sichern, bevor andere entscheiden
Wenn Sie nicht wollen, dass die Politik in Brüssel oder Washington über Ihr Vermögen bestimmt, handeln Sie jetzt.
Sichern Sie sich unabhängige Beratung, internationale Schutzstrategien und praxiserprobte Lösungen.
📩 Kontaktieren Sie Zukunft2.com – bevor Ihr Kapital zum Spielball geopolitischer Machtspiele wird.
Einzelhandelsumsatz sinkt – trotz steigender Löhne und sinkender Inflation
Kauflaune bleibt verhalten – Lebensmittel und Online-Handel besonders betroffen
Der deutsche Einzelhandel ist schwach in die zweite Jahreshälfte gestartet. Im Juli gingen die Umsätze gegenüber dem Vormonat um 1,0 Prozent zurück. Inflationsbereinigt fällt das Minus mit 1,5 Prozent sogar noch deutlicher aus.
Besonders betroffen sind Lebensmittelhändler sowie der Online- und Versandhandel, die beide starke Einbußen verzeichnen mussten.
Die Daten des Statistischen Bundesamtes zeigen, dass die Verbraucher trotz gestiegener Realeinkommen zurückhaltender einkaufen.
Bei Lebensmitteln sank der Umsatz real um 1,8 Prozent, während der Internet- und Versandhandel sogar ein Minus von 3,8 Prozent verbuchte.
Enttäuschung für Händler und Ökonomen
Ökonomen hatten mit einem geringeren Rückgang gerechnet.
Stattdessen zeigt sich, dass selbst die Kombination aus sinkender Inflation und steigenden Einkommen nicht automatisch zu höherem Konsum führt.
Zwar bleiben den Haushalten rechnerisch mehr Mittel übrig, doch die Verunsicherung über die wirtschaftliche Entwicklung und die eigene Arbeitsplatzsicherheit wirkt dämpfend.

Einzelhandelsumsatz sinkt
Das schwache Ergebnis gilt als Rückschlag für den Einzelhandel, der eigentlich auf eine Belebung der Nachfrage gehofft hatte.
Viele Unternehmen hatten darauf gesetzt, dass steigende Reallöhne die Konsumfreude ankurbeln und damit die Konjunktur stützen könnten. Doch diese Hoffnung wurde im Juli enttäuscht.
📊 Infobox: Entwicklung des Einzelhandelsumsatzes Juli 2024
- Gesamt: –1,0 % (nominal) / –1,5 % (real)
- Lebensmittel: –1,8 % (real)
- Online- und Versandhandel: –3,8 % (real)
- Erwartung HDE (Jahresprognose): +2,0 % nominal / +0,5 % real
Steigende Löhne – aber kein Konsumboom
Das zweite Quartal brachte den Beschäftigten erneut ein spürbares Plus beim Einkommen.

Umsatz Rückgang Warengruppen 2025
Reallöhne stiegen um 1,9 Prozent, was den neunten Quartalsanstieg in Folge markiert.
Nominal lagen die Zuwächse sogar bei rund 4,1 Prozent, während die Verbraucherpreise lediglich um 2,1 Prozent anstiegen.
Damit bleibt unter dem Strich mehr Kaufkraft übrig – allerdings ohne dass dies im Einzelhandel sichtbar wird.
Im Vergleich zum Jahresende 2024, als die Reallöhne um 2,5 Prozent zulegten, fiel das Wachstum jedoch moderater aus.
Deutliche Unterschiede zwischen den Branchen
Ein genauer Blick auf die Branchen zeigt ein sehr differenziertes Bild. Besonders stark stiegen die Gehälter in der Finanz- und Versicherungsbranche sowie bei freiberuflichen und wissenschaftlichen Dienstleistern – jeweils um 7,6 Prozent.

Reallohnentwicklung Branchen 2025
Auch die sonstigen wirtschaftlichen Dienstleistungen verzeichneten überdurchschnittliche Zuwächse von 5,5 Prozent.
Wesentlich geringer waren die Steigerungen in den Bereichen Handel sowie Instandhaltung und Reparatur von Kraftfahrzeugen (jeweils +2,7 Prozent), Kunst, Unterhaltung und Erholung (+2,7 Prozent) sowie im Transport- und Logistiksektor (+1,7 Prozent).
In der Energieversorgung kam es sogar zu einem Rückgang der Löhne um 0,2 Prozent.
📊 Infobox: Nominale Lohnsteigerungen im 2. Quartal 2024
- Finanz- & Versicherungsdienstleister: +7,6 %
- Freiberufliche & wissenschaftliche Dienstleistungen: +7,6 %
- Sonstige wirtschaftliche Dienstleistungen: +5,5 %
- Handel & Kfz-Reparatur: +2,7 %
- Kunst, Unterhaltung & Erholung: +2,7 %
- Verkehr & Logistik: +1,7 %
- Energieversorgung: –0,2 %
Auswirkungen auf die Konjunktur
Das schwache Ergebnis des Einzelhandels wird nicht nur als Problem für die Branche selbst gesehen, sondern auch als Belastung für die gesamte Konjunktur.

Einzelhandelsumsatz 2025
Während die Auslandsnachfrage durch internationale Handelskonflikte, Zölle und geopolitische Unsicherheiten bereits unter Druck steht, hatten viele Experten darauf gehofft, dass der Binnenkonsum für eine Stabilisierung sorgt.
Da die Verbraucher ihre Kaufzurückhaltung beibehalten, bleibt dieser Stützpfeiler der Wirtschaft schwach ausgeprägt.
Ein breiter Aufschwung lässt damit weiter auf sich warten – trotz höherer Einkommen und niedriger Inflation.
Mehr Geld im Portemonnaie, weniger im Warenkorb – Einzelhandelsumsatz sinkt
Die Entwicklung zeigt eine paradoxe Situation: Die Deutschen haben zwar real mehr Einkommen zur Verfügung, geben dieses aber nicht im gleichen Maße aus. Stattdessen scheint die Unsicherheit über die wirtschaftliche Zukunft zu einem vorsichtigeren Konsumverhalten zu führen.
Für den Einzelhandel bedeutet das ein schwieriges zweites Halbjahr.
Und für die gesamtwirtschaftliche Lage bleibt die Frage offen, ob steigende Einkommen allein ausreichen, um die Flaute zu überwinden – oder ob sich die Zurückhaltung der Verbraucher zu einem dauerhaften Trend entwickelt.
Arbeitslosenzahl steigt über Marke von drei Millionen
Höchster Stand seit 2015 – Wirtschaftsflaute und Sommerpause belasten den Arbeitsmarkt
Die Arbeitslosigkeit in Deutschland hat im August die symbolträchtige Grenze von drei Millionen überschritten.
Laut Bundesagentur für Arbeit (BA) waren 3,025 Millionen Menschen ohne Beschäftigung – ein Plus von 46.000 gegenüber Juli und 153.000 mehr als vor einem Jahr.
Einen ähnlich hohen Wert gab es zuletzt im Februar 2015.
Die offizielle Arbeitslosenquote stieg damit auf 6,4 Prozent. „Der Arbeitsmarkt ist weiterhin von der schwachen Konjunktur geprägt, wenngleich erste Anzeichen einer Stabilisierung sichtbar sind“, erklärte BA-Vorstandsvorsitzende Andrea Nahles.
Saisonale Effekte verstärken strukturelle Schwäche
Dass die Zahlen in den Sommermonaten steigen, ist kein neues Phänomen: Ferienzeiten, das Auslaufen von Ausbildungsverträgen und eine allgemein zurückhaltende Einstellungsbereitschaft drücken die Statistik regelmäßig nach oben.
Arbeitslosenzahl steigt über drei Millionen
Doch so hoch wie in diesem August lag der Wert seit 15 Jahren nicht mehr.
Besonders betroffen sind kleine und mittelständische Unternehmen (KMU), die aufgrund hoher Energiekosten, steigender Löhne und schwacher Nachfrage deutlich vorsichtiger bei Neueinstellungen sind.
📊 Infobox: Arbeitslosigkeit im Zeitvergleich
- August 2015: 2,8 Mio. Arbeitslose
- August 2020 (Corona): 2,95 Mio.
- August 2024: 3,025 Mio. (höchster Wert seit 2015)
Regionale Unterschiede bleiben gravierend
Die Lage auf dem Arbeitsmarkt zeigt deutliche Nord-Süd-Gefälle:
- Bremen: 11,8 % (Spitzenwert)
- Berlin: 10,5 %
- Bayern: 4,2 % (bundesweit niedrigste Quote)
- Baden-Württemberg: 4,7 %
Damit bleibt der Arbeitsmarkt in Süddeutschland deutlich robuster als in vielen anderen Regionen.
Hoffnungsschimmer am Horizont – Arbeitslosenzahl steigt über drei Millionen
Arbeitsmarktforscher sehen trotz der schlechten Zahlen auch positive Signale.
Arbeitslosenquote Bundesländer 2025
Laut einer Umfrage des Instituts für Arbeitsmarkt- und Berufsforschung (IAB) bewerten die Arbeitsagenturen ihre Erwartungen erstmals seit drei Jahren wieder leicht optimistischer.
Eine Stabilisierung der Beschäftigungslage in den kommenden Monaten scheint möglich, auch wenn der Weg zurück unter die Drei-Millionen-Grenze stark von der gesamtwirtschaftlichen Entwicklung im Herbst und Winter abhängen wird.
📊 Infobox: Top 5 Bundesländer mit niedrigster Arbeitslosenquote
- Bayern – 4,2 %
- Baden-Württemberg – 4,7 %
- Rheinland-Pfalz – 5,3 %
- Hessen – 5,5 %
- Schleswig-Holstein – 5,7 %
Zwischen Realität und Ausblick
Die aktuellen Zahlen machen deutlich:
Der deutsche Arbeitsmarkt ist zwar stabiler als in früheren Krisen, bleibt aber anfällig. Eine Kombination aus Konjunkturschwäche, hoher Steuer- und Abgabenlast sowie strukturellen Veränderungen (Energiewende, Digitalisierung, Demografie) wirkt belastend.
Arbeitslosenzahl Jahresvergleich 2025
Für Unternehmer, Investoren und vermögende Privatpersonen stellt sich daher zunehmend die Frage, ob der Standort Deutschland noch die gewohnte Planungssicherheit bietet – oder ob es Zeit wird, Strategien zur Vermögenssicherung und internationalen Diversifikation zu entwickeln.
Sehr gut – hier die Experteneinschätzung im Vermögensschutz-Kontext als Ergänzung für den Artikel. Sie holt die Leser dort ab, wo Zukunft2.com sie abholen möchte: bei den Fragen nach Sicherheit, Kapitalerhalt und strategischer Weitsicht.
Experteneinschätzung: Was bedeutet der Anstieg der Arbeitslosigkeit für Unternehmer und Investoren?
Steigende Arbeitslosigkeit ist nicht nur ein sozialpolitisches Thema, sondern auch ein Frühwarnsignal für Vermögens- und Standortrisiken.
Wer heute in Deutschland unternehmerisch tätig ist oder Vermögen hält, muss folgende Aspekte im Blick behalten:
- Sinkende Kaufkraft
Mehr Arbeitslose bedeuten weniger Konsum. Für viele Branchen – vom Handel bis zur Immobilienwirtschaft – kann dies zu Umsatzeinbrüchen führen. Besonders gefährdet sind Unternehmen, die stark auf die Binnennachfrage angewiesen sind. - Steigende Abgabenlast
Historisch zeigt sich: Wenn die Arbeitslosigkeit steigt, steigen mittelfristig auch die Sozialausgaben des Staates. Um diese zu finanzieren, greifen Regierungen oft zu Steuererhöhungen oder Sonderabgaben. Für Unternehmer und Vermögende kann das eine massive Mehrbelastung bedeuten. - Standortrisiko Deutschland
Wer sich auf einen einzigen Wirtschafts- und Rechtsraum verlässt, macht sich abhängig. Die Kombination aus schwacher Konjunktur, hoher Bürokratie und strukturellem Arbeitsmarktproblem macht Deutschland für viele Investoren zunehmend unattraktiv.
Strategien zur Absicherung
- Vermögensdiversifikation: Teile von Vermögen international anlegen, um sich nicht allein von der deutschen Wirtschaftsentwicklung abhängig zu machen.
- Unternehmerisches Risikomanagement: Prüfung, welche Geschäftsbereiche in einem Abschwung besonders gefährdet sind, und Aufbau robuster Strukturen (z. B. Krisenreserven, Standortverlagerung, rechtliche Schutzmechanismen).
- Rechtlicher Vermögensschutz: Nutzung internationaler Strukturen, Stiftungen oder Holding-Modelle, um Eigentum langfristig vor staatlichen Zugriffen und Krisenfolgen zu schützen.
Der Anstieg der Arbeitslosenzahl über die Drei-Millionen-Marke ist mehr als eine statistische Notiz.
Er zeigt, wie verwundbar der Standort Deutschland geworden ist. Für Unternehmer und Investoren ist jetzt die Zeit, proaktiv Vermögensschutz-Strategien umzusetzen – bevor Politik und Wirtschaftskrise die Spielregeln endgültig ändern.
Kranke Mitarbeiter – Wenn Lohnfortzahlung zur Milliardenlast wird
Unternehmen zahlen 82 Milliarden Euro für Ausfälle
Das Entgeltfortzahlungsgesetz garantiert Arbeitnehmern, dass sie auch im Krankheitsfall ihr Gehalt weiter erhalten. Was für Beschäftigte Sicherheit bedeutet, entwickelt sich für Arbeitgeber zunehmend zur finanziellen Belastung.
Laut einer aktuellen Studie des Instituts der deutschen Wirtschaft (IW) mussten Unternehmen im Jahr 2024 rund 82 Milliarden Euro für die Lohnfortzahlung kranker Mitarbeiter aufbringen. Das ist mehr als das Vierfache der Summe, die die Krankenkassen für Krankengeld zahlten – und macht knapp ein Viertel aller Gesamtausgaben der Gesetzlichen Krankenversicherung aus.
Seit 2010 haben sich die Kosten für Arbeitgeber damit mehr als verdoppelt.
Mehr Beschäftigte, höhere Löhne – steigende Kosten
Der Anstieg erklärt sich nicht nur durch einen höheren Krankenstand. Auch andere Faktoren treiben die Summe nach oben:
- Rekord an Erwerbstätigen: 2024 waren so viele Menschen in Arbeit wie nie zuvor. Mehr Beschäftigte bedeuten auch mehr Lohnfortzahlungen im Krankheitsfall.
- Lohnentwicklung: Mit steigenden Gehältern steigen automatisch auch die Kosten für Krankheitstage. Selbst bei gleichbleibendem Krankenstand zahlen Unternehmen heute deutlich mehr als noch vor zehn Jahren.
- Demografie: Eine alternde Belegschaft bringt naturgemäß höhere Krankheitsraten mit sich.
Die Folge: Selbst wirtschaftlich gesunde Unternehmen sehen sich durch die steigenden Lohnnebenkosten massiv belastet.
Lohnfortzahlung wird zur Milliardenlast
Ideen zur Entlastung – Karenztage und Begrenzungen
In der Diskussion um Reformen werden verschiedene Modelle ins Spiel gebracht:
- Karenztage: Arbeitnehmer würden in den ersten Krankheitstagen keine oder nur reduzierte Lohnfortzahlung erhalten.
- Begrenzung auf sechs Wochen pro Jahr: Auch bei neuen Diagnosen soll die Pflicht zur Fortzahlung gedeckelt werden.
- Senkung der Lohnnebenkosten: IW-Ökonom Jochen Pimpertz betont, dass Unternehmen häufig bereits in die Gesundheit ihrer Belegschaften investieren. Will die Politik wirklich entlasten, müsse sie bei den Nebenkosten ansetzen – und damit auch die Wachstumsimpulse der Wirtschaft stärken.
Ein strukturelles Risiko für den Standort Deutschland
Die Zahlen zeigen deutlich: Die Belastungen durch das Sozial- und Abgabensystem erreichen eine neue Dimension. Für Investoren und Unternehmer ist die Pflicht zur Lohnfortzahlung längst mehr als ein reines Personalthema – sie wird zunehmend zu einem Standortrisiko.
Gerade im internationalen Vergleich zeigt sich: Während Deutschland über steigende Lohnnebenkosten diskutiert, schaffen andere Länder gezielt Entlastungen, um Investitionen und Unternehmensansiedlungen zu fördern.
Ohne Entlastung droht ein Wettbewerbsnachteil
Wenn die Politik es ernst meint mit wirtschaftlichem Aufschwung, braucht es eine ehrliche Reformdebatte. Lohnfortzahlung im Krankheitsfall darf nicht länger ein Tabuthema sein – zu groß ist die Last für Arbeitgeber, zu hoch die Gefahr, dass Unternehmen Ausweichstrategien wählen oder Investitionen ins Ausland verlagern.
Am Ende geht es um mehr als nur Krankenstände: Es geht um die Zukunftsfähigkeit des Industriestandorts Deutschland.
Aus oder Auswanderung?
Warum deutsche Unternehmen lieber ins Ausland abwandern – Kostendruck treibt Unternehmen ins Ausland
Die Industrie in Deutschland gerät zunehmend unter Druck. Laut einer Umfrage der Deutschen Industrie- und Handelskammer (DIHK) gaben rund 35 Prozent der befragten Unternehmen Kostensenkung als Hauptmotiv für Auslandsinvestitionen an – der höchste Wert seit der Finanzkrise 2008.
Hinter den nüchternen Zahlen verbirgt sich eine alarmierende Realität: Energiepreise auf Rekordhöhe, lähmende Bürokratie und eine immer drückendere Steuerlast zwingen Firmen dazu, ihre Produktionsstätten ins Ausland zu verlagern.
DIHK-Außenwirtschaftschef Volker Treier warnt: „Wenn Unternehmen aus Deutschland fliehen, ist das ein gefährliches Signal.“
Politische Versprechen, wirtschaftliche Realität
Mitten in den Koalitionsverhandlungen von CDU, CSU und SPD kommen die Ergebnisse ans Licht. Zwar kündigten die Parteien in ihrem Sondierungspapier Entlastungen für Unternehmen an – etwa eine Senkung der Stromsteuer auf das EU-Mindestmaß, eine Halbierung der Netzentgelte und den Abbau der Bürokratie.
Doch während die Politik redet, treffen Unternehmen längst Fakten. Die Verlagerung von Wertschöpfung ins Ausland bedeutet weniger Investitionen im Inland – ein Trend, der die deutsche Wirtschaft in ihren Grundfesten erschüttert.
Deutschland verliert als Investitionsstandort
DIHK-Präsident Peter Adrian fordert daher klare Weichenstellungen: „Unternehmen brauchen mehr Freiheit, weniger Kosten und schnelleres Verwaltungshandeln.“
Die Analyse der Industrie- und Handelskammer zeigt:
- Markterschließung war traditionell der Hauptgrund für Auslandsinvestitionen. Heute liegt dieser Wert nur noch bei 30 Prozent.
- Kostendruck ist zum dominanten Motiv geworden.
- Die Eurozone bleibt mit 64 Prozent wichtigste Region für Investitionen.
- Nordamerika wird jedoch zunehmend attraktiver: Der Anteil der Firmen, die dort investieren wollen, stieg von 45 auf 48 Prozent.
Besonders brisant: Zwei von fünf Industrieunternehmen wollen ihre Investitionen in Deutschland verringern.
Deutsche Unternehmen wandern lieber ab
Proteste für eine starke Industrie
Die Folgen dieser Entwicklung sind längst auf der Straße sichtbar. Bei einem bundesweiten Aktionstag demonstrierten über 81.000 Industriebeschäftigte für sichere Arbeitsplätze und eine Zukunft für die deutsche Industrie.
Unter dem Motto „Mein Arbeitsplatz. Unser Industrieland. Unsere Zukunft!“ forderte die IG Metall mehr Investitionen, eine aktive Industriepolitik und gezielte Förderung von Innovationen und Zukunftstechnologien.
IG-Metall-Chefin Christiane Benner warnte: „Ohne Industrie ist Deutschland ein armes Land – das werden wir nicht zulassen.“
Doch während Arbeitnehmer für ihre Zukunft kämpfen, setzen viele Unternehmen auf den Rückzug: Stellenabbau, Kürzungen, Verlagerung von Produktion – und kaum Bereitschaft, in heimische Innovation zu investieren.
Ein Land am Wendepunkt – Deutsche Unternehmen wandern lieber ab
Deutschland steht an einer wirtschaftspolitischen Weggabelung. Entweder gelingt es, die Rahmenbedingungen für Unternehmen radikal zu verbessern – oder der Exodus beschleunigt sich.
Für Unternehmer wie für Anleger gilt: Wer seine Vermögenswerte sichern und erhalten will, muss die Signale richtig deuten. Wenn selbst Konzerne die Flucht ins Ausland antreten, ist klar: Deutschland wird für Kapital und Arbeit gleichermaßen unattraktiver.
Deutsche Wirtschaft schrumpft im Frühjahr 2025 stärker als erwartet
BIP Deutschland 2025: Rückgang deutlicher als bisher gemeldet
Die deutsche Wirtschaft steckt weiter im Abschwung. Nach aktuellen Daten des Statistischen Bundesamtes schrumpfte das Bruttoinlandsprodukt (BIP) im zweiten Quartal 2025 um 0,3 Prozent gegenüber dem Vorquartal. Zuvor waren die Statistiker noch von einem Minus von 0,1 Prozent ausgegangen. Damit zeigt sich: Die wirtschaftliche Lage ist ernster als bislang angenommen.
Im ersten Quartal hatte es noch ein leichtes Plus von 0,3 Prozent gegeben – doch die fragile Erholung brach rasch ab.
Industrieproduktion als Belastungsfaktor
Hauptursache für den Rückgang ist die Industrieproduktion, die sich deutlich schwächer entwickelte als prognostiziert. Gründe sind eine nachlassende Nachfrage aus dem In- und Ausland, hohe Energiepreise sowie schwache Exporte. Auch der Bau leistete keinen positiven Beitrag, während Dienstleistungen und Konsum nur verhalten zulegen konnten.
Staatsdefizit bleibt unter EU-Grenze
Etwas positiver entwickelten sich die öffentlichen Finanzen. Bund, Länder, Kommunen und Sozialkassen gaben im ersten Halbjahr 2025 zwar 28,9 Milliarden Euro mehr aus, als sie einnahmen. Dennoch sank das Defizit gegenüber dem Vorjahr auf 1,3 Prozent des BIP – und blieb damit klar unter der europäischen Stabilitätsgrenze von drei Prozent.
Ursache für diese Entwicklung war vor allem ein kräftiger Anstieg bei Steuereinnahmen und Sozialbeiträgen, der die höheren Ausgaben kompensierte.
Konjunkturausblick: Bundesbank erwartet Stagnation
Die Deutsche Bundesbank warnt in ihrem aktuellen Monatsbericht vor einer anhaltend schwierigen Konjunktur. Für das dritte Quartal 2025 rechnet sie nicht mit Wachstum, sondern mit Stagnation.

Deutsche Wirtschaft schrumpft
Als Gründe nennt sie die schwache Auftragslage, eine geringe Kapazitätsauslastung in der Industrie und ein rückläufiges Vertrauen der Verbraucher.
Auch die Arbeitsmarktaussichten trüben sich ein, während die Dynamik bei den Löhnen nachlässt.
Hoffnungsschimmer: Einkaufsmanagerindex über 50 Punkten
Ein kleiner Lichtblick kommt aus der Unternehmensbefragung des Finanzdienstleisters S&P Global:

Deutsche Wirtschaft schrumpft – Infografik BIP Deutschland 2023-2025
Der Einkaufsmanagerindex für die Privatwirtschaft stieg im August auf 50,9 Punkte.
Damit liegt er den dritten Monat in Folge über der Wachstumsschwelle von 50 Punkten – ein Signal für eine mögliche leichte Stabilisierung.
Rückblick: Schwächeres Wachstum auch 2023 und 2024
Die jetzt veröffentlichten Revisionen betreffen auch die Vorjahre:
- 2023 sank das BIP um 0,9 Prozent (bisher: –0,3 Prozent).
- 2024 ging die Wirtschaftsleistung um 0,5 Prozent zurück (bisher: –0,2 Prozent).
Das Staatsdefizit erreichte 2024 115,6 Milliarden Euro, was 2,7 Prozent des BIP entsprach – leicht über der Maastricht-Grenze. Die gesamte Staatsverschuldung kletterte auf 62,5 Prozent des BIP.
Zwischen Hoffnung und Unsicherheit
Die Lage der deutschen Wirtschaft bleibt angespannt. Während Industrie, Bau und Konsum belasten, geben steigende Steuereinnahmen und ein positiver Einkaufsmanagerindex Anlass zu vorsichtigem Optimismus.
Ob sich daraus 2025 jedoch ein nachhaltiger Aufschwung entwickelt oder ob die Bundesrepublik in einer wirtschaftlichen Durststrecke verharrt, wird sich erst in den kommenden Monaten entscheiden.
200 Arbeitsplätze vor dem Aus
Ambitioniertes E-Auto-Projekt endet im Desaster
Der deutsche Sportwagenhersteller Porsche muss eine bittere Niederlage hinnehmen:
Die Batterietochter Cellforce, einst als Zukunftsprojekt und Hoffnungsträger der Elektromobilität gefeiert, wird weitgehend eingestellt.
Rund 200 Jobs stehen auf der Kippe. Damit platzt ein weiterer Traum, Deutschland im globalen Wettbewerb um Hochleistungs-Batterien nach vorn zu bringen.
Von der Vorreiterrolle zur Massenentlassung
Mit Cellforce wollte Porsche gemeinsam mit Partnern ein Signal setzen: eigene Batteriezellen „Made in Germany“ als Grundlage für die nächste Generation elektrischer Sportwagen. Doch aus dem großen Wurf wird nichts.
Nach Informationen aus Unternehmenskreisen ist bei der Arbeitsagentur in Reutlingen bereits eine Massenentlassung angezeigt worden.
Am Standort Kirchentellinsfurt (Baden-Württemberg) soll lediglich eine kleine Einheit für Forschung und Entwicklung erhalten bleiben.
Steuergeld und große Versprechen
Das Projekt wurde massiv gefördert – mit bis zu 60 Millionen Euro Steuergeldern.
Porsche scheitert mit Batterie-Tochter
Angekündigt wurde die Ansiedlung 2021 medienwirksam im Beisein von Ministerpräsident Winfried Kretschmann (Grüne).
Heute bleibt von den einstigen Visionen wenig übrig. Weder Porsche noch die Landesregierung wollen sich detailliert zu den Gründen äußern.
Millionenverluste statt Elektropionier
Für Porsche ist der Rückzug ein herber Schlag: 295 Millionen Euro sollen die Abschreibungen auf die Produktionsanlagen betragen.
Besonders brisant: Noch vor wenigen Jahren plante der Konzern sogar eine deutlich größere Batteriefabrik.
Doch rechtliche Hürden, schleppende Prozesse und eine langsamer als erhoffte Nachfrage nach E-Autos machten diese Pläne zunichte.
Neue Interessenten – vom Autobauer bis zur Rüstungsindustrie
Laut Medienberichten gibt es inzwischen Gespräche mit möglichen Investoren.
Darunter sollen sich BMW und sogar Rüstungsunternehmen befinden, die Batterietechnologien für Drohnensysteme entwickeln wollen. Das zeigt: Was für die zivile Elektromobilität nicht wirtschaftlich erscheint, könnte in anderen Industriezweigen noch eine Rolle spielen.
Porsche unter Druck – Gewinne brechen ein
Die Probleme bei Cellforce treffen auf einen denkbar schlechten Zeitpunkt. Im zweiten Quartal 2025 sackte der Gewinn von Porsche im Autogeschäft auf 154 Millionen Euro ab – ein Einbruch um 91 Prozent im Vergleich zum Vorjahr (1,7 Milliarden Euro). Auch die Muttergesellschaft Volkswagen meldete rückläufige Umsätze.
Porsche scheitert mit Batterie-Tochter – Was bleibt?
Das Aus von Cellforce ist mehr als ein Unternehmensproblem – es ist ein Warnsignal für den Standort Deutschland. Wenn selbst ein finanzstarker Premiumhersteller wie Porsche seine Batteriepläne beerdigt, wirft das Fragen auf: Können deutsche Konzerne im globalen Rennen um Zukunftstechnologien überhaupt mithalten? Oder bleibt der Industrie am Ende nichts anderes übrig, als wieder stärker auf klassische Verbrenner zu setzen?
👉 Porsche wollte Vorreiter sein, doch am Ende bleibt ein teures Lehrstück über überambitionierte Ziele, politische Fördersummen und eine Realität, die härter ist als jede Vision.
Foto: Tobias Arhelger/adobe.com
Schulfehltage steigen – und drücken die Abschlussnoten
Englische Daten als Warnsignal für Deutschland
Die Zahl der Fehltage an Schulen ist seit der Corona-Pandemie spürbar gestiegen – sowohl in Berlin als auch international. Besonders alarmierend:
Eine neue Analyse des Deutschen Instituts für Wirtschaftsforschung (DIW Berlin) zeigt anhand englischer Daten, dass jeder einzelne Fehltag die Abschlussnoten messbar verschlechtert.
Was für England belegt ist, dürfte auch in Deutschland gravierende Folgen haben – nur fehlen hierzulande bislang die nötigen Daten.
Fehlzeiten in Berlin: Von 6,5 auf 9 Prozent
In Berlin hat sich die Quote der Fehlzeiten in den Jahrgangsstufen 7 bis 10 seit der Pandemie von rund 6,5 auf etwa 9 Prozent pro Schuljahr erhöht.
Damit liegt die Hauptstadt auf einem ähnlich hohen Niveau wie England. Anders als in Deutschland werden dort jedoch seit Jahren detaillierte Statistiken zu Abwesenheiten und Lernerfolgen geführt.
Studie zeigt klaren Zusammenhang: Jeder Fehltag zählt
Die Forscher des DIW, gemeinsam mit Wissenschaftlern der University of Glasgow und der University of Strathclyde, haben die englischen Daten ausgewertet – mit einem eindeutigen Ergebnis: Jeder versäumte Schultag wirkt sich negativ auf die Abschlussnoten aus, egal ob die Fehlzeit entschuldigt war oder nicht.
So entspricht ein Anstieg der Fehlquote um zehn Prozentpunkte im Durchschnitt einem Abrutschen um sechs Plätze in einer Rangliste von 100 Schülern. Besonders kritisch sind dabei die ersten Schuljahre sowie die Phase zwischen der 6. und 10. Klasse, in der Grundlagen gefestigt werden.
„Mehr Fehltage spiegeln sich in den Prüfungsergebnissen wider – die negativen Effekte lassen sich langfristig kaum aufholen“, warnt Jascha Dräger vom DIW.
Folgen reichen weit über Schulnoten hinaus
Die Studie bestätigt, was viele Lehrer aus Erfahrung kennen: Fehlzeiten bedeuten nicht nur kurzfristige Lernlücken. Langfristig wirken sie sich auch auf die gesamte Bildungs- und Erwerbsbiografie aus.
Schulfehltage steigen
Wer in seiner Schulzeit häufiger gefehlt hat, erreicht im Schnitt niedrigere Bildungsabschlüsse und erzielt später ein geringeres Einkommen.
Damit verstärken Fehlzeiten soziale Unterschiede – und können für Betroffene einen dauerhaften Nachteil im Berufsleben bedeuten.
Deutschland: Kaum verlässliche Daten
Während England über ein ausgefeiltes Monitoring verfügt, werden Schulfehltage in Deutschland nur punktuell erfasst. Verlässliche Statistiken gibt es derzeit lediglich in Berlin und Thüringen – und selbst dort fehlen Verknüpfungen zwischen Fehlzeiten und Leistungsdaten.
Die Wissenschaftler fordern daher: Fehltage müssen bundesweit systematisch erfasst und veröffentlicht werden. Nur so könne Politik und Bildungsverwaltung gezielt gegensteuern.
Handlungsempfehlungen: Schulen stärken und Fehlzeiten senken
Aus den Ergebnissen ergeben sich zwei zentrale Forderungen:
- Bessere Datenerfassung: Bundesweit einheitliche Erfassung von Fehltagen, damit Probleme frühzeitig erkannt und Vergleiche möglich werden.
- Gezielte Unterstützung: Schulen müssen finanziell und personell so ausgestattet werden, dass versäumte Inhalte systematisch nachgeholt werden können – etwa durch individuelle Lernpläne, Förderprogramme oder schulorganisierte Nachhilfeangebote.
Schon bestehende Konzepte zur Verringerung von Fehlzeiten müssten konsequent umgesetzt werden, betonen die Studienautoren. Nur so lasse sich verhindern, dass Abwesenheiten zur Bildungsfalle werden.
Schulfehltage steigen – Warnsignal für das deutsche Bildungssystem
Das Beispiel England zeigt: Jeder Fehltag hat Konsequenzen. Für Deutschland bedeutet das eine klare Handlungsaufforderung. Ohne bessere Datenerhebung, ohne konsequente Nachholangebote und ohne zusätzliche Ressourcen drohen die gestiegenen Fehlzeiten zu einem dauerhaften Problem für Schüler – und letztlich auch für Wirtschaft und Gesellschaft.
Deutsche Exporte stagnieren – Importe ziehen kräftig an
Außenhandel im 1. Halbjahr 2025: Exportüberschuss schmilzt deutlich ab
Der Nimbus der Exportnation Deutschland gerät zunehmend ins Wanken.
Nach aktuellen Daten des Statistischen Bundesamtes (Destatis) stagnierten die Exporte im 1. Halbjahr 2025 mit einem minimalen Rückgang von 0,1 % auf 786 Milliarden Euro.
Demgegenüber legten die Importe um 4,4 % auf 682 Milliarden Euro zu.
Der Exportüberschuss blieb mit +104 Milliarden Euro zwar positiv, schrumpfte jedoch um ganze 22,2 % gegenüber dem Vorjahreswert.
Damit setzt sich ein Trend fort, der für die deutsche Wirtschaft und insbesondere für Unternehmer mit internationaler Ausrichtung erhebliche Risiken birgt.
Schlüsselindustrien verlieren an Wettbewerbsstärke
Die Schwäche zeigt sich vor allem in den klassischen Säulen der deutschen Industrie:
- Kraftfahrzeuge und Kfz-Teile: -3,4 % auf 131,8 Mrd. Euro
- Maschinenbau: -3,4 % auf 106,9 Mrd. Euro
- Chemische Erzeugnisse: -2,7 % auf 70,3 Mrd. Euro
Deutsche Exporte stagnieren
Währenddessen gewinnen Pharma (+5,6 % auf 61,4 Mrd. Euro) und IT-Produkte (+3,6 % auf 65,7 Mrd. Euro) an Gewicht.
Die Verschiebung zeigt: Medizintechnik, Life Science und Digitalisierung sind die neuen Wachstumsträger – die alte industrielle Basis hingegen verliert an globaler Durchsetzungskraft.
Importdynamik setzt Handelsbilanz unter Druck
Auf der Gegenseite treibt vor allem die Nachfrage nach Technologieimporten und Rohstoffen die Bilanz ins Ungleichgewicht:
- Datenverarbeitungsgeräte: +4,6 % auf 68 Mrd. Euro
- Kfz-Importe: 73,7 Mrd. Euro (stabil)
- Energieimporte (Erdöl & Erdgas): 32,7 Mrd. Euro
- Agrarimporte: 16,6 Mrd. Euro
Deutschland bleibt damit hochgradig abhängig von externen Lieferketten – insbesondere bei Energie und Nahrungsmitteln, aber zunehmend auch bei Zukunftstechnologien.
USA wichtigster Abnehmer – China größter Lieferant
Die USA bleiben mit 77,6 Mrd. Euro wichtigster Exportmarkt, trotz Rückgangs von -3,9 %. Frankreich (59,2 Mrd. Euro, -2,1 %) und die Niederlande (55,7 Mrd. Euro, ±0) folgen. Positiv sticht Polen hervor: +5,6 % auf 49,4 Mrd. Euro.
Auf der Importseite dominiert China: +10,7 % auf 81,3 Mrd. Euro. Danach folgen die Niederlande (49,3 Mrd. Euro) und die USA (47,4 Mrd. Euro).
Exportüberschüsse schrumpfen – China als Risiko
Deutschland erzielte die größten Überschüsse mit den USA (30,2 Mrd. Euro), Frankreich (25,8 Mrd. Euro) und Großbritannien (20,7 Mrd. Euro). Alle Werte sind jedoch rückläufig.
Gleichzeitig wächst das Handelsdefizit mit China dramatisch: -40 Mrd. Euro, ein Anstieg um 58,4 %. Damit ist China das größte Risiko in den deutschen Handelsbeziehungen – sowohl strategisch als auch geopolitisch.
Analyse: Strategische Konsequenzen für Unternehmer und Investoren
Der sinkende Exportüberschuss ist mehr als eine Statistik – er ist ein Warnsignal:
- Deutschland verliert an industrieller Wettbewerbsfähigkeit.
- Klassische Exportsäulen wie Auto und Maschinenbau geraten unter Druck.
- Die Abhängigkeit von Importen – insbesondere aus China – wächst gefährlich.
- Zukunftsbranchen wie Pharma, IT und Medizintechnik gewinnen an Gewicht – hier entstehen Chancen für Investoren.
Für Unternehmer bedeutet dies: Diversifikation der Märkte und Absicherung gegen Handelsrisiken werden überlebenswichtig. Wer heute noch ausschließlich auf deutsche oder europäische Märkte setzt, geht ein systemisches Risiko ein.
Investoren wiederum sollten die Kapitalströme genau verfolgen. Der wachsende Importdruck und das Handelsdefizit mit China könnten mittel- bis langfristig zu einer Abwertung deutscher Industrieaktiva führen – und zugleich Chancen im Bereich Vermögensschutz, internationale Strukturierung und Standortdiversifikation eröffnen.
Deutschland bleibt Exportnation, aber die goldenen Jahre des Überschusses sind vorbei. Wer Vermögen und Unternehmen schützen will, muss die neue Dynamik erkennen: Stärkere Importabhängigkeit, schrumpfende Exportüberschüsse, China-Risiko und Wachstumsfelder in Pharma und Digitalisierung.
Gastronomie Umsätze brechen im ersten Halbjahr 2025 ein
Realer Rückgang von 3,7 % – Konsumflaute trifft Hotels und Gastronomie
Das deutsche Gastgewerbe rutscht weiter in den Abwärtstrend. Nach Angaben des Statistischen Bundesamtes (Destatis) schrumpfte der Umsatz im ersten Halbjahr 2025 real um 3,7 % im Vergleich zum Vorjahr. Nominal, also ohne Inflationsbereinigung, stagnierte das Ergebnis nahezu (–0,1 %).
Die Botschaft ist eindeutig: Preissteigerungen retten die Branche nicht mehr. Die Nachfrage sinkt schneller, als die Preiserhöhungen wirken können.
Hotels: nur leicht besser, aber ebenfalls im Minus
Die Beherbergungsbetriebe – von Hotels bis Pensionen – verzeichneten im ersten Halbjahr ein reales Minus von 2,6 %. Nominal lagen die Einnahmen mit –0,2 % ebenfalls unter Vorjahr. Zwar noch etwas stabiler als die Gesamtbranche, doch auch hier drücken weniger Gäste, steigende Fixkosten und höhere Energiepreise die Bilanzen.
Gastronomie: Nachfrage bricht deutlich ein
Besonders hart trifft es die Gastronomie. Restaurants, Cafés und Imbisse meldeten ein reales Umsatzminus von 4,1 %. Nominal lag das Ergebnis bei +0,1 % – ein rein statistischer Effekt durch Preiserhöhungen. Real aber zeigt sich ein klarer Nachfragerückgang: weniger Restaurantbesuche, kürzere Aufenthalte, geringere Konsumfreude.
Parallel steigen die Belastungen: Personal, Energie, Lebensmittel – alles wird teurer. Für viele Betriebe bedeutet das: immer höhere Kosten bei gleichzeitig schrumpfender Kundenzahl.
Juni 2025: Alarmierende Monatswerte
Der Blick auf den jüngsten Monat ist noch düsterer:
- gegenüber Mai 2025: –2,5 % real, –3,9 % nominal
- gegenüber Juni 2024: –5,9 % real, –3,4 % nominal
Damit markiert der Juni einen der schwächsten Monate seit Jahresbeginn.
Hotellerie im Juni mit scharfem Absturz
Gastgewerbe in der Krise
Hotels und andere Beherbergungsunternehmen verzeichneten im Juni –1,6 % real und –5,5 % nominal gegenüber Mai.
Noch dramatischer wirkt der Jahresvergleich: –5,1 % real, –4,9 % nominal im Vergleich zu Juni 2024.
Gastronomie verliert über 5 % im Jahresvergleich
Auch die Gastronomie blieb im Juni tief im roten Bereich. Real –2,1 % zum Vormonat, –5,3 % zum Vorjahr. Nominal retteten minimale Preisanstiege das Bild etwas, doch auch hier ist die Richtung eindeutig: Abwärts.
Ursachen: Inflation, Konsumzurückhaltung, unsichere Perspektiven
Der Rückgang lässt sich nicht allein auf höhere Kosten schieben. Entscheidend ist die schwindende Kaufkraft:
- Viele Haushalte reduzieren Ausgaben für Freizeit und Gastronomie.
- Inflation und steigende Lebenshaltungskosten lassen kaum Spielraum für Restaurantbesuche oder Hotelaufenthalte.
- Der Tourismus profitiert weniger als erhofft vom Sommer, da viele Verbraucher auf preiswertere Alternativen setzen.
Die Zahlen zeigen ein strukturelles Problem: Wenn selbst nominale Zuwächse nicht mehr in reale Gewinne übersetzt werden, droht eine dauerhafte Schrumpfung des Marktes.
Ausblick: Politische Unterstützung gefordert – Gastgewerbe in der Krise
Ob Sommer- und Herbstgeschäft die Misere abfedern können, bleibt offen. Branchenverbände fordern steuerliche Entlastungen und Förderprogramme. Doch solange die Konsumlaune auf dem Tiefpunkt verharrt, ist keine echte Trendwende in Sicht.
Für Unternehmer im Gastgewerbe heißt das: strategische Anpassung wird überlebenswichtig – sei es durch Kostenoptimierung, neue Geschäftsmodelle oder den Blick auf alternative Märkte außerhalb Deutschlands.
Analyse für Investoren und Unternehmer
Für Investoren und Unternehmer bietet die Entwicklung zwei entgegengesetzte Perspektiven:
1. Risiken für Kreditgeber und Bestandshalter
-
Viele Betriebe sind bereits hoch verschuldet.
-
Sinkende Umsätze bei steigenden Fixkosten verschärfen die Insolvenzgefahr.
-
Banken müssen mit steigenden Kreditausfällen rechnen – besonders bei kleinen und mittleren Betrieben ohne Rücklagen.
2. Chancen für strategische Investoren
-
Schwächephasen schaffen Einstiegsmöglichkeiten: Hotels, Gastronomiebetriebe und ganze Ketten könnten unter Wert übernommen werden.
-
Restrukturierung durch Effizienzsteigerung, Digitalisierung oder neue Konzepte (z. B. Erlebnisgastronomie, gesunde Ernährung, Tourismus-Nischen) bietet Potenzial.
-
International orientierte Investoren können deutsche Assets aktuell vergleichsweise günstig erwerben, während Mitbewerber in die Defensive geraten.
3. Parallelen zu anderen Branchen
-
Ähnlich wie im Einzelhandel zeigt sich auch hier: Die Nachfrage verschiebt sich – nicht komplett weg, sondern hin zu günstigeren oder flexibleren Angeboten.
-
Wer rechtzeitig die Geschäftsmodelle anpasst, kann aus der Krise gestärkt hervorgehen.
Konsumflaute als Weckruf
Das Gastgewerbe steht am Scheideweg. Kurzfristig dominieren Pleitewellen und Umsatzrückgänge, langfristig eröffnen sich Chancen für Investoren mit strategischem Blick. Für Unternehmer bedeutet das: Anpassung, Konsolidierung und klare Positionierung sind unvermeidbar.
Gerade für die Zukunft2.com-Zielgruppe – Unternehmer, Investoren und Vermögensschützer – gilt: Wer jetzt klug analysiert und handelt, sichert sich Vorteile, wenn die Branche in den kommenden Jahren neu sortiert wird.
Fast 50 Milliarden Euro im Jahr 2024
Rekordbelastung für Steuerzahler und Sozialkassen
Die Sozialausgaben in Deutschland sind im Jahr 2024 sprunghaft gestiegen – und zwar auf ein neues Rekordniveau.
Laut Statistischem Bundesamt (Destatis) gaben die Sozialhilfeträger allein nach dem SGB XII knapp 20,2 Milliarden Euro netto aus.
Zählt man die Eingliederungshilfe für Menschen mit Behinderungen hinzu, summiert sich die Gesamtbelastung auf fast 49 Milliarden Euro. Das ist ein Plus von über 14 Prozent – Tendenz weiter steigend.
Größter Posten: Grundsicherung im Alter und bei Erwerbsminderung
Mit rund 11,4 Milliarden Euro fließt mehr als die Hälfte der Sozialhilfe in die Grundsicherung im Alter und bei Erwerbsminderung.
Allein dieser Bereich wuchs 2024 um 13,3 Prozent. Besonders brisant: Diese Leistungen werden direkt aus Bundesmitteln an die Länder finanziert – also vom Steuerzahler getragen.
Pflegekosten treiben die Ausgaben nach oben
Die Hilfe zur Pflege ist mit einem Anstieg von 17,7 Prozent der dynamischste Ausgabenblock. Insgesamt kostete sie die Steuerzahler 5,3 Milliarden Euro.
Gründe sind die alternde Gesellschaft, steigende Pflegekosten und ein immer größerer Unterstützungsbedarf.
Auch die Hilfe zum Lebensunterhalt (+11,1 Prozent) sowie weitere Sozialhilfen, etwa zur Gesundheit oder bei besonderen sozialen Schwierigkeiten, legten zweistellig zu.
Eingliederungshilfe: Ein versteckter Milliardenblock
Seit 2020 wird die Eingliederungshilfe nach dem SGB IX gesondert ausgewiesen.
Sozialhilfe-Ausgaben explodieren
Sie ist mittlerweile der größte Posten außerhalb der klassischen Sozialhilfe. 2024 beliefen sich die Ausgaben auf 28,7 Milliarden Euro – ein Plus von 12,9 Prozent.
Ziel ist die Teilhabe von Menschen mit Behinderungen. Faktisch bedeutet es aber eine enorme Zusatzbelastung der öffentlichen Haushalte.
Folgen für Steuerzahler, Anleger und Vermögende
Die Zahlen zeigen klar: Deutschland fährt auf eine Kostenlawine im Sozialwesen zu. Altersstruktur, Pflegenotstand und steigende Gesundheitsausgaben sorgen für einen Automatismus immer höherer Sozialtransfers.
Sozialhilfe-Ausgaben explodieren Infografik
Für Bund, Länder und Kommunen heißt das: neue Haushaltslöcher.
Und was folgt daraus?
- Steuererhöhungen für Gutverdiener und Vermögende sind nur eine Frage der Zeit.
- Zwangsabgaben (Lastenausgleich, Vermögensabgaben) rücken näher, sobald die Kostenlawine unkontrollierbar wird.
- Inflationäre Finanzierung über neue Schulden entwertet Ersparnisse und Vermögen zusätzlich.
Vermögensschutz wird Pflicht, nicht Kür
Die Sozialhilfe ist längst kein Randthema mehr, sondern ein wachsender Milliardenfaktor im Bundeshaushalt. Während die Politik von „sozialer Gerechtigkeit“ spricht, zeichnet sich in Wahrheit eine Umverteilung von oben nach unten ab – finanziert durch Steuerzahler, Anleger und Eigentümer.
Wer sein Vermögen sichern will, darf diese Entwicklung nicht ignorieren. Ob durch internationale Diversifizierung, rechtssichere Strukturen oder clevere Gestaltungen – die Frage ist nicht mehr, ob der Staat zusätzliche Mittel einfordert, sondern nur noch, wann und in welcher Form.
Drohende Haushaltslöcher: Steuererhöhungen rücken näher
Klingbeil signalisiert Belastungen für Topverdiener
Im Bundeshaushalt 2027 droht ein massives Defizit.
Nach aktuellen Planungen fehlen rund 30 Milliarden Euro – bis 2029 wächst die Lücke auf 172 Milliarden Euro.
Bundesfinanzminister Lars Klingbeil (SPD) hält es für unausweichlich, die Last nicht nur über Einsparungen zu decken, sondern auch über höhere Steuern für Wohlhabende.
Milliardenlücke als Dauerproblem
Die Zahlen sind alarmierend: Trotz einer geplanten Neuverschuldung von mehr als 850 Milliarden Euro bis 2029 reichen die Mittel nicht aus.
Die Haushaltslöcher sind hausgemacht – jahrelange Ausgabenpolitik ohne echte Priorisierung hat den Staat in eine Sackgasse geführt. Nun drohen Steuerzahler:innen die Rechnung präsentiert zu bekommen.
Klingbeil betont, keine Option ausschließen zu wollen: „Besonders Menschen mit sehr hohen Einkommen und Vermögen müssen ihren Beitrag leisten.“ Für viele Bürger klingt das nach dem Einstieg in eine Debatte, die schon bald deutlich breitere Schichten betreffen könnte.
Steuererhöhungen und Subventionsabbau
Die SPD setzt auf den bekannten Kurs: mehr Belastung für Spitzenverdiener, weniger Subventionen für Unternehmen und Branchen. Neben Steuererhöhungen stehen auch Kürzungen im Haushalt zur Debatte – von der Agrar- bis zur Energiewirtschaft. Gleichzeitig sollen Ministerien konkrete Sparpläne vorlegen.
Doch die Frage bleibt: Handelt es sich um echte Konsolidierung – oder nur um eine Umverteilung, die die Wettbewerbsfähigkeit des Standorts Deutschland weiter schwächt?
Union blockt – Söder attackiert
Widerstand kommt vor allem aus Bayern. CSU-Chef Markus Söder erklärte, Steuererhöhungen seien „mit uns nicht zu machen“.
Steuererhöhungen Drohende Haushaltslöcher
Klingbeil konterte, dass gerade CSU-Projekte wie Mütterrente, Gastronomie-Steuersenkung oder Agrardiesel-Subventionen Milliardenlöcher aufgerissen hätten.
Die politische Blockade ist damit programmiert: SPD fordert mehr Gerechtigkeit durch Abgaben, die Union verweist auf die Notwendigkeit von Wachstum und Entlastung.
Selbstkritik und Wahlkampf-Strategie
Klingbeil räumte Fehler der SPD ein. Man habe sich zu sehr auf das Bürgergeld fokussiert und die arbeitende Mitte aus den Augen verloren. Künftig wolle man wieder stärker auf die Belange der Leistungsträger setzen – eine Botschaft, die zugleich als Wahlkampfvorbereitung verstanden werden kann.
Ein Ende der Koalition schloss er aus: „Wir sind nie vor Verantwortung weggelaufen.“ Doch genau diese Verantwortung könnte die SPD in den kommenden Haushaltsverhandlungen teuer zu stehen kommen.
Signalwirkung für Anleger und Vermögende – Steuererhöhungen Drohende Haushaltslöcher
Die Frage nach Steuererhöhungen ist mehr als nur ein parteipolitisches Ringen. Sie betrifft direkt die Zukunftsfähigkeit Deutschlands als Wirtschaftsstandort. Investoren, Unternehmer und Vermögende müssen sich darauf einstellen, dass der Staat neue Einnahmequellen sucht – und Kapital zunehmend unter Druck geraten könnte.
Die kommenden Haushaltsverhandlungen werden damit zum Stresstest: für die Koalition, für die politische Stabilität – und für die finanzielle Sicherheit der Bürger.
Hier ist die kompakte 5-Punkte-Zusammenfassung für den Artikel – perfekt für Leser:innen, die die Kerninfos in wenigen Sekunden erfassen wollen:
Auf einen Blick: Drohende Haushaltslöcher und Steuerpläne
- Milliardenlücke: Im Bundeshaushalt fehlen 2027 rund 30 Mrd. €, bis 2029 steigt das Defizit auf 172 Mrd. €.
- Klingbeils Ansatz: Steuererhöhungen für Spitzenverdiener und Vermögende stehen im Raum – zusätzlich zu Einsparungen und Subventionskürzungen.
- Union kontra SPD: CSU und CDU lehnen Steuererhöhungen strikt ab, während die SPD auf mehr „Gerechtigkeit“ pocht.
- Selbstkritik der SPD: Falsche Prioritäten im Wahlkampf – künftig mehr Fokus auf die arbeitende Mitte.
- Signal für Vermögende: Anleger, Unternehmer und Investoren müssen sich auf stärkere Belastungen einstellen – die Haushaltsverhandlungen werden zum Stresstest.
Stillstand beim Mietwohnungsbau gefährdet Zukunft Deutschlands
Die neuesten Zahlen des Statistischen Bundesamtes verdeutlichen ein Problem, das längst in der Breite der Gesellschaft angekommen ist:
Der dringend benötigte Mietwohnungsbau in Deutschland kommt nicht vom Fleck.
Zwar wurden im ersten Halbjahr 2025 bundesweit 110.000 Wohnungen genehmigt – ein Plus von 2,9 Prozent gegenüber dem Vorjahreszeitraum.
Doch der Anstieg geht fast ausschließlich auf Einfamilienhäuser zurück (+14,1 Prozent). Bei Mehrfamilienhäusern, die bezahlbaren Wohnraum schaffen sollen, herrscht dagegen nahezu Stillstand:
Lediglich ein mageres Plus von 0,1 Prozent.
Kein Aufatmen für Mieter
„Für die Menschen, die auf bezahlbare Mietwohnungen angewiesen sind, gibt es keinerlei Entlastung. Damit verschärft sich die Lage auf den Wohnungsmärkten weiter.
Mietwohnungsbau Stillstand
Der Mangel an Mehrfamilienhäusern gefährdet nicht nur den sozialen Frieden, sondern auch den wirtschaftlichen Erfolg unseres Landes“, warnt Axel Gedaschko, Präsident des Spitzenverbandes der Wohnungswirtschaft (GdW).
Die Folgen sind absehbar: steigende Mieten, sozialer Druck in den Städten und eine schwindende Attraktivität des Wirtschaftsstandorts Deutschland.
GdW fordert Kurswechsel
Um den Stillstand zu überwinden, fordert der GdW ein entschlossenes Handeln von Politik und Verwaltung:
- Verfahren beschleunigen: Digitale Bearbeitung in den Bauämtern, weniger Blockaden durch Einzelinteressen und ein „Abwägungsgebot zugunsten des Wohnungsbaus“ in Gebieten mit Wohnraummangel.
- Bereits genehmigte Vorhaben aktivieren: Eine zeitlich befristete Neuauflage der EH55-Förderung könnte kurzfristig bis zu 120.000 Wohnungen anstoßen.
- Baukosten senken: Weniger Standards, Abgaben und Steuern, damit Projekte wieder wirtschaftlich darstellbar werden.
- Planungssicherheit schaffen: Verlässliche Rahmenbedingungen statt befristeter Maßnahmen wie der aktuelle Bau-Turbo.
- Ausreichend Bauland ausweisen: Kommunen müssen gezielt Flächen für den Wohnungsbau bereitstellen.
Gefahr für Standort und Stabilität – Mietwohnungsbau Stillstand
Die Mahnung ist deutlich: „Die Zahlen belegen schwarz auf weiß, dass die Politik beim Mietwohnungsbau nicht länger zusehen darf. Jeder weitere Monat Stillstand setzt die Zukunftsfähigkeit Deutschlands als Wirtschafts- und Wohnstandort aufs Spiel. Nur wenn wir jetzt konsequent den Bau von Mehrfamilienhäusern ermöglichen, bleiben unsere Städte lebenswert und unser Land stabil“, so Gedaschko.
Der Kern der Botschaft: Ohne ein Umsteuern beim Mietwohnungsbau droht Deutschland nicht nur sozialer Unfrieden, sondern auch der Verlust wirtschaftlicher Stärke.
Von Deutschland enttäuscht – warum immer mehr Polen zurück in die Heimat gehen
Deutschland galt jahrzehntelang als Magnet für polnische Arbeitskräfte.
Ob auf dem Bau, in der Pflege oder in der Industrie: Polnische Fachkräfte waren ein Rückgrat in vielen Branchen, in denen deutsche Unternehmen schon lange unter Fachkräftemangel litten.
Doch dieser Trend kippt. Zum ersten Mal seit Beginn der 1980er-Jahre weist die deutsche Statistik wieder ein negatives Wanderungssaldo gegenüber Polen aus:
Minus 11.239 Menschen im vergangenen Jahr.
Wirtschaftswachstum: Polen überholt Deutschland im Tempo
Der Hauptgrund liegt nicht in einer plötzlichen Abneigung gegenüber Deutschland, sondern in der wirtschaftlichen Realität.
Während Deutschland seit Jahren im Reformstau steckt und Wachstumsraten kaum noch über zwei Prozent hinauskommen, glänzt Polen mit Stabilität und Dynamik:
- Seit 2015 wächst die polnische Wirtschaft jährlich um rund fünf Prozent.
- Deutschlands „Rekordjahr“ liegt acht Jahre zurück – mit mageren 2,7 Prozent.
Damit wird klar: Deutschland verliert an Attraktivität, Polen holt rasant auf. Inzwischen belegt Polen Platz 20 der stärksten Volkswirtschaften weltweit – und steigt weiter auf.
Veränderte Perspektiven für Arbeitnehmer
Viele Polen, die einst nach Deutschland kamen, um bessere Löhne und Chancen zu finden, erleben nun, dass ihre Heimat attraktiv geworden ist.
Die steigenden Einkommen, sinkende Arbeitslosigkeit und eine insgesamt positivere Zukunftserwartung führen dazu, dass Rückkehr plötzlich Sinn ergibt.
Polen von Deutschland enttäuscht
Hinzu kommt: Deutschland gilt vielen inzwischen als Land der überbordenden Bürokratie, hoher Steuern und stagnierender Dynamik.
Wer also in Polen ähnliche oder sogar bessere Chancen vorfindet, spart sich den Umweg über den deutschen Arbeitsmarkt.
Auswirkungen auf deutsche Arbeitgeber
Für deutsche Unternehmen ist diese Entwicklung eine ernste Warnung. Jahrzehntelang konnten sie mit dem Argument werben: „Bei uns verdient ihr mehr.“
Dieses Versprechen trägt nicht mehr. Besonders hart trifft es Branchen, die ohnehin in der Krise stecken:
- Pflege: Hier waren polnische Fachkräfte über Jahre ein Rettungsanker.
- Bauwirtschaft: Ohne polnische Arbeitskräfte wäre so manches Projekt kaum zu stemmen gewesen.
- Handwerk und Dienstleistung: Auch hier fällt nun ein entscheidender Puffer weg.
Die Rückwanderung zeigt damit eine strukturelle Schwäche Deutschlands: Die Abhängigkeit von Zuwanderung, um die eigene Untätigkeit bei Fachkräfteförderung und Bildung zu kompensieren.
Ein Signal mit Sprengkraft
Dass Polen, ein Land, das über Jahrzehnte Arbeitskräfte exportiert hat, nun selbst attraktiver geworden ist als Deutschland, ist ein geopolitisches Signal. Berlin verliert an Strahlkraft – nicht nur nach außen, sondern auch im unmittelbaren Umfeld.
Für Unternehmer und Investoren bedeutet das:
- Polen wird zunehmend ein interessanter Standort für Kapital, Firmen und Immobilieninvestitionen.
- Deutschland verliert nicht nur Arbeitskräfte, sondern langfristig auch Steuereinnahmen, Kaufkraft und Wettbewerbsfähigkeit.
Die Rückkehrbewegung polnischer Arbeitskräfte ist kein Zufall, sondern Ausdruck einer tektonischen Verschiebung in Europa. Während Deutschland in Regulierung, Steuerlast und Reformstillstand verharrt, setzt Polen auf Wachstum, Dynamik und Standortattraktivität.
Wer die Zeichen erkennt, wird handeln: Unternehmer, Investoren und Arbeitnehmer ziehen dorthin, wo die Zukunft gespielt wird. Und diese Zukunft könnte – zumindest derzeit – eher in Warschau als in Berlin geschrieben werden.
Regelinsolvenzen Juli 2025 mit höchstem Plus seit fast einem Jahr
Die wirtschaftliche Schieflage in Deutschland verschärft sich spürbar.
Nach vorläufigen Zahlen des Statistischen Bundesamtes (Destatis) kletterte die Zahl der beantragten Regelinsolvenzen im Juli 2025 um 19,2 % im Vergleich zum Vorjahresmonat – der höchste Anstieg seit Oktober 2024 (+22,9 %).
Wichtig zu wissen:
In der Statistik erscheinen Insolvenzanträge erst nach der ersten Gerichtsentscheidung.
Der eigentliche Insolvenzantrag wurde in vielen Fällen bereits rund drei Monate früher gestellt. Die Zahlen sind also eher ein Blick in den wirtschaftlichen Rückspiegel – und trotzdem alarmierend.
Unternehmensinsolvenzen: 5,3 % mehr Fälle – Milliardenforderungen betroffen
Für Mai 2025 meldeten die Amtsgerichte 2.036 Unternehmensinsolvenzen – ein Plus von 5,3 % gegenüber Mai 2024.
Die Forderungen der Gläubiger aus diesen Verfahren belaufen sich auf rund 3,2 Milliarden Euro. Zum Vergleich: Im Vorjahr lag der Betrag bei etwa 3,4 Milliarden Euro.
Für Unternehmer ist entscheidend:
Jede Insolvenz zieht nicht nur das betroffene Unternehmen in den Abgrund, sondern reißt oft auch Lieferanten, Auftraggeber und Investoren in finanzielle Schwierigkeiten.
Branchen unter Druck – Verkehr, Bau und Gastgewerbe besonders betroffen
Die Insolvenzhäufigkeit zeigt, wo das Risiko aktuell am größten ist:
- Verkehr und Lagerei: 10,9 Insolvenzen je 10.000 Unternehmen
- Baugewerbe: 9,4 Fälle
- Gastgewerbe: 9,0 Fälle
Dramatischer Anstieg bei Regelinsolvenzen
Das Baugewerbe leidet weiterhin unter gestiegenen Finanzierungskosten, Auftragseinbrüchen und Materialpreisschwankungen – ein gefährlicher Cocktail für Liquiditätsengpässe.
Verbraucherinsolvenzen steigen um 16,1 % – soziale Sprengkraft wächst
Im Mai 2025 gab es 6.605 Verbraucherinsolvenzen, 16,1 % mehr als im Vorjahr.
Dieser Anstieg deutet darauf hin, dass auch Privathaushalte zunehmend finanziell unter Druck geraten – sei es durch Zinslasten, Inflation oder Arbeitsplatzverluste.
Was die Statistik nicht zeigt – aber jeder Unternehmer wissen muss
Die amtlichen Zahlen bilden nur Insolvenzen ab, die gerichtlich eröffnet werden.
Geschäftsaufgaben aus anderen Gründen – etwa freiwillige Liquidationen oder stille Geschäftsaufgaben – tauchen hier nicht auf.
Zudem umfassen die Regelinsolvenzverfahren:
- Unternehmen aller Rechtsformen
- Wirtschaftlich tätige Privatpersonen (z. B. persönlich haftende Gesellschafter, Mehrheitsgesellschafter, ehemals Selbstständige)
- In seltenen Fällen auch Nachlass- und Gesamtgutinsolvenzen
Fazit: Die offizielle Statistik ist nur die Spitze des Eisbergs.
Strategischer Vermögensschutz – jetzt, nicht erst bei der Insolvenz
Die Zahlen zeigen eine klare Tendenz:
Die wirtschaftliche Lage in Deutschland verschlechtert sich, und die Geschwindigkeit, mit der Unternehmen in Schieflage geraten, nimmt zu.
Wer heute handelt, kann sein Vermögen sichern, bevor es von Gläubigern, Banken oder dem Staat beansprucht wird.
Strategien reichen von rechtssicherer Asset-Protection-Strukturierung über internationale Diversifizierung bis hin zu operativen Sanierungsmaßnahmen.
Insolvenzstatistiken sind keine trockenen Tabellen – sie sind Frühwarnsysteme.
Wer sie richtig deutet, erkennt:
Es geht nicht nur um andere, es geht um jeden Unternehmer, Investor und Vermögenden, der in diesem System aktiv ist.
Kapitalabfluss aus Deutschland – Ausmaß, Ursachen, Zielländer und Folgen
Ausmaß und aktuelle Entwicklung des Kapitalabflusses
Deutschland verzeichnete in den letzten Jahren massive Kapitalabflüsse ins Ausland. Symbolisch packen immer mehr Investoren sprichwörtlich „die Koffer“, um ihr Geld ins Ausland zu transferieren (Abbildung). Deutschland hat sich vom Empfänger zum Netto-Exporteur von Kapital entwickelt.
Ein wesentlicher Indikator ist die Bilanz der Direktinvestitionen: 2022 wurden per Saldo rund 125 Mrd. € mehr investives Kapital aus Deutschland abgezogen, als ins Land hereinfloss – ein historischer Höchstwert.
Auch 2021 und 2023 waren von außergewöhnlich hohen Netto-Abflüssen geprägt. Tabelle 1 zeigt die Netto-Direktinvestitionsabflüsse der letzten Jahre:
Tabelle 1: Netto-Abflüsse an Direktinvestitionen aus Deutschland (Differenz aus Auslandsinvestitionen deutscher Unternehmen und Investitionen ausländischer Unternehmen in Deutschland)
| Jahr | Netto-Abfluss (Mrd. €) |
|---|---|
| 2021 | 100 |
| 2022 | 125 |
| 2023 | 94 |
| 2024 | ~65 (vorläufig) |
Wie die Tabelle zeigt, erreichte der Netto-Kapitalabfluss 2022 mit ca. 125 Mrd. € einen Rekordwert, gefolgt von immer noch hohen Abflüssen in den Jahren 2021 (~100 Mrd. €) und 2023 (~94 Mrd. €).
Erst 2023 entspannte sich die Lage leicht gegenüber dem Rekordjahr, doch auch die ~94 Mrd. € Abfluss im Jahr 2023 stellen den dritthöchsten Wert seit Beginn der Statistik 1971 dar. Dieser Trend setzte sich tendenziell in 2024 fort: Vorläufige Daten deuten einen weiterhin hohen, wenn auch etwas geringeren Nettoabfluss von rund 65 Mrd. € an. Besonders alarmierend ist der Einbruch der Investitionen aus dem Ausland in Deutschland – 2023 flossen lediglich etwa 22 Mrd. € an ausländischen Direktinvestitionen ins Land, so wenig wie seit zehn Jahren nicht mehr. 2024 stiegen diese Zuflüsse zwar auf ca. 35 Mrd. €, blieben aber weiterhin auf sehr niedrigem Niveau.
Dass zeitgleich deutsche Firmen ihre Auslandsinvestitionen stark erhöhten, führt zu dieser negativen Bilanz. Fachleute werten diese Entwicklung als Warnsignal, dass der Standort Deutschland an Attraktivität verliert. Im historischen Vergleich waren derart hohe Kapitalabflüsse früher die Ausnahme – seit 2019 jedoch (mit Ausnahme des ersten Pandemie-Jahres 2020) sind sie zur Regel geworden.
Neben institutionellen Kapitalabflüssen (etwa Konzerninvestitionen) kommt es auch zu privaten Vermögensabflüssen. So haben zuletzt vermehrt vermögende Privatpersonen Deutschland den Rücken gekehrt und nehmen ihr Kapital mit. Laut dem Henley Private Wealth Migration Report verließen 2024 rund 200 Millionäre Deutschland – viermal so viele wie in den Jahren zuvor (2022 und 2023 jeweils <50). Für 2025 wird sogar eine weitere Zunahme dieser „Millionärs-Migration“ erwartet.
Insgesamt wanderten 2023 etwa 265.000 deutsche Staatsbürger aus – beliebte Ziele waren steuerlich attraktive Länder wie die Schweiz, USA, Katar und die VAE (Dubai). Dieser Exodus der Leistungsträger schlägt in der Summe erheblich zu Buche:
Kapitalabfluss aus Deutschland
Neben dem Verlust von Steuerzahlern bedeutet er auch einen Kapitalabfluss.
Schätzungen zufolge entgingen Deutschland allein durch die Abwanderung von ~300.000 Nettosteuerzahlern pro Jahr rund 9 Mrd. € an zukünftigen Steuereinnahmen sowie ca. 24 Mrd. € an Privatvermögen, das sonst hierzulande investiert oder konsumiert worden wäre.
Auch wenn Zuwanderung aus dem Ausland diese Zahlen teilweise kompensiert, verdeutlichen die Daten das Ausmaß des Kapital- und Know-how-Abflusses.
Hauptursachen des Kapitalabflusses
Die Gründe für den erheblichen Kapitalabfluss aus Deutschland sind vielschichtig. Experten verweisen auf ein Bündel von ökonomischen, politischen und strukturellen Faktoren, die das Investitionsklima trüben.
Zu den wichtigsten Ursachen zählen dabei:
- Hohe Energiepreise und Versorgungsunsicherheit: Die explodierenden Energiepreise seit 2021/22 und Zweifel an der künftigen Energieversorgung belasten energieintensive Unternehmen stark. Durch den Krieg in der Ukraine und den Ausstieg aus Kernenergie stiegen Gas- und Strompreise in Deutschland zeitweise auf Rekordniveaus. Investoren meiden Standorte mit unsicherer Energieperspektive – bezeichnenderweise floss 2022 viel deutsches Investitionskapital ins Nachbarland Frankreich, wo dank Kernkraft die Energieversorgung als sicher und günstig gilt. Hohe Energiekosten wirkten wie ein Standortnachteil und beschleunigten Verlagerungen industrieller Produktion ins Ausland.
- Steuerpolitik und Abgabenlast: Deutschland weist im internationalen Vergleich eine hohe Unternehmensbesteuerung und Abgabenquote auf. Hohe Steuern – etwa die Unternehmenssteuerlast von teils über 30% und hohe Einkommenssteuersätze für Spitzenverdiener – werden als Investitionshemmnis gesehen. Die Aussicht auf mögliche neue Vermögensabgaben oder Steuererhöhungen schafft zusätzliche Unsicherheit bei Kapitalanlegern. Vermögende Privatpersonen fühlen sich als „Melkkühe“ der Nation und suchen oft Zuflucht in Ländern mit niedrigeren Steuern. Zwar argumentieren einige Analysten, dass Steuerflucht im großen Stil bislang begrenzt ist, doch die Steuerpolitik trägt eindeutig zum Standortvergleich bei.
- Regulatorische Unsicherheit und Bürokratie: Die politische Unsicherheit in Form wechselhafter Förderpolitik, komplexer Regulierungen und schleppender Verwaltungsverfahren schreckt Investoren ab. Beispielhaft wird genannt, dass Förderprogramme abrupt gestoppt oder Rahmenbedingungen kurzfristig geändert wurden – Unternehmen können so kaum langfristig planen. Eine als überbordend empfundene Bürokratie und langwierige Genehmigungsprozesse („bleierne Bürokratie“) erschweren schnelle Investitionen. Im internationalen Standortwettbewerb gilt Deutschland als überreguliert, während andere Länder aktiv um Kapital werben und Investitionen erleichtern. Diese hausgemachten Probleme (O-Ton IW-Ökonom Rusche) haben Deutschland laut Experten zunehmend unattraktiver gemacht.
- Marode Infrastruktur: Ein weiterer Faktor ist die unzureichende Infrastruktur – von digitalen Netzen bis Verkehrssystemen. Jahrzehntelang wurde zu wenig in Straßen, Schienen, Breitband und Energieinfrastruktur investiert. Die Infrastrukturdefizite wirken wie eine versteckte Standortbremse. Investoren ziehen lieber Länder vor, in denen Energie, Logistik und Telekommunikation zuverlässig funktionieren. Deutschland gilt hier inzwischen mancherorts als Sanierungsfall, was das Investitionsklima dämpft.
- Fachkräftemangel und Demografie: Die alternde Bevölkerung und der akute Mangel an Fachkräften stellen ein strukturelles Risiko dar. Drei von vier Industriebetrieben sehen den Fachkräftemangel derzeit als größte Herausforderung. Ähnlich wie in Japan (das 2022 ebenfalls hohe Kapitalabflüsse verzeichnete) führt die demografische Entwicklung zu Wachstumsschwächen und Innovationshemmnissen. Dies lässt Standorte wie Deutschland weniger zukunftsfähig erscheinen, sodass Unternehmen verstärkt in Ländern investieren, wo Arbeitskräfte verfügbar sind. Die Abwanderung hochqualifizierter Deutscher („Brain Drain“) verschärft dieses Problem zusätzlich.
- Strukturwandel in Schlüsselbranchen: Branchenspezifische Umbrüche tragen ebenfalls zum Kapitalabzug bei. In der Automobilindustrie – einem deutschen Kernsektor – herrscht durch den Übergang zur E-Mobilität und strengere Abgasvorschriften große Unsicherheit. Die Zukunft des Verbrennungsmotors ist ungewiss, was Investoren an der langfristigen Wettbewerbsfähigkeit des Automobilstandorts zweifeln lässt. Unternehmen investieren daher vermehrt dort, wo die Rahmenbedingungen für neue Antriebe (Elektro, Batterieproduktion etc.) besser sind. Ähnliches gilt für die Chemieindustrie, die unter hohen Energiepreisen und Klimaschutzauflagen leidet – hier werden neue Großprojekte lieber direkt in den USA oder China aufgebaut, wo Energie billig und Absatzmärkte groß sind. Solche Branchenentwicklungen führen dazu, dass Kapital ins Ausland fließt, um dort neue Werke oder Übernahmen zu finanzieren.
Zusammengefasst entsteht ein ungünstiger Mix: Externe Schocks (Energiekrise, Krieg) treffen auf interne Schwächen (hohe Kosten, Bürokratie, Demografie). Christian Rusche vom Institut der deutschen Wirtschaft warnt, viele Probleme seien „selbstverschuldet“ und mahnt deutliche Verbesserungen der Investitionsbedingungen an.
Bleiben Reformen aus, drohe eine Beschleunigung der Deindustrialisierung, so die eindringliche Warnung. Auch politisch trägt das Narrativ vom „Standort in Gefahr“ zu einer kritischen Stimmung bei Investoren bei.
Bevorzugte Zielländer für Kapitalanlagen
Wohin fließt das deutsche Kapital? Die Daten zeigen ein klares Bild: Ein großer Teil des abgezogenen Kapitals wandert ins Ausland, vor allem in benachbarte Finanzzentren und dynamische Wirtschaftsräume.
Bei Unternehmensinvestitionen (Direktinvestitionen) entfielen 2023 rund zwei Drittel der Auslandsinvestitionen deutscher Firmen auf Europa, speziell die EU.
Allein etwa 90 Mrd. € deutscher Direktinvestitionen gingen 2023 in EU-Mitgliedstaaten – vornehmlich in die Benelux-Länder und Frankreich. Die Tabelle 2 listet die Top-Empfängerländer deutscher Direktinvestitionen 2023 auf:
Tabelle 2: Wichtigste Zielländer deutscher Direktinvestitionen im Jahr 2023 (Neuinvestitionen, Übernahmen und Reinvestitionen deutscher Unternehmen)
| Zielland | Investitionsvolumen aus Deutschland 2023 |
|---|---|
| Niederlande | ca. 17 Mrd. € |
| Luxemburg | ca. 15 Mrd. € |
| Frankreich | ca. 13,5 Mrd. € |
| China | ca. 10 Mrd. € |
| Belgien | ca. 8 Mrd. € |
Auffällig ist die Dominanz europäischer Ziele: Luxemburg und die Niederlande stehen an der Spitze. Diese Länder fungieren oft als Finanz-Hubs, über die Investitionen in weitere Staaten geschleust werden (Stichwort: Holding- und Finanzierungsgesellschaften). Auch Belgien, Irland, Malta und Zypern spielen als Finanzplätze eine Rolle, tauchen aber teils indirekt in den Statistiken auf. Frankreich zieht deutsche Investitionen sowohl aufgrund seiner Energiepolitik (Stichwort Kernenergie) als auch wegen großer Industrieprojekte an.
China ist das wichtigste Ziel in Asien – hier investierten deutsche Firmen 2023 rund 10 Mrd. €, primär im verarbeitenden Gewerbe. Interessant: Nordamerika verzeichnete 2023 netto sogar einen Kapitalrückfluss – aus den USA wurden unter dem Strich ~17 Mrd. € abgezogen.
Das lag aber weniger an fehlendem Interesse, sondern an der Rückführung interner Kredite deutscher Tochterfirmen in den USA. Tatsächlich steigen neue Investitionen deutscher Unternehmen in den USA derzeit stark: 2024 flossen knapp ein Drittel der deutschen Auslandsinvestitionen in die Vereinigten Staaten, deutlich mehr als in den Vorjahren.
Begünstigt durch Wirtschaftswachstum, niedrige Energiepreise und massive US-Subventionen (z. B. durch den Inflation Reduction Act), wird Nordamerika für deutsche Konzerne immer attraktiver.
Bei privaten Kapitalanlagen zeigen sich teils andere Präferenzen. Schweiz und Luxemburg gelten traditionell als sichere Häfen für Vermögen: Sie bieten politisch stabile Rahmenbedingungen, Bankgeheimnis bzw. strengen Datenschutz und oft steuerliche Vorteile.
Ein signifikanter Teil deutscher Geldanlagen liegt in Schweizer Bankkonten oder Luxemburger Fonds verborgen. Genaue Volumina sind schwer zu beziffern, aber die Schweiz verwaltet insgesamt rund 4,6 Billionen CHF an ausländischen Vermögen in ihrem Bankensystem (Stand 2023) – deutsche Anleger stellen davon einen beträchtlichen Anteil. Luxemburg ist mit über 5 Billionen € Fondsvolumen einer der größten Fondsstandorte weltweit;
viele deutsche Sparer und Vermögende parken ihr Kapital in dort aufgelegten Investmentfonds, was statistisch als Kapitalexport aus Deutschland erscheint. Daneben investieren Deutsche vermehrt in Anglo-amerikanische Märkte: die USA ziehen nicht nur Firmeninvestitionen an, sondern auch privates Kapital (z. B. in Form von Aktienanlagen, Immobilien oder Unternehmensbeteiligungen). Attraktiv sind dort die hohen Renditechancen und ein innovationsfreundliches Umfeld.
Zudem entdecken Wohlhabende neue Ziele: Dubai bzw. die Vereinigten Arabischen Emirate (VAE) haben sich mit Null-Steuern und investorenfreundlichem Klima als Magnet für Millionäre etabliert.
Auch Singapur gilt als Top-Adresse für auswanderungswillige Vermögende aus aller Welt – der Stadtstaat bietet politische Stabilität und attraktive Bedingungen für Kapital, trotz strikter Ordnungspolitik.
Insgesamt folgt das private Geld also den Anreizen von Stabilität, Rendite und geringer Besteuerung. Europa verliert hierbei Netto-Vermögen, während Länder wie die Schweiz (+3.000 Millionäre in 2023), USA (+7.500) oder VAE (+9.800) Netto-Zuzüge vermögender Individuen verzeichnen. Dieser Trend verdeutlicht die internationale Konkurrenz um Kapital und Talente.
Betroffene Vermögensklassen und Formen des Kapitalabflusses
Der Kapitalabfluss aus Deutschland manifestiert sich quer durch verschiedene Vermögensklassen und Anlagesegmente.
Im Folgenden ein Überblick, welche Anlageformen und Bereiche besonders von der Abwanderung des Kapitals betroffen sind:
- Direktinvestitionen und Unternehmensverlagerungen: Wie oben dargestellt, ziehen deutsche Unternehmen einen großen Teil ihrer Gewinne und Investitionen im Ausland reinvestiert wieder ab. 2023 wurden z. B. rund 61 Mrd. € an im Ausland erzielten Gewinnen deutscher Firmen nicht nach Deutschland zurückgeführt, sondern vor Ort wieder investiert. Zusätzlich vergaben Konzerne Kredite an ausländische Tochtergesellschaften (ca. 31 Mrd. € in 2023) und tätigten neue Beteiligungen und Übernahmen im Ausland (ca. 20 Mrd. €). Dadurch bauen deutsche Unternehmen ihre Produktionskapazitäten außerhalb Deutschlands weiter aus. Sichtbar wird dies an Großprojekten: BASF etwa errichtet einen neuen 10-Milliarden-Dollar Chemie-Komplex in China statt in Ludwigshafen. Gleichzeitig wurden im Stammwerk Ludwigshafen wegen hoher Energiekosten energieintensive Anlagen (Ammoniak, Methanol) heruntergefahren oder geschlossen. Ähnlich verlagert die Automobilindustrie Teile der Wertschöpfung (Batteriefertigung, Softwareentwicklung) ins Ausland, wenn es dort Fördergelder oder bessere Bedingungen gibt. Unternehmensverlagerungen müssen nicht immer vollständige Abwanderung bedeuten – oft handelt es sich um den Ausbau ausländischer Standorte statt in Deutschland zu investieren. Doch kumuliert führt dies zu einer schleichenden Deindustrialisierung: Stück für Stück wandern Arbeitsplätze, Produktion und auch Forschungsabteilungen ins Ausland ab. Die Direktinvestitions-Ströme sind somit ein wichtiger Frühindikator für diese Tendenzen. Wenn netto Jahr für Jahr zweistellige Milliardensummen ins Ausland fließen, deutet das auf strukturelle Abwanderung hin, so die IW-Analyse. Besonders betroffen sind Industriezweige mit hoher Energie- und Arbeitskostenintensität (Chemie, Metall/Grundstoffe, Automobil), die verstärkt in den USA und Asien investieren, wo Energie billig und die Absatzmärkte näher sind.
- Immobilien und Sachwerte: Auch im Immobilienbereich zeigt sich Kapitalverlagerung. Wohlhabende Privatpersonen investieren vermehrt in Auslandsimmobilien – sei es als Kapitalanlage oder Wohnsitz im Ausland. Klassische Beispiele sind der Kauf von Ferienimmobilien in Südeuropa (Spanien, Portugal) oder Wohnungen in der Schweiz durch deutsche Staatsbürger, um Vermögen außerhalb des deutschen Steuersystems anzulegen. Die Schweiz schränkt zwar den Erwerb von Immobilien durch Ausländer ein, doch über Firmenkonstrukte oder für Wohnsitzzwecke finden dennoch Transaktionen statt. Indirekt fließt Kapital auch über Immobilienfonds ins Ausland: Viele institutionelle Anleger (Versicherer, Pensionskassen) investieren in internationale Immobilienfonds, die Büros, Logistikzentren oder Wohnanlagen im Ausland erwerben. Somit verlässt deutsches Anlagekapital den heimischen Immobilienmarkt und sucht Rendite in stabilen ausländischen Märkten. Umgekehrt ziehen sich ausländische Investoren aus deutschen Immobilien etwas zurück, z. B. aufgrund von Mietpreisregulierungen und unsicheren Renditeperspektiven – auch dies verstärkt den Netto-Kapitalabfluss. Die Konsequenz: Während etwa in Metropolen wie München oder Frankfurt die Preise stagnieren, fließt Geld in Immobilien in Zürich, Dubai oder Mallorca. Immobilien gelten als wertbeständige Sachwerte, die bei politischer Unsicherheit Schutz bieten – diese Motivation treibt die Vermögenden ins Ausland.
- Aktien, Fonds und Wertpapiere: Deutsche Anleger legen ihr Geld verstärkt im Ausland an den Kapitalmärkten an. Zum einen investieren Privatanleger zunehmend in internationale Aktien und ETFs statt nur in DAX-Titel. Kapital, das etwa in einen US-Technologiewert fließt, verlässt statistisch gesehen Deutschland. Zum anderen parken Profi-Investoren Gelder in Auslandsfonds (häufig mit Sitz in Luxemburg oder Irland). Über 53 % der in Deutschland vertriebenen Fonds stammen aus Luxemburg – die Anlagegelder fließen also zunächst dorthin. Dieser Trend ist teils historisch gewachsen (Luxemburger Fondsdomizil aus regulatorischen Gründen), bedeutet aber faktisch einen Kapitalexport. Auch Staatsanleihen und Anleihen ausländischer Emittenten werden gerne von deutschen Vermögenden gehalten, insbesondere aus Ländern mit höherem Zins oder stabiler Währung (z. B. US-Treasuries, Schweizer Anleihen). Insgesamt hatte Deutschland Ende 2023 ein Netto-Auslandsvermögen von ca. 2,9 Billionen € aufgebaut – ein großer Teil davon besteht aus Auslandswertpapieren. Die Kehrseite: Ausländische Investoren reduzierten jüngst ihr Engagement in deutschen Wertpapieren. Nach Jahren des Anleihekaufs (aufgrund hoher deutscher Bonität) führte der Zinsanstieg 2022/23 dazu, dass Kapital aus deutschen Bundesanleihen und Aktien abgezogen wurde und lieber in den USA investiert wurde, wo höhere Renditen locken. Diese Portfolio-Kapitalflüsse tragen ebenfalls zum Netto-Kapitalabfluss bei.
- Edelmetalle und Gold: In unsicheren Zeiten flüchten Anleger gerne in Gold und andere Edelmetalle. Deutschland ist ein „Gold-Land“ – private Haushalte hierzulande besitzen schätzungsweise über 9.000 Tonnen Gold in Barren, Münzen oder Schmuckform. Das entspricht rund 5–6 % des weltweiten privaten Goldbestands. Zwar wird physisches Gold oft im Inland verwahrt (etwa im heimischen Tresor oder Bankschließfach), doch nicht selten lagert deutsches Gold auch in Schweizer Tresoren oder im Ausland zur Vermögenssicherung. Käufe von Gold, Silber oder Platin kann man als „Kapitalflucht“ interpretieren, da Anleger dem Finanzsystem Liquidität entziehen und in krisensichere Sachwerte umschichten. In den vergangenen Jahren war ein Boom bei Goldmünzen und -barren zu beobachten – teils aus Furcht vor Inflation und Euro-Schwäche. Allerdings sank die deutsche Goldnachfrage 2023 temporär (bedingt durch gestiegene Zinsen), bevor 2024 wieder mehr Investoren zum Gold griffen, als Absicherung gegen wirtschaftliche Risiken. Edelmetalle verlassen zwar nicht physisch das Land, aber sie entziehen dem heimischen Kapitalmarkt Mittel, die andernfalls z.B. in Unternehmen investiert würden.
- Kryptowährungen: Auch Bitcoin & Co. spielen als neue Asset-Klasse eine Rolle beim Kapitalabfluss. Kryptowährungen ermöglichen es Investoren, Geld grenzüberschreitend und außerhalb traditioneller Bankkanäle zu bewegen. Einige deutsche Krypto-Anleger nutzen z.B. Wohnsitzverlagerungen, um steuerfrei Krypto-Gewinne mitzunehmen – Deutschland besteuert Krypto-Gewinne nach einem Jahr Haltedauer nicht, was Auswanderern gewisse Vorteile verschafft. Zudem werden Krypto-Assets oft auf ausländischen Börsen oder in Offshore-Strukturen gehalten. Dies bedeutet, dass ein Teil des digitalen Vermögens deutscher Bürger der hiesigen Aufsicht und Besteuerung faktisch entzogen ist, also eine moderne Form der Kapitalflucht darstellt. Genaue Zahlen sind schwierig, doch die hohe Krypto-Affinität mancher Anleger – angetrieben durch Wunsch nach Unabhängigkeit vom Euro – trägt dazu bei, dass Kapital in diese unregulierten Sphären abfließt. Die Einführung strengerer EU-Regeln (MiCAR) ab 2024 dürfte zwar Transparenz bringen, aber findige Anleger können ihre Bitcoin-Bestände notfalls auch in Länder verlagern, die weniger regulieren. Kurzum: Kryptowährungen bieten eine Ausweichmöglichkeit, um Vermögen dem deutschen Zugriff zu entziehen, was insbesondere in Zeiten politischer Debatten über Vermögensabgaben relevant wurde.
Zusammengefasst greifen Anleger und Unternehmen zu vielfältigen Fluchtmöglichkeiten, um ihr Kapital außerhalb Deutschlands anzulegen: Von der Fabrik im Ausland über das Bankkonto in Zürich, die Immobilie in Marbella, den Aktienfonds in Luxemburg, den Goldbarren bis hin zum Bitcoin-Wallet.
Jede dieser Klassen zeigt einen Ausschnitt desselben Phänomens – Vertrauen und Renditeerwartung am Standort Deutschland haben gelitten, sodass Kapital auf Wanderschaft geht.
Wirtschaftliche und politische Folgen
Der anhaltende Kapitalabfluss hat weitreichende Folgen – sowohl für die unmittelbar Betroffenen (Investoren und Unternehmer) als auch für die Gesamtwirtschaft und die Politik in Deutschland.
Im Folgenden werden die wichtigsten Konsequenzen aus verschiedenen Perspektiven beleuchtet:
Folgen für Investoren und Vermögende
Für private Investoren kann die Verlagerung von Kapital ins Ausland kurz- bis mittelfristig vorteilhaft sein. Sie profitieren von ggf. höheren Renditen, Steuervorteilen oder höherer Sicherheit ihrer Anlagen im gewählten Zielland. Wer sein Geld z.B. in der Schweiz oder in US-Aktien angelegt hat, entzieht es deutschen Steuern und Regelungen – das erhöht nach eigener Sicht die Nettorendite. Zudem diversifizieren Investoren ihr Portfolio geografisch und schützen sich so vor spezifischen Risiken des Heimatmarkts (etwa einer möglichen Euro-Krise oder Sonderabgaben). Vermögende, die auswandern, entziehen sich womöglich geplanten Vermögenssteuern vollständig. Allerdings gibt es auch Risiken: Währungen und politische Stabilität im Zielland können schwanken; zudem existiert in Deutschland eine Wegzugsbesteuerung, die beim Verlassen des Landes latente Gewinne besteuert, um Steuerflucht zu begrenzen. Diese Exit-Steuer greift etwa, wenn ein Unternehmer mit seinem Firmenanteil (>1%) ins Ausland zieht. Einige Investoren müssen also komplexe steuerliche Hürden meistern, was die Planung erschwert. Insgesamt aber fühlen sich viele Vermögende durch den Schritt ins Ausland entlastet – sie entgehen einer aus ihrer Sicht übermäßigen Abgabenlast und nutzen flexibler globale Anlagemöglichkeiten. Ein gesellschaftlicher Nebeneffekt ist, dass die Abwanderung finanzkräftiger Individuen mitunter öffentlich kritisiert wird: Es sei „zutiefst unsozial“, wenn Superreiche sich der Verantwortung entziehen. Dieses Spannungsfeld aus individuellem Vorteil und sozialer Kritik begleitet die Kapitalflucht der Vermögenden.
Institutionelle Investoren (Fonds, Versicherer, Unternehmen mit Pensionskassen) sehen sich ebenfalls herausgefordert. Bleibt ihr Kapital im Inland, drohen niedrige Renditen und ein unsicheres Umfeld; verlagern sie es ins Ausland, müssen sie Fremdwährungsrisiken und rechtliche Unterschiede managen. Viele entscheiden sich dennoch für den Schritt ins Ausland, um ihren Anlagezielen (z.B. bestimmte Rendite für Lebensversicherer) gerecht zu werden. Dies kann allerdings langfristig zu einem Home Bias-Verlust führen – d.h. deutschen Investoren fehlen Erträge aus dem eigenen Land, weil sie dort gar nicht mehr investiert sind, während etwaige Boomphasen verpasst würden. Aktuell jedoch sehen die meisten die besseren Perspektiven anderswo.
Folgen für Unternehmen und Unternehmer
Für Unternehmer und Unternehmen hat der Kapitalabzug zwei Seiten. Unternehmen, die ins Ausland expandieren, können von dortigen Vorteilen profitieren: niedrigere Energie- und Lohnkosten, größere Wachstumschancen und oft weniger Auflagen. Beispielsweise ermöglicht die US-Industriepolitik (Subventionen für Halbleiter, grüne Technologien) deutschen Firmen, vor Ort zu investieren und Fördergelder mitzunehmen – ein unmittelbarer Vorteil gegenüber einem Verbleib in Deutschland. Viele Mittelständler und Großunternehmen reagieren rational auf die Standortfaktoren: Fast jedes dritte deutsche Industrieunternehmen plant laut einer Umfrage, Personal in Westeuropa abzubauen und stattdessen in Indien, Nordamerika oder China aufzubauen. Das spricht für eine ökonomisch motivierte Investitionsflucht, die den Firmen hilft, wettbewerbsfähig zu bleiben.
Allerdings hat diese Entwicklung auch für die Unternehmen Nachteile am Heimatstandort. Wer in Deutschland bleibt, findet weniger Investitionspartner und Zulieferer vor, wenn ganze Branchen abwandern. Das industrielle Ökosystem dünnt aus – ein Unternehmen allein kann selten florieren, wenn das Umfeld (Zulieferer, Forschung, Fachkräfte) schrumpft. Unternehmer, die nicht ausweichen können (z.B. lokal gebundene Dienstleister), spüren eine stagnierende Nachfrage und geringere Kapitalverfügbarkeit, da Investoren ihr Geld abziehen. Kleine und mittlere Unternehmen (KMU) leiden besonders: Sie sind oft auf heimische Banken und Investoren angewiesen – zieht Kapital ins Ausland, fehlt es an Finanzierung für lokale Projekte. Zudem führt die Abwanderung von Großunternehmen (z.B. Schließung von Werken) zu regionalem Strukturwandel und Verlust von Aufträgen für Zuliefer-KMUs.
Für die Unternehmer selbst bedeutet Abwanderung des Wohnsitzes oder Firmensitzes ins Ausland zwar steuerliche Vorteile, aber auch den Verlust an Einfluss in der Heimat. Politisch können Ex-Unternehmer im Ausland weniger Gehör finden, und sie geben ein Stück ihrer Identität am Standort auf. Nicht zuletzt gehen unternehmerische Netzwerke und Talente verloren: Wandern innovative Start-ups oder erfolgreiche Familienunternehmen ab, fehlen deren Ideen, Arbeitsplätze und Ausbildungsangebote in Deutschland.
Folgen für den Wirtschaftsstandort Deutschland insgesamt
Gesamtwirtschaftlich wirkt sich der anhaltende Kapitalabfluss negativ auf Wachstum, Beschäftigung und Innovation aus. Weniger inländische Investitionen bedeuten zunächst geringere Nachfrage nach Investitionsgütern und Bauleistungen in Deutschland. Die Rekord-Abflüsse bei den Direktinvestitionen korrespondieren mit schwachen Anlageinvestitionen im Inland – so stagnierte das Bruttoinlandsprodukt Ende 2024 noch auf dem Niveau von Ende 2019, ein Zeichen mangelnden inländischen Investitionswachstums. Es droht ein Teufelskreis: Abwanderndes Kapital führt zu weniger Wachstum, was Deutschland im Standortwettbewerb zurückfallen lässt, was wiederum weiteres Kapital abschreckt.
Langfristig könnte eine schleichende Deindustrialisierung einsetzen, sollten die Nettoabflüsse anhalten. Das IW Köln sieht in den wiederholten hohen Abflüssen bereits „erste Symptome einer Deindustrialisierung“. Die Industrieproduktion lag Ende 2023 deutlich unter Vorkrisenniveau – fehlt frisches Kapital, um Anlagen zu modernisieren, veraltet der Kapitalstock. Deutschland riskiert, technologische Entwicklungen zu verpassen, wenn Investitionen und Forschungsbudgets ins Ausland verlagert werden. Besonders kritisch: Know-how-Verlust. Wenn z.B. die chemische Industrie abwandert, „wandern auch Know-how und ein entscheidender Innovationstreiber ab“, warnt das ifo-Institut. Die Chemie liefert Vorleistungen für viele Branchen – ihr Wegzug schwächt das gesamte Innovationsökosystem. Ähnliches gilt für andere Schlüsselindustrien und für hochqualifizierte Arbeitskräfte, die ins Ausland gehen.
Auch fiskalische Folgen sind zu erwarten. Eine sinkende Investitionsbasis und abnehmende Unternehmensgewinne in Deutschland bedeuten geringere Steuereinnahmen (Körperschaftsteuer, Gewerbesteuer). Zudem entgeht dem Staat Einkommensteuer, wenn Spitzenverdiener ins Ausland ziehen. Studien beziffern den Barwertverlust pro abgewandertem Akademiker auf rund 30.000 € an fiskalischen Einnahmen. Hochgerechnet führen zehntausende Abwanderer zu Milliardeneinbußen jährlich, die der Staat entweder durch Ausgabenkürzungen oder höhere Steuern für die Verbleibenden kompensieren müsste. Die Sozialsysteme kommen ebenfalls unter Druck: Während Leistungsträger gehen, bleibt die alternde Bevölkerung zurück – immer weniger Beitragszahler finanzieren immer mehr Empfänger. Dieser Trend ist langfristig nicht nachhaltig und könnte Deutschlands finanzielle Stabilität beeinträchtigen.
Politische Implikationen und Reaktionen
Politisch hat der Kapitalabfluss bereits Alarmglocken schrillen lassen. Wirtschaftsverbände und Think-Tanks fordern entschlossene Gegenmaßnahmen, um den Standort wieder attraktiver zu machen. So mahnt das IW, die nächste Regierung müsse die Bundesbank-Zahlen als „erschreckendes Warnsignal“ begreifen und dringend die Investitionsbedingungen verbessern. Gefordert werden etwa Steuersenkungen, Bürokratieabbau, Infrastrukturprogramme und eine verlässlichere Energiepolitik, um Kapital wieder anzuziehen. Erste Ansätze sind erkennbar – etwa das Wachstumschancengesetz 2023 mit steuerlichen Entlastungen oder beschleunigte Planungsverfahren –, doch ob diese ausreichen, ist umstritten.
Die Thematik des Kapitalabflusses beeinflusst auch den politischen Diskurs: Im Wahlkampf und in Medien wird der drohende Verlust von Wohlstand diskutiert. Parteien wie die FDP oder CDU verweisen auf die Abwanderung, um unternehmerfreundlichere Politik zu fordern; die Opposition nutzt Begriffe wie „Standortkrise“ oder „Abstieg“, um Handlungsdruck zu erzeugen. Gleichzeitig versuchen Regierungsvertreter, die Lage zu relativieren und auf globale Ursachen (Zinswende, Weltkonjunktur) hinzuweisen, um hausgemachte Faktoren abzuschwächen. Ein Spannungsfeld tut sich auch in der sozialpolitischen Debatte auf: Während etwa die AfD die Abwanderung von Reichen als Argument gegen Vermögenssteuern anführt, halten andere dem entgegen, dass soziale Stabilität und guter Service public auch für Investoren wichtig sind. Diese Diskussion spitzt sich zu der Frage zu: Wie hält man Leistungsträger im Land, ohne die soziale Balance zu gefährden? Bisher gibt es darauf keine einfache Antwort.
International könnte Deutschlands relativer Investitionsrückstand die Machtverhältnisse verschieben. Länder wie Frankreich oder die USA, die mehr Kapital anziehen, gewinnen ökonomisch an Gewicht. Sollte Deutschland im europäischen Vergleich zurückfallen (die Bundesbank-Analyse sieht Deutschland gegenüber Frankreich/Spanien an Boden verlieren), könnten sich auch politische Einflussmöglichkeiten reduzieren.
Europas wirtschaftliches Zentrum droht sich zu verlagern, falls der Trend anhält.
Zusammenfassend lässt sich sagen, dass der Kapitalabfluss sowohl Symptom als auch Ursache politisch-ökonomischer Herausforderungen ist. Er ist Symptom einer Vertrauenskrise in den Standort – ausgelöst durch die genannten Probleme – und zugleich verschärft er die Probleme, indem er Ressourcen entzieht. Für Investoren und Unternehmer mag die Auswanderung des Kapitals individuell rational sein; für den Standort Deutschland insgesamt hingegen stellt sie eine ernste Gefahr dar.
Die Politik steht vor der Aufgabe, durch geeignete Maßnahmen das Blatt zu wenden und Deutschland wieder zu einem attraktiven Ort für Kapitalanlagen zu machen. Gelingt dies nicht, könnten die “Leistungsträger auf der Flucht” und die Investitionsschwäche der Wirtschaft zur neuen Normalität werden – mit entsprechend negativen Folgen für Wachstum und Wohlstand.
Quellen: Aktuelle Daten und Analysen stammen u.a. von der Deutschen Bundesbank, dem Institut der deutschen Wirtschaft (IW) und Medienberichten (Handelsblatt, Spiegel, n‑tv). Beispielsweise berichtete das IW von Netto-Direktinvestitionsabflüssen in Rekordhöhe. Der Bundesbank-Monatsbericht 10/2024 bestätigte einen Einbruch ausländischer Investitionen in Deutschland und verwies auf hohe Energiepreise als möglichen Grund. Medien wie DER SPIEGEL und n‑tv zitierten IW-Ökonomen, die vor hausgemachten Standortproblemen wie hoher Steuerlast, Bürokratie und maroder Infrastruktur warnten. Zudem beleuchten Studien den Exodus vermögender Privatpersonen. Die Zahlen und Beispiele in diesem Bericht wurden aus diesen und weiteren zuverlässigen Quellen aus den Jahren 2023–2025 entnommen, um ein möglichst aktuelles und fundiertes Bild des Kapitalabflusses aus Deutschland zu zeichnen.
AMLA: EU-Superbehörde oder Türöffner zur Enteignung?
Eine EU-Behörde mit gigantischen Ambitionen zieht ein – und weckt Hoffnungen und Befürchtungen zugleich.
Die Anti-Money Laundering Authority (AMLA) startet ihren Feldzug gegen Geldwäsche und Terrorfinanzierung – aber wie weit gehen ihre Befugnisse wirklich?
Wird sie zur Schutzmacht gegen Kriminelle – oder zum digitalen Auge, das unser Eigentum überwacht?
1. Was ist die AMLA – und warum gerade jetzt?
Die AMLA wurde per EU‑Verordnung (EU) 2024/1620 im Mai 2024 ins Leben gerufen und erhält ihren Sitz in Frankfurt am Main. Ihr Auftrag: die Fragmentierung der bisherigen Geldwäschebekämpfung zu beenden, nationale Behörden zu koordinieren und EU‑weit einheitliche Standards durchzusetzen.
Offiziell startet die Behörde am 1. Juli 2025.
2. Mehr als nur ein Regulierungsbüro – neue Reichweiten
AMLA wird nicht nur Symbol, sondern auch Machtzentrum: Sie soll Direktaufsicht über etwa 40 hochriskante, grenzüberschreitend tätige Finanzinstitute und Kryptoanbieter übernehmen (ab 2028). Sie kann Sanktionen verhängen, Untersuchungen durchführen und verbindliche Richtlinien erlassen.
3. Schlag gegen Geldwäsche – oder Spionageinstrument?
Klingt gut. Doch erste Schatten der Debatte zeichnen sich ab. Kritische Stimmen warnen vor der Rolle der AMLA bei der Errichtung eines EU‑Vermögensregisters, in dem ab 2025 alle Vermögenswerte ab 200.000 € zentral (und grenzüberschreitend) erfasst werden könnten – inklusive Immobilien, Edelmetallen, Kryptowährungen, Schließfächern und mehr. Für Zukunft2‑Leser ein Alarmsignal: Ist das noch Bekämpfung von Geldwäsche – oder der Auftakt zur umfassenden Vermögenskontrolle?
AMLA Behörde Enteignung
4. Wer steckt hinter der Behörde?
Die AMLA setzt auf erfahrene Köpfe: Bruna Szego, vormals oberste AML‑Beauftragte der italienischen Zentralbank, wurde Ende 2024 zur ersten Vorsitzenden gewählt. Im Juli 2025 folgt Nicolas Vasse als exekutive Leitung – ein Berater aus dem Umfeld großer Finanzinstitutionen. Ein Power-Duo, das die AMLA mit fast 500 Mitarbeitenden (2028) in Fahrt bringen wird.
5. Warum bringt Frankfurt den Zuschlag – und warum ist das große Realität?
Der Standort Frankfurt am Main war ein politischer Coup. Gegen neun Mitbewerber (u. a. Paris, Madrid, Wien) setzte sich die Main-Metropole durch – wegen Nähe zur EZB, Bankcluster und politischer Unterstützung. Deutschland, Hessen und Frankfurt stellen zudem mindestens 10 Millionen Euro für Infrastruktur zur Verfügung. Offiziell – ein starkes Statement gegen Finanzkriminelle. Faktisch – ein Machtinstrument im Herzen des EU-Finanzsystems.
6. Institution vs. Entmachtung des Bürgers: Der schmale Grat
Natürlich begrüßen seriöse Akteure die AMLA‑Gründung als notwendiges Mittel gegen Schattenfinanzen. Doch zugleich warnen Bürgerrechtsbewegungen und Plattformen wie Zukunft2.com vor dem schleichenden Kontrollverlust. Ein EU‑Vermögensregister kann zur digitalen Fußfessel werden, wenn Transparenz zur Pflicht und Kontrolle zur Normalität wird. Denn: Kontrolle bedeutet Macht – und Macht verschiebt sich, sobald sie digitalisiert und zentralisiert wird.
7. Was bedeutet das für Unternehmer, Anleger und Bürger?
- Unternehmen müssen sich auf verschärfte Compliance einstellen, vor allem bei grenzüberschreitenden Aktivitäten.
- Finanzinstitute stehen unter Direktaufsicht und müssen in Technologien investieren, um einheitliche AML‑Standards zu erfüllen.
- Privatpersonen könnten bald umfassend kontrolliert sein, wenn das Vermögensregister Realität wird. Das ist der Punkt, an dem Kontrolle beginnt, Unabhängigkeit endet.
8. Szenario Perspektive: Wie geht es weiter?
| Zeitachse | Meilenstein |
|---|---|
| Juli 2025 | AMLA beginnt operativ, Einstiegsphase |
| 2027 | Aufbau des Vermögensregisters möglich |
| 2028 | Vollständige Direktaufsicht über Risikofirmen, ~500 Mitarbeitende |
Ein Szenario: Die AMLA erreicht bis 2028 volle Kapazität – sowohl in technischer als auch in rechtlicher Hinsicht. Für viele Bürger könnte sich das in einem Gefühl äußern: „Ich besitze, sie kontrollieren.“ Genau hier beginnt die Debatte um Eigentum, Selbstbestimmung und Digitalkontrolle.
9. Der Zukunft2-Appell: Wachsam bleiben – und gestalten
Der Aufbau der AMLA ist ein Fortschritt im Kampf gegen Finanzkriminalität. Doch wir müssen gleichzeitig kritisch bleiben. Wenn Institutionen über Bürger regieren, statt für sie zu arbeiten, verwandeln sich Kontrolle in Entmachtung. Wir empfehlen:
- Informiert bleiben: Verfolgen, was aus AMLA-Regelungen wird.
- Kritisch mitreden: Wo endet Schutz – wo beginnt Überwachung?
- Technologische Selbstbestimmung fördern: Dezentralität, Datenschutz, Eigentumssouveränität.
Die AMLA ist eine mächtige Antwort auf eine mächtige Bedrohung: Geldwäsche, Terrorfinanzierung, finanzielle Intransparenz. Frankfurt als Hub, starke Leitung, EU-Regelharmonisierung – das alles wirkt wie ein digitaler Schutzwall.
Aber: Wenn das Instrument der Kontrolle selbst zum Ziel wird, droht nicht nur Vermögensüberwachung – sondern ein neues Zeitalter der digitalen Eigentumsverletzung. Eine Superbehörde, die schützt – oder eine, die nimmt? Die Antwort wird in den kommenden Jahren entschieden.
10 Tipps zum Schutz vor der Bargeldabschaffung
Wie Sie Ihre finanzielle Freiheit verteidigen, bevor es zu spät ist
Die Diskussion um die Abschaffung des Bargelds ist längst kein Randthema mehr.
Ob als „Digitaler Euro“, „CBDC“ (Central Bank Digital Currency) oder unter dem Deckmantel der Geldwäschebekämpfung – die Tendenz ist klar:
Staaten und Zentralbanken wollen mehr Kontrolle.
Wer jetzt handelt, kann seine finanzielle Privatsphäre und Handlungsfreiheit sichern.
Hier sind 10 praxisnahe Tipps, wie Sie sich vorbereiten:
1. Bargeldreserven anlegen – jetzt, nicht später
Lagern Sie einen Teil Ihres Vermögens in kleinen und mittleren Scheinen. Achten Sie auf sichere, zugängliche Aufbewahrung (Tresor, Bankschließfach, Versteck). Bargeld kann im Krisenfall überlebenswichtig sein.
2. Gold und Silber als Krisenwährung
Edelmetalle sind inflationssicher, anonym kaufbar (bis zur Freigrenze) und überall auf der Welt handelbar. Kleine Stückelungen (1g–5g Gold, 1oz Silber) sind ideal für Tauschgeschäfte.
3. Diversifizierung in Sachwerte
Immobilien, Wald, Land, Oldtimer, Kunst – reale Werte lassen sich weder digital „abschalten“ noch einfrieren. Sie bleiben außerhalb des Bankenkreislaufs.
10 Tipps zum Schutz vor Bargeldabschaffung
4. Dezentrale Zahlungsmöglichkeiten aufbauen
Lokalwährungen, Tauschgemeinschaften, Kryptowährungen (mit Selbstverwahrung der Private Keys) können als Ausweichsysteme dienen, wenn staatliche Zahlungsmittel beschränkt werden.
5. Auslandskonten und -währungen
Ein Konto in einem stabilen, bargeldfreundlichen Land gibt Ihnen Spielraum. Achten Sie auf seriöse Banken, solide Rechtssysteme und Währungen, die nicht sofort auf CBDCs umstellen.
6. Vorräte und Selbstversorgung
Im Ernstfall ist nicht nur Geld knapp, sondern auch Versorgung. Wer Lebensmittel, Wasser, Energiequellen und Alltagsbedarf lagert, muss weniger „digital bezahlen“.
7. Netzwerk ausbauen
Freunde, Familie, Unternehmerkontakte – Menschen, die Sie im Krisenfall mit Waren, Dienstleistungen oder Informationen versorgen können, sind Gold wert.
8. Anonyme Zahlungsmethoden nutzen, solange möglich
Prepaid-Karten, Bargeldgutscheine und anonyme Aufladungen sind oft nur Übergangslösungen – aber jede Bartransaktion, die Sie heute tätigen, ist eine, die nicht im digitalen Profil auftaucht.
9. Politischen Druck aufbauen
Schreiben Sie Abgeordnete an, unterstützen Sie Initiativen für Bargelderhalt, beteiligen Sie sich an Abstimmungen. Je größer der Widerstand, desto langsamer der Prozess.
10. Bildung und Vorbereitung
Verstehen Sie das Thema CBDCs, Blockchain, Finanzkontrolle. Wissen ist Ihre beste Waffe, um die richtigen Entscheidungen zu treffen – bevor Gesetze vollendete Tatsachen schaffen.
Die Bargeldabschaffung wird nicht über Nacht kommen, sondern schrittweise. Wer jetzt handelt, kann jede Einschränkung abfedern – und behält ein Stück Unabhängigkeit in einer zunehmend kontrollierten Finanzwelt.
Marc Bernhard (AfD, MdB): Ein Porträt
Marc Albert Bernhard, geboren am 5. Februar 1972 in Reutlingen, ist seit 2017 Mitglied des Deutschen Bundestages für die Alternative für Deutschland (AfD).
Er ist Rechtsanwalt und war vor seiner politischen Laufbahn in leitenden Positionen in der IT- und Telekommunikation tätig, darunter Geschäftsführer eines Karlsruher Technologieunternehmens.
Politischer Werdegang
Begonnen in der CDU und JU, wechselte Bernhard 2013 zur AfD. Seitdem übernahm er verschiedene Funktionen:
- Kreisverbands- und Landesvorstandsarbeit in Baden-Württemberg
- Seit 2018 Sprecher der AfD-Landesgruppe Baden-Württemberg im Bundestag
- Stellvertretender Landesvorsitzender der AfD BaWü.
Arbeit im Bundestag
Bernhard ist seit 2017 ununterbrochen Abgeordneter. Er gehört dem Ausschuss für Wohnen, Stadtentwicklung, Bauwesen und Kommunen an, dort als Obmann seiner Fraktion.
Marc Bernhard AfD MdB
Zudem ist er ordentliches Mitglied im Ausschuss für Wirtschaft und Energie. Weitere Gremienzugehörigkeit:
Klima- und Energieausschuss, Innen- und Heimat, Parlamentarische Versammlung des Europarates sowie die Deutsch-Pazifische Parlamentariergruppe.
Politische Positionen und Kontroversen
Bernhard ist ein entschiedener Gegner der Elektromobilität und kritisiert in öffentlichen Reden mehrfach die Klimapolitik – etwa, wenn er den Bildungsplan 2015 in Baden‑Württemberg als „rot‑grünen Siff“ bezeichnet. Seine Reden im Bundestag stoßen teils auf Kritik – so listen Quellen wie „Skeptical Science“ Falschinformationen zum Klimawandel in seinen Statements auf.
Wahlkreis und Mandatssituation
Als Direktkandidat im Wahlkreis Karlsruhe-Stadt erreichte er bei der Wahl 2021 6,8 % der Erststimmen, was für ein Direktmandat nicht ausreichte – möglich wurde das Bundestagsmandat über die Landesliste Baden-Württemberg. Auch für die laufende Legislaturperiode wurde er über die Landesliste erfolgreich gewählt.
Marc Bernhard ist ein profilierter AfD-Politiker mit juristischem und wirtschaftlichem Hintergrund, der vor allem in bau- und energiepolitischen Bereichen wirkt und sich deutlich gegen aktuelle Klimapolitik stellt.
Foto. Marc Bernhard AfD MdB
Kommentar: Deutschland – vom Exportweltmeister zum Nischen-Lieferanten
Es ist ein schleichender Prozess, der lange übersehen wurde – und genau deshalb gefährlich ist. Deutschland verliert seine Marktanteile.
Nicht dramatisch auf einen Schlag, sondern stetig, Jahr für Jahr, wie Sand, der durch die Finger rieselt.
Früher waren wir Exportweltmeister. Nicht, weil wir in einer Handvoll exotischer Produktgruppen gut waren, sondern weil wir in Hunderten von Märkten dominierten: Autos, Maschinen, Chemie – deutsche Industrie war die Benchmark.
Heute? Laut IW-Studie haben wir uns von 240 auf 180 Warengruppen mit einem Weltmarktanteil über 30 % zurückgezogen.
Ein Minus von 25 % in gerade einmal 13 Jahren.
Klingt nach wenig – ist aber viel
„Schmerzmittel, Dünger, chemische Halbstoffe, optische Mikroskope“ – das sind die Beispiele, in denen Deutschland heute noch wirklich stark ist.
Nichts gegen diese Branchen, im Gegenteil: Dort steckt oft mehr Marge als in einem Mittelklassewagen.
Aber es sind Nischen. Und wer nur noch Nischen dominiert, hat ein strategisches Problem:
Nischen können schnell von anderen besetzt werden, wenn technologische oder politische Rahmenbedingungen sich ändern.
Wir verlieren den Massenmarkt
China, Südkorea, Indien – diese Länder sind nicht „im Kommen“.
Sie sind längst da. Sie erobern Marktanteile, investieren aggressiv in Zukunftstechnologien, sichern sich Rohstoffe und liefern Produkte, die „gut genug“ sind, aber deutlich günstiger.
Deutschland hingegen diskutiert über Verbote, plant langsamer als andere produzieren, und verliert Zeit – den einzigen Rohstoff, den man nicht importieren kann.
Vom Fels in der Brandung zur Sandburg
Der Titel „Exportweltmeister“ war kein Selbstzweck. Er war Ausdruck von Innovationskraft, industrieller Breite und politischer Stabilität.
Exportweltmeister Deutschland
Heute bewegen wir uns in einem gefährlichen Korridor: zu teuer für den Massenmarkt, zu träge für neue Leitindustrien, zu abhängig von einzelnen Spezialfeldern.
Das Ergebnis: Wir sind nicht mehr der Fels in der Brandung – sondern eine Sandburg, der die Flut langsam, aber sicher das Fundament wegspült.
Die eigentliche Frage
Es geht nicht darum, ob wir noch stark sind – das sind wir.
Die Frage ist: Wollen wir wieder in der Breite führend sein oder akzeptieren wir die Rolle des „hochpreisigen Nischenlieferanten“? Letzteres kann funktionieren – für eine Weile. Aber es ist riskant. Wer keine Breite mehr hat, hat auch weniger Resilienz.
Die Politik sollte aufhören, den Rückgang als „strukturellen Wandel“ schönzureden.
Struktureller Wandel ist nur dann gesund, wenn er in neue Stärke führt. Wenn er hingegen zur Reduktion führt, spricht man nicht von Wandel, sondern von Rückzug.
Und Rückzug war in der Wirtschaftsgeschichte selten ein Erfolgsrezept.
Foto: uslatar/ adobe.com
Deutschland verliert Marktanteile – Von Exportweltmeister zu Nischenchampion
Jahrzehntelang war Deutschland ein Synonym für Exportsiege: Autos aus Stuttgart, Maschinen aus Bayern, Chemie aus dem Rheinland.
„Made in Germany“ galt als weltweites Qualitätssiegel – und als Garant für enorme Marktanteile. Doch neue Zahlen zeigen: Der Vorsprung schmilzt.
Vom breiten Exportstar zur Nischenrolle
Nach einer Analyse des arbeitgebernahen Instituts der deutschen Wirtschaft (IW) ist die Zahl der Produktgruppen, in denen Deutschland weltweit Spitzenreiter ist, in den vergangenen Jahren deutlich zurückgegangen.
2023 lag der deutsche Anteil am globalen Exportvolumen nur noch in rund 180 von 5.300 untersuchten Warengruppen bei mindestens 30 Prozent. Im Jahr 2010 waren es noch 240 Warengruppen – ein Rückgang um rund 25 Prozent.
„Wir sehen einen klaren Trend: Deutschland ist nicht mehr in der Breite führend, sondern konzentriert sich auf wenige, oft spezialisierte Nischen“, sagt IW-Handelsexperte Jürgen Matthes.
Neue Spitzenreiter: Mikroskope statt Mittelklassewagen
Während klassische Zugpferde wie der Automobilsektor, der Maschinenbau und die chemische Industrie weiter wichtig bleiben, verschieben sich die Schwerpunkte.
Zu den Produktgruppen, in denen Deutschland heute noch besonders stark ist, zählen Schmerzmittel, Dünger, chemische Halbstoffe und optische Mikroskope.
Das klingt unspektakulär – ist aber hochprofitabel. In vielen dieser Märkte werden komplexe und hochspezialisierte Produkte gehandelt, die nur wenige Wettbewerber in dieser Qualität herstellen können.
Deutschland verliert Marktanteile
Globale Konkurrenz schläft nicht
Der Rückgang der Marktanteile hat mehrere Ursachen:
- Aufholjagd anderer Länder: Staaten wie China, Südkorea und Indien haben ihre Industriepolitik gezielt auf Exportmärkte ausgerichtet.
- Technologischer Strukturwandel: Neue Schlüsselindustrien, etwa in der Elektromobilität oder im Halbleiterbereich, werden zunehmend außerhalb Deutschlands dominiert.
- Kostenfaktor Deutschland: Hohe Energiepreise, steigende Lohnkosten und eine komplexe Bürokratie bremsen die Wettbewerbsfähigkeit.
„Während andere Länder massiv in Zukunftstechnologien investieren, verliert Deutschland in klassischen Branchen Marktanteile und gewinnt zu wenig in neuen Feldern hinzu“, so Matthes.
Exportweltmeistertitel schon lange verloren
Deutschland hielt von 2003 bis 2008 den Titel des „Exportweltmeisters“. Seitdem wechselte die Spitzenposition zwischen China und den USA. In absoluten Zahlen wächst der deutsche Export zwar weiter, aber der Anteil am weltweiten Kuchen schrumpft – ein Zeichen dafür, dass andere Länder schneller zulegen.
Nischenmärkte als Rettungsanker
Experten sehen die verbleibenden 180 Warengruppen als strategische Anker für die deutsche Exportwirtschaft. „Hier liegt eine enorme Chance“, meint Matthes. „Wer in hochspezialisierten Märkten dominiert, kann sich trotz hoher Kosten behaupten.“
Beispiele sind Präzisionsmedizin, Spezialmaschinen für die Halbleiterproduktion oder High-Tech-Labortechnik.
Der Ausblick: Innovation oder Abstieg
Um wieder mehr Marktanteile zu gewinnen, fordern Wirtschaftsverbände gezielte Investitionen in Forschung, Bildung und Infrastruktur. Auch müsse der Zugang zu Rohstoffen und Energie gesichert werden.
Ob Deutschland sich erneut zu einem breit aufgestellten Exportgiganten entwickelt oder künftig als Nischen-Champion gilt, wird von der Geschwindigkeit der Transformation abhängen.
2007: Wie die Finanzkrise Europa ins Mark traf – und welche Lehren wir für den Vermögensschutz ziehen müssen
Eine Analyse von Zukunft2.com über den wahren Beginn einer Zeitenwende in der Finanzwelt
Der Tag, an dem Europa begriff, dass Sicherheit eine Illusion ist
9. August 2007 – für viele nur ein Datum in der Wirtschaftsgeschichte, für Kenner ein Wendepunkt:
Die Europäische Zentralbank (EZB) pumpte 94,6 Milliarden Euro in den Bankensektor. Offiziell ging es um „Liquiditätsstützung“. In Wahrheit war es der erste sichtbare Eingriff, um das sich anbahnende Beben der US-Immobilienkrise von Europas Märkten fernzuhalten.
Doch die Finanzwelt war längst zu vernetzt, um sich national abschotten zu können.
Das, was als amerikanisches Problem begann, wurde binnen Monaten zu einer globalen Kettenreaktion – und zu einem Stresstest für Staaten, Banken und Anleger.
Die eigentliche Ursache: Ein Kartenhaus aus billigem Geld
Das Fundament der Krise lag in den Subprime-Hypotheken der USA. Banken vergaben massenhaft Immobilienkredite an Haushalte, die diese nie hätten bedienen können. Die Forderungen wurden in Wertpapieren gebündelt und weltweit an Investoren verkauft – auch an deutsche Landesbanken und Großinstitute.
Als die US-Immobilienpreise fielen, brach der Wert dieser „innovativen Finanzprodukte“ ein. Die Folge: Niemand wusste mehr, welche Bank noch gesund war.
Das Vertrauen zwischen den Instituten verdampfte – und mit ihm das Blut jeder Volkswirtschaft: der freie Kreditfluss.
2008: Lehman-Brothers-Schock und die größte Rezession seit dem Krieg
Trotz aller Rettungsversuche kam der nächste Paukenschlag im September 2008:
Lehman Brothers meldete Insolvenz an.
Die US-Regierung ließ das Traditionshaus fallen – mit globalen Folgen.
Finanzkrise 2007
Kreditmärkte froren ein, Aktien stürzten ab, Exportmärkte kollabierten.
Für Deutschland war es der tiefste Einbruch der Wirtschaftsleistung seit 1945. Unternehmen verloren Absatzmärkte, Arbeitsplätze standen reihenweise auf der Kippe.
Selbst konservative Anleger mussten erkennen, dass Bankeinlagen, Lebensversicherungen und Staatsanleihen nicht unangreifbar sind.
Staatliche Rettung – und die Frage, wer wirklich geschützt wird
Die Reaktion in Berlin: der Sonderfonds Finanzmarktstabilisierung (SoFFin) und die Bundesanstalt für Finanzmarktstabilisierung (FMSA). Milliarden flossen, um Banken zu retten. Private Vermögen wurden nicht gezielt geschützt – im Gegenteil: Anleger in Bankanleihen und Aktien mussten Verluste hinnehmen, während Institute mit Steuergeldern saniert wurden.
Für vermögende Privatpersonen und Unternehmer wurde klar: In einer systemischen Krise steht nicht das individuelle Vermögen an erster Stelle – sondern die Stabilität des Bankensystems.
Die Lehre für heute: Vermögensschutz ist Eigenverantwortung – Finanzkrise 2007
Wer die Finanzkrise von 2007/2008 nüchtern betrachtet, erkennt ein Muster:
- Globale Risiken lassen sich nicht national eindämmen.
- Politische Rettungsmaßnahmen schützen nicht jeden gleichermaßen.
- Vermögen in einem einzigen Währungsraum oder Bankensystem zu halten, ist ein Klumpenrisiko.
Zukunft2.com sieht darin den zentralen Handlungsauftrag: Vermögensschutz beginnt lange vor der Krise.
Das bedeutet heute – und erst recht in einer Welt, die erneut zwischen geopolitischen Spannungen, Staatsverschuldung und Inflationsrisiken schwankt:
- Internationale Diversifikation von Bankkonten, Depots und Immobilien
- Sachwerte als Inflationsschutz
- Rechtliche Strukturen, die Zugriffsmöglichkeiten des Staates minimieren
- Ein tragfähiges Konzept für Liquidität außerhalb des Heimatbankensystems
2007 war kein Einzelfall – es war ein Warnsignal – Finanzkrise 2007
Der 9. August 2007 war nicht nur der Beginn einer Finanzkrise, sondern ein Lehrstück in systemischen Risiken. Wer damals vorbereitet war, konnte Verluste begrenzen oder sogar Chancen nutzen. Wer unvorbereitet war, musste oft zusehen, wie Jahrzehnte an Vermögensaufbau innerhalb weniger Monate verpufften.
Für die Zukunft heißt das: Sicherheit im Vermögen ist kein Status, sondern ein kontinuierlicher Prozess – und er beginnt immer in Zeiten, in denen die Mehrheit glaubt, dass alles stabil ist.
Foto: Noppasinw/ adobe.com
Was war die Reichsfluchtsteuer?
Die Reichsfluchtsteuer wurde 1931 in der Weimarer Republik eingeführt – offiziell zur Bekämpfung von Kapitalflucht in der Weltwirtschaftskrise.
Doch unter den Nationalsozialisten entwickelte sie sich zu einem perfiden Instrument der Enteignung, insbesondere gegen jüdische Bürger.
Eckpunkte:
- Steuersatz: 25 % auf das gesamte Vermögen bei Auswanderung
- Grenze: Ab einem Vermögen von 200.000 Reichsmark oder einem Jahreseinkommen über 20.000 RM
- Betroffene: Unternehmer, vermögende Familien, später vor allem Juden
- Ziel: Die „Entsorgung“ von Vermögen noch vor der Ausreise
Sie wurde 1953 in der Bundesrepublik offiziell abgeschafft – aber ihr Prinzip lebt fort, heute unter dem Begriff Wegzugsbesteuerung.
💡 Warum ist die Reichsfluchtsteuer heute wieder relevant?
Weil sich die politische Rhetorik und Gesetzgebung zunehmend an historische Parallelen annähert:
- Wegzugsbesteuerung (§ 6 AStG): Bis zu 28 % auf stille Reserven bei Verlagerung ins Ausland
- Verfassungswidrige Bewertungen: Immobilien oder Unternehmensanteile werden mit unrealistischen Werten angesetzt
- Digitalisierung & Meldepflichten: Registerdaten, Finanzkonteninformationen (CRS), Steuer-ID – der Staat weiß, wer was hat
- Narrativ: Wer ins Ausland geht, sei unsolidarisch – „muss sich beteiligen“
🧨 Kommt eine moderne Reichsfluchtsteuer zurück?
Faktisch ja – in neuer Verpackung.
Zwar unter demokratischer Flagge, aber mit vergleichbarer Wirkung: Wer heute mit großem Vermögen aus Deutschland wegzieht, muss mit massiven finanziellen Zugriffen rechnen.
Besonders gefährlich:
- Unternehmer mit Anteilen an Kapitalgesellschaften
- Immobilieninvestoren mit hohem Buchgewinn
- Auswanderer mit Wohnsitzwechsel in Drittstaaten (z. B. Dubai, Paraguay)
Reichsfluchtsteuer
🛡️ Strategien zum Schutz vor moderner Reichsfluchtsteuer
| Maßnahme | Wirkung |
|---|---|
| Holdingstruktur im EU-Ausland | steuerneutraler Anteilstausch möglich |
| Stiftung im Ausland (z. B. Liechtenstein) | kein Wegzug natürlicher Person mehr nötig |
| Schenkung vor Wegzug | Übertragung an Kinder, aber rechtssicher gestalten |
| Verzicht auf Wegzug – aber Strukturwechsel | z. B. Verlagerung von Betriebsstätten oder Lizenzen |
| Frühzeitige Gestaltung (2–5 Jahre vorher) | keine Rückwirkung, Planungszeit nutzen |
Reichsfluchtsteuer? Nein – aber doch irgendwie ja.
Die ursprüngliche Reichsfluchtsteuer war ein offenes Machtinstrument eines autoritären Staates.
Die heutige Wegzugsbesteuerung ist demokratisch legitimiert – aber wirkt für Unternehmer und Investoren ähnlich destruktiv, wenn sie nicht vorbereitet sind.
Wer über Auswanderung nachdenkt, braucht heute keine Flucht – sondern einen klaren, rechtsfesten Plan.
Reichsfluchtsteuer 2.0? Wie moderne Wegzugsbesteuerung Vermögen trifft
Wer sein Vermögen schützen will, sollte in der Geschichte lesen – und aus ihr lernen.
Die Reichsfluchtsteuer mag Geschichte sein. Doch ihr Geist lebt weiter – in der heutigen Wegzugsbesteuerung.
Dieser Artikel zeigt Ihnen:
- Was die Reichsfluchtsteuer war – und warum sie wieder relevant ist
- Wie der moderne Staat versucht, den Wegzug Vermögender zu sanktionieren
- Welche legalen Schutzstrategien Sie JETZT umsetzen sollten, bevor es zu spät ist
🕯️ Rückblick: Was war die Reichsfluchtsteuer?
Die Reichsfluchtsteuer wurde 1931 eingeführt, um den Kapitalabfluss vermögender Bürger zu stoppen. Ab 1933 wurde sie unter dem NS-Regime gezielt als Enteignungswerkzeug gegen jüdische Bürger missbraucht.
Eckdaten:
- 25 % Steuer auf das Gesamtvermögen bei Auswanderung
- Galt ab 200.000 Reichsmark Vermögen oder 20.000 RM Jahreseinkommen
- Zweck: Vermögensabschöpfung vor Flucht oder Ausreise
Die Steuer wurde 1953 offiziell abgeschafft – doch ihr Prinzip ist nicht verschwunden. Es hat sich gewandelt.
Heute: Wegzugsbesteuerung – Reichsfluchtsteuer im EU-Gewand?
Seit 2022 gilt eine verschärfte Fassung des § 6 AStG (Außensteuergesetz) in Deutschland.
Sie betrifft all jene, die:
- mehr als 1 % an einer Kapitalgesellschaft halten
- und ihren Wohnsitz ins Ausland verlegen
Und was wird besteuert?
Nicht Einkommen. Nicht realisierte Gewinne. Sondern:
Stille Reserven – also Wertzuwächse, die noch gar nicht realisiert wurden.
Beispiel:
Sie besitzen 2 % an Ihrer GmbH. Wert: 3 Millionen Euro.
Sie ziehen nach Dubai oder Paraguay.
Ergebnis: Der Staat fordert auf dem Papier 28 % Steuer – auch wenn Sie nie verkauft haben.
Warum das brandgefährlich ist
Es geht nicht nur um Auswanderer.
Die Logik hinter der Wegzugsbesteuerung lautet:
„Wer geht, zahlt.“
Oder deutlicher: „Fliehen verboten.“
Diese Logik erinnert fatal an die Reichsfluchtsteuer, nur in neuer Verpackung:
- Damals: Reichsmark und Gängelung
- Heute: Excel-Tabellen, Bewertungsverfahren, digitale Meldedaten
Der Staat sichert sich den Zugriff, bevor Sie gehen.
Wer ist betroffen?
- Unternehmer mit GmbH-, AG- oder UG-Anteilen
- Private Investoren mit Beteiligungen an Start-ups
- Family Offices, die sich international aufstellen wollen
- Auswanderer nach Nicht-EU-Staaten (z. B. Schweiz, Thailand, UAE, Südamerika)
- Personen mit Holdingstrukturen oder Immobiliengesellschaften
Hinweis: Auch bei einem Wechsel in EU-Länder (z. B. Zypern, Bulgarien, Spanien) droht die Steuer, wenn der deutsche Fiskus den Eindruck hat, dass es „auf Dauer“ ist.
Die juristische Sprengkraft
Das Bundesverfassungsgericht hat die frühere Wegzugsbesteuerung bereits 2021 als verfassungswidrig eingestuft – wegen der pauschalen Sofortbesteuerung.
Doch was macht der Gesetzgeber?
Er verschärft sie weiter.
Verluste werden kaum berücksichtigt, Bewertungen oft überhöht, und Zahlungsaufschübe sind an drakonische Bedingungen geknüpft.
🛡️ Was können Sie jetzt tun?
1. Strukturieren – vor dem Wegzug
- Holding gründen im EU-Ausland
- Anteilstausch durchführen (steuerneutral unter § 21 UmwStG)
- Stiftung als Vehikel für Eigentumsübertragung
- Vermögenswerte in Trust-Strukturen überführen (nur mit Experten)
2. Wert reduzieren – rechtssicher
- Anteile an Ehepartner oder Kinder übertragen (mit Bewertung!)
- Stimmrechte splitten – ökonomische Substanz reduzieren
- Bewertungen durch externe Gutachter frühzeitig dokumentieren
3. Ziele überdenken
- Ist Dubai wirklich das Ziel? Oder genügt Bulgarien, Zypern, Liechtenstein?
- Können Wohnsitz und Unternehmenssitz getrennt werden?
- Gibt es hybride Modelle (z. B. Doppelwohnsitz mit Non-Dom-Status)?
International denken – bevor es andere für Sie tun
Freiheit ist planbar. Aber nur, wenn Sie heute anfangen.
Denn eins ist klar:
Die „moderne Reichsfluchtsteuer“ wird nicht verschwinden – sie wird ausgeweitet, verfeinert, automatisiert.
- Europa vernetzt die Steuerdaten
- Register erfassen weltweit Ihre Beteiligungen
- Finanzämter sind zunehmend technokratisch – nicht menschlich
Reichsfluchtsteuer 2.0 – legal, aber nicht legitim
Die alte Reichsfluchtsteuer war ein Ausdruck autoritärer Staatswillkür.
Die neue Wegzugsbesteuerung tarnt sich als „Steuergerechtigkeit“.
Doch in Wahrheit dient sie einem einzigen Ziel:
Vermögen im Land zu halten – notfalls mit Gewalt.
Wer sein Lebenswerk schützen will, muss strategisch, international und vorausschauend handeln. Nicht mit Tricks – sondern mit Know-how.
Sie planen den Wegzug? Oder sind bereits in der Planung?
Dann sprechen Sie nicht zuerst mit dem Finanzamt, sondern mit einem Team, das
- Ihre Interessen vertritt,
- Rechtslage und Fallstricke kennt und
- klare Lösungen bietet – diskret, strukturiert, strategisch.
👉 Jetzt diskret Kontakt aufnehmen:
📞 Oder anrufen: 030 – 814 509 2722
oder senden Sie uns einfach eine eMail mit Ihren Wünschen info@zukunft2.com
Hinweis: Dieser Artikel ersetzt keine steuerliche oder juristische Beratung. Für individuelle Gestaltungen empfehlen wir die enge Zusammenarbeit mit spezialisierten Rechtsanwälten, Steuerberatern und internationalen Experten.
Gesetz zum Schutze der Auswanderer und Auswanderinnen (Auswandererschutzgesetz – AuswSG)
Ihre Rechte und Pflichten beim Auswandern – und was Sie als Unternehmer, Vermögensinhaber oder Selbstständiger beachten sollten
Warum das Auswandererschutzgesetz für Sie wichtig ist
Immer mehr Deutsche ziehen in Erwägung, das Land zu verlassen – sei es aus steuerlichen, politischen oder persönlichen Gründen. Doch wer auswandert, steht nicht nur vor organisatorischen Hürden, sondern auch vor rechtlichen Verpflichtungen, über die oft wenig gesprochen wird.
Das Auswandererschutzgesetz (AuswSG) ist ein zentrales Regelwerk, das nicht nur die Tätigkeit von Auswanderungsberatern regelt, sondern auch die Rechte und den Schutz deutscher Auswanderer sichern soll.
In diesem Beitrag erfahren Sie:
- Was genau im AuswSG geregelt ist
- Für wen das Gesetz gilt – und für wen nicht
- Warum das Gesetz aus Sicht des Staates wichtig ist
- Und was Sie als vermögender Auswanderer unbedingt beachten sollten
Was ist das Auswandererschutzgesetz (AuswSG)?
Das Gesetz zum Schutze der Auswanderer und Auswanderinnen (kurz: AuswSG) trat am 26. März 2013 in Kraft.
Es regelt im Kern:
- die gewerbliche Auswandererberatung,
- den Schutz vor irreführender Beratung,
- die Anforderungen an Beraterunternehmen,
- und die behördliche Überwachung dieses Sektors.
Es ersetzt die veraltete Gesetzgebung aus dem Kaiserreich und bringt das Recht auf einen modernen Stand – mit Blick auf die heutige Mobilität der Bürger und die gestiegene Komplexität internationaler Umzüge.

Auswandererschutzgesetz – AuswSG
Geltungsbereich: Für wen gilt das AuswSG?
Das Gesetz gilt nicht für jeden, der auswandern möchte, sondern richtet sich vor allem an folgende Gruppen:
✔️ Unternehmen und Personen, die gewerblich Auswanderungsberatung anbieten
Diese müssen:
- eine behördliche Genehmigung vorweisen,
- zuverlässig und fachlich geeignet sein,
- Verträge klar und transparent gestalten,
- eine Berufshaftpflichtversicherung nachweisen,
- Informationspflichten gegenüber Kunden einhalten.
✔️ Indirekt auch für Auswanderer
Wer sich beraten lässt, hat einen rechtlichen Anspruch auf bestimmte Informationsstandards, Klarheit im Vertrag und Schutz vor Irreführung.
❌ Nicht erfasst sind
- private Beratungen (z. B. durch Freunde, YouTuber, Foren),
- nichtkommerzielle Gruppen,
- Einzelpersonen, die selbst auswandern und über ihre Erfahrungen berichten.
Warum das Gesetz entstanden ist
Immer wieder gab es Fälle, in denen Auswanderer durch unseriöse Anbieter ins Ausland gelockt wurden – mit falschen Versprechen über Jobs, Aufenthaltsrechte oder Steuerfreiheit. Das führte zu:
- finanziellen Verlusten,
- aufenthaltsrechtlichen Problemen,
- familiären Krisen,
- und Rückkehr mit leeren Händen.
Das AuswSG will hier für Verbraucherschutz sorgen – aber auch die Reputation Deutschlands im Ausland wahren.
Was viele nicht wissen: Das AuswSG ist auch ein Kontrollinstrument
Obwohl es offiziell dem Schutz dient, kann das Gesetz mittelbar zur Überwachung von Auswanderungsbewegungen genutzt werden. Denn:
- Berater müssen Tätigkeiten melden
- Verträge können überprüft werden
- Daten dürfen mit anderen Behörden geteilt werden
Gerade wer als Unternehmer, Vermögensinhaber oder Selbstständiger auswandert, sollte sich bewusst machen:
Auswanderung ist kein rein privater Akt – sie kann politische, steuerliche und wirtschaftliche Relevanz haben.
Wichtige Inhalte des Auswandererschutzgesetzes im Überblick
| Bereich | Regelung laut AuswSG |
|---|---|
| Genehmigungspflicht | Auswandererberatung nur mit behördlicher Erlaubnis |
| Informationspflichten | Transparente Verträge, verständliche Beratung |
| Verbotene Inhalte | Keine Erfolgsgarantien, keine steuerlichen Heilsversprechen |
| Aufsicht durch Behörden | Zuständig: Bundesverwaltungsamt |
| Sanktionen bei Verstößen | Bußgelder, Entzug der Genehmigung, ggf. strafrechtliche Konsequenzen |
| Schutz der Ratsuchenden | Rücktrittsrechte, Widerruf, Entschädigungsansprüche |
GEO-Kontext: Deutschland, Österreich und Schweiz im Vergleich
- Deutschland: strenge Regelung, zentrale Überwachung über das BVA
- Österreich: kein spezifisches Auswanderungsgesetz – Beratung jedoch durch Gewerberecht geregelt
- Schweiz: liberaler Ansatz, Fokus auf Eigenverantwortung
Tipp: Wer Auswandererberatung im D-A-CH-Raum anbietet, muss sich länderspezifisch absichern – rechtlich und versicherungstechnisch.
| Strategie | Ziel |
|---|---|
| Frühzeitige Beratung mit Auslands-Experten | Steuerlast & Meldepflichten vermeiden |
| Wohnsitzwechsel sauber dokumentieren | Keine Rückwirkung deutscher Steuerpflicht |
| Vermögensstruktur rechtzeitig anpassen | Wegzugsbesteuerung vermeiden |
| Zielstaat mit Non-Dom- oder Territorialbesteuerung wählen | Steuerfreiheit sichern |
| Internationale Asset Protection prüfen | Zugriffsschutz auch bei Krisen oder Rückkehr |
Fallstricke für Auswanderer – und wie Sie sich schützen
- Falsche Versprechen von „Beratern“
Viele vermeintliche Profis werben mit Steuerfreiheit, Sozialabgabefreiheit oder garantierten Aufenthaltsrechten. → Vorsicht! - Nicht geprüfte Auslandsfirmen
Die Gründung einer Firma im Ausland ist einfach – aber nicht immer sinnvoll. Fehler können teuer werden. - Unklarheit über Wegzugsbesteuerung, 6-Monats-Fristen, wirtschaftliche Zurechnung
Wer glaubt, mit einer Flugreise der deutschen Steuer zu entkommen, irrt gewaltig. - Datenübermittlung zwischen Staaten
CRS, FATCA, AIA – wer Konten, Firmen oder Immobilien im Ausland hält, wird oft automatisch gemeldet.Das AuswSG schützt – aber auch der Staat schützt sich
Das Auswandererschutzgesetz ist kein bloßes Verbraucherschutzgesetz, sondern ein strategisches Regelwerk, das auch staatliche Interessen wahrt.
Wer auswandert, sollte sich professionell vorbereiten. Nicht nur wegen des Gesetzes – sondern weil Auswanderung die Weichen für ein neues Leben stellt.
Sie wollen auswandern? Dann tun Sie es richtig
Sie möchten Vermögen sichern, Steuerlast optimieren, neue Lebensqualität finden – ohne später in juristische oder finanzielle Fallen zu geraten?
Dann sprechen Sie mit uns.
Zukunft2.com berät seit Jahren Menschen, die nicht einfach fliehen, sondern strukturiert gestalten wollen.
Diskret, strategisch und mit dem nötigen Weitblick.
Wird Bargeld abgeschafft? Fakten, Hintergründe und Schutzstrategien
Was auf den ersten Blick wie eine Verschwörungstheorie klingt, wird zunehmend Realität.
Warum das Thema Bargeldabschaffung jeden betrifft
In einer Zeit, in der immer mehr Zahlungen digital abgewickelt werden, taucht die Frage immer häufiger auf:
Wird Bargeld abgeschafft? Während manche Experten beschwichtigen, deuten politische, wirtschaftliche und technologische Entwicklungen in eine andere Richtung.
Dieser Artikel analysiert die Faktenlage, gibt fundierte Einblicke in rechtliche Rahmenbedingungen und zeigt auf, wie Sie sich – als Unternehmer, Vermögensinhaber oder freiheitsliebender Bürger – frühzeitig und rechtssicher auf mögliche Szenarien vorbereiten können.
Die schleichende Bargeldabschaffung – ein Überblick
- Bargeldobergrenzen in Europa:
Frankreich: 1.000 €
Spanien: 1.000 €
Italien: 5.000 €
Deutschland: (bisher) keine allgemeine Obergrenze – aber Diskussionen über ein EU-weites Limit von 7.000 € - Negative Realzinsen:
Durch hohe Inflation und geldpolitische Repression verliert Bargeld laufend an Kaufkraft – und wird zunehmend zur Belastung. - Abschaffung großer Banknoten:
Der 500-Euro-Schein wurde bereits abgeschafft. In den USA ist der 100-Dollar-Schein der höchste im Umlauf – realer Wert: rückläufig. - Einführung digitaler Zentralbankwährungen (CBDCs):
Der „digitale Euro“ ist in Vorbereitung. Ziel ist eine neue Form staatlich kontrollierten Geldes – programmierbar, rückverfolgbar, potenziell zensierbar. - Banken- und Finanzindustrie als Treiber:
Digitale Zahlungen sind für Banken und Tech-Konzerne profitabler – Bargeld hingegen verursacht logistische Kosten.
Offizielle Begründungen vs. reale Konsequenzen
Was Politiker sagen:
„Niemand will das Bargeld abschaffen.“
„Der digitale Euro soll eine Ergänzung sein, kein Ersatz.“
Was in der Praxis passiert:
- Immer weniger Geldautomaten
- Barzahlung in Geschäften zunehmend unüblich
- Gesetze zur Bargeldverbot stehen regelmäßig zur Debatte
- Massive Förderung digitaler Zahlungsformen
💡 Zwischen dem, was gesagt wird, und dem, was umgesetzt wird, klafft oft eine gefährliche Lücke.
Wird Bargeld abgeschafft
Juristische Lage: Ist die Abschaffung von Bargeld überhaupt legal?
- Grundgesetz und Bargeld?
Das deutsche Grundgesetz enthält kein explizites Recht auf Bargeld. - EU-Recht:
Artikel 128 AEUV regelt, dass der Euro das gesetzliche Zahlungsmittel ist – jedoch nicht in welcher Form (Bar oder Digital). Das schafft Spielraum für „schleichende“ Bargeldabschaffung durch Begrenzung statt Verbot. - EZB-Urteile:
Der Europäische Gerichtshof (EuGH) hat mehrfach betont, dass Bargeld akzeptiert werden kann, aber nicht immer muss – etwa bei privaten Verträgen oder digitalen Diensten.
Zahlen und Entwicklungen aus der Praxis
- In Schweden wurden zuletzt weniger als 8 % aller Transaktionen in bar durchgeführt. Das Land gilt als Vorbild für eine „cashless society“.
- In Deutschland sank der Bargeldanteil von 74 % (2017) auf unter 50 % (2023).
- Zahlreiche Banken (auch in ländlichen Gebieten) schließen Filialen – mit teils drastischen Folgen für ältere Menschen oder wirtschaftlich Schwächere.
Risiken einer bargeldlosen Gesellschaft
- Totalüberwachung des Zahlungsverkehrs
Jede Zahlung wird nachvollziehbar. Datenschutz wird zum leeren Versprechen. - Mögliche Kontensperrungen ohne Gerichtsverfahren
In digitalen Zahlungssystemen können technische oder politische Gründe zu Sperren führen – mit gravierenden Folgen für die Existenzsicherung. - Negativzinsen, Verfallgeld, Kaufvorgaben
In Kombination mit CBDCs könnten staatliche Stellen bestimmte Verwendungen verbieten oder Zahlungen an Bedingungen knüpfen. - Sozialkreditsysteme und CO₂-Budgets
In China Realität – in Europa in Diskussion: Verhaltensbasierte Boni oder Strafen basierend auf Konsumverhalten. - Finanzielle Ausgrenzung
Menschen ohne Bankkonto, Smartphone oder Internetzugang droht die digitale Isolation.
GEO-Fokus: Warum gerade Bürger im D-A-CH-Raum besonders betroffen sind
- In Deutschland besteht eine kulturelle Nähe zum Bargeld – aber die politische Linie folgt zunehmend dem EU-Zentralismus.
- Die Schweiz steht vergleichsweise stabil da – aber auch hier laufen Diskussionen über digitale Franken und Bargeldregulierung.
- Österreich zeigt sich gespalten: Bevölkerung mehrheitlich pro Bargeld – Politik jedoch zunehmend digitalisierungsfreundlich.
Was Sie jetzt tun können – 5 clevere Schutzstrategien
- Bargeldreserven in kleinen Scheinen aufbauen
Für Notlagen und Versorgungssicherheit – sinnvoll strukturiert, nicht überdimensioniert. - Diversifikation über mehrere Länder und Rechtssysteme
Auslandsbanken, Tresore im Ausland, mehrstaatliche Vermögensaufteilung. - Zugang zu alternativen Zahlungsmitteln sichern
Edelmetalle, Bitcoin, Privacy-Coins – mit klarer rechtlicher Struktur. - Vertrauensvolle Beziehungen zu bankenunabhängigen Beratern aufbauen
Verlassen Sie sich nicht auf öffentliche Stellen oder systemabhängige Banken. - Frühzeitige Vermögensstrukturierung mit Experten
Stiftung, Holding, Familientrust, Nominee-Lösungen – legal, aber diskret.
Die Frage ist nicht ob – sondern wann das Bargeld verschwindet
Die Abschaffung des Bargelds ist kein Gerücht – sie ist ein schleichender Prozess. Wer vorbereitet ist, kann auch in einer digitalen Welt souverän handeln. Wer abwartet, wird überrascht – und möglicherweise enteignet.
Jetzt handeln – statt später reagieren
Sie möchten Ihr Vermögen auf eine Welt nach dem Bargeld vorbereiten?
Sie suchen diskrete, rechtssichere und erprobte Lösungen für Ihre persönliche Situation?
Dann sprechen Sie mit uns. Zukunft2.com berät vermögende Privatpersonen, Unternehmer und Freidenker im gesamten D-A-CH-Raum. Strategisch. Persönlich. Zukunftssicher.
👉 Jetzt vertrauliches Beratungsgespräch anfordern
CBDCs – Was digitale Zentralbankwährungen wirklich bedeuten
Ein Leitfaden für Unternehmer, Vermögensinhaber und Freiheitsliebende
Was sind CBDCs?
CBDCs – kurz für Central Bank Digital Currencies – sind digitale Währungen, die direkt von einer Zentralbank ausgegeben werden.
Im Gegensatz zu dezentralen Kryptowährungen wie Bitcoin oder Ethereum sind CBDCs staatlich kontrolliert, zentral verwaltet und eng an die jeweilige Landeswährung gekoppelt.
Ziel vieler Notenbanken weltweit ist es, durch CBDCs eine neue Form des digitalen Zahlungsverkehrs zu schaffen – scheinbar effizienter, sicherer und transparenter.
Doch hinter der Fassade technischer Innovation stellen sich drängende Fragen zu Freiheit, Datenschutz, Eigentumsrechten und Kontrolle.
Warum CBDCs weltweit an Bedeutung gewinnen
Laut Daten der Bank für Internationalen Zahlungsausgleich (BIZ) arbeiten derzeit über 100 Länder aktiv an der Entwicklung von CBDCs.
Beispiele:
- China: Der digitale Yuan befindet sich bereits in der Pilotphase in mehreren Großstädten.
- Europäische Zentralbank: Ein „digitaler Euro“ ist in Planung – Starttermin: offen, politische Debatte läuft.
- USA: Nach jahrelanger Forschung wurden unter der neuen Regierung sämtliche CBDC-Pläne gestoppt (Stand: Januar 2025).
- Schweden, Nigeria, Brasilien: Haben ebenfalls fortgeschrittene Programme gestartet.
Diese globale Entwicklung wirft die Frage auf: Handelt es sich um eine moderne Zahlungsinfrastruktur – oder um das Ende des Bargelds und der finanziellen Selbstbestimmung?
Vorteile von CBDCs – aus Sicht der Zentralbanken
Zentralbanken preisen CBDCs als zukunftsweisende Lösung an.
Zu den häufig genannten Vorteilen gehören:
- Digitale Zahlungen ohne Intermediäre
- Schnellere, billigere Transaktionen
- Finanzielle Inklusion für Unbanked-Populationen
- Effizientere Geldpolitik durch programmierbares Geld
- Bessere Nachverfolgbarkeit bei Steuer- und Geldwäschebekämpfung
Was auf dem Papier gut klingt, offenbart bei genauer Betrachtung jedoch gravierende Risiken.
Die 7 größten Risiken von CBDCs
- Abschaffung des Bargelds
CBDCs könnten schleichend Bargeld verdrängen – mit allen Konsequenzen für anonyme Zahlungen, Notreserven oder Privatsphäre. - Staatliche Kontrolle über das individuelle Kaufverhalten
Transaktionen werden vollständig transparent – wer wann was gekauft hat, wäre zentral abrufbar. - Möglichkeit zur Kontensperrung und gezielter Zugriff auf Vermögen
Bei politisch unerwünschtem Verhalten könnten Gelder eingefroren oder Transaktionen blockiert werden – ohne richterlichen Beschluss. - Negative Zinsen und Ablaufdaten
CBDCs sind programmierbar. Theoretisch könnten sie an bestimmte Verwendungszwecke oder Fristen gebunden sein („Verfallgeld“). - Soziale Kredit- oder Bonusprogramme
In Kombination mit ESG-Ratings, CO₂-Budgets oder Sozialkriterien könnten CBDCs in Zukunft selektiv freigeschaltet oder entzogen werden. - Zentralisierung statt Dezentralisierung
Während Kryptowährungen Freiheit versprechen, bedeuten CBDCs das genaue Gegenteil: totale staatliche Kontrolle über die monetäre Infrastruktur. - Cyberrisiken & digitale Angriffsflächen
Eine zentrale digitale Währung stellt ein attraktives Ziel für Hacker und autoritäre Einflussnahme dar.
CBDCs – Gefahr oder Fortschritt
Warum Anleger, Unternehmer und Vermögensverwalter jetzt handeln sollten
Die Einführung von CBDCs ist keine abstrakte Zukunftsmusik, sondern bereits in vollem Gange – zumindest in Europa.
Für Unternehmer und vermögende Privatpersonen gilt:
- Frühzeitig Struktur schaffen
Wer heute internationale Zahlungsfähigkeit, Vermögenssouveränität und Diskretion bewahren will, braucht clevere Ausweichstrategien. - Geografische Diversifikation prüfen
Länder wie die Schweiz, Liechtenstein, Singapur oder ausgewählte Regionen in Osteuropa und Asien bieten teils bessere Rahmenbedingungen. - Digitale Vermögenswerte nutzen – aber richtig
Bitcoin, Stablecoins oder tokenisierte Sachwerte können Schutz bieten – wenn die Verwahrung sicher und unabhängig erfolgt. - Beratungsqualität entscheidend
Wer in klassischen Strukturen denkt, ist morgen manipulierbar. Wer intelligent diversifiziert, bleibt souverän.
🛡️ CBDC-Verbot in den USA: Ein Hoffnungsschimmer?
Am 23. Januar 2025 wurde in den Vereinigten Staaten per Dekret die Einführung von CBDCs untersagt. Die Begründung: Schutz der finanziellen Freiheit, Wahrung der Verfassung, Verhinderung von Machtmissbrauch durch Zentralbanken.
Dieser Schritt zeigt: Es gibt Alternativen zur digitalen Totalüberwachung. Aber sie setzen voraus, dass man als Bürger, Unternehmer oder Vermögensinhaber nicht auf staatliche Rettung wartet – sondern eigenverantwortlich handelt.
GEO-Fokus: Warum gerade Menschen im D-A-CH-Raum besonders gefährdet sind
In Deutschland, Österreich und der Schweiz wird die öffentliche Debatte über CBDCs fast ausschließlich positiv geführt – kritischere Stimmen gelten als „unwissenschaftlich“ oder „verschwörungstheoretisch“.
Zugleich ist die Bevölkerung hochgradig steuerpflichtig, durch Lastenausgleichsgesetze bedroht (z. B. VVBG, Wegzugsbesteuerung) und in einer geldpolitischen Zwangslage gefangen.
Wer heute ein Vermögen besitzt oder ein Unternehmen führt, muss sich bewusst sein: CBDCs können in Kombination mit anderen Instrumenten zum vollständigen Zugriff auf Ihr Eigentum führen.
CBDCs kommen – aber Sie haben eine Wahl
CBDCs sind keine technologische Spielerei, sondern ein politisches Werkzeug. Sie können Effizienz bringen – oder die Büchse der Pandora öffnen. Jetzt ist der Zeitpunkt, sich damit auseinanderzusetzen:
- Welchen Staaten vertrauen Sie?
- Wo liegt Ihr Vermögen – rechtlich und faktisch?
- Wie gestalten Sie Ihre Struktur zukunftssicher?
Ihr nächster Schritt: Persönliche Beratung bei Zukunft2
Sie wollen wissen, wie Sie Ihr Vermögen schützen, Ihre Zahlungsfähigkeit erhalten und sich strategisch auf ein post-CBDC-Zeitalter vorbereiten?
Dann sprechen Sie mit unseren Partnern. Wir beraten diskret, ganzheitlich und international.
📨 Jetzt vertrauliches Erstgespräch anfragen:
👉 Kontaktformular öffnen
US-Präsident stärkt Führungsrolle Amerikas in der digitalen Finanztechnologie – mit klarer Absage an CBDCs
Mit einem neuen präsidialen Dekret setzt der Präsident der Vereinigten Staaten ein starkes Signal für wirtschaftliche Freiheit, technologische Innovation und geopolitische Souveränität – und zugleich ein deutliches Zeichen gegen die Einführung digitaler Zentralbankwährungen (CBDCs).
Die neue Verordnung mit dem Titel „Strengthening American Leadership in Digital Financial Technology“ verfolgt das Ziel, den Vorsprung der USA im Bereich digitaler Vermögenswerte, Blockchain-Technologie und Finanzinnovation zu sichern – ohne dabei Freiheitsrechte und Marktwirtschaft dem Zentralismus zu opfern.
Kernbotschaft: Innovation fördern – Freiheit bewahren
Im Zentrum der neuen US-Strategie stehen:
- Schutz offener Blockchain-Netzwerke
Bürger und Unternehmen sollen das Recht behalten, öffentliche Blockchains frei zu nutzen – einschließlich Mining, Transaktionen und Selbstverwahrung von digitalen Assets. Der Staat verpflichtet sich, nicht zensierend einzugreifen. - Stärkung des US-Dollars im digitalen Raum
Dollar-gestützte Stablecoins sollen weltweit als legitime Alternativen ausgebaut und gefördert werden – zur Festigung der monetären Souveränität Amerikas. - Technologieneutrale Regulierung
Die USA wollen innovationsfreundliche, transparente und rechtssichere Rahmenbedingungen schaffen – ohne ideologische Bevormundung oder sektorspezifische Diskriminierung. - Schutz vor CBDCs
In scharfer Abgrenzung zu totalitären Kontrollfantasien wird die Einführung einer digitalen Zentralbankwährung in den USA kategorisch untersagt. Gründe: Gefahr für Datenschutz, finanzielle Stabilität und nationale Souveränität.
Executive Order 14067 widerrufen – Biden-Ära wird zurückgedreht
Mit dem Erlass wird die umstrittene Executive Order 14067 aus dem Jahr 2022 vollständig aufgehoben.
US-Präsident stärkt Führungsrolle Amerikas
Auch das damalige „Framework for International Engagement on Digital Assets“ des US-Finanzministeriums wird zurückgenommen.
Damit wird ein politischer Kurswechsel eingeleitet, der wegführt von globalistischen CBDC-Experimenten und hin zu einem marktwirtschaftlich-freiheitlichen Krypto-Verständnis.
Einrichtung einer Arbeitsgruppe unter Leitung des Weißen Hauses
Zur Umsetzung der neuen Strategie wird eine hochrangige Working Group on Digital Asset Markets eingerichtet. Ihr gehören u. a. an:
- Finanzminister
- Justizminister
- SEC- und CFTC-Vorsitzende
- Nationale Sicherheitsberater
- Berater für Wissenschaft, KI und Kryptotechnologie
Die Arbeitsgruppe soll binnen sechs Monaten Empfehlungen für eine umfassende Regulierung digitaler Vermögenswerte vorlegen – inklusive Marktstruktur, Verbraucherschutz, Risikomanagement und Stablecoin-Regulierung.
Besonders bemerkenswert: Sie soll prüfen, ob der Staat einen „Digital Asset Stockpile“ aufbauen sollte – etwa durch beschlagnahmte Krypto-Vermögenswerte.
🚫 CBDCs explizit verboten
Ein zentrales Element des Dekrets ist das Verbot jeglicher CBDC-Aktivitäten in US-Behörden. Wörtlich heißt es:
„Außer soweit gesetzlich vorgeschrieben, ist es Behörden untersagt, Maßnahmen zur Einführung, Förderung oder Ausgabe einer CBDC zu ergreifen – sowohl national als auch international.“
Laufende Programme sind mit sofortiger Wirkung einzustellen.
Bedeutung für Europa und deutschsprachige Anleger
Die USA positionieren sich damit erneut als Schutzmacht wirtschaftlicher Freiheit und dezentraler Technologie – ein Kontrapunkt zum zentralistisch-bürokratischen Kurs vieler EU-Staaten. Wer Vermögen langfristig absichern möchte, sollte diesen Unterschied nicht unterschätzen.
Während Europa an der programmierbaren EZB-Digitalwährung bastelt – mit potenzieller Ablaufsteuer, Sperrverfügungen oder gezielter Mittelbindung – signalisiert Washington: Digitale Währungen, ja. Zwangsenteignung durch die Hintertür, nein.
Die USA wählen Freiheit – Europa muss sich entscheiden
Mit diesem Dekret geht es nicht nur um Krypto oder FinTech – sondern um ein zivilisatorisches Grundprinzip: Wird die Zukunft digital, aber zentralistisch – oder dezentral, innovativ und frei?
Zukunft2 wird die Entwicklungen rund um digitalen Vermögensschutz, internationale Finanzsouveränität und Regulierungsalternativen weiterhin kritisch und strategisch begleiten.
📨 Sie möchten Ihr Vermögen gegen staatliche Zugriffe absichern?
Sprechen Sie mit unseren Experten für internationalen Vermögensschutz, digitale Asset-Strategien und Auslandsstrukturen:
🧠 Für unsere Leser : Dieser Artikel zeigt, wie wichtig ein eigener Plan B ist – nicht morgen, sondern jetzt.
Vermögensverschleierungsbekämpfungsgesetzes (VVBG)
Das Vermögensverschleierungsbekämpfungsgesetz (VVBG) ist ein zentrales Element im Kampf gegen Geldwäsche, Steuerhinterziehung und unklare Vermögensstrukturen in Deutschland.
Es wurde 2023 im Rahmen der Umsetzung der europäischen Vorgaben zur Geldwäschebekämpfung verabschiedet und zielt insbesondere auf die Verbesserung der Transparenz wirtschaftlich Berechtigter.
Hier die wichtigsten Punkte des VVBG kompakt zusammengefasst:
🔎 Ziel des VVBG
- Transparenz schaffen: Wer steckt wirklich hinter einer Firma, Stiftung, Trust oder ähnlichen Konstruktion?
- Strukturierte Daten im Transparenzregister ermöglichen es Behörden, Journalisten und Banken, wirtschaftlich Berechtigte (z. B. Anteilseigner, Treugeber) digital nachzuverfolgen.
- Missbrauch verhindern: Versteckte Eigentumsverhältnisse zur Steuervermeidung, Geldwäsche oder Umgehung von Sanktionen sollen aufgedeckt werden.
🧱 Kernelemente des VVBG
- Transparenzregister als Vollregister:
- Alle juristischen Personen, Stiftungen und bestimmten ausländischen Konstrukte sind meldepflichtig.
- Wirtschaftlich Berechtigte müssen vollständig, richtig und aktuell gemeldet werden.
- Bei Verstößen drohen empfindliche Bußgelder (bis zu 150.000 € – in schweren Fällen mehr).
- Mitteilungsfiktion abgeschafft:
- Früher galt: Wenn bestimmte Informationen z. B. aus dem Handelsregister hervorgingen, musste nicht zusätzlich gemeldet werden.
- Jetzt gilt: Alle müssen aktiv melden – auch GmbHs, AGs, eingetragene Kaufleute etc.
- Erweiterung auf ausländische Strukturen:
- Ausländische Gesellschaften, die in Deutschland Immobilien kaufen oder Verträge abschließen wollen, müssen ihre wirtschaftlich Berechtigten offenlegen.
- Stärkere Prüfrechte für Notare, Banken, Immobilienmakler und Behörden:
- Diese Akteure müssen im Rahmen ihrer Sorgfaltspflichten das Transparenzregister einsehen und ggf. Verdachtsmeldungen abgeben.
⚠️ Auswirkungen für Unternehmer und Investoren
- Die Anonymität über Beteiligungen oder Treuhandmodelle wird deutlich erschwert.
- Stiftungen, Familientrusts und Holdingstrukturen müssen ihre Eigentümer offenlegen.
- Immobilienkäufe über ausländische Briefkastenfirmen werden transparent und ggf. unmöglich.
- Verstoß = Bußgeld und mögliche Reputationsschäden.
Vermögensverschleierungsbekämpfungsgesetzes (VVBG)
🛡️ Was ist jetzt zu tun?
- Überprüfung: Ist mein Unternehmen, meine Stiftung oder meine Struktur korrekt im Transparenzregister erfasst?
- Nachmeldung: Falls nicht, umgehend nachtragen – idealerweise mit Unterstützung durch Rechtsanwalt oder Vermögensschutz-Experten.
- Strategische Neuausrichtung: Wer bisher auf intransparente Konstruktionen setzte, sollte nun rechtssichere Alternativen prüfen – etwa im Ausland (z. B. Stiftung in Liechtenstein oder Panama) oder durch Anpassung der Vermögensstruktur.
💣 VVBG – Das neue Vermögensverschleierungsbekämpfungsgesetz: Gefahr für Ihr Vermögen?
Unternehmer, Investoren und vermögende Familien stehen unter Druck. Das neue Vermögensverschleierungsbekämpfungsgesetz (VVBG) zwingt zur Offenlegung. Was früher diskret über Stiftungen, Treuhandmodelle oder Auslandsgesellschaften lief, wird nun zentral erfasst, digital auswertbar gemacht – und mit hohen Bußgeldern sanktioniert, wenn nicht alles stimmt.
In diesem Beitrag erfahren Sie:
- Was das VVBG konkret bedeutet
- Für wen das Gesetz gilt – und wer besonders betroffen ist
- Welche Strafen drohen
- Welche legalen Strategien es heute noch gibt, um Vermögen zu schützen, statt es dem Zugriff preiszugeben
🧨 Was ist das Vermögensverschleierungsbekämpfungsgesetz (VVBG)?
Das VVBG, in Kraft seit 2023, ist ein Kerninstrument der Bundesregierung im Kampf gegen Geldwäsche, Steuervermeidung und unklare Eigentumsverhältnisse. Ziel: absolute Transparenz über die wirtschaftlich Berechtigten von Unternehmen, Stiftungen, Trusts, Immobilienkäufen und Vermögensstrukturen.
Klingt nach Bürokratie – ist aber in Wahrheit ein radikaler Eingriff in die Privatheit finanziell erfolgreicher Menschen.
🔍 Was will der Staat wirklich?
Das VVBG ist kein harmloser Verwaltungsakt. Es ist der Beginn einer neuen Ära:
- Vermögen sichtbar machen
- Daten zentral erfassen
- Verstrickungen aufdecken
- Zugriffsmöglichkeiten vorbereiten
Was im Deckmantel der Transparenz verkauft wird, ist in Wahrheit ein Werkzeug für die Vermögensüberwachung und – bei passender Gelegenheit – auch für die Vermögensabschöpfung (Stichwort: Lastenausgleich, Zwangsanleihen, Steuer-Sonderabgaben).
📋 Wer ist betroffen?
Kurz: fast jeder mit Vermögen.
Meldepflichtig sind:
- GmbHs, AGs, UGs, Stiftungen, Vereine
- Kommanditgesellschaften und Personengesellschaften mit juristischen Beteiligten
- Treuhandstrukturen
- Ausländische Gesellschaften, die in Deutschland Immobilien halten oder Verträge abschließen
- Familienstiftungen, die Vermögenswerte verwalten
- Beteiligungsgesellschaften, Immobilienholding-Strukturen etc.
⚠️ Was droht bei Verstoß?
Die Bußgeldpraxis wurde massiv verschärft. Beispiele:
| Verstoß | Mögliche Sanktion |
|---|---|
| Nichtmeldung | bis 150.000 € Bußgeld |
| Verspätete oder unvollständige Meldung | bis 100.000 € |
| Wiederholungstäter oder Vorsatz | bis zu 1 Million Euro |
| Reputationsrisiko | öffentliche Nennung im Register („Naming & Shaming“) |
Hinweis: Auch unverschuldete Fehler können geahndet werden. Die Verantwortung liegt beim wirtschaftlich Berechtigten selbst – nicht bei der Buchhaltung.
🧠 Strategie statt Panik: Was Sie jetzt tun sollten
✅ Schritt 1: IST-Analyse Ihrer Vermögensstruktur
- Wer ist aktuell wo wirtschaftlich Berechtigter?
- Sind alle Strukturen korrekt im Transparenzregister eingetragen?
- Gibt es ungewollte Offenlegungspflichten durch Beteiligungen?
✅ Schritt 2: Prüfung auf Optimierungspotenzial
- Brauchen Sie wirklich noch eine GmbH in Deutschland?
- Kann Ihre Vermögensverwaltung auch über eine ausländische Stiftung erfolgen?
- Lässt sich Betriebsvermögen rechtssicher von Privatvermögen trennen?
✅ Schritt 3: Umsetzung durch Experten
- Anwaltlich geprüfte Strategien mit internationaler Expertise
- Implementierung datenschutzkonformer und steuerlich legaler Strukturen
- Klare Dokumentation und Schutz vor Rückwirkung
🌍 Gibt es legale Alternativen?
Ja – doch sie werden weniger. Hier einige Optionen, die auch 2025 noch funktionieren:
| Alternative | Vorteil |
|---|---|
| Stiftung in Liechtenstein oder Panama | Kein Transparenzregister, sehr guter Vermögensschutz |
| Familienholding in Bulgarien oder Zypern | Steueroptimiert, geringe Transparenzpflichten |
| Immobilienbesitz über Auslandsgesellschaften | Nur mit rechtssicherer Gestaltung |
| Gold, Diamanten, Bitcoin (Cold Wallet) | Keine Registerpflicht – aber sicherer Verwahrort nötig |
| Trust-Konstruktionen mit echtem Zweck | In manchen Jurisdiktionen noch anerkannt |
⚠️ Wichtig: Die Zeit für „Scheinlösungen“ ist vorbei. Was heute aufgebaut wird, muss rechtssicher, weitsichtig und individuell angepasst sein – sonst drohen Rückabwicklungen oder Steuerfallen.
🕳️ Warum dieses Gesetz ein Einfallstor für künftige Vermögensabgaben ist
Ein Register kennt keinen Kontext. Es speichert:
- Ihren Namen
- Ihre Beteiligung
- Ihre Adresse
- Ihre Quote
Wenn in 2, 5 oder 10 Jahren ein neuer Lastenausgleich, eine Zwangsanleihe oder Vermögensabgabe kommt, ist alles vorbereitet. Das VVBG ist nicht nur Transparenz – es ist ein Zugriffsbeschleuniger.
🛡️ Jetzt handeln – nicht warten
Wer sein Vermögen noch immer in deutschen Strukturen, mit alten Treuhandlösungen oder halbtransparenten Modellen hält, riskiert Sanktionen, Offenlegung und im Extremfall Enteignung.
Es geht nicht um Steuertricks.
Es geht nicht um Panama oder Cayman Islands.
Es geht um die grundsätzliche Frage:
Wie schützen Sie das, was Sie sich aufgebaut haben – wenn der Staat es eines Tages will?
📞 Beratung gewünscht?
Wenn Sie diskret, rechtssicher und strategisch Ihr Vermögen schützen möchten, helfen wir Ihnen weiter.
Jetzt Kontakt aufnehmen:
🔒 Persönlich. Vertraulich. International erfahren.
👉 Oder direkt anrufen: 030 – 814 509 2722
Hinweis: Dieser Beitrag ersetzt keine Rechtsberatung. Für individuelle Strukturen empfehlen wir die Zusammenarbeit mit unseren spezialisierten Rechtsanwälten und Steuerberatern.
CO2-Steuer: Wie der Staat Klimaschutz zur Vermögensumverteilung nutzt – und was das für Sie bedeutet
Klimaschutz oder versteckte Vermögensabgabe?
Die CO2-Steuer wird gerne als alternativloses Instrument für mehr Klimaschutz dargestellt.
Doch hinter der ökologischen Fassade verbirgt sich ein wachsendes Risiko für Immobilienbesitzer, Unternehmer und Kapitalanleger:
Die fiskalische Umgestaltung der Gesellschaft.
Mit jeder Tonne CO₂, die besteuert wird, verschieben sich wirtschaftliche Machtverhältnisse – zulasten der produktiven Mitte.
In diesem Artikel beleuchten wir, was die CO2-Steuer wirklich bedeutet, welche finanziellen Folgen sie hat – und wie Sie sich als informierter Bürger rechtzeitig strategisch positionieren können.
Was ist die CO2-Steuer – und warum betrifft sie jeden?
Die sogenannte CO2-Steuer, offiziell als „CO₂-Bepreisung“ im Brennstoffemissionshandelsgesetz (BEHG) verankert, wurde in Deutschland im Jahr 2021 eingeführt.
Sie gilt auf fossile Energieträger wie:
- Heizöl
- Erdgas
- Benzin und Diesel
- Kohle
Dabei wird pro ausgestoßener Tonne CO₂ ein fester Preis fällig – dieser lag 2021 noch bei 25 €/t, ist 2024 bereits bei 45 €/t und wird laut Bundesregierung bis 2026 auf 65 €/t steigen.
Das klingt nach Klimaschutz. In Wahrheit ist es eine umfassende Steuerpolitik mit tiefgreifenden Auswirkungen.
Wer zahlt die CO2-Steuer wirklich?
Offiziell zahlen sie die Energieunternehmen. Doch praktisch werden die Kosten vollständig an Verbraucher, Mieter, Hausbesitzer und Unternehmer weitergegeben.
Besonders betroffen sind:
- Immobilienbesitzer mit alten Heizsystemen
- Vermieter, wenn die CO₂-Kosten nicht vollständig auf Mieter umgelegt werden können
- Mittelständler, deren Produktions- und Logistikketten auf fossilen Energien beruhen
- Pendler, die auf das Auto angewiesen sind
Kurzum: Die produktive Leistungsträgerschicht trägt die Hauptlast.
CO2-Steuer Vermögensumverteilung
CO2-Steuer & Immobilien: Enteignung durch die Hintertür?
Immobilienbesitzer stehen besonders im Fokus staatlicher Steuerfantasien. Denn Gebäude machen rund 30 % der CO₂-Emissionen in Deutschland aus.
Entsprechend zielt die CO2-Bepreisung langfristig auf:
- Sanierungszwang durch steigende Heizkosten
- Wertverlust unsanierter Objekte durch schlechtere Verkäuflichkeit
- Vermietungsverluste bei ineffizienten Altbauten
- Verschärfte Regulierungen und Dämmvorgaben (BEG, GEG etc.)
In Kombination mit Grundsteuerreform, Lastenausgleichsgesetz und steigenden Energiepreisen entsteht eine gefährliche Mischung: Die Immobilie wird zum besteuerten Risikogut.
Wurde die CO2-Steuer wirklich fürs Klima eingeführt?
Ein Blick auf die Verwendung der Einnahmen zeigt: Die Mittel fließen nicht ausschließlich in Klimaschutzprojekte. Vielmehr dient die Steuer auch der Kompensation sozialer Transferleistungen – Stichwort „Klimageld“, Pendlerpauschale, Heizkostenzuschüsse.
Das bedeutet:
Sie zahlen – andere kassieren.
Es handelt sich um eine Vermögensumverteilung durch die CO₂-Hintertür – nicht selten auf Kosten jener, die jahrelang gearbeitet, investiert oder Vermögen aufgebaut haben.
Internationale Entwicklungen: Droht ein EU-weiter CO2-Besteuerungsdruck?
Die EU plant bereits mit dem Emissionshandelssystem ETS2 eine Erweiterung der CO2-Bepreisung auf Gebäude und Verkehr – inklusive Zertifikatehandel. Ab 2027 könnten damit alle Mitgliedsstaaten zur Umsetzung gezwungen werden. Auch eine CO2-Grenzabgabe für Importe ist geplant.
Für Unternehmer bedeutet das:
- Steigende Produktionskosten
- Wettbewerbsnachteile gegenüber außereuropäischen Anbietern
- Höherer Verwaltungsaufwand durch Berichtspflichten
Für Anleger bedeutet das:
- Neue Bewertungsrisiken für CO2-intensive Branchen
- Fragwürdige Stabilität energieabhängiger Sachwerte
- Höhere Steuerquote auf betriebliche und private Energieverbräuche
Was Sie jetzt tun sollten: Strategischer Vermögensschutz statt passiver Belastung
Wer diese Entwicklung erkennt, muss handeln – bevor es zu spät ist. Zukunft2.com arbeitet mit erfahrenen Experten aus Vermögensschutz, internationaler Steuerstrategie, Unternehmensstrukturierung und rechtssicherer Planung zusammen.
Unsere Beratung richtet sich gezielt an Menschen, die:
- Immobilien besitzen oder vererben möchten
- ein Unternehmen führen oder Beteiligungen halten
- sich auf mögliche staatliche Abgaben vorbereiten möchten
- rechtzeitig diversifizieren oder umstrukturieren wollen
CO₂-Steuer, Lastenausgleich, Vermögensabgabe: Alles beginnt mit kleinen Gesetzen. Und endet oft in großen Zugriffen.
CO2-Steuer ist mehr als Klimapolitik – sie ist Teil eines Systems zur Vermögensumverteilung
In einer Zeit, in der die Politik unter dem Deckmantel des Klimaschutzes zunehmend auf Vermögenswerte zugreift, ist Weitblick gefragt. Wer einfach abwartet, wird zahlen – nicht nur an der Zapfsäule, sondern auch beim Steuerbescheid, bei der Sanierungsauflage oder beim Immobilienwert.
Nutzen Sie jetzt die Gelegenheit für ein vertrauliches, unabhängiges Beratungsgespräch.
✅ Jetzt beraten lassen:
Sichern Sie Ihr Vermögen vor der nächsten Steuerwelle.
📞 Kontakt aufnehmen →
FAQ zur CO2-Steuer
Was ist die CO2-Steuer in Deutschland?
Eine staatlich festgelegte Abgabe auf fossile Energieträger wie Heizöl, Gas und Benzin. Sie dient offiziell dem Klimaschutz, hat aber weitreichende wirtschaftliche Folgen.
Wer ist besonders betroffen?
Hauseigentümer, Vermieter, Unternehmer, Mittelständler, Vielfahrer und alle, die nicht sofort auf Wärmepumpe oder Elektroauto umsteigen können.
Wie kann ich mich schützen?
Mit rechtzeitiger Planung: Strategien zur Vermögensdiversifikation, Holding-Strukturen, energetisch nachhaltige Investitionen, Standortverlagerung, rechtssicherer Eigentumsschutz.
Bürokratie im historischen Vergleich: Wirtschaftswunderzeit vs. Heute
Notwendigkeit und Last der Bürokratie
Bürokratie bezeichnet die Gesamtheit der Verwaltungsregeln und -verfahren, die Staat und Wirtschaft ordnen sollen.
In einem positiven Sinne schafft Bürokratie Rechtssicherheit, Planbarkeit und Routine, indem Entscheidungen regelgebunden umgesetzt werden.
Kein moderner Staat kommt ohne gewisse Verwaltung aus – sie gewährleistet Wettbewerbsfairness, Verbraucherschutz und soziale Absicherung.
Allerdings wächst der bürokratische Apparat in Deutschland seit Jahrzehnten kontinuierlich.
Die Vielzahl und Komplexität administrativer Hürden hat ein Niveau erreicht, das von Unternehmen, Bürgern und zunehmend sogar von der Verwaltung selbst kaum noch zu bewältigen ist.
Dies verursacht enorme Kosten für Wirtschaft und Gesellschaft.
In diesem Artikel wird die Bürokratiebelastung in Deutschland in zwei Epochen gegenübergestellt: der Wirtschaftswunderzeit der 1950er/60er Jahre und der heutigen Zeit (2020er Jahre).
Der Fokus liegt auf dem Verwaltungsaufwand für Unternehmer, doch auch Auswirkungen auf Bürger werden betrachtet.
Konkrete Beispiele, Zahlen und rechtliche Entwicklungen zeigen, wie sich typische Bürokratielasten historisch und aktuell unterscheiden.
Zudem wird beleuchtet, wie Bürokratie die Innovationskraft, Gründungsfreude und das Wirtschaftswachstum beeinflusst.
Bürokratie in der Wirtschaftswunderzeit (1950er/60er Jahre)
Die Wirtschaftswunderzeit – die Nachkriegsjahrzehnte bis in die 1960er – war geprägt von rasantem wirtschaftlichem Aufschwung in Westdeutschland. In dieser Phase war der staatliche Regulierungsrahmen vergleichsweise schlank.
Zwar gab es auch damals Behörden und Vorschriften (Deutschland verfügt traditionell über eine ausgeprägte Verwaltungskultur nach Max Webers Idealtypus), doch die Zahl der Gesetze und Verordnungen war erheblich geringer als heute.
Viele moderne Regulierungsbereiche – etwa umfassende Umweltauflagen, Datenschutzgesetze oder komplizierte EU-Vorschriften – existierten noch nicht. Grundlegende Änderungen im Verwaltungsapparat traten erst Mitte des 20. Jahrhunderts ein, als der Staat zunehmend neue Aufgaben übernahm (Aufbau des Sozialstaats, Wirtschaftslenkung etc.).
Diese „Planungseuphorie“ der 1960er- und 1970er-Jahre führte zu einem starken Anschwellen der Verwaltung und der Zahl der Vorschriften.
In den 1950ern hingegen war die Bürokratiedichte noch moderat – der Staat konzentrierte sich auf den Wiederaufbau und schuf einen ordnungspolitischen Rahmen (Stichwort Soziale Marktwirtschaft), ohne jeden Lebensbereich kleinteilig zu reglementieren.
Für Unternehmer bedeutete dies, dass der Verwaltungsaufwand in der täglichen Geschäftstätigkeit überschaubar blieb. Firmengründungen waren bürokratisch relativ unkompliziert: Ein Gewerbeschein oder Handelsregistereintrag konnte mit wenigen Formularen und kurzer Bearbeitungszeit erlangt werden. Auflagen wie umfangreiche Dokumentationspflichten oder mehrstufige Genehmigungsverfahren waren selten.
Beispielsweise konnten Fabriken oder Geschäfte oft zügig eröffnet werden, da Genehmigungen schneller erteilt wurden und weniger Prüfinstanzen durchlaufen werden mussten.
Auch laufende Berichtspflichten (etwa steuerliche Meldungen) waren einfacher:
Die Steuergesetzgebung war zwar in Teilen belastend (hohe Steuersätze in den 1950ern), aber das Regelwerk umfasste längst nicht die heutige Detailtiefe. Unternehmer konnten einen Großteil ihrer Energie darauf verwenden, Betrieb und Vertrieb aufzubauen, anstatt Formulare auszufüllen.
Auch für Bürger war die Alltagsbürokratie in der Wirtschaftswunderzeit relativ begrenzt. Behördenwege gab es – etwa Meldepflicht beim Umzug oder Beantragung eines Reisepasses – doch die Anzahl der Anträge und Nachweise im Lebensalltag war kleiner.
Bürokratie Vergleich Wirtschaftswunderzeit und Heute
Der Sozialstaat steckte noch in den Anfängen; komplexe Leistungen wie BAföG-Studienförderung, Elterngeld oder umfangreiche Sozialhilfeprogramme kamen erst in den folgenden Jahrzehnten.
Entsprechend hatten Bürger seltener mit schwerfälligen Antragsprozessen zu tun.
Das Leben in den 1950/60ern war zwar keineswegs frei von Formalitäten, aber vieles wurde pragmatisch auf lokaler Ebene geregelt, oft per direktem Kontakt im Amt ohne lange Wartezeiten oder seitenlange Formulare.
Kurz: Die bürokratischen Hürden im Alltag waren geringer – ein Faktor, der dem schnellen wirtschaftlichen Aufstieg zugutekam.
Bürokratie in Deutschland heute (2020er Jahre)
In den 2020er Jahren zeigt sich ein ganz anderes Bild. Deutschland verfügt heute über einen hoch entwickelten Verwaltungsstaat mit einer Fülle von Gesetzen, Verordnungen und EU-Vorgaben. Die schiere Regelungsdichte ist enorm gewachsen. Zum Vergleich: Im Jahr 2022 zählte das Bundesjustizministerium 1.773 gültige Bundesgesetze mit 50.738 Einzelnormen sowie 2.795 Rechtsverordnungen mit 42.590 Einzelnormen. Noch 2010 lag die Zahl deutlich darunter (1.668 Gesetze mit 43.085 Einzelnormen).
Insgesamt ist das volumenmäßige Bundesregelwerk seit 2010 um etwa 60 % angewachsen – Tendenz weiter steigend. Neue Regulierungen entstehen fortlaufend, ohne dass alte in gleichem Maße entfallen.
Jährlich kommen umfangreiche EU-Regeln hinzu (z. B. aus dem Green Deal oder neue Richtlinien zu Lieferketten, Datenschutz, Finanzmarkt etc.), die in nationales Recht umgesetzt werden müssen. Laut Einschätzung des deutschen Justizministers a. D. Marco Buschmann kann „der deutsche Gesetzgeber gar nicht so schnell Bürokratie abbauen, wie sie die EU derzeit nachproduziert.“
Für Unternehmen bedeutet die heutige Bürokratie eine erhebliche Dauerbelastung. Unternehmen in Deutschland müssen unzählige Informations- und Dokumentationspflichten erfüllen, von Steueranmeldungen (monatliche Umsatzsteuervoranmeldung, Lohnsteueranmeldungen usw.) über Statistikmeldungen (z. B. an das Statistische Bundesamt) bis hin zu branchenspezifischen Nachweispflichten (Arbeitszeitdokumentation, Hygienevorschriften, Umweltauflagen, Datenschutzdokumentation gemäß DSGVO u.v.m.).
Der Nationale Normenkontrollrat erfasst den sogenannten Erfüllungsaufwand – also den laufenden Aufwand der Wirtschaft zur Einhaltung von Gesetzen. Dieser Aufwand ist in den letzten Jahren explodiert: Binnen kurzer Zeit hat er sich mehr als verdreifacht – von 4,2 Mrd. € (2020/21) auf 14,4 Mrd. € im Berichtszeitraum 2022/23. Und das umfasst nur den administrativen Aufwand im engeren Sinne.
Die gesamten Bürokratiekosten für die Unternehmen liegen noch weit höher. Das ifo-Institut schätzt die direkten Bürokratiekosten mittlerweile auf rund 65 Mrd. € pro Jahr, und rechnet man indirekte Kosten durch entgangene Wirtschaftsleistung hinzu, summiert sich der Schaden sogar auf 146 Mrd. € jährlich. Diese immense Summe zeigt, wie sehr bürokratische Hürden Ressourcen binden, die für produktive Aktivitäten fehlen.
Auch im öffentlichen Dienst selbst ist ein Trend zur Ausweitung zu erkennen. Allein in den letzten zehn Jahren stieg die Zahl der Beschäftigten bei Bund, Ländern und Kommunen deutlich an (z. B. +27 % mehr Personal in zentralen Verwaltungsbereichen der Kommunen).
Dies führt nicht automatisch zu besserem Service, sondern oft zu mehr Abstimmung und Papierverbrauch. So verbrauchten Bundesbehörden 2022 etwa 740 Millionen Blatt Papier – ein Indikator dafür, dass viele Prozesse noch immer analog ablaufen. Trotz des seit Jahren propagierten E-Governments bleibt Deutschland bei der Verwaltungsdigitalisierung ein Nachzügler: Von 575 definierten Online-Dienstleistungen waren Anfang 2024 erst 153 bundesweit verfügbar.
Bürger und Unternehmen müssen somit nach wie vor zahlreiche Behördengänge auf Papier oder vor Ort erledigen, was Zeit und Nerven kostet.
Für Bürger hat sich der bürokratische Alltag im Vergleich zu den 1950er Jahren drastisch verändert. Die moderne Gesellschaft ist von einem engmaschigen Netz an Regeln durchzogen: „Von der Wiege bis zur Bahre muss der Bürger den Normen entsprechen, die der Staat festgelegt hat – und die immer zahlreicher werden.“. Ob Anmeldung des Wohnsitzes, Beantragung von Sozialleistungen, Steuererklärung, Führerschein, Rentenantrag oder Mülltrennung – in fast jedem Lebensbereich gibt es verpflichtende Vorgaben und Formulare. Viele dieser Regelungen sind sinnvoll (z. B. Gesundheits- und Sicherheitsstandards), doch in Summe entsteht ein Gefühl der Überregulierung.
Ein Beispiel: Eltern, die Elterngeld beantragen, müssen ein mehrseitiges Formular mit zahlreichen Nachweisen einreichen; Studierende füllen für BAföG oder Stipendien komplexe Anträge aus; beim Hausbau müssen Privatleute Energieeinsparnachweise, statische Gutachten und etliche Genehmigungen einholen.
Selbst für so alltägliche Dinge wie das Parken in der eigenen Straße sind in vielen Städten Anwohnerparkausweise mit bürokratischem Antragsprozess nötig. Die Bürger stöhnen unter dem „Papierkrieg“, der trotz aller politischen Bekenntnisse zu Vereinfachungen in den letzten Jahren nicht spürbar abgenommen hat.
Bürokratische Belastung für Unternehmer: Damals vs. Heute
Ein zentraler Schwerpunkt dieses Vergleichs liegt auf den bürokratischen Lasten für Unternehmen.
Hier zeigen sich eklatante Unterschiede zwischen der Wirtschaftswunderära und der Gegenwart:
- Gründungsaufwand: In den 1950/60er Jahren konnte ein Unternehmer mit einer guten Geschäftsidee relativ zügig starten. Oft genügten wenige Behördengänge – z. B. Anmeldung beim Gewerbeamt und eventuell eine Eintragung ins Handelsregister beim Amtsgericht. Der zeitliche Vorlauf bis zur Geschäftseröffnung war kurz. Heute hingegen ist der Gründungsprozess deutlich aufwändiger. Für die Gründung einer Kapitalgesellschaft (z. B. GmbH) sind notarielle Beurkundungen erforderlich, die Eintragung ins Register kann Wochen dauern, und es müssen Steuernummer, ggf. Genehmigungen (bei Handwerk die Handwerksrolleneintragung, bei Gaststätten die Gaststättenkonzession etc.) eingeholt werden. Laut Weltbank dauert es in Deutschland durchschnittlich 8–10 Tage, um ein Standardunternehmen anzumelden – mehr als in vielen anderen Ländern. In der Praxis (etwa bei GmbHs) können es auch mehrere Wochen sein. Kurzum: Der Sprung in die Selbständigkeit ist bürokratisch anspruchsvoll geworden. Ein Wirtschaftsanalyst konstatiert: „Es ist nicht leicht, in Deutschland eine Firma aufzumachen. Vieles scheitert an Bürokratie.“. Das dämpft die Gründungsfreude, weil insbesondere junge potenzielle Unternehmer vom „Formulardschungel“ und den unkalkulierbaren Wartezeiten abgeschreckt werden.
- Laufender Verwaltungsaufwand im Betrieb: Historisch konnten Mittelständler einen Großteil ihrer Kapazität ins Kerngeschäft stecken – Produktion, Vertrieb, Innovation. Heute hingegen müssen Unternehmen erhebliche personelle und finanzielle Ressourcen für Verwaltungsaufgaben bereitstellen. Mitarbeiter verbringen durchschnittlich 22 % ihrer Arbeitszeit mit bürokratischen Tätigkeiten, wie eine Befragung ergab. Folglich müssen 80 % der Firmen externe Dienstleister (Steuerberater, Juristen) hinzuziehen, um den Vorgaben gerecht zu werden. Insgesamt beziffern Unternehmen die bürokratischen Kosten auf rund 6 % ihres Umsatzes – ein beträchtlicher Anteil, der direkt die Wettbewerbsfähigkeit schmälert. Zum Vergleich: In den 1950ern war dieser Anteil deutlich niedriger, da viele heutige Pflichten (etwa komplexe Steuerdokumentationen, Arbeitsrechtsnachweise oder EU-konforme Produktzertifizierungen) noch nicht existierten. Ein plakatives Beispiel liefert Österreich (das aber mit Deutschland vergleichbar ist): Ein Einzelunternehmer verbringt dort im Schnitt 250 Stunden im Jahr mit Papierkram – das sind über 30 Arbeitstage, die faktisch verloren sind. Ähnliche Größenordnungen dürften für deutsche Kleinunternehmer gelten. In der Wirtschaftswunderzeit wäre eine solche Zahl unvorstellbar gewesen.
- Genehmigungs- und Planungsverfahren: Vor 60 Jahren konnten Betriebe Investitionen – etwa den Bau einer neuen Produktionshalle – relativ rasch umsetzen, sofern Finanzierung und Baupläne standen. Heutzutage hingegen sind Genehmigungsverfahren oft langwierig und komplex. Insbesondere größere Bau- und Infrastrukturprojekte durchlaufen zahlreiche Prüfungen (Umweltverträglichkeitsprüfung, Bürgerbeteiligung, denkmalrechtliche Zustimmung, europäische Ausschreibungsverfahren etc.). Es ist keine Übertreibung, dass Großprojekte sich über Jahre hinziehen: vom ersten Antrag bis zur letzten Genehmigung können leicht 5–10 Jahre vergehen, was Investoren abschreckt. Selbst im kleineren Maßstab merkt der Unternehmer von heute die Verzögerungen – sei es bei der Baugenehmigung für eine Betriebserweiterung oder bei der Zulassung eines neuen Produkts (Stichwort: Zertifizierungen, z. B. Medizinprodukte). Diese Verfahrensdauer kontrastiert stark mit den 1950ern, wo derartige Prozesse in einer von Aufbruchsstimmung geprägten Verwaltung oft beschleunigt wurden. Zwar gab es auch damals Verwaltungsvorschriften, aber der Apparat war personell wie rechtlich nicht darauf ausgerichtet, jedes Detail zu prüfen – man handelte pragmatischer im Interesse des schnellen Wiederaufbaus. Heute hingegen herrscht eine Kultur akribischer Prüfung, teilweise aus Angst vor Fehlern und Haftung, was jedes Verfahren in die Länge zieht.
- Regulierungsbreite und -tiefe: Ein wichtiger Unterschied ist auch die Breite der Regulierungsfelder. Früher konzentrierten sich die Anforderungen an Unternehmen auf Kernbereiche wie Steuern, grundlegendes Arbeitsrecht und Gewerbeordnung. Heute erstrecken sich die Pflichten auf zahlreiche Felder: Umweltrecht (Emissionen, Entsorgung, Gefahrstofflagerung), Arbeitsschutz (von Aushangpflichten bis zur elektronischen Zeiterfassung gemäß Arbeitszeitgesetz), Sozialversicherung (ständige Meldepflichten zu jeder Beschäftigung), Verbraucherrecht (z. B. Informationspflichten im Online-Handel) und viele mehr. Zudem sind die Regeln detaillierter geworden. Ein Beispiel: Wo ein Betrieb der 60er Jahre vielleicht eine einfache Buchführungspflicht hatte, muss ein heutiges Unternehmen GoBD-konforme (Grundsätze ordnungsmäßiger Buchführung) digitale Aufzeichnungen führen, viele Jahre revisionssicher archivieren und jeder Betriebsprüfung einen detaillierten Datenzugriff gewähren – schon das erfordert teure Software und Spezialwissen. Ähnliches gilt in anderen Bereichen: Was früher auf Vertrauensbasis oder pragmatisch geregelt war, ist nun formalisierter. Diese regelungsbedingte Bürokratielast spüren vor allem kleinere Unternehmen, die keine eigenen Abteilungen für Compliance unterhalten können. So gaben in einer Unternehmensbefragung über 60 % der Mittelständler an, die Bürokratiebelastung entstehe vor allem durch die Vielfalt an Rechtsvorschriften, die parallel einzuhalten sind.
Zusammenfassend lässt sich sagen: Unternehmer in Deutschland sahen sich noch vor einigen Jahrzehnten weit weniger durch Bürokratie gebunden als heute. Was damals mit einem kleinen Team zu bewältigen war, erfordert heute oft externe Berater oder eigene Verwaltungsstäbe.
Dies erklären Unternehmer in Interviews deutlich: Bürokratie wird als „Zusatzarbeit“ empfunden, die vom eigentlichen Geschäft abhält und mit hohem Zeitaufwand verbunden ist. Entsprechend beklagt die Mehrheit der Firmen eine Einschränkung ihrer unternehmerischen Freiheit und Handlungsschnelligkeit durch das heutige Übermaß an Regulierungen.
Bürokratie im Alltag der Bürger: Damals vs. Heute
Auch wenn Unternehmer besonders unter Bürokratie ächzen, sind Privatpersonen ebenfalls betroffen – sei es als Gründer, Arbeitnehmer oder einfach als Bürger, der Behördengänge erledigen muss.
Im historischen Vergleich zeigen sich folgende Unterschiede im bürgerlichen Alltagsleben:
- Interaktion mit Behörden: In den 1950/60er Jahren beschränkte sich der Kontakt der meisten Bürger mit Behörden auf wenige Situationen – etwa die Anmeldung von Wohnsitz oder Auto, Beantragung von Ausweisdokumenten, Baugenehmigung für ein Eigenheim und ähnliche essentielle Vorgänge. Die Verfahren waren oft persönlich, papierbasiert und relativ formlos: man erschien beim Amt, füllte ein kurzes Formular aus (das ein Sachbearbeiter häufig direkt mit einem ausfüllte) und erhielt den Stempel oder Schein. Heutzutage hat sich die Anzahl der Situationen, in denen Bürger mit der Verwaltung zu tun haben, vervielfacht. Von der Geburtsurkunde bis zur Rentenantragsprüfung – jede Lebensphase ist geregelt. Viele Bürger erleben den Staat als allgegenwärtige Instanz, die für alles ein Formular bereithält. Zudem verlangen moderne Verfahren häufig zusätzliche Nachweise (z. B. Einkommensbescheinigungen, Versicherungsnachweise, Führungszeugnisse), die der Bürger beschaffen und einreichen muss, was früher weniger der Fall war. Die persönliche Betreuung hat abgenommen; stattdessen müssen sich Bürger durch digitale Formulare oder komplexe Merkblätter arbeiten, was für Ältere oder weniger Sprachgewandte oft zur Hürde wird.
- Sozialstaat und Antragswesen: Ein großer Unterschied ist der Ausbau des Sozialstaates seit den 1970er Jahren. Heute gibt es eine Fülle von Transferleistungen (Kindergeld, Wohngeld, BAföG, Elterngeld, Arbeitslosengeld I & II, Renten, Pflegeleistungen etc.), die alle über Antragsverfahren mit Prüfkriterien vergeben werden. Dies führt dazu, dass viele Bürger – insbesondere in schwierigen Lebenslagen – einen erheblichen bürokratischen Aufwand betreiben müssen, um ihre Ansprüche zu erhalten. Historisch gab es zwar auch z. B. Kindergeld (eingeführt 1954) oder Arbeitslosenhilfe, doch die Programme waren überschaubarer und oft pauschaler. Heute hingegen werden Ansprüche individuell berechnet, was Anträge mit Dutzenden Seiten an Formularen notwendig macht. Ein Beispiel sind die Hartz-IV bzw. Bürgergeld-Anträge, die inklusive aller Anlagen sehr umfangreich sind. Für die Bürger bedeutet dies Stress und Zeitverlust, und nicht selten werden Formulare falsch oder unvollständig ausgefüllt, was Rückfragen verursacht – ein Teufelskreis des Papierkrams. In der Wirtschaftswunderzeit war die öffentliche Verwaltung dem Bürger gegenüber noch etwas niederschwelliger – im Zweifel wurde im Amt vieles mündlich geklärt und bewilligt. Heute hingegen ist die Bürokratie oft rigide und fordert korrekte Formblätter, sonst droht Ablehnung wegen Formfehlern. Diese Entwicklung führt zu Unmut, weil Bürger das Gefühl haben, “durchs Raster zu fallen”, wenn sie den Formalien nicht genügen.
- Regelungen im Alltag: Früher gab es in Alltagsdingen mehr freiwillige Selbstorganisation, heute sind viele Bereiche durch Vorschriften geregelt. Beispiele: In den 50ern gab es keine Pflicht, sein Auto alle zwei Jahre zum TÜV zu bringen – technische Überwachungen wurden erst später lückenlos eingeführt. Auch gab es keine flächendeckende Mülltrennung mit entsprechenden kommunalen Satzungen. Heute hingegen muss jeder Haushalt Müll trennen (Papier, Bio, Restmüll, Wertstoffe), oftmals mit mehrseitigen Anleitungen der Kommunen. Das mag ökologisch sinnvoll sein, bedeutet aber eben doch eine Form von Bürokratie im Alltag. Ein anderes Beispiel: Die Meldepflicht bestand zwar schon immer, doch heute ist zusätzlich die Steuer-ID jedes Neugeborenen beim Einwohnermeldeamt zu erfassen, und es greifen automatisierte Meldedatenabgleiche zwischen Behörden – Vorgänge, die Bürger kaum direkt wahrnehmen, die aber Teil des verwaltungstechnischen Netzes sind, in dem jede Person erfasst ist. Insgesamt fühlen sich Bürger heute stärker “verwaltet”, während in der Wirtschaftswunderzeit der Staat in Alltagsfragen weniger präsent erschien.
Zusammengefasst: Der bürokratische Druck im täglichen Leben hat für Bürger zugenommen. Was früher spontan oder informell gelöst wurde, verlangt heute oft einen formellen Antrag oder zumindest die Beachtung von Vorschriften. Dies kann zu einer Entfremdung zwischen Bürger und Staat führen, wenn die Bürokratie als überbordend empfunden wird.
Gleichwohl profitieren Bürger natürlich auch von manchen dieser Regeln (Verbraucherschutz, Sicherheit, soziale Absicherung). Die Herausforderung besteht darin, das richtige Maß zu finden – ein Thema, das Politik und Gesellschaft seit Jahren diskutieren.
Auswirkungen übermäßiger Bürokratie auf Innovation, Gründungen und Wachstum
Ein Kernproblem der zunehmenden Bürokratielast ist deren Auswirkung auf die wirtschaftliche Dynamik in Deutschland. Unternehmer und Ökonomen warnen seit langem, dass Überregulierung zu einer Wachstumsbremse wird.
Die aktuellen Befunde sind alarmierend:
- Investitionszurückhaltung: Viele Unternehmen berichten, dass sie aufgrund bürokratischer Hürden geplante Investitionen aufschieben oder ganz streichen. In einer Umfrage gaben über 40 % der Firmen an, in der Vergangenheit schon einmal auf Investitionen verzichtet zu haben, weil die Bürokratiehürden zu hoch waren. Blickt man in die Zukunft, wollen sogar knapp 60 % der Unternehmen künftige Investitionen unterlassen, wenn es so bürokratisch bleibt. Diese Zahlen verdeutlichen, dass Wachstumspotenzial verloren geht, weil Projekte nicht umgesetzt werden – sei es eine Betriebserweiterung, die wegen Genehmigungsdauer verworfen wird, oder die Einführung eines neuen Produkts, die an regulatorischen Auflagen scheitert. Bürokratie wirkt hier wie Sand im Getriebe der Wirtschaft.
- Abwanderung und Standortfrage: Besonders problematisch: Einige Unternehmen suchen mittlerweile das Weite. Rund 18 % der Firmen planen, Investitionen ins Ausland zu verlagern, um der Bürokratie in Deutschland zu entgehen. Dieser Trend ist bei größeren Unternehmen noch ausgeprägter und gefährdet langfristig den Standort Deutschland. Wenn Investitionskapital und Arbeitsplätze in bürokratiefreundlichere Länder abfließen, leidet das heimische Wirtschaftswachstum nachhaltig. Die hohe Regelungsdichte wird damit zu einem echten Standortnachteil, der international spürbar ist. Warum sollte ein Investor in Deutschland eine Fabrik bauen, wenn es anderswo schneller und einfacher geht? – Diese Frage wird immer öfter gestellt.
- Innovationshemmnisse: Bürokratie frisst nicht nur Geld und Zeit, sondern auch Kreativität und Risikobereitschaft. Unternehmer klagen, dass der ständige „Formularzwang“ ihnen die Energie raubt, sich Neuerungen zu widmen. Tatsächlich bestätigen über 90 % der Betriebe, dass sie sich in ihrer Aufmerksamkeit und Tatkraft stark durch Bürokratie belastet fühlen – noch mehr als durch die direkten Kosten. Wenn Managementkapazitäten gebunden sind, um Vorschriften zu erfüllen, bleiben weniger Ressourcen, um neue Geschäftsmodelle, Produkte oder Prozesse zu entwickeln. Einige Regularien behindern Innovation auch direkt. Beispiel Digitalisierung und KI: Hier wird häufig der strenge Datenschutz in der EU/Deutschland genannt, der etwa bei autonomen Fahrsystemen oder datengetriebenen Geschäftsmodellen als Bremsklotz wirkt. Ein Experte formuliert drastisch, die europäische Datenschutzgrundverordnung sei „eine der größten Fehlleistungen“ und erschwere bahnbrechende Innovationen. Über die Zuspitzung kann man streiten – klar ist aber, dass zu viel Bürokratie die Agilität der Wirtschaft mindert. Start-ups wandern lieber in Länder mit einfacherem Regulierungsumfeld ab, patentwürdige Ideen werden langsamer umgesetzt, und insgesamt sinkt die Wettbewerbsfähigkeit.
- Gründungsfreude und Unternehmertum: Deutschland hat ohnehin den Ruf, eher risikoavers zu sein; die Bürokratie verstärkt dies. Während in der Aufbauzeit Unternehmertum gesellschaftlich gefeiert wurde, ist heute die Selbstständigkeit für viele weniger attraktiv – auch weil man sich durch Vorschriften „durchkämpfen“ muss. Wolfgang Münchau beschreibt, dass früher in Deutschland Unternehmergeist zelebriert wurde, während heute beispielsweise ein Studienabbruch zugunsten einer Firmengründung als Makel gilt. Die Kultur hat sich gewandelt, und ein Bürokratiedickicht trägt dazu bei, dass Unternehmertum einen geringeren Stellenwert hat. Existenzgründer sehen sich mit Auflagen konfrontiert, die enorme Geduld und Frustrationstoleranz erfordern – Eigenschaften, die zwar ein Gründer mitbringen sollte, die aber nicht an Formalitäten verschleißen werden sollten. In den 1950ern starteten viele „aus dem Nichts“ ihr eigenes Geschäft; heute schrecken etliche vor den administrativen Hürden zurück, bevor sie überhaupt einen Businessplan fertigstellen.
- Produktivität und Wachstum: Insgesamt deutet vieles darauf hin, dass der Bürokratismus in Deutschland das Wirtschaftswachstum spürbar dämpft. Studien beziffern wie oben erwähnt Milliardenverluste an Wirtschaftsleistung. Bürokratie wirkt wie eine versteckte Steuer – aber anstatt Geld direkt dem Staat zukommen zu lassen, wird es in unproduktiven Tätigkeiten gebunden. Die Produktivitätszuwächse der Nachkriegsjahrzehnte (das eigentliche „Wunder“) sind heute jedenfalls ausgeblieben – Deutschland wächst schleppend, und ein Grund ist neben Demografie und anderen Faktoren sicherlich die regulative Überfrachtung, die schnelle Entscheidungen und Investitionen hemmt. Manche Experten fordern gar ein neues „Wirtschaftswunder 2.0“ durch Bürokratieabbau, um zu früherer Dynamik zurückzufinden.
Natürlich muss man auch festhalten: Nicht jede Regulierung ist per se schlecht – viele schützen Werte (Umwelt, soziale Gerechtigkeit).
Dennoch zeigen die obigen Punkte, dass eine Balance verloren zu gehen droht, wenn Bürokratie nicht laufend kritisch hinterfragt wird.
Deutschland hat hier Nachholbedarf, was zum nächsten Abschnitt führt.
Rechtliche Entwicklungen und Reformversuche im Zeitverlauf
Die deutsche Politik hat das Problem der Bürokratielasten erkannt – allerdings schon seit Jahrzehnten ohne durchschlagenden Erfolg.
Ein kurzer Überblick wichtiger Entwicklungen:
- 1970er/80er Jahre: Nach dem Boom der Planung in den 60ern versuchte man, die Verwaltung moderner und effizienter zu gestalten. Dennoch blieben weitreichende Reformen in Deutschland aus, während etwa Großbritannien unter Thatcher bereits deutlich deregulierte. In Deutschland gab es in den 1980ern zwar Deregulierungskommissionen und erste Ansätze zum “Abbau bürokratischer Hemmnisse”, diese blieben aber oft Stückwerk oder wurden von neuen Regulierungsschüben überlagert.
- 1990er Jahre: Unter Schlagworten wie „Schlanker Staat“ und „New Public Management“ wurde versucht, Verwaltung kundenorientierter zu machen. Viele Ämter richteten Bürgerbüros ein, Prozesse wurden vereinfacht. Zudem kamen Privatisierungen (Telekom, Post, Bahn) – teils EU-getrieben – die bestimmte Behördenfunktionen reduzierten. Dennoch wuchs zeitgleich das EU-Regelwerk und neue Felder (z. B. Umweltrecht seit 1970er, Verbraucherschutz) wurden eher noch ausgebaut.
- 2000er Jahre: Die Bundesregierung (Kabinett Merkel ab 2005) führte 2006 den Nationalen Normenkontrollrat (NKR) ein – ein Gremium, das Gesetzesvorhaben auf ihren Erfüllungsaufwand prüft. Zudem wurde das Standardkosten-Modell implementiert, um die Kosten von Informationspflichten quantitativ zu messen. Solche Instrumente brachten mehr Transparenz: 2007 wurden erstmals Gesamtbürokratiekosten der Unternehmen beziffert (ca. 46 Mrd. €, wovon 84 % auf KMU entfielen). Es gab auch symbolträchtige Aktionen wie den „Bürokratie-TÜV“ und die Streichung einzelner veralteter Vorschriften (z. B. das berühmte „Kehrwochen-Gesetz“ wurde medial wirksam abgeschafft). Dennoch bezeichnete man Deutschland in dieser Zeit oft als „Nachzügler“ beim Bürokratieabbau, da andere Länder konsequenter reduzierten.
- 2010er Jahre: Die Regierungen unternahmen mehrere Bürokratieentlastungsgesetze (BEG) – Nummer I (2015), II (2017) und III (2019) – mit punktuellen Erleichterungen, vor allem für den Mittelstand. Beispiele: Anhebung der Schwellenwerte für Buchführungspflichten, Erleichterungen bei der elektronischen Rechnungsablage, weniger Statistikmeldungen für Kleinstbetriebe etc. Diese Schritte brachten laut Bundeswirtschaftsministerium Einsparungen in Milliardenhöhe auf dem Papier, aber die Entlastung wurde in der Praxis oft von neuen Lasten aufgefressen. So berichteten 2019 Unternehmer, dass zeitgleich mit Bürokratieabbaugesetzen z. B. die Datenschutz-Grundverordnung (2018) oder das Verpackungsgesetz neue Auflagen schufen – ein Nullsummenspiel. Seit 2015 gilt zudem bei neuen Gesetzen die Regel „One in, one out“ (für jede neue Belastung eine alte abbauen). Doch wirklich besser wurde es nicht, weshalb inzwischen sogar „One in, two out“ diskutiert wird.
- 2020er Jahre: Die aktuelle Regierung (Ampelkoalition seit 2021) hat Bürokratieabbau zu einem ihrer wirtschaftspolitischen Ziele erklärt. Bürokratieentlastungsgesetz IV (BEG IV) wurde 2023 verabschiedet. Es enthält unter anderem einen Praxis-Check neuer Regelungen – d. h. Gesetze sollen vor Inkrafttreten in der Praxis erprobt werden. Außerdem soll die Digitalisierung der Verwaltung forciert werden (Umsetzung des Onlinezugangsgesetzes, Once-Only-Prinzip, bessere Datenvernetzung). Allerdings verfehlte man das Ziel, bis Ende 2022 alle wichtigen Verwaltungsvorgänge online anzubieten, deutlich. Die Wirtschaft spürt bisher kaum Erleichterung: In einer Umfrage Ende 2024 sagten 90,8 % der Unternehmen, dass die bürokratische Belastung seit 2022 weiter zugenommen hat. Als besonders hinderlich nennen sie etwa das neue Lieferkettensorgfaltspflichtengesetz und weiterhin zu lange Genehmigungszeiten. Positiv vermerkt wurde zwar die Einführung digitaler Krankmeldungen und elektronischer Steuerbescheinigungen, aber das große „Bürokratiebremsen“ blieb aus.
Insgesamt zeigt die Entwicklung, dass jedem Abbauprogramm neue Anforderungen gegenüberstanden, sei es durch nationale Politik oder EU-Vorgaben. Bürokratieabbau ist politisch schwierig, da oft einzelne Partikularinteressen gegen Vereinfachungen stehen (z. B. wollen Behörden ihre Kompetenzen behalten;
Verbände fordern neue Regulierungen zu Verbraucher- oder Umweltschutz). Zudem sind die Vorteile von Bürokratieabbau breit gestreut und eher langfristig, während neue Regeln oft kurzfristig politische Sichtbarkeit erzeugen. So entsteht ein Ungleichgewicht zugunsten immer neuer Vorschriften.
Experten analysieren gar, es gebe einen gewissen „Selbstzweck der Bürokratie“: Verwaltungen neigen dazu, im eigenen Interesse zu wachsen, weil mehr Regeln mehr Personal, Budget und Einfluss bedeuten.
Beispielhafte Bürokratielasten gestern und heute
Um die Veränderungen greifbar zu machen, einige konkrete Beispiel-Gegenüberstellungen zwischen Wirtschaftswunderzeit und Heute:
- Gewerbeanmeldung: Damals reichte oft ein einzelnes zweiseitiges Formular beim örtlichen Gewerbeamt, das binnen 1–2 Tagen bearbeitet wurde. Heute muss der Gründer zusätzlich Steuernummern vom Finanzamt abwarten, ggf. Genehmigungen oder Kammerregistrierungen nachweisen und auf den Handelsregistereintrag warten – insgesamt dauert es leicht einige Wochen, bis alles offiziell ist.
- Baugenehmigung für ein Einfamilienhaus: Um 1960 konnte ein Bauherr mit einem einfachen Bauantrag (Zeichnungen, Beschreibung) innerhalb weniger Wochen eine Genehmigung erhalten – viele Baugebiete entstanden in kurzer Zeit. Heute umfasst der Bauantrag neben Architektenplänen zahlreiche Nachweise (Wärmeschutz, Schallschutz, Statik, Entwässerung etc.), die Prüffrist beträgt gesetzlich meist mehrere Monate. Auch kleine Änderungen erfordern Nachträge. Verzögerungen von einem Jahr bis zum Baubeginn sind keine Seltenheit, was private Bauherren frustriert und die Baukosten erhöht.
- Arbeitsvertragsabschluss: Früher war die Einstellung eines Mitarbeiters formlos möglich – man meldete ihn bei der Krankenkasse an, und das war’s weitgehend. Heute müssen Betriebe bei jeder Einstellung sofort digitale Meldungen an Sozialversicherung und Unfallkasse senden, einen Arbeitsvertrag nach Nachweisgesetz schriftlich aushändigen mit diversen Pflichtangaben, und strenge Regeln zum Arbeitszeitnachweis beachten. Verstöße, auch formale, können Bußgelder nach sich ziehen. Somit verbringen Arbeitgeber deutlich mehr Zeit je Einstellung mit Papierkram als vor 60 Jahren.
- Kfz-Zulassung: In den 1950ern fuhr man mit einem Schreiben der Versicherung und Kaufpapieren zur Kfz-Zulassungsstelle, nach kurzer Prüfung bekam man Nummernschilder geprägt – oft am selben Vormittag. Heutzutage sind die Zulassungsstellen hoch ausgelastet; man benötigt einen Termin, elektronische Versicherungsbestätigung, SEPA-Lastschrift fürs Kfz-Steuerkonto, und die Fahrzeuge müssen den Prüfnormen (HU/AU) entsprechen. Die Digitalzulassung sollte vieles erleichtern, kommt aber erst langsam in Gang. Faktisch ist auch dieser Prozess aufwendiger geworden, obwohl die Technik fortgeschritten ist.
Diese Beispiele stehen stellvertretend für viele Bereiche. Sie zeigen, dass Bürokratie historisch simpler, schneller und mit weniger Reibungsverlusten ablief, während heute ein durchregulierter Staat jeden Vorgang formalisiert hat.
Der Vergleich mag teilweise Äpfel mit Birnen sein – eine moderne Gesellschaft ist komplexer als die der 50er –, doch er illustriert die gefühlte Realität vieler Menschen: „Früher ging das irgendwie einfacher!“
Dieses Empfinden spiegelt sich auch in Umfragen wider, in denen ein großer Teil der Bevölkerung Bürokratie als übermäßig und hinderlich bezeichnet.
Zwischen notwendiger Ordnung und überbordender Regulierung
Deutschland steht in puncto Bürokratie vor der Herausforderung, den richtigen Ausgleich zu finden. Einerseits braucht es Regeln und Verwaltungshandeln, damit ein Gemeinwesen funktioniert – das wussten bereits die Architekten des Wirtschaftswunders, die auf eine geordnete Soziale Marktwirtschaft setzten. Andererseits zeigen die heutigen Zustände, dass eine „Verregelung“ aller Lebens- und Wirtschaftsbereiche zum Hemmschuh werden kann.
Der historische Vergleich macht deutlich, dass weniger Bürokratie durchaus mit hohem Wachstum und Innovationsfreude vereinbar war. Die unternehmerische Energie der Nachkriegszeit konnte sich auch deshalb entfalten, weil man pragmatisch voranging und Bürokratie damals eher Dienstleister und nicht Bestimmungsfaktor der Wirtschaft war.
Heute hat die Bürokratie ein Ausmaß erreicht, das selbst die Politik alarmiert: Über 1.300 Bundesgesetze und tausende EU-Vorschriften müssen umgesetzt werden, was jährlich zweistellige Milliardenbeträge an bürokratischem Aufwand erzeugt. Unternehmen und Bürger fühlen sich in diesem Dickicht oft verloren.
Die Innovationskraft leidet, die Gründungszahlen sinken, und international fällt Deutschland in Rankings (etwa der Weltbank Ease of Doing Business) zurück, was die Attraktivität als Wirtschaftsstandort angeht.
Es besteht daher breiter Konsens, dass Bürokratieabbau zum Muss wird. Vorschläge gibt es viele: von einem konsequenten One-in-two-out-Prinzip (für zwei gestrichene Vorschriften nur eine neue), über Entschlackung von Dokumentationspflichten (etwa Bagatellgrenzen, unter denen Kleinfirmen ausgenommen werden), bis hin zu einer Digitalisierungsoffensive nach Vorbild digital fortgeschrittener Länder wie Estland oder Österreich.
Wichtig wird auch sein, regelmäßig Evaluierungen vorzunehmen: Welche Gesetze haben ihren Zweck erfüllt oder könnten vereinfacht werden? Zudem muss ein Mentalitätswechsel stattfinden – weg von der deutschen Perfektionierung jeder Norm hin zu mehr Toleranz für einfache, unbürokratische Lösungen.
Die Ampelregierung hat mit ersten Schritten (BEG IV, Praxis-Check) begonnen, aber die Umsetzung muss entschlossener vorangetrieben werden, wenn man den Teufelskreis wirklich durchbrechen will. Andernfalls droht Deutschland, im „Bürokratiedschungel“ weiter Boden gegenüber dynamischeren Volkswirtschaften zu verlieren.
Abschließend lässt sich sagen: Bürokratie war und ist ein Balanceakt.
Die Wirtschaftswunderzeit profitierte von wenig Ballast und viel Tatkraft – man konnte “durchstarten”. Heutzutage ist aus der Ordnung von damals stellenweise ein Übermaß an Ordnung geworden, das neue Ideen fesselt.
Es gilt, die Lehren aus der Vergangenheit zu ziehen und mutig zu entrümpeln, wo immer es geht. So kann Verwaltung wieder zum Möglichmacher werden – und nicht zum Selbstzweck.
Zusammenfassung: Bürokratie im historischen Vergleich – Wirtschaftswunderzeit vs. Heute
✅ Ausgangslage:
Bürokratie soll Ordnung schaffen – doch in Deutschland ist sie über Jahrzehnte massiv angewachsen. Der Artikel vergleicht die bürokratischen Rahmenbedingungen in der Wirtschaftswunderzeit (1950er/60er) mit der Situation heute (2020er Jahre) – mit Fokus auf Unternehmer, aber auch mit Blick auf Bürger.
📈 Bürokratie in den 1950er/60er Jahren:
- Schlanker Staat: Weniger Gesetze, weniger Genehmigungspflichten, pragmatische Abläufe.
- Unternehmertum erleichtert: Gewerbeanmeldung, Baugenehmigungen, Mitarbeitereinstellung – meist formlos, zügig und auf persönlicher Ebene.
- Alltag der Bürger einfacher: Wenige Formulare, geringer Antragspflichten, weniger digitale oder rechtliche Komplexität.
📉 Bürokratie heute:
- Regelungsdichte explodiert: 1.773 Gesetze, über 93.000 Einzelnormen – plus EU-Verordnungen.
- Kostenlawine: Bürokratiekosten für Unternehmen: über 146 Mrd. € pro Jahr.
- Digitalisierung stockt: Nur 153 von 575 Verwaltungsleistungen sind bundesweit online nutzbar.
- Verwaltung als Belastung: 22 % der Arbeitszeit geht in Papierkram, über 90 % der Firmen fühlen sich eingeschränkt.
⚠️ Folgen:
- Investitionszurückhaltung & Abwanderung: Fast 60 % der Firmen erwägen Investitionsverzicht.
- Gründungsfreude sinkt: Aufwand schreckt Gründer ab.
- Wachstumshemmnis: Bürokratie dämpft Innovationskraft & Produktivität.
- Bürger im Formulardschungel: Antragssysteme überlasten Sozialstaat & Menschen gleichermaßen.
Was früher mit Stempel und Handschlag ging, braucht heute Formblatt 27a und sechs Wochen Geduld. Deutschland verliert Tempo, Investitionskraft und Mut – weil Verwaltung nicht mehr hilft, sondern verhindert. Bürokratie muss neu gedacht werden: schlanker, digitaler, unternehmerfreundlicher.
Deutschland vor dem kommunalen Kipppunkt: Was klamme Landkreise für Bürger und Vermögen bedeuten
Die Zahlen sind alarmierend
Mehr als 80 Prozent der Landkreise in Deutschland schreiben 2025 rote Zahlen.
Das bundesweite kommunale Defizit liegt bei fast 25 Milliarden Euro.
Der Deutsche Landkreistag spricht von „Perspektivlosigkeit“. Die finanzielle Schieflage ist kein temporärer Ausreißer – sie ist strukturell, tiefgreifend und hat Folgen für jeden einzelnen von uns.
❌ Was jetzt bereits gekürzt wird
In vielen Regionen schrumpfen:
- 🚌 Öffentlicher Nahverkehr (Taktlücken, Linienstilllegungen)
- 🏥 Gesundheitsversorgung (Klinikschließungen, Notaufnahmen im Notbetrieb)
- 🎓 Schulbudgets & Bildungsangebote
- 💼 Verwaltungsleistungen (lange Bearbeitungszeiten, Serviceabbau)
Selbst Pflichtaufgaben wie ÖPNV oder soziale Grundversorgung geraten unter Druck. Wer in einem strukturschwachen Kreis lebt, spürt es zuerst – und am stärksten.
⚖️ Ursachen: Warum die Haushalte kippen
- Steigende Sozialausgaben (Grundsicherung, Jugendhilfe, Migration)
- Investitionsstau über Jahrzehnte
- Kostenübernahme durch Bund und Länder unzureichend
- Inflation & Tarifsteigerungen im öffentlichen Dienst
- Demografischer Wandel – mehr Bedarfe, weniger Beitragszahler
Landkreise in Finanznot
Die Kreise müssen liefern – aber ihnen fehlt die Ausstattung.
Das System ist unterfinanziert, nicht unterfordert.
🚨 Was das für Eigentum und Vermögen bedeutet – Landkreise in Finanznot
- ⚠️ Grundsteuer- und Hebesatzerhöhungen stehen in vielen Kreisen bevor
- ⚠️ Gebühren für Wasser, Abfall, Kitas, Parken steigen
- ⚠️ Infrastruktur verfällt: Immobilienwerte in der Peripherie sinken
- ⚠️ Private Vorsorge muss kompensieren, was der Staat nicht mehr leistet
Kurz: Das kommunale Minus wird zum privaten Risiko.
🔹 Strategien für Vermögensschutz in strukturschwachen Regionen
- 🏠 Immobilienportfolio prüfen: Lage, Anbindung, Zukunftsperspektive
- 💳 Liquidität sichern: für Infrastruktur- und Abgabenschocks
- ⚖️ Steuerlast analysieren: wo steigen Hebesätze? Wo lohnt Verlagerung?
- 🏢 Alternative Wohn- oder Firmensitze prüfen: innerdeutsch oder international
- 📍 Kommunalpolitik beobachten: Bürgerhaushalte, Sparrunden, Chancen erkennen
🔫 Landkreise in Finanznot
Was wir sehen, ist der Beginn einer neuen Realität: Kommunen ziehen sich zurück. Wer auf dem Land lebt, spürt es zuerst. Wer klug ist, handelt jetzt.
📅 Jetzt kostenfreies Strategiegespräch zur Standort- und Vermögensplanung buchen