
Author Archives: Dr. Joachim Schmitz
Vietnam zieht 34,65 Milliarden Dollar an
Vietnam zieht 34,65 Milliarden Dollar an – internationale Investoren setzen auf den Produktionsstandort
Von Dr. Joachim Schmitz
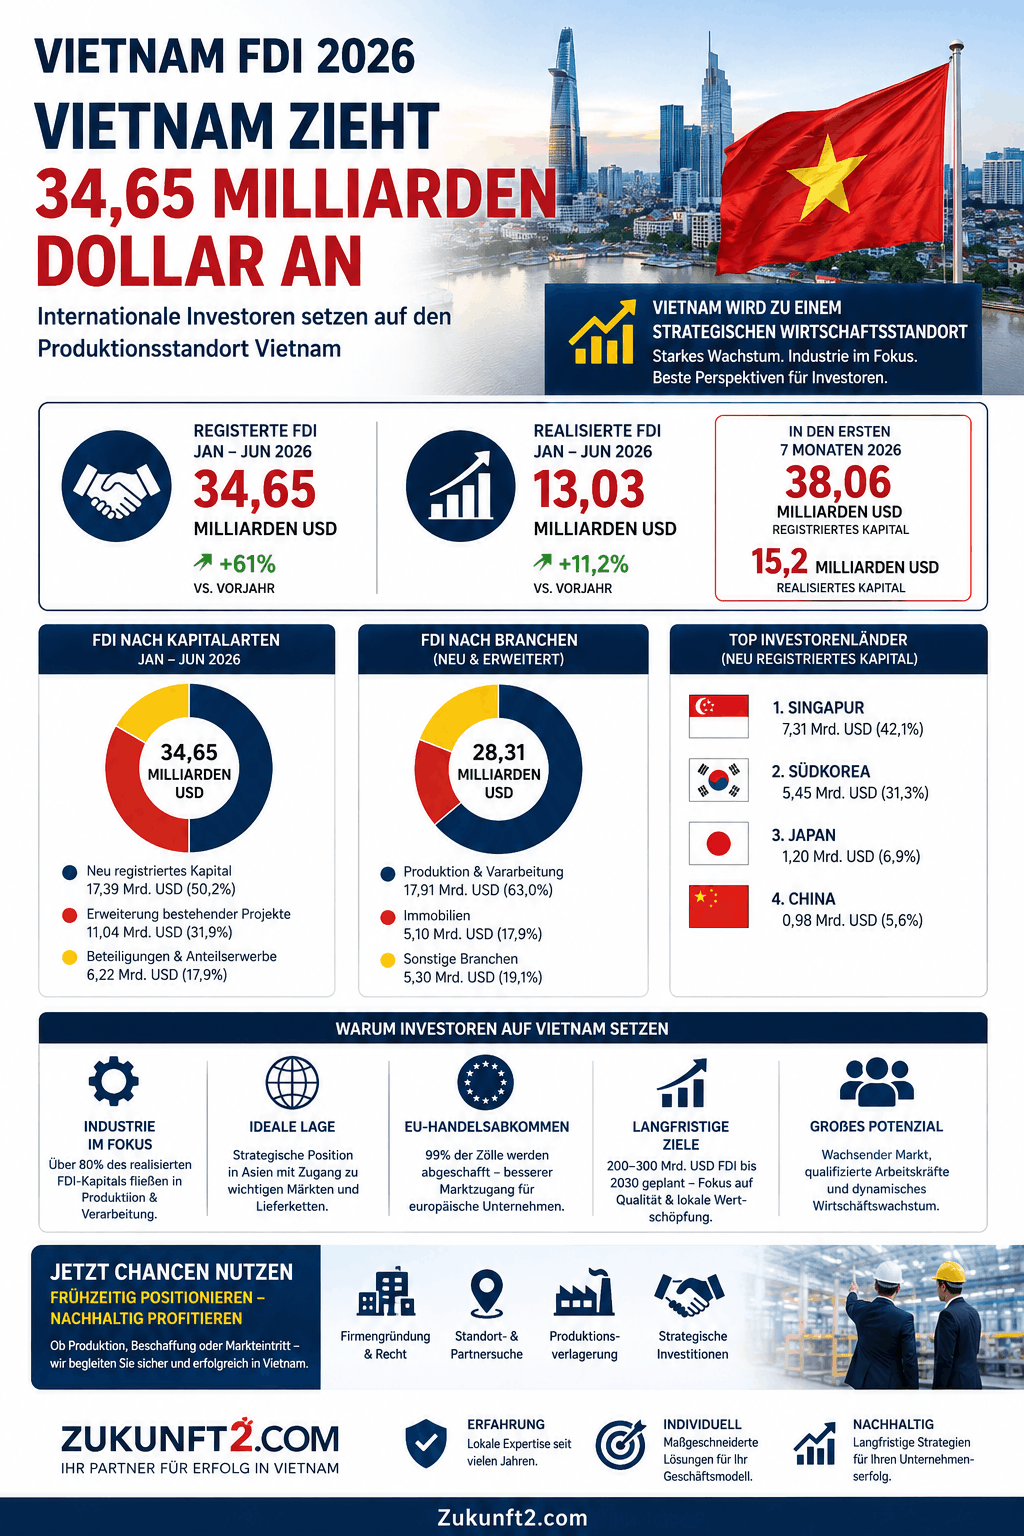
Vietnam hat im ersten Halbjahr 2026 ausländische Direktinvestitionen im Umfang von 34,65 Milliarden US-Dollar registriert. Gegenüber dem Vorjahreszeitraum entspricht das einem Anstieg von 61 Prozent.
Die Zahl ist weit mehr als eine positive Wirtschaftsmeldung. Sie zeigt, dass internationale Unternehmen Vietnam zunehmend als dauerhaften Produktions-, Beschaffungs- und Absatzstandort betrachten. Das Land entwickelt sich von einer kostengünstigen Alternative zu China zu einem eigenständigen industriellen Zentrum innerhalb Asiens.
Für Unternehmer und Investoren aus Deutschland, Österreich und der Schweiz stellt sich deshalb nicht mehr nur die Frage, ob Vietnam interessant sein könnte. Entscheidend ist vielmehr, mit welchem Geschäftsmodell, an welchem Standort und mit welcher rechtlichen Struktur der Markteintritt erfolgen sollte.
Redaktionsstand: 3. August 2026 – Von Dr. Joachim Schmitz
Die Entwicklung hat sich inzwischen fortgesetzt: In den ersten sieben Monaten 2026 stieg das registrierte Investitionsvolumen auf 38,06 Milliarden US-Dollar. Die tatsächlich realisierten ausländischen Direktinvestitionen erreichten bis Ende Juli 15,2 Milliarden US-Dollar.
Was bedeuten die 34,65 Milliarden US-Dollar tatsächlich?
Der Begriff „angezogene Investitionen“ darf nicht mit bereits vollständig überwiesenem und verbautem Kapital gleichgesetzt werden.
Die 34,65 Milliarden US-Dollar umfassen drei unterschiedliche Formen ausländischer Investitionen:
- 17,39 Milliarden US-Dollar neu registriertes Kapital,
- 11,04 Milliarden US-Dollar zusätzliches Kapital für bestehende Projekte,
- 6,22 Milliarden US-Dollar für Beteiligungen und den Erwerb von Unternehmensanteilen.
Tatsächlich realisiert wurden im ersten Halbjahr 13,03 Milliarden US-Dollar. Das waren 11,2 Prozent mehr als im Vorjahreszeitraum und zugleich der höchste Halbjahreswert der vergangenen fünf Jahre.
Die Differenz zwischen registriertem und realisiertem Kapital ist grundsätzlich kein Widerspruch. Große Fabriken, Industrieanlagen und Infrastrukturprojekte werden über mehrere Jahre hinweg geplant, genehmigt, finanziert und errichtet. Ein Teil des heute registrierten Kapitals wird daher erst in späteren Quartalen oder Jahren tatsächlich eingesetzt.
Trotzdem sollten Investoren beide Zahlen getrennt betrachten:
Das registrierte Kapital zeigt das Vertrauen und die Investitionsabsicht.
Das realisierte Kapital zeigt, wie viel wirtschaftliche Substanz tatsächlich entstanden ist.
Vietnam gewinnt nicht nur mehr, sondern größere Projekte
Besonders aufschlussreich ist die Entwicklung der neu genehmigten Investitionsprojekte.
Im ersten Halbjahr 2026 wurden 2.013 neue Projekte registriert. Ihre Zahl stieg gegenüber dem Vorjahr lediglich um 1,3 Prozent. Das damit verbundene Kapital erhöhte sich jedoch um 87,2 Prozent auf 17,39 Milliarden US-Dollar.
Damit ist das durchschnittliche registrierte Volumen eines neuen Projekts rechnerisch von rund 4,7 Millionen auf etwa 8,6 Millionen US-Dollar gestiegen.
Das deutet auf eine qualitative Veränderung hin: Vietnam erhält nicht einfach nur mehr kleinere Niederlassungen, Vertriebsbüros oder ausgelagerte Arbeitsschritte. Internationale Unternehmen verpflichten sich zunehmend zu größeren Produktionsanlagen, umfangreicheren Erweiterungen und langfristigeren Investitionen.
Auch die zusätzlichen 11,04 Milliarden US-Dollar für bereits vorhandene Projekte sind strategisch bedeutsam. Unternehmen, die Vietnam bereits aus der praktischen Geschäftstätigkeit kennen, investieren weiter. Solche Erweiterungsinvestitionen sind häufig ein stärkeres Vertrauenssignal als die erstmalige Registrierung eines neuen Projekts.
Produktion und Verarbeitung dominieren die Investitionen
Der wichtigste Empfänger des ausländischen Kapitals bleibt die verarbeitende Industrie.
Von den neu registrierten Investitionen entfielen 10,76 Milliarden US-Dollar beziehungsweise 61,9 Prozent auf Produktion und Verarbeitung.
Werden neue und erweiterte Projekte gemeinsam betrachtet, kamen in diesem Bereich 17,91 Milliarden US-Dollar zusammen. Das entsprach rund 63 Prozent des entsprechenden Investitionsvolumens.
Noch deutlicher fällt das Verhältnis beim tatsächlich realisierten Kapital aus: Von den 13,03 Milliarden US-Dollar entfielen 10,76 Milliarden US-Dollar auf Produktion und Verarbeitung. Damit wurden rund 82,6 Prozent des tatsächlich eingesetzten FDI-Kapitals in diesem Bereich umgesetzt.
Vietnam wird damit vor allem als industrieller Standort ausgebaut. Im Mittelpunkt stehen nicht lediglich Finanzbeteiligungen oder kurzfristige Kapitalanlagen, sondern Fabriken, Maschinen, Produktionslinien, Logistikstrukturen und Zuliefernetzwerke.
Für deutsche Unternehmen ergeben sich daraus Chancen in Bereichen wie:
- Maschinen- und Anlagenbau,
- Automatisierung und Robotik,
- industrielle Software,
- Energieeffizienz und Betriebstechnik,
- Elektronik und Präzisionsfertigung,
- Verpackungs- und Lebensmitteltechnik,
- Qualitätsprüfung und Zertifizierung,
- Logistik, Lagerung und Kühlketten,
- Wartung, Reparatur und technische Dienstleistungen.
Die wachsende Produktion ausländischer Konzerne erzeugt gleichzeitig eine Nachfrage nach lokalen Lieferanten, spezialisierten Dienstleistern und qualifiziertem Management.
Vietnam zieht 34,65 Milliarden Dollar an Infografik
Immobilien bleiben ein bedeutender Investitionsbereich
Nach der verarbeitenden Industrie stand der Immobiliensektor an zweiter Stelle. Auf ihn entfielen bei den neuen und erweiterten Projekten rund 5,1 Milliarden US-Dollar beziehungsweise 17,9 Prozent.
Das betrifft vor allem größere Entwicklungen wie Industrieparks, Logistikflächen, Gewerbeimmobilien, Wohnanlagen und städtische Infrastruktur.
Private Investoren sollten daraus jedoch nicht automatisch ableiten, dass jede Wohnung oder jedes Grundstück in Vietnam eine sichere Kapitalanlage darstellt. Institutionelle FDI-Projekte und private Immobilienkäufe unterscheiden sich erheblich hinsichtlich:
- Eigentums- und Nutzungsrechten,
- Laufzeiten,
- Genehmigungen,
- Erwerbsbeschränkungen,
- Projektentwicklerrisiken,
- Vermietbarkeit,
- Liquidität beim späteren Verkauf.
Gerade bei Immobilieninvestitionen muss geprüft werden, welches Recht tatsächlich erworben wird, wie lange es besteht, ob das Projekt vollständig genehmigt ist und unter welchen Voraussetzungen ein späterer Verkauf oder eine Übertragung möglich ist.
Asiatische Investoren bestimmen bislang das Geschehen
Bei den neu registrierten Projekten war Singapur im ersten Halbjahr 2026 mit 7,31 Milliarden US-Dollar der größte Kapitalgeber. Das entsprach 42,1 Prozent des neu registrierten Investitionsvolumens.
Dahinter folgten:
- Südkorea mit 5,45 Milliarden US-Dollar,
- Japan mit 1,2 Milliarden US-Dollar,
- China mit 977 Millionen US-Dollar.
Die Rangliste wird damit deutlich von asiatischen Investoren geprägt. Unternehmen aus Singapur, Südkorea, Japan und China bauen ihre Produktions- und Lieferketten in Vietnam konsequent aus.
Bei der Interpretation ist allerdings zu beachten, dass die statistische Herkunft einer Investition nicht immer mit dem endgültigen wirtschaftlichen Eigentümer übereinstimmt. Internationale Konzerne investieren teilweise über regionale Holdinggesellschaften, insbesondere über Singapur oder Hongkong.
Für Unternehmen aus dem DACH-Raum ist die starke asiatische Präsenz sowohl Chance als auch Warnsignal.
Die Chance besteht darin, als Maschinenlieferant, Technologiepartner, Qualitätsanbieter oder spezialisierter Zulieferer in entstehende Produktionsnetzwerke einzutreten.
Die Warnung besteht darin, dass attraktive Industrieflächen, erfahrene Führungskräfte, qualifizierte Fachkräfte und zuverlässige lokale Partner nicht unbegrenzt verfügbar sind.
China-plus-one wird zur praktischen Unternehmensstrategie
Viele internationale Unternehmen wollen China nicht vollständig verlassen. Sie möchten jedoch vermeiden, dass ihre gesamte Produktion von einem einzigen Land, einer politischen Entscheidung oder einem Handelskonflikt abhängt.
Vietnam profitiert deshalb von der sogenannten China-plus-one-Strategie.
Dabei bleibt China häufig ein wichtiger Produktions- und Beschaffungsstandort. Gleichzeitig wird mindestens ein weiterer Standort in Asien aufgebaut. Vietnam eignet sich dafür aufgrund seiner geografischen Nähe zu chinesischen Lieferketten, seiner industriellen Entwicklung und seines Zugangs zu internationalen Absatzmärkten.
Für Unternehmen bedeutet China-plus-one jedoch mehr als die Verlagerung einer einzelnen Maschine.
Eine belastbare Standortdiversifikation erfordert unter anderem:
- alternative Lieferanten,
- eigene Qualitätskontrollen,
- gesicherte Transportwege,
- getrennte IT- und Datenstrukturen,
- lokale Managementkompetenz,
- rechtlich belastbare Verträge,
- ausreichende Finanzierung während der Anlaufphase.
Eine nominelle Gesellschaft ohne eigene operative Fähigkeiten schafft noch keine unabhängige Lieferkette.
Das Handelsabkommen mit der EU verbessert den Marktzugang
Für Unternehmen aus der Europäischen Union ist das EU-Vietnam-Freihandelsabkommen ein wichtiger Standortfaktor.
Das Abkommen ist seit dem 1. August 2020 in Kraft und sieht die schrittweise Abschaffung von 99 Prozent der Zölle vor. Darüber hinaus sollen regulatorische Hindernisse reduziert und der Zugang zu Dienstleistungen, öffentlichen Beschaffungen und verschiedenen Investitionsbereichen verbessert werden.
Das bedeutet allerdings nicht, dass jedes in Vietnam hergestellte Produkt automatisch zollfrei in die Europäische Union eingeführt werden kann.
Entscheidend sind unter anderem:
- die konkrete Warennummer,
- die geltenden Übergangsfristen,
- die Ursprungsregeln,
- der Anteil lokaler oder zulässiger Vormaterialien,
- die erforderlichen Ursprungsnachweise,
- europäische Produkt- und Sicherheitsvorschriften.
Wer lediglich chinesische Waren über Vietnam weiterleitet oder dort nur geringfügig bearbeitet, schafft dadurch nicht automatisch einen vietnamesischen Warenursprung.
Unternehmen müssen ihre Lieferkette deshalb bereits vor der Produktionsaufnahme so planen, dass Ursprungsregeln und Dokumentationspflichten eingehalten werden können.
Vietnam will künftig nicht nur mehr, sondern besseres Kapital
Die vietnamesische Regierung verfolgt für den Zeitraum bis 2030 ehrgeizige Ziele.
Vietnam möchte zwischen 2026 und 2030 insgesamt 200 bis 300 Milliarden US-Dollar neues ausländisches Investitionskapital registrieren. Davon sollen 150 bis 200 Milliarden US-Dollar tatsächlich realisiert werden.
Gleichzeitig soll sich die Qualität der Investitionen erhöhen. Vorgesehen ist unter anderem, dass 75 Prozent des neu registrierten Kapitals aus entwickelten Volkswirtschaften mit hoher Technologie-, Finanz- und Managementkompetenz stammen.
Darüber hinaus soll der lokale Wertschöpfungsanteil in wichtigen Produktionsbranchen auf 40 bis 50 Prozent steigen. Rund 10.000 vietnamesische Unternehmen sollen in die Lieferketten ausländisch investierter Unternehmen integriert werden.
Für deutsche Mittelständler eröffnet dies Chancen.
Vietnam benötigt nicht nur weitere Endproduktfabriken. Das Land benötigt ebenso:
- industrielle Zulieferer,
- Fertigungstechnologien,
- Qualitätsmanagement,
- berufliche Ausbildung,
- Energie- und Umwelttechnik,
- Forschung und Entwicklung,
- Produktionsplanung,
- moderne Unternehmensführung.
Die deutsche Industrie kann gerade dort einen Beitrag leisten, wo Vietnam von reiner Montage zu höherer lokaler Wertschöpfung wechseln möchte.
Vietnam zieht 34,65 Milliarden Dollar an
Ausländische Unternehmen tragen einen großen Teil der Exporte
Wie bedeutend ausländische Investoren bereits heute sind, zeigt der Außenhandel.
Im ersten Halbjahr 2026 entfielen knapp 80 Prozent der vietnamesischen Warenexporte auf Unternehmen mit ausländischer Beteiligung.
Vietnam verdankt einen erheblichen Teil seines Exporterfolgs internationalen Konzernen. Gleichzeitig entsteht daraus eine strukturelle Abhängigkeit: Viele Vorprodukte, Maschinen, elektronische Komponenten und Rohstoffe müssen weiterhin importiert werden.
Der Aufbau einer eigenen Fabrik in Vietnam bedeutet daher nicht automatisch, dass alle notwendigen Lieferanten bereits vor Ort vorhanden sind.
Vor einer Investition müssen Unternehmen prüfen:
- Welche Komponenten können lokal bezogen werden?
- Welche Teile müssen weiterhin aus China, Europa oder anderen Ländern importiert werden?
- Welche Zoll- und Transportkosten entstehen?
- Wie hoch muss der Sicherheitsbestand sein?
- Welche Lieferanten erfüllen europäische Qualitätsanforderungen?
- Wie schnell können alternative Bezugsquellen aufgebaut werden?
Die Qualität des lokalen Lieferantennetzwerks kann für den wirtschaftlichen Erfolg wichtiger sein als ein niedriger nomineller Arbeitslohn.
Welche Markteintrittsmodelle kommen infrage?
Nicht jedes Unternehmen benötigt sofort eine eigene Produktionsgesellschaft.
Je nach Zielsetzung können unterschiedliche Modelle sinnvoll sein:
Vertrieb und Repräsentanz: Geeignet, um Markt, Kunden und Geschäftspartner kennenzulernen, bevor größere Investitionen erfolgen.
Beschaffungs- und Qualitätsbüro: Sinnvoll für Unternehmen, die bereits in Vietnam einkaufen, aber Lieferanten, Qualitätsprüfung und Logistik stärker kontrollieren möchten.
Auftragsfertigung: Produktion durch einen vietnamesischen oder internationalen Vertragspartner, ohne sofort eine eigene Fabrik aufzubauen.
Joint Venture: Zusammenarbeit mit einem lokalen Unternehmen, das Marktkenntnis, Grundstücksnutzungsrechte, Kundenkontakte oder Genehmigungserfahrung einbringt.
Eigene Tochtergesellschaft: Aufbau einer kontrollierten operativen Struktur für Vertrieb, Dienstleistungen oder Produktion.
Unternehmenskauf oder Beteiligung: Erwerb eines bestehenden Betriebs mit Mitarbeitern, Kunden, Genehmigungen und Produktionskapazitäten.
Eigener Produktionsstandort: Höchste Kontrolle, aber zugleich größte Kapitalbindung, längste Anlaufzeit und umfangreichste rechtliche sowie operative Verantwortung.
Die richtige Reihenfolge besteht häufig darin, zunächst Kunden, Lieferanten und Prozesse zu testen und erst anschließend eine kapitalintensive Struktur aufzubauen.
Die größten Risiken eines vorschnellen Markteintritts
Der Investitionsboom darf nicht darüber hinwegtäuschen, dass Vietnam ein anspruchsvoller Markt bleibt.
Besonders sorgfältig geprüft werden sollten:
- zulässige ausländische Beteiligungsquoten,
- notwendige Investitions- und Unternehmensgenehmigungen,
- Grundstücks- und Gebäudenutzungsrechte,
- Laufzeiten von Miet- und Industrieparkverträgen,
- Strom-, Wasser- und Abwasserkapazitäten,
- steuerliche Förderungen und deren Voraussetzungen,
- Verrechnungspreise und konzerninterne Leistungen,
- Devisentransfers und Gewinnausschüttungen,
- Arbeitsrecht und Personalgewinnung,
- lokale Geschäftspartner und wirtschaftlich Berechtigte,
- Schutz von Marken, Konstruktionen und Produktionswissen,
- Herkunftsregeln bei Exporten,
- mögliche Ausstiegs- und Verkaufsstrategien.
Ein niedriger Mietpreis oder eine attraktive Steuervergünstigung darf niemals isoliert betrachtet werden.
Eine Fabrik ist wirtschaftlich wenig wert, wenn sie nicht ausreichend mit Strom versorgt werden kann, keine qualifizierten Mitarbeiter findet, von einem einzigen Lieferanten abhängig ist oder ihre Waren nicht zu den erwarteten Konditionen exportieren kann.
Was die Entwicklung für deutsche Unternehmer bedeutet
Die 34,65 Milliarden US-Dollar sind vor allem ein Signal für den steigenden internationalen Wettbewerb um den Standort Vietnam.
Deutsche Unternehmen können von dieser Entwicklung auf drei Arten profitieren:
Erstens können sie Vietnam als zusätzlichen Produktions- oder Beschaffungsstandort nutzen und dadurch ihre Abhängigkeit von einzelnen Ländern reduzieren.
Zweitens können sie die wachsenden ausländischen Fabriken mit Maschinen, Technologie, Komponenten und Dienstleistungen beliefern.
Drittens können sie am wachsenden vietnamesischen Binnenmarkt teilnehmen und Produkte, Dienstleistungen oder Geschäftsmodelle lokal anbieten.
Entscheidend ist, Vietnam nicht ausschließlich unter dem Gesichtspunkt niedriger Kosten zu betrachten. Löhne, Mieten und Grundstückspreise können steigen, sobald die Nachfrage nach qualifizierten Mitarbeitern und geeigneten Standorten zunimmt.
Der langfristige Vorteil liegt deshalb nicht allein im Preis. Er liegt in der Kombination aus industrieller Dynamik, internationalem Marktzugang, wachsendem Lieferantennetzwerk und strategischer Standortdiversifikation.
Vietnam wird zu einem strategischen Wirtschaftsstandort
Vietnam hat im ersten Halbjahr 2026 nicht einfach nur 34,65 Milliarden US-Dollar an Investitionszusagen erhalten.
Die Zusammensetzung des Kapitals zeigt, dass neue größere Projekte entstehen, bestehende Unternehmen ihre Aktivitäten ausweiten und internationale Investoren gezielt Beteiligungen erwerben.
Die verarbeitende Industrie steht dabei klar im Mittelpunkt. Vietnam entwickelt sich zunehmend zu einem wesentlichen Produktionsstandort für internationale Lieferketten.
Mit inzwischen 38,06 Milliarden US-Dollar registriertem Kapital in den ersten sieben Monaten 2026 setzt sich der Trend fort.
Für Unternehmer aus dem DACH-Raum ist Vietnam damit weder ein kurzfristiger Geheimtipp noch ein unkomplizierter Ersatz für China. Das Land ist eine ernst zu nehmende strategische Option, die sorgfältige Vorbereitung, lokale Prüfung und eine langfristig tragfähige Struktur erfordert.
Wer den Markteintritt professionell vorbereitet, kann sich Zugang zu einem der dynamischsten Wirtschaftsstandorte Asiens verschaffen. Wer dagegen lediglich einer positiven Schlagzeile folgt, riskiert Fehlentscheidungen bei Standort, Partnern, Genehmigungen und Kapitalbindung.
Beratung und Begleitung beim Markteintritt in Vietnam
Zukunft2.com begleitet Unternehmer und Investoren aus Deutschland, Österreich und der Schweiz bei der Entwicklung und Umsetzung ihrer Vietnam-Strategie.
Dazu gehören insbesondere die Prüfung des geeigneten Markteintrittsmodells, Firmengründung, Standort- und Partnersuche, Produktionsverlagerung, Aufbau von Beschaffungsstrukturen sowie die strategische Prüfung von Unternehmens- und Immobilieninvestitionen.
Das Ziel besteht nicht darin, lediglich eine Gesellschaft zu registrieren. Es geht darum, eine wirtschaftlich tragfähige Struktur aufzubauen, die zum Geschäftsmodell, zum Kapitalbedarf und zur langfristigen internationalen Strategie des Unternehmers passt.
Quellen
National Statistics Office of Vietnam: Bericht zur wirtschaftlichen und gesellschaftlichen Entwicklung im zweiten Quartal und im ersten Halbjahr 2026; offizielle Angaben zu registrierten und realisierten Direktinvestitionen sowie zur Bedeutung des FDI-Sektors für Vietnams Außenhandel. (Nso)
VnEconomy: Aufschlüsselung der ausländischen Direktinvestitionen im ersten Halbjahr 2026 nach neuen Projekten, Kapitalvolumen und Herkunftsländern. (VnEconomy)
VietNamNet/Vietnam News Agency: Angaben zu Erweiterungsinvestitionen, Beteiligungskäufen, Branchenverteilung und tatsächlich realisiertem Investitionskapital. (VietNamNet News)
VnEconomy: Aktualisierte FDI-Daten für die ersten sieben Monate 2026 mit 38,06 Milliarden US-Dollar registriertem und 15,2 Milliarden US-Dollar realisiertem Kapital. (VnEconomy)
Regierungsportal Vietnams: Ziele der Resolution Nr. 10 zur Anwerbung von 200 bis 300 Milliarden US-Dollar FDI bis 2030, zur Erhöhung der lokalen Wertschöpfung und zur Einbindung vietnamesischer Zulieferer. (en.baochinhphu.vn)
Europäische Kommission: Informationen zum EU-Vietnam-Freihandelsabkommen, zum schrittweisen Abbau von 99 Prozent der Zölle und zum verbesserten Marktzugang. (Trade and Economic Security)
Chinas wichtigste Handelspartner 2025: Was Unternehmer in der Krise daraus lernen müssen
Von Dr. Joachim Schmitz
Ein Unternehmen gerät selten an einem einzigen Tag in die Krise. Es passiert schleichend. Erst verlängern sich Lieferzeiten. Dann steigen Einkaufspreise. Danach verlangt der wichtigste Lieferant plötzlich Vorkasse. Der Factor kürzt das Limit. Die Bank will eine aktualisierte Liquiditätsplanung. Und in der Geschäftsführung steht die Frage im Raum, die niemand gern ausspricht: Ist das noch eine operative Delle – oder bereits eine existenzielle Krise?
Genau deshalb sind Chinas wichtigste Handelspartner 2025 mehr als eine außenwirtschaftliche Statistik. Für Unternehmer, Geschäftsführer und Investoren sind sie ein Frühwarnsystem. Wer versteht, mit welchen Ländern China Warenströme bewegt, erkennt früher, wo Lieferketten instabil werden, wo Margen unter Druck geraten und wo eine Restrukturierung nicht mehr nur Kosten senken, sondern das Geschäftsmodell neu ordnen muss.
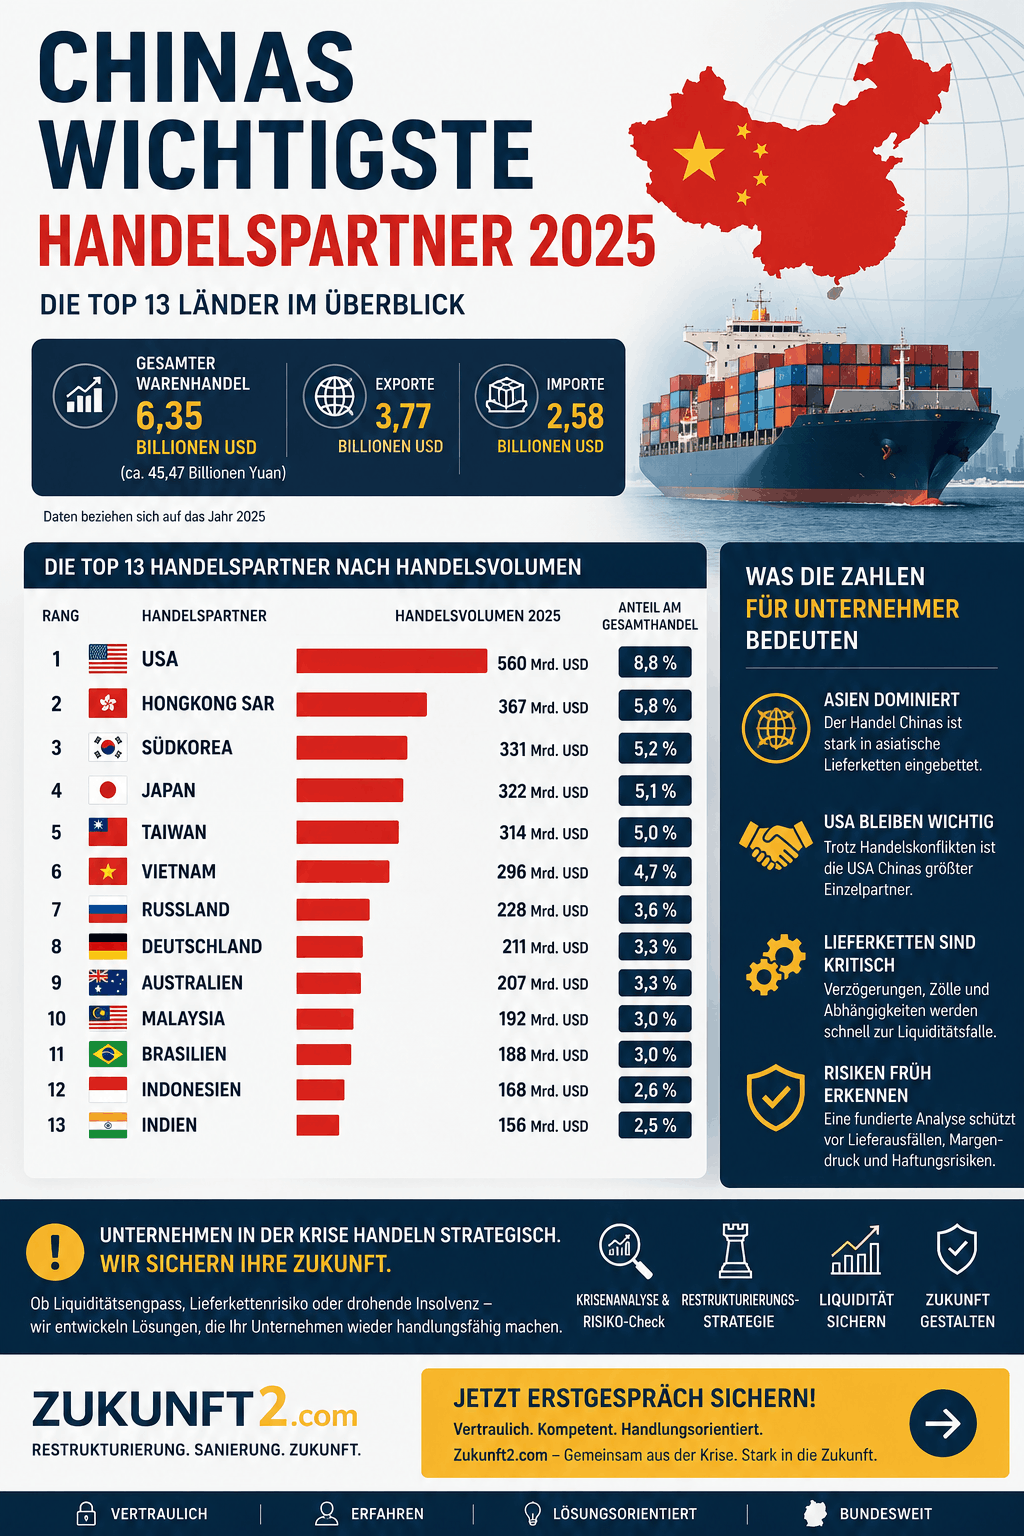
Die Kurzantwort: Chinas größte Handelspartner im Jahr 2025 waren die USA mit rund 560 Milliarden US-Dollar, Hongkong mit 367 Milliarden US-Dollar, Südkorea mit 331 Milliarden US-Dollar, Japan mit 322 Milliarden US-Dollar, Taiwan mit 314 Milliarden US-Dollar und Vietnam mit 296 Milliarden US-Dollar. Das Gesamtvolumen des chinesischen Warenhandels lag je nach USD-Umrechnung bei rund 6,35 bis 6,48 Billionen US-Dollar beziehungsweise offiziell bei 45,47 Billionen Yuan.
Die eigentliche Botschaft steckt jedoch nicht in der Rangliste. Sie lautet: Asien dominiert Chinas Handelsökosystem. Wer in Deutschland, Österreich oder der Schweiz produziert, importiert, weiterverarbeitet oder investiert, ist oft stärker in asiatische Wertschöpfung eingebunden, als die eigene Einkaufsabteilung auf den ersten Blick zeigt.
Warum dieses Thema für Unternehmer in Schwierigkeiten relevant ist
In stabilen Zeiten wird China-Abhängigkeit oft als Einkaufsvorteil behandelt. In Krisenzeiten wird sie zur Liquiditätsfrage.
Ein Unternehmer, der Komponenten aus China bezieht, Vorprodukte aus Südkorea nutzt, Halbleiter aus Taiwan verarbeitet und fertige Ware über Vietnam oder Hongkong disponiert, hat keine einfache Lieferkette. Er hat ein geopolitisch, zollrechtlich und finanzierungsseitig empfindliches System.
Solange Umsatz, Kreditlinien und Lieferantenvertrauen funktionieren, fällt das kaum auf. In der Krise dagegen wird jede Schwachstelle zahlungswirksam.
Typische Effekte in Sanierungsfällen:
- Lieferanten verlangen höhere Anzahlungen oder kürzere Zahlungsziele.
- Banken bewerten Lagerbestände aus Übersee vorsichtiger.
- Transportverzögerungen binden Working Capital.
- Währungsschwankungen fressen Deckungsbeiträge.
- Zölle, Exportkontrollen oder regulatorische Änderungen verschieben Kalkulationen.
- Kunden akzeptieren Preiserhöhungen später als Lieferanten sie durchsetzen.
In der Sanierung zählt nicht, ob ein Produkt auf dem Papier profitabel ist. Entscheidend ist, ob es im nächsten Quartal Liquidität erzeugt oder vernichtet.
Chinas wichtigste Handelspartner 2025 Infografik
Definition: Was bedeutet „Chinas wichtigste Handelspartner 2025“?
Unter Chinas wichtigsten Handelspartnern versteht man die Länder und Zollgebiete mit dem höchsten bilateralen Warenhandelsvolumen mit China. Gemeint ist in der Regel die Summe aus Exporten und Importen, also:
Handelsvolumen = chinesische Exporte in ein Land + chinesische Importe aus diesem Land
Diese Definition ist wichtig, weil ein Land nicht nur deshalb relevant ist, weil China viel dorthin verkauft. Es kann auch relevant sein, weil China von dort kritische Rohstoffe, Halbleiter, Maschinen, Energie oder Agrargüter bezieht.
Beispiel: Die USA sind 2025 der größte einzelne Handelspartner Chinas, obwohl der bilaterale Handel unter geopolitischem und zollpolitischem Druck stand. Hongkong wiederum ist besonders wichtig als Handels- und Re-Export-Drehscheibe. Taiwan, Südkorea und Japan spielen eine zentrale Rolle bei Elektronik, Maschinenbau, Halbleitern und industriellen Vorleistungen. Vietnam und Malaysia stehen für den Aufstieg südostasiatischer Produktionsnetzwerke.
Für Unternehmer ist deshalb nicht nur die Frage entscheidend: „Wo kaufe ich direkt ein?“ Entscheidend ist auch: Woher stammen die kritischen Vorprodukte meiner Lieferanten?
Chinas Top-Handelspartner 2025 im Überblick
Die folgende Tabelle zeigt die wichtigsten Handelspartner Chinas im Jahr 2025 nach Handelsvolumen. Die Daten beziehen sich auf Warenhandel.
| Rang | Handelspartner | Handelsvolumen 2025 | Anteil am chinesischen Außenhandel |
|---|---|---|---|
| 1 | USA | ca. 560 Mrd. USD | ca. 8,8 % |
| 2 | Hongkong SAR | ca. 367 Mrd. USD | ca. 5,8 % |
| 3 | Südkorea | ca. 331 Mrd. USD | ca. 5,2 % |
| 4 | Japan | ca. 322 Mrd. USD | ca. 5,1 % |
| 5 | Taiwan | ca. 314 Mrd. USD | ca. 5,0 % |
| 6 | Vietnam | ca. 296 Mrd. USD | ca. 4,7 % |
| 7 | Russland | ca. 228 Mrd. USD | ca. 3,6 % |
| 8 | Deutschland | ca. 211 Mrd. USD | ca. 3,3 % |
| 9 | Australien | ca. 207 Mrd. USD | ca. 3,3 % |
| 10 | Malaysia | ca. 192 Mrd. USD | ca. 3,0 % |
| 11 | Brasilien | ca. 188 Mrd. USD | ca. 3,0 % |
| 12 | Indonesien | ca. 168 Mrd. USD | ca. 2,6 % |
| 13 | Indien | ca. 156 Mrd. USD | ca. 2,5 % |
Wichtig: Handelsdaten können je nach Quelle, Bewertungsmethode, Wechselkurs, Erfassungsland und Abgrenzung abweichen. Solche Differenzen sind für Unternehmer nicht akademisch, sondern praktisch relevant. Wer mit Zollwerten, Incoterms, Ursprungsregeln, Re-Exporten oder Verrechnungspreisen arbeitet, darf sich nicht auf eine einzige Schlagzeile verlassen.
Chinas wichtigste Handelspartner 2025 waren die USA, Hongkong, Südkorea, Japan, Taiwan und Vietnam. Das Gesamtvolumen des chinesischen Warenhandels erreichte rund 6,35 Billionen US-Dollar. Für Unternehmen zeigt die Rangliste vor allem eines: Chinas Handel ist stark in asiatische Lieferketten eingebettet, während die USA trotz Handelskonflikten der größte Einzelpartner bleiben.
Warum Asien Chinas Handelsnetz dominiert
Die Topliste zeigt eine harte Realität: China ist nicht isoliert. China ist der industrielle Knotenpunkt eines asiatischen Produktionssystems.
Südkorea, Japan und Taiwan liefern Maschinen, Elektronik, Spezialmaterialien, Halbleiter, Präzisionstechnik und industrielle Vorprodukte. Vietnam, Malaysia und Indonesien sind eng in Fertigungs-, Montage- und Exportketten eingebunden. Hongkong bleibt als Finanz-, Logistik- und Re-Export-Drehscheibe bedeutend.
Das bedeutet für westliche Unternehmen: Selbst wenn ein Lieferant formal in Vietnam sitzt, kann die Wertschöpfung weiterhin stark chinesisch geprägt sein. Selbst wenn eine Komponente aus Taiwan kommt, kann sie in chinesische Montageprozesse einfließen. Und selbst wenn ein Unternehmen „China reduziert“ hat, kann es über zweite und dritte Lieferantenebenen weiterhin China-Risiko tragen.
China meldete 2025 außerdem stark wachsende Handelsbeziehungen mit ASEAN, Lateinamerika und Afrika. Der chinesische Warenhandel mit ASEAN erreichte 7,55 Billionen Yuan, mit Lateinamerika 3,93 Billionen Yuan und mit Afrika 2,49 Billionen Yuan. Besonders bemerkenswert: Der Handel mit Ländern der Belt-and-Road-Initiative machte 2025 rund 51,9 % des chinesischen Außenhandels aus.
Für Restrukturierer ist das ein klares Signal: Wer nur den direkten Lieferanten analysiert, analysiert zu wenig.
Die Rolle der USA: Größter Partner trotz Handelskonflikt
Die USA blieben 2025 Chinas größter einzelner Handelspartner. Das ist bemerkenswert, weil das Verhältnis durch Zölle, Exportkontrollen, Technologiepolitik und politische Spannungen belastet war. Gleichzeitig ist der US-Markt für chinesische Exporte weiterhin von enormer Bedeutung.
Für europäische Unternehmer hat das zwei Folgen.
Erstens: Wenn der US-China-Handel unter Druck gerät, werden Warenströme umgelenkt. Produkte, die früher stärker in die USA gingen, können verstärkt nach Europa, Südostasien oder Lateinamerika fließen. Das erhöht Preisdruck in bestimmten Branchen.
Zweitens: Unternehmen, die über China in die USA verkaufen oder chinesische Vorprodukte in US-Endprodukte einbauen, müssen Ursprungsregeln, Zölle und Sanktionsthemen sauber prüfen. In Sanierungssituationen werden solche Details schnell finanzierungsrelevant, weil Banken, Warenkreditversicherer und Investoren regulatorische Risiken einpreisen.
2025 lagen Chinas Exporte bei rund 3,77 Billionen US-Dollar, während die Importe etwa 2,58 Billionen US-Dollar erreichten. Daraus ergab sich ein sehr hoher Handelsüberschuss. Für Unternehmer bedeutet das: China bleibt nicht nur Produktionsstandort, sondern ein globaler Exportmotor mit erheblicher Wirkung auf Preise, Wettbewerb und Lieferketten.
Deutschland und China: Warum deutsche Unternehmen besonders genau hinsehen müssen
Deutschland war 2025 wieder Chinas wichtigster Handelspartner in Europa und lag global unter den bedeutendsten Handelspartnern Chinas. Aus deutscher Sicht wurde China 2025 erneut wichtigster Handelspartner Deutschlands. Das Warenhandelsvolumen zwischen Deutschland und China lag bei rund 251,8 Milliarden Euro.
Für deutsche Unternehmer ist das ambivalent. Einerseits eröffnet China Absatzchancen, Beschaffungsvorteile und industrielle Skaleneffekte. Andererseits entsteht eine Abhängigkeit, die in Krisen gefährlich werden kann.
Besonders betroffen sind Unternehmen in:
- Maschinenbau
- Automobilzulieferung
- Elektronik
- Chemie
- Medizintechnik
- Erneuerbare Energien
- E-Commerce und Konsumgüterimport
- Werkzeugbau
- Batterietechnik
- Industrieautomation
Der entscheidende Punkt: China-Risiko ist nicht nur geopolitisch. Es ist bilanziell. Es steckt in Lagerbeständen, Zahlungszielen, Mindestabnahmemengen, Anzahlungen, Garantien, Wechselkursen, Frachtkosten und Kundenzahlungsfristen.
Ursachen: Warum Chinas Handelsnetz 2025 so aussieht
1. China bleibt industrielle Drehscheibe
China verfügt weiterhin über Tiefe in Produktion, Zulieferung, Logistik, Finanzierung und Exportabwicklung. Viele westliche Unternehmen können einzelne Lieferanten ersetzen, aber nicht ohne Weiteres das gesamte Ökosystem dahinter.
Ein Lieferant ist schnell gefunden. Ein belastbares Produktionsnetzwerk nicht.
2. Asien produziert in Netzwerken
Ein Smartphone, eine Maschine oder ein Steuergerät ist selten „chinesisch“ im einfachen Sinn. Es enthält Bauteile, Software, Sensorik, Halbleiter, Gehäuse, Batterien und Spezialmaterialien aus mehreren Ländern. China ist oft Endmontage-, Komponenten- oder Koordinationszentrum.
Das ist der Grund, warum oberflächliche Entkopplungsstrategien häufig scheitern. Wer nur die letzte Produktionsstufe verlagert, hat das Risiko nicht zwingend beseitigt.
3. Südostasien gewinnt – aber oft mit China-Verbindung
Vietnam, Malaysia, Thailand und Indonesien profitieren von China+1-Strategien. Das bedeutet jedoch nicht automatisch Entkopplung. Häufig wandert nur ein Teil der Montage ab, während Vorprodukte, Maschinen und Finanzierung weiter aus China stammen.
Für Unternehmer ist das wichtig: „Made in Vietnam“ kann strategisch sinnvoll sein. Es ist aber nicht automatisch frei von China-Risiken.
4. Exportstruktur wird technologischer
China ist längst nicht mehr nur Produzent einfacher Konsumgüter. 2025 stiegen chinesische Hightech-Exporte deutlich. Auch Exporte von Spezialausrüstung, High-End-Werkzeugmaschinen und Industrierobotern legten zu.
Das verändert die Risikostruktur. Abhängigkeit von China betrifft nicht mehr nur Textilien, Spielwaren oder einfache Konsumgüter. Sie betrifft zunehmend industrielle Kernprozesse.
5. Rohstoffe und kritische Materialien werden strategisch
Australien, Brasilien, Indonesien und Russland sind für China nicht nur Absatzmärkte, sondern Rohstoff- und Energiepartner. Gleichzeitig bleiben kritische Materialien wie seltene Erden für westliche Industrien ein neuralgischer Punkt.
Für Unternehmen in Automobilindustrie, Elektronik, Maschinenbau, Batterietechnik und erneuerbaren Energien ist das relevant. Materialverfügbarkeit kann zur Produktions-, Preis- und Finanzierungsfrage werden.
Risiken und Folgen für Unternehmer in der Krise
Liquiditätsrisiko
Das größte Risiko ist nicht der fehlende Container. Es ist die Liquiditätskette dahinter.
Wenn Ware sechs Wochen später kommt, fehlen Umsätze. Wenn Lieferanten Vorkasse verlangen, steigt der Finanzierungsbedarf. Wenn Kunden Zahlungsziele ausreizen, verschiebt sich der Cashflow weiter. Und wenn Banken Sicherheiten konservativer bewerten, wird aus einem Lieferkettenproblem ein Finanzierungsthema.
Das ist der Punkt, an dem viele Unternehmer zu spät reagieren. Sie sehen ein operatives Problem. Tatsächlich entsteht bereits eine Liquiditätskrise.
Margenrisiko
Viele Unternehmen kalkulieren mit stabilen Einkaufspreisen, Frachtkosten und Wechselkursen. In der Realität genügt eine Kombination aus höherem USD-Kurs, gestiegenem Frachtpreis und Lieferverzögerung, um eine Marge zu zerstören.
In Krisen muss daher jedes Produkt auf Cash Contribution geprüft werden: Was bringt es nach Einkauf, Fracht, Zoll, Finanzierungskosten, Retouren, Ausschuss und Zahlungsziel wirklich?
Deckungsbeitrag auf dem Papier ist angenehm. Zahlungswirksamer Deckungsbeitrag ist entscheidend.
Abhängigkeitsrisiko
Ein Lieferant mit 8 % Preisvorteil ist kein Vorteil, wenn er 70 % der kritischen Teile kontrolliert. Abhängigkeit muss bewertet werden wie ein Kreditrisiko.
Die wichtigsten Fragen:
- Gibt es alternative Lieferanten?
- Sind Werkzeuge, Formen oder IP beim Lieferanten gebunden?
- Welche Teile haben lange Qualifizierungszeiten?
- Welche Kundenaufträge hängen an diesen Teilen?
- Wie lange reicht der Bestand bei Lieferstopp?
Wer diese Fragen nicht beantworten kann, hat kein Beschaffungsmanagement. Er hat Hoffnung.
Rechtliches Risiko
In Deutschland müssen Geschäftsleiter haftungsbeschränkter Unternehmen Krisen früh erkennen und Gegenmaßnahmen einleiten. § 1 StaRUG verpflichtet Geschäftsleiter, fortlaufend Entwicklungen zu überwachen, die den Fortbestand gefährden können.
Wird das Unternehmen zahlungsunfähig oder überschuldet, greifen insolvenzrechtliche Pflichten. Nach § 15a InsO ist ein Insolvenzantrag ohne schuldhaftes Zögern zu stellen, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung.
Zahlungsunfähigkeit liegt nach § 17 InsO vor, wenn ein Schuldner nicht in der Lage ist, fällige Zahlungspflichten zu erfüllen. Drohende Zahlungsunfähigkeit nach § 18 InsO betrifft die voraussichtliche künftige Nichterfüllbarkeit fälliger Zahlungen. Überschuldung nach § 19 InsO liegt vor, wenn das Vermögen die Verbindlichkeiten nicht mehr deckt, sofern keine überwiegend wahrscheinliche Fortführung besteht.
Das ist kein Formalismus. Wer in der Krise weiter disponiert, Anzahlungen leistet, Ware bestellt und Gläubiger selektiv bedient, ohne Liquiditätsstatus und Fortbestehensprognose sauber zu dokumentieren, bewegt sich in einem gefährlichen Haftungsfeld.
Lösungen und Strategien: Wie Unternehmer jetzt handeln sollten
1. Handelsabhängigkeit als Sanierungsfaktor erfassen
Der erste Schritt ist eine ehrliche Abhängigkeitsanalyse. Nicht als PowerPoint-Übung. Als zahlungswirksame Bestandsaufnahme.
Erstellen Sie eine Matrix mit:
- Lieferant
- Land des Lieferanten
- tatsächliches Ursprungsland der Ware
- kritische Vorprodukte
- HS-Code / Zolltarifnummer
- Incoterms
- Zahlungsbedingungen
- Lieferzeit
- Mindestbestellmenge
- Sicherheitsbestand
- Alternativlieferant
- Qualifizierungsdauer
- Anteil am Umsatz
- Anteil am Deckungsbeitrag
- Anzahlungsbedarf
- kundenseitige Vertragsstrafen bei Lieferausfall
Diese Matrix zeigt oft brutaler als jede BWA, wo das Unternehmen wirklich verwundbar ist.
2. 13-Wochen-Liquiditätsplanung auf Lieferketten herunterbrechen
In der Krise reicht eine Jahresplanung nicht. Sie ist zu grob. Unternehmer brauchen eine rollierende 13-Wochen-Liquiditätsplanung, die Lieferkettenereignisse konkret abbildet.
Dazu gehören:
- fällige Lieferantenrechnungen
- Anzahlungen
- Restzahlungen vor Verschiffung
- Zoll und Einfuhrumsatzsteuer
- Fracht
- Lagerkosten
- Kundenzahlungseingänge
- Retouren und Reklamationen
- Factoring-Limits
- Kreditlinien
- Steuer- und Sozialversicherungsfälligkeiten
Die entscheidende Frage lautet: Welche Bestellung erzeugt wann welchen Liquiditätsabfluss – und wann wird daraus wieder Zahlungseingang?
Viele Krisenunternehmen bestellen weiter, weil Umsatz gebraucht wird. Das kann richtig sein. Es kann aber auch die Insolvenz beschleunigen, wenn jede neue Bestellung zunächst Liquidität bindet und erst Monate später Cash erzeugt.
3. Lieferanten nach Sanierungsrelevanz klassifizieren
Nicht jeder Lieferant ist gleich wichtig. In der Sanierung empfiehlt sich eine harte Einteilung:
A-Lieferanten: kritisch für Umsatz, Produktion oder Kundenzusagen. Keine kurzfristige Alternative.
B-Lieferanten: wichtig, aber ersetzbar oder verhandelbar.
C-Lieferanten: austauschbar, nicht geschäftskritisch.
Stopp-Lieferanten: erzeugen negative Marge, hohe Kapitalbindung oder unverhältnismäßiges Risiko.
Mit A-Lieferanten wird verhandelt, bevor die Krise eskaliert. Mit C-Lieferanten wird konsolidiert. Stopp-Lieferanten werden konsequent beendet, auch wenn es kurzfristig unangenehm ist.
4. China+1 nicht als Modewort, sondern als Risikopolitik verstehen
China+1 bedeutet nicht, China hektisch zu verlassen. Es bedeutet, kritische Abhängigkeiten durch einen zweiten Produktions- oder Beschaffungsstandort abzufedern.
Mögliche Alternativen hängen vom Produkt ab:
- Vietnam für Montage, Elektronik, Textil und Konsumgüter
- Malaysia für Elektronik, Halbleiterumfeld und industrielle Komponenten
- Indien für bestimmte Industrie-, IT- und Pharmabereiche
- Mexiko für US-nahe Lieferketten
- Osteuropa oder Türkei für europäische Nearshoring-Modelle
- Deutschland oder EU für hochkritische Kleinserien und sicherheitsrelevante Teile
Aber Vorsicht: China+1 kostet Geld. Werkzeuge, Muster, Audits, Zertifizierungen, Mindestmengen und Qualitätsanläufe binden Liquidität. Deshalb muss China+1 in der Krise priorisiert werden. Nicht alles wird verlagert. Nur das, was den Fortbestand gefährden kann.
5. Verträge sanierungsfest machen
In stabilen Zeiten werden Lieferverträge oft auf Preis optimiert. In Krisenzeiten muss man sie auf Überlebensfähigkeit prüfen.
Wichtige Verhandlungspunkte:
- Zahlungsziel statt Vorkasse
- Teilzahlungen nach Qualitätsprüfung
- kleinere Mindestmengen
- flexible Abrufmengen
- Lagerhaltung beim Lieferanten
- Eigentumsvorbehalt und Sicherheiten
- Vertragsstrafen nur bei kontrollierbarem Risiko
- Incoterms mit klarer Kosten- und Risikoverteilung
- Währungsanpassungsklauseln
- Force-Majeure- und Exportkontrollklauseln
- Sonderkündigungsrechte bei regulatorischen Eingriffen
Ein trockener Satz aus der Praxis: Der billigste Vertrag ist in der Krise oft der teuerste.
6. Working Capital chirurgisch reduzieren
Viele Unternehmen sterben nicht an Verlusten, sondern an gebundener Liquidität.
Maßnahmen:
- Langsam drehende Lagerbestände verkaufen, auch mit Abschlag.
- Mindestbestellmengen neu verhandeln.
- Sicherheitsbestände für kritische A-Teile erhöhen, für C-Teile senken.
- Kundenanzahlungen einführen.
- Zahlungsziele auf Kundenseite verkürzen.
- Lieferantenzahlungsziele verlängern.
- Einfuhrumsatzsteuer, Zoll und Fracht in der Liquiditätsplanung vorziehen.
- Produkte mit negativer Cash Conversion streichen.
- Factoringfähigkeit einzelner Kunden prüfen.
- Unrentable Varianten auslisten.
Restrukturierung bedeutet nicht, überall zu sparen. Restrukturierung bedeutet, Kapital dort abzuziehen, wo es keine Überlebensrendite bringt.
7. Szenarien rechnen statt hoffen
Für Unternehmen mit China-, Taiwan-, Südkorea-, Vietnam- oder Malaysia-Bezug sollten mindestens fünf Szenarien gerechnet werden:
- Lieferverzug um 30, 60 und 90 Tage
- USD-Aufwertung um 5 %, 10 % und 15 %
- Frachtkostenverdopplung
- Wegfall eines A-Lieferanten
- Zoll- oder Exportkontrollereignis
- Kürzung von Warenkreditversicherung oder Factoringlimit
- Kundenausfall bei bereits bestellter Ware
- Qualitätsproblem nach Vorkasse
Jedes Szenario braucht eine Antwort: Welche Bestellungen stoppen? Welche Kunden werden priorisiert? Welche Lieferanten werden bezahlt? Welche Bank muss vorab informiert werden? Welche Insolvenztatbestände müssen geprüft werden?
8. Finanzierer frühzeitig einbinden
Banken mögen keine Überraschungen. Warenkreditversicherer noch weniger.
Ein sauberer Sanierungsdialog enthält:
- aktuelle BWA
- 13-Wochen-Liquiditätsplanung
- Lieferkettenrisikomatrix
- Maßnahmenplan
- Bestands- und Forderungsanalyse
- Szenarioanalyse
- Liste kritischer Lieferanten
- Kundenpipeline
- Nachweis eingeleiteter Gegenmaßnahmen
Wer erst dann kommuniziert, wenn Zahlungsrückstände sichtbar sind, verhandelt aus Schwäche. Wer früh mit belastbaren Zahlen kommt, hat zumindest eine Chance auf Stillhaltevereinbarungen, Linienerhalt oder strukturierte Sanierung.
Chinas wichtigste Handelspartner 2025
9. Geschäftsmodell prüfen: Nicht jede China-Marge ist echte Marge
Ein Produkt, das im Einkauf günstig wirkt, kann nach vollständiger Betrachtung unrentabel sein.
Einzurechnen sind:
- Fracht
- Zoll
- Einfuhrumsatzsteuerfinanzierung
- Währungsrisiko
- Ausschuss
- Reklamationen
- Retouren
- Kapitalbindung
- Lagerkosten
- Finanzierungskosten
- Rabatte
- Zahlungsziel des Kunden
- Ausfallrisiko
Gerade E-Commerce-, Handels- und Importmodelle überschätzen häufig den Deckungsbeitrag und unterschätzen die Kapitalbindung. In der Krise muss jedes Produkt beweisen, dass es Liquidität schafft. Sonst gehört es nicht in den Sanierungsplan.
Optionen im Vergleich: Welche Strategie passt wann?
| Strategie | Geeignet, wenn | Vorteil | Risiko |
|---|---|---|---|
| China-Lieferant halten | Qualität stabil, Abhängigkeit beherrschbar | schnell, geringe Umstellungskosten | politische und logistische Risiken bleiben |
| Zweitlieferant in Asien | kritische Teile abgesichert werden müssen | Risikoreduzierung ohne Vollverlagerung | Anlaufkosten, Qualitätsrisiko |
| Nearshoring | Lieferzeit und Planbarkeit wichtiger als Stückkosten sind | geringere Kapitalbindung | höhere Einkaufspreise |
| Produktportfolio kürzen | Varianten Liquidität binden | schneller Cash-Effekt | Umsatzrückgang möglich |
| Kundenanzahlungen | Ware auftragsbezogen beschafft wird | bessere Liquidität | kommerziell nicht immer durchsetzbar |
| StaRUG / Restrukturierung | drohende Zahlungsunfähigkeit besteht | außerinsolvenzliche Neuordnung möglich | braucht belastbares Konzept |
| Eigenverwaltung / Insolvenzplan | Insolvenzreife eingetreten oder wahrscheinlich ist | operative Sanierung unter Schutzschirm möglich | Reputations- und Verfahrensrisiken |
Praxisbeispiele: So läuft es in der Realität ab
Fall 1: Maschinenbauer mit kritischen Elektronikkomponenten
Ein mittelständischer Maschinenbauer bezieht Steuerungskomponenten über einen chinesischen Lieferanten. Der direkte Lieferant sitzt in Shenzhen, entscheidende Vorprodukte kommen jedoch aus Taiwan und Südkorea. Durch Lieferverzug verschieben sich Auslieferungen an zwei Großkunden. Gleichzeitig verlangt der Lieferant 50 % Anzahlung.
Die BWA zeigt noch Gewinn. Die Liquiditätsplanung zeigt etwas anderes: In sechs Wochen entsteht eine Lücke, weil Material bezahlt werden muss, bevor Kunden zahlen.
Die Sanierungslösung:
- A-Komponenten identifizieren
- Kundenanzahlungen für Sondermaschinen verhandeln
- Lieferantenanzahlung reduzieren
- Zweitlieferant qualifizieren
- Bank mit 13-Wochen-Plan einbinden
- unrentable Nebenprojekte stoppen
Das Unternehmen wird nicht durch Kostensenkung stabilisiert, sondern durch Cash-Steuerung der Lieferkette.
Fall 2: Importhändler mit voller Lagerhalle und leerem Konto
Ein Handelsunternehmen importiert Konsumgüter aus China und Vietnam. Der Umsatz wächst, aber die Liquidität verschlechtert sich. Der Grund: hohe Mindestbestellmengen, lange Transportzeiten und zu breite Produktpalette.
Die Krise entsteht nicht trotz Wachstum, sondern wegen Wachstum.
Die Sanierungslösung:
- Lager in A-, B- und C-Ware trennen
- C-Ware mit Abschlägen liquidieren
- Einkauf neuer Varianten stoppen
- Kundenzahlungsziele verkürzen
- Top-20-Produkte priorisieren
- Lieferanten auf kleinere Abrufe umstellen
- Rohertrag nach Finanzierungskosten berechnen
Nach drei Monaten ist der Umsatz niedriger, aber das Unternehmen wieder steuerbar. Das ist oft der Unterschied zwischen Restrukturierung und Kontrollverlust.
Fall 3: Automobilzulieferer mit Materialrisiko bei seltenen Erden
Ein Zulieferer verarbeitet Komponenten mit Magneten, deren Vorprodukte aus chinesischen Seltene-Erden-Ketten stammen. Die direkten Lieferanten sitzen teilweise nicht in China. Trotzdem entsteht ein Risiko, weil die Vorstufen chinesisch geprägt sind.
Die Sanierungslösung:
- technische Substitutionsmöglichkeiten prüfen
- Sicherheitsbestand für kritische Materialien definieren
- Kunden über Materialrisiko informieren
- Preisgleitklauseln verhandeln
- alternative Lieferketten qualifizieren
- Szenario „Lieferstopp 60 Tage“ rechnen
Der wichtigste Schritt ist hier nicht der Einkauf. Es ist Transparenz gegenüber Kunden, Bank und Geschäftsführung.
Häufige Fehler vermeiden
Fehler 1: Nur direkte Lieferanten prüfen
Viele Unternehmen fragen: „Kaufen wir direkt in China?“ Die bessere Frage lautet: „Welche kritischen Teile unserer Lieferkette hängen direkt oder indirekt an China?“
Fehler 2: Einkaufspreis mit Gesamtkosten verwechseln
Ein niedriger Stückpreis nützt wenig, wenn Kapitalbindung, Fracht, Währung, Ausschuss und Verzögerung die Marge auffressen.
Fehler 3: Zu spät mit Banken sprechen
Banken finanzieren keine Überraschungen. Sie finanzieren Konzepte, Zahlen und glaubwürdige Maßnahmen.
Fehler 4: Lieferanten wahllos bezahlen
In der Krise müssen Zahlungen priorisiert werden. Kritische Lieferanten, rechtliche Pflichten und Fortführungsrelevanz müssen sauber abgewogen und dokumentiert werden.
Fehler 5: Insolvenzrechtliche Pflichten ignorieren
Eine Krise ist kein rechtsfreier Raum. Liquiditätsstatus, Fortbestehensprognose und Antragspflichten müssen früh geprüft werden. Gerade Geschäftsführer haften nicht für Optimismus, sondern für Pflichtverletzungen.
Fehler 6: China+1 ohne Liquiditätsplanung starten
Eine Verlagerung bindet Kapital. Ohne Priorisierung kann die Absicherung der Lieferkette selbst zur Liquiditätsfalle werden.
Fehler 7: Zu viele Produkte retten wollen
Nicht jedes Produkt verdient Rettung. In der Sanierung werden Produkte nicht nach Umsatz bewertet, sondern nach Liquiditätswirkung, Marge und strategischer Bedeutung.
FAQ: Chinas wichtigste Handelspartner 2025
Wer war Chinas größter Handelspartner 2025?
Chinas größter Handelspartner 2025 waren die USA mit einem Handelsvolumen von rund 560 Milliarden US-Dollar. Trotz politischer Spannungen und Zöllen blieb der US-Markt für China der wichtigste Einzelpartner.
Wie hoch war Chinas gesamter Außenhandel 2025?
Chinas Warenhandel erreichte 2025 offiziell 45,47 Billionen Yuan. In US-Dollar entspricht das je nach Umrechnung rund 6,35 bis 6,48 Billionen US-Dollar.
Welche Länder gehörten 2025 zu Chinas wichtigsten Handelspartnern?
Zu den wichtigsten Handelspartnern Chinas 2025 gehörten die USA, Hongkong, Südkorea, Japan, Taiwan, Vietnam, Russland, Deutschland, Australien, Malaysia, Brasilien, Indonesien und Indien. Die Rangfolge zeigt die starke Bedeutung asiatischer Lieferketten.
Warum ist Hongkong so weit oben in der Rangliste?
Hongkong ist für China eine wichtige Handels-, Logistik-, Finanz- und Re-Export-Drehscheibe. Viele Warenströme laufen statistisch über Hongkong, auch wenn Endkunden oder Vorlieferanten in anderen Märkten sitzen.
Warum dominieren asiatische Länder Chinas Handel?
Asien ist eng in industrielle Wertschöpfungsketten eingebunden. Länder wie Südkorea, Japan und Taiwan liefern wichtige Vorprodukte, während Vietnam, Malaysia und Indonesien in Montage, Elektronik, Rohstoffen und regionaler Fertigung an Bedeutung gewinnen.
Welche Rolle spielt Vietnam im China-Handel?
Vietnam war 2025 einer der wichtigsten Handelspartner Chinas und profitierte von regionaler Fertigung und China+1-Strategien. Für westliche Unternehmen ist Vietnam oft Ergänzung zu China, aber nicht automatisch vollständige Entkopplung.
Welche Bedeutung hat Deutschland für China?
Deutschland gehörte 2025 zu Chinas wichtigsten globalen Handelspartnern. Aus deutscher Sicht war China 2025 wieder der wichtigste Handelspartner Deutschlands mit einem Warenhandelsvolumen von rund 251,8 Milliarden Euro.
Was bedeutet Chinas Handelsstruktur für Unternehmer in der Krise?
Sie zeigt, wo Beschaffung, Vorprodukte, Absatzmärkte und Finanzierung gefährdet sein können. Unternehmer sollten nicht nur direkte China-Lieferanten prüfen, sondern auch indirekte Abhängigkeiten über Taiwan, Südkorea, Vietnam, Malaysia und Hongkong.
Was ist China+1?
China+1 ist eine Strategie, bei der Unternehmen neben China mindestens einen weiteren Beschaffungs- oder Produktionsstandort aufbauen. Ziel ist nicht zwingend der Ausstieg aus China, sondern die Reduzierung kritischer Abhängigkeiten.
Wann wird ein Lieferkettenproblem zum Insolvenzrisiko?
Ein Lieferkettenproblem wird zum Insolvenzrisiko, wenn es fällige Zahlungen, Umsatzrealisierung oder Fortführungsfähigkeit gefährdet. Besonders kritisch sind Vorkasse, Lieferverzug, ausfallende Kundenumsätze und gekürzte Kreditlinien.
Was ist Zahlungsunfähigkeit?
Zahlungsunfähigkeit liegt vor, wenn ein Unternehmen seine fälligen Zahlungspflichten nicht erfüllen kann. In Deutschland ist dies in § 17 InsO geregelt.
Wann muss ein Geschäftsführer Insolvenzantrag stellen?
Bei Zahlungsunfähigkeit oder Überschuldung muss der Antrag ohne schuldhaftes Zögern gestellt werden. Die Höchstfrist beträgt drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung.
Kann StaRUG bei Lieferketten- und China-Risiken helfen?
StaRUG kann helfen, wenn eine drohende Zahlungsunfähigkeit besteht und das Unternehmen restrukturierungsfähig ist. Es ersetzt aber keine operative Lieferkettenstrategie und keine belastbare Liquiditätsplanung.
Was ist eine 13-Wochen-Liquiditätsplanung?
Eine 13-Wochen-Liquiditätsplanung zeigt wöchentlich erwartete Einzahlungen und Auszahlungen. In der Krise ist sie das zentrale Steuerungsinstrument, weil sie früh sichtbar macht, wann Zahlungsfähigkeit gefährdet ist.
Welche Daten sollte ein Unternehmen sofort erfassen?
Wichtig sind Lieferanten, Ursprungsländer, Zahlungsbedingungen, Lieferzeiten, kritische Teile, Mindestbestellmengen, Lagerbestände, Kundenaufträge und Deckungsbeiträge. Ohne diese Daten bleibt Sanierung Bauchgefühl.
Was kostet eine Restrukturierung?
Die Kosten hängen von Unternehmensgröße, Datenlage, Zeitdruck und Komplexität ab. Entscheidend ist nicht der Tagessatz eines Beraters, sondern ob die Maßnahmen Liquidität sichern, Haftungsrisiken reduzieren und Fortführung ermöglichen.
Welche Länder sind Alternativen zu China?
Mögliche Alternativen sind je nach Branche Vietnam, Malaysia, Indien, Indonesien, Mexiko, Türkei, Osteuropa oder europäische Lieferanten. Die beste Alternative ist nicht die billigste, sondern diejenige mit beherrschbarer Qualität, Lieferzeit und Kapitalbindung.
Sollte man China als Lieferland vollständig meiden?
Nicht zwingend. Für viele Unternehmen bleibt China wichtig. Entscheidend ist, kritische Abhängigkeiten zu erkennen, Alternativen aufzubauen und Verträge, Lager und Liquidität so zu strukturieren, dass ein Schock nicht den Fortbestand gefährdet.
Was ist der erste Schritt bei China-Abhängigkeit in der Krise?
Der erste Schritt ist eine kombinierte Lieferketten- und Liquiditätsanalyse. Dabei wird geprüft, welche Lieferanten, Produkte und Kunden in den nächsten 13 Wochen zahlungswirksam werden.
Warum sind Handelsdaten für Sanierung relevant?
Handelsdaten zeigen, wo globale Warenströme, Abhängigkeiten und Risiken entstehen. Für Sanierer sind sie ein Frühindikator für Preisbewegungen, Lieferprobleme, Absatzdruck und Finanzierungsbedarf.
Chinas Handelspartner 2025 sind ein Restrukturierungssignal
Chinas wichtigste Handelspartner 2025 zeigen nicht nur die Größe des chinesischen Außenhandels. Sie zeigen die Architektur der Weltwirtschaft.
Die USA bleiben der größte Einzelpartner. Hongkong bleibt Drehscheibe. Südkorea, Japan und Taiwan stehen für industrielle Vorleistung. Vietnam und Malaysia zeigen die Stärke Südostasiens. Deutschland bleibt tief eingebunden. Australien, Brasilien, Russland und Indonesien verweisen auf Rohstoffe, Energie und strategische Versorgung.
Für Unternehmer in wirtschaftlichen Schwierigkeiten ist die Schlussfolgerung klar: Lieferketten gehören in den Sanierungsplan. Nicht als Nebenanlage. Als Kernbestandteil.
Wer heute seine China-, Asien- und Beschaffungsrisiken nicht kennt, kann seine Liquidität nicht zuverlässig planen. Wer seine Liquidität nicht zuverlässig plant, kann Banken, Investoren und Gläubiger nicht überzeugen. Und wer zu spät handelt, verliert Handlungsspielräume, die für eine außergerichtliche Sanierung oder geordnete Restrukturierung entscheidend sein können.
Strategischer nächster Schritt für Unternehmer
Wenn Ihr Unternehmen von China, asiatischen Lieferketten oder importintensiven Geschäftsmodellen abhängig ist und gleichzeitig Liquiditätsdruck, Margenverlust oder Finanzierungsprobleme spürt, sollte die nächste Maßnahme keine allgemeine Diskussion sein.
Der nächste sinnvolle Schritt ist eine strukturierte Krisen- und Lieferkettenanalyse:
- Wo entstehen in den nächsten 13 Wochen Liquiditätslücken?
- Welche Lieferanten sind fortführungsrelevant?
- Welche Produkte vernichten Cash?
- Welche China- oder Asien-Abhängigkeiten sind kritisch?
- Welche Zahlungen müssen priorisiert werden?
- Welche Sanierungsoptionen stehen außergerichtlich oder rechtlich zur Verfügung?
In einer Unternehmenskrise zählt Geschwindigkeit. Aber nicht Hektik. Gute Restrukturierung beginnt mit klaren Zahlen, nüchterner Priorisierung und dem Mut, unrentable Komplexität abzuschneiden. Genau dort entsteht wieder Handlungsfähigkeit.